年金を60歳からもらうと何%減る?|24%減(1か月0.4%)。年齢ごとの早見と、追い越される80歳10か月
 Move for People株式会社

年金を60歳から受け取ると、24%減ります。1か月早めるごとに0.4%減り(昭和37年4月2日以降生まれ)、減った割合は一生変わりません。請求したあとは取り消せません(日本年金機構「年金の繰上げ受給」)。
老齢基礎年金の満額(令和8年4月分から・年84万7,300円)に当てはめると、次の表のとおりです。自分の額は、65歳から受け取る見込み額から、表の「減る」の割合を引くと出ます。
| 始める | 減る | 満額なら年 |
|---|---|---|
| 65歳 | 0% | 84万7,300円 |
| 64歳 | 4.8% | 80万6,630円 |
| 63歳 | 9.6% | 76万5,959円 |
| 62歳 | 14.4% | 72万5,289円 |
| 61歳 | 19.2% | 68万4,618円 |
| 60歳 | 24.0% | 64万3,948円 |
出典:日本年金機構「年金の繰上げ受給」の繰上げ減額率早見表と、「老齢基礎年金の受給要件・支給開始時期・年金額」の令和8年4月分からの満額(年額はその2つから計算)
60歳からだと何%減るか
老齢基礎年金と老齢厚生年金は、原則は65歳からですが、希望すれば60歳から65歳になるまでの間に繰り上げて受け取れます。減る割合(減額率)の計算式は次のとおりで、最大で24%です。
- 減額率 = 0.4% × 繰上げ請求月から65歳に達する日の前月までの月数
年単位ではなく月単位で決まります。たとえば62歳6か月で請求すると、65歳まで30か月あるので、0.4%×30で12.0%減です(例)。60歳ちょうどなら60か月分で24.0%になります。
ひとつ落とし穴があります。年齢は「年齢計算に関する法律」で数えるので、65歳に達するのは65歳の誕生日の前日です。4月1日生まれの人なら、3月31日に65歳に達します。
60歳も同じ数え方です。60歳ちょうど(24.0%)になるのは、60歳の誕生月(1日生まれの人は誕生月の前月)に請求したときで、1か月遅く請求するごとに減る割合が0.4%ずつ小さくなります。
昭和37年4月1日以前生まれは0.5%
昭和37年4月1日以前に生まれた人は、1か月あたり0.5%で、最大30%です。年齢ごとには、60歳30.0%・61歳24.0%・62歳18.0%・63歳12.0%・64歳6.0%です(日本年金機構の早見表)。
この率は、請求した年ではなく生年月日で決まります。いま60歳前後の人は昭和40年前後の生まれなので、0.4%の側です。
基礎年金と厚生年金は一緒に減る
原則として、老齢基礎年金と老齢厚生年金は同時に繰上げ請求をする必要があります。片方だけを繰り上げて、もう片方を65歳から受け取ることはできません。
減額の対象は、老齢基礎年金の額(振替加算額を除く)と老齢厚生年金の額(加給年金額を除く)です。加給年金額と振替加算は、この減額の計算には入りません。どちらも65歳を基準に付くものなので、繰り上げても早くは受け取れません。
国民年金の付加保険料(月400円)を納めた人の付加年金も、老齢基礎年金と同じ率で減ります(国民年金法 附則第9条の2)。付加年金のしくみは付加年金とはにまとめています。
自分の額で計算する
計算は、65歳から受け取る見込み額に「1−減額率」をかけるだけです。60歳からなら0.76、62歳からなら0.856をかけます。
月額で考えると、65歳の年金の月1万円につき、1年早めるごとに月480円減ります。65歳からの月額が10万円なら、62歳からで月8万5,600円、60歳からで月7万6,000円です(例)。
この減り方は、65歳を過ぎても、80歳になっても続きます。満額の人なら、60歳からは65歳からより年20万3,352円少ない額を、一生受け取ることになります。
満額の84万7,300円は、昭和31年4月2日以後生まれの人の額です(昭和31年4月1日以前生まれは84万4,900円)。老齢厚生年金がある人は、その額にも同じ減額率がかかります。自分の見込み額は年金はいくらもらえる?で確かめられます。
何歳まで生きると、65歳からの方が多くなるか
早く受け取り始めるので、しばらくは繰上げのほうが累計で多くなります。減額率だけで計算すると、60歳から受け取った人は80歳10か月で、65歳から受け取った人に累計で追い越されます。
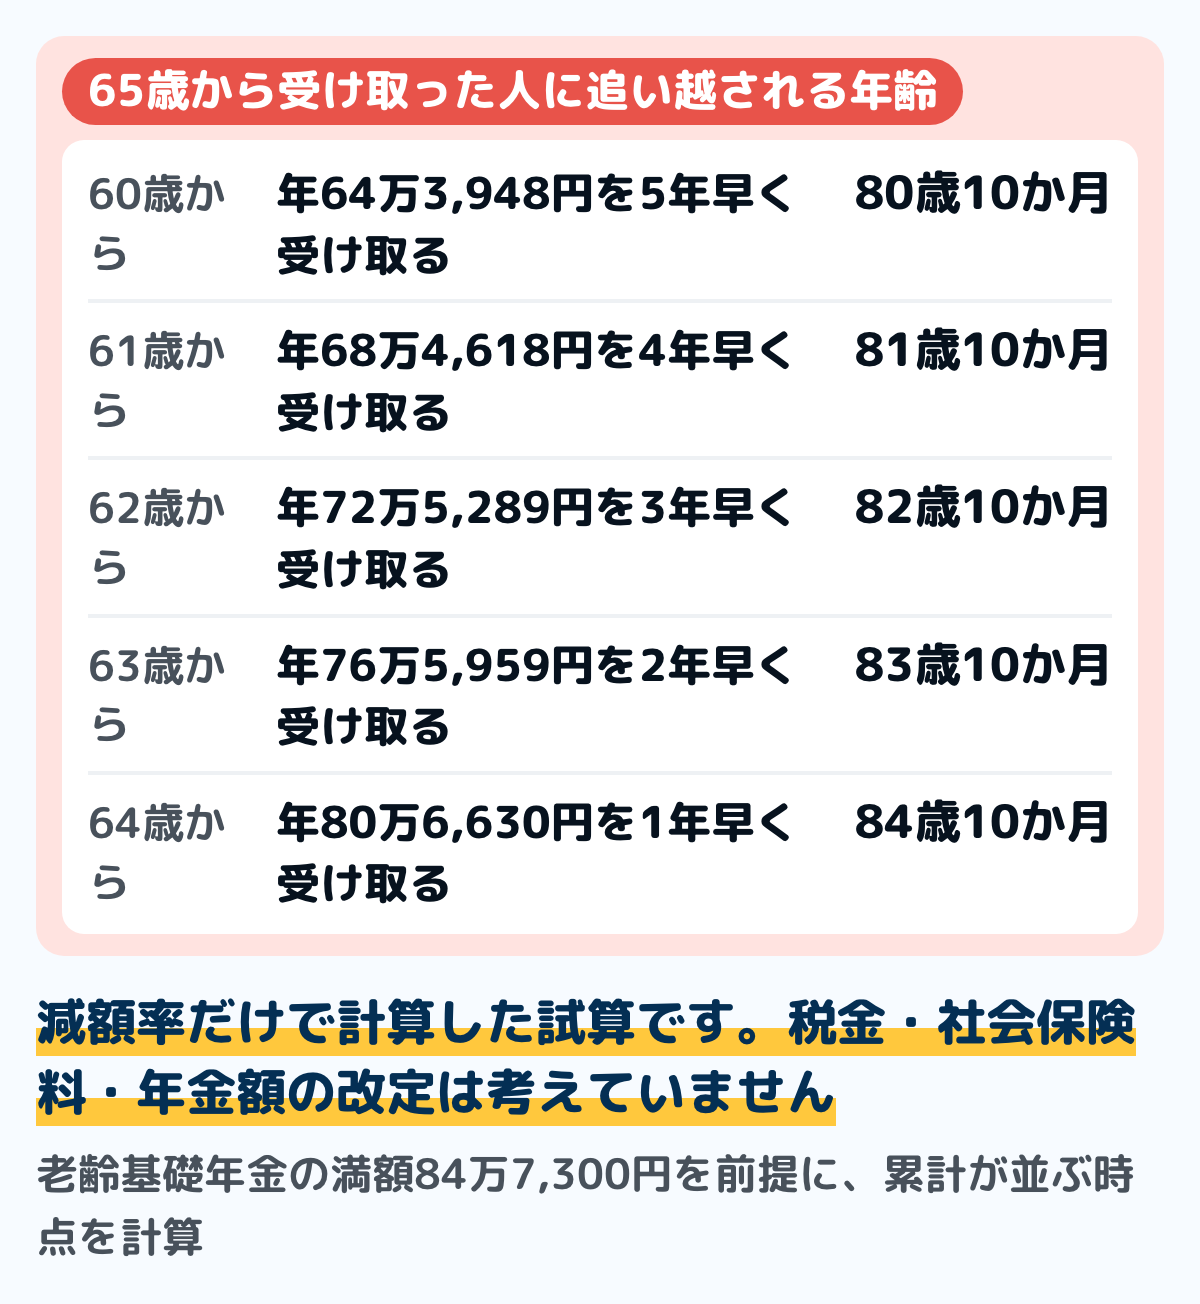
図のとおり、1年遅く始めるごとに、追い越される年齢も1年ずつ遅くなります。言いかえると、何歳から始めても、受け取り始めてから約20年10か月で並びます。
なぜ同じになるのでしょう。早めた月数ぶんの減り方が「月数×0.4%」なので、割り算で月数が消え、1÷0.4%の250か月(20年10か月)が残るからです。0.5%の人は200か月(16年8か月)で、60歳から始めると76歳8か月で並びます。
年金額が多い人も少ない人も、追い越される年齢は変わりません。ただし、これは減額率だけで計算した試算で、税金・社会保険料・年金額の改定は考えていません。
81歳まで生きる人の割合
では、80歳10か月より長く生きる人はどれくらいいるのでしょうか。厚生労働省の令和7年簡易生命表では、60歳の人の平均余命は男23.86年、女29.07年です。
同じ表の生存数で計算すると、60歳の人が81歳まで生きる割合は、男で約65%、女で約83%です。数字の上では、男女とも半分を超える人が追い越される年齢に届きます。
ただし、これは全体の割合で、一人ひとりの寿命を言い当てるものではありません。いまの健康・60歳から65歳の生活費・家族の年金と並べて考える材料にしてください。
繰上げのほうが助かる場合もある
早く受け取ることが、悪いわけではありません。60歳から65歳のあいだに収入が途切れ、貯蓄を取り崩すしかない人にとっては、毎月の年金が暮らしの支えになります。
大事なのは、減った額が一生続くことと、取り消せないことを知ったうえで選ぶことです。請求すると使えなくなるものを「取り消せない」の節に並べたので、当てはまらないかを先に確かめてください。
取り消せない
繰上げ受給でいちばん重いのは、あとから取り消せないことです。日本年金機構の案内にも「繰上げ請求を取消しすることはできません」と書かれています。
減額された額を一生受け取ることになります。請求する前に、ほかの選択肢を全部確かめてください。
追納や任意加入ができなくなる
繰上げ請求をすると、国民年金の任意加入や保険料の追納ができなくなります。免除や学生納付特例を受けた期間が残っている人は、順番に注意が必要です。反対に、60歳を過ぎて国民年金に任意加入している間は、老齢基礎年金の繰上げ請求ができません(国民年金法 附則第9条の2)。
追納して年金額を増やしたいなら、繰上げ請求の前に済ませる必要があります。追納のしくみは国民年金の追納にまとめています。任意加入で増える額と入れる条件は国民年金の任意加入とはにまとめています。
障害年金を請求できなくなる
繰上げを請求した日から後に障害の状態になっても、事後重症などによる障害基礎(厚生)年金は請求できません。日本年金機構も、治療中の病気や持病がある人に注意を呼びかけています。
いま健康でも、60歳から65歳のあいだに病気になることはあります。繰り上げると、この5年間の障害年金という備えを手放すことになります。
寡婦年金が受けられなくなる
繰上げ請求をした日以後は、国民年金の寡婦年金が支給されません。寡婦年金を受けている人は、その権利がなくなります。寡婦年金の条件と額は寡婦年金とはにまとめています。
遺族年金と同時には受け取れない
繰上げ請求した老齢年金は、65歳になるまでの間、遺族厚生年金や遺族共済年金などと併せて受け取れません。どちらかを選ぶことになります。
65歳を過ぎれば、老齢基礎年金と遺族厚生年金を一緒に受け取れるようになります。遺族年金のしくみは遺族厚生年金にまとめています。
働くと厚生年金の部分が止まることがある
65歳になるまでの間に雇用保険の基本手当や高年齢雇用継続給付を受けると、老齢厚生年金の一部または全部が支給停止になります。老齢基礎年金は止まりません。
厚生年金保険に加入して働く場合も、止まることがあります。給与と賞与の額に応じて、老齢厚生年金の一部または全部が支給停止になります。
止まり始める線は、令和8年4月から上がりました。日本年金機構の「在職老齢年金の計算方法」では、老齢厚生年金の月額(加給年金額を除く)と、給与と賞与を月にならした額の合計が65万円(令和8年度の額)までなら全額が出ます。
65万円を超えると、超えた分の半分が老齢厚生年金から止まります。たとえば老齢厚生年金が月8万円で、給与と賞与が月40万円なら合計48万円なので、止まりません(例)。令和8年3月までの線は51万円でした。
どちらを選ぶかで、60歳から65歳の手取りが変わります。高年齢雇用継続給付のしくみは高年齢雇用継続給付にまとめています。
手続きのしかた
繰上げ受給を希望する場合は、65歳までの希望する時期に手続きをします。手続きをした時点で減額率が決まるので、時期には注意が必要です。
請求すると、請求した日の翌月分から年金が支給されます。さかのぼって受け取ることはできません。
請求書(繰上げ請求書)は、お近くの年金事務所か街角の年金相談センターに出します。年金の受け取り方によって請求書の様式が違うので、日本年金機構の「65歳前に老齢年金の受給を繰上げたいとき」の頁で確かめるか、窓口で聞いてください。
ステップ1見込み額を2通り出す15分
ねんきんネットか年金事務所で、65歳から受け取る場合の見込み額を確かめます。そこに減額率をかければ、繰り上げた場合の額が出ます。
ステップ2止まるものを数える15分
障害年金の請求権・寡婦年金・追納・任意加入のうち、自分に当てはまるものを書き出します。働く予定があるなら、支給停止の可能性も確かめます。
ステップ360歳から65歳の生活費を出す20分
繰上げを考えるときは、その5年間の生活費をどう賄うかを先に出します。ほかに使えるお金(退職金・失業保険・高年齢雇用継続給付など)を全部並べてから判断します。
減らずにもらえる年金があるかも、ここで確かめます。生年月日によっては、「特別支給の老齢厚生年金がもらえる人」の節のとおり、65歳前に受け取れる年金があります。
ステップ4追い越す年齢と並べて決める10分
ステップ1で出した額と、追い越される年齢(受け取り始めてから約20年10か月)を並べます。足りない5年をどう埋めるか迷ったら、ひとりで決めずに年金事務所で見込み額を聞いてから決めても遅くはありません。
ねんきん定期便を出して、65歳から受け取る見込み額を確かめてみてください。その額に0.76をかければ、60歳から受け取る場合の額が出ます。
迷いやすい場面
遅らせるとどうなるのか(繰下げ受給)
繰上げと反対に、65歳で受け取らずに66歳以後75歳までの間に遅らせるのが繰下げ受給です。日本年金機構の案内では、1か月遅らせるごとに0.7%増え、75歳まで遅らせると最大84%増えます。
繰上げと違い、老齢基礎年金と老齢厚生年金は別々に繰り下げられます。増える割合を減額率だけで比べると、繰下げは受け取り始めてから約11年11か月で、65歳から受け取った人の累計に追いつきます。
年数ごとの増え方と満額での早見、加給年金や在職中の注意点は、年金を遅らせるといくら増える?にまとめています。早めるか遅らせるかは、両方の数字を並べてから決めてください。
特別支給の老齢厚生年金がもらえる人
先に確かめたいのが、減らずにもらえる年金が65歳前にあるかどうかです。厚生年金保険等に1年以上入っていて、男性は昭和36年4月1日以前、女性は昭和41年4月1日以前に生まれた人は、特別支給の老齢厚生年金の対象です。
特別支給の老齢厚生年金は、生年月日に応じた受給開始年齢から、繰上げの減額なしに受け取れます。受け取り始める年齢と請求の手順は特別支給の老齢厚生年金にまとめています。
特別支給の老齢厚生年金がある場合の減り方
特別支給の老齢厚生年金を受給できる人は、減額率の数え方が違います。老齢厚生年金の減額率は、特別支給の受給開始年齢に達する日の前月までの月数で計算します。
受給開始年齢の特例に該当する人が、その年齢に達する前に繰上げ請求をすると「一部繰上げ」になり、別の計算式で年金額が決まります。自分が特例に当たるかは、年金事務所で確かめられます。
共済組合の期間がある場合
共済組合の加入期間がある場合は、そちらも一緒になります。共済組合から支給される老齢年金についても、原則として同時に繰上げ請求することになります。
厚生年金基金から年金を受け取っている場合は、その年金も減額されることがあります。基金の規約によるので、基金に確かめてください。
定額部分が止まる
定額部分が止まることもあります。老齢厚生年金や退職共済年金を受給中の人が繰上げ請求すると、定額部分の支給がある場合はその定額部分が支給停止されます。
長期加入者や障害者の特例が使えなくなる
特例が使えなくなることもあります。老齢厚生年金の繰上げ請求をすると、厚生年金保険の長期加入者や障害者の特例措置を受けられなくなります。
44年以上厚生年金に加入している人などが対象になる特例です。該当しそうな人は、年金事務所に確かめてから決めてください。
よくある質問
Q60歳から年金をもらうといくら減りますか
昭和37年4月2日以降生まれの人は24%減です。1か月あたり0.4%で、60か月分になります。昭和37年4月1日以前生まれの人は0.5%で30%減です。
Q減額は途中で戻りますか
戻りません。減額率は一生変わらず、65歳になっても元の額にはなりません。
Q繰上げをやめることはできますか
できません。日本年金機構の案内でも「繰上げ請求を取消しすることはできません」とされています。
Q何歳で追い越されますか
老齢基礎年金の満額で減額率だけを使って計算すると、60歳から受け取った場合は80歳10か月です。61歳からなら81歳10か月、64歳からなら84歳10か月で、どの年齢から始めても受け取り始めてから約20年10か月です。
Q繰り上げると追納はできますか
できません。国民年金の任意加入も追納もできなくなります。追納したい期間があるなら、繰上げ請求の前に済ませてください。
Q働きながら繰り上げても大丈夫ですか
厚生年金に入って働くと、老齢厚生年金の月額と給与・賞与を月にならした額の合計が65万円(令和8年度)を超えた分の半分が止まります。雇用保険の基本手当や高年齢雇用継続給付を受ける場合も、老齢厚生年金の一部または全部が止まります。老齢基礎年金は止まりません。
Q基礎年金だけ繰り上げて、厚生年金は遅らせることはできますか
できません。繰上げは、原則として老齢基礎年金と老齢厚生年金を同時に請求します。別々に選べるのは、遅らせる繰下げのほうだけです。
Qいつから振り込まれますか
請求した日の翌月分からです。さかのぼって受け取ることはできません。
まとめ
年金を繰り上げると、1か月早めるごとに0.4%(昭和37年4月1日以前生まれは0.5%)減り、60歳からなら24%減です。減った割合は65歳を過ぎても一生変わらず、請求したあとは取り消せません。
- 老齢基礎年金の満額(令和8年4月分から・年84万7,300円)なら、60歳からは年64万3,948円
- 自分の額は、65歳からの見込み額に「1−減額率」をかける(60歳からなら0.76)
- 老齢基礎年金と老齢厚生年金は、原則として一緒に繰り上がる(付加年金も同じ率で減る)
- 受け取り始めてから約20年10か月で、65歳から受け取った人に累計で追い越される(60歳からなら80歳10か月)
請求すると、障害年金の事後重症の請求・寡婦年金・任意加入・追納が使えなくなり、65歳までは遺族厚生年金と一緒に受け取れません。生年月日によっては、減らずにもらえる特別支給の老齢厚生年金があります。見込み額は、ねんきんネットか年金事務所で確かめてから決めてください。
この記事で参照した公的情報
- 年金の繰上げ受給(60歳から65歳になるまでの間に繰上げ・減額率=0.4%×繰上げ請求月から65歳に達する日の前月までの月数で最大24%〈昭和37年4月1日以前生まれは0.5%・最大30%〉・65歳に達した日は65歳の誕生日の前日・繰上げ減額率早見表=60歳24.0%・61歳19.2%・62歳14.4%・63歳9.6%・64歳4.8%〈0.5%の人は30.0%・24.0%・18.0%・12.0%・6.0%〉・減額は生涯続く・原則として老齢基礎年金と老齢厚生年金は同時に繰上げ・振替加算額と加給年金額は減額の対象外・繰上げ請求の注意点〈請求した日の翌月分から支給・取消しできない・任意加入と追納ができない・共済組合・厚生年金基金・雇用保険との調整・在職中の支給停止・遺族厚生年金と65歳まで併給できない・寡婦年金・事後重症の障害年金・長期加入者と障害者の特例・定額部分〉・一部繰上げ・手続きをした時点で減額率が決まる)(ページの更新日 2024年8月19日)
- 老齢基礎年金の受給要件・支給開始時期・年金額(令和8年4月分からの満額は昭和31年4月2日以後生まれ847,300円・昭和31年4月1日以前生まれは844,900円)(ページの更新日 2026年9月4日)
- 在職老齢年金の計算方法(基本月額と総報酬月額相当額との合計が65万円〈令和8年度の支給停止調整額〉以下なら全額支給・超えると基本月額-〈基本月額+総報酬月額相当額-65万円〉÷2・老齢基礎年金は全額支給・令和7年年金制度改正法により令和8年4月から基準額を月51万円から見直し)(ページの更新日 2026年4月1日)
- 特別支給の老齢厚生年金(男性は昭和36年4月1日以前・女性は昭和41年4月1日以前に生まれ・受給資格期間10年・厚生年金保険等に1年以上加入・生年月日に応じた受給開始年齢・共済組合等から支給される老齢厚生年金の受給開始年齢は男性と同じ)(ページの更新日 2026年8月12日)
- 令和7年簡易生命表(男・女の表:60歳の平均余命 男23.86年・女29.07年/生存数 60歳 男93,387人・女96,157人、81歳 男60,631人・女79,692人=60歳の人が81歳まで生きる割合は男約65%・女約83%〈生存数の比で計算〉)
- 年金の繰下げ受給(66歳以後75歳までに申出・増額率は0.7%×月数で最大84%・昭和27年4月1日以前生まれは70歳まで・老齢基礎年金と老齢厚生年金は別々に繰下げ可・加給年金額と振替加算は増額されない・在職支給停止額は増額の対象外・特例的な繰下げみなし増額制度)
- 65歳前に老齢年金の受給を繰上げたいとき(繰上げ受給の手続き方法・繰上げ請求書をお近くの年金事務所または街角の年金相談センターへ提出・年金の受給状況により請求書様式が異なる・手続きを行った時点で繰上げ減額率が決まる)(ページの更新日 2026年6月15日)
- 国民年金法 附則第9条の2(老齢基礎年金の支給繰上げ・第1項=60歳以上65歳未満で附則第5条第1項の被保険者〈任意加入被保険者〉でない者が請求できる・第3項=請求があった日から支給・第4項=政令で定める額を減じた額・寡婦年金の受給権は消滅・付加年金の額にも第4項を準用)(今の版は令和8年10月1日施行。2029年6月19日施行の版で項が1つ増えて番号がずれるが、任意加入の除外・寡婦年金・付加年金の準用は同じ文)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/334AC0000000141
- 老齢厚生年金の受給要件・支給開始時期・年金額(原則65歳から・繰上げは60歳から・繰下げは66歳から75歳まで)
- 加給年金額と振替加算(加給年金額は65歳到達時点で生計を維持されている配偶者または子がいるときに加算・振替加算は妻(夫)が65歳になったときに加算)

