付加年金とは|月400円で年200円×納付月数、2年で納めた額に届くしくみと注意点
 Move for People株式会社
付加年金は、国民年金を自分で納めている人が、毎月の保険料に400円を足して納めると、将来の老齢基礎年金が増える制度です。増える額は「200円×付加保険料を納めた月数」の年額で、受け取っている間はずっと続きます。
この記事では、入れる人と入れない人、いくら増えるか、繰上げ・繰下げのときの扱い、国民年金基金やiDeCoとの関係を、日本年金機構の案内と法令で確かめます。申し込みとやめ方、家計簿での置き方もまとめます。
国民年金に月400円を足すと年金が増えるしくみが気になっています。でも、自分が入れるのか、どれくらい増えるのか、ほかの制度と一緒に使えるのかが分かりません。
付加年金は、国民年金に月400円を足して年金を増やす制度
国民年金法では、第1号被保険者が申し出ると、毎月の定額の保険料のほかに400円の保険料を納められると決めています。この400円が付加保険料で、納めた月数に応じて老齢基礎年金に上乗せされるのが付加年金です。
国民年金保険料は令和8年度で1か月17,920円なので、付加保険料を足すと1か月18,320円になります。保険料そのものの額や納め方は、国民年金の保険料はいくら?にまとめています。
入れる人
日本年金機構の案内では、付加保険料を納められるのは次の人です。
- 国民年金第1号被保険者(自営業・フリーランス・学生・無職など、国民年金を自分で納めている20歳以上60歳未満の人)
- 65歳未満の任意加入被保険者(60歳以上65歳未満で国民年金に任意加入している人など)
農業者年金の被保険者は、付加保険料を納めなければならないとされています。この人たちは申し込むかどうかを選ぶのではなく、農業者年金に入ったときに届け出ます。
入れない人
会社員や公務員(第2号被保険者)と、その扶養に入っている配偶者(第3号被保険者)は、付加保険料を納められません。国民年金の保険料を自分で納める立場ではないためです。
第1号被保険者でも、保険料の免除(法定免除・全額免除・一部免除)や納付猶予、学生納付特例を受けている人は納められません。国民年金基金の加入員も、付加保険料を納められません。
産前産後と、2026年10月からの育児の免除は別
免除を受けていても、産前産後期間の免除のときは付加保険料を納められます。2026年10月からは、子が1歳になるまでの国民年金保険料を免除する育児免除制度が始まり、日本年金機構はこの期間中も付加保険料を納められると案内しています。
国民年金法の令和8年10月1日施行の版でも、付加保険料を納められる月に育児期間の免除の月が加わっています。ほかの免除と違い、この2つは付加保険料を続けられる点を分けて覚えておきます。
付加年金でいくら増えるか
付加年金の額は、200円に付加保険料を納めた月数を掛けた年額です。老齢基礎年金に上乗せされ、老齢基礎年金を受け取れるようになったときに、あわせて支給されます。
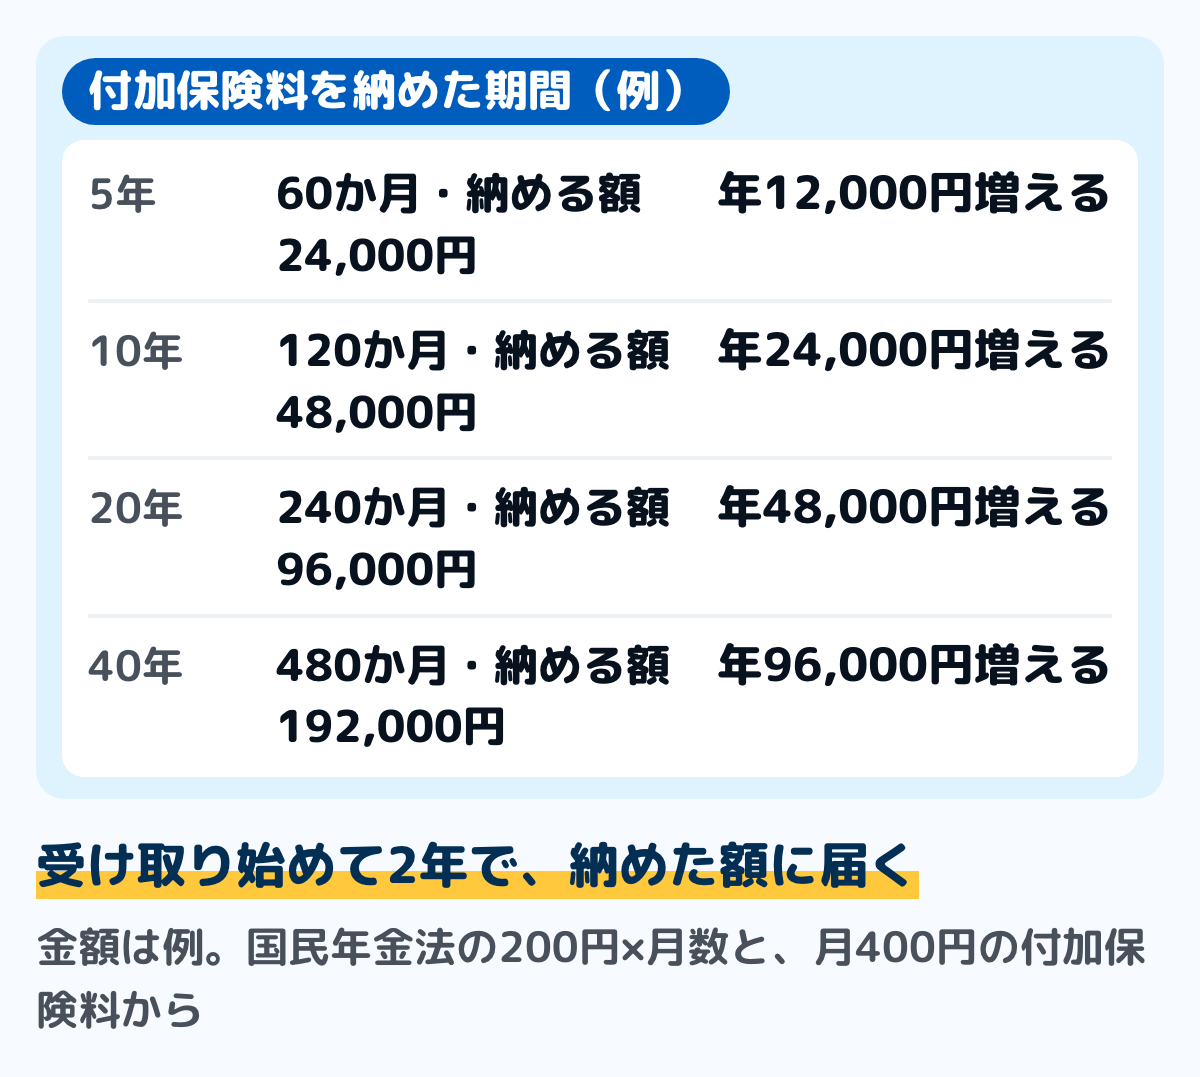
図は、付加保険料を納めた期間ごとの例です。日本年金機構は、20歳から60歳までの40年間納めた場合、付加年金は年96,000円で、老齢基礎年金の満額847,300円(令和8年度・昭和31年4月2日以後生まれ)と合わせて943,300円になると示しています。
受け取り始めて2年で、納めた額に届く
納める額は1か月400円、増える額は1か月あたり年200円なので、何年納めても「納めた額÷増える年額」は2になります。日本年金機構も、2年以上受け取ると、納めた付加保険料以上の年金を受け取れると書いています。
65歳から受け取り始める場合、67歳で納めた額に届く計算です。その先は、受け取るほど納めた額を上回ります。
物価や賃金が変わっても、額は変わらない
老齢基礎年金は、物価や賃金に合わせて毎年度の額が改定されます。付加年金は200円×月数の定額で、日本年金機構の案内でも物価スライド(増額・減額)はないとされています。
物価が上がった年も、付加年金の額はそのままです。老後の家計の見通しには、老齢基礎年金とは分けて、変わらない額として入れておきます。
受け取り方は、老齢基礎年金と同じになる
付加年金は、老齢基礎年金と別に請求するものではありません。老齢基礎年金の受給権ができたときに支給されるので、受け取り始める時期も老齢基礎年金に合わせて決まります。
老齢基礎年金を受け取るには、保険料を納めた期間などが10年以上要ります。年金の受け取り方の全体は、年金はいくらもらえる?にまとめています。
繰上げると付加年金も減り、繰下げると増える
国民年金法では、老齢基礎年金を繰下げると、付加年金も同じ時期から支給され、同じ率で増えると決めています。繰上げたときも、同じ率で減ります。
日本年金機構の案内では、繰上げの減額率は1か月0.4%(昭和37年4月1日以前生まれは0.5%)、繰下げの増額率は1か月0.7%です。付加保険料を10年納めた場合で計算すると、次のようになります(例)。
- 65歳から受け取る:年24,000円。48,000円に届くのは2年
- 60歳0か月に繰上げる(昭和37年4月2日以後生まれ・24%減):年18,240円。48,000円に届くのは約2.6年
- 70歳0か月に繰下げる(42%増):年34,080円。48,000円に届くのは約1.4年
繰上げは取り消せず、ほかにも止まる給付があります。決める前の確かめ方は、年金の繰上げ受給と年金の繰下げ受給にまとめています。
受け取る前に亡くなったとき
付加年金は老齢基礎年金に上乗せされるものなので、受け取る前に亡くなると、納めた付加保険料は戻りません。65歳から受け取り始めて2年たたずに亡くなった場合も、納めた額には届きません。
一方で、死亡一時金には上乗せがあります。日本年金機構の案内では、第1号被保険者として納めた月数が36月以上ある人が年金を受けずに亡くなったとき、遺族に120,000円〜320,000円が支給され、付加保険料を納めた月数が36月以上あれば8,500円が加算されます。
同じく第1号被保険者の遺族に出る寡婦年金は、国民年金法で老齢基礎年金の式をもとに計算すると決まっていて、付加年金の分は入りません。遺族の年金の全体は遺族年金はいくら?にまとめています。
国民年金基金とは、同時に入れない
付加保険料と国民年金基金の掛金は、どちらか一方しか納められません。日本年金機構の年金用語集では、国民年金基金は付加年金を代行しているため、基金に入る人は付加保険料を納める必要がなくなると説明されています。
国民年金法でも、付加保険料を納めている人が国民年金基金の加入員になると、その日に付加保険料をやめる申し出をしたものとみなすと決めています。先に付加保険料を納めていても、基金に入れば自動で切り替わります。
それまでに納めた付加保険料は無駄にはならず、その月数の分の付加年金は老齢基礎年金に上乗せされます。国民年金基金の掛金の決まり方や、途中でやめられないことは、国民年金基金とはにまとめています。
iDeCoとは同時に入れるが、掛金の上限が下がる
付加保険料とiDeCo(個人型確定拠出年金)は、同時に納められます。ただし、確定拠出年金法施行令では、第1号被保険者のiDeCoの掛金の上限は、68,000円から付加保険料か国民年金基金の掛金を引いた額と決まっています。
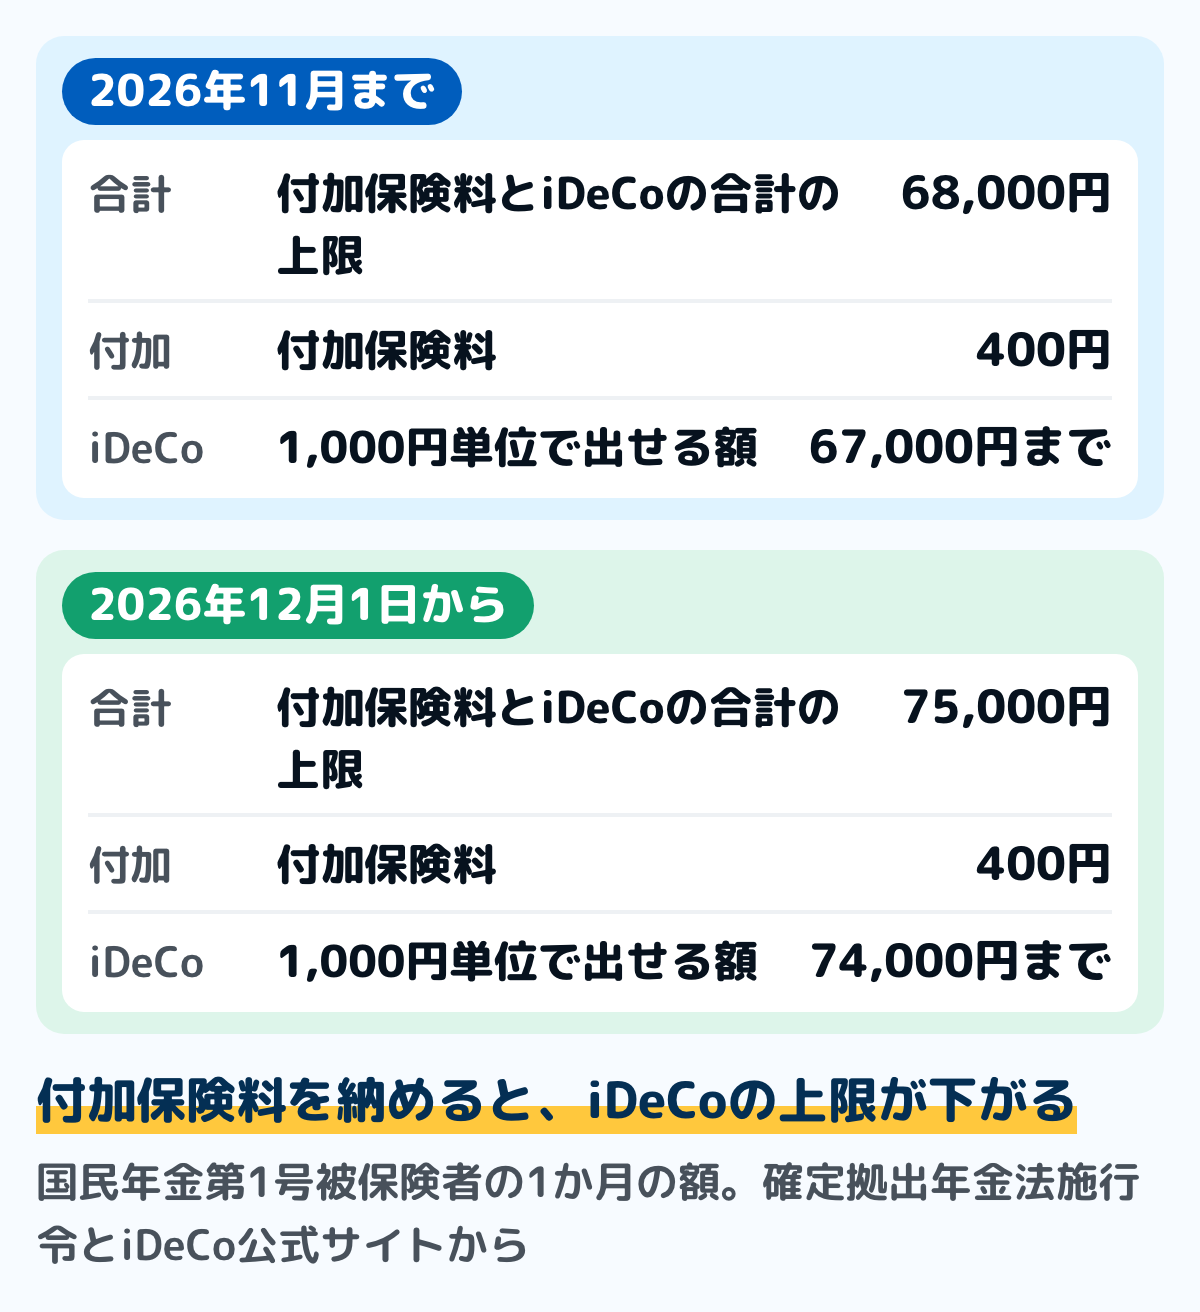
iDeCo公式サイトの案内では、iDeCoの掛金は1,000円単位で決めます。そのため、付加保険料を納めている人がiDeCoに出せるのは、68,000円から400円を引いた67,600円ではなく、1か月67,000円までです。
2026年12月1日から、合計の上限が75,000円になる
この上限は、国民年金基金令等の一部を改正する政令(令和7年政令第442号)で、2026年12月1日から75,000円に上がります。付加保険料を納めている人がiDeCoに出せる額は、1か月74,000円までになります。
iDeCoの掛金は、払った全額が小規模企業共済等掛金控除になります。控除のしくみと申告の書き方は、iDeCoの年末調整にまとめています。会社員や公務員を含む立場ごとの上限はiDeCoの掛金の上限にまとめています。
iDeCoに入れない人もいる
iDeCo公式サイトでは、農業者年金の被保険者と、国民年金保険料の免除を受けている人(一部免除を含む)は、iDeCoに入れないとされています。ただし、免除を受けていても、障害基礎年金を受けている人などは入れます。付加保険料を納めていても、この条件にあたると、同時には使えません。
保険料は、全額が社会保険料控除になる
付加保険料は国民年金の保険料なので、定額の保険料と同じく、1年に払った全額が社会保険料控除の対象です。所得税と、翌年度の住民税の計算で所得から差し引かれます。
1年12か月分を納めると4,800円です。所得税の税率が10%、住民税の所得割が10%の人なら、減る税は所得税480円と住民税480円で合わせて960円ほどになります(例・復興特別所得税は含めない)。
国税庁のNo.1130では、国民年金の保険料の社会保険料控除を受けるときは、払った額を証明する書類を添えるか見せる必要があります。家計簿の額と控除証明書の額を突き合わせるときは、付加保険料の分も足して比べます。書き方は社会保険料控除とはにまとめています。
申し込み方とやめ方
申し込みは、市区町村の窓口か年金事務所
付加保険料を納めたいときは、国民年金被保険者関係届書(申出書)を、市区役所・町村役場の国民年金の窓口か、近くの年金事務所に出します。日本年金機構は、マイナポータルからの電子申請も案内しています。
窓口では、基礎年金番号かマイナンバーが分かるものを求められます。持ち物は、出す先の市区町村のページか年金事務所で確かめておきます。
納められるのは、申し出た月の分から
付加保険料は、申し出た日の属する月の分から納めます。日本年金機構の例では、令和8年4月中に申し出た場合、4月分から納められ、3月分以前にさかのぼることはできません。
郵送で出したときは、送った日ではなく、市区町村や年金事務所が受け付けた日の月からになります。月の変わり目に郵送するなら、受け付けの日がどちらの月になるかに気をつけます。
納付期限と、まとめて納める前納
付加保険料の納付期限は、定額の保険料と同じく、その月の翌月末日です。期限を過ぎても、期限から2年間は納められます。
まとめて前納すると割引があります。日本年金機構の令和8年度の表では、付加保険料だけの前納額は次のとおりです。
- 2年前納:納付書・クレジットカード9,250円、口座振替9,220円(毎月納めた場合は9,600円)
- 1年前納:納付書・クレジットカード4,710円、口座振替4,700円(毎月なら4,800円)
- 6カ月前納:納付書・クレジットカード2,380円、口座振替2,370円(毎月なら2,400円)
やめたいときは、申し出た月の前月分から
付加保険料をやめるときも、同じ届書を市区町村の窓口か年金事務所に出します。申し出た月の前月の分から、納める人でなくなります。
やめても、それまでに納めた月数の分の付加年金は残ります。国民年金法では、すでに納めた月の分と前納した分は、やめる対象に入りません(国民年金基金に入った月以後の前納分を除く)。
家計簿での置き方
付加保険料は、国民年金保険料と同じ行にまとめると、定額の保険料の額と見分けがつかなくなります。紙でも表計算でも、次の手順で分けておけます。
ステップ1国民年金の行の下に、付加保険料の行を足す2分
家計簿の保険料の欄で、国民年金の行とは別に「付加保険料 400円」の行を作ります。納付書で一緒に払っても、書くときは2つに分けます。
分けておくと、年の終わりに控除証明書の額と合わせるとき、どちらの額がずれているかをすぐに見つけられます。1年で4,800円になっているかも、行を見るだけで分かります。
ステップ2納めた月数を、年に1回数えておく3分
12月か3月など、決めた月に、その年に付加保険料を納めた月数を数えて、家計簿の端に書き足します。月数に200円を掛けると、老後に増える年額が分かります。
ねんきん定期便でも、国民年金の納付の記録を確かめられます。見方はねんきん定期便の見方にまとめています。
ステップ3前納した年は、特別費として書く3分
2年前納や1年前納をした年は、その月だけ保険料の支出が大きくなります。毎月の支出と分けて、特別費の表に入れておくと、ほかの月と比べやすくなります。
家計簿の保険料の欄で、令和8年度の国民年金の額が17,920円か18,320円かを見てみてください。差の400円が付加保険料です。
迷いやすい場面
会社に勤めて、厚生年金に入った
会社員になって厚生年金に入ると、第2号被保険者になるので、付加保険料は納められなくなります。それまでに納めた月数の分の付加年金は、老齢基礎年金に上乗せされます。会社を辞めて第1号被保険者に戻ったときの付加保険料の扱いは、市区町村の窓口か年金事務所で確かめます。
所得が下がって、免除を申請したい
保険料の免除や納付猶予が認められると、その期間は付加保険料を納められません。免除の申請と付加保険料は、どちらかを選ぶことになります。
国民年金保険料そのものが払えないときの道は、国民年金の保険料が払えないときにまとめています。付加保険料より先に、定額の保険料を納めるか免除を受けるかを決めます。
60歳を過ぎて、任意加入している
60歳以上65歳未満で国民年金に任意加入している人も、付加保険料を納められます。任意加入は、老齢基礎年金を満額に近づけるための制度で、その間の付加保険料も付加年金に数えられます。
ただし、老齢基礎年金を繰上げて受け取っていると、任意加入はできません。任意加入の条件は、年金事務所で確かめます。任意加入の条件と増える額は国民年金の任意加入とはにまとめています。
よくある質問
Q付加年金は、いくらもらえますか
200円に付加保険料を納めた月数を掛けた年額です。10年(120か月)納めれば年24,000円、20歳から60歳まで40年納めれば年96,000円が、老齢基礎年金に上乗せされます。
受け取っている間はずっと同じ額で、物価や賃金による改定はありません。老齢基礎年金を繰上げ・繰下げすると、同じ率で減ったり増えたりします。
Q何年受け取れば、元が取れますか
65歳から受け取るなら、2年で納めた付加保険料と同じ額になります。何年納めた人でも、納めた額と増える年額の比は同じなので、2年です。
繰上げると年額が減るので、2年より長くかかります。繰下げると年額が増えるので、受け取り始めてからは2年より短くなります。
Q会社員や、会社員の妻・夫は入れますか
入れません。付加保険料を納められるのは、国民年金第1号被保険者と、65歳未満の任意加入被保険者です。会社員(第2号被保険者)と、その扶養に入っている配偶者(第3号被保険者)は、国民年金の保険料を自分で納める立場ではないので対象外です。
Q国民年金基金と付加年金は、両方入れますか
同時には入れません。国民年金基金は付加年金を代行しているので、基金に入ると付加保険料をやめたものとみなされます。先に付加保険料を納めていた月の分は、基金に入ったあとも付加年金として残ります。
Q付加年金とiDeCoは、両方使えますか
使えます。ただし、第1号被保険者のiDeCoの掛金は、付加保険料と合わせて68,000円が上限なので、iDeCoに出せるのは1か月67,000円までです。2026年12月1日からは合計の上限が75,000円になり、iDeCoに出せるのは74,000円までになります。
Q過去の分をさかのぼって納められますか
申し込む前の月の分は、さかのぼって納められません。付加保険料は、申し出た月の分からです。申し込んだあとの月で、納付期限を過ぎてしまった分は、期限から2年間は納められます。
Q付加年金のデメリットは何ですか
注意しておきたい点は、受け取る前に亡くなると納めた分は戻らないこと、物価が上がっても額が変わらないこと、繰上げると同じ率で減ることです。65歳から受け取り始めて2年たたずに亡くなった場合も、納めた額には届きません。
国民年金基金と同時に入れないことと、iDeCoと合わせた掛金の上限が400円分下がることも、決める前に確かめておきます。どちらも、ほかの制度と並べて選ぶときに効いてきます。
まとめ
- 付加年金は、国民年金第1号被保険者と65歳未満の任意加入被保険者が、月400円の付加保険料を足して納めると、老齢基礎年金に上乗せされる年金
- 増える額は「200円×付加保険料を納めた月数」の年額。65歳から受け取れば2年で納めた額に届く
- 物価スライドはなく、老齢基礎年金を繰上げると同じ率で減り、繰下げると同じ率で増える
- 保険料の免除や納付猶予を受けている間は納められない。産前産後の免除と、2026年10月からの育児免除の間は納められる
- 国民年金基金とは同時に入れない。iDeCoとは同時に入れるが、掛金は合わせて68,000円(2026年12月1日から75,000円)が上限
- 付加保険料は全額が社会保険料控除になる
- 申し込みは市区町村の窓口か年金事務所で、申し出た月の分から。さかのぼっては納められない
- 家計簿では、国民年金の行とは別に付加保険料の行を作り、納めた月数を年に1回数えておく
付加保険料を納めた月数を数えれば、老後に増える年額を自分で出せます。国民年金基金やiDeCoと並べて考えるときも、上限の400円を忘れずに比べられます。
この記事で参照した公的情報
- 付加年金(第1号被保険者・任意加入被保険者が付加保険料月額400円を納付・年金額は200円×付加保険料納付月数・申し込み先は市区町村役場・終身年金で物価スライドはない・国民年金基金の加入員は納付できない・申し込んだ月分から・納付期限から2年間は納められる)
- 付加保険料の納付(納付できる方・免除や猶予を受けている方と国民年金基金の加入員は納付できない・産前産後免除は納付できる・農業者年金の被保険者は納付しなければならない・iDeCoとは同時に加入できる・納付期限は翌月末日・提出書類と提出先・申出月から開始でさかのぼれない・やめる申出は前月から・40年納付で年96,000円の例)
- 国民年金保険料の前納(付加保険料の令和8年度の前納額=2年前納9,250円・1年前納4,710円・6カ月前納2,380円、口座振替は9,220円・4,700円・2,370円)
- 国民年金保険料の育児免除制度(令和8年10月から・子が1歳になるまで・育児免除期間中も付加保険料を納付できる)
- 死亡一時金(第1号被保険者として保険料を納めた月数が36月以上・120,000円〜320,000円・付加保険料を納めた月数が36月以上なら8,500円を加算)
- 年金の繰上げ受給(減額率は1か月0.4%・昭和37年4月1日以前生まれは0.5%)
- 年金の繰下げ受給(増額率は1か月0.7%・最大84%)
- 国民年金基金(付加年金を代行しているため、加入する方は付加保険料を納める必要がない・iDeCoと合算して月額68,000円まで)
- 窓口
- 日本年金機構(年金用語集)
- 確認日
- 確認先
- https://www.nenkin.go.jp/service/yougo/kagyo/kokunen-kikin.html
- iDeCoの加入資格・掛金(掛金は1,000円単位・農業者年金の被保険者と保険料を免除されている方は加入できない)
- 窓口
- 国民年金基金連合会(iDeCo公式サイト)
- 確認日
- 確認先
- https://www.ideco-koushiki.jp/guide/structure.html
- No.1130 社会保険料控除(国民年金の保険料・国民年金基金の掛金はその年に支払った全額・証明する書類を添付または提示)
- 国民年金法 第43条・第44条(付加年金の支給要件と額=200円×付加保険料の納付済月数)・第46条(繰下げ)・第50条(寡婦年金の額)・第52条の4第2項(死亡一時金の8,500円の加算)・第87条の2(付加保険料400円・国民年金基金の加入員を除く・申出の月から・加入員になったらやめたとみなす)・附則第9条の2第6項(繰上げ)/令和8年10月1日施行の版で第87条の2第2項に育児期間の免除(第88条の3)が加わる
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/334AC0000000141
- 確定拠出年金法施行令 第36条(個人型の拠出限度額:第1号加入者は68,000円から付加保険料か国民年金基金の掛金を引いた額/令和8年12月1日施行の版(令和7年政令第442号)で75,000円)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/413CO0000000248