生命保険料の平均は月いくら?|世帯は年35.3万円・月約2万9,400円、年齢別の早見と年収に占める割合で自分の家と比べる
 Move for People株式会社

生命保険に入っている2人以上の世帯が1年間に払う生命保険料は、生命保険文化センターの2024年度の調査で平均35.3万円です。12で割って月にすると約2万9,400円で、個人年金保険や共済の掛金も含んだ額です。
世帯の年収に占める割合は平均6.0%でした。年収600万円の世帯なら、6.0%は年36万円・月3万円にあたります。生命保険に入っている一人暮らしの人の平均は年14.4万円(月1万2,000円)で、こちらは下の節で別に並べます。
平均は「いくら払うのが正しいか」を示す数字ではありません。自分の家の年額を同じ数え方で出し、世帯主の年齢と年収の割合の2つで並べると、多いか少ないかの見当がつきます。
毎月の生命保険料が、ほかの家と比べて多いのか少ないのかが分かりません。何を足して、何と比べればよいのかにも迷います。
世帯の生命保険料の平均は年35.3万円(月約2万9,400円)
生命保険文化センター(公益財団法人)の「生命保険に関する全国実態調査」は、3年ごとに世帯の生命保険の入り方を調べています。2024年度の結果では、生命保険に入っている2人以上の世帯の年間払込保険料は平均35.3万円でした。
どんな世帯の、どう出した平均か
調べたのは全国の世帯員2人以上の一般世帯で、2024年4月から5月に調査員が訪ねて4,000世帯から回答を集めています。2人以上の世帯の89.2%が生命保険に入っていて、平均はこの入っている世帯だけで出しています。
保険料には、民間の生命保険会社の保険のほか、郵便局で扱う保険、農協や生協などの共済の掛金、個人年金保険も入ります。一時払や頭金で払った保険料は入りません。車や家の損害保険、健康保険や年金の保険料も入りません。
国の家計調査で見た保険料の1か月の平均は、入っていない世帯も含めて出していて、数え方が違います。家計調査の数字と並べ方は保険料の平均にあります。
年額の分かれ方
同じ調査の年額の幅ごとの割合は、多い順に「12万円から24万円未満」19.3%、「12万円未満」17.8%、「24万円から36万円未満」15.7%、「36万円から48万円未満」9.9%です。月に直すと、1万円未満から3万円未満までの世帯が半分を超えます。
平均は、額を小さい順に並べた真ん中の世帯の額とは別の数字です。月3万円より多いか少ないかだけでは、払いすぎかどうかは決められません。
前回の調査より減っている
2人以上の世帯の平均は、2012年41.6万円、2015年38.5万円、2018年38.2万円、2021年37.1万円と下がり、2024年は35.3万円でした。「37.1万円」は、前回の2021年度の調査の数字です。
世帯の加入件数は平均3.8件でした。民間の生命保険会社の保険だけで見ると平均35.4万円、生協などの共済だけで見ると8.4万円で、どこで入っているかでも額は大きく違います。
世帯主の年齢別の平均
同じ調査で、世帯主の年齢ごとの年間払込保険料の平均(2024年度)です。月の額は年額を12で割って、100円単位にしました。
| 世帯主の年齢 | 年額 | 月にすると |
|---|---|---|
| 29歳以下 | 32.2万円 | 約2万6,800円 |
| 30〜34歳 | 29.8万円 | 約2万4,800円 |
| 35〜39歳 | 31.2万円 | 約2万6,000円 |
| 40〜44歳 | 37.4万円 | 約3万1,200円 |
| 45〜49歳 | 36.8万円 | 約3万700円 |
| 50〜54歳 | 38.2万円 | 約3万1,800円 |
| 55〜59歳 | 40.7万円 | 約3万3,900円 |
| 60〜64歳 | 34.3万円 | 約2万8,600円 |
| 65〜69歳 | 35.4万円 | 約2万9,500円 |
| 70〜74歳 | 34.5万円 | 約2万8,800円 |
| 75〜79歳 | 30.8万円 | 約2万5,700円 |
| 80〜84歳 | 28.2万円 | 約2万3,500円 |
いちばん高いのは55〜59歳の40.7万円で、40代から50代は年36.8万円から40.7万円の間です。60代から下がり、80〜84歳は28.2万円です。85歳以上は回答した世帯が30に届かないので、表に入れていません。
29歳以下は前回の2021年度が21.5万円で、今回は32.2万円と大きく動きました。この年齢の世帯は回答全体の2.6%と少ないので、1回の調査の数字だけで比べないほうが確かです。
年収に占める割合は平均6.0%
生命保険に入っている2人以上の世帯で、年間払込保険料が世帯の年収(税込み)に占める割合は、平均6.0%でした。2012年は8.0%、2021年は6.7%で、こちらも下がっています。
6.0%は、世帯ごとに「保険料÷年収」を出してから平均した数字です。この6.0%をいくつかの年収に当てはめて計算すると、次の額になります。
| 世帯の年収(税込み) | 6.0%にあたる年額 | 月にすると |
|---|---|---|
| 300万円 | 18万円 | 1万5,000円 |
| 400万円 | 24万円 | 2万円 |
| 500万円 | 30万円 | 2万5,000円 |
| 600万円 | 36万円 | 3万円 |
| 800万円 | 48万円 | 4万円 |
| 1,000万円 | 60万円 | 5万円 |
この表は計算した額で、調査が年収ごとに示した保険料の額ではありません。割合は、家族の年収を合わせた世帯の年収(税込み)で割って出します。手取りで割ると割合は大きく出るので、平均の6.0%とは並べられません。
一人暮らしの人と、1人あたりの平均
2024年度の調査には、一人暮らしの人(単身世帯)を調べた編もあります。20〜79歳の2,200人へのインターネット調査で、生命保険に入っている人は45.6%でした。
単身世帯の生命保険に入っている人の年間払込保険料は、平均14.4万円です。月にすると1万2,000円で、年額は「12万円未満」が44.1%でした。単身世帯の年間払込保険料が年収に占める割合は、平均5.3%です。
1人あたりの額は、別の「生活保障に関する調査」(2025年度)でも出ています。保険料を払っている人の年間払込保険料は平均17.1万円で、男性19.6万円、女性15.4万円でした。2人以上の世帯の中で見ると、世帯主の分は平均21.4万円、配偶者の分は14.1万円です。
夫婦や子どもがいる家は2人以上の世帯の数字と、一人暮らしの人は単身世帯の数字と並べます。一人暮らしの家計の全体は一人暮らしの家計簿のつけ方にあります。
自分の家の生命保険料を出して比べる
平均と並べる前に、自分の家の生命保険料を、調査と同じ範囲で1年分にそろえます。範囲がずれたまま比べると、多い・少ないの答えが逆になることがあります。
入れるもの・入れないもの
- 入れる:家族全員の死亡保険・医療保険・がん保険・終身保険・養老保険・学資保険・個人年金保険、農協や生協などの共済の掛金、勤め先で入る団体保険のうち自分で払う分
- 入れない:車の保険・火災保険などの損害保険、健康保険・年金・介護保険などの社会保険料、一時払で払った保険料
年額の出し方
年額は「月払いの額×12+半年払いの額×2+年払いの額」で出します。夫婦で別々に払っている保険も、子どもの学資保険も、家族の分は全部足します。
額は、保険会社から届く契約内容のお知らせか保険証券、口座やカードの明細で確かめます。年末調整や確定申告のために届く生命保険料控除の証明書には、その年に払った保険料の額が書かれています。
割合は「年額÷世帯の年収(税込み)×100」で出し、平均の6.0%と並べます。世帯主の年齢の表とも並べて、両方で離れているかを見ます。
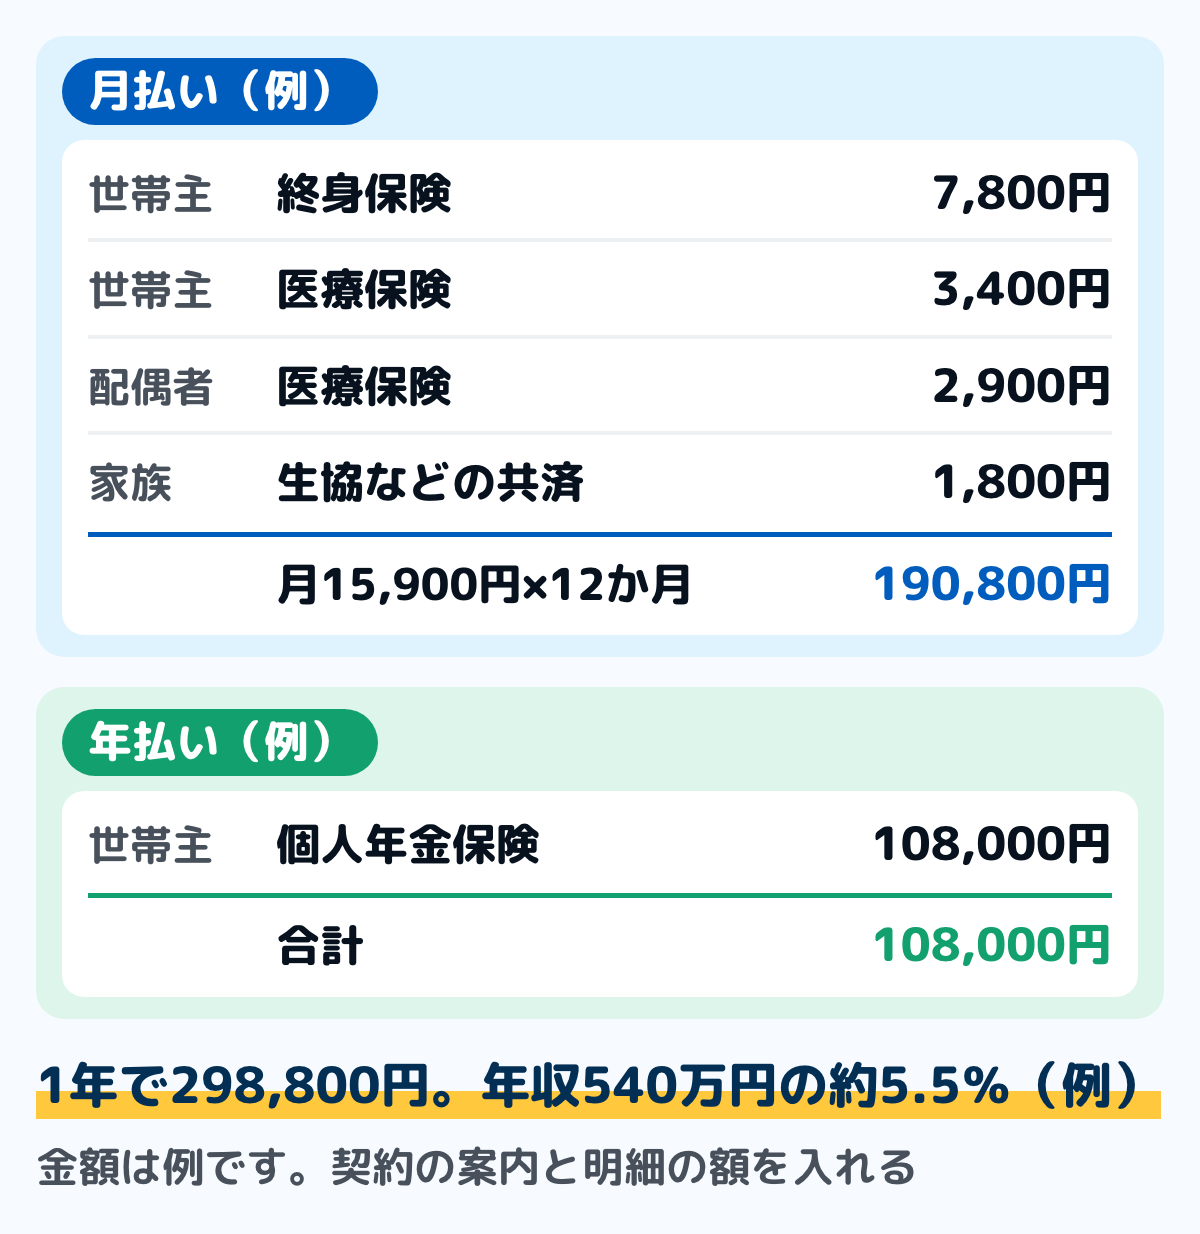
図は、世帯主が42歳、世帯の年収が540万円の家を置いた例です。月払いが4本で月15,900円、12か月で190,800円に、年払いの個人年金保険108,000円を足すと、年298,800円(約29.9万円)になります。
年収540万円で割ると約5.5%で、平均の6.0%より少し低めです。40〜44歳の平均37.4万円と比べても低めなので、この例の家は、年齢で見ても年収で見ても平均より少ない側にいます。
平均と離れているときに確かめること
平均より多くても少なくても、それだけで保険を減らしたり増やしたりする理由にはなりません。離れていたら、何にいくら払っているかを1本ずつ並べ、次の点を確かめます。
同じ保障が重なっていないか
終身保険に付けた医療の特約と、単独で入った医療保険のように、同じ入院や手術に備える保障が2つ以上ある場合があります。重なっていても給付は受けられますが、その分の保険料も払っています。
家族の分も並べると、夫婦で同じ種類の保険に別々の会社で入っている、子どもが独立したあとも子どものための保障が残っている、といったことが見えます。何が重なっているかは、契約の案内の保障の欄で確かめます。
公的な保障で足りる分はないか
健康保険には、1か月の医療費の自己負担に上限を設ける高額療養費制度があります。上限の額は高額療養費制度はいくらから?で、年収ごとに確かめられます。
亡くなったときには、条件に合えば家族に遺族年金が出ます。民間の保険で備える額は、公的な保障で出る分を差し引いて考えます。遺族年金の額は遺族年金はいくら?にあります。
更新で保険料が上がる契約はないか
保険期間が決まっている定期保険や特約は、期間が終わると自動で更新される契約があります。同じ保障のまま更新すると、そのときの年齢で保険料を計算し直すため、保険料が上がる場合があります。
保険料を払い込む期間がいつまでか、更新がいつかも、契約の案内に書かれています。年払いの保険料や、更新で上がる月がある家は、家計簿の予定に入れておくと慌てずに済みます。
貯める目的の保険が入っていないか
終身保険・養老保険・学資保険・個人年金保険のように、解約や満期でお金が戻る保険は、保険料に貯める分が入っていて、掛け捨ての保険より保険料が高くなります。平均より多い家は、この分がどれだけあるかを分けて見ます。
貯める分を途中でやめると、払った額より戻る額が少ない場合があります。やめ方と戻る額の確かめ方は個人年金保険の解約は元本割れする?と学資保険が払えないときは解約しかない?にあります。
払うのが苦しいとき・相談したいとき
保険料の引き落としが遅れそうなときは、まず契約している保険会社の窓口に連絡します。払込の猶予期間や、保険料を払わずに保障を続ける方法があるかを聞けます。扱いは生命保険料が払えない・遅れたらにあります。
契約の中身や勧められた見直しについて、保険会社とは別のところに聞きたいときは、生命保険協会の生命保険相談所が相談や照会を受け付けています。受付は平日の9時から17時で、全国50か所に連絡所があります。
支払った生命保険料は、所得税と住民税の生命保険料控除の対象になる場合があります。控除の額の計算は生命保険料控除はいくら?にあります。
まとめ
- 生命保険に入っている2人以上の世帯の年間払込保険料は、2024年度の調査で平均35.3万円、月約2万9,400円。個人年金保険と共済を含み、入っていない世帯は含まない
- 世帯主の年齢別では55〜59歳が40.7万円でいちばん高く、40代から50代は年36.8万円から40.7万円
- 年収に占める割合は平均6.0%。世帯ごとの割合の平均で、払うべき額の目安ではない
- 一人暮らしの人(単身世帯)は平均14.4万円、年収に占める割合は5.3%
- 自分の家の年額は「月払い×12+半年払い×2+年払い」で、家族全員の分を足して出す。損害保険と社会保険料は入れない
- 平均と離れていたら、保障の重なり・公的な保障・更新・貯める分の4つを契約の案内で確かめる
この記事で参照した公的情報
- 2024(令和6)年度 生命保険に関する全国実態調査<速報版>(2人以上の世帯:調査対象は世帯員2人以上の一般世帯・全国400地点・層化二段無作為抽出・訪問留置・2024年4月5日〜5月26日・回収4,000/世帯加入率(全生保)89.2%・世帯加入件数3.8件・世帯年間払込保険料(全生保・個人年金保険を含む・加入世帯の平均)35.3万円(前回37.1万円、2012年41.6万円・2015年38.5万円・2018年38.2万円)・民保35.4万円・県民共済・生協等8.4万円・世帯主年齢別(図表Ⅰ-22)・世帯主21.4万円・配偶者14.1万円・世帯年間払込保険料対世帯年収比率6.0%(各世帯の比率の平均)・世帯年収の平均669万円(税込み)/単身世帯:20〜79歳の男女個人・インターネット調査・2024年4月5日〜9日・回収2,200・加入率45.6%・年間払込保険料14.4万円・年間払込保険料対年収比率5.3%・年収の平均349万円)
- 窓口
- 公益財団法人 生命保険文化センター
- 確認日
- 確認先
- https://www.jili.or.jp/files/research/zenkokujittai/pdf/r6/2024sokuhou.pdf
- 生命保険の保険料は年間どれくらい払っている?(「生活保障に関する調査」2025年度=個人の年間払込保険料は平均17.1万円・男性19.6万円・女性15.4万円/「生命保険に関する全国実態調査」2024年度=2人以上世帯は平均35.3万円・分布は12万円から24万円未満19.3%・12万円未満17.8%・24万円から36万円未満15.7%・36万円から48万円未満9.9%/保険料を払っている人・世帯の平均で一時払や頭金は除く)
- 窓口
- 公益財団法人 生命保険文化センター
- 確認日
- 確認先
- https://www.jili.or.jp/lifeplan/houseeconomy/847.html
- 生命保険に関する全国実態調査(調査の一覧・3年ごとの調査)
- 窓口
- 公益財団法人 生命保険文化センター
- 確認日
- 確認先
- https://www.jili.or.jp/research/report/zenkokujittai.html
- タックスアンサー No.1140 生命保険料控除(支払金額や控除を受けられることを証明する書類)
- 生命保険相談所(生命保険に関する相談・照会・苦情の受付・平日9時〜17時・全国50か所の連絡所)
- 窓口
- 生命保険協会
- 確認日
- 確認先
- https://www.seiho.or.jp/contact/about/

