教育資金の貯め方|大学の入学の年から逆算する毎月の額と、児童手当・先取り・置き場所の決まり
 Move for People株式会社
教育資金を貯めるときに先に決めるのは、いつまでにいくら要るかと、毎月どこから取り分けるかです。額と時期が決まれば、毎月の額は割り算で出せます。
この記事では、大学の入学の年に要る額を公的な調査で確かめ、目標から毎月の額を逆算する例を置きます。児童手当の分け方、給料日の先取り、置き場所ごとの国の決まり、祖父母からの援助の注意、家計簿での管理の手順もまとめます。
教育資金を、どこから、毎月いくらずつ貯めればよいのか分かりません。いつまでに貯め終えればよいのかも決められずにいます。
教育資金は「いつ・いくら」から決める
教育費は、子どもが生まれてから大学を出るまで毎年かかります。そのうち、高校までの学校の費用は毎月の家計から払い、まとまったお金が要る大学の分を前もって貯める、という分け方があります。
高校までの学校の費用は、文部科学省の令和5年度の調査で、幼稚園から高校まですべて公立なら15年間で6,140,466円です。1年ごとの額と私立の場合は、子どもの教育費の平均にまとめています。
大学の4年間に要る額
日本政策金融公庫の令和3年度の調査では、大学の入学費用と在学費用を足した4年間の額は、国公立で481.2万円、私立文系で689.8万円、私立理系で821.6万円です。この在学費用は授業料だけの額ではなく、通学費や、塾・おけいこごとに払ったお金も含んだ額です。
下宿などで自宅を離れるなら、1年の仕送りの平均95.8万円と、住まいを用意する費用の平均38.7万円(敷金や家財道具など)が別にかかっています。4年分の仕送りに住まいを用意する費用を加えると、421.9万円です。
入学の年に払う額
4年分を入学前にすべてそろえるかどうかは、家庭によって決め方が違います。少なくとも入学の年には、入学費用と1年目の在学費用が重なります。
同じ調査の額で足すと、入学の年は国公立で170.7万円、私立文系で233.8万円、私立理系で272.0万円です。入学費用には、受験の費用と、入学しなかった学校に納めたお金も入っています。
0歳から大学卒業までの子育て費用の全体は、子育て費用の総額にまとめています。同じ記事に、中学までの暮らしの費用と高校・大学の費用をつなぐときの見方も書いています。
毎月の額は、目標から逆算する
目標の額から、児童手当など別に入るお金を引き、貯める月数で割ると、毎月の額が出ます。ここでは、私立文系の大学に自宅から通う場合を例に置きます。
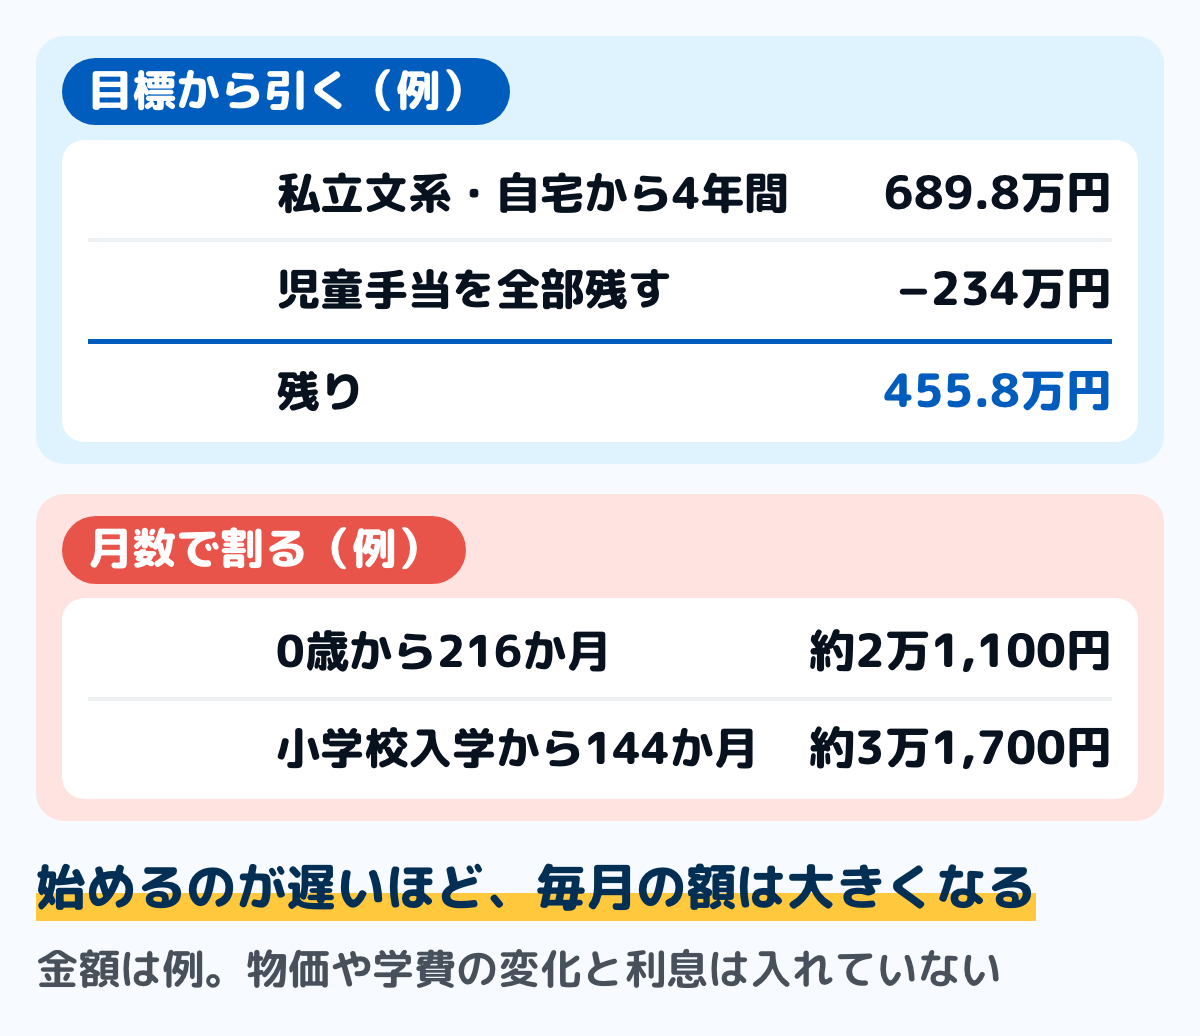
- 目標:私立文系・自宅から通う4年間の689.8万円
- 児童手当:第1子・3月生まれで高校生年代の終わりまで全部残した場合の234万円
- 残り:689.8万円−234万円=455.8万円
0歳から大学入学までの18年(216か月)で貯めると、455.8万円÷216で毎月約2万1,100円です。小学校に入る年から12年(144か月)で貯めると、毎月約3万1,700円です。
この例は、物価や学費の変化、預金の利息を入れていません。自分の家の目標は、進む予定の学校の案内の額や、自宅外かどうかで置き換えます。
目標を、入学の年とその後に分ける
入学の年に払う分と、2年目から4年目に払う分を分けて考える方法もあります。入学の年の分は入学前までに貯め、2年目からの分は、その年の家計からどれだけ払えるかを見て、足りない分を貯めておきます。
たとえば国公立なら、入学の年の170.7万円を先に貯め、2年目から4年目の在学費用(1年103.5万円)の払い方は、そのときの家計の残りを見て決めます。家計の残りが少ない年が分かっていれば、その分も目標に足しておきます。
児童手当は、受け取ったら分けておく
児童手当は、0歳から高校生年代の終わりまで受け取れます。1人あたりの月の額は、3歳未満が15,000円、3歳から高校生年代までが10,000円で、第3子以降は30,000円です。
支給は偶数月で、前の月までの2か月分がまとめて入ります。受け取る口座は請求した人の名義の口座で、こども家庭庁の案内では、申請のときに請求者名義の口座が分かるものを添えます。
生活費の口座と混ざらないようにする
児童手当を教育資金に回すなら、振り込まれた月に、教育資金用の口座へ移しておきます。生活費の口座に残したままだと、毎月の支払いと区別がつきにくくなります。
全部を残した場合の総額は、生まれた月などで変わり、第1子の例で234万円から245万円です。計算の前提は児童手当はいくら?にあります。
給料日に、先に移しておく
毎月の額が決まったら、給料が入った日に、その額を教育資金用の口座へ移します。残ったお金で暮らす形にすると、貯める額が月ごとにぶれにくくなります。
銀行の自動の振替や、毎月決まった日に積み立てる定期預金を使うと、移す手間が要りません。額の決め方と移す手順は、先取り貯金のやり方にまとめています。
勤め先に財形貯蓄があるとき
勤め先が財形貯蓄の制度を導入していれば、給与から天引きで積み立てる方法もあります。3つの種類のうち一般財形貯蓄は使い道を限らず、教育の資金にも使えます。
勤労者退職金共済機構の案内では、一般財形貯蓄は3年以上積み立てる契約で、貯蓄を始めてから1年たてば払い出せます。住宅と年金の財形にある利子等の非課税の優遇は、一般財形貯蓄にはありません。
置き場所ごとの決まり
教育資金を置く場所は、使う時期と、減ってもよいかどうかで家庭が決めます。この記事では商品の良し悪しは比べず、国が決めているしくみだけを書きます。
預金は、1つの金融機関で元本1,000万円まで保護される
金融庁の案内では、定期預金や利息の付く普通預金は、預金者1人あたり1つの金融機関ごとに合わせて、元本1,000万円までと破綻日までの利息が保護されます。利息の付かない普通預金などの決済用預金は、全額が保護されます。
預金は、預けた元本が値動きで減ることのない置き場所です。一方で、物価が上がると、同じ額で払える分は少なくなります。
NISAは、利益に税がかからない投資の口座
NISAは、口座の中で買った株式などから出た利益に税がかからない制度です。つみたて投資枠は年120万円、成長投資枠は年240万円で、生涯の非課税保有限度額は1,800万円(うち成長投資枠は1,200万円)です。
金融庁の資産形成の頁では、株式などの運用商品は預貯金より高いリターンを期待できる一方、元本割れのおそれもあるとしています。使う時期が近い教育資金を置くかどうかは、その時期に額が減っていても払えるかで考えます。
2027年1月からは、18歳未満も、つみたて投資枠を使える
租税特別措置法の改正(令和8年法律第12号・施行前)で、2027年1月1日から、その年の1月1日に18歳未満の子と、その年に生まれた子も、つみたて投資枠を使えるようになります。18歳未満の子の分は子ども本人の口座で、1年60万円、合わせて600万円までです。
18歳になる年(その年の3月31日に18歳)の前の年までは、原則として払い出せません。12歳になる年(3月31日に12歳)からは、子ども本人の教育費や生活費に充てる場合に、書類を出して払い出せます。
この改正はまだ施行の前で、口座を開く手続きや必要な書類は、法律の下の政令や省令、金融庁の案内で決まります。使うかどうかを考えるときは、施行の時期の金融庁の案内で確かめてください。
保険で貯める方法もある
保険料を払い込み、決めた時期にお金を受け取る保険で教育資金を準備する方法もあります。受け取る時期や額、途中でやめたときに戻るお金は、商品ごとに違います。
この記事では、保険の商品を比べたり勧めたりはしません。入るかどうかを考えるときは、払い込む総額と受け取る額、途中でやめたときの額を、契約の前の書面で並べて確かめます。
家計簿では、口座どうしの移し替えや、NISAへの入金は、支出ではなく置き場所が変わっただけとして書きます。書き方は家計簿の貯金の書き方にまとめています。
祖父母からの援助は、必要なときに直接
国税庁の No.4405 では、親や祖父母などの扶養義務者から教育費に充てるために受け取ったお金で、通常必要と認められるものには、贈与税がかかりません。教育費には、学費や教材費、文具費などが入ります。
ただし、税がかからないのは、教育費として必要なときに、その都度直接充てるものだけです。教育費の名目で受け取っても、預金したり、株式などを買うお金に充てたりすると、贈与税がかかるとされています。
先にまとめて受け取って貯めるとき
前もってまとめて受け取り、教育資金として貯めておく場合は、ふつうの贈与として扱われます。暦年課税の基礎控除は受け取る人ごとに1年110万円で、これを超えた分に贈与税がかかります。
教育資金の一括贈与の非課税は、令和8年3月31日で終わりました。口座を持っている人の手続きと、これからの渡し方は、教育資金の一括贈与の記事にまとめています。
足りないときの、公的な道
貯めた額で足りないときは、公的な支援と借りる道を先に確かめます。小学校から大学まで、所得などの条件で使える制度があります。
- 小・中学校の学用品費など:市区町村の就学援助。対象になる所得の目安は市区町村ごとに違う
- 高校の授業料:高等学校等就学支援金。令和8年4月1日施行の改正で所得制限がなくなった
- 大学などの学費:高等教育の修学支援新制度(授業料・入学金の減免と、返済の要らない給付型奨学金)
- 日本学生支援機構の奨学金:返済が要らない給付型と、返済が要る貸与型がある
- 国の教育ローン:日本政策金融公庫が保護者に貸す。子ども1人につき上限350万円、一定の要件に当たれば450万円
日本政策金融公庫の令和3年度の調査では、教育費の出し方として、教育費以外の支出を削る(節約)が28.6%、子どものアルバイトが21.5%、奨学金が19.2%でした。制度ごとの条件は、それぞれの記事にまとめています。
家計簿で教育資金を管理する手順
教育資金は、貯める期間が長く、途中で目標が変わることもあります。紙でも表計算でも、次の手順で管理できます。
ステップ1目標の額と払う年を、年の表に書く10分
子どもごとに、入学の年と、大学の4年間に払う額を年の表に書きます。入学の年の分と、毎年くり返す在学費用の分を、別の行にしておきます。
進む学校が決まっていない間は、国公立と私立の2通りで書いておく方法があります。どちらに決まっても、差の分がいつ要るかが先に分かります。
ステップ2子どもごとに、教育資金の置き場所を決める5分
教育資金用の口座を生活費の口座と分け、子どもが2人以上なら、子どもごとに行か口座を分けます。口座を役割で分ける考え方は、口座の使い分けにあります。
ステップ3給料日と児童手当の月に、移動として書く3分
給料日に移した額と、児童手当から移した額を、どちらも口座から口座への移動として書きます。支出に入れないので、毎月の生活費の合計は変わりません。
児童手当そのものは、受け取った月に収入の行に書きます。何から移したお金かが分かるように、移動の行に「給料から」「児童手当から」と添えておきます。
ステップ4年に1回、残高と目標を比べる10分
年に1回、教育資金の残高を、その年までに貯まっているはずの額と比べます。足りなければ、残りの月数で割り直して、毎月の額を直します。
子どもの進路の話が出たときや、収入が変わった年も、目標と毎月の額を見直します。直した額は、次の給料日から移す額に反映させます。
ステップ5払った月は、教育費として書く3分
入学金や授業料を教育資金の口座から払った月は、その額を教育費の支出として書きます。貯めていた間は移動、払った月に支出、と分けておくと、1年の教育費の合計が正しく出ます。
毎月の額は、目標と月数が決まれば割り算で出ます。年に1回の見直しで額を直していけば、途中で目標が変わっても追いつけます。
迷いやすい場面
子どもが2人以上いる
子どもごとに目標の額と入学の年を分けて書くと、入学の年が重なる年が分かります。児童手当は、第3子以降は月30,000円で、上の子を数える決まりは児童手当はいくら?にあります。
途中から貯め始める
貯め始めが遅いほど、残りの月数が少なくなり、毎月の額は大きくなります。先に入学の年の分だけを目標にし、2年目からの分は在学中の家計と、奨学金などの公的な道で考える方法もあります。
貯めたお金を、生活費に使ってしまった
教育資金の口座から生活費に戻したときは、その額を口座から口座への移動として書きます。どの月にいくら戻したかが残るので、あとで埋め戻す額が分かります。
戻した月が続くときは、毎月の額が家計に合っていない場合があります。ステップ4と同じように、残りの月数で割り直して額を決め直します。
よくある質問
Q教育資金は、いくら貯めればよいですか
日本政策金融公庫の令和3年度の調査では、大学の4年間は国公立で481.2万円、私立文系で689.8万円、私立理系で821.6万円です。入学の年だけなら、国公立170.7万円、私立文系233.8万円、私立理系272.0万円です。
自宅を離れて通うなら、仕送りの4年分と始める費用で421.9万円が加わります。どの額を目標にするかは、進む学校の見通しで決めます。
Qいつから貯め始めればよいですか
この記事で見た国の資料には、始める時期の決まりは示されていません。同じ目標でも、貯める月数が長いほど毎月の額は小さくなり、この記事の例では、0歳からなら毎月約2万1,100円、小学校入学からなら毎月約3万1,700円です。
Q児童手当を全部残せば足りますか
児童手当を高校生年代の終わりまで全部残すと、第1子の例で234万円から245万円です。国公立大学の4年間の481.2万円には足りず、残りを毎月の先取りなどで貯めます。
Q預金とNISAは、どちらで貯めればよいですか
この記事では、どちらがよいかは決めません。預金は、1つの金融機関で元本1,000万円と利息まで保護されます。
NISAは利益に税がかからない一方、元本割れのおそれもあると金融庁は案内しています。使う時期に額が減っていても払えるかで、家庭ごとに置き場所を分けます。
Q祖父母からもらったお金を貯めておくと、贈与税はかかりますか
教育費として必要なときに直接充てるお金には、贈与税はかかりません。国税庁の No.4405 では、教育費の名目で受け取っても、預金した場合には贈与税がかかるとされています。
前もってまとめて受け取る場合は、ふつうの贈与として1年110万円の基礎控除を超えた分に贈与税がかかります。迷うときは税務署に確かめてください。
まとめ
- 教育資金は、いつまでにいくら要るかを先に決める。高校までは毎月の家計から、大学の分を前もって貯める分け方がある
- 大学の4年間は、国公立481.2万円・私立文系689.8万円・私立理系821.6万円(日本政策金融公庫・令和3年度)。入学の年は国公立170.7万円・私立文系233.8万円
- 毎月の額は、目標から児童手当などを引き、貯める月数で割って出す
- 児童手当は、振り込まれた月に教育資金用の口座へ移し、移動として書く
- 給料日に先取りで移す。勤め先に財形貯蓄があれば、一般財形貯蓄で天引きする方法もある
- 預金は1つの金融機関で元本1,000万円と利息まで保護、NISAは利益に税がかからない一方で元本割れのおそれもある。2027年1月からは18歳未満も年60万円までつみたて投資枠を使える
- 祖父母からの援助は、必要なときに直接払えば贈与税はかからない。預金すると贈与税の対象になる
目標と月数を決めれば、毎月の額ははっきりします。移動として記録しておけば、生活費と混ざらずに教育資金の残高を追えます。
この記事で参照した公的情報
- 令和3年度「教育費負担の実態調査結果」(大学の入学費用=国公立67.2万円・私立文系81.8万円・私立理系88.8万円/1年間の在学費用=国公立103.5万円・私立文系152.0万円・私立理系183.2万円/自宅外通学者への仕送り年95.8万円・自宅外通学を始めるための費用38.7万円/教育費の捻出方法/インターネット調査・有効回答4,700人)
- 窓口
- 日本政策金融公庫
- 確認日
- 確認先
- https://www.jfc.go.jp/n/findings/pdf/kyouikuhi_chousa_k_r03.pdf
- 令和5年度子供の学習費調査結果のポイント(訂正版・表2 幼稚園3歳から高等学校第3学年までの15年間の学習費総額=すべて公立6,140,466円)(令和8年1月16日)
- 児童手当制度のご案内(支給額・偶数月に前月分までの2か月分を支給・認定請求に請求者名義の口座が分かるものを添える・申請した月の翌月分から)
- 財形貯蓄制度(給与からの天引き・一般財形貯蓄は使い道を限らず、貯蓄開始から1年経てば払い出せる・積立期間は一般財形貯蓄が3年以上・一般財形貯蓄には利子等非課税の優遇は無い・勤め先が制度を導入していることが前提)
- 窓口
- 独立行政法人勤労者退職金共済機構 勤労者財産形成事業本部
- 確認日
- 確認先
- https://www.zaikei.taisyokukin.go.jp/service/save/index.php
- 預金保険制度(決済用預金は全額保護・定期預金や利息の付く普通預金等は預金者1人当たり1金融機関ごとに合算して元本1,000万円までと破綻日までの利息等を保護)
- NISAを知る(運用益が非課税・つみたて投資枠 年120万円・成長投資枠 年240万円・非課税保有限度額1,800万円・非課税保有期間は無期限・利用する年の1月1日時点で18歳以上)
- 資産形成の基本(株式や投資信託などの運用商品は元本割れのおそれもある)
- 租税特別措置法 第37条の14(所得税法等の一部を改正する法律(令和8年法律第12号・令和8年3月31日公布)による令和9年1月1日施行の版:その年1月1日に18歳未満の年と出生した年に設ける未成年者特定累積投資勘定は年60万円・合計600万円まで、3月31日に18歳である年の前年までは原則として払い出せず、3月31日に12歳である年からは本人の教育費又は生活費に充てるための払い出しを書類を出して行える)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332AC0000000026/20270101_508AC0000000012
- No.4405 贈与税がかからない場合(扶養義務者から生活費や教育費に充てるために取得した財産で通常必要と認められるもの・必要な都度直接充てるものに限る・預金したり株式などの買入資金に充てると贈与税がかかる)(令和8年4月1日現在法令等)
- No.4402 贈与税がかかる場合(暦年課税)(基礎控除額110万円)
- 奨学金制度の種類と概要(貸与型=返済必要・給付型=返済不要)
- 窓口
- 日本学生支援機構
- 確認日
- 確認先
- https://www.jasso.go.jp/shogakukin/about/index.html
- 教育一般貸付(国の教育ローン)(お子さま1人につき上限350万円・一定の要件に該当する場合は上限450万円)
- 窓口
- 日本政策金融公庫
- 確認日
- 確認先
- https://www.jfc.go.jp/n/finance/search/ippan.html
- 高校生等への修学支援(高等学校等就学支援金の支給に関する法律の一部を改正する法律・令和8年4月1日施行・所得制限の撤廃)
- 高等教育の修学支援新制度(授業料等の減免と給付型奨学金)
- 窓口
- 文部科学省
- 確認日
- 確認先
- https://www.mext.go.jp/a_menu/koutou/hutankeigen/