子育て費用の総額はいくら?|中学卒業までの16年で約1,900万円(内閣府)、大学卒業までを足すときの見方
 Move for People株式会社
子どもを1人育てるお金の総額は、1つの国の調査では0歳から大学卒業までを通して見られません。国の資料は、中学までの暮らし全体の費用、高校までの学校の費用、大学の費用の3つに分かれています。
この記事では、3つの調査の原文から額を写し、つなぐときに同じお金を二重に数えない見方をまとめます。調査のあとに変わった制度と、家計簿で自分の家の総額を見積もる手順も書きます。
子ども1人に、大学まで全部でいくらかかるのか見当がつきません。食費や服まで入れた額を、どの数字で見ればよいのかも分かりません。
子育て費用の総額は、3つの調査をつないで見る
子育て費用の総額を見るときに使える国の資料は、次の3つです。調べた年も、数えているお金の範囲も違います。
- 0歳から中学3年まで:内閣府「インターネットによる子育て費用に関する調査」(平成21年度)。食費や服、保育、学校、塾、旅行まで、子どものために使ったお金の全体
- 幼稚園から高校まで:文部科学省「子供の学習費調査」(令和5年度)。学校の費用、給食費、塾や習い事の費用
- 大学など:日本政策金融公庫「教育費負担の実態調査」(令和3年度)。入学の費用と、1年間の在学の費用
内閣府の調査の対象は第1子が0歳から中学3年の世帯で、高校生以上の額は示されていません。高校と大学は学校や塾などの費用を数える調査なので、食費などの暮らしの費用は別に考えます。
0歳から中学3年までは、16年で約1,900万円
内閣府の調査は、2009年11月の1か月に子どものために払ったお金を費目ごとに記録してもらい、1年の額に直したものです。全国の11,145世帯が答えていて、額は第1子1人あたりの平均です。
年齢ごとの1年の額を、0歳から中学3年まで16年分足すと18,995,250円です。0歳から6歳までの7年で7,364,460円、小学校の6年で6,959,594円、中学校の3年で4,671,196円です。
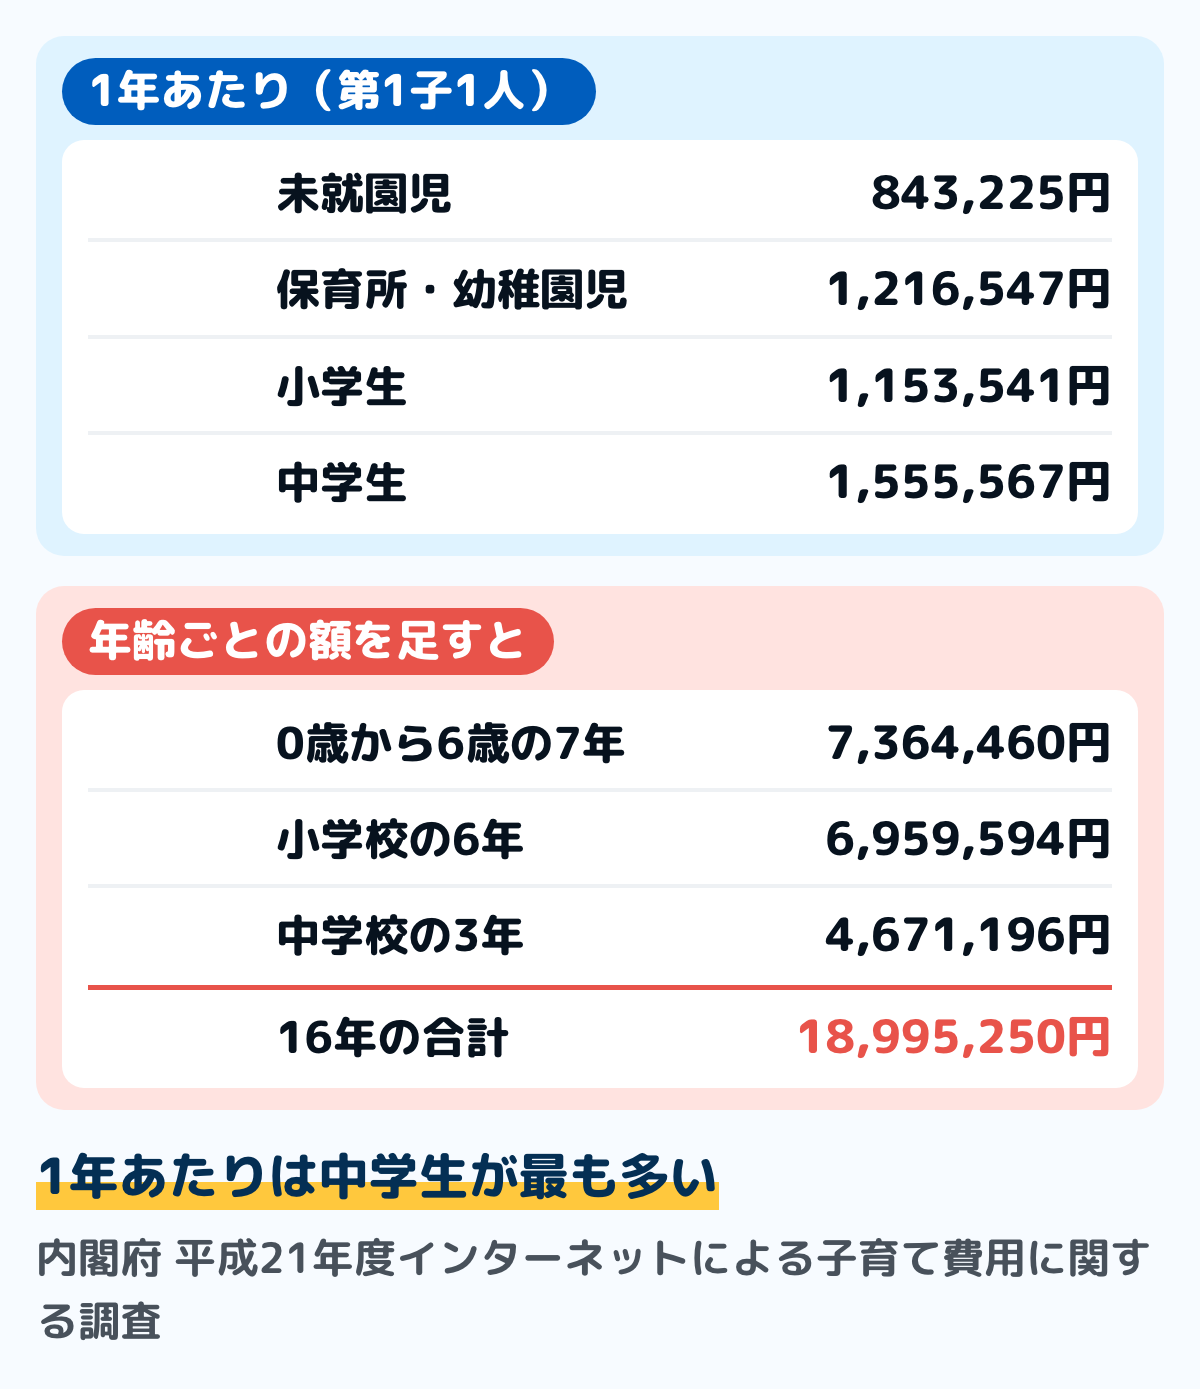
1年あたりでは、中学生が最も多い
就学区分ごとの1年の額は、未就園児843,225円、保育所・幼稚園児1,216,547円、小学生1,153,541円、中学生1,555,567円です。内閣府の報告書は、子育て費用が最もかかるのは中学生で、未就学児の約1.5倍としています。
年齢ごとの額は、1歳の878,040円から中学3年の1,611,802円までの間にあります。小学6年の1,269,053円から中学1年の1,527,873円へ、1年で約26万円増えています。
年齢によって、多くかかる費目が違う
報告書では、比重の高い費目が就学区分ごとに違います。未就園児は「子どものための預貯金・保険」と「生活用品費」、保育所・幼稚園児は「保育費」、小学生と中学生は「食費」です。
0歳の生活用品費は222,491円で、そのうちおむつなどの生活消耗品が95,248円です。0歳には、お宮参りや内祝いなどの出産祝い関係費も128,492円あります。
中学生になると学校教育費と学習塾の費用が増え、中学3年の学習塾費は206,315円です。食費も年齢とともに増え、0歳の111,126円に対して中学3年は369,492円です。
16年分を費目ごとに足すと
年齢ごとの費目の額を16年分足すと、次のとおりです。費目ごとに足したのはこの記事での計算で、合計は年齢ごとの額を足した18,995,250円と同じになります。
- 食費:4,136,996円
- 学校の費用・塾・習い事(学校教育費・学校外教育費・学校外活動費):3,993,782円
- 子どものための預貯金・保険:2,861,290円
- レジャー・旅行費:2,265,151円
- 保育費(小学生の学童保育費を含む):1,745,021円
- 生活用品費:1,632,239円
- 衣類・服飾雑貨費:1,124,649円
- お祝い行事関係費:668,413円
- 医療費:287,189円
- 子どもの携帯電話料金・おこづかい:280,520円
食費は、家庭での食事や弁当の材料費、外食、おやつのうち、第1子の分として答えた額です。家計簿では家族の食費とまとめて記録することがあるので、子どもの分だけを取り出しにくい費目です。
総額に入っているもの・入っていないもの
子どものための貯金も入っている
調査の費目には、将来の学費などのために積み立てた預貯金と、学資保険などの保険料が入っています。16年分で2,861,290円あり、合計の約15%です。
このお金は払って消えたお金ではなく、先の教育費のために取り分けたお金です。あとで大学の費用を足すとき、この分をそのまま重ねると、同じお金を2回数えることになります。
旅行費には、一緒に行った家族の分も入る
宿泊を伴う旅行費は、第1子と出かけた旅行の、同行した家族の旅費や食費も合わせた額です。日帰りのレジャー費も、交通費や入場料、食費などの合計です。
そのため、子ども1人だけにかかった額より大きく出る費目があります。自分の家の額と比べるときは、家族旅行を子どもの費用に入れるかどうかをそろえます。
出産の費用と、第2子以降の額は入っていない
年齢ごとの額は、衣類から旅行までの13の費目の合計です。出産前の健診や分娩・入院の費用は別の費目として聞いていて、この合計には入っていません。
出産費用の平均と出産育児一時金は、出産費用の平均にまとめています。調査は第1子にかかったお金を聞いたもので、第2子以降の額は示されていません。
2009年の値段と制度のまま
調査は2009年11月の支出をもとにしていて、その後の物価の動きは入っていません。こども家庭庁の統計調査の頁(2026年10月4日に確認)には、同じ調査の新しい回は示されていません。
幼稚園や保育所の3歳から5歳児クラスの利用料は、令和元年10月から無償化の対象です。調査の3歳から6歳の保育費(4つの年齢を足して1,309,302円)には、無償化の前の保育料も入っています。無償化でも残るお金は保育料はいくら?にまとめています。
高校の3年間は、公立で約178万円・私立で約352万円
文部科学省の令和5年度子供の学習費調査(2026年1月16日の訂正後)では、高校(全日制)の3年間の学習費総額は、学年ごとの平均の額を足して公立1,784,895円、私立3,521,361円です。公立では、高校1年の700,240円が、幼稚園から高校までの学年で最も多い額です。
学習費総額は、授業料や通学費などの学校教育費と、塾や習い事などの学校外活動費を足した額です。食費や服、こづかいなどの暮らしの費用は入っていません。
1年あたりでは、公立596,954円、私立1,179,261円です。幼稚園から高校までの学校ごとの額と内訳は、子どもの教育費の平均にまとめています。
大学の4年間は、国公立で481.2万円
日本政策金融公庫の令和3年度の調査では、大学の入学費用は国公立67.2万円、私立文系81.8万円、私立理系88.8万円です。1年間の在学費用は、国公立103.5万円、私立文系152.0万円、私立理系183.2万円です。
入学費用に在学費用の4年分を足すと、国公立で481.2万円、私立文系で689.8万円、私立理系で821.6万円になります。この調査は2021年10月にインターネットで行われ、高校生以上の子どもがいる保護者4,700人が答えています。
大学の近くに住む場合の費用も同じ調査にあり、仕送りは1年で平均95.8万円、部屋の敷金や家財道具など住み始めるための費用は平均38.7万円です。仕送りの4年分と合わせると421.9万円です。
在学費用には授業料や通学費のほか、塾の月謝やおけいこごとの費用も入っています。私立の学部ごとの学費や国立大学の標準額は、大学の学費の平均にまとめています。
3つをつなぐと、大学卒業までの例
3つの調査の額をつなぐと、大学卒業までの目安になります。調べた年が違う額を足すので、あくまで目安の例として見てください。
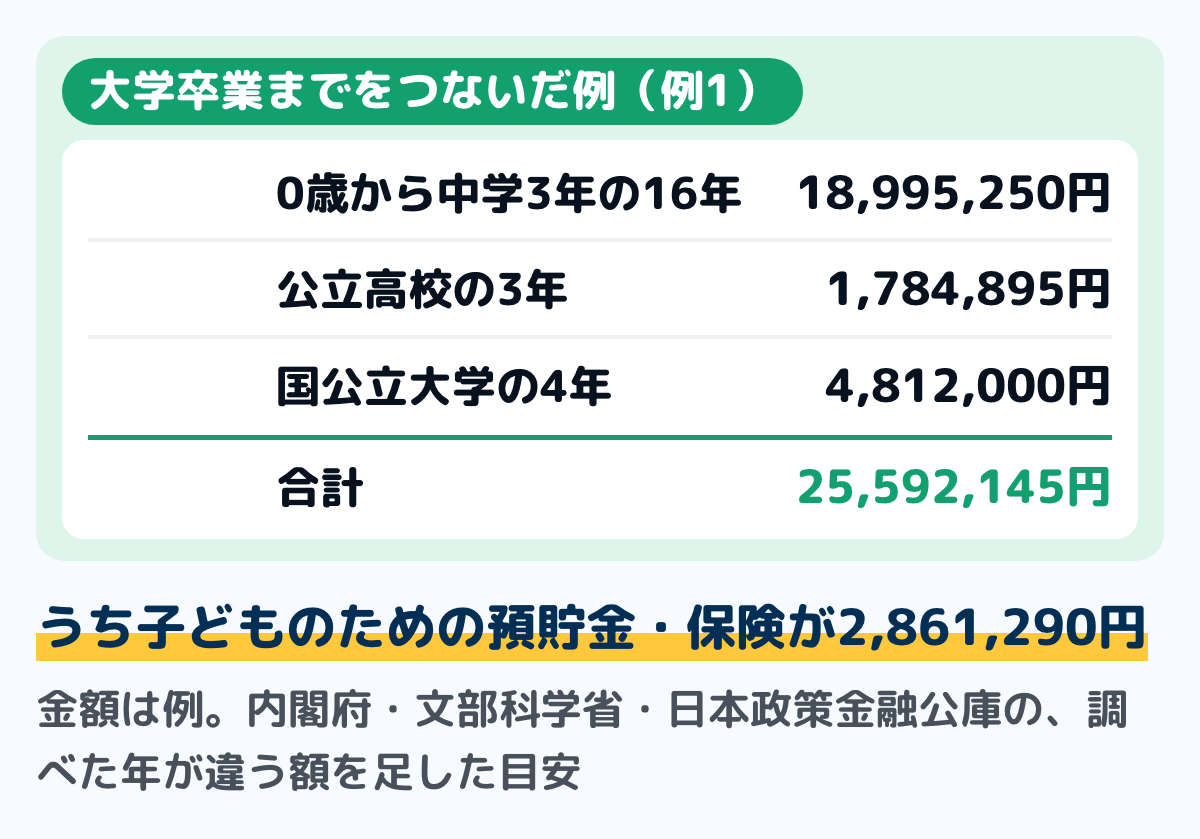
- 例1(高校は公立、大学は国公立で自宅から通う):18,995,250円+1,784,895円+4,812,000円=25,592,145円
- 例2(高校は私立、大学は私立文系で自宅から通う):18,995,250円+3,521,361円+6,898,000円=29,414,611円
- 例3(例2の大学を私立理系にした場合):18,995,250円+3,521,361円+8,216,000円=30,732,611円
例1の大学を自宅外から通う形にすると、421.9万円を足して約2,981万円です。どの例にも、高校生と大学生の食費やこづかいなどの暮らしの費用は入っていません。
子どものための貯金を引くと
中学までの額には、子どものための預貯金・保険の2,861,290円が入っています。この分を大学の費用に充てると考えれば、例1で家計から出ていく額の合計は22,730,855円、約2,273万円です。
中学までの額に、学校の費用はもう入っている
内閣府の調査の16年分には、学校の費用・塾・習い事の3,993,782円がすでに入っています。この額に子供の学習費調査の小学校・中学校の額をさらに足すと、学校の費用を2回数えることになります。
この記事の例で、高校から先だけを別の調査で足しているのは、内閣府の調査に高校生以上の額がないためです。ほかの資料の総額と比べるときも、どの調査の、どの範囲の額をつないでいるかを先に確かめます。
調査のあとに変わった制度
内閣府の調査のあと、子育てのお金にかかわる国の制度がいくつも変わりました。総額を自分の家に当てはめるときは、次の違いも見ておきます。
- 児童手当:令和6年10月分から高校生年代まで支給され、所得制限もなくなった。月額は3歳未満15,000円、3歳以上高校生年代まで10,000円、第3子以降30,000円
- 幼児教育・保育の無償化:令和元年10月から、3歳から5歳児クラスの利用料などが無償化の対象
- 高校の授業料の支援:令和8年4月1日施行の改正で、高等学校等就学支援金の所得制限がなくなった
- 公立小学校の給食費:令和8年4月から、国が給食の食材費を地方自治体に支援
- 大学などの学費:高等教育の修学支援新制度で、授業料等の減免と給付型奨学金がある
児童手当を高校生年代の終わりまで受け取る額は、生まれた月などで変わります。第1子の例では、3月生まれで234万円、4月2日生まれで245万円で、計算の前提は児童手当はいくら?にあります。
高校と大学の支援の条件は、高校無償化はいくら?と大学の学費の平均にまとめています。総額のうち、どの分を先に貯めておくかの決め方は、教育資金の貯め方にまとめています。
家計簿で、自分の家の総額を見積もる手順
調査の総額は、全国の平均をつないだ目安です。自分の家の見通しは、子どもの年ごとの表を作り、分かっている額から埋めていきます。手順は、紙の表でも表計算でも同じです。
ステップ1子どもの年齢と学年を、年ごとに並べる10分
表の左の列に、今年から大学卒業までの年を並べ、その年の子どもの年齢と学年を書きます。きょうだいがいるときは、子どもごとに列を分けます。
入学の年、受験の年、自宅を離れるかもしれない年に印を付けます。子供の学習費調査でも、公立の小学1年・中学1年・高校1年は、前の学年より学習費総額が多くなっています。
ステップ2今年の欄に、家計簿の実際の額を書く15分
今年の欄には、家計簿から子どものために払ったお金を拾って書きます。「暮らし」「保育・学校」「塾・習い事」「子どものための貯金」の4つの行に分けると、調査の費目と並べやすくなります。
食費のように家族でまとめて払う費目は、子どもの分だけを分けにくいものです。分けられない費目は無理に割らず、学校や塾など、子どもだけの支払いから先に埋めます。
ステップ3先の年には、調査の額を仮に置く10分
まだ来ていない年には、時期に合う調査の額を仮に置きます。中学までは内閣府の年齢ごとの額、高校は子供の学習費調査、大学は日本政策金融公庫の調査の額です。
通う予定の学校の案内で額が分かったら、仮の額と置き換えます。公立か私立か決まっていないときは、2通りの表を作っておく方法があります。
ステップ4子どものための貯金は、支出と別の行にする5分
子どものための預貯金や積立は、支出の合計に入れず、別の行に書きます。家計簿では、口座から口座への移動として記録します。
こうしておくと、払って出ていくお金と、先のために取り分けたお金が分かれます。書き方は家計簿の貯金の書き方にまとめています。
ステップ5入ってくるお金と減る費用も、同じ表に並べる5分
児童手当のように入ってくるお金と、高校の就学支援金のように授業料が減る分も、同じ表に書きます。払う額から差し引いた額が、家計から出ていく分の見通しです。
1年が終わったら、実際の額で表を直します。表の作り方は、年間収支表の記事の手順を使えます。
総額は大きな数字ですが、1年ずつに分けると、今年と来年に何が要るかが見えてきます。先の年の額は、分かったところから置き換えていけば十分です。
迷いやすい場面
きょうだいがいる
内閣府の調査は第1子にかかったお金で、第2子以降の額は示されていません。子どもごとに列を分けた表で、1人ずつの額を見ていきます。
入学の年が重なると、その年に家計から出ていく額が大きくなります。子どもごとの列を並べておくと、重なる年が先に分かります。
共働きで、保育所に預けている
内閣府の調査では、未就学児の保育費は、両親とも正規雇用の世帯で年327,953円、父が正規雇用で母が無職の世帯で年191,825円でした。どちらも無償化の前の額です。
いまの保育料は、市区町村が世帯の住民税の額をもとに決めています。決まり方は保育料はいくら?にまとめています。
進路がまだ決まっていない
子どもが小さいうちは、高校と大学の欄を公立・国公立と私立の2通りで置いておく方法があります。2つの表の差を見ると、私立に進んだときに何年目にいくら多く出るかが分かります。
よくある質問
Q子ども1人にかかるお金は、全部でいくらですか
内閣府の調査では、0歳から中学3年までの16年で18,995,250円です。高校を公立、大学を国公立で自宅から通う例を足すと、25,592,145円、約2,559万円です。
調べた年が違う額を足した目安です。高校生と大学生の食費などの暮らしの費用は入っていません。
Q子育てに3,000万円という数字は、国の資料にありますか
内閣府・文部科学省・日本政策金融公庫の3つの資料には、0歳から大学卒業までの総額は示されていません。3つの額をつなぐと、高校が私立、大学が私立理系の例3で30,732,611円です。
Q1か月にするといくらですか
0歳から中学3年までの18,995,250円を192か月で割ると、1か月約98,900円です。中学3年の1,611,802円を12で割ると、1か月約134,300円です。
Q2009年の調査で、いまの額と比べてよいですか
物価や制度が変わっているので、額はそのまま使わず目安として見ます。学校の費用は、令和5年度の子供の学習費調査で新しい額を確かめられます。
子どもの暮らし全体の費用を年齢ごとに示した国の資料として、この記事では内閣府の調査を使っています。自分の家の額は、家計簿の実際の額で置き換えていきます。
Q子育て費用に、子どものための貯金は入りますか
内閣府の調査では、子どものための預貯金・保険が費目の1つとして入っていて、16年分で2,861,290円です。大学の費用に充てるつもりの貯金なら、総額から引いて見ると、二重に数えずに済みます。
まとめ
- 0歳から大学卒業までの総額を1つで示す国の調査はなく、内閣府・文部科学省・日本政策金融公庫の3つの調査をつないで見る
- 内閣府の調査(2009年11月の支出)では、0歳から中学3年までの16年で18,995,250円。1年あたりは中学生が1,555,567円で、未就学児の約1.5倍
- 中学までの額には、子どものための預貯金・保険の2,861,290円と、学校・塾・習い事の3,993,782円が入っている
- 高校3年間の学習費総額(学年ごとの額の合計)は、公立1,784,895円・私立3,521,361円(令和5年度)
- 大学4年間は、入学と在学で国公立481.2万円・私立文系689.8万円・私立理系821.6万円(令和3年度)
- つないだ例は、高校が公立、大学が国公立で自宅から通う場合で約2,559万円。調べた年が違う額を足した目安
- 家計簿では、子どもの年ごとの表を作り、今年は実際の額、先の年は調査の額を仮に置き、子どものための貯金は別の行にする
3つの調査が数えている範囲が分かれば、総額の数字を二重に数えずに読めます。年ごとの表に分けておくと、来年に要るお金から準備できます。
この記事で参照した公的情報
- 平成21年度インターネットによる子育て費用に関する調査 全体版 第2章 調査結果の概要(図表1-1 就学区分別の年間子育て費用総額・図表1-3 年齢・学年別の年間子育て費用額・図表2-1と2-2 費目別の順位)(内閣府政策統括官(共生社会政策担当)・平成22年3月)
- 窓口
- 内閣府(国立国会図書館インターネット資料収集保存事業(WARP)が保存した頁)
- 確認日
- 確認先
- https://warp.da.ndl.go.jp/info:ndljp/pid/12772297/www8.cao.go.jp/shoushi/shoushika/research/cyousa21/net_hiyo/pdf/zentai/2sho.pdf
- 同調査 第1章 調査概要(第1子が0歳から中学3年の親・全国・インターネット調査・2009年11月1日から30日の支出を週ごとに記録・有効回収11,145・調査費目とその定義(子どものための預貯金・保険=将来の学費などの預貯金と学資保険等の保険料/宿泊を伴う旅行費=同行者の旅費・食費などの合計/出産関連費は別の費目))
- 窓口
- 内閣府(国立国会図書館インターネット資料収集保存事業(WARP)が保存した頁)
- 確認日
- 確認先
- https://warp.da.ndl.go.jp/info:ndljp/pid/12772297/www8.cao.go.jp/shoushi/shoushika/research/cyousa21/net_hiyo/pdf/zentai/1sho_1.pdf
- 同調査 第3章 調査結果(図表2-1から2-13 費目ごとの年齢・学年別の額・図表3-2-4 親の雇用のタイプ別の未就学児の年間子育て費用額)
- 窓口
- 内閣府(国立国会図書館インターネット資料収集保存事業(WARP)が保存した頁)
- 確認日
- 確認先
- https://warp.da.ndl.go.jp/info:ndljp/pid/12772297/www8.cao.go.jp/shoushi/shoushika/research/cyousa21/net_hiyo/pdf/zentai/3sho_1.pdf
- 統計調査(こども家庭庁の統計調査の一覧)
- 窓口
- こども家庭庁
- 確認日
- 確認先
- https://www.cfa.go.jp/resources/research
- 令和5年度子供の学習費調査結果のポイント(訂正版・表1 学校種別の学習費総額・表2 15年間の学習費総額(公立高等学校1,784,895円・私立高等学校3,521,361円)・調査の概要・項目別定義)(令和8年1月16日)
- 令和5年度子供の学習費調査 調査結果の概要(表2 学年(年齢)別の学習費総額=公立の幼稚園5歳215,617円・小学校第1学年395,394円・第6学年432,708円・中学校第1学年545,239円・第3学年607,325円・高等学校第1学年700,240円)(令和8年1月16日差替)
- 令和3年度「教育費負担の実態調査結果」(大学の入学費用・1年間の在学費用・高校入学から大学卒業までの費用・自宅外通学者への仕送り年95.8万円・自宅外通学を始めるための費用38.7万円・インターネット調査・有効回答4,700人)
- 窓口
- 日本政策金融公庫
- 確認日
- 確認先
- https://www.jfc.go.jp/n/findings/pdf/kyouikuhi_chousa_k_r03.pdf
- 児童手当制度のご案内(0歳から18歳に達する日以後の最初の3月31日まで・3歳未満15,000円・3歳以上高校生年代まで10,000円・第3子以降30,000円)
- 幼児教育・保育の無償化(令和元年10月から・3歳から5歳児クラスの利用料)
- 窓口
- こども家庭庁
- 確認日
- 確認先
- https://www.cfa.go.jp/policies/kokoseido/mushouka
- 高校生等への修学支援(高等学校等就学支援金の支給に関する法律の一部を改正する法律・令和8年4月1日施行・所得制限の撤廃)
- 学校給食費の抜本的な負担軽減(令和8年4月から公立小学校の給食の食材費を国が地方自治体に支援)
- 高等教育の修学支援新制度(授業料等の減免と給付型奨学金)
- 窓口
- 文部科学省
- 確認日
- 確認先
- https://www.mext.go.jp/a_menu/koutou/hutankeigen/