国の教育ローンとは|金利・借りられる額・世帯年収の上限と、申し込みから入金まで
 Move for People株式会社
国の教育ローンは、日本政策金融公庫が、高校・大学・専門学校などに入学・在学する子どもの保護者に貸す教育資金です。借りられるのは子ども1人につき350万円まで、一定の要件に当たると450万円までで、金利は完済まで変わらない固定金利です。
この記事では、金利と借りられる額、世帯年収の上限、保証料、申し込みから入金までの日数、返し方、奨学金との違いを、公庫の案内で確かめて並べます。沖縄県に住む人は、沖縄振興開発金融公庫が窓口です。
入学金の支払いが迫っています。国の教育ローンを借りられるのか、いつお金が入るのかが分かりません。
国の教育ローンは、保護者が借りる公的な融資
国の教育ローンの正式な名前は「教育一般貸付」です。日本政策金融公庫と沖縄振興開発金融公庫が扱い、入学金や授業料などの入学・在学の費用を、主に子どもの保護者に融資します。
政府広報オンラインの記事によると、昭和54年に入学費用の「国の進学ローン」として始まり、平成3年に在学中の費用も対象に加わりました。令和6年度の新しい融資は、約7万件・計1,116億円です。
対象の学校は、中学校卒業以上で3か月以上の学校
対象は、修業年限が3か月以上で、中学校を卒業した人を対象とする学校です。公庫の案内では、次の学校が挙がっています。
- 高等学校・高等専門学校・特別支援学校の高等部
- 大学・大学院(専門職大学院を含む)・短期大学
- 専修学校・各種学校・予備校・デザイン学校など
- 外国の高等学校・大学・大学院・短期大学・語学学校など
- 職業能力開発校などの教育施設
学生が公務員として通う学校(防衛大学校や税務大学校など)と、企業内の教育訓練施設は対象になりません。小学校・中学校など、義務教育の間の費用も対象外です。
使いみちは、学校に払うお金に限らない
公庫の案内では、入学金・授業料・施設設備費などの学校納付金のほかに、次の費用にも使えます。
- 受験料と、受験のときの交通費・宿泊費
- アパートやマンションの敷金・家賃など、在学のための住まいの費用
- 教科書代・教材費・通学費用・塾や予備校の費用・パソコンの購入費用
- 学生の国民年金保険料・修学旅行の費用
- 保証基金に払う保証料
すべりどめとして受けた学校の入学金や受験費用も、対象になると公庫は答えています。一方で、高等教育の修学支援新制度で減免される入学金・授業料は、原則として対象になりません。
借りられる額は、子ども1人350万円まで
融資限度額は、子ども1人につき350万円です。次の4つのどれかの資金として使う場合は、450万円までになります。
- 自宅外通学
- 修業年限5年以上の大学(昼間部)
- 大学院
- 海外留学(修業年限3か月以上の外国の教育施設)
海外留学の資金は、修業年限3か月以上の外国の教育施設に留学するときの資金です。留学の学費・住まい・渡航費の目安と、返さなくてよい奨学金の額は留学の費用はいくら?にあります。
限度額は子どもごとなので、上の子と下の子でそれぞれ350万円まで借りられます。公庫の返済シミュレーションの注意書きでは、借りる額は10万円以上・1万円単位です。
一度に借りられるのは、これから1年間に要る費用
融資の対象は、これから1年間に必要になる費用です。2年目以降の費用は、あらためて申し込みます。
2回目の申し込みでは、残高も限度額に数えます。公庫の案内の例では、1年目に250万円を借り、翌年の残高が230万円なら、2回目は350万円から230万円を引いた120万円までです。
金利は固定で、令和8年7月1日現在は年4.05%
国の教育ローンの金利は、公庫の案内では令和8年7月1日現在で年4.05%です。借りたときの金利が完済まで変わらない固定金利で、保証料は別にかかります。
金利は年2回、5月と11月のそれぞれ1日前後に見直され、市場金利が大きく動いたときは、その間にも変わることがあります。当てはまるのは、見積もりのときではなく実際に借りる日の金利です。
政府広報オンラインの記事では、令和8年2月2日時点の金利は年3.55%でした。同じ年のうちでも金利は変わるので、借りる前に公庫の案内で今の金利を確かめます。
ひとり親や子どもの多い世帯は、0.4%低い
次の世帯は、金利が0.4%低くなります。令和8年7月1日現在の年4.05%なら、年3.65%です。
- 交通遺児家庭・母子家庭・父子家庭
- 世帯年収200万円(事業所得の人は所得132万円)以内の世帯
- 子ども3人以上で、世帯年収500万円(所得356万円)以内の世帯
ここでいう子どもの人数は、申し込む人の世帯で扶養している子の数で、年齢や学校に通っているかは問いません。大きな災害で被害を受けた人には、金利の引き下げなどの災害特例措置もあります。
世帯年収の上限は、扶養する子どもの人数で決まる
申し込めるのは、世帯年収(事業所得の人は世帯所得)が、扶養している子どもの人数に応じた上限以内の人です。世帯年収には、世帯主のほかに配偶者などの収入も入ります。
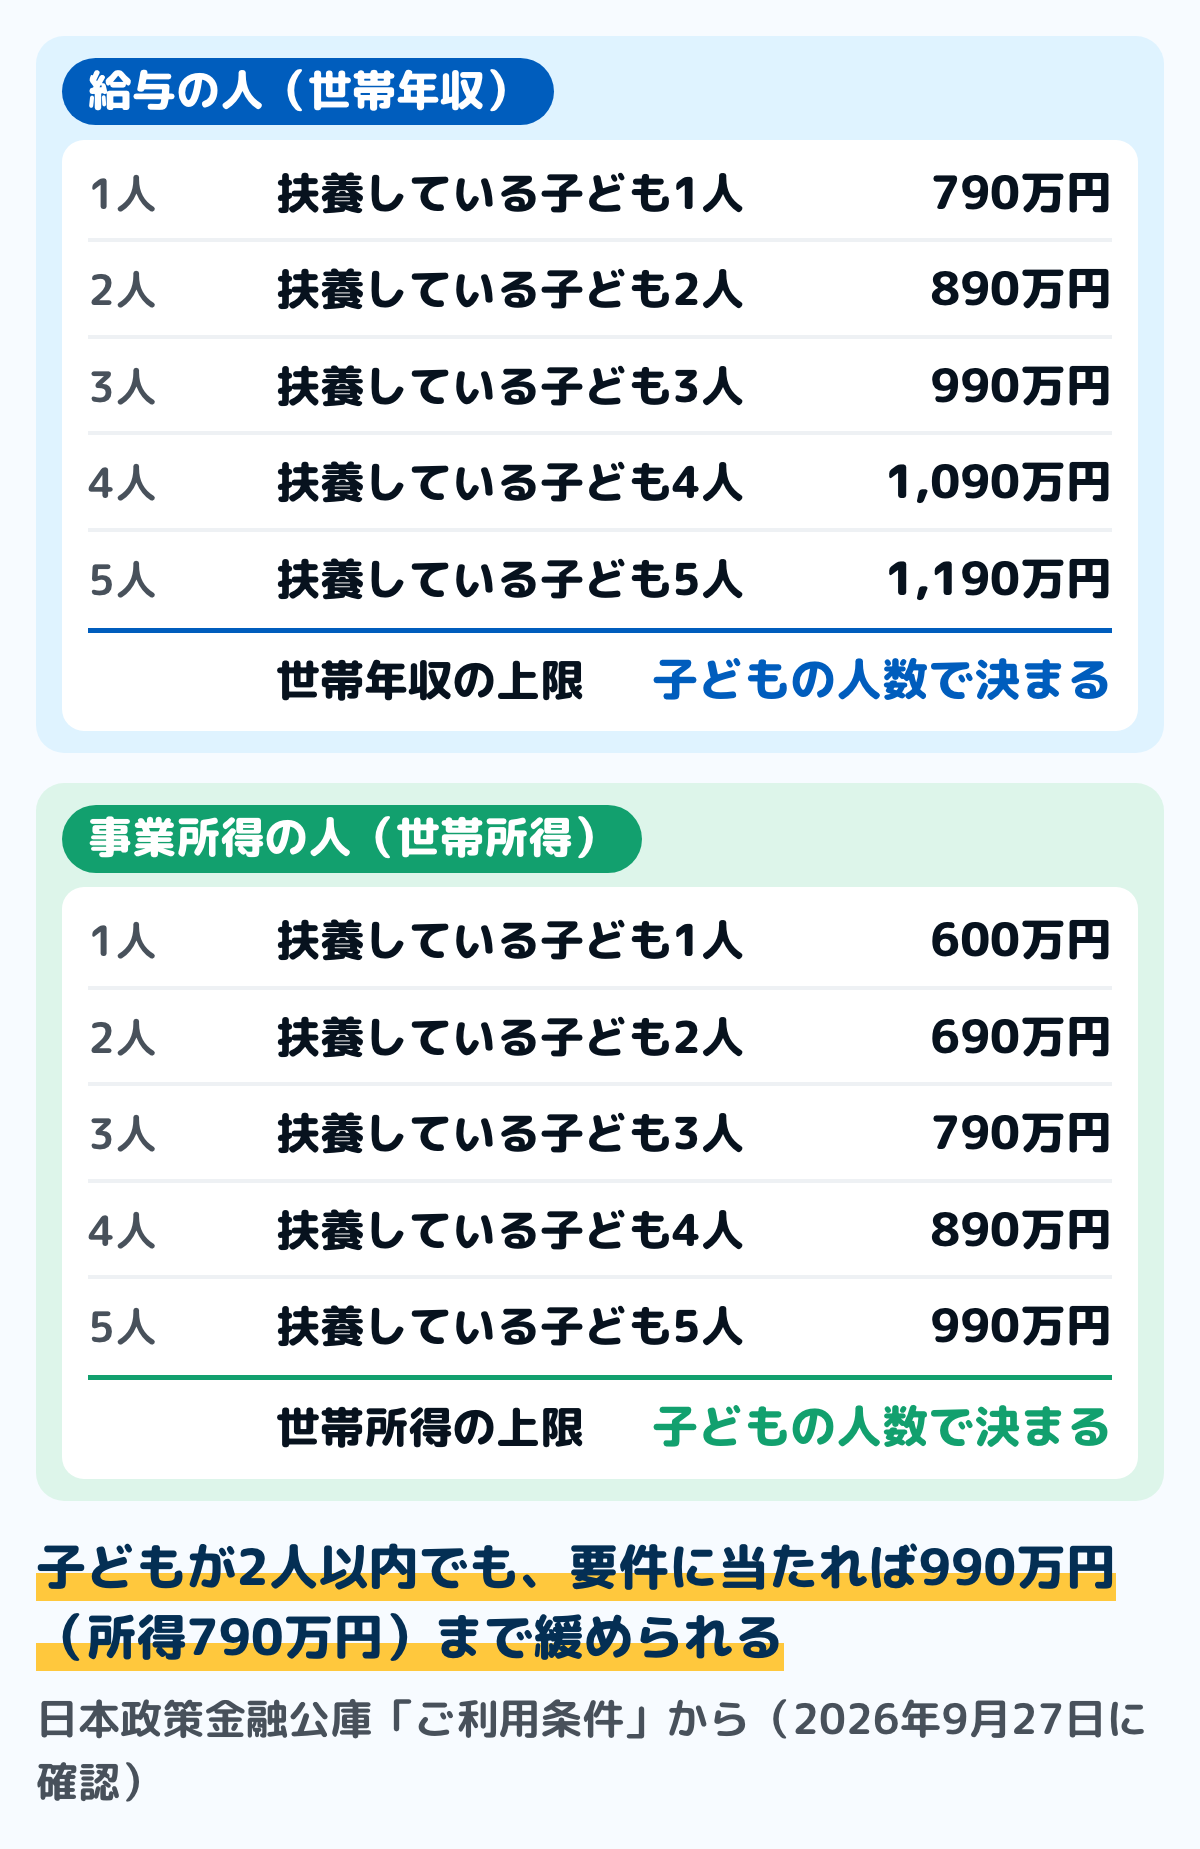
給与の人の世帯年収の上限は、子ども1人なら790万円、2人なら890万円、3人なら990万円、4人なら1,090万円、5人なら1,190万円です。事業所得の人の世帯所得の上限は、600万円・690万円・790万円・890万円・990万円です。
子どもが6人以上なら、教育ローンコールセンターに問い合わせます。年収は、原則として前の年の1年分を源泉徴収票などで確かめます。前の年が上限を超えていても、今年の世帯年収が上限以内になる見込みなら、使える場合があると公庫は案内しています。
子どもが2人以内なら、8つの要件で990万円まで緩められる
子どもが2人以内で、次のどれか1つに当たると、世帯年収の上限は990万円(所得790万円)まで緩められます。
- 勤め先に勤めて(事業を営んで)3年未満
- 今の住まいに住んで1年未満
- 世帯の誰かが自宅外通学をしている(予定を含む)
- 申し込む人か、その配偶者が単身赴任をしている
- 今回の融資が、海外留学の資金
- 申し込む人の年収に占める借入金の返済の割合が30%を超える
- 親族などに要介護・要支援の認定を受けた人がいて、その介護の費用を負担している
- 大きな災害で被災した
返済の割合は、今後1年間の借入金の返済額を年収で割って出します。緩和を使って申し込むときは、単身赴任や介護の認定が分かる書類などを追加で出します。
申し込むのは保護者。祖父母などの親族もなれる
申し込むのは、学校に入学・在学する人の保護者のうち、主に生計を維持している人です。公庫の案内では、6親等内の血族・配偶者・3親等内の姻族も申込人になれ、祖父母・兄弟姉妹・おじ・おばもここに入ります。
学生本人が学業に専念して収入が無い場合は、親や親族が申し込むよう求められます。社会人が学び直しで学校に通うときは、独立して生計を立てていて安定した収入があれば、本人が申し込めます。
保証は、保証基金か連帯保証人のどちらか
国の教育ローンに担保は要りませんが、保証は要ります。公益財団法人教育資金融資保証基金の保証を受けるか、連帯保証人を立てるかを選びます。
保証基金を使うと、保証料が融資金から引かれる
保証基金の保証料は、借りる額・返す期間・元金を据え置く期間で決まり、融資金から一括で引かれます。口座に振り込まれるのは、保証料と送金手数料を引いた額です。
元金の返済を24か月以上据え置くと、保証料が増えます。交通遺児家庭・母子家庭・父子家庭と、沖縄県の離島地域から進学する子の場合は、保証料が通常の3分の2です。
保証料の額は、公庫の返済シミュレーションで、毎月の返済額と一緒に試算できます。保証料そのものを融資の使いみちに含めることもできますが、その場合は保証料の分も含めた全額に保証料がかかります。
連帯保証人は、4親等以内の親族で別生計の人
連帯保証人を立てるなら、保証料は要りません。進学・在学する人の4親等以内の親族(その人の配偶者を除く)で、原則として申し込む人と別居・別生計の人に頼み、その人の源泉徴収票か確定申告書の控えも出します。
申し込みから入金まで
申し込みは1年中いつでもできます。公庫は、お金が要る時期の2〜3か月前を申し込みの目安にしていて、入学の費用は合格発表の前でも申し込めます。
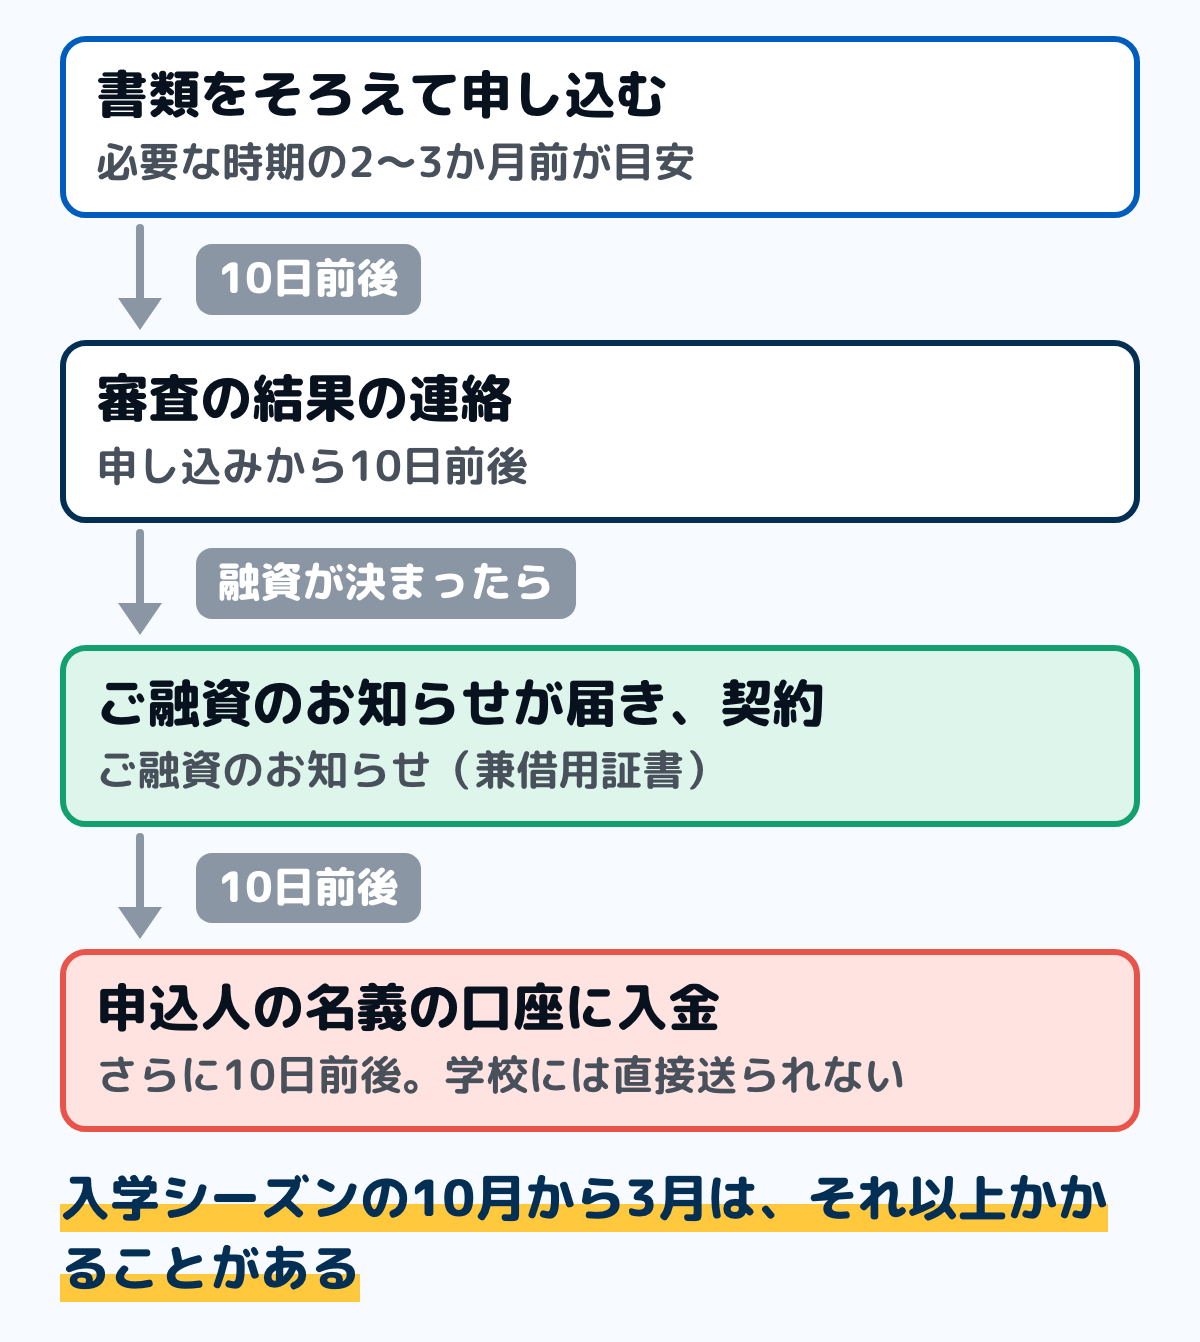
公庫のよくある質問では、申し込みが済んでから審査の結果が出るまでが10日前後、そこから口座に振り込まれるまでが、さらに10日前後です。入学シーズンの10月から3月は申し込みが非常に多くなり、それ以上かかることがあるとしています。
融資金は申し込んだ人の名義の口座に振り込まれ、学校には直接送られません。学校への納付は、振り込まれたお金から自分で行います。入学資金は、原則として入学する月の翌月末まで融資を受けられます。
申し込み方は、インターネット・郵送・支店の窓口の3つです。インターネットは24時間365日受け付けていて、令和8年9月28日からは「日本公庫ダイレクト」へのログイン(会員登録は無料)が必要になります。
ステップ1払う期限と額を書き出す15分
入学金・授業料・施設設備費・住まいの初期費用を、払う期限ごとに書き出します。額と期限は、学校の募集要項や入学手続きの案内で確かめます。
借りられるのはこれから1年間の費用なので、1年分を合計します。2年目以降の分は、その年にもう一度申し込む前提で、別の行に書いておきます。
ステップ2振り込まれる日から逆に数える10分
いちばん早い納付の期限から、審査と入金にかかる日数を引いて、申し込む日を決めます。公庫の目安の2〜3か月前に合わせ、10月から3月に申し込むなら、さらに早めます。
保証基金を使うなら、振り込まれる額は保証料と送金手数料の分が少なくなります。返済シミュレーションで保証料の目安を出して、納付に足りるかを確かめます。
ステップ3書類をそろえて申し込む60分
公庫の案内では、主に次の書類が要ります。インターネットで申し込むときは借入申込書は要らず、書類はアップロードか郵送で出します。
- 住民票の写し(世帯全員・続柄入りで、本籍地とマイナンバーの記載が無いもの)
- 運転免許証・マイナンバーカード・パスポートのどれか
- 源泉徴収票か確定申告書の控え(直近の分)
- 住宅ローンか家賃と、2種類以上の公共料金の支払いが分かる通帳や領収書(6か月分以上)
- 入学資金なら合格が分かる書類(合格の前なら契約までに出す)、在学資金なら在学証明書と授業料の納付通知書など
ステップ4借入と返済を、収入・支出と別の行に書く10分
融資が決まると「ご融資のお知らせ(兼借用証書)」が届き、契約の手続きをします。返済は、借りた日の翌月か翌々月の、希望した返済日から始まります。
借りたお金は収入ではなく、返す約束のあるお金です。入ってきた日に借入、返す日に返済として、収入・支出とは別の行に書きます。考え方は生活福祉資金貸付とはの「借りたあとの家計簿の書き方」と同じです。
学校の入学手続きの案内を開いて、入学金と授業料を払う期限を書き写してみてください。その日の2〜3か月前が、公庫の示す申し込みの目安です。
返し方は元利均等で、20年以内
返済期間は20年以内で、毎月の返済額が一定になる元利均等返済です。年2回のボーナス月に増やして返すこともでき、増やす分は借りた額の2分の1までです。
在学している間は、元金を据え置いて利息だけを払うこともできます。据え置く期間も、20年の返済期間に含まれます。
例:100万円を10年で返す場合
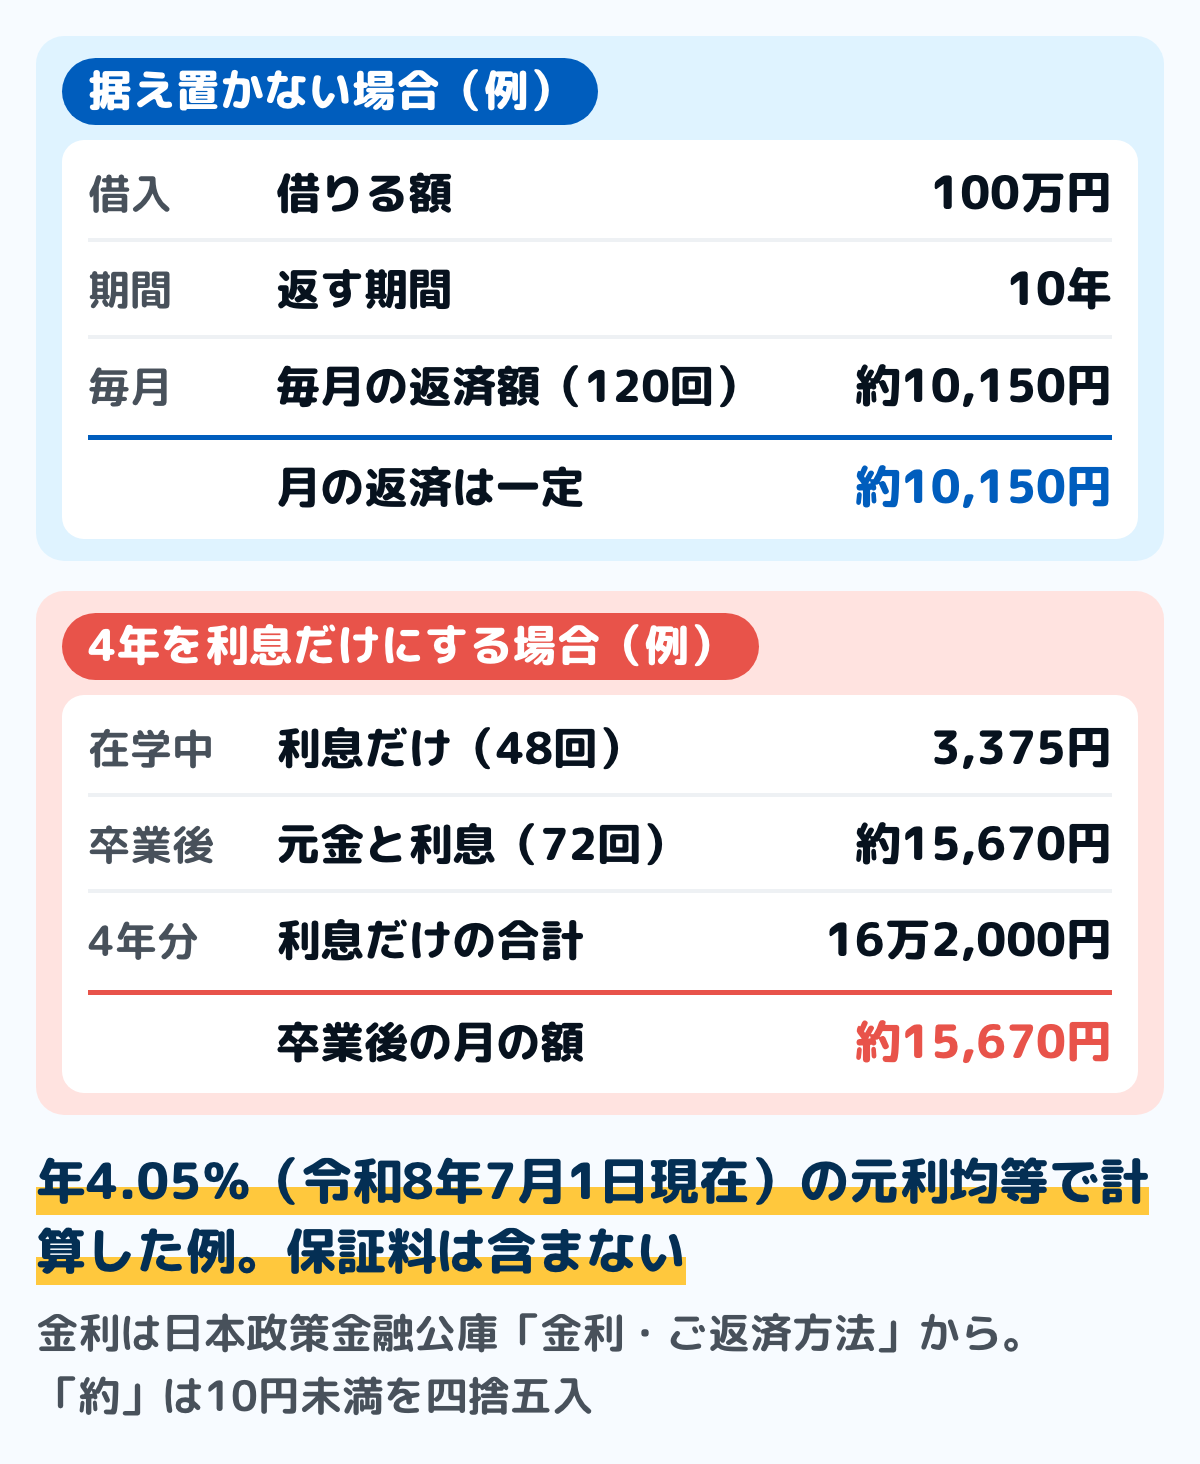
公庫の案内にも返済の例がありますが、金利の前提は示されていません。ここでは、令和8年7月1日現在の年4.05%で、元利均等返済として計算した例を置きます。
100万円を10年で返すと、毎月の返済額は約10,150円(120回)です。10年のうち4年を利息だけにすると、在学中は月3,375円(48回)、卒業後は月約15,670円(72回)になります。
この例で、利息だけを払う4年間の合計は16万2,000円です。在学中の月の負担は軽くなりますが、元金の返済が後ろにずれるぶん、卒業後の月の額が上がります。どちらの例も保証料は含みません。
早く返すときは、繰上返済の手数料はかからない
途中で余裕ができたら、繰上返済ができます。繰上返済の手数料はかからず、振込の手数料だけを負担します。
保証基金を使っていて、残りを一括で返したときは、返済の経過した期間によって保証料の一部が戻る場合があります。戻る額が900円を超える場合で、送金手数料を引いて振り込まれます。
返せなくなりそうなときは、借りた金融機関に早めに相談する
保証基金の案内では、返済中の相談の窓口は、借りた金融機関です。毎月の返済額を減らして期間を延ばしたいときも、早めに相談するよう勧めていて、延ばした期間に応じて追加の保証料がかかります。
延滞が続くと、金融機関からの督促のあと、保証基金が残りの全額を代わりに返し(代位弁済)、その後は基金に返していきます。代位弁済の情報は個人信用情報機関に登録され、その後のクレジットカードやローンで制約を受けることがあります。
奨学金との違い
政府広報オンラインの記事と公庫の案内では、日本学生支援機構の奨学金との違いは次のとおりです。
- 借りて返す人:国の教育ローンは保護者、奨学金は学生本人
- 申し込み:国の教育ローンはいつでも公庫の支店などで、奨学金は決められた時期に在学中の学校を通じて
- 受け取り方:国の教育ローンは1年分をまとめて、奨学金は毎月決まった額
- 学力:国の教育ローンは融資の条件にしない、奨学金は学力の基準などがある
- 入学前:国の教育ローンは入学前でも申し込める、奨学金は入学後に貸与を受ける
両方を一緒に使うこともできます。日本学生支援機構は、入学時特別増額貸与奨学金も入学前の貸与ではないと案内しているので、入学前に払う入学金に奨学金は間に合いません。
国の教育ローンを借りられなかったときの奨学金
日本学生支援機構の入学時特別増額貸与奨学金は、第一種か第二種の奨学金に加えて、入学した月の分に一時金として上乗せして貸す、利子の付く奨学金です。入学時特別増額だけを借りることはできず、公庫の案内では、申し込みや手続きは公庫ではなく在学する学校で行います。
対象は、奨学金の選考で使う貸与額算定基準額が75,000円以下(大学院は0円)の人か、それ以外で国の教育ローンに申し込んだものの利用できなかった世帯の人です。後の場合は、公庫から届く融資できない旨の通知を保管し、奨学金の手続きでその日付を入力します。
返さなくてよい支援と、無利子の貸付を先に確かめる
国の教育ローンは、利子を付けて返すお金です。大学などの授業料・入学金の減免と給付型奨学金を組み合わせた高等教育の修学支援新制度の対象かどうかを、先に確かめておきます。
修学支援新制度の年収の目安と支援の額は、大学の学費の平均にまとめています。ひとり親家庭には、子どもの修学資金を無利子で借りられる母子父子寡婦福祉資金貸付金もあります。
迷いやすい場面
入学金の期限が、振り込まれる日より先に来る
融資金は学校ではなく申し込んだ人の口座に入るので、期限までに入らなければ、そのぶんを自分で用意することになります。合格発表の前から申し込めるので、志望校が決まった時点で申し込むと、期限に合わせやすくなります。
融資が決まったあとで第一志望から第二志望に進学先が変わっても、第二志望が対象の学校なら、借入申込書を出し直さずに契約できます。お金が要らなくなったときは、決まった融資を取り消すこともできます。
併願した学校に入学金を払った
すべりどめとして受けた学校の入学金と受験費用も、融資の対象です。進学する学校の入学資金に加えて申し込みます。受験料と併願校の入学金の平均、払う時期は大学受験の費用はいくら?にあります。
前の年の年収が、上限を少し超えていた
今年の世帯年収が上限以内になる見込みなら、使える場合があります。子どもが2人以内なら、自宅外通学や単身赴任などの要件で世帯年収の上限が990万円まで緩められるので、当てはまるものが無いかも見ます。
ひとり親で、保証人を頼める人がいない
保証基金を使えば、連帯保証人は要りません。母子家庭・父子家庭は、金利が0.4%低くなり、保証料も通常の3分の2になります。
よくある質問
Q国の教育ローンの審査では、何を見られますか
公庫は、勤務(営業)の状況、収入、借入の状況、住宅ローンや公共料金の返済・支払いの状況などから、総合的に判断するとしています。子どもの学力は、融資の条件ではありません。
Q自営業の場合、上限は年収と所得のどちらで見ますか
事業所得の人は、世帯所得で見ます。子ども1人なら世帯所得600万円、2人なら690万円、3人なら790万円が上限です。
Q兄弟2人とも借りられますか
借りられます。限度額は子ども1人ごとなので、上の子の分を返している途中でも、下の子の分を350万円まで借りられます。
Q融資金は、学校に直接振り込まれますか
振り込まれません。申し込んだ人の名義の口座に入り、保証基金を使うときは、保証料と送金手数料を引いた額になります。
Qどこで申し込めますか
インターネット・郵送のほか、日本政策金融公庫の支店(全国152店舗)の窓口で申し込めます。公庫の案内では、銀行・信用金庫・信用組合・労働金庫・農協・漁協でも扱っています。
Q沖縄県に住んでいる場合は、どこに申し込みますか
沖縄県に住所がある人は、沖縄振興開発金融公庫の本店・支店に相談します。日本政策金融公庫の案内でも、沖縄県の人は沖縄振興開発金融公庫へと案内しています。
まとめ
- 国の教育ローン(教育一般貸付)は、日本政策金融公庫が保護者に貸す教育資金。沖縄県は沖縄振興開発金融公庫
- 借りられるのは子ども1人350万円まで。自宅外通学・5年以上の大学・大学院・海外留学の資金は450万円まで
- 金利は固定で、令和8年7月1日現在は年4.05%。ひとり親や一部の世帯は0.4%低い
- 世帯年収の上限は、給与の人で子ども1人790万円・2人890万円・3人990万円
- 申し込みから審査の結果まで10日前後、入金までさらに10日前後。必要な時期の2〜3か月前が目安
- 返済は20年以内の元利均等。在学中は利息だけにもできる
- 奨学金とは、借りる人・申し込む時期・受け取り方が違い、併用できる
納付の期限と振り込まれる日を並べたら、いつまでに申し込めばよいかが見えました。まずは書類をそろえるところから始めます。
この記事で参照した公的情報
- 教育一般貸付(国の教育ローン)(上限350万円・一定の要件で450万円・固定金利 年4.05%(令和8年7月時点)・受験前でも申込み可能・令和8年9月28日からインターネット申込は日本公庫ダイレクトへのログインが必要)
- 窓口
- 日本政策金融公庫
- 確認日
- 確認先
- https://www.jfc.go.jp/n/finance/search/ippan.html
- 教育ローン ご利用条件や金利・ご返済方法(世帯年収(所得)の上限額・上限額の緩和の8つの要件・対象の学校・お使いみち・融資限度額・金利(令和8年7月1日現在 年4.05%・低減は▲0.4%)・保証・返済期間20年以内・元利均等返済・返済の例・借入金額は10万円以上1万円単位)
- 窓口
- 日本政策金融公庫
- 確認日
- 確認先
- https://www.jfc.go.jp/n/finance/ippan/sim.html
- 教育ローン 必要書類とお手続きの流れ(必要書類・インターネットと郵送の申込み・審査・契約・申込人名義の口座への入金)
- 窓口
- 日本政策金融公庫
- 確認日
- 確認先
- https://www.jfc.go.jp/n/finance/ippan/shorui.html
- よくあるご質問 国の教育ローンのご利用をお考えの方(2〜3か月前の申込みの目安・審査の結果まで10日前後と入金までさらに10日前後・申込人になれる親族・残高と限度額・審査・金利の見直し・返済の開始・繰上返済・すべりどめの入学金・修学支援新制度で減免される分)
- 窓口
- 日本政策金融公庫
- 確認日
- 確認先
- https://www.jfc.go.jp/n/faq/kyoqa_m.html
- お子さんの進学・在学資金を支援!国の教育ローンをご利用ください(令和8年2月2日時点の金利 年3.55%・令和6年度の融資実績・国の教育ローンと奨学金の違い)
- 窓口
- 内閣府政府広報室(政府広報オンライン)
- 確認日
- 確認先
- https://www.gov-online.go.jp/article/201512/entry-8156.html
- 国の教育ローン(沖縄県に住所がある人の窓口)
- 窓口
- 沖縄振興開発金融公庫
- 確認日
- 確認先
- https://www.okinawakouko.go.jp/service/education/
- ご利用をお考えの方(保証料は融資額・返済期間・元金据置期間に応じて決まる・24か月以上の据置で増額・交通遺児家庭・母子家庭・父子家庭などは2/3・団体信用保険とは異なる)
- 窓口
- 公益財団法人 教育資金融資保証基金
- 確認日
- 確認先
- https://kyouiku-kikin.or.jp/use/thinking.html
- ご利用中の方(返済の相談は借りた金融機関・返済期間を延ばすときの追加の保証料・繰上完済での保証料の一部の返戻・延滞したときの代位弁済と個人信用情報機関への登録)
- 窓口
- 公益財団法人 教育資金融資保証基金
- 確認日
- 確認先
- https://kyouiku-kikin.or.jp/use/user.html
- 入学時特別増額貸与奨学金(国の教育ローンに申し込んだものの利用できなかった世帯の学生・生徒が対象・入学前の貸与ではない)
- 窓口
- 日本学生支援機構
- 確認日
- 確認先
- https://www.jasso.go.jp/shogakukin/about/taiyo/nyuzo/index.html
- 入学時特別増額貸与奨学金の利用条件(貸与額算定基準額が75,000円以下(大学院は0円)の人か、国の教育ローンに申込み等したものの利用できなかった世帯の人・融資できない旨の公庫の通知文の日付を手続きで入力・単独での貸与はできない)
- 窓口
- 日本学生支援機構
- 確認日
- 確認先
- https://www.jasso.go.jp/shogakukin/about/taiyo/nyuzo/joken.html