生活福祉資金貸付制度とは|いくら借りれる?緊急小口資金10万円・生活支援費月20万円、保証人ありなら無利子
 Move for People株式会社

生活福祉資金貸付制度は、低所得者世帯・障害者世帯・高齢者世帯に、市区町村の社会福祉協議会を窓口に貸す公的な制度です。借りられる額は資金ごとに決まっていて、急ぎの生活費なら緊急小口資金の10万円以内、生活の立て直しなら生活支援費の月20万円以内(単身は月15万円以内)です。
利子は、連帯保証人を立てれば無利子、立てなければ年1.5%です(緊急小口資金と教育支援資金は無利子)。主な資金の上限と、据置期間が終わってから返し終えるまでの期限は次のとおりです。
| 資金 | 限度額 | 返す期限 |
|---|---|---|
| 緊急小口資金 | 10万円以内 | 12か月以内 |
| 生活支援費 | 月20万円以内 | 10年以内 |
| 住宅入居費 | 40万円以内 | 10年以内 |
| 一時生活再建費 | 60万円以内 | 10年以内 |
| 福祉費 | 580万円以内 | 20年以内 |
| 就学支度費 | 50万円以内 | 20年以内 |
表は、厚生労働省の貸付条件等一覧から写しました。保証人の有無で返す額がどれだけ変わるかは「返す額を計算してみる(例)」で、自分の借りる額に置きかえられます。
窓口は社会福祉協議会。対象は3つの世帯
実施しているのは行政ではありません。厚生労働省の案内では、実施主体は都道府県社会福祉協議会とされています。
相談と申請は身近な窓口で受け付けます。この事業に関する問い合わせは、お住まいの地域の市区町村社会福祉協議会で受けているとされています。
対象になる世帯は3つです。低所得者世帯、障害者世帯、高齢者世帯に分かれます。
低所得者世帯には条件があります。必要な資金を他から借り受けることが困難な世帯で、市町村民税非課税程度とされています。
障害者世帯は手帳で判定されます。身体障害者手帳、療育手帳、精神障害者保健福祉手帳の交付を受けた者等が属する世帯です。
高齢者世帯は年齢で決まります。65歳以上の高齢者が属する世帯です。
収入の線は、資金と家族の数で変わる
低所得者世帯の目安は、国の案内では市町村民税非課税程度です。ただ、線は1本ではありません。
千葉県社会福祉協議会の案内では、資金の種類や住んでいる市町村、家族の数で違いがあるとしたうえで、夫婦と子ども2人の4人世帯なら年収おおむね500万円以内という例が示されています。自分は対象外だと決めてしまう前に、窓口で家族の数と収入を伝えて聞いてみてください。
ほかに使える制度があれば、そちらが先になります。同じ案内では、ひとり親の世帯は母子父子寡婦福祉資金、大学や専門学校の学費は日本学生支援機構の奨学金が使えるなら、そちらを使うよう示されています。
総合支援資金と緊急小口資金には、相談支援が付く
総合支援資金と緊急小口資金は、原則として自立相談支援事業の利用が貸付の要件とされています。社会福祉協議会とあわせて、市区町村の自立相談支援機関にも相談することになります。
総合支援資金には、ほかにも条件があります。千葉県社会福祉協議会の案内では、住まいがあるか住居確保給付金を申請して住まいの確保が見込まれること、失業等給付・生活保護・年金などのほかの公的給付を受けられず生活費をまかなえないこと、支援を受けて返済が見込めることなどが並んでいます。
分からないときは電話でも聞けます。厚生労働省のコールセンター(0120-46-1999・平日9時から17時)が案内されています。
資金は4種類。使いみちで分かれる
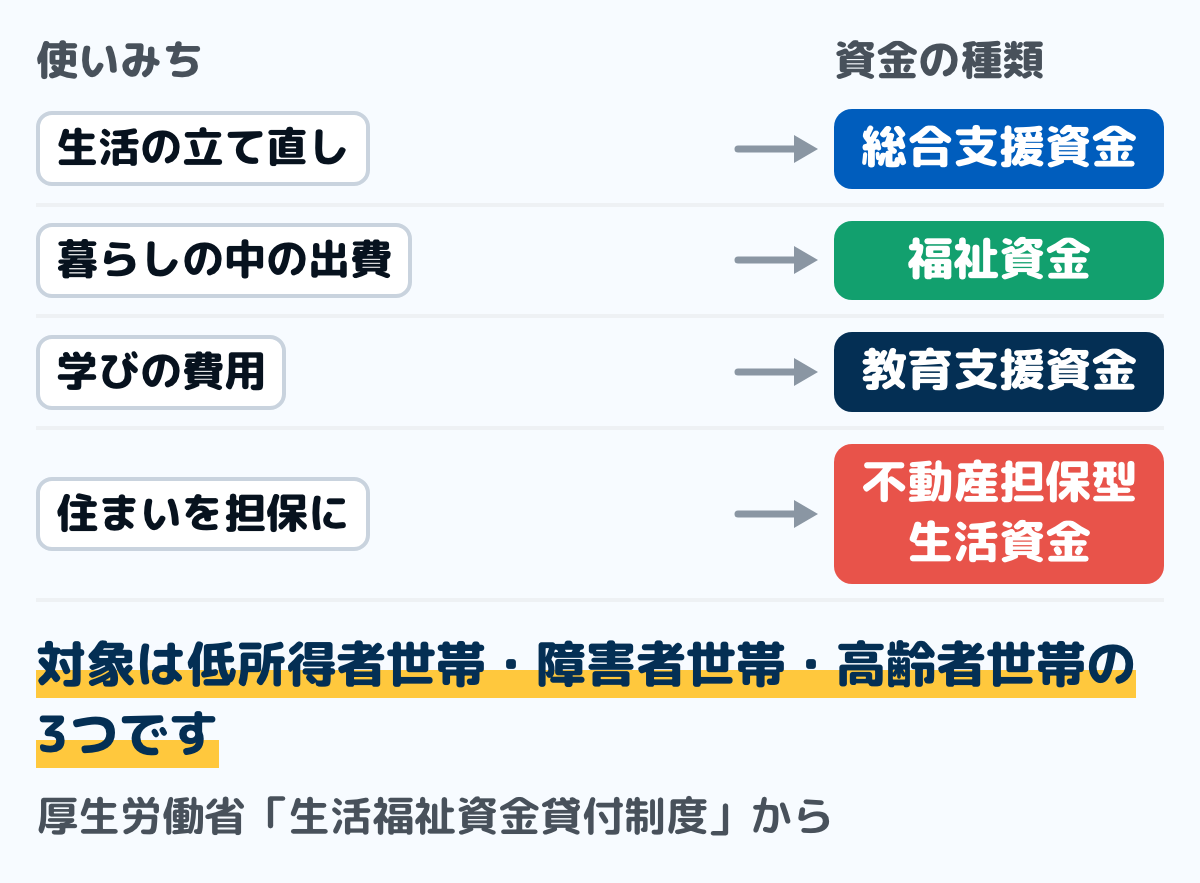
図は、資金の4つの種類です。使いみちで分かれていて、それぞれ限度額が違います。
総合支援資金は生活の立て直しに使います。生活支援費・住宅入居費・一時生活再建費の3つがあります。
福祉資金は暮らしの中の出費に使います。福祉費と緊急小口資金の2つです。
教育支援資金は学びに使います。教育支援費と就学支度費の2つです。
不動産担保型生活資金は、住まいを担保にするものです。低所得の高齢者世帯向けのものと、要保護の高齢者世帯向け(保証人不要)の2つが一覧に示されていて、条件が他とかなり違います。
古い案内と、いまの制度を取り違えない
検索すると、昔の広報誌や資料の PDF が上のほうに出てくることがあります。日付を見てから読むと、取り違えずに済みます。
4種類の形になったのは、平成21年10月です。滋賀県の案内では、このときに制度が抜本的に見直され、総合支援資金ができ、連帯保証人の要件がゆるくなり、貸付の利率も下がったとされています。
それより前の案内では、資金の名前も利子も今と違います。沖縄県社会福祉協議会の平成19年の広報誌では、「更生資金」「離職者支援資金」といった資金が並び、多くの資金の利子は年3%と書かれています。いまは無利子の緊急小口資金も、当時の表では年3%です。いまは、連帯保証人を立てれば無利子、立てなければ年1.5%です。
「無利子・20万円以内」と書いた案内は、新型コロナの特例貸付のものです。厚生労働省の頁のとおり、特例貸付は令和4年9月末日で申請の受付を終えています。
いくら借りれるか:限度額と返し方は資金ごと
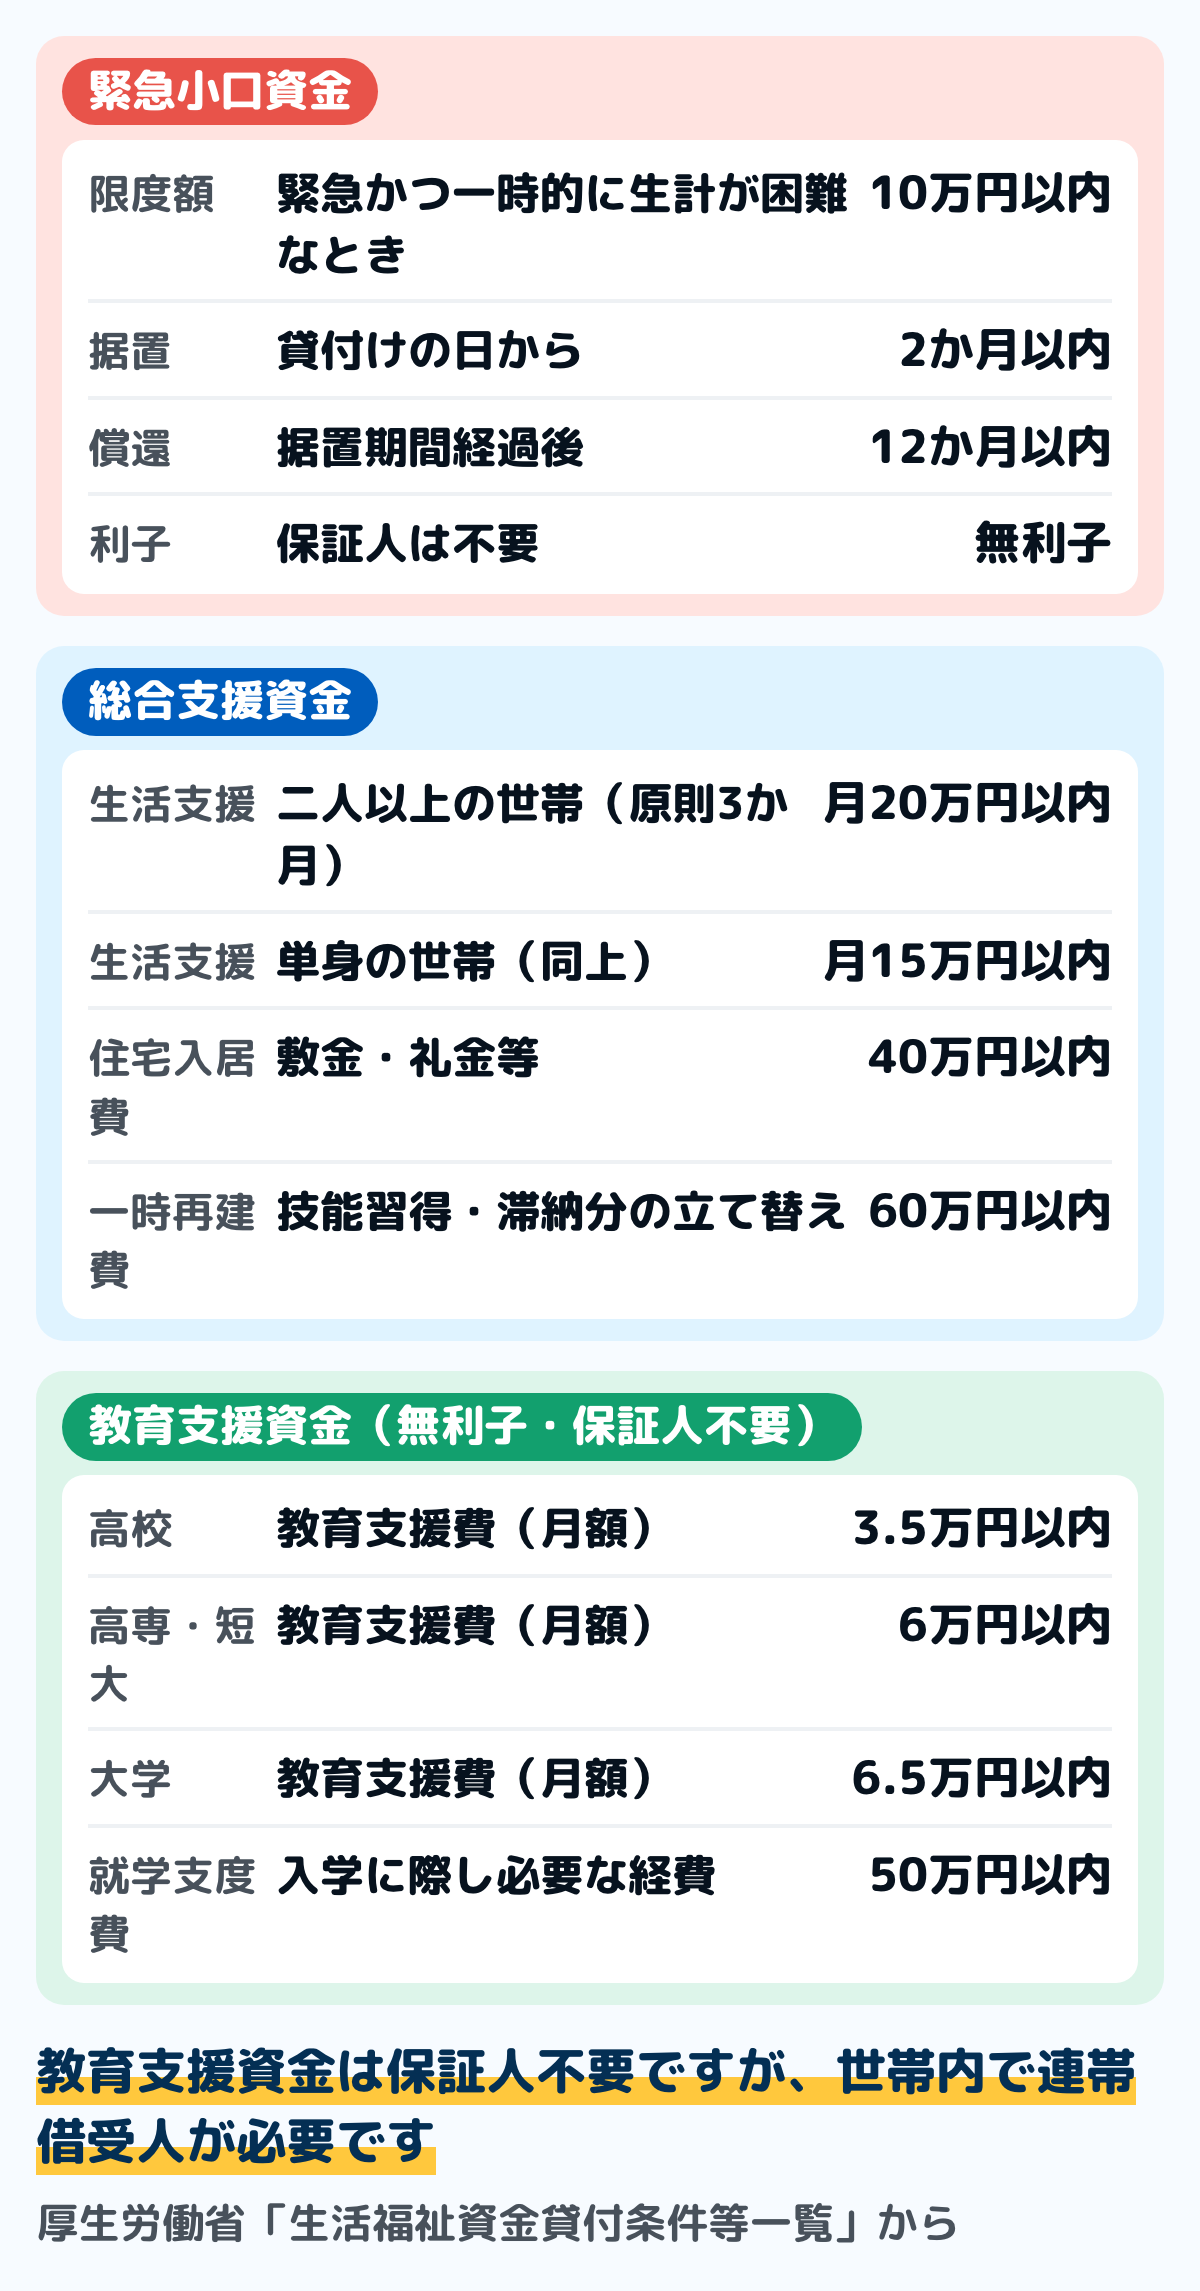
図は、主な資金の限度額です。厚生労働省の貸付条件等一覧から写しました。
緊急小口資金はいちばん手軽です。緊急かつ一時的に生計の維持が困難となった場合に貸し付ける少額の費用で、10万円以内・無利子・保証人不要です。
返し方も短めです。据置期間は貸付けの日から2か月以内、償還期限は据置期間経過後12か月以内です。
借りる理由には決まりがあります。千葉県社会福祉協議会の案内では、医療費や介護費などの臨時の出費、火災などの被災、年金や公的給付が出るまでの生活費、解雇や休業による収入減、滞納していた税金や保険料を払って出費が増えたとき、給与の盗難などが挙げられています。
生活支援費は生活再建までの生活費に使います。二人以上の世帯は月20万円以内、単身は月15万円以内で、貸付期間は原則3か月(最長12か月)です。
据置と償還は長めです。最終貸付日から6か月以内の据置で、償還期限は据置期間経過後10年以内です。
住宅入居費は敷金・礼金などです。住宅の賃貸契約を結ぶために必要な費用として40万円以内です。
一時生活再建費は幅広く使えます。就職・転職を前提とした技能習得に要する経費、滞納している公共料金等の立て替え費用、債務整理をするために必要な経費などで、60万円以内です。滞納した電気代などへの使い方は電気代が払えないときにあります。
借金の返済そのものには使えません。千葉県社会福祉協議会の案内では、一時生活再建費で債務の返済は対象外とされています。
福祉費は上限が大きくなります。生業を営むために必要な経費、住宅の増改築、療養に必要な経費、介護サービスを受けるのに必要な経費など幅広く、580万円以内(資金の用途に応じて上限目安額を設定)です。
教育支援費は月額で決まります。高校は月3.5万円以内、高専と短大は月6万円以内、大学は月6.5万円以内で、特に必要と認める場合は各上限額の1.5倍まで貸付可能です。
就学支度費は入学時の費用です。高等学校、大学又は高等専門学校への入学に際し必要な経費として、50万円以内です。
教育支援資金は無利子です。保証人は不要ですが、世帯内で連帯借受人が必要とされています。
無利子になる条件:連帯保証人と据置期間
無利子とは、借りた額だけを返せばよいということです。10万円を借りたら、返すのも10万円です。
この制度では、利率が保証人の有無で決まります。連帯保証人を立てる場合は無利子です。立てない場合は年1.5%になります。
年1.5%がかかるのは、据置期間が終わってからです。滋賀県の案内では、総合支援資金と福祉費は据置期間中は無利子で、据置期間経過後に、連帯保証人を立てない場合は年1.5%とされています。
保証人がいなくても借りられます。厚生労働省の案内では、原則として必要だが、連帯保証人を立てない場合も貸付可能とされています。
緊急小口資金と教育支援資金は別格です。どちらも無利子で、緊急小口資金は保証人そのものが不要です。
不動産担保型生活資金だけ利率が違います。年3%、又は長期プライムレートのいずれか低い利率です。
返せる見込みは見られます。貸付の決定にあたっては、貸付条件に加えて償還可能性の有無が考慮されるとされています。
遅れたときの利子もあります。千葉県社会福祉協議会の案内では、延滞利子は年5.0%で、最終の償還期限を過ぎたあとの残りの元金にかかるとされています。
返す額を計算してみる(例)
保証人の有無で、どれだけ違うかを計算してみます。緊急小口資金の10万円を12回で、生活支援費(二人以上の世帯)の月20万円を3か月借りた60万円を10年(120回)で、毎月同じ額ずつ返すとした例です。
| 借り方 | 毎月 | 利子の合計 |
|---|---|---|
| 緊急小口10万円 | 約8,300円 | 0円 |
| 60万円・保証人あり | 5,000円 | 0円 |
| 60万円・保証人なし | 約5,390円 | 約4.6万円 |
年1.5%の行は、元金と利子の合計が毎月同じになる返し方で計算しました。実際の返す回数と月の額は、社会福祉協議会と決める返済の計画で変わります。
保証人を頼めるかどうかで、10年で約4.6万円の差です。頼める人がいなくても借りられるので、差の大きさを知ったうえで決めれば十分です。
申し込みの流れと、審査で見られること
申し込みは、市区町村の社会福祉協議会への相談から始まります。総合支援資金と緊急小口資金は、原則として自立相談支援機関の支援も一緒に受けます。
出す書類は資金で変わります。千葉県社会福祉協議会の案内では、申込書・収入を証明する書類・住民票のほか、資金の種類ごとに要る書類を出すとされています。くわしくは市区町村の社会福祉協議会で確かめるよう書かれています。
申し込めば必ず借りられるわけではありません。同じ案内では、貸付にあたって審査を行い、申請の内容によっては貸付に至らない場合もあるとされています。厚生労働省の一覧でも、貸付条件に加えて、返せる見込み(償還可能性)があるかが考えられます。
住んでいる期間を見るところもあります。千葉県社会福祉協議会では、原則として今の市町村におおむね6か月以上住み、住民登録があることを条件にしています。期間が短くても、引っ越した理由やこれから住み続ける見通しを考えて対応するとされています。
返し方は、口座からの引き落としです。同じ案内では、返済は原則として口座振替による月ごとの返済で、振替の手数料は借りた人の負担とされています。
振り込みまでの日数は、厚生労働省や県・社会福祉協議会の案内には書かれていません。急ぐときほど、最初の電話で「いつごろ振り込まれるか」を聞いておくと、その間の支払いの段取りが立てられます。
償還免除はあるか:コロナの特例貸付と、いまの貸付
償還免除は、返さなくてよくなることです。厚生労働省の頁で償還免除の手続きが案内されているのは、令和4年9月末日で申請の受付を終えた、新型コロナの特例貸付(緊急小口資金・総合支援資金)です。
特例貸付では、住民税非課税による償還免除に申請の手続きが要ります。長野県の案内では、借受人と世帯主が非課税であれば対象とし、ほかの世帯員の課税は問わないとされています。
非課税のほかの事情でも、免除になる場合があります。厚生労働省の案内では、生活保護を受けている、借受人の死亡や失踪宣告、精神障害者保健福祉手帳1級か身体障害者手帳1級・2級の交付、自己破産などが挙げられています。
これから借りるいまの貸付(本則)は、返すお金として考えておきます。厚生労働省の案内では、返済に困ったときのために、償還開始時期を遅らせることができる償還猶予の制度等があるとされています。
返せそうにないと分かったら、遅れる前に社会福祉協議会へ連絡します。猶予の相談を受けるのも、お住まいの地域の社会福祉協議会です。
借りる前に、返さなくてよいものを確かめる
貸付は返すお金です。先に、返さなくてよいものが使えないかを確かめます。
住まいには給付があります。住居確保給付金は家賃相当額を支給するしくみで、返す必要がありません。条件と支給額の早見は住居確保給付金とはにあります。
保険料には減免や免除があります。しくみは国民健康保険料が払えないときと国民年金の保険料が払えないときにまとめました。
入口は1か所にまとめられます。市区町村の自立相談支援機関で、給付・減免・貸付をまとめて相談できます。
家計の立て直しも支援の対象です。家計改善支援事業では、家計状況の見える化と課題の把握、支援計画の作成、必要に応じた貸付のあっせんを行うとされています。
順番は生活費が足りないときにまとめました。制度の全体像は生活困窮者自立支援制度とはにあります。
借りたあとの家計簿の書き方
借りたお金は収入ではありません。返す約束のあるお金なので、書き方を先に決めておきます。
ステップ1借入と返済を別の行にする10分
入ってきた日に「借入」、返す日に「返済」として書きます。収入や支出と混ぜると、月の収支が実態と合わなくなります。
考え方は家計簿の貯金の書き方と同じです。口座どうしの移動と同じ扱いにします。
ステップ2据置期間の終わりを書き込む10分
据置期間が終わると返済が始まります。緊急小口資金なら貸付けの日から2か月以内、生活支援費なら最終貸付日から6か月以内です。
始まる月をカレンダーと家計簿に書いておきます。忘れると延滞になります。
ステップ3毎月の返済額を固定費に入れる15分
返済が始まったら、毎月の固定費の一覧に加えます。家賃や保険料と同じ扱いです。
一覧の作り方は家計簿の固定費の書き方にまとめました。明細から拾う形です。
ステップ4返し終わる月を年間収支表に書く10分
償還期限は資金ごとに違います。緊急小口資金は12か月以内、生活支援費は10年以内、福祉費と教育支援資金は20年以内です。
終わる月まで書いておくと、途中で不安になりません。形は年間収支表の作り方にあります。
住んでいる市区町村の名前と「社会福祉協議会」で検索して、窓口の電話番号を確かめてください。分からないときは厚生労働省のコールセンター(0120-46-1999)でも聞けます。
迷いやすい場面
すぐに現金が要る
緊急小口資金が当たります。10万円以内・無利子・保証人不要で、据置期間は貸付けの日から2か月以内です。
ただし審査と手続きの時間はかかります。原則として自立相談支援事業の利用も要件なので、まず社会福祉協議会に電話して、いまの状況を伝えます。
連帯保証人を頼める人がいない
立てなくても借りられます。年1.5%の利子がつきますが、貸付そのものは可能とされています。
緊急小口資金と教育支援資金は無利子のままです。教育支援資金は世帯内で連帯借受人が必要です。
滞納している公共料金がある
一時生活再建費の対象に入っています。滞納している公共料金等の立て替え費用として、60万円以内で使えます。
ただし先に減免を確かめます。国民健康保険料の減免は国民健康保険料が払えないときにまとめました。
子どもの進学費用が足りない
教育支援資金があります。教育支援費は月額、就学支度費は50万円以内で、どちらも無利子です。ひとり親家庭なら、子どもの修学資金を無利子で借りられる母子父子寡婦福祉資金貸付金もあります。保護者が借りる日本政策金融公庫の国の教育ローンの条件と手続きは国の教育ローンとはにあります。
よくある質問
Q生活福祉資金はどこで借りられますか
市区町村の社会福祉協議会です。実施主体は都道府県社会福祉協議会で、相談と申請は身近な社協が受け付けます。
Q誰が借りられますか
3つの世帯が対象です。低所得者世帯(市町村民税非課税程度で他から借りることが困難な世帯)、障害者世帯、65歳以上の高齢者が属する高齢者世帯です。
Q利子はどれくらいですか
連帯保証人を立てる場合は無利子、立てない場合は年1.5%です。緊急小口資金と教育支援資金は無利子です。
Q保証人がいなくても借りられますか
借りられます。原則として必要とされていますが、連帯保証人を立てない場合も貸付可能とされています。緊急小口資金は保証人不要です。
Qいくらまで借りられますか
資金ごとに違います。緊急小口資金は10万円以内、生活支援費は二人以上で月20万円以内、住宅入居費は40万円以内、福祉費は580万円以内です。
Q審査に落ちることはありますか
あります。社会福祉協議会の審査があり、申請の内容によっては貸付に至らない場合もあるとされています。返せる見込みがあるかも考えられます。
Q返せなくなったらどうなりますか
償還開始時期を遅らせることができる償還猶予の制度等があります。まず社会福祉協議会に相談します。
Q償還免除で返さなくてよくなりますか
厚生労働省の頁で償還免除の手続きが案内されているのは、受付を終えたコロナの特例貸付です。特例貸付は借受人と世帯主が住民税非課税なら免除の対象になり、申請が要ります。これから借りる貸付は返すお金として考え、困ったら償還猶予を相談します。
まとめ
- 窓口は市区町村の社会福祉協議会。実施主体は都道府県社会福祉協議会
- 対象は3つの世帯(低所得者世帯・障害者世帯・高齢者世帯)
- 連帯保証人ありで無利子、なしで年1.5%。緊急小口資金と教育支援資金は無利子
- 緊急小口資金は10万円以内・保証人不要。据置2か月以内、償還12か月以内
- 生活支援費は二人以上で月20万円以内、単身で月15万円以内。原則3か月(最長12か月)
- 総合支援資金と緊急小口資金は、原則として自立相談支援事業の利用が要件
- 償還免除の手続きが案内されているのは、受付を終えたコロナの特例貸付
- 借りる前に、返さなくてよいもの(給付・減免)を先に確かめる
資金の種類と限度額が分かれば、社協で相談する中身が決まります。今日は窓口の電話番号を確かめるところから始められます。
この記事で参照した公的情報
- 生活福祉資金貸付制度(実施主体は都道府県社会福祉協議会・貸付対象の3区分・資金の4種類・連帯保証人・貸付利子・償還猶予・特例貸付の住民税非課税による償還免除は申請が要る・ほかの事情による免除・コールセンター0120-46-1999)
- 生活福祉資金貸付条件等一覧(生活支援費・住宅入居費・一時生活再建費・福祉費・緊急小口資金・教育支援費・就学支度費・不動産担保型生活資金の限度額と据置期間と償還期限・貸付の決定に当たっては償還可能性の有無が考慮される)
- 生活福祉資金貸付制度について(平成21年10月に抜本的に見直し・総合支援資金の創設・連帯保証人の要件の緩和・貸付利率の引き下げ・総合支援資金と福祉費は据置期間中は無利子・据置期間経過後に連帯保証人なしで年1.5%・申込書は市町社会福祉協議会)
- 生活福祉資金(総合支援資金の要件・緊急小口資金の貸付の理由・一時生活再建費は債務の返済が対象外・収入の目安の例・他制度の優先・延滞利子年5.0%・連帯借受人・居住期間おおむね6か月以上と住民登録・審査により貸付に至らない場合もある・返済は原則口座振替の月賦で手数料は借受人負担・申込書と収入を証明する書類と住民票ほか)
- 窓口
- 千葉県社会福祉協議会
- 確認日
- 確認先
- https://www.chibakenshakyo.com/0105shikin_page001.php
- 福祉情報おきなわ(平成19年)「生活福祉資金貸付制度の紹介」(見直し前の資金の種類=更生資金・離職者支援資金など、利子は多くの資金で3%・緊急小口資金も3%)
- 窓口
- 沖縄県社会福祉協議会
- 確認日
- 確認先
- https://www.okishakyo.or.jp/html/fjoki/117/10_11p.pdf
- 生活福祉資金貸付金(緊急小口資金等の特例貸付)の案内(新型コロナの影響で収入が減った世帯に無利子・20万円以内)
- 生活福祉資金貸付制度(特例貸付の償還免除は借受人と世帯主が住民税非課税なら対象・特例貸付は令和4年9月末日で受付終了)
- 生活困窮者自立支援制度(自立相談支援事業・住居確保給付金・家計改善支援事業)
- 生活福祉資金貸付制度について(全国社会福祉協議会の資料。総合支援資金と緊急小口資金は、自立相談支援事業の利用が原則要件化されている)
- 窓口
- 厚生労働省(全国社会福祉協議会の資料を掲載)
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/12000000/001092878.pdf

