生活費が足りないとき、市役所で相談できること|借りる前の支援、公的な貸付、足りない額の出し方
 Move for People株式会社

生活費が足りないときは、住んでいる市区町村の役所で相談できます。窓口は自立相談支援機関で、家賃・保険料・税金・当座の現金などの困りごとをまとめて話すと、借りる前に使える公的なしくみにつないでもらえます。
しくみには、返さなくてよい給付や、払う額を下げる減免・猶予もあります。困りごとごとの行き先は下の表で、役所での伝え方は「市役所では、どこに何と伝えればよいか」で確かめられます。
表は、困りごとごとに先に確かめたいしくみと、その窓口です。どれも申請や相談が要るもので、黙っていても始まりません。
| 困りごと | 使うもの | 窓口 |
|---|---|---|
| 何から話すか迷う | 自立相談支援 | 市区町村 |
| 家賃が払えない | 住居確保給付金 | 市区町村 |
| 当座の現金がない | 緊急小口資金 | 社会福祉協議会 |
| 国保の保険料 | 減免・軽減 | 市区町村 |
| 年金の保険料 | 免除・納付猶予 | 役所・年金事務所 |
| 子の学用品・給食 | 就学援助 | 市区町村 |
| それでも苦しい | 生活保護 | 福祉事務所 |
困りごと別の早見
どれが合うか分からなくても、1行目の自立相談支援機関に行けば、表のどれを使うかを一緒に整理してもらえます。迷ったら1行目から始めれば足ります。
ほかの支払いの困りごとも、行き先があります。病院の支払いが重いときは医療費が払えないときを、勤め先に給料の前借りを頼めるかは給料の前借りは会社に頼める?を確かめてください。
ひとり親家庭には、児童扶養手当もあります。額と条件は児童扶養手当はいくら?にまとめました。
給料日の前の数日だけ足りないときは、給料日までに使える額を1日あたりで出せます。その手順は給料日前にお金がないときに、食べ物が足りないときに寄附された食品を受け取る方法はフードバンクを利用するにはにまとめています。
市役所では、どこに何と伝えればよいか
厚生労働省の案内では、生活に困りごとや不安を抱えている場合は、まず地域の相談窓口に相談するよう示されています。支援員が相談を受け、どのような支援が必要かを相談者と一緒に考え、具体的な支援プランを作成するとされています。
窓口の名前は自治体によって違います。役所の受付で「生活費が足りなくて相談したい」「生活困窮者自立支援制度の窓口はどこですか」と伝えると、行き先を案内してもらえます。
窓口が役所の建物の外にあることもあります。法律は、自立相談支援事業の事務を自治体が外部に委託できると定めていて(生活困窮者自立支援法 第5条)、福祉事務所のない町村では都道府県の窓口が受け持ちます。
自分の地域の窓口は、厚生労働省の生活困窮者自立支援制度のページから探せます。受付の時間や、電話を受け付けているかどうかは、お住まいの自治体により異なります。
話す内容は、整っていなくてかまいません。「家賃が来月払えない」「カードの支払いが重なっている」のように困っていることをそのまま伝えれば、どの制度が合うかは支援員と一緒に決めていけます。
制度の中身は生活困窮者自立支援制度とはにまとめました。家賃の補助だけを先に知りたい方は住居確保給付金とはをご覧ください。
返さなくてよいもの、払う額を下げるもの
保険料や家賃は、払えないまま黙っていると止まったり差し押さえになったりします。先に相談すると、額そのものを変えられることがあります。
電気・ガス・水道は電気代が払えないときにまとめました。携帯料金は携帯料金が払えないときにまとめました。
国民健康保険料には減免があります。川崎市の案内では、災害減免・生活困窮減免・収入減少減免・給付制限減免の4つが示されています。
申請の時期に注意が要ります。川崎市の案内では、災害減免と給付制限減免を除き、申請時において納期限を経過している保険料と納付済の保険料については減免が適用されないとされています。
会社を辞めさせられた方には別の軽減もあります。川崎市の案内では、倒産・解雇・雇い止めなどを理由に離職した方は、届出により給与所得を100分の30として保険料を計算する軽減が受けられます。
国民年金の保険料にも免除と納付猶予があります。日本年金機構の案内では、申請先は住所地の市区町村の国民年金の担当窓口か、近くの年金事務所です。しくみは国民年金の保険料が払えないときにまとめました。
住民税の猶予・分納・減免は住民税が払えないときにまとめました。税も保険料も、納期限の前に相談するほど選べる道が残ります。
家賃は住居確保給付金の対象です。神奈川県の案内では、家賃補助は原則3か月で、申請により3か月を限度に2回まで延長でき最長9か月とされ、家賃は貸主の口座へ直接振り込まれます。
子どもの費用にも援助があります。小・中学生の学用品費や給食費は、市区町村の就学援助で援助を受けられることがあります。
それでも生活が成り立たないときは生活保護があります。厚生労働省の案内では最低限度の生活を保障する制度とされていて、相談と申請の窓口は、住んでいる地域の福祉事務所です。条件と保護費の決まり方は生活保護の条件にまとめました。
社会福祉協議会の貸付は、無利子か年1.5%
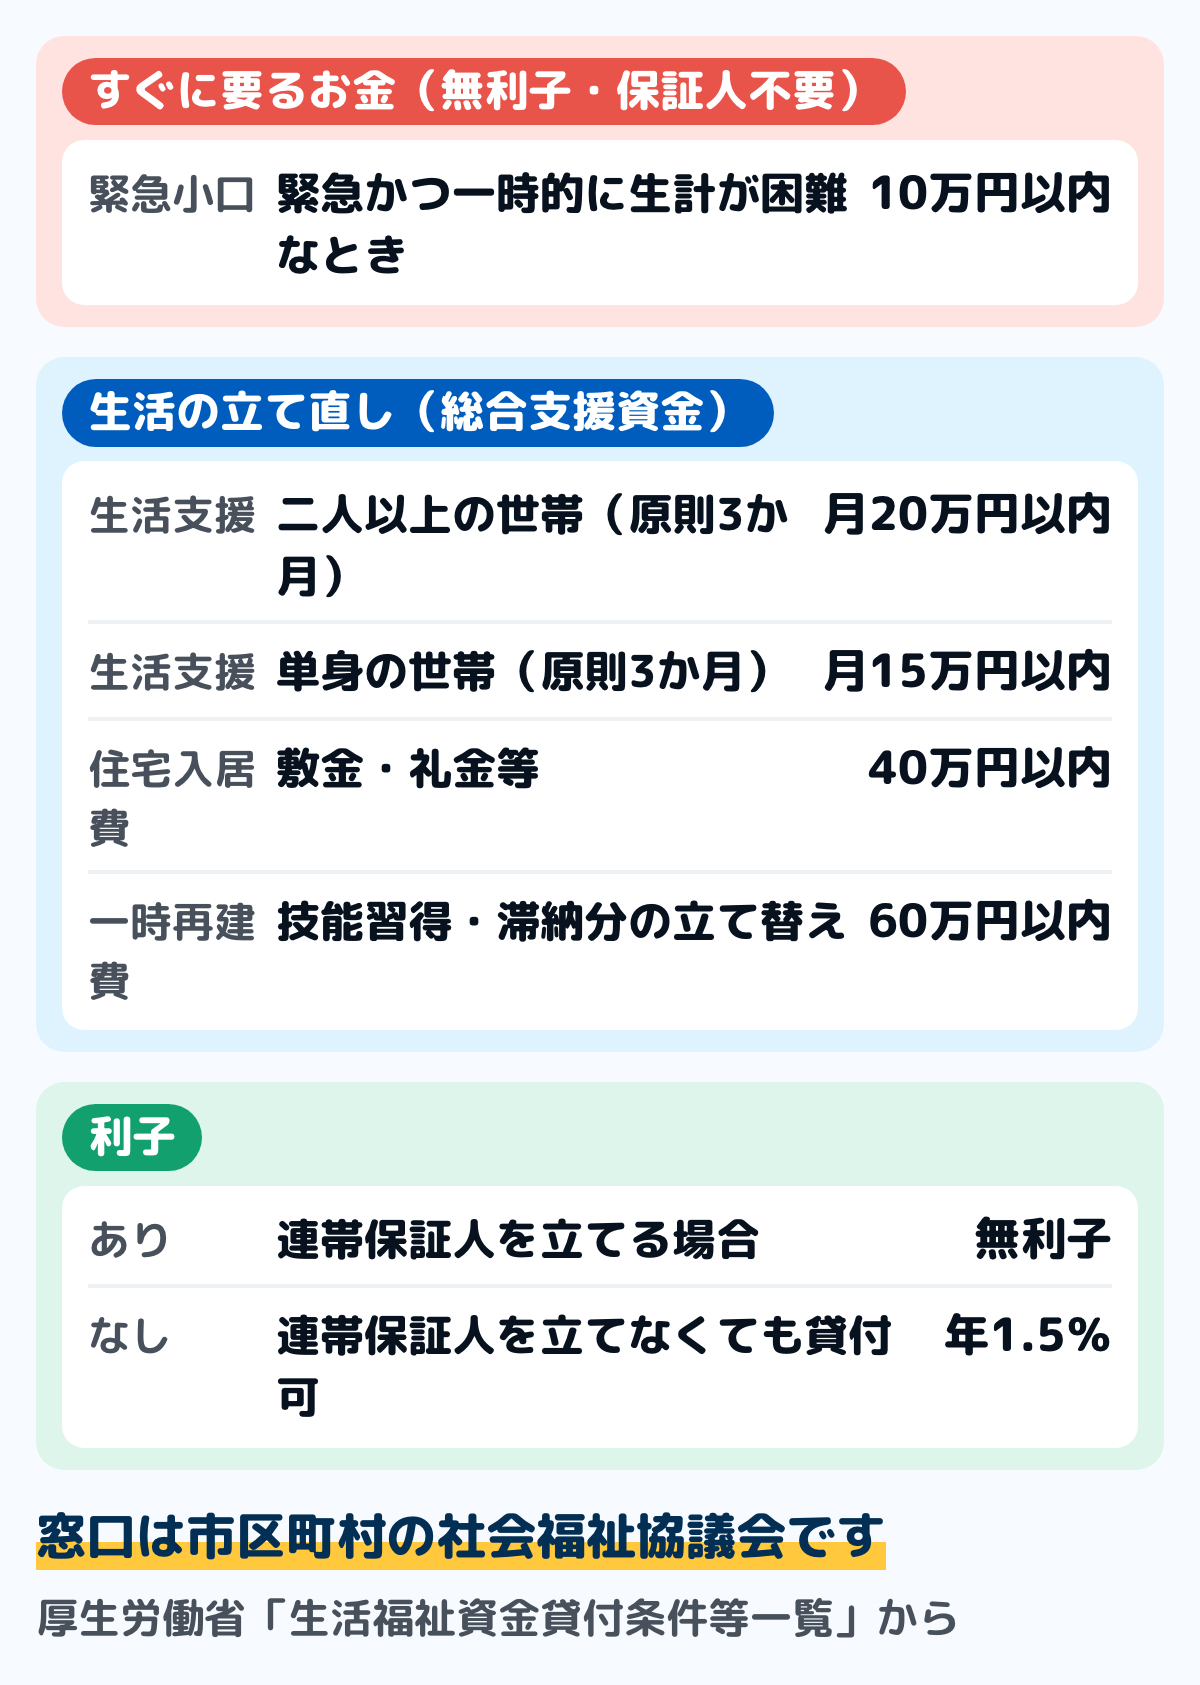
図は、厚生労働省が示している生活福祉資金貸付制度の主な資金です。実施主体は都道府県社会福祉協議会で、相談と申請は市区町村の社会福祉協議会が受け付けます。
対象になる世帯は3つです。他から借りることが困難な低所得者世帯(市町村民税非課税程度)、障害者手帳などの交付を受けた方がいる障害者世帯、65歳以上の高齢者がいる高齢者世帯です。
利子の付き方が民間の借入と違います。連帯保証人を立てる場合は無利子、立てない場合は年1.5%で、緊急小口資金と教育支援資金はどちらも無利子です。
例外もあります。不動産担保型生活資金だけは年3%、又は長期プライムレートのいずれか低い利率とされています。
連帯保証人がいなくても申し込めます。厚生労働省の案内では、原則として必要だが、連帯保証人を立てない場合も貸付可能とされています。
すぐに要る少額なら緊急小口資金です。緊急かつ一時的に生計の維持が困難となった場合に貸し付ける少額の費用で、10万円以内・無利子・保証人不要とされています。
生活の立て直しには総合支援資金があります。生活支援費は二人以上の世帯で月20万円以内、単身で月15万円以内、貸付期間は原則3か月(最長12か月)です。総合支援資金と緊急小口資金は、原則として自立相談支援事業の利用が貸付の要件とされています。
引っ越しや滞納の立て替えにも使えます。住宅入居費は敷金・礼金などに40万円以内、一時生活再建費は滞納している公共料金等の立て替え費用などに60万円以内とされています。
住まいのない離職者には、臨時特例つなぎ資金もあります。失業等給付などの公的給付や公的貸付の申請が受理され、始まるまでの生活に困っている方に、10万円以内を無利子・保証人不要で貸し付けるとされています。
返し方の決まりもあります。貸付の決定にあたっては貸付条件に加えて償還可能性の有無が考慮されるとされているので、返せる見込みを一緒に立てることになります。
詳しい条件は生活福祉資金貸付とはにまとめました。分からないときは、厚生労働省のコールセンター(0120-46-1999・平日9時から17時)でも聞けます。子どもの学費が払えないときの減免と教育支援資金は学費が払えないときにまとめています。
家計簿で「足りない額」を出す
相談に行く前に、いくら足りないのかを数字にしておくと話が早く進みます。感覚ではなく、1か月分の記録から出します。
ステップ1先月の入ったお金を書き出す15分
給与だけでなく、児童手当・失業保険・年金などの公的な給付もすべて書き出します。通帳と給与明細を並べれば、思い出さなくても拾えます。
給与明細の読み方は給与明細の見方にまとめました。手取りがいくらかは、ここで確かめます。
ステップ2毎月必ず出ていくものを一覧にする20分
家賃・保険料・通信費・水道光熱費など、毎月決まって出ていくものを明細から拾います。思い出して書くのではなく、引き落としの記録から拾うのがこつです。
やり方は家計簿の固定費の書き方にまとめました。この一覧が、相談のときにそのまま使えます。
ステップ3年に1回・数か月に1回のものを月割りにする15分
税金・更新料・車の費用など、毎月ではないものを1年分拾って12で割ります。これを入れないと、足りない月が突然やってくる理由が見えません。
拾い方は特別費は思い出さずに明細から拾うにまとめました。1年分の記録を見れば、年に1回しか出ていかないものも拾えます。
ステップ4足りない額を1枚にまとめる10分
入ったお金から、毎月のものと月割りにしたものを引きます。残った数字が、毎月いくら足りないのかという答えです。
計算の形を例で見ます。入ったお金が月18万円、毎月のものが15万円、月割りにしたものが4万円なら、18万円から19万円を引いて、毎月1万円足りない計算です(数字は例です)。
この1万円は、毎月の財布の中だけを見ていると隠れている額です。月割りにしたものを足したとたんに姿を現す家計のかくれんぼなので、自分の通帳の数字に置き換えて探してみてください。
1枚にまとめる形は年間収支表の作り方にあります。この1枚を持って窓口に行くと、どの制度が合うかを早く絞れます。
通帳を1か月分開いて、入ったお金と、引き落としで出たお金を書き出してください。差額が、いま足りない額です。
足りない額が出たら、削る順番を決める
足りない額が数字になったら、削る支出の順番を決めます。先に見るのは、ステップ2で作った毎月決まって出ていくものの一覧です。
固定費は、一度契約を変えれば次の月からも減ったままになります。通信費はプランと使っていないオプション、保険は同じ保障が重なっていないかを、契約の書類で確かめます。引き落としの記録にある定期購入も、使っていないものがないかを見ます。
保険を削るときは、公的な保障と並べて考えます。医療費には高額療養費で自己負担に上限があります。家賃が重いときは、削る前に住居確保給付金の対象になるかを確かめます。
食費や日用品のような変動費は、一度削っても次の月にまた戻ることがあります。固定費を見直したあとに、食費のつけ方のように内訳ごとの合計を見ながら決めます。
固定費の拾い方は固定費の書き方に、引き落としの探し方はサブスクの探し方にまとめました。どれを削っても足りないときは、「困りごと別の早見」の公的なしくみの相談に戻ります。
迷いやすい場面
借金があって返済で足りなくなっている
生活福祉資金の一時生活再建費は、債務整理をするために必要な経費も対象とされています。借入そのものの相談先は別になるので、自立相談支援機関で一緒に整理します。
ここで気をつけたいのは、返すために借りる形になっていないかです。毎月の返済額と収入を並べて、無理なく返せる形かを先に確かめます。
クレジットカードの請求が払えないときの流れと遅延損害金の上限は、クレジットカードが払えないときにまとめています。車のローンが払えないときの流れと、車検証の所有者の確かめ方は、車のローンが払えないときにまとめています。
SNSや広告の「すぐ貸します」に迷う
金融庁の案内では、個人でも、くり返し続ける意思をもってお金を貸すことは貸金業にあたり、国か都道府県の登録が要ります。SNSで「融資します」と呼びかけて契約を勧めるのは、貸金業法で規制されている勧誘にあたるおそれがあるとされています。
個人を装ったヤミ金融による違法な高い金利の貸付けや、個人情報を悪用されて別の犯罪に巻き込まれる危険も示されています。給料を買い取るとうたう「給与ファクタリング」も、金融庁は貸金業にあたるとしています。
貸す側が登録を受けているかは、金融庁の「登録貸金業者情報検索サービス」で調べられます。ここで検索されない業者は、登録したばかりでまだ載っていない場合のほか、登録していないヤミ金融の可能性があると案内されています。
迷ったときは、金融庁の金融サービス利用者相談室(0570-016811)や消費者ホットライン(188)に相談できます。生活そのものの相談は、自立相談支援機関が窓口です。
すでに滞納していて督促が来ている
滞納があっても相談はできます。川崎市のように、国民健康保険料の減免を納期限を過ぎた分には適用しないとしている自治体もあるため、次の納期限が来る前に窓口に行くのが大切です。
分割での納付を相談できる自治体もあります。まず区役所や市役所の担当窓口に、いまの状況を伝えるところから始めます。反則金は分割できないので反則金の期限を確かめます。
働けるのに仕事が見つからない
仕事に就く準備から支えてもらう道もあります。就労準備支援事業は、すぐに就労が困難な方に、原則1年の間、プログラムにそって基礎能力を養いながら就労に向けた支援を行うとされています。
失業保険を受けられる場合もあります。受けられる額と日数は失業保険はいくらもらえる?にまとめました。
収入はあるのに毎月足りない
収入があるのに足りないときは、まずお金の行き先を費目ごとに確かめます。原因の探し方はお金が貯まらない理由の見つけ方にまとめました。
赤字に見えても本当の赤字とは限りません。数え方は毎月赤字の家計で分けています。
よくある質問
Q生活費が足りないとき、市役所に相談できますか
できます。住んでいる市区町村の自立相談支援機関が窓口で、役所の受付で「生活費が足りなくて相談したい」と伝えると案内してもらえます。
Q借りずに済む方法はありますか
減免・免除・給付があります。国民健康保険料の減免、国民年金の免除、住居確保給付金などは、返す必要がありません。
Q公的な貸付は利子がつきますか
連帯保証人を立てる場合は無利子、立てない場合は年1.5%です。緊急小口資金と教育支援資金は、どちらの場合も無利子とされています。
Q保証人がいなくても借りられますか
厚生労働省の案内では、原則として必要だが、連帯保証人を立てない場合も貸付可能とされています。緊急小口資金は保証人不要です。
Q生活保護しかないのでしょうか
生活保護の前に使えるしくみが複数あります。相談の中で、どれが合うかを順に確かめる形になります。
Q相談に何を持っていけばいいですか
収入が分かるもの、通帳、家賃が分かるものです。1か月分の収入と支出を書き出したメモがあると、話が早く進みます。
まとめ
生活費が足りないときの最初の行き先は、住んでいる市区町村の自立相談支援機関です。役所の受付で「生活費が足りなくて相談したい」と伝えれば、困りごとをまとめて聞いてもらい、合うしくみにつないでもらえます。
- 返さなくてよいもの・払う額を下げるもの:住居確保給付金、国民健康保険料の減免、国民年金の免除・納付猶予、就学援助など。保険料や税は、納期限の前に相談するほど選べる道が残ります
- 借りるなら公的な貸付:社会福祉協議会の生活福祉資金は、連帯保証人を立てれば無利子、立てなければ年1.5%です。緊急小口資金は10万円以内・無利子・保証人不要です
- それでも生活が成り立たないとき:生活保護の相談と申請の窓口は、住んでいる地域の福祉事務所です
相談の前に、通帳と明細から、入ったお金と、毎月出ていくもの・年に1回や数か月に1回のもの(月割り)を書き出して、毎月いくら足りないかを1枚にしておくと、どの制度が合うかを早く絞れます。SNSや広告の「すぐ貸します」は、登録の無いヤミ金融の可能性があるので、借りる前に金融庁の検索で確かめます。
足りない額が数字になれば、どの制度が合うかを窓口で絞れます。今日は通帳を1か月分開くところから始められます。
この記事で参照した公的情報
- 生活困窮者自立支援制度(自立相談支援事業・住居確保給付金・就労準備支援事業・家計改善支援事業・就労訓練事業・子どもの学習・生活支援事業・居住支援事業・生活に困りごとや不安を抱えている場合はまず地域の相談窓口に相談・令和7年度自立相談支援機関窓口情報)
- 生活困窮者自立支援法 第5条(都道府県等は自立相談支援事業を行う・事務の全部又は一部を委託できる)=今の版は2026-06-25施行。未施行の版(2027-04-01施行・令和8年法律第51号)でも第5条は同じ(2026-11-10 に法令API v2 の版一覧と2つの版の本文で確認)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/425AC0000000105
- 生活福祉資金貸付制度(実施主体は都道府県社会福祉協議会・貸付対象の3区分・連帯保証人・貸付利子・コールセンター 0120-46-1999 平日9時から17時)
- 生活福祉資金貸付条件等一覧(緊急小口資金10万円以内・生活支援費の月額と期間・住宅入居費40万円・一時生活再建費60万円・据置期間・償還期限・償還可能性の考慮)
- 臨時特例つなぎ資金貸付制度(住居のない離職者で、公的給付制度または公的貸付制度の申請が受理され、給付等の開始までの生活に困窮している方・10万円以内・無利子・連帯保証人不要・実施主体は都道府県社会福祉協議会)
- 国民健康保険料の減免制度(災害減免・生活困窮減免・収入減少減免・給付制限減免・納期限内の申請)
- 非自発的な理由により離職された方に対する保険料の軽減制度(給与所得を100分の30として計算・届出が必要・雇用保険受給資格者証の離職理由の番号)
- 国民年金保険料の免除制度・納付猶予制度(申請先は住所地の市(区)役所・町村役場の国民年金の担当窓口か、お近くの年金事務所)
- 住居確保給付金について(原則3か月・申請により3か月を限度に2回まで延長し最長9か月・貸主の口座へ直接振込)
- 生活保護制度(健康で文化的な最低限度の生活を保障・相談と申請の窓口は住んでいる地域を所管する福祉事務所の生活保護担当)
- SNS等を利用した「個人間融資」にご注意ください!(個人でも反復継続する意思をもった貸付けは貸金業・登録が要る・違法な勧誘・相談窓口)
- 給与の買取りをうたった違法なヤミ金融にご注意ください!(給与ファクタリングは貸金業に該当・金融サービス利用者相談室 0570-016811・消費者ホットライン 188)
- 登録貸金業者情報検索サービス ご利用上の注意(検索されない業者は新規登録の処理前か、無登録業者(いわゆるヤミ金融)の可能性)
- 生活福祉資金貸付制度について(全国社会福祉協議会の資料。総合支援資金と緊急小口資金は、自立相談支援事業の利用が原則要件化されている)
- 窓口
- 厚生労働省(全国社会福祉協議会の資料を掲載)
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/12000000/001092878.pdf

