携帯料金が払えないとき|止まるまでの流れと、通信料と端末代で違う記録・相談先
 Move for People株式会社

携帯料金の請求を前にして、今月は払えないと分かることがあります。払えないまま放っておくと、使えなくなるほか、次の契約や分割払いの審査にも響くことがあります。
この記事では、利用停止から強制解約までの流れと、携帯会社・公的な窓口のどこに何を相談するかを順に並べます。請求の中の「通信料」と「端末代」で、滞納したときに記録が残る先が違うことも、業界団体と信用情報機関の原文から書きます。
今月の携帯料金が払えそうにありません。止まるのも困るし、何から手をつければいいのか分かりません。
最初にすることは、携帯会社への連絡
払えないと分かったら、まず契約している携帯会社に連絡します。請求書やマイページに、支払期限と問い合わせの窓口が書かれています。
伝えることは、払う気持ちがあることと、いつ・いくらなら払えるかです。支払期限を延ばせるかどうか、止まるのを避ける手だてがあるかは、会社の決まりによります。
日本クレジット協会は、クレジットの支払いが難しくなったときの対処として、まず自分の支払いの状況を正確に把握することを挙げています。いつまでに・いくら払う必要があり、いくら足りないのかを、携帯料金のほかの支払いも含めて書き出します。
同じ案内では、支払いの相手先に支払条件の変更を申し出ることもできるとしています。そのときは、払えなくなった原因と今の状況を正確に伝えて、十分に話し合うことが求められています。
携帯料金のほかに、家賃や食費も足りないときは、同じ日に市区町村の自立相談支援機関にも連絡します。携帯会社との相談は支払いを後ろにずらす話で、足りないお金そのものは公的な窓口で相談します。
止まるまでの流れ
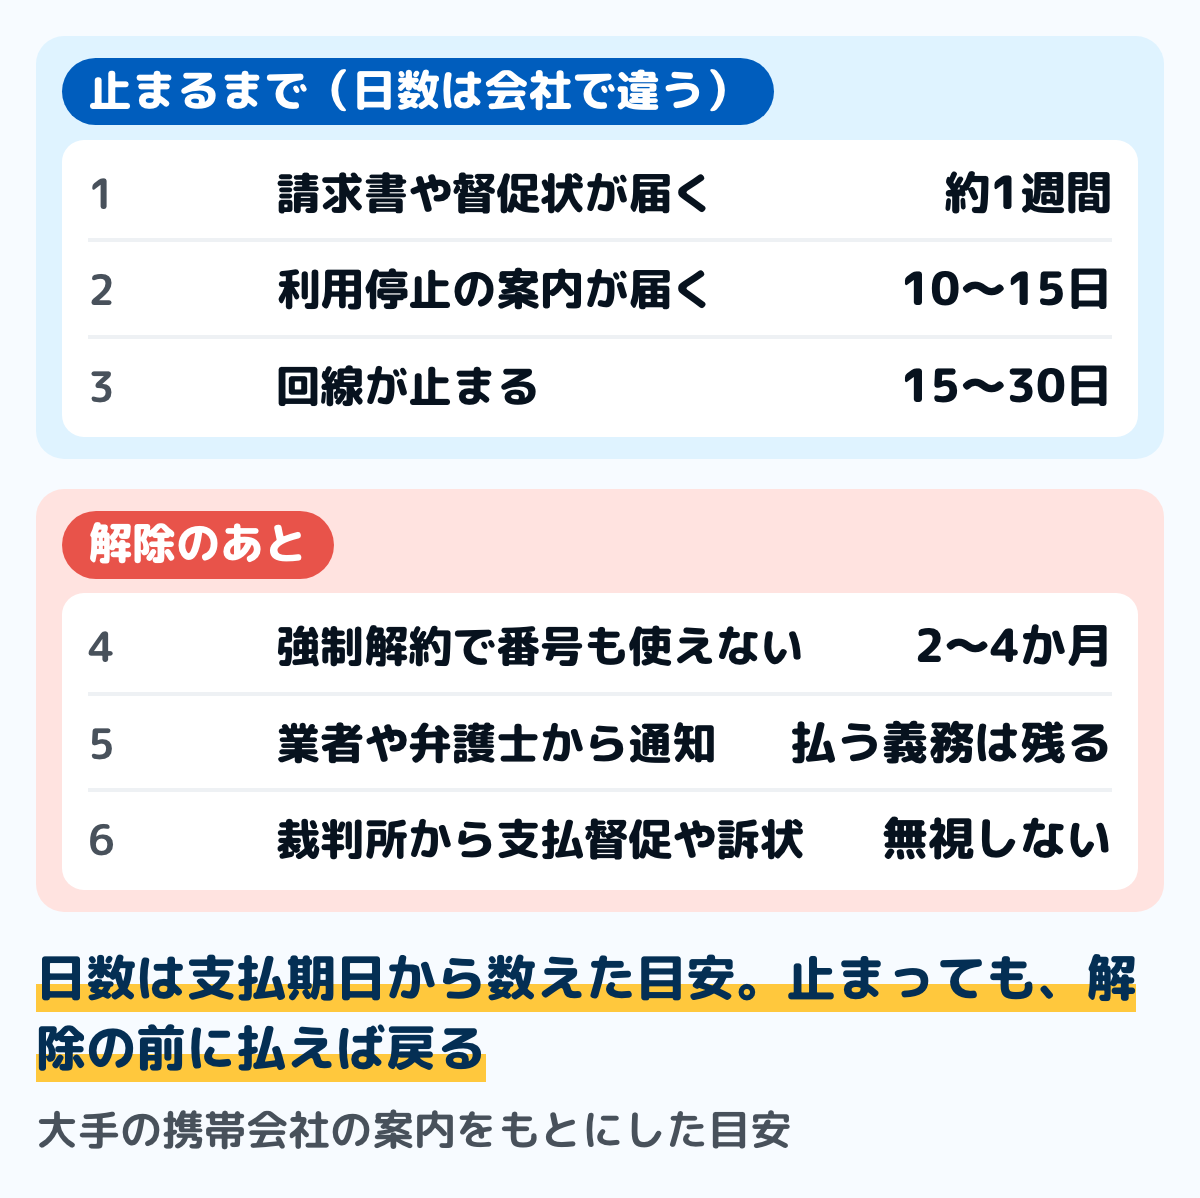
図は、携帯料金を払わないときの流れです。日数は大手の携帯会社の案内をもとにした目安で、会社や支払いの方法によって違います。
支払期日に引き落としができないと、請求書や督促状が届きます。そこに書かれた期限の内に払えば、止まる手前で済みます。
その期限も過ぎると、利用停止の案内が届き、書かれた日を過ぎると回線が止まります。大手の携帯会社の案内では、支払期限から約20〜30日後に止まる例があります。
止まっている間は、通話もインターネットも使えません。ただ、契約はまだ続いているので、滞納した分を払えば使えるように戻ります。
止まったまま払わずにいると、契約そのものが解除されます(強制解約)。解除までの期間は会社の案内によって違い、支払期日から2〜4か月後を目安とする説明もあります。
解除されると、電話番号やキャリアのメールアドレスは使えなくなり、払っても元には戻りません。同じ名義で複数の回線を契約していると、家族の回線も一緒に止まることがあります。
解除されても、滞納した料金を払う義務は残ります。回収を任された業者や弁護士事務所から通知が届き、さらに放っておくと、裁判所から支払督促や訴状が届くことがあります。
裁判所からの書類を放っておくと、預金や給与の差押えに進むことがあります。届いたら無視せず、同封の説明を読み、次の節の法テラスなどに相談します。
期限を過ぎると、延滞利息もかかります。通信料の延滞利息を年14.5%とする大手の携帯会社があり、滞納が長いほど払う額は増えます。
通信料と端末代は、滞納したときに残る記録が違う
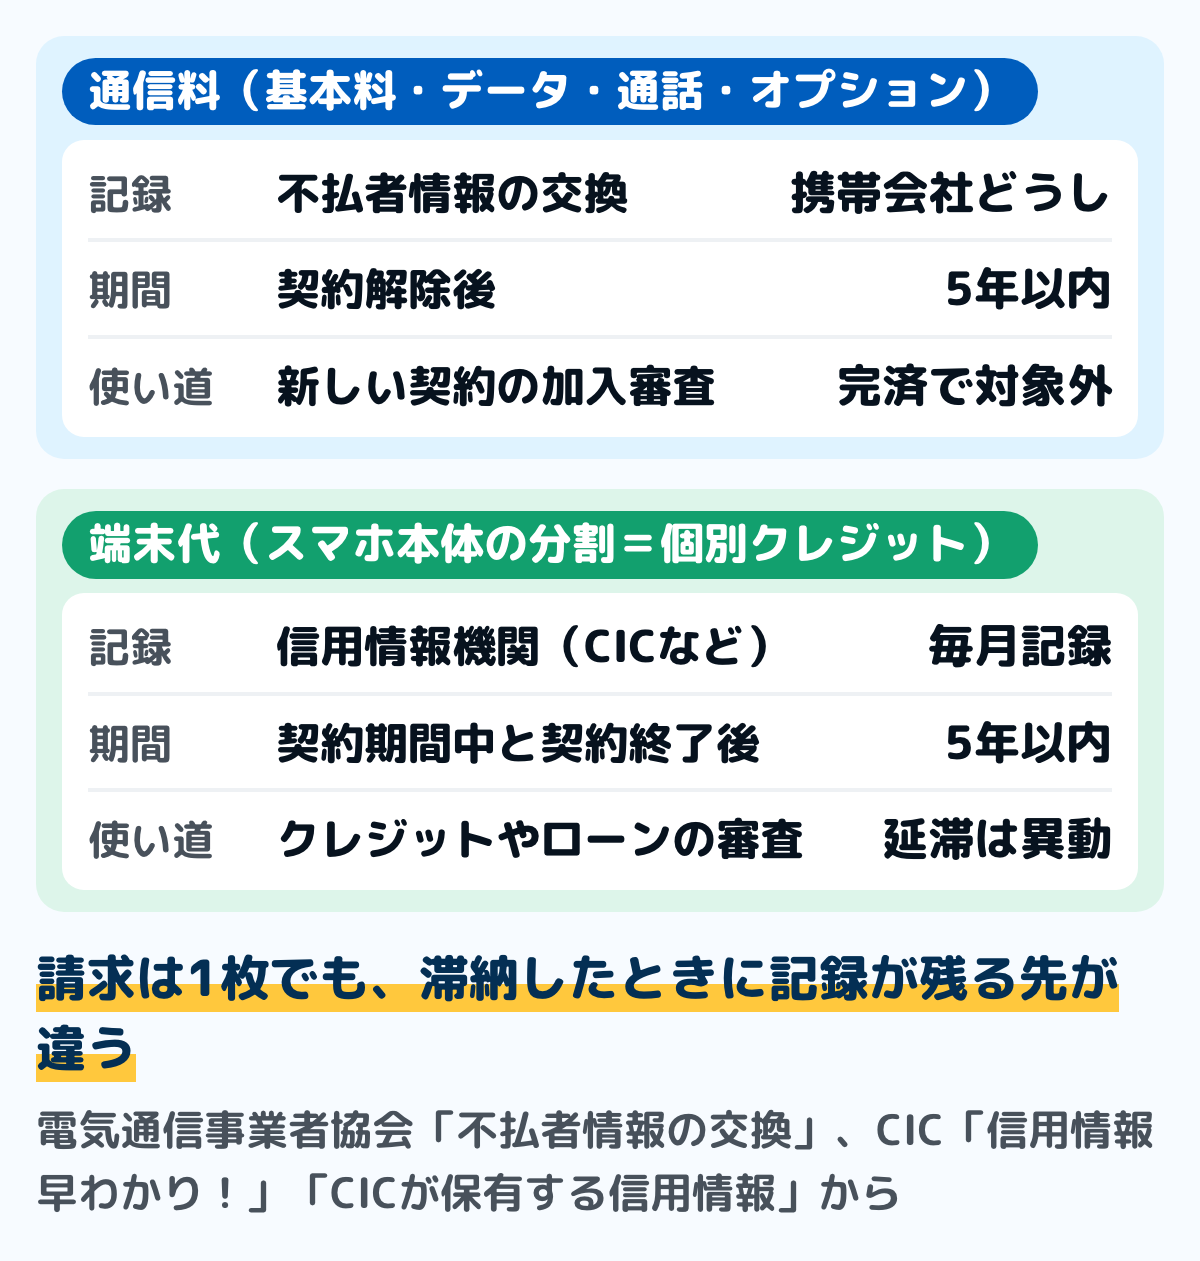
図は、携帯料金の請求の中の2つの部分と、滞納したときに記録が残る先です。毎月の請求は1枚でも、通信料と端末代では、決まりの元が違います。
通信料:携帯会社どうしの「不払者情報」
電気通信事業者協会(TCA)の案内では、契約解除後に料金の不払いがある人の情報を、携帯電話などの移動系の通信事業者の間で交換しています。交換した情報は、新しい契約を申し込んだときの加入審査に使われます。
交換の期間は、契約解除後5年以内で、過ぎると自動的に消えます。料金を完済した場合は対象外で、自己破産などで免責が決まった人や、料金について裁判で争っている人も含まれません。
交換される情報は、氏名・生年月日・住所・解除前の電話番号・料金不払いの状況などです。不払いの状況によっては、ほかの会社でも申し込みを受けてもらえないことがあります。
完済しても、その事実がほかの事業者にすぐ伝わらず、情報が残っていることがあるとされています。心当たりがあれば、申し込み先の事業者に申し出ると、完済した事業者に確認してもらえます。
端末代:信用情報機関に残る「分割払い」の記録
スマホ本体を分割で買った代金は、信用情報機関CICの案内では、分割払い(個別方式のクレジット)の契約です。携帯電話会社が契約の内容を登録し、代金の支払いの状況を毎月記録していきます。
割賦販売法は、この種類のクレジットを扱う会社に、契約の前に指定信用情報機関の情報を使って、支払える見込みを調べることを求めています。端末代の滞納の記録は、次のスマホの分割のほか、クレジットカードやローンの審査でも確かめられます。
CICの案内には、スマートフォンの代金を数か月分払っていないことが分かり、住宅ローンの契約が見送られる例が示されています。支払いが遅れた記録は、異動(延滞)の有無として残り、契約期間中と契約終了後5年以内の間、保有されます。
分割の残りを一度に求められることがある
クレジット全般についての日本クレジット協会の案内では、支払いの遅れがひどくなると、分けて払える利益(期限の利益)を失い、残りを一括して払うことになります。端末代の残りが多いほど、一度に求められる額は大きくなります。
同じ案内では、支払いが済むまで商品の所有権はクレジット会社にあり、引きあげられることがあるとしています。放っておけば、裁判所を通じた強制執行に進むこともあります。
料金を下げる・止めずに待つ手だて
払えない月を乗り切ったあとも、請求の額が収入に合っていなければ、同じことが起きます。総務省の携帯電話ポータルサイトは、料金プランの見直し方を手順で示しています。
まず、携帯会社のマイページで、項目ごとの料金と、使ったデータの量、入っているオプションを確かめます。契約したデータの量より使った量が少ないなら、プランが合っていないかもしれません。
見直しの形は、同じ会社で別の料金プランに切り替えるか、ほかの携帯会社に乗り換えるかの2つです。使っていないオプションは外します。
総務省の案内によると、大手の携帯会社は、端末代に長期の分割払いを設定し、条件を満たすと残りの支払いを免除するプログラムを出しています。入っている人は、返す時期や条件で払う額が変わるので、条件を会社の案内で確かめます。
しばらく払えないと分かっているなら、回線の一時休止という手もあります。月々の少ない料金で電話番号などを残しておくもので、手数料・月額・残せる期間・使えるプランは会社ごとに違います。
乗り換えても、前の会社に滞納した料金と、端末代の分割の残りは払う必要があります。乗り換える前に、残りの額と払い方を前の会社に確かめておきます。
払えないときの公的な相談先
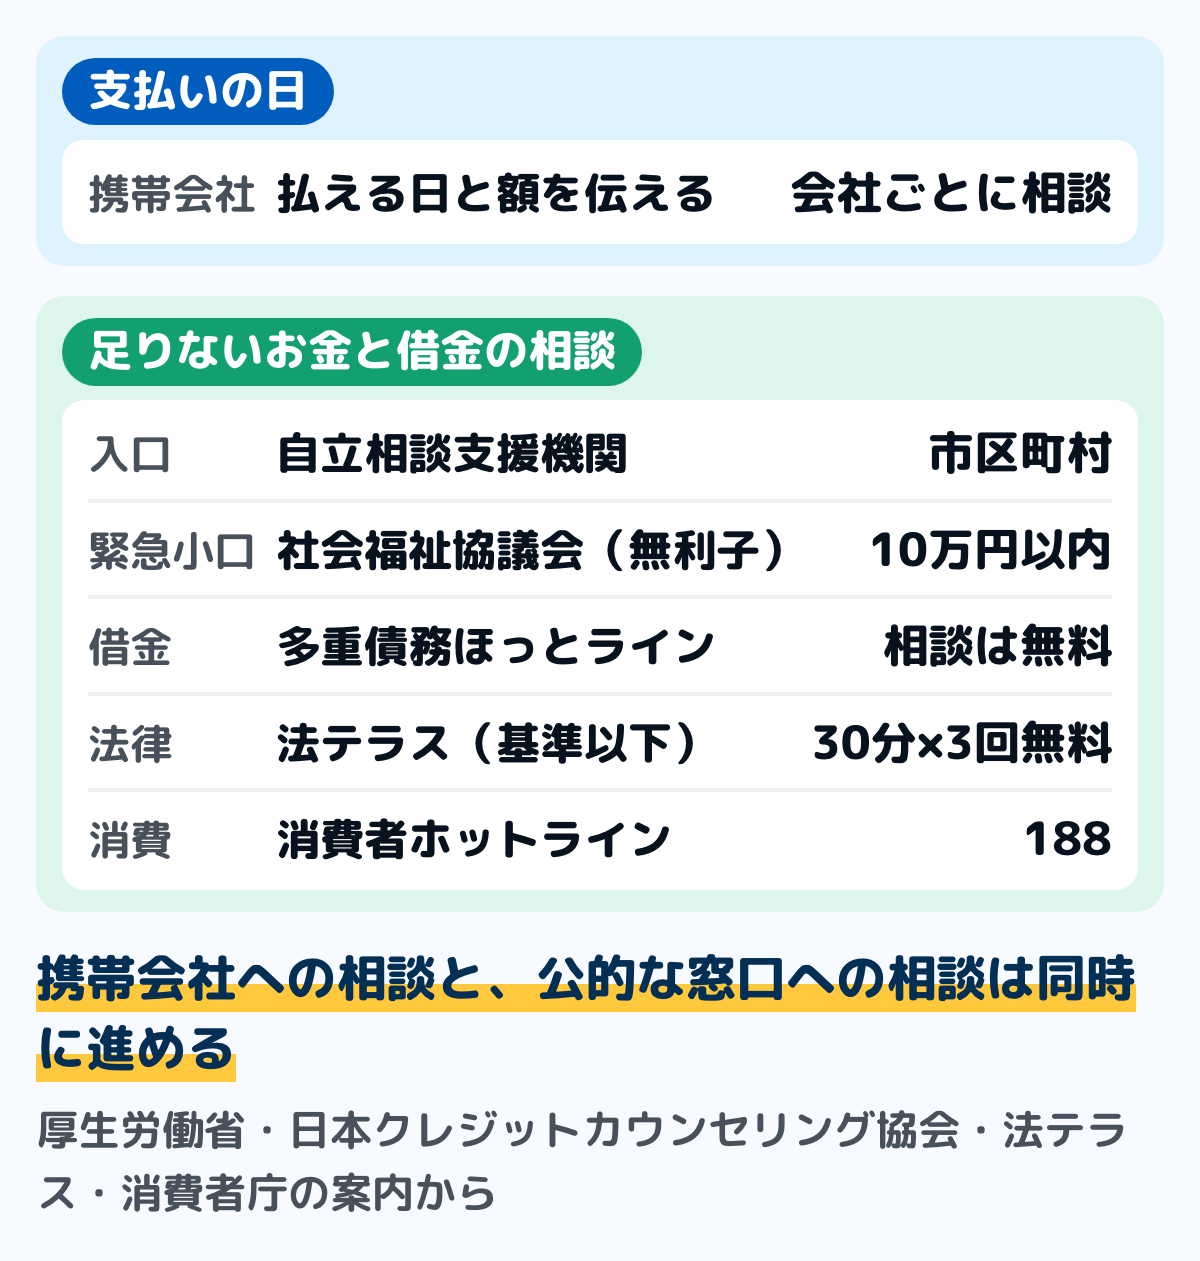
図は、相談する先と、それぞれでできることです。携帯会社に待ってもらっても、払うお金が足りない状態は変わらないので、公的な窓口を同時に使います。
生活費全体が足りないときの入口は、市区町村の自立相談支援機関です。厚生労働省の案内では、支援員が相談を受け、どのような支援が必要かを一緒に考えて、支援プランを作るとされています。
家計の立て直しを手伝ってもらえることもあります。家計改善支援事業では、家計状況の「見える化」と根本的な課題の把握をして、必要に応じて貸付のあっせん等も行うとされています。制度の全体は生活困窮者自立支援制度とはにまとめました。
当座の現金には、社会福祉協議会の緊急小口資金があります。緊急かつ一時的に生計の維持が困難となった場合の少額の費用で、10万円以内・無利子・保証人不要です。対象や条件は生活福祉資金貸付とはにまとめました。
携帯料金のほかにカードやローンの返済もあって払えないときは、借金の相談窓口を使います。日本クレジットカウンセリング協会は、クレジットや消費者ローンの借金の相談を無料で受けていて、電話は多重債務ほっとライン(0570-031640)です。
裁判所から書類が届いた、一括で求められたなど、法律の手続きが絡むときは法テラスです。収入と資産が基準以下の人は、弁護士・司法書士の無料法律相談を1回30分、同じ問題で3回まで受けられます。
法テラスの基準は家族の人数と地域で違い、たとえば東京に住む3人家族では、手取りの平均月収(賞与を含む)29万9,200円・資産270万円が基準です。窓口はサポートダイヤル(0570-078374)で案内しています。
請求の中身に納得できない、契約の説明と違うといった相談は、消費者ホットライン188です。郵便番号などを伝えると、近くの消費生活センターなどを案内してもらえます。
家賃も払えないときは家賃が払えないとき、電気やガスも止まりそうなときは電気代が払えないときに、それぞれの相談先をまとめました。生活費全体が足りないときの順番は生活費が足りないときにあります。
家計簿で、通信料と端末代を分けて期限を見る
相談をしたあとは、次の請求で同じことにならないように、請求を分けて書き、期限を先に見えるようにします。紙でも表計算でも、同じ手順で出せます。
ステップ1請求の明細を開いて、期限を写す5分
マイページか請求書で、今月の請求額・支払期限・引き落としの口座かカードを写します。滞納がある月は、利用停止の案内に書かれた日も一緒に書きます。
分けて払うことや、払う日を相談して決めたら、決まった日と額もここに書きます。書いておくと、決まったとおりに払えたかをあとで確かめられます。
ステップ2通信料と端末代に分ける5分
明細の行を、通信料(基本料・データ・通話・オプション)と、端末代(スマホ本体の分割代金)に分けて書きます。一緒に払っている動画や音楽の月額などは、使い道の項目に移します。
端末代の行には、分割の残りの回数か、払い終わる月を書いておきます。滞納したときに信用情報に残るのはこの行で、一括で求められたときの額の目安にもなります。分け方は通信費の平均と家計簿での書き方に、図つきでまとめました。
ステップ3入るお金の日と、引き落としの日を並べる10分
給料や年金、手当が入る日と、携帯料金が引き落とされる日を1枚に並べます。入る前に引き落としの日が来るなら、口座の残高が足りなくなる月が先に分かります。
毎月の引き落としを一覧にする形は家計簿の固定費の書き方にまとめました。家賃や光熱費と同じ一覧に、携帯料金の日も入れておきます。
マイページを開いて、今月の支払期限と、端末代の残りの回数を書き写してください。その2つが、相談の電話で最初に確かめることです。
迷いやすい場面
利用停止の案内が届いている
案内に書かれた日と連絡先を見て、その日より前に連絡します。書かれた日までに払えれば、止まらずに済みます。
払えない場合も、いつ・いくらなら払えるかを伝えます。止まったあとでも、解除される前に払えば使えるように戻ります。
強制解約されたら、もう払わなくてよい
払う義務は残ります。放っておくと、回収の通知や裁判所の書類が届くことがあり、不払者情報も完済するまで交換の対象になります。払える額が足りないときは、支払いの方法を相談しつつ、日本クレジットカウンセリング協会や法テラスに相談します。
引き落としができなかった月がある
請求が1枚なら、引き落としができなかった月は、通信料と端末代の両方が払えていないことになります。どの分が未払いかは、請求の明細で確かめます。
端末代の分割は信用情報機関に毎月記録されるので、遅れは次のクレジットやローンの審査で確かめられます。払える日が決まったら、早く払うほど遅れの記録と利息は小さくなります。
借りて携帯料金を払おうか迷っている
借りて払う前に、支払いを待ってもらう相談と、無利子の公的な貸付を先に確かめます。緊急小口資金は無利子で、保証人も要りません。
ほかの借入の返済で携帯料金が払えなくなっている場合は、返済そのものの相談が要ります。自立相談支援機関か日本クレジットカウンセリング協会で、家計全体を見てもらうところから始めます。
完済したのに、新しい契約の審査に通らない
TCAの案内では、完済の事実がほかの事業者にすぐ伝わらず、情報が残っていることがあるとされています。申し込み先の事業者に申し出ると、完済した事業者に確認してもらえます。
自分の情報は、以前契約していた事業者の相談窓口に申し出ると、本人の確認のうえで開示されます。端末代の分割の記録は、CICなどの信用情報機関に開示を請求して確かめられます。
よくある質問
Q携帯料金を払わないと、何日で止まりますか
大手の携帯会社の案内では、支払期限から約20〜30日後に止まる例があります。日数は会社や支払いの方法で違うので、届いた利用停止の案内に書かれた日で確かめてください。
Q止まったあと、払えばすぐ使えますか
解除される前なら、滞納した分を払えば使えるように戻ります。戻るまでの時間は、払った場所や方法で違うので、会社の案内で確かめてください。
Q滞納すると、ブラックリストに載りますか
通信料を払わずに契約が解除されると、携帯会社どうしの不払者情報として、契約解除後5年以内の期間、交換されます。端末代の分割の遅れは、信用情報機関に記録されます。
Q不払者情報はいつ消えますか
TCAの案内では、交換の期間は契約解除後5年以内で、過ぎると自動的に消えます。料金を完済した場合は対象外になります。
Q支払期限を延ばしてもらえますか
延ばせるかどうかは会社の決まりによります。払う気持ちと、いつ・いくらなら払えるかを先に伝えて、止まるのを避ける手だてを聞いてください。
Qどこに相談すればよいですか
支払いの日は携帯会社に、生活費全体が足りないときは市区町村の自立相談支援機関に相談します。借金もあるときは日本クレジットカウンセリング協会、裁判所の書類が届いたときは法テラスです。
まとめ
- 払えないと分かったら、まず携帯会社に、いつ・いくらなら払えるかを伝える
- 督促の期限を過ぎると利用停止、さらに払わないと強制解約になる。解除されても払う義務は残る
- 通信料の不払いで解除されると、携帯会社どうしの不払者情報として契約解除後5年以内の期間、交換される。完済すれば対象外
- 端末代の分割は個別方式のクレジットで、支払いの状況が信用情報機関に毎月記録される
- 足りないお金は、自立相談支援機関と社会福祉協議会に、借金もあるときは日本クレジットカウンセリング協会や法テラスに相談する
- 家計簿では、請求を通信料と端末代に分け、支払期限と分割の残りの回数を書いておく
支払期限と端末代の残りが分かれば、相談の電話は一度で進みます。今日はマイページを開くところから始められます。
この記事で参照した公的情報
- 不払者情報の交換(契約解除後に料金不払いのある利用者の情報を移動系通信事業者間で交換・加入審査に活用・料金が完済された場合は対象外・自己破産等で免責が決定している方と係争中の方は含まれない・交換の期間は契約解除後5年以内・交換する情報は氏名・生年月日・住所・料金不払いの状況など・開示は以前契約していた事業者の相談窓口)
- 窓口
- 一般社団法人 電気通信事業者協会(TCA)
- 確認日
- 確認先
- https://www.tca.or.jp/mobile/nonpayment.html
- クレジットの支払いをしないままにしていると、どうなるのか?(遅延損害金・期限の利益の喪失で残金を一括して支払う・所有権に基づく商品の引きあげ・強制執行・個人信用情報機関への登録)
- 窓口
- 一般社団法人 日本クレジット協会
- 確認日
- 確認先
- https://www.j-credit.or.jp/customer/qa/qa_02.html
- クレジットの支払いをするのが難しくなった。どうしたらよいか?(支払状況の把握・支出の切りつめ・支払いの相手先に支払条件の変更を申し出る・相談機関・日本クレジットカウンセリング協会 0570-031640)
- 窓口
- 一般社団法人 日本クレジット協会
- 確認日
- 確認先
- https://www.j-credit.or.jp/customer/qa/qa_01.html
- 信用情報早わかり!(分割払い(個別方式のクレジット)は携帯電話やテレビ等を購入する際に都度審査を受けて利用する契約・携帯電話会社がスマートフォン購入代金の契約内容を登録し支払状況を毎月記録・住宅ローン会社が審査でスマートフォン分割購入代金の支払状況を確認する例)
- 窓口
- 株式会社シー・アイ・シー(CIC・指定信用情報機関)
- 確認日
- 確認先
- https://www.cic.co.jp/confidence/glance.html
- CICが保有する信用情報(クレジット情報に異動(延滞・保証履行・破産)の有無・延滞解消日・保有期間は契約期間中および契約終了後5年以内)
- 窓口
- 株式会社シー・アイ・シー(CIC・指定信用情報機関)
- 確認日
- 確認先
- https://www.cic.co.jp/confidence/posession.html
- 割賦販売法 第35条の3の3(個別信用購入あっせん業者は契約の前に個別支払可能見込額を調査し、その調査には指定信用情報機関が保有する特定信用情報を使用しなければならない)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/336AC0000000159
- 携帯電話ポータルサイト「料金プランを見直してみよう!」(マイページで項目ごとの料金・データ通信量・オプションを確認・同じ会社で別の料金プランに切り替える・他の携帯会社へ乗り換える)
- 携帯電話ポータルサイト「端末を買う際のアドバイスは?」(端末購入サポートプログラム=長期の分割払いを設定し、条件を満たすと残りの支払いを免除)
- 生活困窮者自立支援制度(自立相談支援事業=支援員が相談を受けて支援プランを作成・家計改善支援事業=家計状況の「見える化」と根本的な課題の把握・必要に応じて貸付のあっせん等)
- 生活福祉資金貸付条件等一覧(緊急小口資金=緊急かつ一時的に生計の維持が困難となった場合に貸し付ける少額の費用・10万円以内・無利子・保証人不要)
- 無料法律相談のご利用の流れ(経済的にお困りの方が対象・1回30分・同一の問題につき3回まで・収入と資産の基準・3人家族で東京の場合は収入299,200円・資産270万円・サポートダイヤル0570-078374)
- 窓口
- 日本司法支援センター(法テラス)
- 確認日
- 確認先
- https://www.houterasu.or.jp/site/soudan-tatekae/goriyounonagare.html
- 公益財団法人 日本クレジットカウンセリング協会(クレジットや消費者ローンの多重債務の相談・電話相談とカウンセリングは無料・多重債務ほっとライン 0570-031640)
- 窓口
- 公益財団法人 日本クレジットカウンセリング協会
- 確認日
- 確認先
- https://www.jcco.or.jp/
- 消費者ホットライン188(郵便番号等を入力して、近くの消費生活センター等の消費生活相談窓口を案内)

