家賃が払えないとき|返さなくてよい給付・無利子の貸付・住まいを支えるしくみ
 Move for People株式会社
家賃は毎月決まって出ていく支出で、遅れると住まいそのものに関わります。だからこそ、公的なしくみは家賃のまわりにいくつも用意されています。
この記事では、返さなくてよい給付・無利子の貸付・住まいそのものを支える制度に分けて並べます。どれも国と自治体の案内で確かめた内容です。
来月の家賃が払えそうにありません。大家さんに言うのが怖くて、そのままにしてしまっています。
最初に動く先は2つある
家賃が払えそうにないと分かったら、動く先は2つです。どちらも早いほど選べる道が増えます。
1つ目は貸主(大家)か管理会社です。いつ、いくら払えるのかを先に伝えておくと、話が進めやすくなります。
2つ目は市区町村の自立相談支援機関です。厚生労働省の案内では、生活に困りごとや不安を抱えている場合はまず地域の相談窓口に相談するよう示されています。
この窓口が、次の章の住居確保給付金の申請先にもなります。支援員が相談を受け、どのような支援が必要かを一緒に考え、支援プランを作成するとされています。
窓口の名前は自治体によって違います。「くらしサポートセンター」などと呼ばれていることもあります。
住居確保給付金は、返さなくてよい
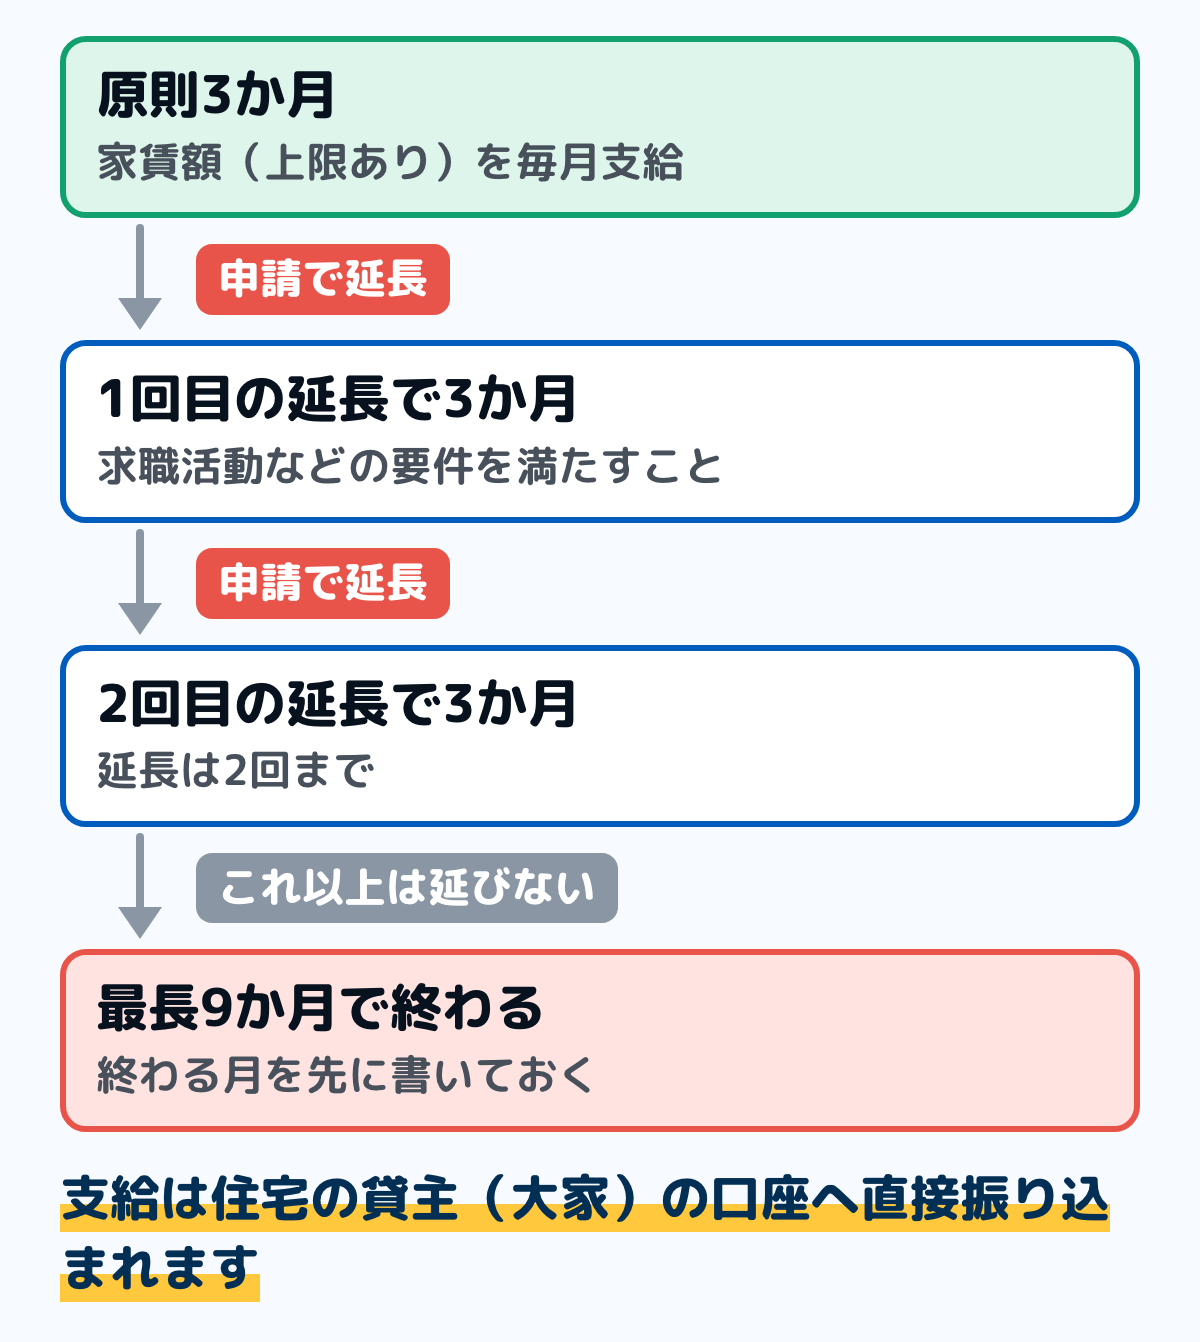
図は、住居確保給付金のしくみです。神奈川県の案内では、就職活動を支えるための家賃の補助と、家計の立て直しのための転居費用の補助の2つがあるとされています。
家賃の補助は貸すお金ではありません。離職や休業で収入が減り家賃の支払いに悩んでいる方が対象で、返す必要はありません。
支給は原則3か月です。誠実かつ熱心に求職活動を行っているなど一定の要件を満たす場合は、申請により3か月を限度に2回まで延長でき、最長9か月になります。
振込先が特徴的です。家賃の補助は自分の口座ではなく、住宅の貸主(大家)の口座へ直接振り込まれます。
収入と金融資産に基準があります。世帯の収入が、基準額(市町村民税均等割が非課税となる収入額の12分の1の額)に家賃額を足した額以下であることが要件で、金額は市区町村ごとに違います。
受けている間は求職活動が要ります。離職・廃業による申請の場合、ハローワーク等への求職申込のうえ、自立相談支援機関との面談等や職業相談等が求められます。
条件と金額の例は住居確保給付金とはに詳しくまとめました。申し込む先は、お住まいの市区町村にある自立相談支援機関です。
引っ越すときに使える無利子の貸付
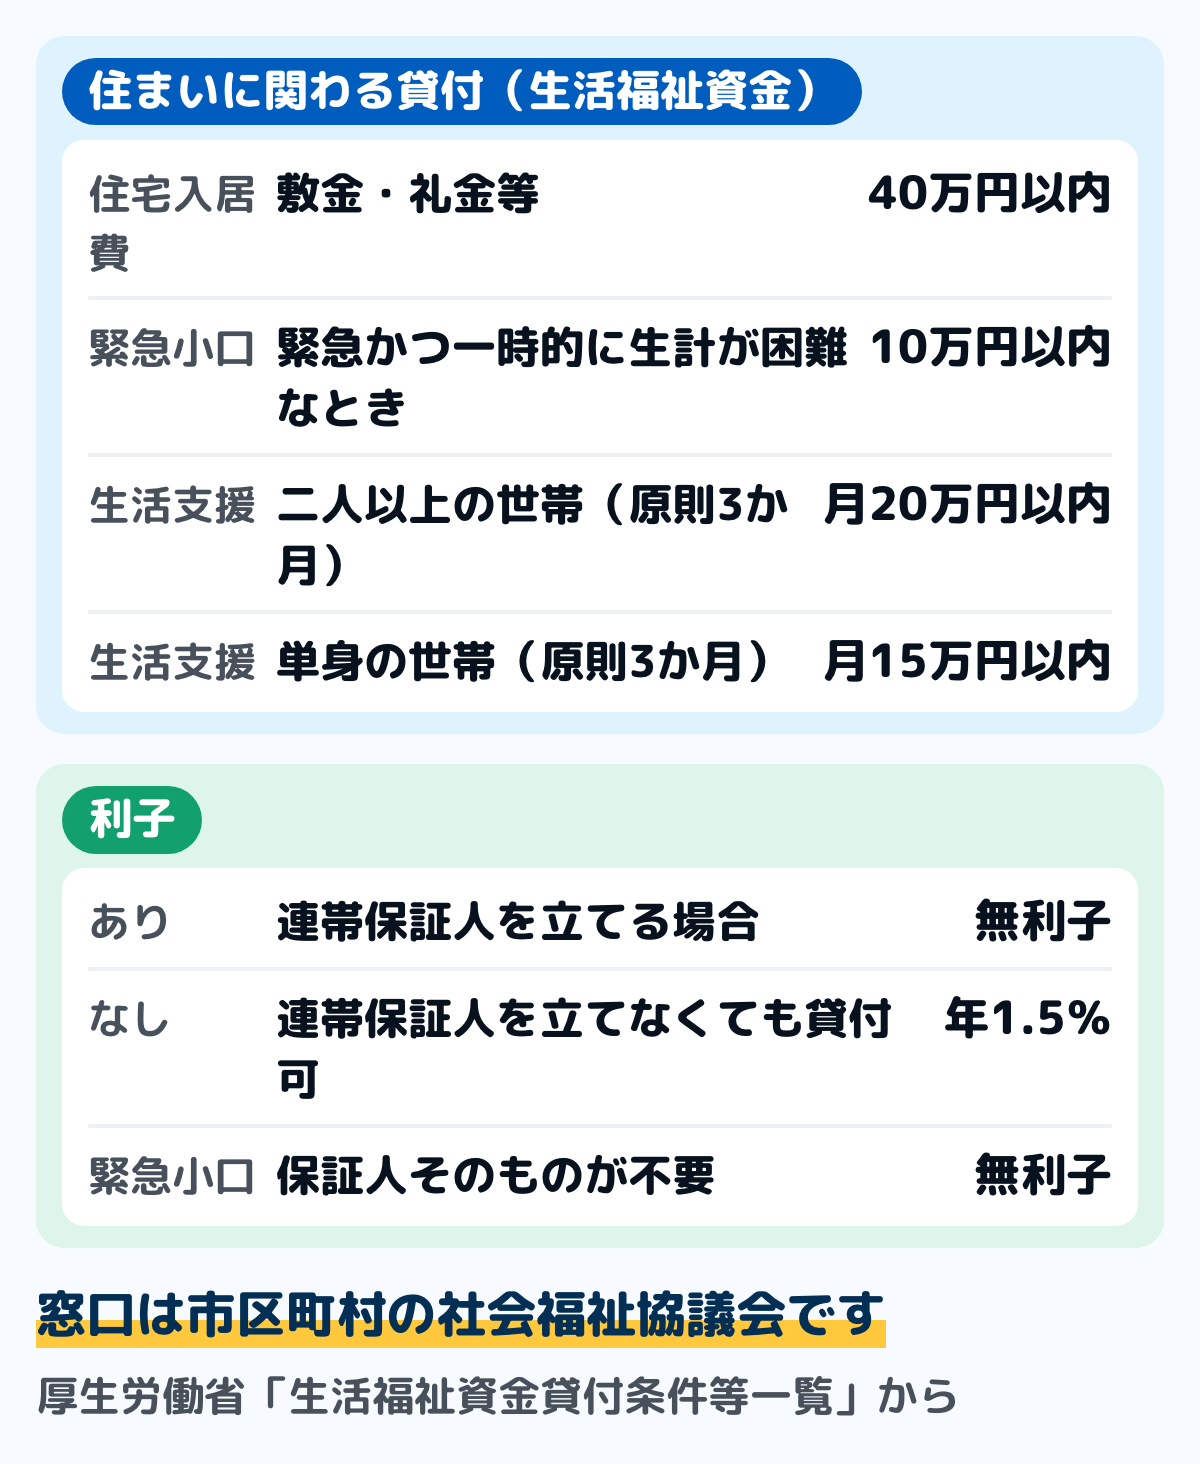
図は、生活福祉資金貸付制度のうち住まいに関わるものです。窓口は市区町村の社会福祉協議会で、民間の借入とは利子の付き方が違います。
住宅入居費があります。敷金、礼金等住宅の賃貸契約を結ぶために必要な費用として、40万円以内とされています。
当座の現金には緊急小口資金があります。緊急かつ一時的に生計の維持が困難となった場合の少額の費用で、10万円以内・無利子・保証人不要です。
生活費そのものにも貸付があります。総合支援資金のうち生活支援費は、月の上限が20万円(単身は15万円)で、借りられる期間は原則3か月、長くて12か月です。
利子は保証人の有無で決まります。連帯保証人を立てる場合は無利子、立てない場合は年1.5%で、緊急小口資金は保証人を立てなくても無利子です。
総合支援資金と緊急小口資金は、原則として自立相談支援事業の利用が貸付の要件とされています。社会福祉協議会とあわせて、市区町村の自立相談支援機関にも相談することになります。
家賃が高すぎて続かないときは、住居確保給付金の転居費用補助も選べます。家計改善の支援で転居により家計が改善すると認められることが要件です。
貸付の種類と限度額は生活福祉資金貸付とはにまとめました。返せる見込みを窓口で一緒に立てる形になります。
住まいそのものを支えるしくみもある
お金の話だけでなく、住まいを借りること自体を支える制度もあります。国土交通省の住宅セーフティネット制度です。
令和7年10月1日に改正法が施行されました。国土交通省の案内では、誰もが安心して賃貸住宅に居住できる社会の実現を目指して住宅セーフティネット法が改正されたとされています。
対象になる人が法律で決まっています。住宅確保要配慮者として、低額所得者・被災者・高齢者・障害者・子育て世帯が定められていて、省令で外国人等も定められています。
入居を拒まない住宅の登録制度があります。セーフティネット登録住宅として都道府県・政令市・中核市に登録された住宅の情報が、広く提供されるしくみです。
相談に乗る法人もあります。居住支援法人・居住支援協議会が置かれ、家賃債務保証についての施策も用意されています。
泊まる場所が無いときの支援もあります。生活困窮者自立支援制度の居住支援事業では、住居をもたない方や不安定な住居形態にある方に、一定期間、宿泊場所や衣食を提供するとされています。
それでも成り立たないときは生活保護があります。厚生労働省の案内では最低限度の生活を保障する制度とされていて、住まいに関わる扶助も含まれます。条件と保護費の決まり方は生活保護の条件にまとめました。
家賃を家計簿でどう扱うか
制度を使うときも、使い終わったあとも、家賃の扱い方を決めておくと迷いません。相談に持っていく材料にもなります。
ステップ1賃貸借契約書で家賃額を確かめる10分
住居確保給付金の判定には家賃額が使われます。大田区の案内では、家賃月額には共益費、管理費等は含まれないとされています。
更新料や保証料も契約書に書かれています。年に1回のものは特別費は思い出さずに明細から拾うの形で拾います。
ステップ2手取りに占める割合を出す10分
家賃を手取りで割ると、いまの重さが数字になります。続けられる水準かを判断する材料になります。
国の統計での目安は家賃の平均はいくら?にまとめました。地域と人数をそろえて見るのがこつです。
ステップ3支給される分と自己負担を分けて書く10分
住居確保給付金は貸主の口座へ直接振り込まれます。自分の口座を通らないので、家計簿では収入にも支出にも書きません。
自己負担が残る場合は、その額だけを家賃として書きます。決めた書き方は受給が終わるまで変えません。
ステップ4支給が終わる月を先に書いておく10分
支給は最長9か月で終わります。終わった月から家賃が全額自己負担に戻るので、その月を先に書いておきます。
1枚にまとめる形は年間収支表の作り方にあります。終わってから慌てないための備えです。
賃貸借契約書を出して、共益費・管理費等を除いた家賃額を確かめてください。その額が、住居確保給付金の判定に使われる額です。
窓口と制度は、公的機関のページで確かめる
この記事で挙げた給付・貸付・住まいのしくみは、どれも公的機関のページから直接たどれます。リンクをそのまま開いて、自分に当てはまるかを確かめてください。
- 条件・金額・申請の方法は、各制度の公式サイトとお住まいの自治体の窓口で確かめてください
制度の条件や金額は、年度ごとに変わることがあります。最後は公的機関のページと窓口で確かめてください。
迷いやすい場面
すでに滞納している
滞納があっても住居確保給付金の相談はできます。まず自立相談支援機関に、いまの滞納額と収入を伝えます。
滞納分そのものには別の道もあります。生活福祉資金の一時生活再建費は、滞納している公共料金等の立て替え費用などが対象とされています。光熱費の滞納は電気代が払えないときにまとめました。
失業保険をもらっている
失業保険も収入として数えられます。それでも世帯の収入が基準を下回れば、住居確保給付金の対象になることがあります。
受けられる額は失業保険はいくらもらえる?にまとめました。手続きの流れは失業保険の手続きにあります。
仕事は続けているが収入が減った
離職していなくても対象になることがあります。やむを得ない休業などで収入が減り、離職・廃業と同等の状態になった方の要件が用意されています。病気やけがで働けないときは別の給付もあります。
家賃の安いところへ移りたい
転居費用の補助と、生活福祉資金の住宅入居費(40万円以内)が使えることがあります。どちらも申請の窓口が違うので、自立相談支援機関でまとめて相談します。
移った先を探すときは、セーフティネット登録住宅の情報も使えます。都道府県・政令市・中核市が情報を提供しています。
よくある質問
Q家賃が払えないとき、まずどこに相談すればいいですか
貸主か管理会社と、市区町村の自立相談支援機関の2つです。どちらも早いほど選べる道が増えます。
Q返さなくてよいお金はありますか
住居確保給付金は給付なので返す必要がありません。家賃の補助は原則3か月、最長9か月です。
Qお金は自分の口座に入りますか
家賃の補助は住宅の貸主(大家)の口座へ直接振り込まれます。自分の口座には入りません。
Q引っ越しの費用も借りられますか
生活福祉資金の住宅入居費が、敷金・礼金等に40万円以内で用意されています。住居確保給付金の転居費用補助が使えることもあります。
Q高齢や障害があると部屋を借りにくいのですが
住宅セーフティネット制度では、高齢者・障害者・低額所得者・被災者・子育て世帯が住宅確保要配慮者と定められています。入居を拒まない登録住宅の情報が提供されています。
Q家計簿にはどう書きますか
貸主へ直接振り込まれる分は、収入にも支出にも書きません。自己負担が残る分だけを家賃として書きます。
まとめ
- 動く先は2つ(貸主か管理会社と、市区町村の自立相談支援機関)
- 住居確保給付金は返さなくてよい。受けられるのは原則3か月で、延ばしても9か月まで
- 家賃の補助は貸主(大家)の口座へ直接振り込まれる
- 引っ越しには生活福祉資金の住宅入居費(40万円以内)がある。利子は連帯保証人を立てれば無し、立てなければ年1.5%
- 住まいを借りること自体を支える住宅セーフティネット制度がある(令和7年10月1日に改正法が施行)
- 支給が終わる月を先に書いておく。そこから家賃は全額自己負担に戻る
家賃額と手取りが分かれば、相談の場で話が一度で進みます。今日は賃貸借契約書を出すところから始められます。
この記事で参照した公的情報
- 生活困窮者自立支援制度(自立相談支援事業・住居確保給付金の支給・居住支援事業・家計改善支援事業)
- 住居確保給付金について(家賃補助と転居費用補助・収入と金融資産の基準・原則3か月で2回まで延長し最長9か月・貸主の口座へ直接振込・受給中の求職活動)
- 生活福祉資金貸付条件等一覧(住宅入居費40万円以内・緊急小口資金10万円以内・生活支援費の月額と期間・貸付利子・保証人)
- 住宅セーフティネット制度(令和7年10月1日に改正法が施行・住宅確保要配慮者の範囲・セーフティネット登録住宅・居住支援法人・居住支援協議会・家賃債務保証)
- 住居確保給付金(家賃月額には共益費、管理費等は含まれない)
- 住居確保給付金(転居費用補助)(収入の範囲・公的給付(失業保険や年金など)は各種控除がされる前の金額)
- 生活保護制度(最低限度の生活の保障・福祉事務所への相談)
- 生活福祉資金貸付制度について(全国社会福祉協議会の資料。総合支援資金と緊急小口資金は、自立相談支援事業の利用が原則要件化されている)
- 窓口
- 厚生労働省(全国社会福祉協議会の資料を掲載)
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/12000000/001092878.pdf