学費が払えないとき|分納・延納の相談と授業料の減免、家計急変の奨学金・公的な貸付
 Move for People株式会社
学費が納付期限までに払えないときは、払わずに待つのではなく、期限の前に学校へ相談し、公的な支援を時期の早い順に当てはめていきます。支援には、返さなくてよいものと、無利子・有利子で借りるものがあり、申し込める時期もそれぞれ違います。
この記事では、学校の分納・延納から、授業料の減免と給付型奨学金、家計が急に変わったときの申込み、公的な貸付までを、相談する順に並べます。高校の学費の支援と、家計簿で足りない額と期限を出す手順も書きます。
後期の授業料の納付期限が近いのに、払えるお金が足りません。どこに相談すれば間に合うのか分からず、焦っています。
納付期限の前に、学校の窓口へ相談する
最初の相談先は、在学している学校です。分納(何回かに分けて払う)や延納(期限を延ばす)を認めるかどうか、何回まで・いつまでかは、学校ごとに決まっています。
窓口の名前も学校で違い、学生課・学生支援課・学務課などの名前が使われます。延納や分納には申請の期限があることがあるので、納付期限を過ぎる前に、学校の案内か窓口で確かめます。
相談のときは、授業料の減免や奨学金の手続きも同じ窓口で聞けます。修学支援新制度の授業料減免と、日本学生支援機構の奨学金の在学中の申込みは、どちらも在学している学校を通して行います。
入学前で、まだ在学していない場合も道があります。文部科学省の案内では、給付型奨学金の採用候補者になっていても支給は入学してからになるため、学校によっては入学金等の支払猶予制度があり、学校に確認するよう示されています。
払えないときに当てはめる公的な支援
使える支援を、返さなくてよいものと借りるものに分けると、次のようになります。どれも、学校・日本学生支援機構・日本政策金融公庫・社会福祉協議会などの公的な窓口に申し込みます。
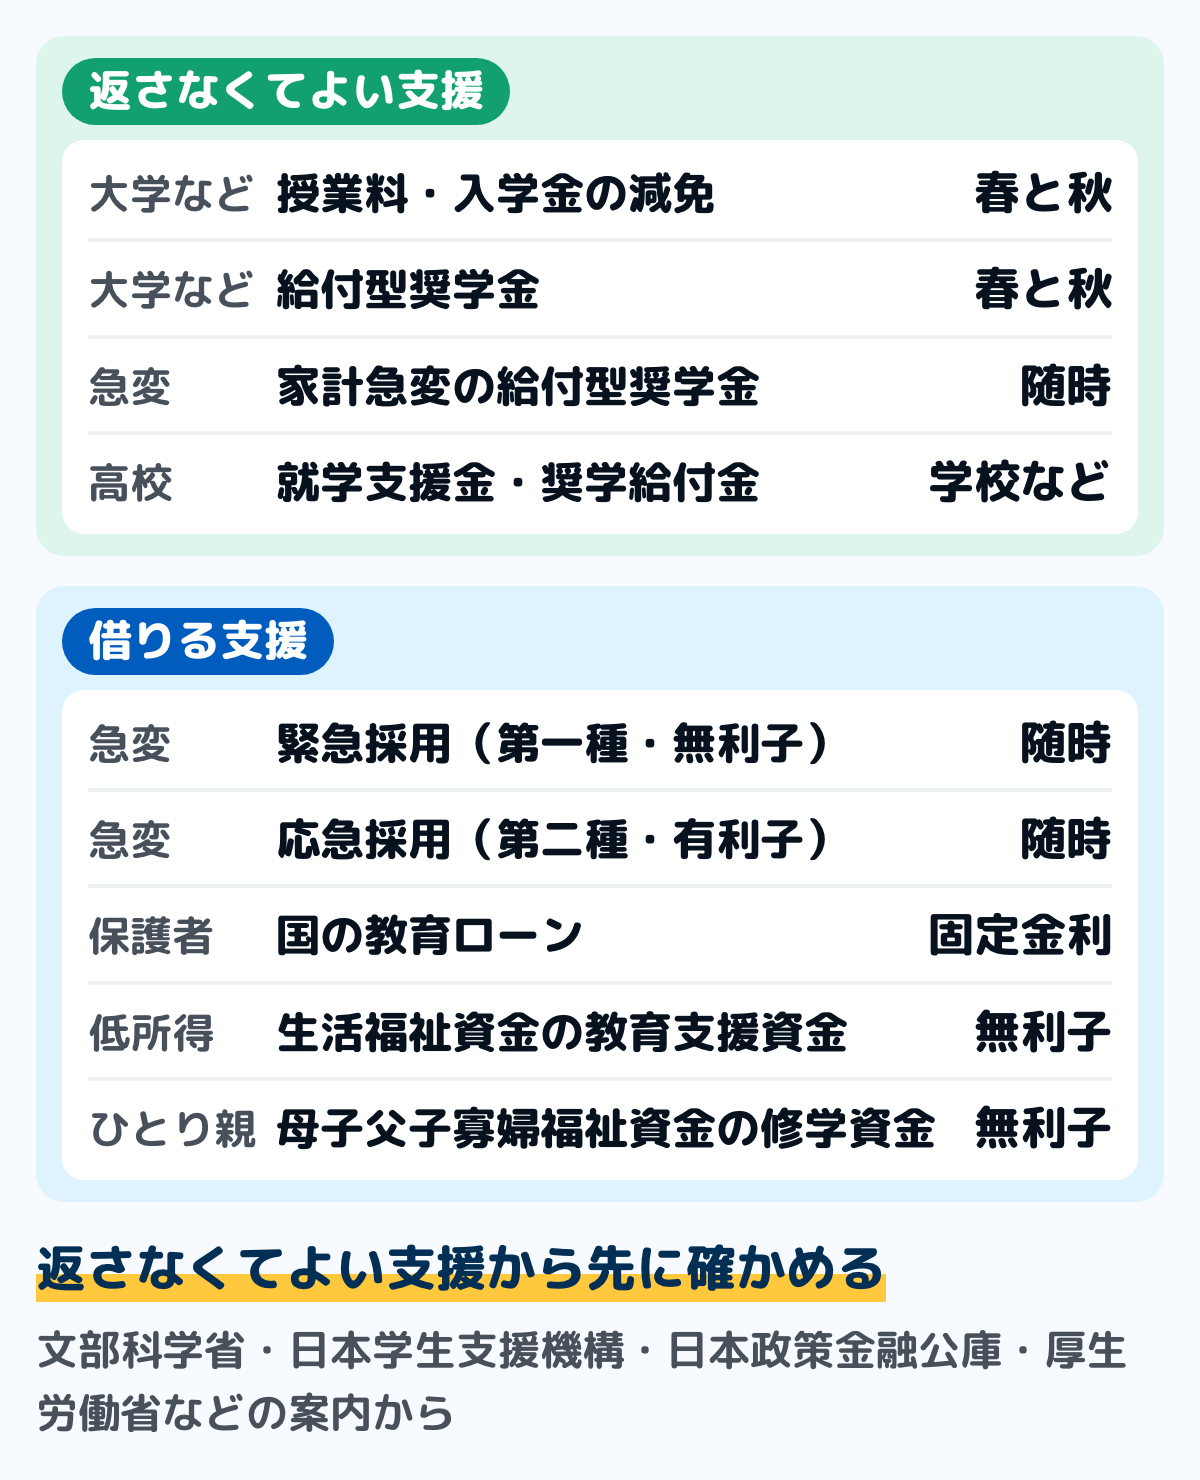
図のうち、返さなくてよい支援から先に確かめます。借りる支援は、返すときの月額まで見てから選びます。
返さなくてよい支援には、世帯の所得や資産、学ぶ意欲などの要件があります。対象になるかどうかは、日本学生支援機構の進学資金シミュレーターでも目安を確かめられます。
授業料・入学金の減免と給付型奨学金(修学支援新制度)
高等教育の修学支援新制度は、大学・短期大学・高等専門学校・専門学校の授業料・入学金の免除または減額と、返さなくてよい給付型奨学金を組み合わせた国の制度です。対象は、国などが確認した学校(確認大学等)に在学する学生です。
すでに在学しているときは、春と秋に申し込める
文部科学省の申請手続きガイドでは、在学している人の申込みは年2回です。前半期は4月から、後半期は9月から10月で、学校ごとに締切が違います。
選考の結果は、前半期が7月頃、後半期が12月頃に学校を通じて届きます。給付型奨学金は、採用されると4月分からの額が本人の口座に振り込まれます。
授業料の減免には、申し込める期間の限定がありません。一方、入学金の減免は入学から3か月以内の申込みだけが対象で、4月に入学して秋に採用された場合は、入学金の減免は受けられません。
春に申し込んで不採用になった場合も、秋に採用される場合があります。ガイドでは、前年の所得金額に基づく見直しがあるため、当てはまりそうならもう一度申し込むよう勧めています。
減免の上限と、年収の目安
大学の授業料等減免の上限は、文部科学省の資料で次のとおりです。住民税非課税世帯などの第1区分(満額の支援)の場合の額です。
- 国公立の大学:授業料 年535,800円・入学金 282,000円
- 私立の大学:授業料 年700,000円・入学金 260,000円
世帯の年収の目安は、満額の支援が約270万円まで、3分の2の支援が約300万円まで、3分の1の支援が約380万円までです。約600万円までの4分の1の支援は、多子世帯か私立の理工農系の学部などに在籍する場合に限られます。
扶養する子どもが3人以上いる多子世帯の学生は、令和7年度から所得制限なく、国が定める一定額まで授業料・入学金が減免されます。区分の決まり方と給付型奨学金の月額は、給付型奨学金とはにまとめています。
家計が急に変わったときは、時期を待たずに申し込める
親の死亡や失業、病気などで家計が急に変わったときは、春と秋の申込期間を待たずに申し込めます。返さなくてよい給付型奨学金と、借りる貸与奨学金の両方に、急変のときの申込みがあります。
給付型奨学金の家計急変採用
日本学生支援機構の案内では、生計維持者の死亡や事故、病気など予期できない事由で家計が急変した場合、年間を通じて随時申し込めます。対象の事由は次の5つで、事由に対応する証明書類を出せる場合に申し込めます。
- 事由A:生計維持者の死亡
- 事由B:生計維持者が事故又は病気により、3か月以上、就労が困難
- 事由C:生計維持者の失職(非自発的失業の場合に限る)
- 事由D:生計維持者が震災・火災・風水害等に被災した場合
- 事由E:学生本人が父母等による暴力等から避難
家計の基準・学力の基準などは、春と秋の通常の申込みと同じ形で選考されます。採用された後は3か月ごとに収入の状況が確かめられ、支援区分が見直されることがあります。
貸与奨学金の緊急採用・応急採用
借りる奨学金にも、家計急変のための申込みがあります。緊急採用は第一種奨学金(無利子)、応急採用は第二種奨学金(有利子)で、年間を通じて随時申し込めます。
申込みには期限があります。家計急変の事由が進学後に起きた場合は事由の発生日から12か月以内、進学前に起きた場合は進学後3か月以内に申し込む必要があります。
どちらも、在学している学校の奨学金窓口を通して申し込みます。学校が書類と学業成績・学修意欲を確認して機構に推薦し、機構が選考する流れです。
日本学生支援機構の貸与奨学金
家計の急変がなくても、借りる奨学金として、日本学生支援機構の第一種奨学金(無利子)と第二種奨学金(有利子)があります。在学中の申込みも、在学している学校を通して行います。
借りた奨学金は、卒業後に毎月返していきます。借りる前に、ほかの人が借りている平均の額と月額ごとの返還の例を奨学金の平均借入額はいくら?で見ておくと、卒業後の負担を数字で比べられます。
すでに返している奨学金の返還が苦しいときは、減額返還と返還期限猶予があります。収入の基準と願い出の手順は奨学金が返せないときにまとめています。
国の教育ローン(日本政策金融公庫)
国の教育ローンは、日本政策金融公庫が扱う公的な教育ローンで、借りるのは学生本人ではなく保護者(主に生計を維持している人)です。上限は子ども1人につき350万円で、自宅外通学や海外留学の資金などの要件に当たれば450万円までです。
金利は令和8年7月1日現在で年4.05%(固定金利・保証料別)です。交通遺児家庭・母子家庭・父子家庭や、世帯年収200万円(所得132万円)以内の世帯などは、0.4%低い金利になります。
世帯年収の上限
借りられるのは、世帯年収(所得)が扶養している子どもの人数ごとの上限以内の世帯です。括弧の中は事業所得者の所得の上限です。
- 子ども1人:790万円(600万円)
- 子ども2人:890万円(690万円)
- 子ども3人:990万円(790万円)
- 子ども4人:1,090万円(890万円)
- 子ども5人:1,190万円(990万円)
子どもが2人以内でも、勤続年数が3年未満・自宅外通学・借入金の返済の負担率が30%超などの要件に当たれば、990万円(790万円)まで緩められます。返済期間は20年以内で、在学期間中は利息だけを払う形も選べます。
入金までの日数を先に見る
公庫のよくある質問では、申込みの完了から審査の結果が出るまで10日前後、さらに口座に振り込まれるまで10日前後かかるとされています。納付期限が近いときは、この日数を学校の延納の相談と合わせて考えます。
修学支援新制度で減免される入学金・授業料は、原則として融資の対象になりません。保証料や返済の例、上限が緩められる要件の全部は国の教育ローンとはにまとめています。
生活福祉資金の教育支援資金(社会福祉協議会)
低所得の世帯は、社会福祉協議会の生活福祉資金のうち、教育支援資金を借りられます。厚生労働省の貸付条件の一覧では、無利子で、連帯保証人は要りませんが、世帯の中で連帯借受人が必要です。
- 教育支援費:高校 月3.5万円以内・高専と短大 月6万円以内・大学 月6.5万円以内(特に必要と認める場合は1.5倍まで)
- 就学支度費:入学のときに必要な経費 50万円以内
返済は、卒業後6月以内の据置期間のあと、20年以内です。相談の窓口は、住んでいる市区町村の社会福祉協議会で、連絡先が分からないときは都道府県の社会福祉協議会に問い合わせます。
貸付の種類と、自立相談支援機関とのつながりは生活福祉資金貸付とはにまとめています。家計全体が苦しいときの相談先は生活費が足りないときにあります。
ひとり親家庭は、母子父子寡婦福祉資金の修学資金
ひとり親家庭などは、地方公共団体が貸し付ける母子父子寡婦福祉資金のうち、修学資金を無利子で借りられます。内閣府男女共同参画局の案内では、大学の限度額は月額146,000円で、これは私立の自宅外通学の場合の例です。
修学支援新制度の支援を受けられる場合は、その支援の額に当たる分が限度額から差し引かれます。申請と問い合わせは、住んでいる地方公共団体の福祉担当の窓口で、12種類の資金と返し方は母子父子寡婦福祉資金貸付金とはにまとめています。
高校の学費は、就学支援金と奨学給付金
高校の授業料には、国の高等学校等就学支援金があります。令和8年度からの新しい制度では所得制限がなく、支給の上限は公立が年11万8,800円、私立が年45万7,200円です。
就学支援金の申請は、学校からの案内に従って行います。制度のしくみと私立の授業料との差は高校無償化はいくら?にあります。
授業料以外の教科書費・教材費などには、返さなくてよい高校生等奨学給付金があります。生活保護世帯・住民税所得割が非課税の世帯に加え、令和8年度からは年収の目安(両親の一方が働く4人世帯の場合)で270万円以上490万円未満の世帯にも広がりました。
申込先は住んでいる都道府県か学校で、就学支援金とは別に申し込みます。家計が急変して対象の世帯になった場合も対象で、7月1日までに申請すれば年額、7月2日以降の申請は年額を月割りにした額が給付されます。給付額の表は高校生等奨学給付金とはにまとめています。
小学校・中学校の学用品費や給食費が払えないときは、市区町村の就学援助が窓口です。所得の目安と申請の時期は就学援助とはにまとめています。
払えないまま期限を過ぎると
学費を払わないまま納付期限を過ぎたときの扱いは、学校の規則で決まります。期限を過ぎてもすぐに退学になるとは限りませんが、督促を受けたあとも納めないままだと、除籍や退学の処分を受けることがあります。
除籍のあと、一定の期間内に滞納分を納めて復学が認められる学校や、再入学を認める学校もあります。その場合も、復学の手続きや再入学の試験・入学金が要ることがあり、条件は学校ごとに違います。
休学して学費を準備する方法もありますが、休学中の学費の扱いも学校で違います。休学中に在籍料などがかかる学校もあるので、休学を決める前に学校の規則と窓口で確かめます。
家計簿で、足りない額と期限を出す
相談に行く前に、いくら足りないのか、いつまでに要るのかを数字にしておくと、どの支援が間に合うかを選べます。紙でも表計算でも、どの家計簿でも同じ手順で出せます。
ステップ1納付書の期限と額を書き出す10分
学校からの納付書や案内を出し、授業料・施設設備費などの額と納付期限を書き出します。前期・後期で分かれているなら、次の期の分も並べます。
ステップ2期限までの入出金から、足りない額を出す20分
今の預金の残高に、納付期限までに入るお金(給料・仕送り・アルバイト代など)を足し、同じ期間の家賃・食費などの出ていくお金を引きます。残りから学費を引いてマイナスになる分が、足りない額です。
計算の例です。預金30万円・期限までの収入40万円・期限までの生活費35万円で、学費が50万円なら、30万円+40万円−35万円−50万円で、足りないのは15万円です(数字は例です)。
ステップ3支援ごとに、間に合う時期を並べる15分
足りない額の横に、支援ごとの申込みの時期と、お金が出るまでの日数を並べます。修学支援新制度は春と秋、家計急変は随時です。国の教育ローンは、審査の結果まで10日前後、入金までさらに10日前後とされています。
間に合わない分は、学校に延納・分納を相談する額になります。分けて払う場合は、払う月ごとに家計簿の予定に書いておきます。
ステップ4窓口に持っていく書類をそろえる20分
収入が分かる源泉徴収票や給与明細、家計急変の場合は事由を証明する書類が求められます。どの書類が要るかは、学校の奨学金窓口と各機関の案内で確かめます。
納付書を出して、期限と額を書き出してください。期限までの入出金と並べると、足りない額と、相談に使える日数が分かります。
迷いやすい場面
合格したが、入学金の期限に間に合わない
予約採用で給付型奨学金の採用候補者になっていても、支給は入学してからです。学校によっては入学金等の支払猶予制度があるので、合格した学校の入学手続きの案内で確かめます。
国の教育ローンは受験前でも申し込めます。入金までの日数があるので、入学金の期限から逆算して早めに申し込みます。
奨学金の振込みが、納付期限より後になる
在学中に申し込んだ給付型奨学金は、前半期の採用でも振込みが始まるのは7月頃です。振込みが納付期限より後になるときは、採用の見込みを伝えて、学校に延納を相談します。
授業料の減免は前期分から支援が始まりますが、手続きは学校によって違います。減免が決まる前に払った分の扱いも、窓口で確かめておきます。
親が失業した・病気で働けなくなった
生計維持者の非自発的な失業や、3か月以上働けない病気は、家計急変の事由に当たります。給付型奨学金の家計急変採用と、貸与奨学金の緊急採用・応急採用を、学校の奨学金窓口に相談します。
親自身の生活費や医療費の支援は別の窓口になります。失業したときの給付は失業保険はいくらもらえる?、病気で働けないときのお金は病気やけがで働けないときのお金にまとめています。
学生本人が自分で学費を払っている
給付型奨学金と貸与奨学金は、学生本人が申し込み、本人の口座に振り込まれます。一方、国の教育ローンの申込人は保護者(主に生計を維持している人)です。
家計の基準は、本人だけでなく生計維持者(原則として父母)の所得で判定されます。本人が自分で払っている場合も、親の所得が分かる書類が要ることがあります。
よくある質問
Q学費が払えないとき、最初にどこへ相談しますか
在学している学校の窓口です。分納・延納のほか、修学支援新制度の減免と日本学生支援機構の奨学金も、学校を通して申し込みます。
Q学費を払えないと、すぐに退学になりますか
すぐに退学になるとは限りません。ただし督促のあとも納めないままだと、除籍や退学の処分を受けることがあり、扱いは学校の規則で決まります。
Q在学中でも授業料の減免を申し込めますか
申し込めます。修学支援新制度の在学中の申込みは、春(4月から)と秋(9月から10月)の年2回で、授業料の減免には申し込める期間の限定がありません。
Q親が失業したら、時期を待たずに申し込めますか
申し込めます。家計急変の事由に当たれば、給付型奨学金も貸与奨学金(緊急採用・応急採用)も年間を通じて随時申し込めます。
Q国の教育ローンは、申し込んでからいつ入金されますか
日本政策金融公庫のよくある質問では、審査の結果まで10日前後、入金までさらに10日前後とされています。納付期限が近いときは、学校への延納の相談と合わせて考えます。
Q返さなくてよい支援はありますか
あります。修学支援新制度の授業料・入学金の減免と給付型奨学金、高校の就学支援金と高校生等奨学給付金は、返す必要がありません。
まとめ
- 納付期限の前に、在学している学校の窓口へ相談する。分納・延納の決まりは学校ごとに違う
- 修学支援新制度の減免と給付型奨学金は、在学中は春と秋に申し込める。授業料の減免は期間の限定がなく、入学金の減免は入学から3か月以内
- 家計が急に変わったときは、給付型奨学金も貸与奨学金(緊急採用・応急採用)も随時申し込める。貸与は事由の発生日から12か月以内
- 国の教育ローンは保護者が借りる。審査の結果まで10日前後、入金までさらに10日前後かかる
- 低所得の世帯は生活福祉資金の教育支援資金、ひとり親家庭は母子父子寡婦福祉資金の修学資金を無利子で借りられる
- 高校は、所得制限のない就学支援金と、授業料以外に使う高校生等奨学給付金がある
足りない額と期限が分かれば、どの支援が間に合うかを選べます。納付書を手元に置いて、学校の窓口に相談するところから始められます。
この記事で参照した公的情報
- 申請手続きガイド(高等教育の修学支援新制度・予約採用は高校3年生の4月下旬から・在学採用は前半期4月から・後半期9月〜10月・選考結果は7月頃と12月頃・授業料の減免に期間の限定はない・入学金の減免は入学から3か月以内・春に不採用でも秋に採用される場合がある・学校によっては入学金等の支払猶予制度がある)
- 窓口
- 文部科学省
- 確認日
- 確認先
- https://www.mext.go.jp/kyufu/guide/index.html
- 高等教育の修学支援新制度(令和7年度から多子世帯の学生は所得制限なく国が定める一定額まで授業料・入学金を減免・令和6年度から世帯年収約600万円までの多子世帯と私立理工農系へ拡充)
- 高等教育の修学支援新制度について(2027年度進学予定者向けリーフレット・年収の目安 約270万円・約300万円・約380万円・約600万円・進学後(秋以降)に再度申し込める)
- (資料1)授業料等減免額(上限)・給付型奨学金の支給額(大学 国公立 授業料535,800円・入学金282,000円/私立 授業料700,000円・入学金260,000円)
- 被災・家計急変時の給付奨学金(家計急変採用)(年間を通じて随時申し込める・採用後は3か月ごとに収入状況を確認して支援区分を見直す)
- 被災・家計急変時の給付奨学金の申込資格(事由A 生計維持者の死亡・事由B 事故又は病気で3か月以上就労が困難・事由C 非自発的失業・事由D 被災・事由E 父母等による暴力等から避難)
- 家計急変採用-給付奨学金の申込み方法(在学している学校の奨学金窓口を通して申し込む・事由に対応する証明書類が提出できる場合のみ申込みが可能)
- 緊急採用・応急採用-貸与奨学金(緊急採用は第一種奨学金(無利子)・応急採用は第二種奨学金(有利子)・年間を通じて随時申込み)
- 貸与奨学金(緊急採用・応急採用)申込みから採用後の流れ(進学後に生じた事由は発生日から12か月以内・進学前に生じた事由は進学後3か月以内に申し込む・学校が推薦し機構が選考)
- 教育一般貸付(国の教育ローン)(上限350万円・一定の要件で450万円・固定金利・令和8年7月時点・受験前でも申込み可能・必要時期の2~3か月前の申込みをすすめる)
- 窓口
- 日本政策金融公庫
- 確認日
- 確認先
- https://www.jfc.go.jp/n/finance/search/ippan.html
- 教育ローン ご利用条件や金利・ご返済方法(世帯年収(所得)の上限・金利 令和8年7月1日現在 年4.05%・母子家庭などは▲0.4%・返済期間20年以内・在学期間中は利息のみの返済も可能)
- 窓口
- 日本政策金融公庫
- 確認日
- 確認先
- https://www.jfc.go.jp/n/finance/ippan/sim.html
- よくあるご質問 国の教育ローン(申込み完了から審査の結果まで10日前後・入金までさらに10日前後・修学支援新制度で減免される入学金と授業料は原則として融資の対象外・融資を受けられなかった世帯の学生は入学時特別増額貸与奨学金の対象)
- 窓口
- 日本政策金融公庫
- 確認日
- 確認先
- https://www.jfc.go.jp/n/faq/kyoqa_m.html
- 生活福祉資金貸付条件等一覧(教育支援費 高校月3.5万円・高専と短大月6万円・大学月6.5万円以内・特に必要なときは1.5倍まで・就学支度費50万円以内・無利子・連帯保証人不要で世帯内の連帯借受人が必要・据置は卒業後6月以内・償還は20年以内)
- 生活福祉資金貸付制度(実施主体は都道府県社会福祉協議会・相談はお住まいの地域の社会福祉協議会)
- 母子父子寡婦福祉資金貸付金制度(修学資金は無利子・大学 月額146,000円などは私立の自宅外通学の例・修学支援新制度の支援を受けられる場合は限度額から控除・問合せは最寄りの地方公共団体の福祉担当窓口)
- 窓口
- 内閣府男女共同参画局
- 確認日
- 確認先
- https://www.gender.go.jp/policy/no_violence/e-vaw/law/23.html
- 高等学校等就学支援金等(令和8年度からの新制度・所得制限なし・支給上限額は公立11万8,800円と私立45万7,200円)
- 高校生等への修学支援(就学支援金は学校からの案内に従って申請・高校生等奨学給付金は保護者がお住いの都道府県または学校に申し込む)
- 高校生等奨学給付金リーフレット(令和8年度・対象世帯と年収の目安・家計急変支援=7月1日までの申請は年額・7月2日以降は年額を月割りにした額)