母子父子寡婦福祉資金貸付金とは|12種類の限度額と、無利子か年1.0%の利子・返し方・申請の流れ(令和8年度)
 Move for People株式会社

母子父子寡婦福祉資金貸付金は、ひとり親家庭と寡婦の人が、子どもの学費や生活費、仕事のための資格の費用などを、都道府県などから借りられる制度です。資金は12種類あり、利子は無利子か年1.0%です。
この記事では、借りられる人、資金ごとの限度額と返す期間(令和8年4月1日現在)、利子が付く場合と付かない場合をまとめます。返せないときの扱いと、申請の窓口と流れも、こども家庭庁の資料と政令で書きます。
子どもの進学のお金が足りません。ひとり親が借りられる公的な貸付の、限度額と返し方が分かりません。
母子父子寡婦福祉資金貸付金は、ひとり親と寡婦のための公的な貸付
この貸付は、母子及び父子並びに寡婦福祉法に基づく制度です。母子家庭には第13条の母子福祉資金、父子家庭には第31条の6の父子福祉資金、寡婦には第32条の寡婦福祉資金があり、まとめて母子父子寡婦福祉資金と呼ばれています。
こども家庭庁の資料では、貸付を行うのは都道府県・指定都市・中核市で、費用は国が3分の2を負担します。目的は、親の経済的な自立と生活意欲を助け、あわせて子どもの福祉を増やすことです。
給付ではなく、返す必要がある
児童扶養手当のような手当と違い、借りたお金は決まった期間で返します。子どもの資金を借りるときは、子ども本人も連帯して返す立場になります。
こども家庭庁の資料では、令和6年度の貸付は母子福祉資金が1万4,951件(88億2,075万円)、父子福祉資金が1,053件、寡婦福祉資金が304件でした。件数・金額とも約9割が、子どもの修学資金に関わる貸付です。
借りられる人
法律と、こども家庭庁の資料で対象になっているのは次の人です。資金によって、親が借りるものと、子どもが借りるものがあります。
- 母子家庭の母・父子家庭の父(配偶者のない人で、20歳未満の子どもを扶養している人)
- その人が扶養している子ども(20歳以上の子どもを含む資金がある)
- 父母のいない子ども
- 寡婦(配偶者のない女性で、かつて配偶者のない女性として子どもを扶養していた人)と、寡婦が扶養する20歳以上の子ども
- 40歳以上の配偶者のない女性で、20歳未満の子どもを扶養していない人(寡婦を除く・法律の附則第6条)
- 母子・父子福祉団体(事業開始資金と事業継続資金だけ)
法律でいう「児童」は20歳未満の人です。大阪府の案内では、父子家庭の父が扶養する末の子が20歳以上になっていると、新しい貸付はできません。
「配偶者のない」に当たる場合
法律 第6条では、配偶者と死別した人のほか、離婚した人、配偶者の生死が分からない人、配偶者から遺棄されている人も対象です。配偶者が海外にいて扶養を受けられない人、配偶者が障害で長く働けない人も入ります。
ここでいう配偶者には、婚姻の届出をしていない事実上の夫婦を含みます。事実婚の相手がいる場合は「配偶者のない」に当たらないので、判断に迷うときは窓口で確かめます。
子どもを扶養していない寡婦には、所得の線がある
扶養している子どもがいない寡婦は、前の年の所得が203万6千円を超えると借りられません(施行令 第34条)。1月から5月に申請するときは、前々年の所得で見ます。
災害など特別の事情があるときは、この線を超えていても対象になることがあります。新潟県の案内も、同じ線を示しています。
12種類の資金と限度額(令和8年4月1日現在)
資金は、使いみちごとに12種類に分かれています。限度額の上限は政令(施行令 第7条)で決まり、令和8年4月1日から事業開始資金・事業継続資金・生活資金などの額が引き上げられました。
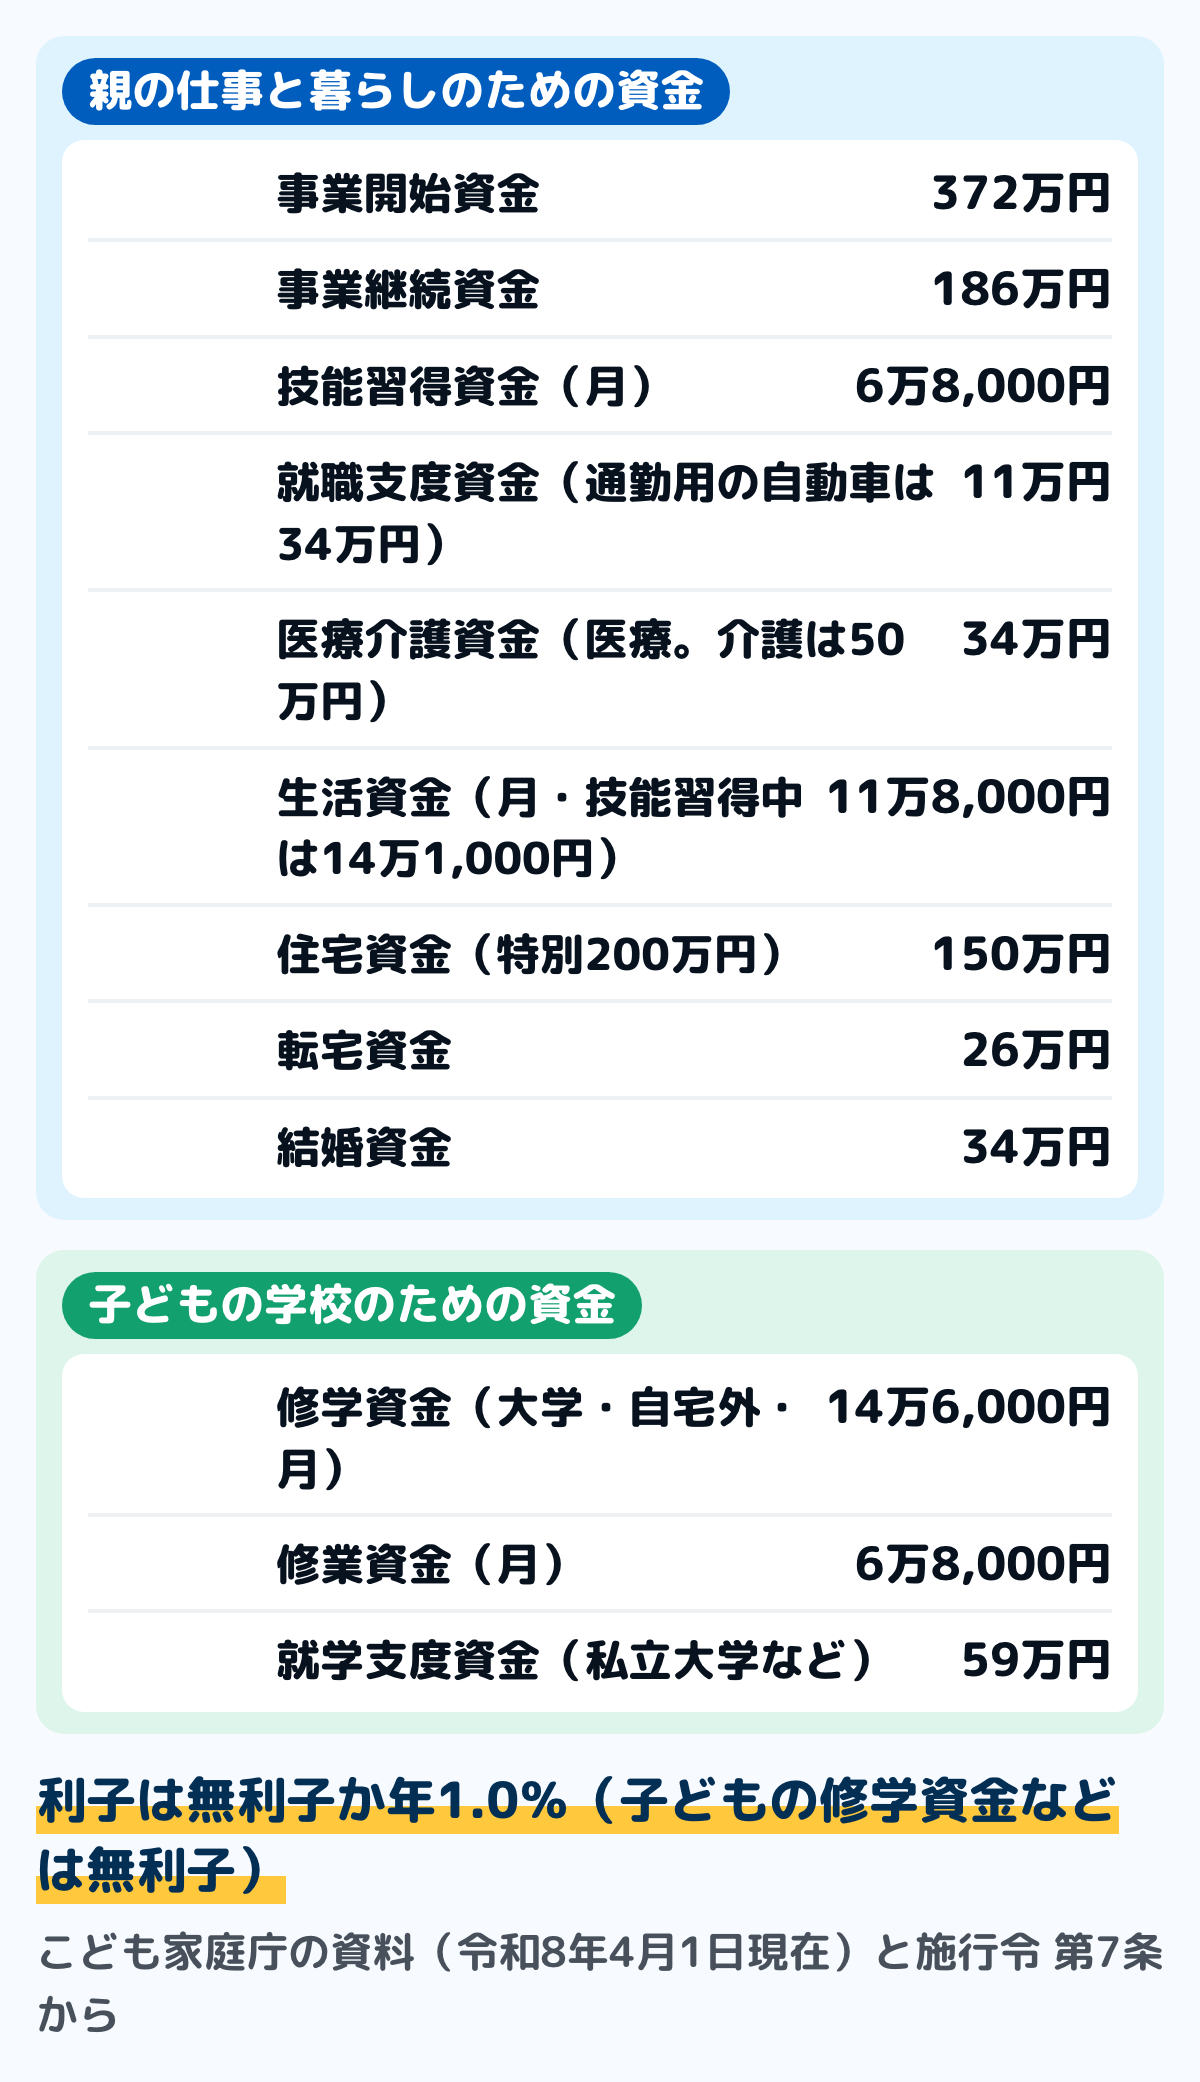
図は、こども家庭庁の「母子父子寡婦福祉資金貸付金の概要(令和8年4月1日現在)」から、資金ごとの限度額を抜き出したものです。据置期間と返す期間は、次の一覧のとおりです。
親の仕事と暮らしのための資金
- 事業開始資金:372万円(団体は558万円)。据置1年のあと7年以内に返す
- 事業継続資金:186万円。据置6か月のあと7年以内
- 技能習得資金(親が資格や技能を身につける):月6万8,000円(一括81万6,000円・運転免許46万円)。習得後1年据え置き、20年以内
- 就職支度資金:11万円(通勤のための自動車を買う場合は34万円)。据置1年のあと6年以内
- 医療介護資金(1年以内の医療・介護):医療34万円(特別51万円)、介護50万円。終了後6か月据え置き、5年以内
- 住宅資金:150万円(特別200万円)。据置6か月のあと6年以内(特別は7年以内)
- 転宅資金(引っ越して部屋を借りる):26万円。据置6か月のあと3年以内
- 結婚資金(扶養する子どもの結婚):34万円。据置6か月のあと5年以内
事業開始資金は、洋裁・軽飲食・文具販売などの事業を始めるための設備や機械の資金です。札幌市の案内では、事業の計画について実地調査や専門機関の意見による審査があります。
子どもの学校のための資金
修学資金は、高校・大学・大学院・専修学校などの授業料・書籍代・交通費に使えます。大学などでは、課外活動費や自宅外通学の住居費・食費も対象です。
施行令 第7条の限度額は、学校と通学のしかたで次のとおりです。
- 高校・専修学校(高等課程):月4万5,000円(自宅外は5万2,500円)
- 大学・高等専門学校・専修学校(専門課程):月10万8,500円(自宅外は14万6,000円)
- 大学院:月13万2,000円(博士課程は18万3,000円)
- 専修学校(一般課程):月5万5,500円
実際に借りる額は、この限度額の中で、学校の種類ごとに分かれています。札幌市の案内では、国公立大学に自宅から通う場合は月7万1,000円です。
修学資金は、卒業後6か月据え置いてから20年以内に返します(専修学校の一般課程は5年以内)。子どもが18歳の年度末を過ぎて児童扶養手当が止まった場合は、高校などの在学中、限度額に手当の額が足されます。
就学支度資金は、入学のときの制服などと、大学などの受験料に使えます。こども家庭庁の資料の限度額は、小学校9万1,600円、中学校10万1,000円、国公立高校16万円、私立高校42万円、国公立の大学・短大・大学院43万円、私立の大学などは59万円です。
子ども本人が職業訓練の施設などで技能を身につける修業資金は、月6万8,000円(特別46万円)です。修業施設に入るときの就学支度資金は28万2,000円です。
生活資金は、5つの場面で借りられる
生活資金は、暮らしを立て直すあいだの生活費を月ごとに借りる資金です。借りられるのは次の場面です。
- 資格や技能を身につけている間:月14万1,000円(借りられる期間は5年以内)
- 医療や介護を受けている間:月11万8,000円(借りられる期間は1年以内)
- ひとり親になってから7年未満の間(生活安定期間):月11万8,000円(合計283万2,000円まで)
- 失業している間(離職の翌日から1年以内):月11万8,000円
- 家計が急に変わり、収入が児童扶養手当を受けられる程度まで下がった間:児童扶養手当の額(令和8年度は月4万8,050円)
生計の中心でない人や、子どもを扶養していない寡婦などは、月7万9,000円です。生活安定期間には、養育費を得るための裁判の費用として141万6,000円まで借りられます。
家計急変の場合は、児童扶養手当を受けている人は対象外です。直近の月の所得を12倍した額で見て、線は扶養する人数で変わります。貸付期間は原則3か月以内、返す期間は10年以内です。
利子は、無利子か年1.0%
利子は施行令 第8条で決まっています。母子父子寡婦福祉資金のうち、子どもの修学資金・修業資金・就学支度資金と、子どもの就職支度資金は、いつも無利子です。
それ以外の資金は、連帯保証人を立てれば無利子です。母子父子寡婦福祉資金で保証人を立てない場合も、据置期間中は無利子で、据置期間が終わってからの利率が年1.0%です。
子どもの資金は、子どもも一緒に返す
親が子どもの修学資金などを借りるときは、子どもが連帯借主として加わります(施行令 第9条)。この場合は、連帯保証人は要りません。
子ども本人が借主になるときは、親などを連帯保証人にします。新潟県の案内では、返す力から見て必要と認められた場合も、連帯保証人を求めることがあります。
保証人があるか無いかで、返す額はどれだけ違うか(例)
転宅資金26万円を、据置期間のあと3年(36回)の月賦で返す場合で比べます。どちらも元利均等で返す計算です。
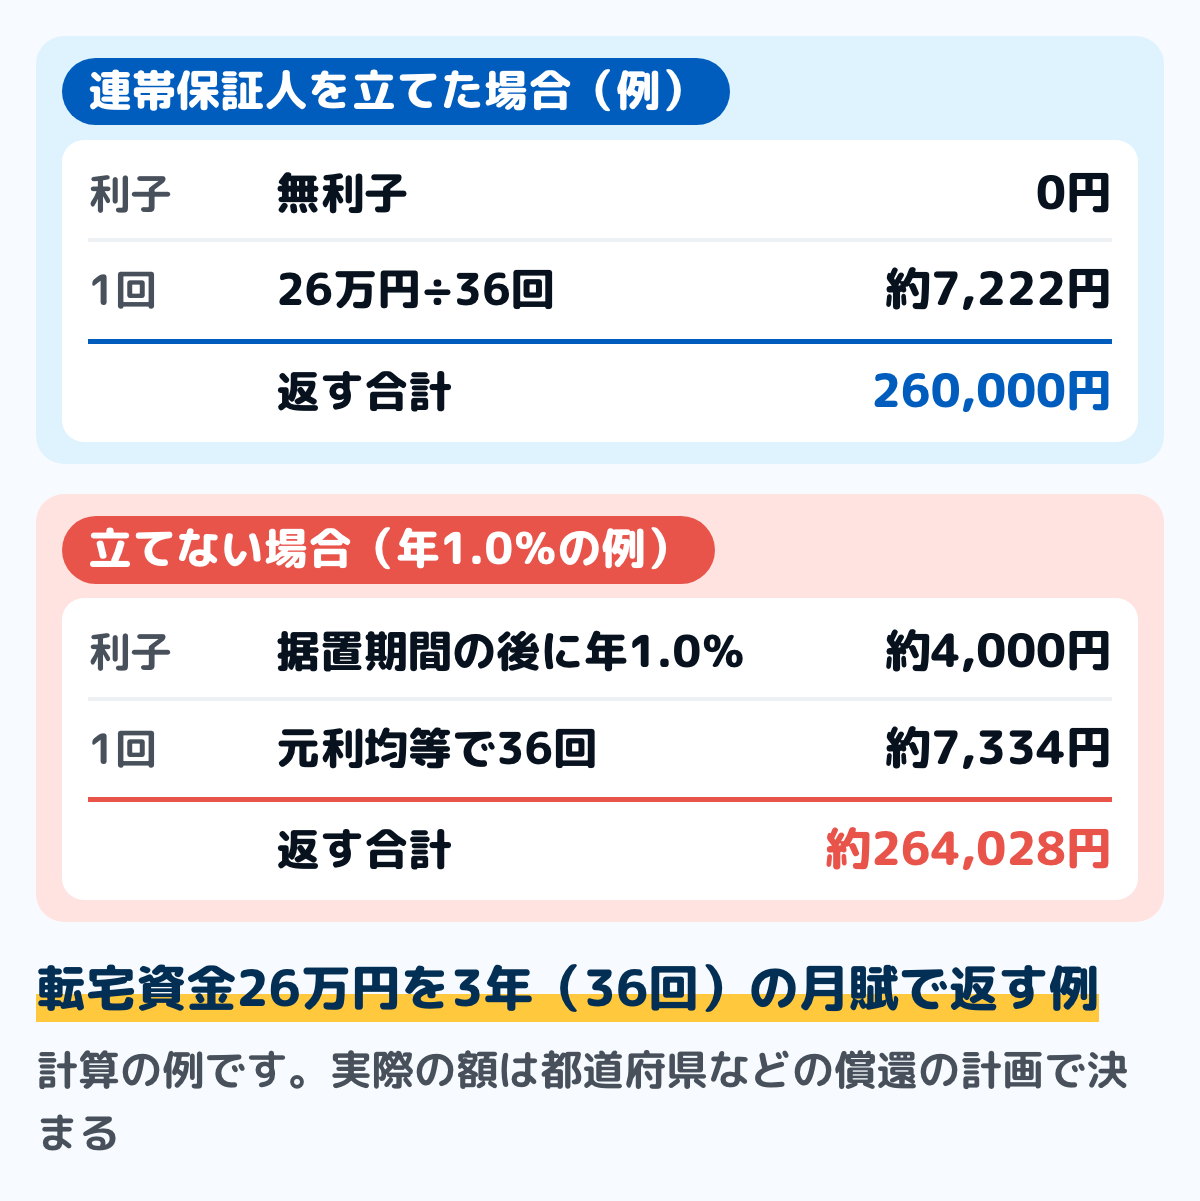
図は、年1.0%を元利均等の月賦に当てはめた計算の例です。保証人を立てない場合の利子の合計は約4,000円で、実際の1回の額は、都道府県などが決める償還の計画で決まります。
返し方と、返せないとき
返すのは、据置期間が終わってからです。施行令では、年賦・半年賦・月賦のどれかで、元利均等で返すのが原則です。いつでも繰り上げて返すことができます。
大阪府の案内では、申請のときに母子・父子自立支援員と、返し始めるときの収入と支出を見込んで償還の計画を立てます。償還の月額は1資金につき3,000円以上で、口座振替で返します。
期日に遅れると、年3%の違約金がかかる
施行令 第17条では、支払期日に返さなかったとき、遅れた元利の額に年3%の割合で違約金がかかります。期日の翌日から支払った日までの日数で計算します。
災害などやむを得ない理由があると認められるときは、違約金はかかりません。新潟県の案内では、遅れると文書・電話・訪問で督促があり、借主と連帯借主が返さないときは連帯保証人が返します。
支払いを待ってもらえる場合と、免除される場合
施行令 第19条では、災害・盗難・病気・けがなどで返すのがとても難しくなったとき、支払いを猶予できます。修学資金などで進学した子どもが、支払期日にまだ在学している場合も猶予の対象です。
法律 第15条では、借りた人が亡くなったときや、心身に重い障害を負って返せなくなったとき、議会の議決を経て、残りの全部か一部を免除できます。ただし、連帯借主や保証人が返せる場合は免除されません。
奨学金の給付や授業料の減免を受けたら、その分を返す
修学資金や就学支度資金を借りたあとで、高等教育の修学支援新制度の給付型奨学金や授業料・入学金の減免を受けることがあります。そのときは、重なった額を6か月以内に返します(施行令 第8条第4項)。
東京都の案内でも、新制度の支援が決まったときは、給付を受けた日から6か月以内の償還を求めています。修学支援新制度は大学の学費の平均の「払えないときは、公的な道を先に確かめる」にまとめています。
申請の窓口と流れ
内閣府男女共同参画局の制度の紹介では、申請と問い合わせは、最寄りの地方公共団体の福祉担当の窓口です。都道府県の地域の事務所、市の福祉事務所、区役所の子育ての担当課など、名前は地域で違います。
窓口がどこかは、都道府県や市で違います。北海道の案内では、総合振興局・振興局の社会福祉課が窓口で、札幌市・旭川市・函館市に住む人はそれぞれの市が扱います。新潟県の案内では、県の地域振興局の健康福祉(環境)部で、新潟市に住む人は区役所の健康福祉課です。
福祉事務所などには、母子・父子自立支援員がいて、貸付の相談や生活の相談を受けています。こども家庭庁の資料では、令和5年度末で全国に1,797人が配置されています。
ステップ1窓口に電話して、相談の日を決める10分
大阪府・新潟県の案内では、申請の前に窓口での相談が要ります。担当者が暮らしの収支や資金の使いみちを聞き、借りられる資金の種類と金額を説明します。
相談の前に、借りたい資金の見積もり(学校の納付金の案内・引っ越しの見積もりなど)と、毎月の収入と支出が分かるものを手元に用意しておきます。どちらも、相談で担当者が聞くことです。
ステップ2申請書と添付の書類をそろえる60分
添付の書類は資金ごとに違い、相談のときに案内されます。大阪府の案内で申請のときに出す主なものは、次のとおりです。
- 貸付申請書と償還計画書
- 戸籍謄本と、世帯全員の住民票
- ひとり親であることが分かるもの(児童扶養手当証書など)
- 納税証明書
- 年収や、3か月分の月収が分かるもの(源泉徴収票・給与明細書など)
- 連帯保証人を立てる場合は、その人の住民票と年収が分かるもの
- 資金の種類に応じた書類(生活収支状況表など)
ステップ3審査のあいだに、納付の期限を確かめる10分
出した書類をもとに、都道府県などが貸付の必要性と返す力を審査し、貸すかどうかを決めます。新潟県の案内では、申請から交付まで通常1~2か月程度かかるので、必要な時期を考えて早めに相談するよう案内しています。
東京都の案内でも、審査と交付に時間がかかるので、余裕をもって事前に相談するよう求めています。入学金や前期の授業料の納付の期限がある修学資金・就学支度資金は、とくに時期を早めに確かめます。
ステップ4借用証書を出し、口座に振り込まれる30分
大阪府の案内では、貸付が決まると貸付決定通知書と借用証書などが渡され、借主・連帯借主・連帯保証人が署名・押印した借用証書と印鑑登録証明書を出します。そのあと、借主の口座に振り込まれます。
修学資金などは、2年目から在学証明書などを出して交付を続けます。大阪府の案内では、振り込みは年2回(高校は3回)です。
借りている間や返している間に、住所・氏名が変わったときや、子どもが休学・退学したときは、窓口で手続きをします。新潟県の案内では、奨学金を受けることになったときなどに、貸付の辞退や減額も申し出られます。
審査で見られること
審査の基準は、都道府県などが決めています。大阪府の案内では、主に次の点を求めています。
- 返す力と、返す意思があること
- この貸付の返済や、公共料金・税金の支払いに滞納がないこと
- 多重債務に陥っていないこと(陥りつつある場合も貸付できない)
- 新しく申請するときは60歳未満で、返し終わるときに70歳未満であることが望ましい
大阪府の案内では、連帯保証人は親子と別の住所・別の生計の第三者で、返す力のある人です。生活保護を受けている人や、自己破産の免責から3年がたっていない人は、連帯保証人になれません。
東京都の案内には、審査の結果、貸せない場合もあると書かれています。大阪府の案内では、貸付の目的を果たすのが難しいときや、計画どおりに返すのが難しいときに、貸せないことがあります。
家計簿での書き方
借りたお金は収入ではなく、返す約束のあるお金です。家計簿では、次の手順で分けておくと、返し始める月の家計が見えます。紙でも表計算でも、同じ手順で書けます。
ステップ1借りたお金を、借入の行に書く5分
振り込まれたお金は、給料や手当とは別の「借入」の行に書きます。修学資金のように毎月・数か月ごとに入る資金は、入った日と額を1行ずつ書きます。
ステップ2据置期間の終わりの月を書き込む5分
貸付決定通知書で、据置期間が終わる月と、1回の返済額を確かめます。年間収支表のその月に「返済が始まる」と書いておきます。
ステップ3返済を固定費に入れる10分
返し始めたら、返済額を毎月の固定費に入れます。保証人を立てずに年1.0%で借りた資金は、返済額に利子が入っているので、通知の額をそのまま書きます。
子どもの修学資金を借りたときは、子どもが卒業して6か月たった月が、返し始めの目安です。その月から20年分の返済を年間収支表に並べると、子どもと返し方を話し合うときの材料になります。
迷いやすい場面
生活福祉資金とどちらを使うか
社会福祉協議会の生活福祉資金は、ひとり親に限らない貸付で、連帯保証人を立てない場合の利子は年1.5%です。母子父子寡婦福祉資金は、ひとり親と寡婦のための貸付で、保証人がない場合も年1.0%です。
どちらが使えるかは、資金の使いみちで変わります。生活福祉資金は生活福祉資金貸付とはにまとめています。福祉事務所の母子・父子自立支援員に、両方を並べて相談できます。
児童扶養手当を受けていない
母子父子寡婦福祉資金の対象は、ひとり親家庭であることで決まり、児童扶養手当を受けていることは条件ではありません。家計急変の生活資金だけは、手当を受けていない人が対象です。
児童扶養手当の額と所得制限は、児童扶養手当はいくら?にまとめています。子どもを扶養していない寡婦には、203万6千円の所得の線があります。
通勤のために車が要る
就職支度資金は、就職に直接必要な服や靴のほか、通勤のための自動車の購入にも使えます。自動車を買う場合の限度額は34万円です。
通勤以外の目的で車を買う資金は、12種類の資金には入っていません。運転免許を取る費用は、技能習得資金(46万円)で借りられます。
生活保護を受けている
施行令には、生活保護を受けている人を対象から外す定めは示されていません。ただし大阪府の案内のように、返す力を要件にしている都道府県などがあります。
借りられるかは、福祉事務所で確かめます。生活保護の条件と、保護を受けながら使える制度は、生活保護の条件にまとめています。
よくある質問
Qいくらまで借りられますか
資金ごとに限度額が決まっています。令和8年4月1日現在で、修学資金は大学に自宅外から通う場合に月14万6,000円、生活資金は月11万8,000円(技能習得中は14万1,000円)、転宅資金は26万円です。実際に借りる額は、限度額の中で必要と認められた額です。
Q保証人がいなくても借りられますか
借りられます。子どもの修学資金などは保証人なしでも無利子で、そのほかの資金は保証人を立てないと、据置期間が終わってから年1.0%の利子が付きます。子ども本人が借主になる場合や、返す力から必要と判断された場合は、保証人を求められます。
Q父子家庭も借りられますか
借りられます。平成26年10月から父子福祉資金ができ、資金の種類・限度額・利子は母子福祉資金と同じです。札幌市の案内では、父子家庭の相談先は札幌市ひとり親家庭支援センターです。
Q申し込んでから、いつお金が入りますか
新潟県の案内では、申請から交付まで通常1~2か月程度かかります。修学資金は、入学金や授業料の納付の期限に間に合うかを、窓口で早めに確かめます。
Q返せなくなったらどうなりますか
期日に遅れると、遅れた額に年3%の違約金がかかります。病気やけが、災害などで返すのが難しくなったときは、支払いの猶予を受けられることがあるので、期日の前に窓口に相談します。
Q生活資金だけを借りることはできますか
生活資金を借りられるのは、技能習得中・医療や介護を受けている間・ひとり親になって7年未満・失業中・家計急変の場合です。どの場面に当たるかで、月の限度額と返す期間が変わります。
まとめ
- 母子父子寡婦福祉資金貸付金は、ひとり親家庭と寡婦のための公的な貸付で、実施は都道府県・指定都市・中核市
- 資金は12種類。令和8年4月1日から限度額が上がり、事業開始資金372万円、生活資金は月11万8,000円など
- 子どもの修学資金などは無利子。そのほかも保証人を立てれば無利子で、立てなければ据置期間後に年1.0%
- 返すのは据置期間の後で、期日に遅れると年3%の違約金。病気・災害などのときは猶予の制度がある
- 窓口は住んでいる地域の福祉事務所など。申請の前に相談が要り、新潟県の案内では交付まで通常1~2か月程度
借りたい資金の限度額と、据置期間・返す期間が分かれば、返し始める月と毎月の返済額を家計簿に先に書けます。相談の前に見積もりと家計の収支を用意しておくと、窓口で話が早く進みます。
この記事で参照した公的情報
- ひとり親家庭等の支援について(令和8年4月)4. 経済的支援(母子父子寡婦福祉資金貸付金の概要(令和8年4月1日現在)=12種類の資金ごとの貸付対象・限度額・貸付期間・据置期間・償還期限・利率/令和6年度の貸付実績/家計急変者への生活資金)
- ひとり親家庭等の支援について(令和7年4月)(母子・父子自立支援員の配置と相談件数)
- 母子及び父子並びに寡婦福祉法 第6条(配偶者のない女子・男子、児童、寡婦の定義)・第13条(母子福祉資金)・第15条(償還の免除)・第31条の6(父子福祉資金)・第32条(寡婦福祉資金)・附則第6条(40歳以上の配偶者のない女子)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/339AC0000000129
- 母子及び父子並びに寡婦福祉法施行令 第7条(貸付金額の限度)・第8条(据置期間・償還期限・償還の方法・学資支給等を受けたときの償還・利率)・第9条(保証人と連帯借主)・第17条(違約金 年3パーセント)・第19条(支払猶予)・第34条(寡婦の所得の基準 203万6千円)・第3条(生活資金を借りられる期間)=令和8年政令第131号(令和8年4月8日公布・令和8年4月1日から適用)後の版
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/339CO0000000224
- 母子父子寡婦福祉資金貸付金制度(所管省庁・申請と問合せは最寄りの地方公共団体の福祉担当窓口)
- 窓口
- 内閣府男女共同参画局
- 確認日
- 確認先
- https://www.gender.go.jp/policy/no_violence/e-vaw/law/23.html
- 母子・父子・寡婦福祉資金貸付金(相談窓口・申請から交付まで通常1~2か月程度・連帯保証人・所得の制限・返済方法と違約金・支払猶予)
- 母子父子寡婦福祉資金貸付金について(相談は総合振興局(振興局)社会福祉課・札幌市・旭川市・函館市はそれぞれの市)
- 母子父子寡婦福祉資金貸付(資金の一覧表・国公立大学・自宅通学の修学資金の例・問い合わせ先)
- 母子福祉資金・父子福祉資金の貸付け(審査・事前の相談・修学支援新制度を受けたときの償還)
- ひとり親家庭等を支援する貸付制度 貸付について(貸付要件・相談から貸付までの流れ・申請等に必要な書類・連帯保証人の要件)
- ひとり親家庭等を支援する貸付制度 償還について(償還計画・償還月額・違約金)