NISAの平均投資額はいくら?|2025年はつみたて投資枠45.5万円・成長投資枠94.2万円、金融庁の口座の分布も
 Move for People株式会社

日本証券業協会の調査では、2025年に新NISAで金融商品を買った人の1人あたりの平均購入金額は、つみたて投資枠が45.5万円、成長投資枠が94.2万円でした。つみたて投資枠の45.5万円を12か月で割ると、月あたり約3万8,000円です。
この記事では、この平均と、金融庁が全金融機関から集めた数字の違いを書きます。1年間に1回も買わなかった口座の割合、年代ごとの違い、NISAの枠の上限、家計簿での書き方もまとめます。
ほかの人がNISAに毎月いくら入れているのか分かりません。自分の額が平均と比べてどのくらいなのか、どの数字を見ればよいのかで迷います。
NISAの平均投資額は、2つの調査で見る
NISAでいくら投資しているかの数字は、主に2つあります。日本証券業協会が利用者に聞いた調査と、金融庁が金融機関から集めた調査です。
聞いた相手と数え方が違うので、平均の額も同じにはなりません。どちらの数字かを分けて見ます。
日本証券業協会:つみたて投資枠45.5万円・成長投資枠94.2万円
日本証券業協会の「新NISA開始後の利用動向に関する調査」(2026年2月公表)は、2025年に新NISAで金融商品を買った7,926人に、2026年1月にインターネットで聞いた調査です。1人あたりの平均購入金額は、つみたて投資枠が45.5万円、成長投資枠が94.2万円でした。
つみたて投資枠を使った人は6,355人、成長投資枠を使った人は6,048人です。両方を使った4,477人に限ると、平均はつみたて投資枠が51.9万円、成長投資枠が87.0万円でした。
前の年の同じ調査(2025年1月実施・7,610人)では、2024年の平均購入金額は、つみたて投資枠が47.3万円、成長投資枠が103.3万円でした。2025年は、どちらの枠も前の年より平均が下がっています。
この調査は、性別と年代ごとに同じ人数になるように集めたものです。日本証券業協会は、ネット証券やネット銀行の利用者の割合が実態より高めになっていると想定しています。
金融庁:2025年の新しい買付額は18兆7,487億円
金融庁の「NISA口座の利用状況調査」は、NISAを取り扱う全金融機関から集めた数字です。2025年12月末時点のNISA口座の数は2,820万6,434口座でした。
2025年1月から12月の1年間にNISAで新しく買った額は、合わせて18兆7,487億円です。内訳は、成長投資枠が12兆5,138億円、つみたて投資枠が6兆2,349億円でした。2014年からの旧制度の分を含めた買付額の合計は、71兆3,846億円です。
金融庁の数字から出す1口座あたりの額
金融庁の調査は、1口座あたりの平均の額を出していません。2025年に1回でも買付があった口座の数で、その年の買付額を割ると、1口座あたりの額が出ます。
つみたて投資枠は約44.8万円、成長投資枠は約120.1万円です。つみたて投資枠は日本証券業協会の45.5万円と近く、成長投資枠は金融庁の数字のほうが高く出ます。
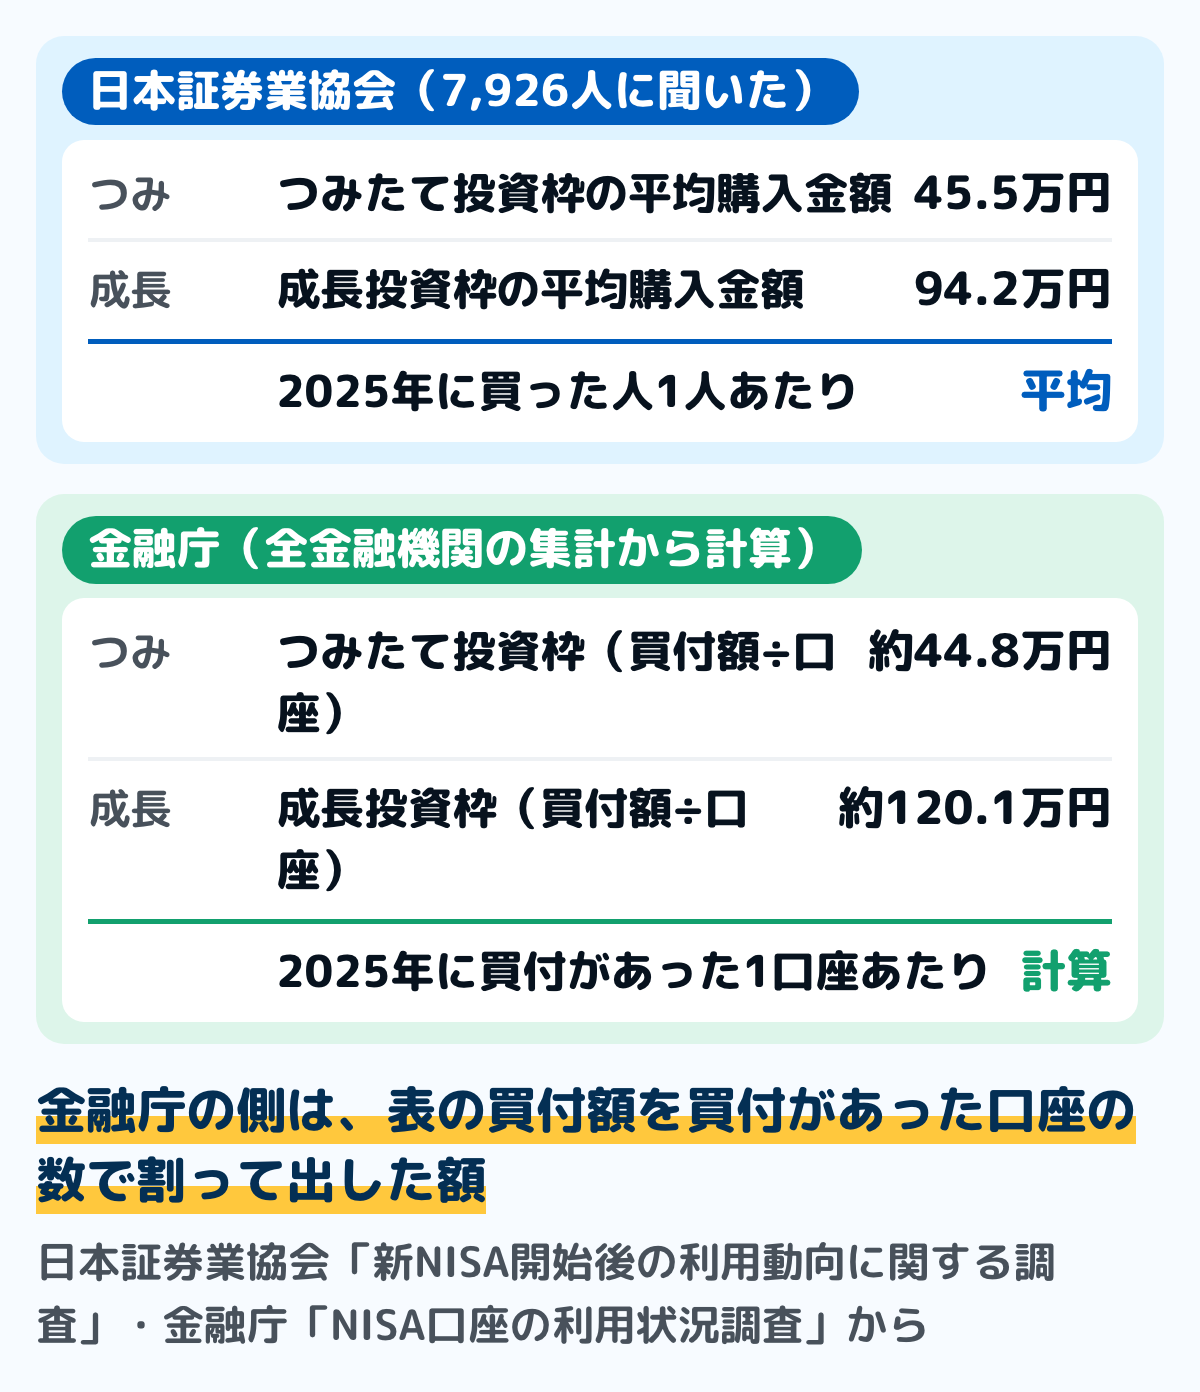
図の金融庁の側は、金融庁の表の買付額を口座の数で割って出した額で、金融庁が示した平均ではありません。この口座の数には、2025年12月31日までに廃止された口座の取引も含まれます。
平均より、分布を見る
平均の額は、年に上限まで買う人が入ると上に引っ張られます。自分の額と比べるときは、どの額の人がどれだけいるかを見ます。
つみたて投資枠は、5万円未満が18.3%、満額の120万円が16.0%
日本証券業協会の調査では、2025年のつみたて投資枠の購入金額は、5万円未満が18.3%、上限の120万円が16.0%でした。成長投資枠は、10万円未満が20.8%、上限の240万円が16.1%です。
同じ調査のつみたて投資枠では、5万円から10万円が11.6%、10万円から20万円が13.9%、20万円から40万円が15.1%でした。40万円以上の人は、120万円の人を含めて合わせて41.0%です。
1年間に1回も買わなかった口座がある
金融庁の調査では、2025年に1回も買付が無かった口座が1,044万6,488口座ありました。投資枠の利用状況の表の口座の合計2,855万8,925口座のうち、約36.6%です。
投資枠ごとに見ると、つみたて投資枠で1回も買わなかった口座は約51.2%、成長投資枠は約63.5%でした。口座を開いても、その年に買付をしていない口座が含まれています。
- 0円(買付なし):1,044万6,488口座(約36.6%)
- 0円超60万円以下:1,010万5,117口座(約35.4%)
- 60万円超120万円以下:239万1,424口座(約8.4%)
- 120万円超240万円以下:307万4,760口座(約10.8%)
- 240万円超360万円以下:254万1,136口座(約8.9%)
この表は、2025年にNISA口座全体で使った投資枠の額ごとの口座の数です。割合は、表の口座の数から計算しました。
年代別に見ると、額が違う
日本証券業協会の調査の概要には、年代別の平均購入金額があります。つみたて投資枠は20代以下が36.4万円、40代が45.8万円、60代が52.1万円、成長投資枠は20代以下が64.4万円、40代が84.3万円、60代が115.0万円です。
金融庁の年代別の表から、2025年に買付があった口座の1口座あたりの額を出すと、年代ごとに違いがあります。つみたて投資枠は、20歳代が約32.1万円、40歳代が約46.6万円、60歳代が約50.0万円です。
成長投資枠は、20歳代が約69.2万円、40歳代が約116.3万円、60歳代が約139.3万円でした。どちらも、年代別の買付額を、その年代の買付があった口座の数で割った額です。
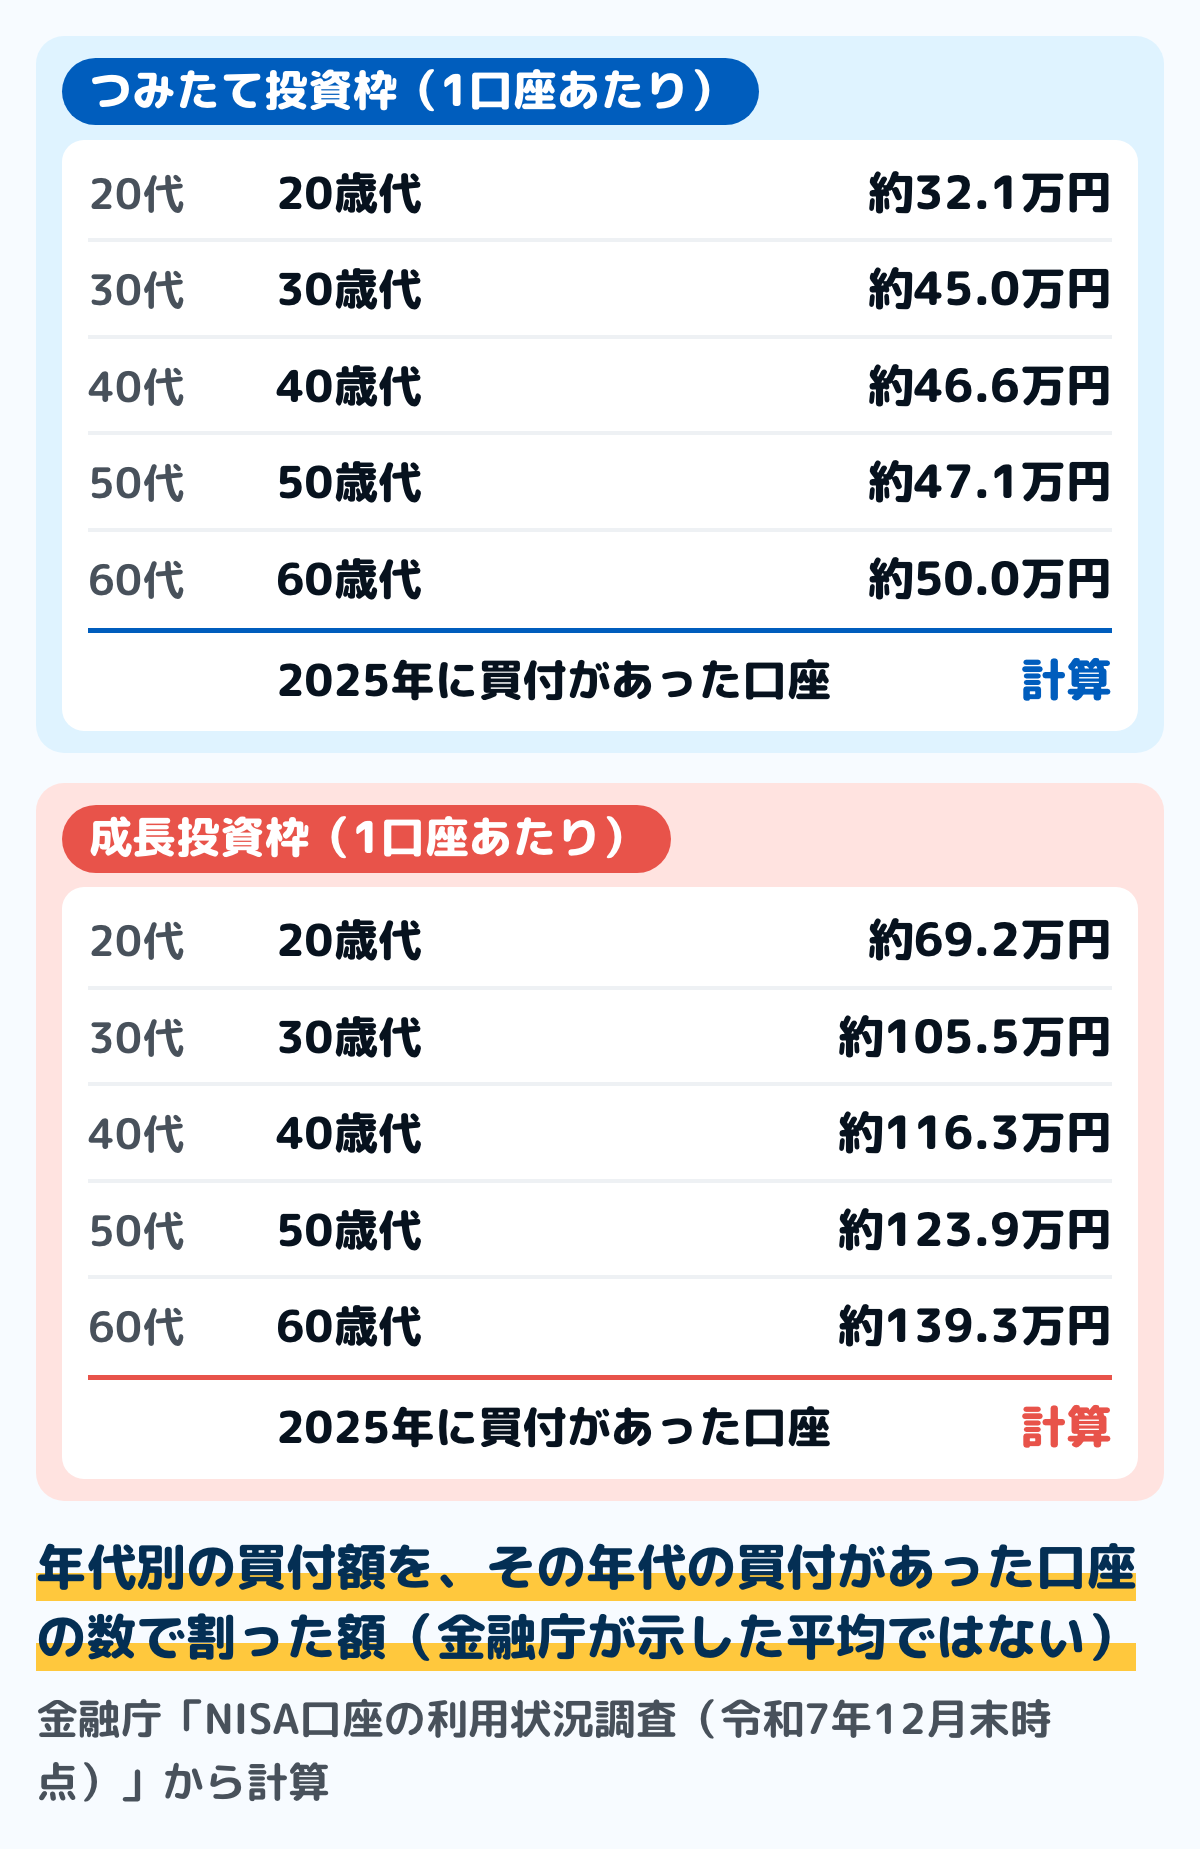
図の額は、金融庁の表の数字を割って出したもので、金融庁が示した平均ではありません。口座の数は年代別の比率で見ると、50歳代が約19.6%、40歳代が約19.1%、30歳代が約17.5%です。
使っている人の年収は、300万円未満が39.3%
日本証券業協会の調査では、新NISAを使った人の個人の年収は、300万円未満が39.3%、300万円から500万円未満が26.5%でした。平均の年収は467.7万円です。
同じ調査の年収別の平均購入金額は、つみたて投資枠で300万円未満が35.3万円、1,000万円以上が76.7万円です。成長投資枠では、300万円未満が84.2万円、1,000万円以上が140.1万円でした。
同じ調査で、購入の資金は「預金」が45.9%、「給与所得」が44.2%でした。日本証券業協会は、保有していた銘柄を売ったお金よりも、新しいお金が新NISAに入っているとみています。
NISAで投資できる額の上限
平均と比べる前に、1年間と一生で入れられる額の上限を確かめます。租税特別措置法と金融庁の案内では、2024年からのNISAの枠は次のとおりです。
- つみたて投資枠は年120万円、成長投資枠は年240万円で、併用すると年360万円まで
- 生涯の非課税保有限度額は1,800万円で、うち成長投資枠は1,200万円まで
- 非課税で持てる期間は無期限
- 利用する年の1月1日に18歳以上の人が、1人1口座を開ける
つみたて投資枠の年120万円は、月にすると10万円です。日本証券業協会の調査の平均45.5万円は、この上限の4割弱にあたります。
売ったら、翌年に買った額の分だけ枠が戻る
金融庁の案内では、NISAで持っている商品を売ると、翌年以降に、その商品を買ったときの額(簿価)の分だけ生涯の枠が戻ります。売った年のうちに、その分の枠が戻るわけではありません。
生涯の1,800万円も、時価ではなく買ったときの額で数えます。値上がりしていても、枠の計算には買ったときの額を使います。
2027年からは、18歳未満もつみたて投資枠を使える
令和8年に公布された所得税法等の一部を改正する法律で、租税特別措置法 第37条の14が変わります。令和9年(2027年)1月1日からは、その年の1月1日に18歳未満の人も、つみたて投資枠を使えるようになります。
18歳未満の年のつみたて投資枠は、年60万円までで、合計600万円までです。払い出せる時期にも決まりがあるので、金融庁の案内で確かめます。
家計簿でのNISAの書き方
NISAで買ったお金は、使ってなくなったお金ではありません。銀行の口座から証券会社などの口座へ移したお金として書きます。
紙でも表計算でも、次の手順で1年間の投資額を出せます。平均と比べるのは、この額が分かってからです。
ステップ11年間に買った額を、枠ごとに書き出す15分
証券会社や銀行の画面、取引の報告書で、1月から12月にNISAで買った額を確かめます。つみたて投資枠と成長投資枠を分けて書きます。
日本証券業協会の平均も、金融庁の買付額も、買ったときの額です。今の評価額ではなく、買った額で比べます。
ステップ2家計簿では、口座どうしの移動として書く5分
銀行の口座から引き落とされたNISAの積み立ては、支出ではなく、口座から口座への移動として書きます。支出に入れると、生活費が実際より多く見えます。
NISAの口座も、貯金の口座と同じ扱いです。口座どうしの移動の書き方は家計簿の貯金の書き方にまとめています。
ステップ3年間の枠の残りを出す5分
年120万円と年240万円から、ステップ1の額を引きます。その年にあと買える額が、枠ごとに分かります。
生涯の1,800万円の残りも、これまでに買った額の合計から出しておきます。売った分は、翌年にならないと戻りません。
ステップ4毎月の額を、家計簿の残りと並べる10分
毎月の積み立ての額を、給料日からの家計簿の残りの横に書きます。NISAに回した月に、生活費や急な出費に使えるお金が残っているかを見ます。
毎月いくら回すかは、平均からではなく、家計簿の残りから決めます。額の決め方は先取り貯金のやり方にあります。
平均の45.5万円は、つみたて投資枠を使った人だけの平均です。使っていない人や、口座を開いただけの人は入っていません。
迷いやすい場面
平均より少ない額しか積み立てていない
日本証券業協会の調査では、2025年のつみたて投資枠の購入金額が20万円未満の人は、合わせて43.8%でした。平均の45.5万円の半分に届かない額の人が、4割を超えます。
平均は、上限の120万円まで買った16.0%の人に引っ張られます。自分の額は、分布と並べて見ます。
途中で売った
NISAで売った分は、翌年以降に、買ったときの額の分だけ生涯の枠に戻ります。売った年のうちは戻らないので、家計簿には売った年と額を書いておきます。NISA以外の口座で株を売ったときの確定申告は株の確定申告にまとめています。
2023年までのNISAにも残っている
2023年までの一般NISAやつみたてNISAで買った商品は、2024年からのNISAの生涯の1,800万円とは別の枠で扱われます。金融庁の案内では、2023年までの制度の非課税の扱いがそのまま続きます。
金融庁の2014年からの買付額の合計71兆3,846億円には、2023年までの制度で買った分も入っています。2025年の1年間の額と混ぜずに見ます。
よくある質問
QNISAの毎月の積立額の平均はいくらですか
日本証券業協会と金融庁の調査には、月ごとの平均は示されていません。日本証券業協会の調査では、2025年のつみたて投資枠の平均購入金額は45.5万円で、12か月で割ると約3万8,000円です。
Q年代別の平均はありますか
日本証券業協会の調査の概要に、年代別の平均購入金額があります。つみたて投資枠は20代以下が36.4万円、60代が52.1万円です。
金融庁の年代別の表から、買付があった口座の数で割って出すと、つみたて投資枠は20歳代が約32.1万円、60歳代が約50.0万円です。こちらは計算した額で、金融庁が示した平均ではありません。
Q上限まで使っている人はどれくらいいますか
日本証券業協会の調査では、2025年につみたて投資枠で120万円を買った人は16.0%、成長投資枠で240万円を買った人は16.1%でした。どちらも、その枠を使った人のうちの割合です。
QNISA口座はどれくらいの人が持っていますか
金融庁の調査では、2025年12月末時点のNISA口座の数は2,820万6,434口座です。NISA口座は、1人1口座までと決まっています。
Q平均と中央値はどちらを見ればよいですか
日本証券業協会の調査の概要には、中央値は載っていません。代わりに購入金額の分布があり、つみたて投資枠では5万円未満が18.3%、120万円が16.0%です。
平均だけでは、少額の人と上限の人のどちらが多いかは分かりません。分布と合わせて見ます。
まとめ
- 日本証券業協会の調査では、2025年の新NISAの平均購入金額はつみたて投資枠45.5万円、成長投資枠94.2万円。2025年に買った7,926人に聞いた調査
- 金融庁の全金融機関の調査では、2025年の新しい買付額は18兆7,487億円。買付があった口座の数で割ると、つみたて投資枠約44.8万円、成長投資枠約120.1万円
- 2025年に1回も買付が無かった口座は約36.6%。つみたて投資枠は5万円未満の人が18.3%、120万円の人が16.0%
- 年代で額が違う。日本証券業協会の平均購入金額は、つみたて投資枠で20代以下36.4万円、60代52.1万円。金融庁の表から出した1口座あたりの額は、20歳代約32.1万円、60歳代約50.0万円
- 枠はつみたて投資枠が年120万円、成長投資枠が年240万円、生涯1,800万円(うち成長投資枠1,200万円)。2027年からは18歳未満もつみたて投資枠を使える
- 家計簿では、NISAで買った額を支出ではなく口座どうしの移動として書き、年間の枠の残りと毎月の家計の残りを並べる
1年間にNISAで買った額を枠ごとに出して、分布と並べられました。毎月の額は、家計簿の残りを見て決めます。
この記事で参照した公的情報
- 新NISA開始後の利用動向に関する調査(調査結果概要・2026年2月公表・2025年に新NISAで金融商品を購入した7,926人のインターネット調査・調査時期2026年1月・平均購入金額はつみたて投資枠45.5万円・成長投資枠94.2万円・購入金額の分布・年代別と年収別の平均購入金額・年収分布・購入資金・性別と年代ごとに同数を集めた調査の留意点)
- NISA口座の利用状況に関する調査結果(令和7年12月末時点)(NISA取扱全金融機関・口座数28,206,434・2014年〜2025年の買付額・2025年中の年間新規買付額・投資枠の利用状況別口座数・年代別)
- NISAを知る(つみたて投資枠は年120万円・成長投資枠は年240万円・併用で年360万円・非課税保有限度額1,800万円(うち成長投資枠は1,200万円)・簿価で翌年以降に再利用・非課税保有期間は無期限・利用する年の1月1日時点で18歳以上・1人1口座)
- 窓口
- 金融庁(NISA特設ウェブサイト)
- 確認日
- 確認先
- https://www.fsa.go.jp/policy/nisa2/know/index.html
- 租税特別措置法 第37条の14(非課税口座内の少額上場株式等に係る配当所得及び譲渡所得等の非課税=年120万円・240万円・1,800万円・1,200万円、その年1月1日に18歳以上。所得税法等の一部を改正する法律(令和8年法律第12号)による令和9年1月1日施行の版で、18歳未満の年に設ける未成年者特定累積投資勘定は年60万円・600万円)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332AC0000000026