生活防衛資金はいくら?一人暮らしの目安は月の生活費の3〜6か月分|働き方・家族の数ごとの早見と、自分の額の出し方
 Move for People株式会社
一人暮らしで会社に勤めている人の生活防衛資金は、月の生活費の3〜6か月分が目安です。総務省の家計調査(2025年)では、勤めている一人暮らしの世帯の生活費(消費支出)は1か月平均191,523円で、3か月分は約57万円、6か月分は約115万円です。
自営業やフリーランスの人は、雇用保険の基本手当(失業保険)を受けられず、国民健康保険の傷病手当金も加入先が設けた場合に限られるので、6か月〜1年分と厚めに見ます。実際の額は平均ではなく、収入が止まっても続く自分の支払いを足し、月数を掛けて出します。
家族と暮らす人の早見と、もう収入が止まっていて貯えが足りない人の窓口は、後の節に並べました。家計簿をつけていれば、直近3か月の支払いからすぐに出せます。
一人暮らしで、いざというときのお金をいくら持っておけばいいのか分かりません。平均の額と比べて、自分の額をどう決めればいいのかも迷います。
一人暮らしの生活防衛資金は、月の生活費の3〜6か月分
生活防衛資金は、失業や病気、けが、災害などで収入が止まったり、急な支出が出たりしたときに、暮らしを続けるために手を付けずに置いておくお金です。制度の名前ではなく、額は自分の月の生活費の何か月分かで決めます。
月数に幅があるのは、収入が止まったときに受けられる公的な支えが、働き方で違うからです。支えが出るまでの日数と、出ても給料より少なくなる分を、貯えで埋めることになります。
会社員は、傷病手当金と基本手当が出るまでの間を埋める
会社員が病気やけがで働けなくなったときは、健康保険の傷病手当金があります。協会けんぽの案内では、仕事を休んだ日から連続3日間の待期の後、4日目以降の休んだ日に支給されます。
1日あたりの額は、支給を始める日以前12か月の標準報酬月額の平均を30で割った額の3分の2です。休んだ期間に給与が支払われているときは支給されず、給与が傷病手当金の額より少ないときは、その差額が支給されます。
会社を辞めたときは、雇用保険の基本手当があります。ハローワークで求職を申し込んだ後に7日間の待期があり、正当な理由がなく自己都合で辞めた人は、その後に給付制限が加わります。基本手当日額は、離職前の賃金日額のおよそ50〜80%(60〜64歳は45〜80%)です。
給付制限は、退職日が令和7年4月1日以降なら原則1か月です。5年間に2回以上、正当な理由なく自己都合で辞めて受給資格の決定を受けた人や、重責解雇された人は3か月になります。月数を選ぶときは、この待つ期間と、次の仕事が決まるまでの期間を見込みます。
自営業・フリーランスは、6か月〜1年分と厚めに見る
雇用保険は、労働者を雇用する事業に適用される保険です。自営業やフリーランスとして働く人は、仕事がなくなっても基本手当を受けられません。
国民健康保険の傷病手当金は、国民健康保険法 第58条第2項で、市町村や組合が条例や規約で定めたときに出せる給付です。受けられるかは、加入している市区町村か組合に確かめます。受けられなければ、休んだ月の収入はそのまま減るので、会社員より長い月数を見ておきます。
働き方ごとの月数の早見
次の表は、働き方ごとに、収入が止まったときの公的な支えと、月の生活費に掛ける月数の目安を並べたものです。自分の働き方の行で月数を選び、次の節で出す月の額に掛けます。
| 働き方 | 収入が止まったときの支え | 掛ける月数 |
|---|---|---|
| 会社員 | 傷病手当金・基本手当 | 3〜6か月 |
| 会社員で家賃が重い・転職を考えている | 同じ | 6か月に近づける |
| 自営業・フリーランス | 基本手当は無い | 6か月〜1年 |
会社員で家賃の負担が重い人や、転職を考えている人は、収入が途切れる期間が延びたときに備えて、6か月分に近づけておきます。自営業・フリーランスで家族を養っている人は、1年分より厚めに見ることもあります。
自分の額は、収入が止まっても続く支払いから出す
平均の額は目安にとどめ、自分の生活防衛資金は、自分の家計の支払いから出します。収入が止まったときに続く支払いだけを足すので、ふだんの支出より小さくなることがあります。
- 家計簿か、通帳とカードの明細の直近3か月分から、毎月の支払いを書き出す
- 家賃・光熱水道・通信・食費・保険料・日用品など、収入が止まっても続く支払いを残し、外食や旅行など止められる支出は外す
- 会社を辞めたときに自分で払うもの(住民税・国民年金・国民健康保険の保険料など)を足す
- 足した月の額に、働き方ごとの月数を掛ける
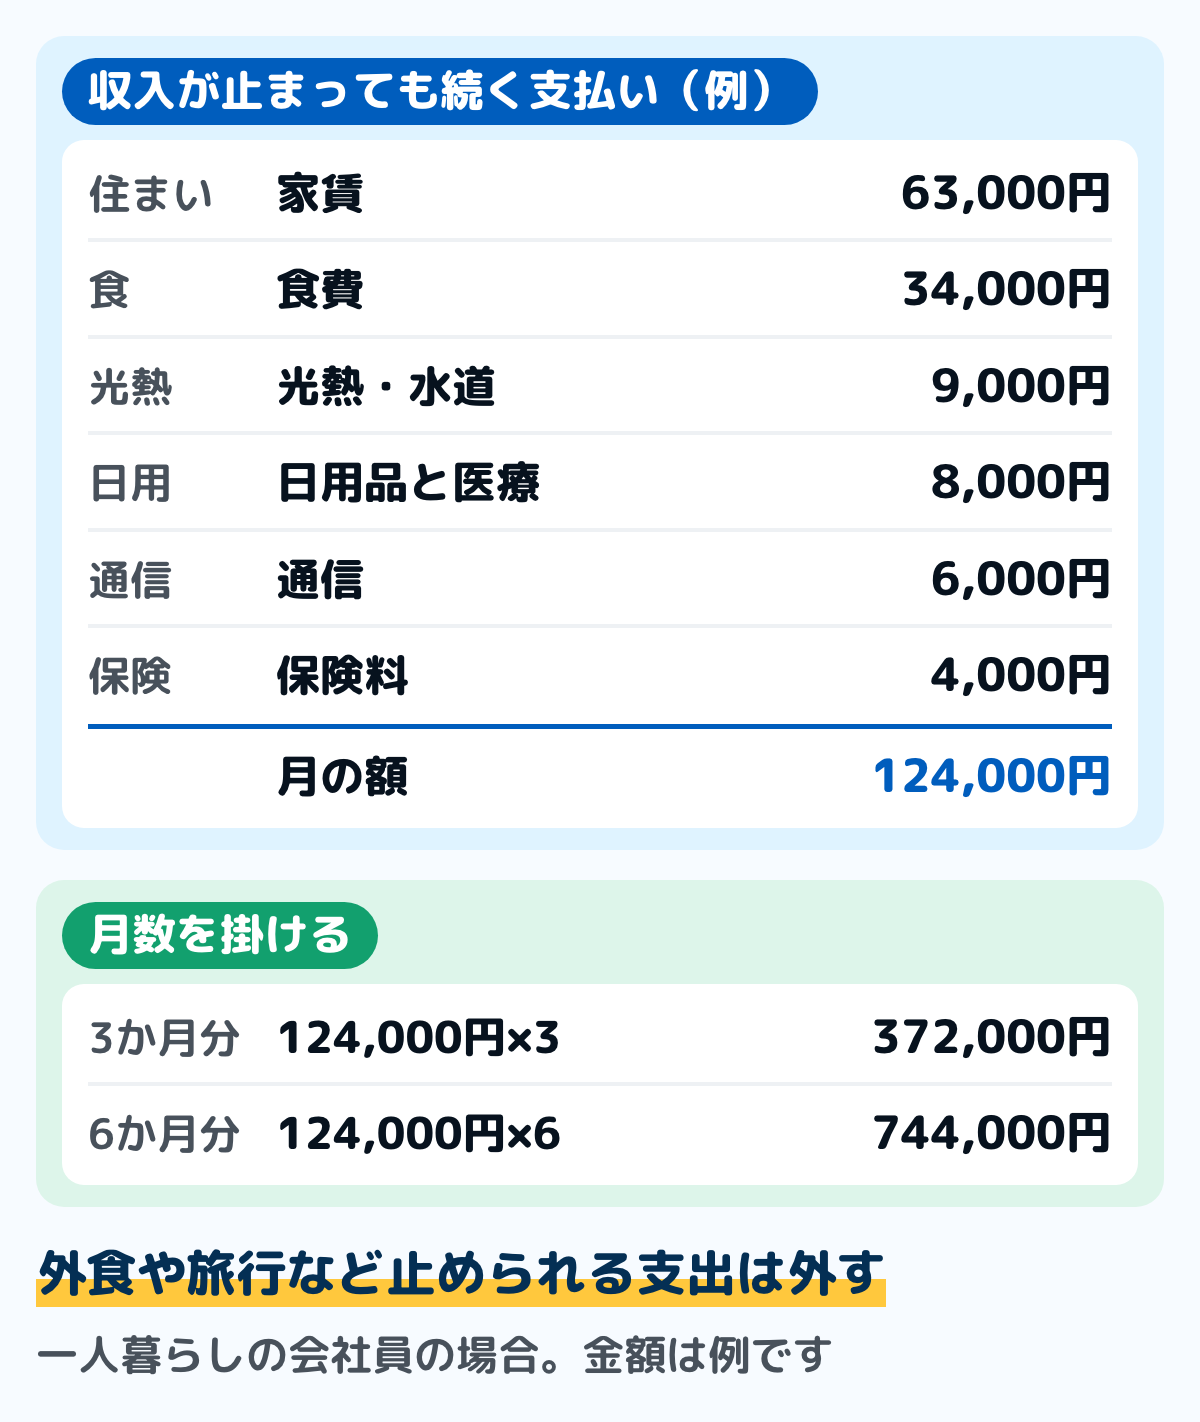
図は、一人暮らしの会社員を例に、続く支払いを足した額です(金額は例)。月124,000円なら、3か月分は372,000円、6か月分は744,000円になります。会社を辞めたときの住民税や保険料は、この額とは別に足します。
続く支払いが小さくなれば、同じ月数でも要る額は小さくなります。家賃や通信、保険料など毎月決まって出る支払いの見直しは、固定費の書き方から始められます。
住民税は前の年の所得で決まるので、会社を辞めて収入が止まっても、通知の額を払い続けます。国民年金保険料は、令和8年度で1か月17,920円です。
国民健康保険の保険料は、前の年の所得などで市区町村ごとに決まるので、加入する市区町村の案内で確かめます。辞めた後の切り替えの手続きと期限は、退職後の手続きとお金にまとめました。
平均と比べるときは、年齢と住まいをそろえる
家計調査の2025年の単身世帯の消費支出は1か月平均173,042円ですが、世帯主の平均は58.6歳で、持ち家の人が59.0%を占めます。勤めている一人暮らしの世帯に限ると191,523円で、平均43.3歳、持ち家は34.1%です。
勤めている一人暮らしの世帯を年齢で分けると、34歳以下は179,225円(持ち家8.2%・家賃地代34,148円)、35〜59歳は205,690円(持ち家46.5%)です。34歳以下は持ち家が8.2%なので、家賃を払っている自分の額と比べやすくなります。
家計調査の消費支出には、税金や社会保険料(非消費支出)は入っていません。勤めている一人暮らしの世帯では、非消費支出が別に1か月72,643円あり、会社を辞めると、そのうちの住民税や保険料を自分で払う形に変わります。
家族と暮らす人の目安
家族と暮らす人は、家族全員の月の生活費に月数を掛けます。共働きで、片方の収入が止まってももう片方の収入で暮らせるなら少なめに、片働きで1人の収入に頼っているなら6か月分を目安にします。
次の表は、家計調査(2025年)の勤めている世帯の生活費(消費支出)の1か月平均に、3か月と6か月を掛けたものです。一人暮らしは単身の勤労者世帯、2人以上は二人以上の世帯のうちの勤労者世帯の数字です。
| 世帯の人数 | 1か月の生活費 | 3か月分 | 6か月分 |
|---|---|---|---|
| 1人 | 191,523円 | 約57万円 | 約115万円 |
| 2人 | 317,202円 | 約95万円 | 約190万円 |
| 3人 | 341,655円 | 約102万円 | 約205万円 |
| 4人 | 372,589円 | 約112万円 | 約224万円 |
二人以上の勤労者世帯の消費支出は、2人で317,202円、3人で341,655円です。子どもがいる世帯は、教育費や医療費など止めにくい支出があるので、表の額ではなく自分の家計の支払いで出し直します。
置く場所と、貯め方
すぐ引き出せて、額が値動きで減らない所に置く
生活防衛資金は、収入が止まったときに取り崩して使うお金で、増やすことは目的にしません。いつでも引き出せる普通預金など、額が値動きで減らない預金に置きます。
定期預金も元本は減りませんが、満期の前に解約すると利息が下がります。株式や投資信託は、収入が止まった時期に値下がりしていると、安い値で売ることになるので、生活防衛資金の置き場にはしません。現金を家に多く置くと、盗難や火事でなくすおそれがあります。
毎月の口座と分け、給料日に先に移す
生活防衛資金は、毎月の支払いに使う口座とは別の口座に置くと、ふだんの支出に混ざらず、残高で貯まり具合が分かります。口座の分け方は、口座の使い分けにまとめました。
貯めるときは、残ったら貯めるのではなく、給料日に決めた額を先に移します。やり方は先取り貯金にあります。ボーナスや臨時の収入を入れるときも、同じ口座に入れておきます。
一度に貯めなくてよく、使ったら戻す
目標の額が大きくても、一度に貯める必要はありません。まず1か月分を目標にし、届いたら3か月分、6か月分と積み上げます。
生活防衛資金は、使うために置いておくお金です。収入が止まったときや急な医療費など、使ってよい場面を先に決めておくと、ふだんの不足に崩さずに済みます。
使ったら、落ち着いてから先取りの額を見直して、元の額まで戻します。家計簿では、生活防衛資金の口座を別の行にしておくと、使った額と戻した額を追えます。
もう収入が止まって、貯えが足りないとき
すでに仕事を失ったり、病気で働けなかったりして、貯えが足りないときは、先に公的な支えの手続きをします。窓口は、困っていることごとに違います。
- 会社を辞めた:住んでいる地域を管轄するハローワークで求職を申し込み、基本手当の手続きをする(失業保険の手続き)
- 病気やけがで休んでいる:加入している健康保険に傷病手当金を申請する(傷病手当金はいくら?)
- 家賃が払えない:市区町村の自立相談支援機関で住居確保給付金を相談する(住居確保給付金)
- 生活費が足りない:自立相談支援機関に相談する(生活困窮者自立支援制度・生活福祉資金)
住民税や国民健康保険料、国民年金の保険料が払えないときも、市区町村や年金事務所に、減免や免除の相談ができることがあります。払えないまま放っておかず、納付の期限の前に窓口へ連絡します。
よくある質問
Q実家暮らしなら少なくてよいですか
実家暮らしで家賃がかからないなら、月の生活費が小さい分、同じ月数でも額は小さくなります。家に入れているお金や自分で払う保険料・通信費を足して月の額を出し、近く一人暮らしを始めるなら、引っ越した後の家賃を入れた額で考えます。
Q生活防衛資金と、ほかの貯金は何が違いますか
生活防衛資金は、いつ要るかが分からない支出に備えて、手を付けずに置いておくお金です。結婚や引っ越し、車の買い替えなど、時期と額が見えている支出のお金は、別の目標として分けて貯めます。目標の立て方は貯金の目標の決め方にあります。
まとめ
- 一人暮らしの会社員の生活防衛資金は、月の生活費の3〜6か月分が目安
- 家計調査(2025年)の勤めている一人暮らしの生活費は1か月191,523円で、3か月分は約57万円、6か月分は約115万円
- 自営業・フリーランスは基本手当が無く、国民健康保険の傷病手当金も加入先しだいなので6か月〜1年分
- 自分の額は、収入が止まっても続く支払いを足し、会社を辞めたときの住民税や保険料も入れて月数を掛ける
- 置く場所はすぐ引き出せて値動きで減らない預金にし、毎月の口座と分けて給料日に先に移す
- もう収入が止まっているときは、ハローワーク・健康保険・自立相談支援機関に先に相談する
この記事で参照した公的情報
- 家計調査 家計収支編 2025年 単身世帯 第1表 1世帯当たり1か月間の収入と支出(単身世帯の消費支出173,042円・平均58.6歳・持家率59.0%/勤労者世帯の消費支出191,523円・平均43.3歳・持家率34.1%・非消費支出72,643円)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409815
- 家計調査 家計収支編 2025年 単身世帯 第2表 男女,年齢階級別1世帯当たり1か月間の収入と支出(勤労者世帯34歳以下の消費支出179,225円・持家率8.2%・家賃地代34,148円/35~59歳205,690円・持家率46.5%)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409816
- 家計調査 家計収支編 2025年 二人以上の世帯 第3-1表 世帯人員別1世帯当たり1か月間の収入と支出(勤労者世帯の消費支出 2人317,202円・3人341,655円・4人372,589円)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409532
- 家計調査 収支項目分類の基本原則(「非消費支出」とは、税金や社会保険料など世帯の自由にならない支出及び借金利子などから成る)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/2001np/04nh03.html
- 家計調査 用語の解説(「勤労者世帯」とは、世帯主が会社、官公庁、学校、工場、商店などに勤めている世帯をいう)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/kaisetsu.html
- 傷病手当金(業務外の病気やケガの療養のため仕事を休んだ日から連続して3日間(待期)の後、4日目以降の仕事に就けなかった日に支給・支給期間は通算1年6か月・1日あたりの支給額の例=標準報酬月額の平均÷30×2/3・任意継続被保険者の期間中に発生した病気やケガは支給されない)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/benefit/injury_and_sickness_allowance/index.html
- 健康保険法 第99条(傷病手当金=労務に服することができなくなった日から起算して三日を経過した日から支給・額は標準報酬月額の平均の三十分の一の三分の二)(2026-10-01 施行の版。未施行の10の版=2029-10-01 施行の版まで「三日」「三分の二」は同じ)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/211AC0000000070
- 国民健康保険法 第58条第2項(市町村及び組合は、条例又は規約の定めるところにより、傷病手当金の支給その他の保険給付を行うことができる)(2026-10-01 施行の版。未施行の版=2029-06-24 施行の版まで同じ)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/333AC0000000192
- 令和7年4月以降に教育訓練等を受ける場合、給付制限が解除され、基本手当を受給できます(正当な理由がなく自己の都合によって退職した場合は、受給資格決定日から7日間の待期期間満了後1~3か月間は基本手当を支給しない=退職日が令和7年4月1日以降は原則1か月・同年3月31日以前は原則2か月・5年間に2回以上の自己都合退職と重責解雇は3か月)
- 雇用保険法 第21条(待期=失業している日が通算して7日に満たない間は支給しない)・第33条(正当な理由がなく自己の都合によって退職した場合は、待期の満了後1箇月以上3箇月以内の間で公共職業安定所長の定める期間は支給しない)(2026-05-13 施行の版。未施行の版=2028-10-01 施行の版も同じ)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/349AC0000000116
- 基本手当について(基本手当は、離職し、失業中の生活を心配しないで新しい仕事を探すために支給・基本手当日額は賃金日額のおよそ50~80%(60歳~64歳については45~80%))
- 窓口
- ハローワークインターネットサービス(厚生労働省)
- 確認日
- 確認先
- https://www.hellowork.mhlw.go.jp/insurance/insurance_basicbenefit.html
- 雇用保険制度の概要(労働者を雇用する事業は、原則として強制的に適用されます)
- 窓口
- ハローワークインターネットサービス(厚生労働省)
- 確認日
- 確認先
- https://www.hellowork.mhlw.go.jp/insurance/insurance_summary.html
- 国民年金保険料(国民年金保険料の金額は、1カ月あたり17,920円です(令和8年度))

