住宅ローンの繰り上げ返済と住宅ローン控除|控除が消える「10年」の数え方、金利と0.7%の比べ方、減る利息の例
 Move for People株式会社

住宅ローン控除を受けている間に繰り上げ返済をしても、控除は続きます。受けられなくなるのは、期間短縮型で縮めた結果、最初の返済月から新しい最終の返済月までが10年未満になったときで、その年から控除が無くなります。
控除が続く場合も、年末残高が減る分だけ控除は小さくなります。100万円を繰り上げたときの1年目を、金利ごとに並べると次のとおりです(例)。
| 金利 | 減る利息 | 減る控除 |
|---|---|---|
| 年0.5% | 約5,000円 | 約7,000円 |
| 年1.0% | 約1万円 | 約7,000円 |
| 年1.5% | 約1万5,000円 | 約7,000円 |
| 年2.0% | 約2万円 | 約7,000円 |
減る控除は、年末残高が借入限度額以下で、納めた税から控除を引ききっている場合の額です。ローンの金利と控除率0.7%の綱引きと見ると分かりやすく、くわしくは「住宅ローン控除の期間中に繰り上げると、どうなるか」で確かめます。
住宅ローン控除の期間中に繰り上げると、どうなるか
控除の期間中に繰り上げると、動くものは2つです。控除を受け続けられるかどうかと、控除の額です。順に見ていきます。
控除が消えるのは、返済期間が10年を切ったとき
国税庁の質疑応答事例では、当初の契約で最初に返した月から、繰り上げて短くなった最終の返済月までが10年以上なら、控除を受けられるとされています。判定は、繰り上げたあとの返済期間で行います。
数え方は「すでに返した期間+繰り上げたあとの残りの期間」です。残りの期間だけで10年を見るのではありません。たとえば4年返したあとなら、残りが6年以上あれば10年の線は割りません(例)。
10年未満になると、その年以後は控除を受けられません。住宅金融支援機構の案内では、この場合は控除に要る「融資額残高証明書」も送られてこないとされています。証明書が届かないことで気づく、という順番にならないよう、先に最終の返済月を確かめます。
返済期間が変わらない返済額軽減型なら、この10年の線は動きません。期間短縮型で大きく繰り上げるときだけ、新しい返済予定表の最終回の月を見ておけば足ります。
控除が続いても、年末残高が減る分だけ控除は減る
国税庁のタックスアンサー No.1211-1(令和8年4月1日現在法令等)では、令和4年から令和12年に住み始めた場合、各年の控除額は年末残高等の0.7%で、控除限度額までです。100円未満は切り捨てます。
100万円を繰り上げると、年末残高もおよそ100万円下がるので、控除は1年あたりおよそ7,000円減ります。残りの控除期間が3年なら、合わせておよそ2万1,000円です。
ただし、年末残高が借入限度額を超えているうちは、限度額までで計算します。残高が限度額を上回る分を繰り上げても、控除の額は変わりません。納めた税が少なく、控除を引ききれていない人も、減る控除はこれより小さくなります。
金利と0.7%を比べると、1年ごとの差が見える
繰り上げた100万円で1年に減る利息は、ほぼ「100万円×金利」です。冒頭の早見のとおり、金利が0.7%より高ければ、1年ごとに見ても減る利息のほうが大きくなります。
金利が0.7%より低いと、控除の期間中は、1年ごとに見ると減る控除のほうが大きくなります。控除の期間が終わってから繰り上げれば、控除で減る分は出ません。その代わり、繰り上げが遅くなる分、減る利息は小さくなります。
控除が終わるまで待つか、期間中に繰り上げるか
「控除が終わってからまとめて繰り上げる」と「期間中に繰り上げる」は、完済までの合計で比べると決めやすくなります。同じ100万円を、控除の期間中(5年後)と、13年の控除が終わった直後(13年後)に期間短縮型で繰り上げた場合の、減る利息から減る控除を引いた額です(例)。
| 金利 | 5年後に | 13年後に |
|---|---|---|
| 年0.5% | 約9万4,000円 | 約11万3,000円 |
| 年0.7% | 約16万4,000円 | 約16万1,000円 |
| 年1.0% | 約27万6,000円 | 約23万8,000円 |
| 年1.5% | 約48万5,000円 | 約37万7,000円 |
前提は、借入3,000万円・全期間固定・35年・元利均等返済・ボーナス払いなしで、控除の期間は13年、年末残高×0.7%を毎年引ききれる場合です。手数料は入れていません。元利均等返済の計算式に当てはめて出した額です。
金利が0.7%あたりで、どちらでもほぼ同じになります。それより高ければ期間中に繰り上げるほうが、低ければ控除が終わってからのほうが、合計で得になります。1年ごとに比べた冒頭の早見と、同じ向きの答えです。
納めた税が少なく控除を引ききれていない人は、期間中に繰り上げても減る控除が小さくなるので、期間中のほうに寄ります。変動金利なら、これから金利がどう動くかで答えが変わります。
控除のしくみと額の出し方は住宅ローン控除はいくら戻る?にまとめました。控除が関わる判断は、最後は税務署に確かめてください。
繰り上げ返済は、元金だけを先に返すこと
繰り上げ返済は、毎月の返済とは別に、借入の元金をまとめて返すことです。金融経済教育推進機構(J-FLEC)の用語解説では、毎回返済している額とは別に、元金の全てまたは一部を前倒しで返済する方法とされています。
毎月の返済には利息が含まれますが、繰り上げたお金はすべて元金にあてられます。元金が減れば、その元金にかかるはずだった将来の利息がかからなくなります。
繰り上げ返済には、残りを全部返す「全額」と、一部だけ返す「一部」があります。この記事で主に扱うのは、一部を繰り上げる場合です。
住宅金融支援機構の案内では、繰り上げて返すときに経過利息を払う場合があるとされています。経過利息は、繰上返済日の直前の返済日の翌日から繰上返済日までに発生する利息です。
期間短縮型と返済額軽減型の違い
一部を繰り上げたあとの返し方には、2つの型があります。どちらを選ぶかで、減る利息と、その後の毎月の家計が変わります。
期間短縮型は、月々の返済額はそのままにして、繰り上げて返した額に応じて借入期間を縮める方法です。返済額軽減型は、借入期間を今までどおりにしたまま、月々の返済額を少なくする方法です。
同じ額を繰り上げるなら、減る利息は期間短縮型のほうが大きくなります。J-FLEC の住宅ローンの教材でも、同じ金額なら期間短縮型のほうが利息の軽減効果は高いと説明されています。返済額軽減型は減る利息が小さい代わりに、毎月の支出がその場で軽くなります。
例で見る:100万円を繰り上げると、利息はいくら減るか
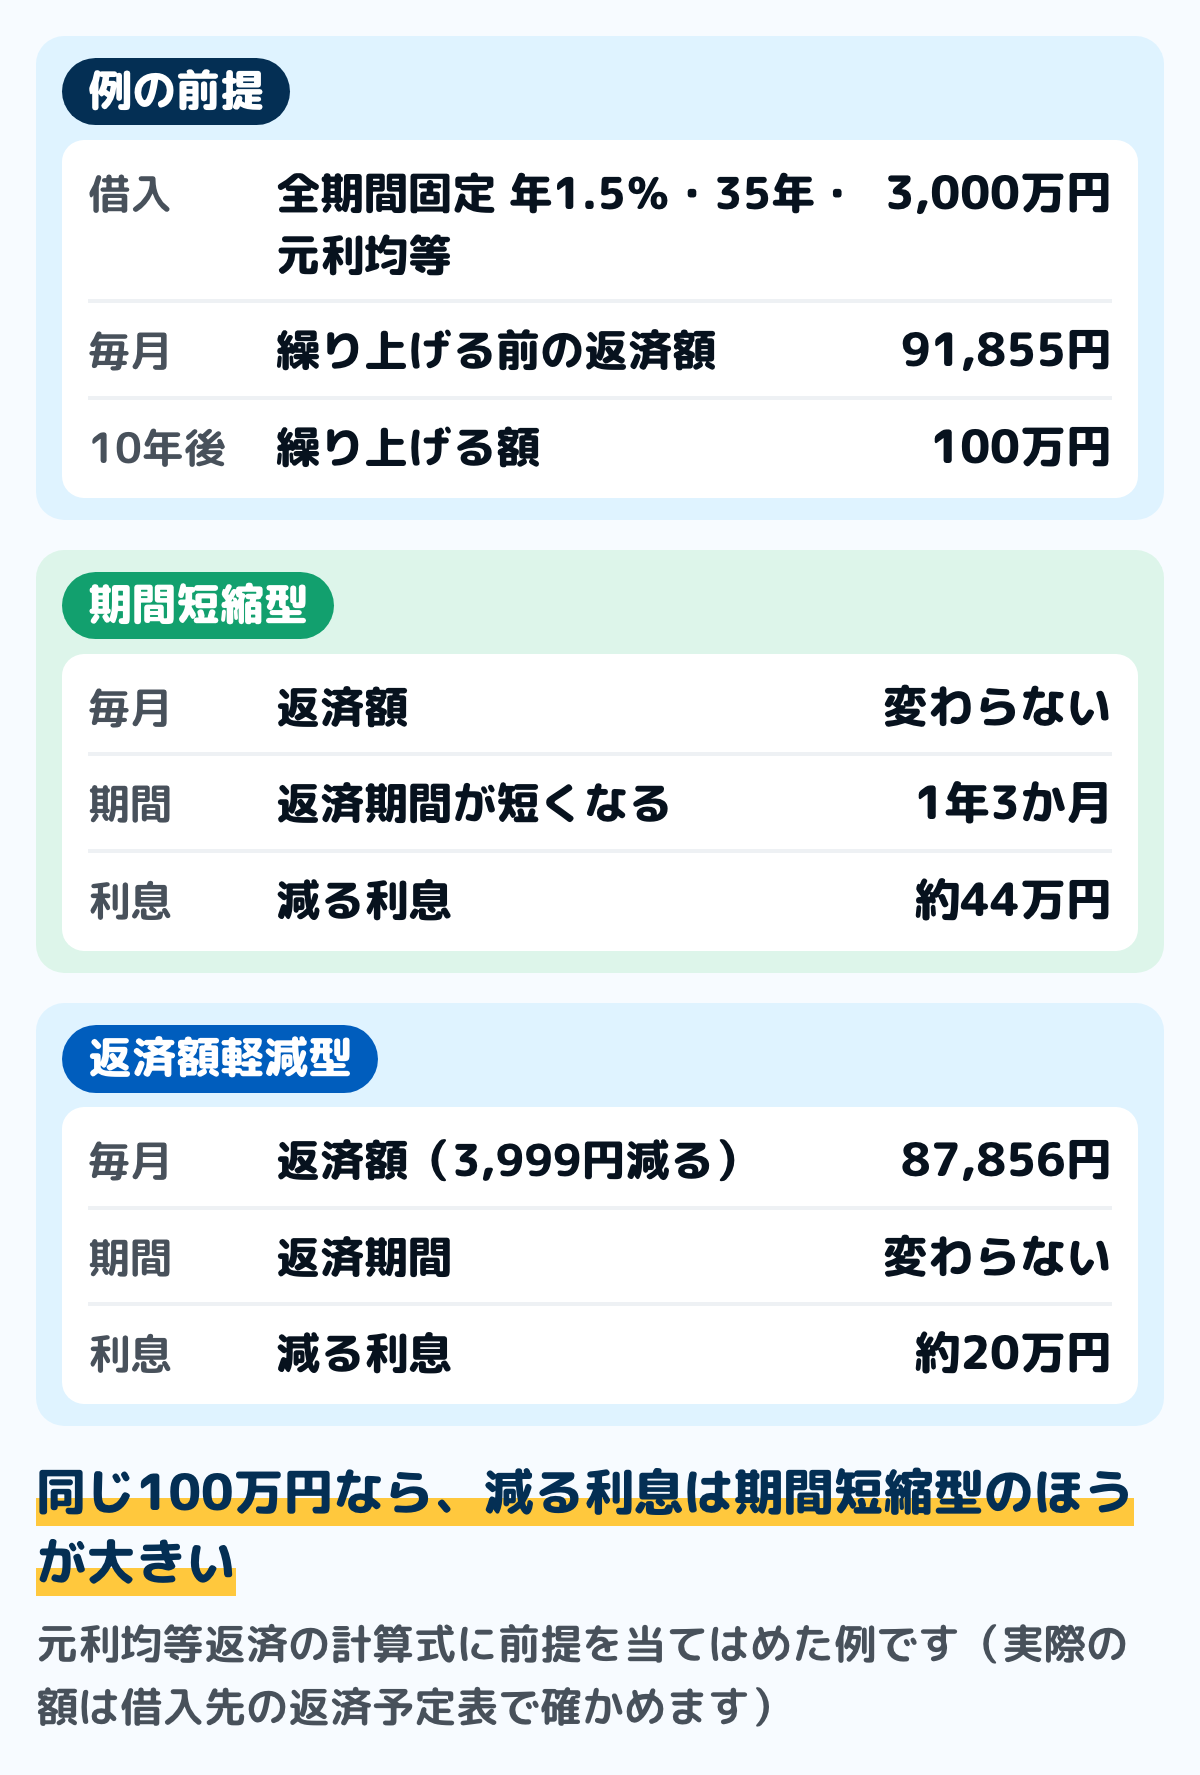
図は、元利均等返済の計算式に数字を当てはめた例です。前提は、借入3,000万円・全期間固定の年1.5%・35年・元利均等返済・ボーナス払いなしで、10年返済したあとに100万円を繰り上げる場合です。
このとき毎月の返済額は91,855円です。期間短縮型なら、毎月の額は変わらず、返済期間が1年3か月短くなり、減る利息は約44万円です。
返済額軽減型なら、返済期間はそのままで、毎月の返済額が3,999円減って87,856円になります。減る利息は約20万円で、期間短縮型の半分ほどです。
金額は、同じ計算式で出した例です。実際の額は、借入先の端数の扱いや金利の動きで変わるので、返済予定表とあわせて確かめてください。
同じ金利で残りの期間も同じなら、借入額が違っても、100万円で減る利息はほぼ同じになります。減る利息を決めるのは、借入額よりも、金利と残りの期間と繰り上げる額です。ただし、期間短縮型で短くなる期間は、毎月の返済額によって変わります。
早く繰り上げるほど、減る利息は大きい
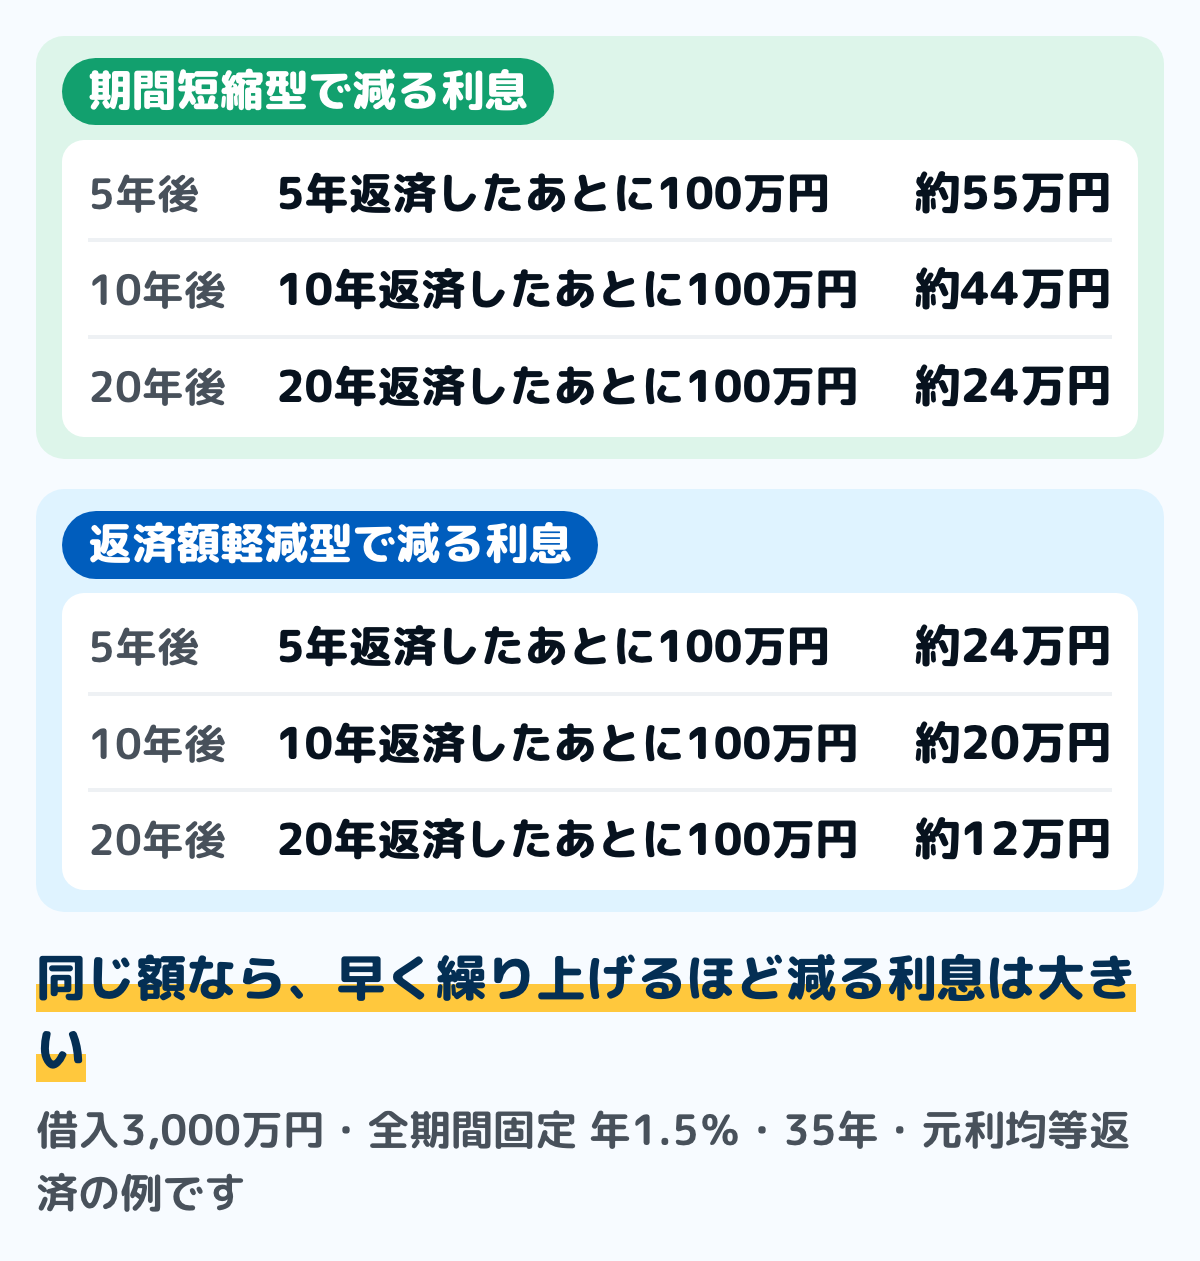
図は、同じ100万円を繰り上げる時期だけを変えた例です。前提は図1と同じで、5年後・10年後・20年後に繰り上げた場合を並べました。
期間短縮型で減る利息は、5年後なら約55万円、10年後なら約44万円、20年後なら約24万円です。J-FLEC の住宅ローンの教材でも、返済期間のはじめのほうが利息の割合が多いため、早めに実行するほど利息の軽減効果は高いと説明されています。
額を変えた場合も、減る利息はおおむね額に比例します。同じ前提で10年後に繰り上げると、期間短縮型で10万円なら約4万5,000円、50万円なら約22万円、300万円なら約124万円です。全国銀行協会の案内のとおり、期間短縮型は月単位で計算されるので、実際の額は少し前後します。
手数料と、それに見合う効果の比べ方
繰り上げ返済の効果は、減る利息から、かかる費用を引いて見ます。費用として見ておくものは、手数料と、住宅ローン控除で減る分の2つです。今の借入先のまま繰り上げるか、別のローンに借り換えるかを比べるときの費用は、住宅ローンの借り換え費用はいくら?にまとめています。
手数料は、借入先と申し込み方で違う
全国銀行協会の案内では、1回の最低返済額は1円〜100万円、手数料は無料〜数万円と、金融機関とローンの種類で様々とされています。額と手数料は借入先で違うので、契約書か借入先の案内で確かめます。
公的な機関の例では、住宅金融支援機構の【フラット35】があります。一部繰上返済は窓口なら100万円以上、インターネットの「住・My Note」なら10万円以上(【フラット35(保証型)】を除く)で、どちらも手数料はかかりません。
手数料がかかる借入先で、少ない額を何度も繰り上げると、減る利息に対して手数料の割合が大きくなります。たとえば1回の手数料を5,000円と置くと、10年後に10万円を繰り上げて減る約4万5,000円の1割ほどにあたります。
比べ方の手順
比べるときは、同じ期間で見た3つの数字を並べます。減る利息、手数料、住宅ローン控除で減る分です。控除で減る分の出し方は、「控除が続いても、年末残高が減る分だけ控除は減る」のとおりです。
100万円を10年後に期間短縮型で繰り上げる例なら、減る利息は約44万円です。手数料が無料で、控除で減る分がおよそ2万1,000円なら、差し引きの効果は約42万円になります。
どちらの型を選ぶか、いつ繰り上げるかは、この差し引きと、次の章の確かめごとを並べて決めます。数字は自分の返済予定表と控除の残り年数で置き換えてください。
繰り上げる前に確かめること
効果が数字で分かっても、繰り上げたお金は手元から離れます。次の3つは、額を決める前に確かめておきます。
手元に残すお金を先に決める
繰り上げたお金は返済にあてられるので、預金のように引き出すことはできません。急な出費や、数年以内に決まっている大きな支出があるなら、その分を先に分けてから、残りで繰り上げる額を決めます。
手元のお金が足りなくなって、住宅ローンより金利の高い借入で埋めると、減らした利息より多くの利息を払うことになりかねません。同じ額を返すなら、金利の高い借入のほうが減る利息は大きくなります。
いつ、何にお金が要るかは年間収支表の作り方の形で1枚に並べると見えます。年に1回の支出は特別費は思い出さずに明細から拾うの手順で拾えます。
団体信用生命保険で消える額も減る
住宅ローンは、団体信用生命保険(団信)に加入して借りることがあります。住宅金融支援機構の案内では、加入者が死亡・所定の身体障害状態になった場合などに、以後の債務の返済が不要となる生命保険とされています。
団信で返済が不要になるのは、その時点で残っている借入です。繰り上げて残高が減れば、団信で消える額も同じだけ小さくなります。返済そのものが難しくなったときの手だては住宅ローンが払えないときにまとめています。
変動金利なら、返済額の見直しの決まりを確かめる
変動金利型は、金利が見直されても、返済額がすぐには変わらない決まりのものがあります。J-FLEC の住宅ローンの教材では、金利は半年ごと(4月と10月)に見直され、返済額は5年間は変わらず、6年目から変動した金利に基づいて変わると説明されています。
元利均等返済で返済額が増えるときも、それまでの返済額の1.25倍までとする決まり(125%ルール)を置いている金融機関があります。元金均等返済には、この5年ごとの見直しと1.25倍の決まりはありません。
この決まりのもとで金利が上がると、返済額に占める利息の割合が増え、元金が減りにくくなります。繰り上げたあとの返済額や最終回の額がどうなるかは、借入先の返済予定表で確かめます。6年目からの返済額と未払利息が出る金利は、住宅ローンの5年ルールと125%ルールで確かめられます。
家計簿での書き方
繰り上げ返済は、ふだんの支出とは性格が違うお金の動きです。家計簿では次の順で書くと、あとで数字を追いやすくなります。
ステップ1返済予定表から、元金と利息を分けて写す15分
毎月の返済額は、元金と利息の合計です。返済予定表を見て、今年の1年分の元金と利息を分けて書き写します。
利息は、借りているために払っている費用です。繰り上げ返済で減るのはこの利息なので、繰り上げる前と後で比べられるよう、先に年の合計を出しておきます。
ステップ2繰り上げた額は、消えたお金として書かない5分
繰り上げた額は、食費や光熱費と同じ「使ったお金」の欄には入れません。別の行に「繰り上げ返済」と書き、借入の残りが同じ額だけ減ったことを添えます。
口座からは出ていきますが、何かを買って消えたお金ではありません。考え方は家計簿の貯金の書き方と同じで、支出の合計に混ぜると月の比較がずれます。
ステップ3新しい返済額と完済の予定を書き直す10分
繰り上げると、借入先から新しい返済予定表が届きます。返済額軽減型なら毎月の額を、期間短縮型なら完済の月を書き直します。
毎月の額が減った場合は、浮いた分をどこに置くかも決めておきます。決めないままだと、ほかの支出に紛れて見えなくなります。書き直した返済額が年収の何%にあたるかと、調査の平均との比べ方は住宅ローンの返済額の平均はいくら?にあります。
ステップ4住宅ローン控除の見込みを直す5分
控除の期間中なら、繰り上げたあとの年末残高で、来年の控除の見込みを出し直します。見込みの出し方は住宅ローン控除はいくら戻る?の家計簿の節にあります。
手順は、紙の家計簿でも表計算でも同じです。返済予定表と控除の書類がそろえば、どの形でも進められます。
返済予定表を出して、残りの期間・金利・今年の元金と利息の合計を確かめてください。控除の期間中なら、年末残高証明書もいっしょに見ておきます。
迷いやすい場面
ボーナス払いを使っている
ボーナス払いがあると、期間短縮型で繰り上げられる額に決まりがあることがあります。住宅金融支援機構では、ボーナス払い分も含めた6か月単位で入金する必要があるとされています。
借入先ごとに扱いが違うので、申し込む前に確かめます。ボーナス払いの分だけを繰り上げられるかも、借入先の決まりしだいです。
期間短縮型と返済額軽減型を使い分けたい
選べる型や、繰り上げられる回数の決まりは、借入先で違います。今回は期間短縮型、次は返済額軽減型と分けられるかは、借入先で確かめます。
使い分けるなら、目的を先に決めます。完済を早めたいのか、毎月の支出を軽くしたいのかで、選ぶ型が変わります。
全額を繰り上げて完済したい
全額を繰り上げると、残りの利息はかからなくなります。借入が残らないので、団信で返済が不要になる額も無くなります。住宅金融支援機構では、全額を繰り上げるときは1か月前までに申し出て、手数料はかからないとされています。
完済すると、抵当権を外すための書類が届きます。【フラット35】では、「住・My Note」で申し込んだ場合、届くまでに完済後1か月程度かかるとされています。
よくある質問
Q繰り上げ返済はいくらからできますか
借入先で違います。全国銀行協会の案内では1回の最低返済額は1円〜100万円とされ、【フラット35】は窓口なら100万円以上、「住・My Note」なら10万円以上(保証型を除く)です。
Q手数料はいくらかかりますか
全国銀行協会の案内では、無料〜数万円と様々です。借入先で違うので、契約書か借入先の案内で確かめます。
Q期間短縮型と返済額軽減型は、どちらを選べばいいですか
減る利息は期間短縮型のほうが大きく、毎月の支出がその場で軽くなるのは返済額軽減型です。完済を早めたいのか、毎月の負担を減らしたいのかで決めます。
Q繰り上げると住宅ローン控除は受けられなくなりますか
受けられなくなるのは、返済期間が10年未満になった場合です。当初の最初の返済月から、短くなった最終の返済月までが10年以上なら、控除は続きます。返済額軽減型なら返済期間は変わりません。
Q控除の額は減りますか
年末残高が減る分、控除の額も小さくなります。令和4年から令和12年に住み始めた場合は控除率0.7%なので、100万円の繰り上げなら1年あたりおよそ7,000円です。
Q家計簿にはどう書けばいいですか
繰り上げた額は「使ったお金」の欄に入れず、別の行に書きます。毎月の返済は、返済予定表から元金と利息を分けて写しておくと、繰り上げの効果が見えます。
まとめ
- 繰り上げ返済は、元金だけを先に返して、その分の利息を減らす方法
- 期間短縮型は減る利息が大きく、返済額軽減型は毎月の支出がその場で軽くなる
- 例(3,000万円・年1.5%・35年・10年後に100万円)では、減る利息は期間短縮型で約44万円、返済額軽減型で約20万円
- 早く繰り上げるほど、減る利息は大きい
- 手数料と、住宅ローン控除で減る分(100万円なら1年あたりおよそ7,000円)を差し引いて比べる
- 返済期間が10年未満になると、その年以後は控除を受けられない(すでに返した期間+残りの期間で数える)
- 1年ごとに見ると、ローンの金利が0.7%より高いか低いかで、減る利息と減る控除のどちらが大きいかが分かる
- 完済までの合計で見ても、金利が0.7%あたりより高ければ期間中に、低ければ控除が終わってから繰り上げるほうが得になる(例)
- 手元に残すお金を先に決め、団信で消える額も減ることを知っておく
- 家計簿では、繰り上げた額を「使ったお金」に混ぜず、元金と利息を分けて写す
減る利息と、手数料・控除で減る分が並べば、繰り上げるかどうかを自分の数字で決められます。今日は返済予定表を出すところから始められます。
この記事で参照した公的情報
- 用語・金融商品解説「繰り上げ返済」(毎回返済している額とは別に、元金の全てまたは一部を前倒しで返済する方法・本来その元金にかかるはずであった利息の支払いがなくなる)
- 窓口
- 金融経済教育推進機構(J-FLEC)
- 確認日
- 確認先
- https://www.j-flec.go.jp/public/learn/glossary/k_kuriage_hensai/
- 金融知識入門シリーズ「自分の城を手に入れる 住宅ローン虎の巻」(2024年4月時点)(繰り上げ返済の期間短縮型と返済額軽減型・同じ金額なら期間短縮型のほうが利息の軽減効果が高い・早めに実行するほど軽減効果が高い・変動金利型の金利は半年ごとに見直し・返済額は5年間は変わらず6年目から変更)
- 繰上返済(個人住宅融資の場合)(一部繰上返済は窓口で100万円以上・住・My Noteで10万円以上・手数料なし・1か月前までに申し出・経過利息・返済期間(初回返済日から最終回返済日まで)が10年未満(特定増改築等の場合は5年未満)になると住宅借入金等特別控除の対象外で、控除に必要な融資額残高証明書は送付されない)
- 窓口
- 住宅金融支援機構
- 確認日
- 確認先
- https://www.jhf.go.jp/hensai/kuriage/index.html
- 繰上返済|【フラット35】(一部繰上返済は100万円以上・住・My Noteで10万円以上(保証型は住・My Noteで申込み不可)・手数料なし・6か月単位・完済後の書類は1か月程度)
- 窓口
- 住宅金融支援機構
- 確認日
- 確認先
- https://www.flat35.com/user/kuriage_hensai.html
- 新機構団体信用生命保険制度(死亡・所定の身体障害状態で以後の機構に対する債務の返済が不要となる・保険金を債務に充当するしくみ)
- 窓口
- 住宅金融支援機構
- 確認日
- 確認先
- https://www.jhf.go.jp/danshin_menu/shin-danshin/index.html
- 繰上返済等をした場合の償還期間(令和7年8月1日現在の法令・通達等・当初の契約で最初に償還した月から短くなった最終の償還月まで10年以上なら控除を受けられる・繰上返済等の後の償還期間で判定し10年以上の割賦償還に当たらなくなった年以後は受けられない・租税特別措置法第41条第1項と措置法通達41-19)
- 窓口
- 国税庁(質疑応答事例)
- 確認日
- 確認先
- https://www.nta.go.jp/law/shitsugi/shotoku/06/10.htm
- No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)(令和8年4月1日現在法令等・令和4年1月1日から令和12年12月31日までの居住・住宅ローン等の年末残高の合計額等を基に計算・各年の控除額は年末残高等×0.7%で控除限度額まで・100円未満切り捨て・10年以上にわたり分割して返済する借入金であること)
- 窓口
- 国税庁(タックスアンサー No.1211-1)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm
- Q. 住宅ローンの繰り上げ返済、効果的に行うには?(1回の最低返済額は1円〜100万円・手数料は無料〜数万円と金融機関とローンの種類で様々)
- 窓口
- 一般社団法人全国銀行協会
- 確認日
- 確認先
- https://www.zenginkyo.or.jp/article/life/myhome/4376/

