地震保険は必要?入るべきかの判断|住宅ローンの残り・貯え・公的な支援金で足りない額から決める
 Move for People株式会社
地震保険が必要かは、地震で家が壊れたときに出ていくお金を、公的な支援金と自分の貯えで払えるかで決まります。住宅ローンが多く残る人や貯えが少ない人ほど、備える必要は大きくなります。ローンが無く、貯えで住まいを立て直せる人は、必要が小さくなります。
地震・噴火・津波による損害は、地震が原因の火事も含めて、火災保険では支払われません。被災者生活再建支援金は、2人以上の世帯の家が全壊して建て直すときでも、最大300万円です。地震保険は火災保険に付けて入り、保険金額は火災保険の30〜50%の範囲で決めます。
すでに入っていて外すか迷う人は、外す前に確かめることを先に読んでください。賃貸に住む人は、建物ではなく家財の分だけを考えます(賃貸は、家財だけで入れる)。
地震保険は全壊しても火災保険の半分までしか出ないので、保険料を払い続ける意味があるのか迷います。自分の家に要るのかを、何で決めればよいのか分かりません。
状況ごとの早見:地震保険で備える必要が大きい人・小さい人
地震保険で備える必要は、地震の起きやすさだけでは決まりません。家が壊れたときに、住宅ローン・住まいの立て直し・当面の暮らしの費用を、自分で払えるかで変わります。次の表で、自分に近い行を見てください。
| 今の状況 | 備える必要 | 見る点 |
|---|---|---|
| 住宅ローンが多く残る | 大きい | 家が壊れてもローンは残る |
| 貯えが少ない | 大きい | 支援金は最大300万円 |
| 店舗兼住宅で商売をしている | 大きい | 家と収入を同時に失う |
| ローンが無く貯えで立て直せる | 小さい | 貯えの使い道の予定 |
| 分譲マンション | 専有部分と家財で考える | 管理組合の地震保険 |
| 賃貸 | 家財で考える | 家財を買い直せるか |
住宅ローンは、家が地震で壊れても返す義務は無くならず、毎月の返済が続きます。新しい住まいを用意すると、残ったローンの返済と住まいの費用を同時に払うことになります。表の「大きい」の人は、この重なりを貯えだけで埋めにくい人です。
ローンが無く、貯えで建て直しや住まいの確保ができる人も、その貯えを教育費や老後の生活費に充てる予定なら、地震で使ったときに後の計画が変わります。必要が小さいかどうかは、貯えの額だけでなく、使い道の予定と合わせて見ます。
地震保険が備えるもの・備えないもの
地震保険は、地震・噴火またはこれらによる津波を原因とする火災・損壊・埋没・流失の損害を補償する保険です。地震保険に関する法律は、地震などによる被災者の生活の安定に役立つことを目的に掲げています。家を元どおりに建て直す額の全部ではなく、暮らしを立て直すお金に充てる保険です。
対象は、住むための建物と家財
対象は、住むための建物(店舗兼住宅を含む)と家財です。マンションの共用部分も対象に含まれます。店舗や事務所だけの建物、工場は対象外です。
家財のうち、1個または1組の価額が30万円を超える貴金属・宝石・骨とう、現金、有価証券、自動車などは対象になりません。財務省の案内では、受け取った保険金の使い途は決められておらず、住宅の再建、住宅ローンの返済、当面の生活や引っ越しの費用に充てられます。
火災保険だけでは、地震が原因の火事も出ない
火災保険では、地震を原因とする火災の損害や、地震で燃え広がった損害は補償されません。となりの家から地震で火が出て、自分の家が燃えた場合も同じです。地震による損害に備えるには、地震保険を付けておく必要があります。
地震保険だけで入ることはできず、火災保険とセットで契約します。火災保険の契約期間の途中からでも、地震保険を追加できます。損害保険料率算出機構の発表では、2025年度の火災保険の契約に地震保険が付いていた割合(付帯率)は、全国平均で70.8%でした。
保険金は、損害の区分ごとに割合で決まる
地震保険の保険金は、損害の大きさを4つの区分に分け、区分ごとに決まった割合で支払われます。次の表は、損害の額が時価の何%かで決まる区分の基準と、支払われる額です(平成29年1月1日以降に始まった契約)。
| 区分 | 建物の主要構造部 | 家財全体 | 支払われる額 |
|---|---|---|---|
| 全損 | 50%以上 | 80%以上 | 保険金額の100% |
| 大半損 | 40%以上50%未満 | 60%以上80%未満 | 保険金額の60% |
| 小半損 | 20%以上40%未満 | 30%以上60%未満 | 保険金額の30% |
| 一部損 | 3%以上20%未満 | 10%以上30%未満 | 保険金額の5% |
建物は、焼けたり流されたりした部分の床面積の割合でも区分が決まります。どの区分も、時価の額にその区分の割合を掛けた額が、支払いの限度になります。
一部損の基準に届かない損害には、保険金が出ません。財務省の案内では、地震などの発生日の翌日から数えて10日を過ぎてから生じた損害や、地震のときの紛失・盗難も支払いの対象外です。
大きな地震でも支払えるように、国が再保険している
地震保険は、保険会社が負う支払いの一部を政府が再保険するしくみで成り立っています。1回の地震などで支払われる保険金の総額の限度は12兆円(2026年4月現在)です。財務省は、この額を超える損害が出たときは保険金が削減されることがあるとしています。
公的な支援金で出るのは、最大300万円
地震で家が大きく壊れた世帯には、被災者生活再建支援法による支援金があります。都道府県が、世帯主の申請に基づいて支給します。次の表は、2人以上の世帯の額です。
| 家の被害 | 基礎支援金 | 建て直す・買うときの合計 |
|---|---|---|
| 全壊・解体・長期避難 | 100万円 | 300万円 |
| 大規模半壊 | 50万円 | 250万円 |
| 中規模半壊 | なし | 100万円 |
全壊などの世帯で、建て直さずに補修するときは基礎支援金に100万円、賃貸住宅(公営住宅を除く)を借りるときは50万円が加わります。中規模半壊の世帯は、補修で50万円、賃借で25万円です。1人の世帯は、どの額も4分の3になり、最大で225万円です。
半壊でも、大規模半壊・中規模半壊・解体・長期避難のどれにも当たらない世帯や、それより軽い被害の世帯は、支援金の対象になりません。地震保険なら、建物の一部損でも保険金額の5%が支払われます。
支援金が出るのは、政令で決めた規模の自然災害に限られます。たとえば、1つの市町村で10以上の世帯の住宅が全壊した災害などです。
内閣府は、都道府県が独自に行う支援の一覧も公表しています。被害の区分と申請の手順は、罹災証明書は何に使う?にまとめています。
自分に足りない額を出す
地震で家が全壊したときに、自分で用意するお金は、出ていくお金から入るお金を引いて出します。家族の数と住まいの形、ローンの残りを当てはめてください。
- 出ていくお金:住宅ローンの残り+建て直しか修理の費用+仮住まい・引っ越し・家財の買い直しの費用
- 入るお金:被災者生活再建支援金(2人以上の世帯の全壊で、建て直すときの300万円が上限)+住まいに回せる貯え
- 足りない額:出ていくお金 − 入るお金
足りない額が0円以下なら、地震保険で備える必要は小さくなります。足りない額が大きいときは、そのうちどれだけを地震保険で埋めるかを、保険料と並べて決めます。
全壊したときに入るお金の例
次の図は、2人以上の世帯の家が全壊し、建て直す場合の例です。建物の火災保険の保険金額を2,400万円、家財を600万円と置き、地震保険はどちらもその50%で付けた場合と、付けていない場合を並べています。
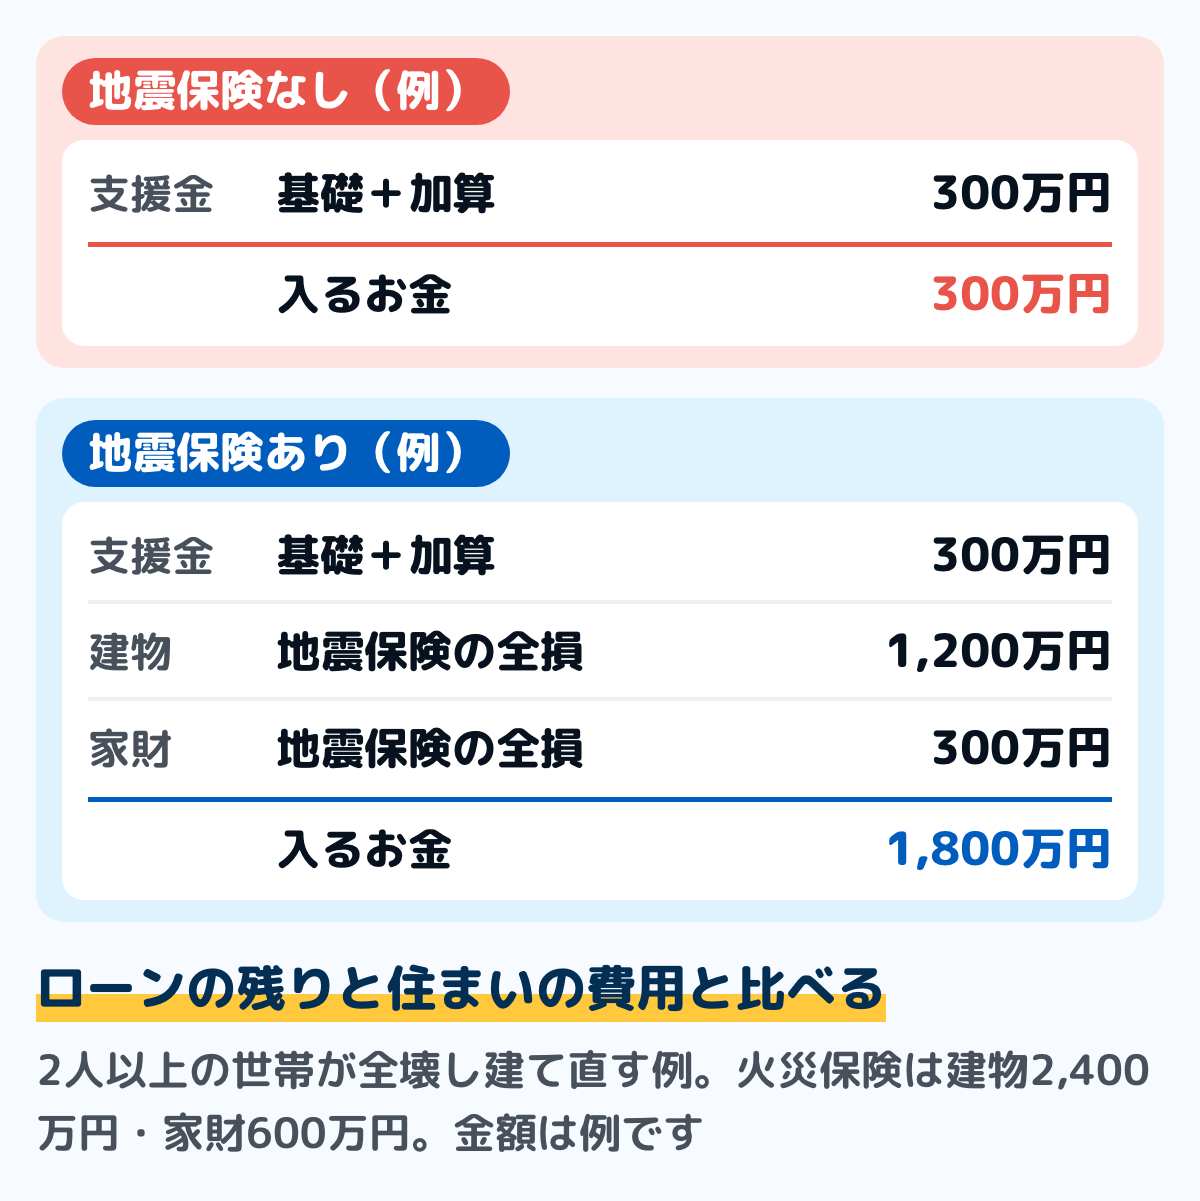
金額は置いた前提で計算した例で、地震保険の額は全損の100%で出しています。時価が地震保険の保険金額より低い家では、時価の額が限度になります。
住宅ローンが2,300万円残っているとすると、地震保険が無ければ支援金を全部返済に回しても2,000万円が残ります。そのうえで、仮住まいや新しい住まいの費用を払います。地震保険があれば、ローンの残りの多くを埋められ、住まいの費用に貯えを回しやすくなります。
保険料と、足りない額を並べる
地震保険の保険料は、建物のある都道府県と構造で決まります。保険金額1,000万円あたりの1年の保険料は、割引なしで7,300円〜41,100円です(2022年10月1日以降に始まる契約)。
料率は損害保険料率算出機構が出す基準料率で、機構の説明では、今は会員の保険会社の全てがこの基準料率を使っています。そのため、建物の所在地・構造・保険金額・割引が同じなら、会員の保険会社のどこで入っても保険料は同じです。
自分の家の額は、火災保険の相場の料率表で出せます。料率表の額に、自分の保険金額が1,000万円の何倍かを掛けて出します。
保険料は、建物の耐震の性能や建てた年で割り引かれます。免震建築物と耐震等級3は50%、耐震等級2は30%、耐震等級1・耐震診断・1981年6月1日以降の新築は10%で、重ねては使えません。
払った地震保険料は、所得税で最高5万円、住民税で最高2万5,000円の地震保険料控除の対象になります。控除の額と書き方は、地震保険料控除はいくら?で確かめられます。
家計簿では、火災保険の分と額を分けて住まいの費用に書き、何年分かをまとめて払ったときは月数で割っておくと、毎月の負担が見えます。保険料を払った月だけ住まいの費用がふくらんで見えるのを防げます。
保険料は、入っている年数だけ積み上がります。1年の保険料に、ローンを返し終えるまでの年数を掛けた額と、足りない額とを並べると、保険で埋めるか貯えで埋めるかを比べられます。
生活費の貯えの目安は、生活防衛資金はいくら?で出せます。住まいに回せる貯えは、その分を除いた額で考えます。
住まいの形ごとに見る点
地震保険で自分が備える範囲は、住まいの形で変わります。持ち家か借りているか、一戸建てかマンションかで、自分で地震保険を付けられる部分が違うためです。
一戸建ては、建物と家財の両方
一戸建ての持ち家は、建物と家財の両方に地震保険を付けられます。建物の保険金額の上限は5,000万円、家財は1,000万円で、どちらも火災保険の保険金額の30〜50%の範囲で決めます。
耐震の性能が高い家は、割引で保険料が下がります。ただ、倒れずに済んでも、壁や屋根の傷み、家具や家電の破損で、直す・買い直すお金が出ていくことはあります。割り引かれた保険料の額と、その出費を自分で払う場合とを並べて決めます。
分譲マンションは、管理組合の契約も確かめる
分譲マンションでは、自分の部屋の中(専有部分)と家財に、自分で地震保険を付けます。廊下・外壁・玄関ホールなどの共用部分は、管理組合の契約で備える部分です。
共用部分に地震保険が付いていなければ、壊れた廊下や外壁を直す費用は修繕積立金から出すことになり、積立金で足りない分は各戸の持ち主が出し合います。自分の部屋の保険とあわせて、共用部分の備えを管理組合に確かめておきます。
賃貸は、家財だけで入れる
アパートなどの賃貸物件の建物は、所有者(大家)しか地震保険を契約できません。借りている人は、自分の家財だけで地震保険に入れます。
考える点は、地震で部屋の中の物の多くが使えなくなったときに、買い直すお金を貯えから出せるかです。家財の保険金額の決め方は、賃貸の火災保険にまとめています。
店舗兼住宅は、収入の止まり方も見る
家族で店を営んでいる場合、家が全壊すると、住まいと一緒に収入のもとを失うことがあります。勤め先が無事なら給与が続く会社員とは違い、建て直すまでの生活費も貯えから出すことになるので、足りない額の式に、店を再開するまでの生活費を足して考えます。
住宅ローンの残りで、必要は年々変わる
住宅ローンを借りるとき、金融機関から火災保険への加入を求められても、地震保険まで含まれているとは限りません。入るかどうかは、借りる人が決めます。
ローンの残りは、借りてすぐのころほど多くなります。その時期に家が壊れると、残ったローンと新しい住まいの費用の重なりが大きくなります。返済が進んでローンの残りが減り、貯えが増えてきたら、足りない額を出し直して、地震保険の保険金額や続けるかを見直します。
地震保険を外す前に確かめること
保険料を減らすために外す前に、次の点を確かめます。
- 外すと、地震が原因の火事や津波で家を失ったときも、火災保険からは出ない
- 保険金額を火災保険の30%まで下げれば、外さずに保険料を減らせる
- 建物の耐震の性能や建てた年の割引が、今の契約に付いているか
- 外したあとも、火災保険の途中から付け直せる
- 外すと地震保険料を払わなくなるので、地震保険料控除も無くなる
足りない額の式で、地震保険が無くても貯えで払えると確かめてから、外すかを決めます。保険金額を下げるか外すかで迷うときは、下げた額で全損になったときにいくら入るかを、式に当てはめて見ます。
地震で家が壊れたあとにすること
地震保険に入っていなかった人や、保険金だけでは足りない人は、公的な支援と相談先を使います。住宅ローンが残っている人は、返済の相談先もあります。
まず、市区町村で罹災証明書を取ります。支援金・税や保険料の減免・住宅の応急修理などは、この証明書の被害の区分で決まります。
支援金の申請と、税の雑損控除は、罹災証明書は何に使う?と雑損控除とは?で確かめられます。地震保険の保険金を受け取ったときは、雑損控除の損失の額からその分を引きます。
お住まいの市区町村のホームページで「罹災証明書」を開き、申請の窓口と受付の期間を確かめてください。被災者生活再建支援法が適用されたかも、同じ案内に載っていることがあります。
返済が苦しくなったローンは、「自然災害による被災者の債務整理に関するガイドライン」で整理できる場合があります。対象は、災害救助法が適用された自然災害の影響でローンを返せないか、近い将来返せないことが確実と見込まれ、一定の要件を満たす個人です。相談は借入先の金融機関にします。
地震保険に入っていた人は、契約している保険会社に連絡して請求します。財務省は、地震保険は損害の査定の結果で支払うもので、一律に見舞金のようなものを払うことは無いとして、地震に乗じた詐欺に注意するよう呼びかけています。
保険会社とのトラブルが解決しないときは、日本損害保険協会のそんぽADRセンターに相談できます(協会と手続の契約を結んでいる保険会社に限られます)。請求の流れは、火災保険で請求できるものは?で確かめられます。
まとめ
- 地震保険が必要かは、家が壊れたときの住宅ローンの残りと住まいの費用を、支援金と貯えで払えるかで決まる
- 地震が原因の火事・津波・噴火の損害は、火災保険では支払われない
- 被災者生活再建支援金は、2人以上の世帯の全壊で建て直すときが最大300万円。大規模半壊・中規模半壊・解体・長期避難のどれにも当たらない半壊や、それより軽い被害は対象外
- 地震保険の保険金額は火災保険の30〜50%の範囲で、建物5,000万円・家財1,000万円が上限。全損100%・大半損60%・小半損30%・一部損5%が支払われる
- 足りない額(出ていくお金 − 支援金と貯え)が大きい人ほど、地震保険で備える必要が大きい。ローンが減ったら見直す
地震で家が全壊したときに、ローンの残りと住まいの費用から、支援金と貯えを引いた額が分かりました。その額と保険料を並べて、地震保険を付けるか、保険金額をいくらにするかを決められます。
この記事で参照した公的情報
- 地震保険制度の概要(対象は居住用の建物(マンション共用部分を含む)と家財・地震を原因とする火災による損害や地震により延焼・拡大した損害は火災保険では補償されない・火災保険とセットで契約・契約期間の中途からでも加入できる・1回の地震等による保険金の総支払限度額は12兆円・全損/大半損/小半損/一部損の支払割合と基準・地震などの発生日の翌日から起算して10日経過後に生じた損害は支払われない・4種類の割引10〜50%で重複不可・そんぽADRセンター(協会と紛争解決等業務に関する手続実施基本契約を締結している保険会社に限る))
- 被災後の生活再建を支える「地震保険」(対象は専用住宅・店舗兼住宅と家財・賃貸物件の建物は所有者しか契約できず賃借している人は家財のみで加入できる・保険金の総支払限度額は12兆円(2026年4月現在)で超えたときは保険金が削減されることがある・保険金の使い途は決められていない・年間保険料の例は契約金額1,000万円当たり7,300円〜41,100円(2022年10月1日以降・割引なし))
- 窓口
- 財務省大臣官房信用機構課
- 確認日
- 確認先
- https://www.mof.go.jp/policy/financial_system/earthquake_insurance/202605.pdf
- 地震保険に関する法律 第1条(地震等による被災者の生活の安定に寄与することを目的とする)・第2条第2項(居住の用に供する建物又は生活用動産のみ・特定の損害保険契約に附帯・附帯される損害保険契約の保険金額の100分の30以上100分の50以下)・第4条の2(警戒宣言が発せられたときは地震防災対策強化地域内の保険の目的について新たに締結することができない)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/341AC0000000073
- 地震保険に関する法律施行令 第1条(居住用建物の全損=主要構造部の損害額が時価の100分の50以上など・保険金額の全額/大半損=100分の40以上100分の50未満・100分の60/小半損=100分の20以上100分の40未満・100分の30/一部損=100分の3以上100分の20未満・100分の5・生活用動産は100分の80以上・60以上・30以上・10以上)・第2条(居住用建物5,000万円・生活用動産1,000万円)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/341CO0000000164
- 被災者生活再建支援法 第2条(被災世帯=全壊・解体・長期避難・大規模半壊・中規模半壊の世帯)・第3条(都道府県が世帯主の申請に基づき支給・基礎支援金100万円(大規模半壊50万円)+建設購入200万円/補修100万円/賃借50万円・中規模半壊は建設購入100万円/補修50万円/賃借25万円・単数世帯は4分の3)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/410AC0100000066
- 被災者生活再建支援法施行令 第1条(支援金の支給に係る自然災害=災害救助法施行令の被害が発生した市町村・10以上の世帯の住宅が全壊した市町村・100以上の世帯の住宅が全壊した都道府県など)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/410CO0000000361
- 被災者生活再建支援法(防災情報のページ・令和8年度都道府県独自支援制度・保険・共済の加入促進のパンフレットとチラシ「地震で住宅が被災すると、再建費用は大きなものとなり、行政の支援金などだけでは不足する場合があります」)
- 窓口
- 内閣府(防災担当)
- 確認日
- 確認先
- https://www.bousai.go.jp/taisaku/seikatsusaiken/shiensya.html
- 火災保険契約のうち70.8%が地震保険を付帯(2025年度地震保険付帯率・前年度から0.4ポイント増・2003年度以降23年連続増加・2026年8月25日)
- 窓口
- 損害保険料率算出機構
- 確認日
- 確認先
- https://www.giroj.or.jp/news/2026/20260825.html
- 地震保険基準料率(会員保険会社は機構が算出した基準料率を自社の保険料率として使用でき、現在、全ての会員保険会社が基準料率を使用・利潤を織り込んでいない・建物の構造や所在地などによる料率区分)
- 窓口
- 損害保険料率算出機構
- 確認日
- 確認先
- https://www.giroj.or.jp/ratemaking/earthquake/
- 被災された皆さまへ(自然災害による被災者の債務整理に関するガイドラインの対象=平成27年9月2日以降に災害救助法の適用を受けた自然災害の影響で住宅ローンなどを弁済できない、または近い将来弁済できないことが確実と見込まれる個人の債務者で一定の要件を満たす人・災害救助法適用市町村以外に住む人も対象・具体的な相談はローン借入先金融機関へ)
- 窓口
- 一般社団法人 自然災害被災者債務整理ガイドライン運営機関
- 確認日
- 確認先
- https://www.dgl.or.jp/victim/

