火災保険で請求できるものは?自然災害の被害ごとの早見と、請求の流れ・3年の期限・地震保険との違い
 Move for People株式会社
火災保険は、台風や強風による風災、ひょう災、雪災、落雷で壊れた建物や家財を、補償の対象にしています。洪水や床上浸水、土砂崩れのような水災は、契約に水災の補償があれば請求できます。
一方で、地震・噴火・津波による損害は、地震が原因の火事も含めて火災保険では支払われず、地震保険の対象です。古くなって傷んだ所や、さびや腐食による損害も、自然災害のあとに見つかったものでも対象になりません。
保険金を請求する権利は、保険法で、請求できる時から3年たつと時効で消えます。少し前の台風で壊れた所に今気づいた人も、修理を頼む前に、まず保険会社か代理店に連絡します。
台風のあとで屋根や雨どいが傷んでいるのに気づきました。火災保険で直せるのか、どこまで請求できるのかが分かりません。
自然災害で請求できるものの早見
火災保険の補償の名前は、被害を起こした災害の種類で分かれています。次の表は、被害の種類ごとに、当てはまる補償の名前と、火災保険で請求できるかを並べたものです。
| 被害の例 | 補償の名前 | 火災保険で請求できるか |
|---|---|---|
| 台風・強風で屋根が壊れた | 風災 | 補償に入っていれば可 |
| ひょうで窓や車庫が割れた | ひょう災 | 補償に入っていれば可 |
| 雪の重みで雨どいが曲がった | 雪災 | 補償に入っていれば可 |
| 雷で家電が壊れた | 落雷 | 家財の契約があれば可 |
| 洪水・床上浸水・土砂崩れ | 水災 | 水災の補償があれば可 |
| 地震・噴火・津波 | なし | 地震保険で請求 |
| 古くなって傷んだ・さび | なし | 支払われない |
日本損害保険協会の火災保険の頁(2016年の更新)の表では、基本の型の住宅火災保険は風災・ひょう災・雪災と落雷が○で、水災は×です。協会の損害保険Q&Aでも、補償される範囲は火災保険の種類によって異なるとされています。
どちらの型か、補償から外した項目があるかは、保険証券の補償の欄で確かめます。商品の名前は保険会社ごとに違うので、名前ではなく、補償の欄に○が付いている災害を見ます。
風災・ひょう災・雪災:損害が一定の額に届かないと出ない契約もある
台風や強風、竜巻で屋根や窓が壊れた、ひょうで窓や車庫の屋根が割れた、大雪や雪崩で雨どいや軒が壊れた、という損害は、風災・ひょう災・雪災に当たります。どれも、保険証券の補償の欄に入っている契約で請求できます。
協会の案内では、損害が一定額以上に達したときだけ補償する契約と、一定額に届かなくても補償する契約があります。自己負担額(免責金額)を決めてある契約では、損害の額からその額を引いた分が支払われます。シャッターの修理の費用はシャッターの修理費用にあります。
例えば、自己負担額2万円の契約で、修理の見積もりが13万円なら、支払われるのは11万円です(金額は例)。自己負担額は契約のときに決めるので、保険証券で額を確かめます。雨どいが外れたり曲がったりしたときの修理の費用と、足場の費用の目安は雨どいの修理費用にまとめています。
水災:洪水・床上浸水・土砂崩れ
台風や大雨による洪水、高潮、土砂崩れで建物や家財が損害を受けたときは、水災に当たります。水災は、補償に入っている契約でなければ請求できません。
協会の案内では、水災は、損害額が一定の割合以上になったときや、床上浸水になったときに補償する商品があります。床上浸水は、畳や板張りの、人が住むのに使う部分の床を超える浸水のことで、土間は含みません。
マンションの上の階からの水漏れや、給水管の事故による水濡れは、水災とは別の補償です。雨漏りで天井が濡れたときは、屋根が風で壊れたのか、古くなったのかで扱いが変わります。
落雷:家電の故障は家財の契約が要る
雷で建物が壊れたときや、雷のあとにテレビやパソコンが壊れたときは、落雷に当たります。協会の火災保険の頁の表では、基本の型の住宅火災保険にも落雷が入っています。
ただし、火災保険は建物と家財を分けて契約するので、家電の損害は家財の契約が無いと請求できません。建物だけの契約になっていないかを、保険の対象の欄で確かめます。
地震・噴火・津波は、地震保険の対象
地震や噴火、津波で建物が壊れたり流されたりした損害は、火災保険では支払われません。地震で起きた火事で家が焼けたときも、火災保険の損害の補償の外です。
火災保険には、地震で起きた火事で建物が半焼以上になったときなどに、保険金額の5%(1回の事故につき300万円が限度など)を払う地震火災費用の決まりがある、と協会は案内しています。損害そのものの補償ではなく、見舞いの形のお金です。
地震の損害に備えるのは地震保険で、火災保険に付けて入ります。地震保険の保険金額は、火災保険の保険金額の30〜50%の範囲で、建物は5,000万円、家財は1,000万円が限度です。
地震保険は、火災保険の保険期間の途中からでも付けられます。保険料の決まり方は火災保険の相場の記事に、控除は地震保険料控除はいくら?にまとめています。
支払われない損害
自然災害のあとで見つかった傷みでも、古くなったことによる劣化、さび、かび、腐食、ひび割れのような損害は、支払いの対象になりません。保険は、偶然の事故による損害に払うものだからです。
保険法 第17条は、契約者や被保険者の故意か重大な過失で起きた損害を、保険会社が埋め合わせなくてよいと定めています。戦争や暴動のような変乱による損害も同じ扱いです。
自分の契約で出るかを、保険証券で確かめる
請求できるかは、契約の中身で決まります。保険会社に連絡する前に、保険証券か契約のしおりで、次の所を見ておくと話が早く進みます。
- 保険の対象:建物だけか、家財も入っているか
- 補償の欄:風災・ひょう災・雪災、水災に○があるか
- 自己負担額:災害ごとの免責金額や、一定額以上の条件
- 保険金額:建て直す額(再調達価額)か、時価か
- 地震保険:付いているか、保険金額はいくらか
- 高い品物:1個または1組が30万円を超える貴金属や美術品を、証券に書いてあるか
協会の案内では、貴金属や美術品などで1個または1組の値段が30万円を超えるものは、保険証券に書いていないと補償されない場合があります。家財の損害を請求するときは、証券の明記の欄も見ます。
災害で家が流されたり焼けたりして証券が見つからないときは、協会の自然災害等損保契約照会センター(0120-501331)が、どの会社と契約していたかの照会を受け付けています。災害救助法が適用された地域が対象で、照会は原則として被災した本人か、親族からに限られます。
保険会社への連絡から、受け取りまでの流れ
日本損害保険協会が示している、保険金の請求の流れは次のとおりです。図は、その流れを順に並べたものです。
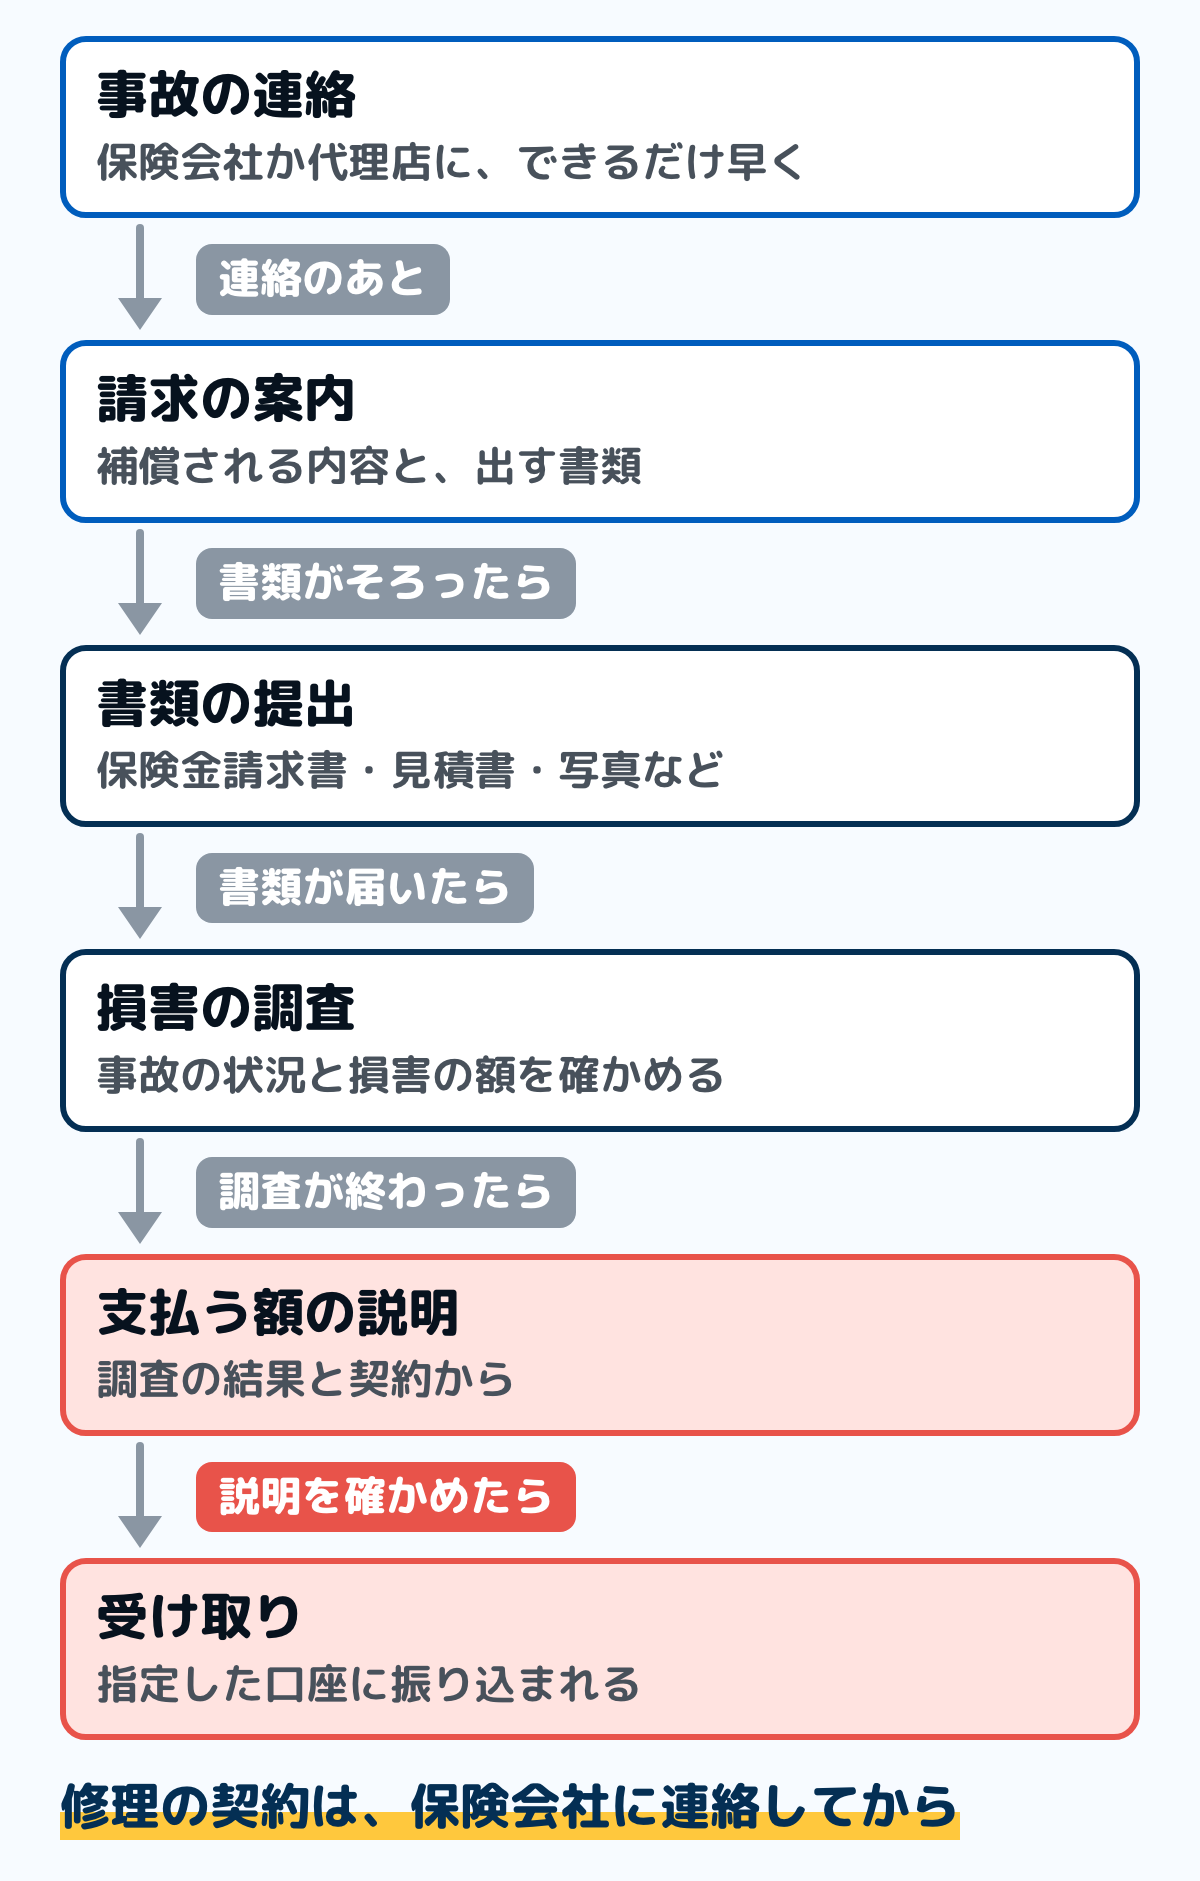
- 事故の連絡:契約している保険会社か代理店に、できるだけ早く連絡する
- 請求の案内:補償される内容と、保険金請求書や出す書類の案内を受ける
- 書類の提出:保険金請求書、修理の見積書、壊れた所の写真などを出す
- 損害の調査:保険会社が、事故の状況や損害の額を確かめる
- 支払う額の説明:調査の結果と契約から、支払う保険金の説明を受ける
- 受け取り:指定した口座に振り込まれ、支払額の案内が届く
保険法 第14条は、損害が起きたと知った契約者に、遅滞なく保険会社へ知らせることを求めています。連絡では、契約者の名前、証券番号、いつ・どこで・何が壊れたかを、分かっている範囲の事実で伝えます。
修理を頼む前に、写真と連絡
壊れた所は、片付けや修理の前に、家全体と壊れた所の両方を写真に撮っておきます。修理の見積書は、総額だけでなく、直す所ごとの内訳が分かるものを頼みます。
急いで直さないと雨が入るときは、応急の手当てで済ませ、その写真と領収書も残します。修理の契約は、保険会社に連絡して、補償の対象になるかの説明を受けてから結びます。先に契約すると、保険金が出ずに代金を自分で払うことになる場合があります。
罹災証明書は、協会が大雪の被害を受けた人に向けて出した案内では、損害保険の保険金の請求に原則として要らないとされています。市区町村の支援を受けるときに使う書類なので、使い道は罹災証明書の記事にまとめています。
調査に来る鑑定人
損害が大きいときなどは、保険会社から鑑定人が調査に来ることがあります。鑑定人は、保険会社の委嘱を受けて、損害の額や事故の原因を調べる専門家です。
調査では、いつ気づいたか、その前の天気はどうだったかを、写真と一緒に伝えます。修理業者に立ち会ってもらうかは、保険会社に聞いてから決めます。
支払いは、請求が終わった日を含めて原則30日以内
協会の案内では、損害保険の約款は一般的に、保険金の支払いの期限を、請求が終わった日を含めて30日と決めています。請求が終わった日とは、請求に要る書類が全部そろって保険会社に届いた日です。
警察や消防への照会、専門機関の鑑定、災害救助法が適用された地域での調査などが要るときは、期限が延びます。延びるときは、確かめる事項と、確かめ終わる時期が保険会社から知らされます。
請求の期限は3年
保険法 第95条は、保険給付を請求する権利を、請求できる時から3年使わないと時効で消えると定めています。保険金の請求も、この3年の中で行います。
協会の案内では、3年をいつから数えるかは保険法に決まりが無く、保険の商品や保険金の種類で違います。台風から時間がたってから気づいた損害は、いつの災害による損害かを確かめるのも難しくなるので、気づいた日に連絡します。
3年が過ぎたかもしれないときも、自分で決めずに、保険会社にいつから数えるかを聞きます。いつの台風や大雪で壊れたかが分かる日付のある写真や、天気の記録があれば、一緒に伝えます。
「保険金で直せる」と持ちかける業者に、その場で答えない
国民生活センターには、「保険金を使って自己負担なく住宅を修理できる」と勧める業者の相談が寄せられています。2019年度は2,684件で、2010年度の111件の約24倍でした(2020年10月の公表)。
公表された相談の例には、工事をしないときは違約金として保険金の5割を払うと契約書に書かれていたものがあります。壊れていない瓦をわざと外され、黙っているように言われたという相談も挙げられています。
日本損害保険協会は、修理を業者と契約する前に、契約している保険会社か代理店に相談するよう呼びかけています。うその理由で保険金を請求しないことと、保険会社への請求は自分で行うことも、国民生活センターが勧めている対応です。
家に来た業者と結んだ工事や請求の手伝いの契約は、特定商取引法の訪問販売の決まりにより、法律で決められた書面を受け取った日から8日以内ならクーリング・オフができる場合があります。困ったときの相談先は次のとおりです。
- 消費者ホットライン188:近くの消費生活センターを案内してもらえる
- 保険金に関する災害便乗商法の相談ダイヤル(0120-309-444):日本損害保険協会が、請求の手伝いの業者に関する相談を受け付けている
保険金が出ない・少ないと言われたとき
保険金が支払われないときは、その理由を、約款や調査の結果をもとに保険会社が説明する、と協会は案内しています。説明を書面でもらい、どの約款の、どの決まりに当たるのかを確かめます。
鑑定の結果に納得できないときは、ほかの鑑定人による調べ直しを頼めることもあります。保険会社と話がまとまらないときは、日本損害保険協会の、そんぽADRセンター(03-4332-5241)に相談できます。
補償の対象にならなかった損害は、自分で直すことになります。災害で家が壊れたときは、罹災証明書をもとに、市区町村の支援金や減免を受けられることがあるので、罹災証明書の記事の一覧で確かめます。
家計簿での書き方
保険金を受け取ったら、家計簿では受け取った日に、収入の側に書きます。修理代は住まいの費用の行に書き、保険金と同じ災害のお金だと分かるように、行に「台風の修理」などの言葉を添えます。
修理代を先に払ったときは、払った月の支出と、保険金が入った月の収入が分かれます。2つを並べて見られるようにしておくと、自己負担がいくらだったかが分かります。受け取ったお金の置き場は、保険金・給付金は家計簿のどこに書く?にまとめています。
よくある質問
Q台風で壊れた屋根は、火災保険で直せますか
契約に風災の補償が入っていれば、請求できます。古くなって傷んでいた所は対象にならないので、修理を頼む前に保険会社に連絡し、調査を受けます。
Q大雨で床上浸水したら、火災保険は使えますか
契約に水災の補償があれば請求できます。水災が入っていない契約では、浸水の損害は支払われません。
Q地震で壊れた家は、火災保険で直せますか
地震・噴火・津波による損害は火災保険では支払われず、地震保険の対象です。地震で起きた火事で家が半焼以上になったときは、火災保険の地震火災費用が出る場合があるので、保険会社に確かめます。
Q修理業者に請求を任せてもいいですか
請求は、契約者が保険会社か代理店に直接行えます。業者と契約する前に保険会社に相談し、手数料や違約金の決まりを書面で確かめます。
まとめ
- 風災・ひょう災・雪災・落雷は、補償の欄に入っていれば火災保険で請求できる
- 洪水や床上浸水などの水災は、水災の補償がある契約だけで請求できる
- 地震・噴火・津波による損害は、地震保険の対象で、火災保険では出ない
- 古くなって傷んだ所は、自然災害のあとに見つかっても対象にならない
- 保険証券で、保険の対象・補償の欄・自己負担額を先に確かめる
- 修理を頼む前に保険会社か代理店に連絡し、写真と見積書を出す
- 請求できる時から3年で時効になる。いつから数えるかは保険会社に聞く
- 「保険金で直せる」と勧める業者とは、その場で契約しない
この記事で参照した公的情報
- 損害保険Q&A 問50 火災保険は、どのような保険ですか。(風水災などの自然災害や盗難などによって建物や家財に生じた損害を補償・自然災害については「風災・雹(ひょう)災・雪災」と「水災」に対して保険金が支払われるが、保険の種類により補償される範囲が異なる・建物と家財はそれぞれ別々に保険金額を設定して契約・1個または1組の価額が30万円を超える貴金属や美術品は保険証券に明記されていなければ補償の対象にならない場合がある・保険金が支払われない主な事由=故意、重大な過失、法令違反/地震・噴火またはこれらによる津波/自然の消耗、劣化など・地震火災費用保険金は保険金額の5%、1回の事故につき300万円限度など)
- 窓口
- 日本損害保険協会(業界団体)
- 確認日
- 確認先
- https://soudanguide.sonpo.or.jp/home/q050.html
- 損害保険Q&A 問51 どの種類の火災保険でも、補償される範囲は同じですか。(火災保険の種類によって補償される範囲は異なる・床上浸水は居住の用に供する部分の床を超える浸水・地震による建物の倒壊や火災は補償の対象とならず地震保険を付帯して契約する必要がある・地震保険は火災保険の保険期間の中途でも付保が可能)
- 窓口
- 日本損害保険協会(業界団体)
- 確認日
- 確認先
- https://soudanguide.sonpo.or.jp/home/q051.html
- 火災保険(住宅総合保険と住宅火災保険の補償内容の表=住宅火災保険は水災・飛来・水濡れ・盗難などが×・風災・ひょう災・雪災と水災は一部自己負担額がある場合もある・借家に住む人は家財のみ契約・再調達価額と時価)
- 窓口
- 日本損害保険協会(業界団体)
- 確認日
- 確認先
- https://www.sonpo.or.jp/insurance/kasai/index.html
- 風水雪災等による損害を補償する損害保険(風災・雪災の損害は一定額以上に達するものであれば補償の対象・損害が一定額以上に達しなくても補償する商品もある・水災は損害額が一定割合以上に達するものや床上浸水による損害を補償の対象としている商品もある・地震・噴火・津波による損害は地震保険で補償)
- 窓口
- 日本損害保険協会(業界団体)
- 確認日
- 確認先
- https://www.sonpo.or.jp/insurance/shizen/index.html
- 損害保険Q&A Ⅴ.保険金の請求について(保険法 第14条の損害発生の通知・保険金請求手続きの流れ=事故の連絡、保険金の請求の案内、必要書類の提出、損害調査、支払う保険金の説明、保険金の受け取り・支払われない場合は保険会社から理由の説明・必要書類=保険金請求書、罹災証明書、修理見積書、損害状況がわかる写真など)
- 窓口
- 日本損害保険協会(業界団体)
- 確認日
- 確認先
- https://soudanguide.sonpo.or.jp/basic/5_1.html
- 損害保険Q&A 保険金の支払期限はいつですか?(原則として保険金の請求が完了した日を含めて30日以内・特別な照会や調査が必要な場合には延長・延長する場合は確認が必要な事項と確認が終了する時期を通知)
- 窓口
- 日本損害保険協会(業界団体)
- 確認日
- 確認先
- https://soudanguide.sonpo.or.jp/basic/5_1_q2.html
- 損害保険Q&A 保険金請求の時効とは?(保険法に基づき3年を経過すると時効・消滅時効の起算日は保険法に規定が無く、保険商品や保険金の種類などにより異なる)
- 窓口
- 日本損害保険協会(業界団体)
- 確認日
- 確認先
- https://soudanguide.sonpo.or.jp/basic/5_1_q3.html
- 損害保険Q&A 免責と免責金額とは?(免責金額は損害が発生した場合に被保険者等が自己負担する額として契約時に設定する額・鑑定人は保険会社からの委嘱を受けて損害額の算定や事故の原因の調査を行う専門家)
- 窓口
- 日本損害保険協会(業界団体)
- 確認日
- 確認先
- https://soudanguide.sonpo.or.jp/basic/5_1_q4.html
- 住宅の修理などに関するトラブルにご注意(「保険が使える」と言って勧誘する業者とのトラブルが増加・修理を業者と契約する前に損害保険会社か代理店へ相談・自然の消耗もしくは劣化などによって生じた損害は支払いの対象とならない・保険金に関する災害便乗商法 相談ダイヤル 0120-309-444・そんぽADRセンター 03-4332-5241)
- 窓口
- 日本損害保険協会(業界団体)
- 確認日
- 確認先
- https://www.sonpo.or.jp/news/caution/syuri.html
- 令和6年12月28日からの大雪により被害を受けられた皆様へ(損害保険の保険金等の請求に際しては、地方自治体から交付される罹災証明書の提出は原則不要・自然災害等損保契約照会センターは災害救助法が適用された地域で保険契約の手掛かりを失った人の契約照会を受け付ける)
- 窓口
- 日本損害保険協会(業界団体)
- 確認日
- 確認先
- https://www.sonpo.or.jp/news/notice/2024/2501_001.html
- 「保険金を使って自己負担なく住宅修理ができる」と勧誘されてもすぐに契約しないようにしましょう!(2020年10月1日公表・相談は2019年度2,684件で2010年度111件の約24倍・勧誘と契約は10月前後の秋台風シーズンに増加する傾向・工事をしない場合は違約金として保険金の5割を支払うと書かれていた相談事例・加入先の保険会社や保険代理店に相談・消費者ホットライン188)
- 窓口
- 国民生活センター
- 確認日
- 確認先
- https://www.kokusen.go.jp/news/data/n-20201001_1.html
- 保険法 第14条(損害発生の通知=遅滞なく)・第17条(故意又は重大な過失によって生じた損害、戦争その他の変乱によって生じた損害は填補しない)・第21条(保険給付の履行期)・第95条(保険給付を請求する権利は、行使することができる時から3年間行使しないときは時効によって消滅)。2020年4月1日施行の版が今の版で、施行日が後の版は無い(2026-10-14 に e-Gov の版一覧で確認)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/420AC0000000056
- 特定商取引に関する法律 第9条(訪問販売の申込みの撤回等=法律で決められた書面を受け取った日から起算して8日を経過するまで)。2027年7月22日施行の版まで8日は同じ
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/351AC0000000057
- 地震保険に関する法律 第2条第2項第4号(附帯される損害保険契約の保険金額の100分の30以上100分の50以下)・地震保険に関する法律施行令 第2条(居住用建物5,000万円・生活用動産1,000万円)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/341AC0000000073

