保険金・給付金は家計簿のどこに書く?|入院給付金・満期保険金・見舞金の置き場と、医療費から引かない書き方
 Move for People株式会社

入院給付金や保険金を受け取ったら、家計簿では口座に入った日に、収入の側に書きます。払った医療費や修理代は、払った日に支出に書いたまま残し、あとから差し引きません。
この記事では、国の家計調査が受け取ったお金をどこに分けているかを確かめ、家計簿での書き方を手順と記入例で示します。満期保険金や解約金の扱い、税金がかかる保険金とかからない保険金、医療費控除で引く額の拾い方もまとめます。
入院したときの給付金が入りました。収入に書くのか、医療費から引くのか、どちらにすればよいのか分かりません。
受け取ったお金は、受け取った日に収入の側に書く
保険や健康保険から受け取ったお金は、口座に入った日に、その額を収入の側に書きます。請求した日や、通知が届いた日ではありません。家計簿の残高が、通帳の残高と同じ日に動くようにするためです。
払った側の記録は、そのまま残します。入院費を払った月は医療に全額を書き、給付金が入った月に収入を書きます。2つを別々に書いておくと、いくら払って、いくら戻ったかの両方があとから見えます。
受け取ったお金には、性質の違うものが混ざっています。貯金のように自分で積み立ててきたお金が戻るものと、新しく入ってくるお金です。家計簿での置き場は、この違いで分けます。
国の家計調査では、受け取ったお金を4つに分けている
総務省の家計調査は、家計の収入を「実収入」と「実収入以外の受取」に分けています。実収入は、世帯に新しく入ってくる収入です。実収入以外の受取は、預貯金の引き出しや保険金のように、手元に現金は入るものの、資産が減るものです。
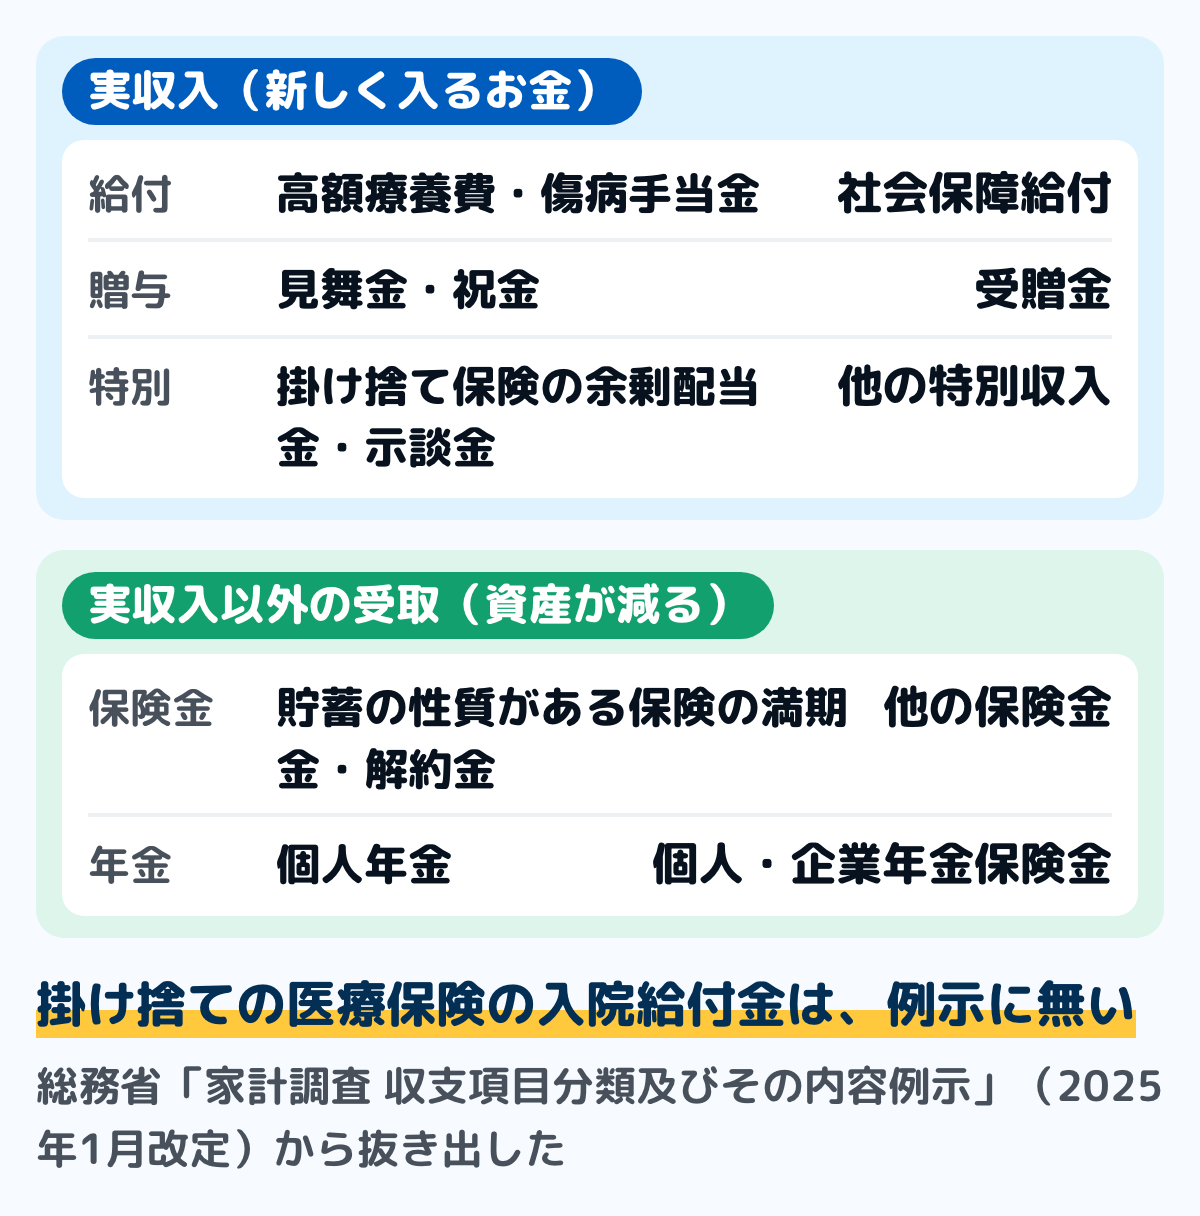
家計調査の「収支項目分類及びその内容例示」(2025年1月改定)から、保険や給付に関わるものを抜き出すと、次のとおりです。
- 他の社会保障給付(実収入):健康保険法・国民健康保険法などに基づく給付(高額療養費・傷病手当金・出産手当金など)、雇用保険法に基づく給付、児童手当など
- 受贈金(実収入のうち特別収入):見舞金・祝金・せん別・香典・謝礼金など
- 他の特別収入(実収入のうち特別収入):掛け捨ての火災・災害・傷害保険などの、契約期間が終わった後の余剰配当金。示談金・弁償金も入る
- 保険金(実収入以外の受取):生命保険・簡易保険など貯蓄の性質がある保険の受取金と解約金。個人年金も入る
家計調査の用語の解説は、実収入以外の受取を「見せかけの収入」と呼んでいます。貯蓄の増え方を見る式でも、預貯金と保険料の合計から、預貯金の引き出しと保険金の合計を引いて数えます。
掛け捨ての医療保険の給付金は、例示に無い
掛け捨ての医療保険から受け取る入院給付金や手術給付金の置き場は、この内容例示には示されていません。示されているのは、貯蓄の性質がある保険の受取金と、掛け捨ての保険の余剰配当金です。
家計簿では、掛け捨ての保険の給付金は新しく入ってきたお金なので、実収入の側の「臨時の収入」に置く方法があります。どちらに置くかを家で決め、毎回そろえておけば、月ごとに比べられます。
家計簿での書き方
紙でも表計算でも、どの家計簿でも同じ手順で書けます。行を作るのは最初の1回だけです。
ステップ1収入の側に「臨時の収入」の行を作る3分
給料や年金の行とは別に、「臨時の収入」の行を1つ作ります。入院給付金、高額療養費の払い戻し、見舞金、掛け捨ての保険の余剰配当金は、ここに書きます。給料の行に混ぜると、その月だけ給料が増えたように見えます。
健康保険の給付が続けて入る人は、「給付」の行を分けても構いません。傷病手当金のように、働けない間の給料の代わりに毎月入るお金は、給料の行の下に並べると、ふだんの月と比べやすくなります。
ステップ2口座に入った日に、入った額を書く1分
書く日は、口座に入った日です。保険会社や健康保険から届く支払いの通知にある日付と額で書きます。通知の額と口座に入った額が違うときは、口座に入った額を書き、違う理由を通知で確かめます。
入る見込みがある給付金は、決まるまで家計簿の収入には入れません。予定の欄があれば、「入院給付金の請求中」とだけ書いておくと、入ったときに書き忘れません。
ステップ3何のお金で、どの支払いの分かを書き添える1分
収入の行の横に、何のお金かと、どの支払いの分かを書きます。「入院給付金・母の入院(6月)」「高額療養費・7月受診分」のような書き方です。
医療費を払った月と、お金が入る月は、ずれることがあります。どの支払いの分かが書いてあれば、年末に医療費控除の計算で引く額を、そのまま拾えます。
ステップ4満期金・解約金は、貯金を崩したのと同じ移動にする2分
生命保険の満期金や解約金、個人年金は、自分で払い込んできたお金が戻るものです。家計簿では、臨時の収入ではなく、貯金を取り崩したときと同じく移動として書く方法があります。
受け取ったら、払い込んだ保険料の合計も、同じ行に書いておきます。保険会社から届く支払いの通知か、契約の案内で確かめられます。税金がかかるかどうかを出すときに、この合計を使います。
ステップ5年末に、医療費の補てんになった額を拾う10分
年末に、臨時の収入の行から、医療費の補てんになったお金だけを拾います。入院給付金、高額療養費、出産育児一時金などです。拾った額は、医療費控除を受けるときに、払った医療費から引く額の材料になります。
見舞金や傷病手当金は、ここでは拾いません。拾うものと拾わないものの分け方は、下の「医療費控除では、補てんされた額を引く」に書いています。
1か月の記入例
図は、6月に入院費を払い、7月に給付金が入った家の記入例です。金額は例で、入院した人は70歳未満・区分エ(令和8年8月からの上限61,500円)、入院費80,000円はすべて保険診療の自己負担とします。
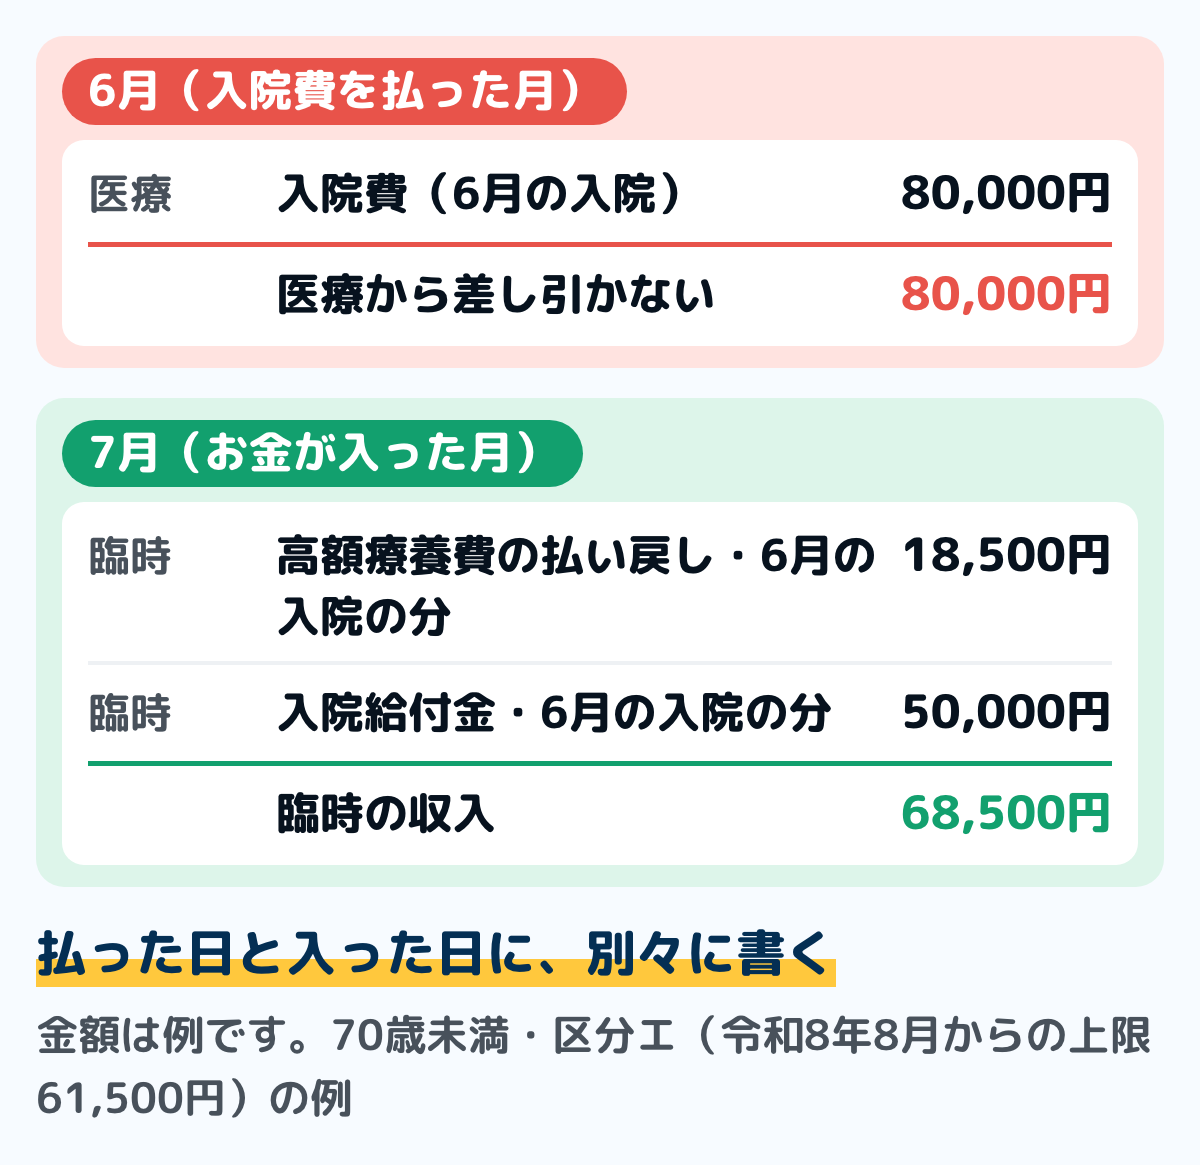
6月の医療には、払った80,000円をそのまま書きます。7月の臨時の収入には、上限61,500円を超えた18,500円の高額療養費と入院給付金を分けて書き、どちらにも「6月の入院の分」と書き添えます。
医療費から差し引かない理由
受け取ったお金を医療費から差し引く書き方もできます。それでも収入の側に書くのは、次の3つが見えるようにするためです。
1つ目は、国の平均と比べるときに範囲がそろうことです。家計調査の保健医療は、世帯が払った額で数えています。健康保険からの給付は、支出から引かず、他の社会保障給付として収入に数えています。
2つ目は、払った月と戻った月のずれが見えることです。入院の月は医療が大きくなり、翌月以降に戻ります。差し引いてしまうと、その月にいくら手元から出ていったかが消えます。
3つ目は、年末の医療費控除で、引く額をそのまま拾えることです。医療費の平均や、家計簿の医療に入れるものは、医療費の平均と家計簿での分け方にまとめています。
差し引いて書く家計簿でも構いませんが、どちらかに決めて毎回そろえます。月によって書き方が変わると、医療の額を月ごとに比べられなくなります。
税金がかかる保険金と、かからない保険金
受け取った保険金に所得税がかかるかどうかは、何に対して支払われたお金かと、誰が保険料を払っていたかで決まります。家計簿に書いた額を見ながら、次のどれに当たるかを確かめます。
入院給付金・火災保険の保険金・見舞金には、所得税がかからない
所得税法と所得税法施行令は、次のものを非課税としています。身体の傷害に基因して支払を受ける保険の給付金、資産の損害に基因して支払を受ける損害保険の保険金、心身や資産に加えられた損害について受ける相当の見舞金です。
入院給付金や手術給付金は、身体の傷害に基因するものに当たります。火事で家財が燃えて受け取った火災保険の保険金は、資産の損害に基因するものです。
入院給付金のように医療費の補てんになるものは、医療費控除で引く額に入るので、ステップ5で拾います。贈る側のお見舞いの額の目安と快気祝いはお見舞いの相場はいくら?にまとめています。
満期保険金・解約金は、一時所得か贈与税になる
国税庁の案内では、生命保険の満期や解約で受け取った保険金は、保険料を払った人と受取人で税の種類が変わります。払った人と受取人が同じなら所得税、違えば贈与税の対象です。
所得税がかかる場合、一時金で受け取ると一時所得、年金で受け取ると雑所得になります。一時所得は、受け取った総額から払い込んだ保険料を引き、さらに特別控除額(最高50万円)を引いた額です。課税の対象になるのは、その2分の1です。
ステップ4で払い込んだ保険料の合計を書いておくのは、この計算に使うためです。一時払いの養老保険などで保険期間が5年以下のものは、源泉徴収だけで課税が終わるなど、別の扱いがあります。自分の契約がどれに当たるかは、保険会社から届く通知と税務署で確かめてください。
満期保険金が一時所得になるときは、税の計算と申告の線も確かめておきます。一時所得の計算と確定申告が要る線は一時所得の税金にまとめています。解約したときに贈与税や源泉分離課税になる場合は解約返戻金の税金にまとめています。
死亡保険金は、3人の関係で税の種類が変わる
国税庁の案内では、死亡保険金は、亡くなった人、保険料を払った人、受取人が誰かで税の種類が変わります。保険料を払った人と受取人が同じなら所得税、亡くなった人と保険料を払った人が同じなら相続税、3人とも違えば贈与税です。
相続税の対象になる死亡保険金には、非課税の枠があります。相続税がかかるかどうかは、相続税はいくらからかかるにまとめています。受取人が2人以上のときの非課税の分け方と、所得税・贈与税になるときの計算は死亡保険金の税金にまとめています。
医療費控除では、補てんされた額を引く
医療費控除の額は、国税庁の案内では、1年間に払った医療費の合計から、保険金などで補てんされる金額を引き、さらに10万円を引いた額です(最高200万円)。その年の総所得金額等が200万円未満の人は、10万円ではなく総所得金額等の5%を引きます。
補てんされる金額の例として、国税庁は、生命保険契約などの入院費給付金と、健康保険の高額療養費・家族療養費・出産育児一時金を挙げています。ステップ5で拾ったのは、この額です。
給付金が医療費より多くても、ほかの医療費からは引かない
補てんされる金額は、その給付の目的になった医療費を限度に引きます。国税庁の質疑応答事例では、入院費を超える入院給付金を受け取っても、超えた分を同じ年の歯の治療費から引く必要はないとしています。
このため、家計簿のメモに「どの入院の分か」が書いてあると、どの医療費から引くかをそのまま決められます。明細書の作り方と、引く順番は医療費控除のやり方にまとめています。
引かないもの
国税庁の質疑応答事例では、健康保険の傷病手当金や出産手当金は、医療費を補てんする保険金などに当たらないとしています。勤め先やほかの人から受け取る見舞金も当たりません。ただし、互助会などから医療費の補てんを目的として出る給付金は、差し引く額に入ります。
どれに当たるか迷うものは、給付の名前ではなく、何の費用のために支払われたかで確かめます。個別の判断は、国税庁の案内か税務署で確かめてください。
よくある質問
Q高額療養費の払い戻しは、医療費から引いて書きますか
収入の側に、入った日に書きます。家計調査でも、健康保険の高額療養費は他の社会保障給付として収入に数えています。上限額と払い戻しの流れは、高額療養費制度はいくらからにまとめています。
Q入院給付金を受け取ったら、確定申告は要りますか
入院給付金は、身体の傷害に基因して支払われる給付金として、所得税がかかりません。そのため、受け取ったこと自体を申告する必要はありません。医療費控除を受けるときは、払った医療費から引く額に入ります。
Q給付金が、払った医療費より多く入りました
家計簿には、入った額をそのまま臨時の収入に書きます。医療費控除では、その給付の目的の医療費を限度に引き、超えた分をほかの医療費からは引きません。
Q家族が受け取った給付金も、医療費控除で引きますか
国税庁の質疑応答事例では、医療費を補てんする給付金は、受け取った人が医療費を払った人でなくても、差し引く額に入るとしています。夫が払った妻の出産費用に、妻の勤め先の互助会から出た給付金を引く例です。家計簿のメモに、誰の支払いの分かを書いておくと、拾い漏れが減ります。
Q満期保険金は、収入として書いてよいですか
臨時の収入として書いても構いませんが、貯金を崩したのと同じ移動として書く方法もあります。家計調査も、貯蓄の性質がある保険の受取金を、預貯金の引き出しと同じ実収入以外の受取に入れています。
Q火災保険の保険金で家を直しました
保険金は入った日に臨時の収入に書き、修理代は払った日に住居の修理の支出に書きます。家財や建物の損害に基因して受け取った損害保険の保険金には、所得税がかかりません。
Q税金の還付金は、どこに書きますか
払いすぎた所得税が戻ったものなので、給料とは別の行に書きます。年末調整で戻る分は年末調整の還付金はいつ戻る、確定申告で戻る分は確定申告の還付金はいつにまとめています。
まとめ
- 保険金や給付金は、口座に入った日に、入った額を収入の側に書く
- 払った医療費や修理代は、払った日に書いたまま残し、あとから差し引かない
- 家計調査では、高額療養費は社会保障給付、見舞金は受贈金、貯蓄の性質がある保険の満期金・解約金は実収入以外の受取
- 掛け捨ての医療保険の給付金は例示に無いので、臨時の収入に置くなど、家で決めてそろえる
- 入院給付金・資産の損害の保険金・相当の見舞金には所得税がかからない。満期保険金は一時所得か贈与税
- 医療費控除では、補てんされた額を、その給付の目的の医療費を限度に引く
この記事で参照した公的情報
- 高額療養費制度の見直しについて(リーフレット)(令和8年8月から令和9年7月までの上限額・70歳未満の区分エ(年収約370万円まで)は61,500円)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/001725284.pdf
- 家計調査 収支項目分類及びその内容例示(2025年1月改定)(他の社会保障給付・受贈金・他の特別収入・保険金=実収入以外の受取の中身の例示)
- 家計調査 用語の解説(実収入以外の受取=見せかけの収入・貯蓄純増の式)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/kaisetsu.html
- No.1120 医療費を支払ったとき(医療費控除)(保険金などで補てんされる金額の例・給付の目的の医療費を限度に引く・10万円・総所得金額等200万円未満は5%・最高200万円)
- 質疑応答事例「支払った医療費を超える補填金」
- 質疑応答事例「出産のために欠勤した場合に給付される出産手当金」(医療費を補填する保険金等に当たらないもの=傷病手当金・出産手当金・見舞金等・所得税基本通達73-9)
- 質疑応答事例「医療費の支払者と保険金等の受領者が異なる場合」(受け取った人が医療費を払った人でなくても、医療費の補填が目的なら差し引く)
- No.1755 生命保険契約に係る満期保険金等を受け取ったとき
- No.1750 死亡保険金を受け取ったとき
- No.1490 一時所得(特別控除額 最高50万円・所得金額の2分の1を他の所得と合計)
- 所得税法 第9条第1項第18号(非課税の保険金・損害賠償金)・第34条(一時所得)・第73条(医療費控除)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 所得税法施行令 第30条(非課税とされる保険金、損害賠償金等)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340CO0000000096