死亡保険金に税金はかかる?|保険料を払った人・亡くなった人・受取人で相続税・所得税・贈与税に分かれる。非課税は500万円×法定相続人の数
 Move for People株式会社
死亡保険金にかかる税金は、受け取った額だけでは決まりません。亡くなった人(被保険者)、保険料を払っていた人、受け取った人の3人が誰かで、相続税・所得税・贈与税のどれになるかが分かれます。
この記事では、3つの税金の分かれ目と、それぞれの計算・申告の期限を、国税庁の案内と相続税法・所得税法で確かめます。相続税になるときの「500万円×法定相続人の数」の非課税と、受取人が2人以上のときの分け方も書きます。
死亡保険金にどの税金がかかるのかが分かりません。申告が要るのか、いつまでに何をすればよいのかも判断できません。
死亡保険金の税金は、3人の関係で決まる
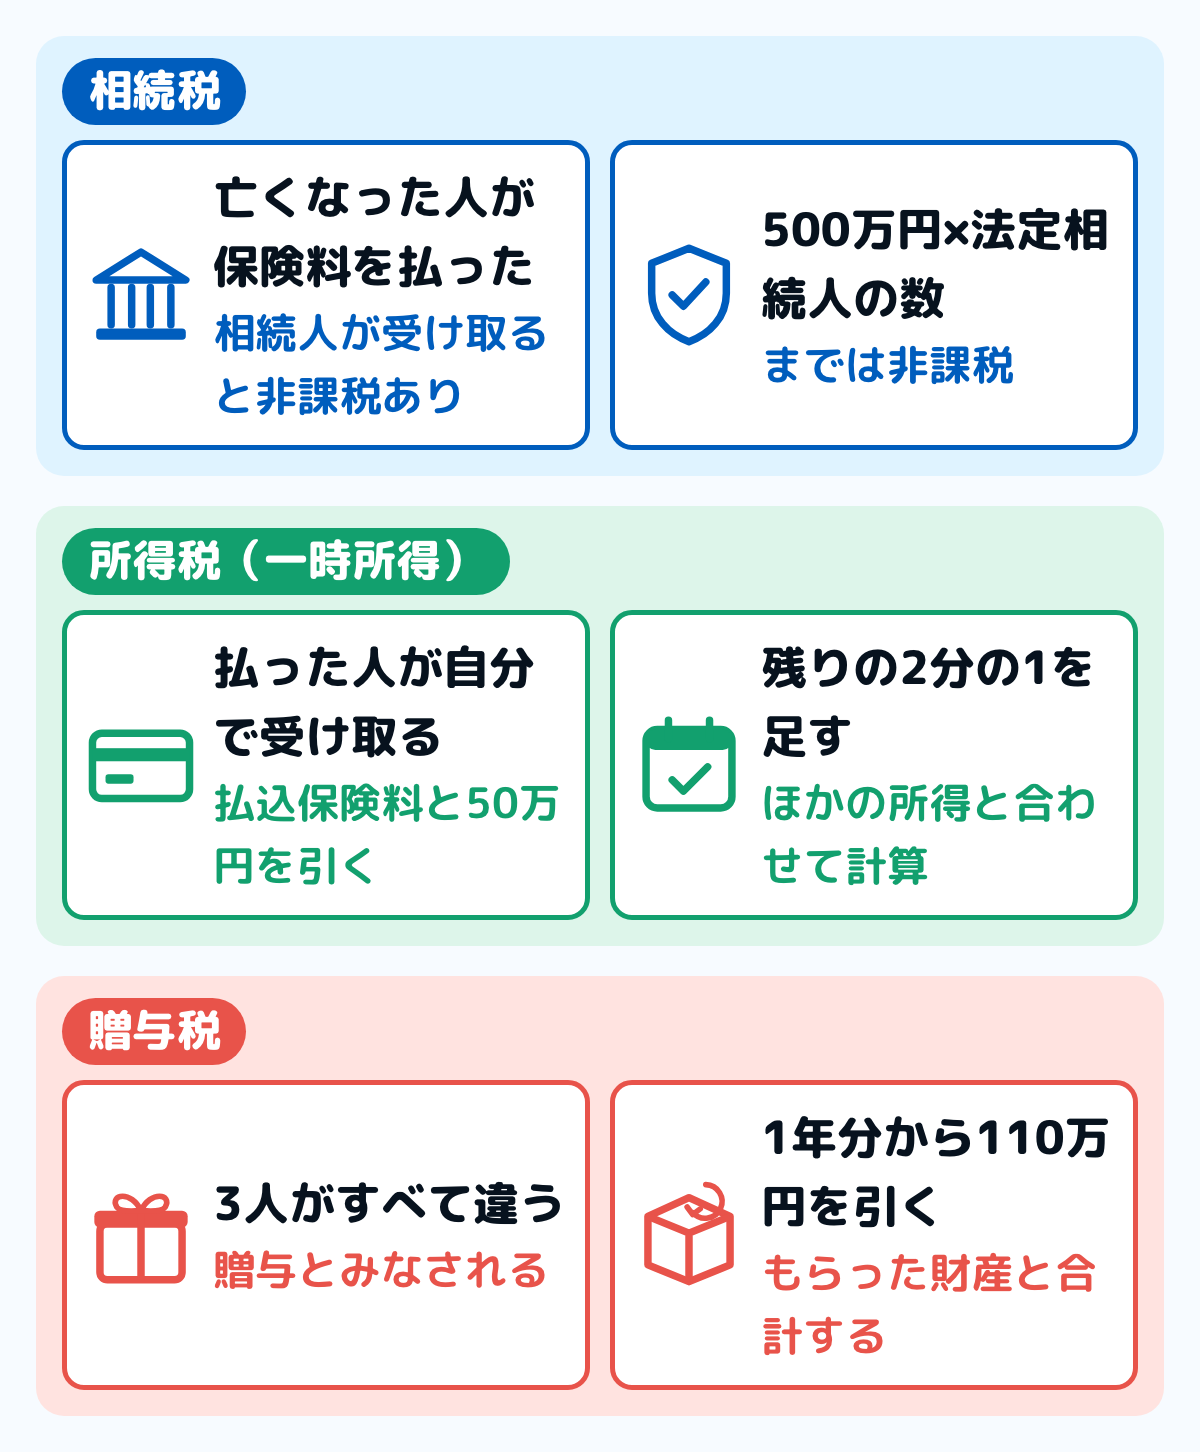
図は、死亡保険金にかかる税金の分かれ目です。国税庁のNo.1750では、被保険者・保険料の負担者・保険金受取人が誰であるかにより、所得税・相続税・贈与税のいずれかの課税の対象になるとされています。
夫が亡くなった場合で言うと、次のようになります。
- 夫が自分で保険料を払い、妻や子が受け取る:相続税
- 妻が保険料を払い、妻が受け取る:所得税(一時所得)と住民税
- 妻が保険料を払い、子が受け取る:贈与税
ここで見るのは、保険証券の契約者の欄ではなく、実際に保険料を払っていた人です。契約者が妻でも、保険料を夫の口座から払っていたなら、夫が保険料の負担者です。
相続税になるとき:500万円×法定相続人の数までは非課税
亡くなった人が自分で保険料を払っていた死亡保険金は、相続税の対象です。相続税法第3条第1項第1号は、この保険金を、受取人が相続や遺贈によって取得したものとみなすと定めていて、共済の死亡共済金も同じ扱いです。
死亡保険金は、亡くなった人が持っていた預金などとは違い、受取人が保険会社から直接受け取るお金です。そのため「みなし相続財産」と呼ばれ、相続税の計算には入りますが、遺産分割の対象にはなりません(No.4114の質問)。
相続人が受け取った分は、非課税限度額まで差し引ける
国税庁のNo.4114では、受取人が相続人であるとき、すべての相続人が受け取った保険金の合計が非課税限度額を超える部分だけが、相続税の対象になるとされています。非課税限度額の式は次のとおりです。
- 非課税限度額=500万円×法定相続人の数
法定相続人の数は、相続を放棄した人がいても、放棄がなかったものとして数えます。養子は、実子がいれば1人まで、実子がいなければ2人までしか数えません(相続税法第15条第2項)。
たとえば、亡くなった人の法定相続人が妻と子2人なら3人で、非課税限度額は1,500万円です。受け取った死亡保険金の合計がこの額以下なら、死亡保険金の分は相続税の計算に入りません。
相続人以外の人や、相続を放棄した人には、非課税が無い
No.4114では、相続人以外の人が取得した死亡保険金には、非課税の適用はないとされています。亡くなった人の養子でも代襲相続人でもない孫など、相続人でない人が受取人の保険金は、全額が相続税の計算に入ります。
相続を放棄した人が受取人として保険金を受け取った場合も、相続税法では遺贈によって取得したものとみなされます。この人は相続人に数えないので、非課税限度額を使えません。
受取人が2人以上なら、受け取った額の割合で分ける
相続人が2人以上で受け取ったときは、非課税限度額を、それぞれが受け取った額の割合で分けます。No.4114の算式は次のとおりです。
- その相続人の課税される額=その人が受け取った保険金−非課税限度額×(その人が受け取った保険金÷相続人全員が受け取った保険金の合計)
数字を当てはめた例です。夫が亡くなり、法定相続人は妻と子1人の2人で、非課税限度額は500万円×2人=1,000万円です。妻が1,600万円、子が400万円の死亡保険金を受け取ったとします。
合計2,000万円のうち、妻の割合は5分の4、子は5分の1です。妻は1,600万円−800万円=800万円、子は400万円−200万円=200万円が、相続税の計算に入る額です。
非課税を引いた残りは、遺産全体で基礎控除と比べる
非課税限度額を超えた分があっても、すぐに相続税がかかるわけではありません。国税庁のNo.4102では、正味の遺産額が基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合に、相続税の申告と納税が要るとされています。
正味の遺産額は、預金や不動産などの遺産と、非課税を引いた後の死亡保険金を足し、債務や葬式費用などを引いた額です。上の例なら法定相続人が2人で、基礎控除額は4,200万円です。
基礎控除額を超えるかどうかの数え方と、超えたときの税額の計算は、相続税はいくらから?にまとめています。超えなければ、相続税の申告も納税も要りません(No.4205)。
配偶者は、1億6千万円までなら相続税がかからない
国税庁のNo.4158では、配偶者が実際に取得した正味の遺産額が、1億6千万円か配偶者の法定相続分相当額の多いほうまでなら、配偶者に相続税はかからないとされています。これを配偶者の税額の軽減といいます。
ただし、この軽減は相続税の申告書を出して受けるもので、税額が0円になる場合も申告が要ります。申告期限までに分割されていない財産は、原則として軽減の対象になりません。
孫や兄弟姉妹が受け取ると、相続税額が2割増える
国税庁のNo.4157では、亡くなった人の配偶者と一親等の血族(子・父母、代襲相続人の孫)以外の人は、相続税額にその2割が加算されるとされています。兄弟姉妹や、代襲相続人でない孫が死亡保険金を受け取ると、その人の税額に2割が足されます。
年金の形で受け取るときは、受け取る権利に相続税がかかる
No.1750では、死亡保険金を年金で受け取る場合は、年金を受け取る権利に対して相続税が課税されるとされています。毎年受け取る年金は、非課税部分と課税部分に振り分け、課税部分が所得税の雑所得になります。
申告と納付は、亡くなったことを知った日の翌日から10か月以内
相続税の申告と納付は、亡くなったことを知った日の翌日から10か月以内です(No.4205)。提出先は、受け取った人の住所ではなく、亡くなった人の住所地を所轄する税務署です。申告と手続きの期限の全体は、相続の手続きの期限にまとめています。
所得税になるとき:自分で保険料を払い、自分が受け取る
保険料を払っていた人が、被保険者の死亡で自分で保険金を受け取ると、所得税と住民税の対象です。No.1750では、一時金で受け取れば一時所得、年金で受け取れば公的年金等以外の雑所得になるとされています。
一時所得の金額は、受け取った保険金の総額から払い込んだ保険料を引き、さらに特別控除額50万円を引いた額です。課税されるのは、その2分の1で、給与などほかの所得と合わせて国税庁のNo.2260の速算表(5%から45%の7段階)で計算します。
例:死亡保険金1,500万円・払込保険料380万円の場合
数字を当てはめた例です。妻が保険料を払い、夫を被保険者にした保険で、夫が亡くなり妻が死亡保険金1,500万円を一時金で受け取ったとします。払い込んだ保険料は380万円で、ほかの一時所得はありません。
一時所得の金額は、1,500万円−380万円−50万円=1,070万円です。その2分の1の535万円が、妻の給与などの所得に足されて、所得税と住民税が計算されます。
相続税の非課税限度額は、この場合は使えません。同じ額の保険金でも、相続税になるか所得税になるかで、計算のしかたがまったく違います。
確定申告は、受け取った年の翌年2月16日から3月15日まで
勤め先から給与を受けている人は、No.1900で、給与・退職金以外の所得が合わせて20万円を超えたら確定申告をするとされています。給与以外にほかの所得が無い人なら、保険金と払込保険料の差が90万円を超えると申告が要ります。
確定申告の期間は、受け取った年の翌年2月16日から3月15日までで、提出先は受け取った人の住所地の税務署です。申告書では、第二表に保険会社の名前と保険金・払込保険料を書き、2分の1にした後の額を第一表の一時所得の欄に移します。
50万円の特別控除や同じ年のほかの一時所得との合算は、一時所得の税金で詳しく扱っています。復興特別所得税の2.1%も、所得税と合わせて納めます。
所得税の確定申告が要らない年も、住民税の申告が要ることがあります。地方税法第317条の2は、給与のほかに所得が無い人などを除いて市区町村に申告すると定めていて、確定申告書を出せば住民税の申告もしたものとみなされます(第317条の3)。
贈与税になるとき:3人がすべて違う
亡くなった人・保険料を払った人・受取人の3人がすべて違うと、贈与税の対象です。相続税法第5条第1項は、受取人以外の人が負担した保険料の割合に当たる部分を、保険料を負担した人から贈与により取得したものとみなすと定めています。
国税庁のNo.4417でも、保険料を負担していない人が被保険者の死亡で生命保険金を受け取ると、保険料を負担した人からの贈与があったものとされています。たとえば、夫が保険料を払い、妻を被保険者にして、子が受け取る保険がこれに当たります。
暦年課税の贈与税は、その年に受け取った保険金と、ほかにもらった財産の合計から、基礎控除110万円を引いた額にかかります(No.4408)。税率は、もらった人と贈った人の関係で、一般税率か特例税率の速算表を使います。
贈与税の申告は、受け取った人が、受け取った年の翌年2月1日から3月15日までに行います。贈与税の速算表は贈与税はいくらからかかる?に、申告書の選び方と出し方は贈与税の申告のやり方に載せています。
受け取る前に、家計簿で確かめておくこと
死亡保険金の税金は、受け取った後の申告の期限まで関わってきます。保険会社に請求する前に、次の4つを家計簿の保険の行に控えておきます。ノートでも表計算のファイルでも進め方は変わりません。
ステップ1保険証券で、3人の名前を書き出す10分
保険証券や保険会社の契約内容の案内で、被保険者・契約者・受取人の名前を確かめ、家計簿の保険の行に並べて書きます。受取人が2人以上なら、それぞれの割合も書きます。
ステップ2保険料を、誰の口座から払っていたかを確かめる10分
通帳や家計簿の引き落としの記録で、保険料がどの口座から出ていたかを確かめます。契約者の名前と違う人が払っていた場合は、払っていた人で税金の種類が決まります。
契約の途中で保険料を払う人が替わっていたら、替わった年月と、人ごとの払込みの合計をメモに残します。払った人ごとの割合で、税金の種類が分かれることがあるからです。
ステップ3受け取った日と額を書き、相続のほかの財産と並べる15分
保険金が口座に入った日に、家計簿の収入の側に書きます。置き場は保険金・給付金は家計簿のどこに書く?にまとめています。
相続税の対象なら、預金などほかの遺産の一覧と同じ表に、非課税を引く前の額を並べておきます。受取人が2人以上なら、人ごとに分けて書きます。
ステップ4申告の期限を、カレンダーに入れる5分
相続税なら亡くなったことを知った日の翌日から10か月以内、所得税と贈与税なら受け取った年の翌年3月15日が期限です。税金がかかる見込みなら、その額を期限まで別にしておきます。
手元に保険証券があれば、被保険者・契約者・受取人の3つの名前と、保険料を払っていた口座を並べてみてください。どの税金になるかは、この4つでほぼ見当がつきます。
迷いやすい場面
受取人が受け取った保険金を、家族で分けた
No.4114の質問では、夫の死亡保険金を受取人の子が受け取った後、妻と話し合って分けた場合は、子から妻への贈与になるとされています。死亡保険金は遺産分割の対象ではなく、契約上の受取人が取得したものとみなされるからです。
家族で分けたいときは、受け取った後に分けると贈与税がかかることがあります。分ける前に、住所地の税務署に確かめます。
亡くなった人が請求していなかった入院給付金を受け取った
相続税法基本通達3-7では、病気やけがなど死亡を伴わない保険事故の給付金が、被保険者の死亡後に支払われた場合は、その人の本来の相続財産になるとされています。死亡保険金ではないので、500万円×法定相続人の数の非課税は使えません。
生前に本人が受け取った入院給付金そのものには、所得税はかかりません。ただし使い残して預金になっていれば、ほかの預金と同じく相続税の計算に入ります。
勤め先から死亡退職金も受け取った
亡くなった人の勤め先から遺族が受け取る死亡退職金も、みなし相続財産です。相続税法第12条第1項第7号で、死亡保険金とは別に、500万円×法定相続人の数の非課税限度額があります。
保険会社から税務署に、支払調書が出る
保険会社は、死亡保険金を支払うと、税務署に支払調書を出します(相続税法第59条・所得税法第225条)。相続税の対象の保険金は保険金額が100万円以下、所得税の対象の一時金は1回に支払う額が100万円以下なら、出さなくてよいとされています。
支払調書が出ても、申告が要るかは、この記事の線で自分で判定します。申告が要るのに出さなかった場合は、本来の税金のほかに加算税や延滞税がかかることがあります(No.4205)。
よくある質問
Q死亡保険金はいくらまで非課税ですか
亡くなった人が保険料を払い、相続人が受け取った保険金は、500万円×法定相続人の数まで相続税がかかりません。法定相続人が3人なら1,500万円です。
Q死亡保険金を受け取ったら、必ず申告が要りますか
要るとは限りません。相続税の対象なら、非課税を引いた後の保険金とほかの遺産の合計が基礎控除額を超えるときに申告します。
Q相続を放棄しても、死亡保険金の非課税は使えますか
使えません。放棄した人は相続人に数えないので、受け取った保険金は全額が相続税の計算に入ります。ただし法定相続人の数には、放棄がなかったものとして数えます。
Q所得税になる死亡保険金は、どう計算しますか
受け取った保険金から払い込んだ保険料と50万円を引き、その2分の1をほかの所得に足して計算します。会社員でほかに給与以外の所得が無ければ、差が90万円を超えると確定申告が要ります。
Q孫が受取人の死亡保険金は、どうなりますか
亡くなった人の養子でも代襲相続人でもない孫は相続人ではないので、非課税限度額を使えず、相続税額も2割加算されます。孫の親(亡くなった人の子)が先に亡くなり、孫が代襲相続人になっている場合は、相続人として扱われます。
Q相続税の申告書は、どこに出しますか
亡くなった人の住所地を所轄する税務署です。所得税と贈与税は、受け取った人の住所地の税務署に出します。
まとめ
- 死亡保険金の税金は、亡くなった人・保険料を払った人・受取人の3人で決まる(自分で払った人が亡くなれば相続税、払った人が受け取れば所得税、3人とも違えば贈与税)
- 相続税になるときは、相続人が受け取った分のうち500万円×法定相続人の数までが非課税。2人以上なら受け取った額の割合で分ける
- 相続人以外の人と相続を放棄した人には、非課税が無い。兄弟姉妹や代襲相続人でない孫は、相続税額が2割増える
- 非課税を引いた残りとほかの遺産の合計が、基礎控除額(3,000万円+600万円×法定相続人の数)を超えるときに相続税の申告と納付(10か月以内)
- 所得税になるときは一時所得(保険金−払込保険料−50万円の2分の1)。翌年2月16日から3月15日までに確定申告する
保険証券の3つの名前と、保険料を払っていた口座が分かれば、どの税金になるかが決まります。今日は保険の行に4つを書き出すところまで進められます。
この記事で参照した公的情報
- No.1750 死亡保険金を受け取ったとき(被保険者・保険料の負担者・保険金受取人の関係で所得税・相続税・贈与税・一時金は一時所得で総額から払込保険料と50万円を引いた額の2分の1・年金は雑所得・相続税や贈与税の年金受給権)
- No.4114 相続税の課税対象になる死亡保険金(500万円×法定相続人の数=非課税限度額・相続人以外の人が取得した死亡保険金には非課税の適用はない・法定相続人の数は放棄がなかったものとした数・養子の数の制限・各相続人の課税される金額の算式)と、その質問(契約上の受取人以外の人が受け取ると贈与・遺産分割の対象とならない)
- No.4102 相続税がかかる場合(正味の遺産額が基礎控除額3,000万円+600万円×法定相続人の数を超えると申告と納税・正味の遺産額から非課税財産を除く)
- No.4205 相続税の申告と納税(死亡したことを知った日の翌日から10か月以内・提出先は被相続人の住所地を所轄する税務署・基礎控除額の範囲内なら申告も納税も不要)
- No.4158 配偶者の税額の軽減(1億6千万円か配偶者の法定相続分相当額の多いほうまで・申告書の提出が要る・申告期限までに分割されていない財産は対象外)
- No.4157 相続税額の2割加算(被相続人の一親等の血族(代襲相続人の孫を含む)と配偶者以外の人は相続税額の2割を加算)
- No.4417 贈与税の対象になる生命保険金(保険料を負担していない人が被保険者の死亡で受け取ると、負担した人からの贈与・被保険者が保険料を負担していたものは相続税)
- No.4408 贈与税の計算と税率(暦年課税)(1年間の合計から基礎控除110万円を引き、一般税率か特例税率の速算表で計算)
- No.2260 所得税の税率(5%から45%の7段階の速算表・復興特別所得税2.1%)
- No.1900 給与所得者で確定申告が必要な人(給与所得・退職所得以外の所得の合計が20万円を超える人)
- 相続税法基本通達 3-7(死亡保険金は死亡を保険事故とするものに限る・死亡を伴わない保険事故の給付金が死亡後に支払われたときは本来の相続財産)
- 相続税法 第3条第1項第1号(死亡保険金のうち被相続人が負担した保険料の割合の部分を相続・遺贈で取得したものとみなす)・第5条第1項(受取人以外が負担した保険料の部分は贈与とみなす)・第12条第1項第6号・第7号(保険金と退職手当金等の非課税限度額=500万円×相続人の数・超えるときは取得額の割合で按分)・第15条(基礎控除・相続人の数)・第27条(申告書は10か月以内)・第59条(保険金の支払調書)/相続税法施行規則 第30条第3項(支払調書を出さない額は100万円以下)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000073
- 所得税法 第9条第1項第18号(心身に加えられた損害に基因して取得する保険金などは非課税)・第34条(一時所得・特別控除額50万円)・第225条(生命保険金等の支払調書)/所得税法施行令 第30条第1号(身体の傷害に基因して支払を受ける保険金・給付金は非課税)/所得税法施行規則 第86条第3項第2号(一時金で1回に支払う額が100万円以下なら支払調書を出さない)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 地方税法 第317条の2(給与のほかに所得が無い人などを除き、住民税の申告書を市区町村へ出す)・第317条の3(確定申告書を出せば住民税の申告をしたものとみなす)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226