解約返戻金に税金はかかる?|払った保険料との差から50万円を引く計算と、贈与税・源泉分離課税になる場合
 Move for People株式会社
生命保険を解約して受け取るお金(解約返戻金)に税金がかかるかは、受け取った額では決まりません。払い込んだ保険料を超えた分があるか、保険料を誰が払っていたか、契約の払い方と期間の3つで決まります。
この記事では、所得税(一時所得)・贈与税・源泉分離課税のどれになるかの分かれ目と、それぞれの計算を、国税庁の案内と所得税法・相続税法で確かめます。確定申告が要る線と、解約の前に家計簿で確かめておくことも書きます。
貯蓄型の保険を解約しようか迷っています。戻ってくるお金に税金がかかるのか、確定申告が要るのかが分かりません。
解約返戻金の税金は、誰が保険料を払ったかで分かれる
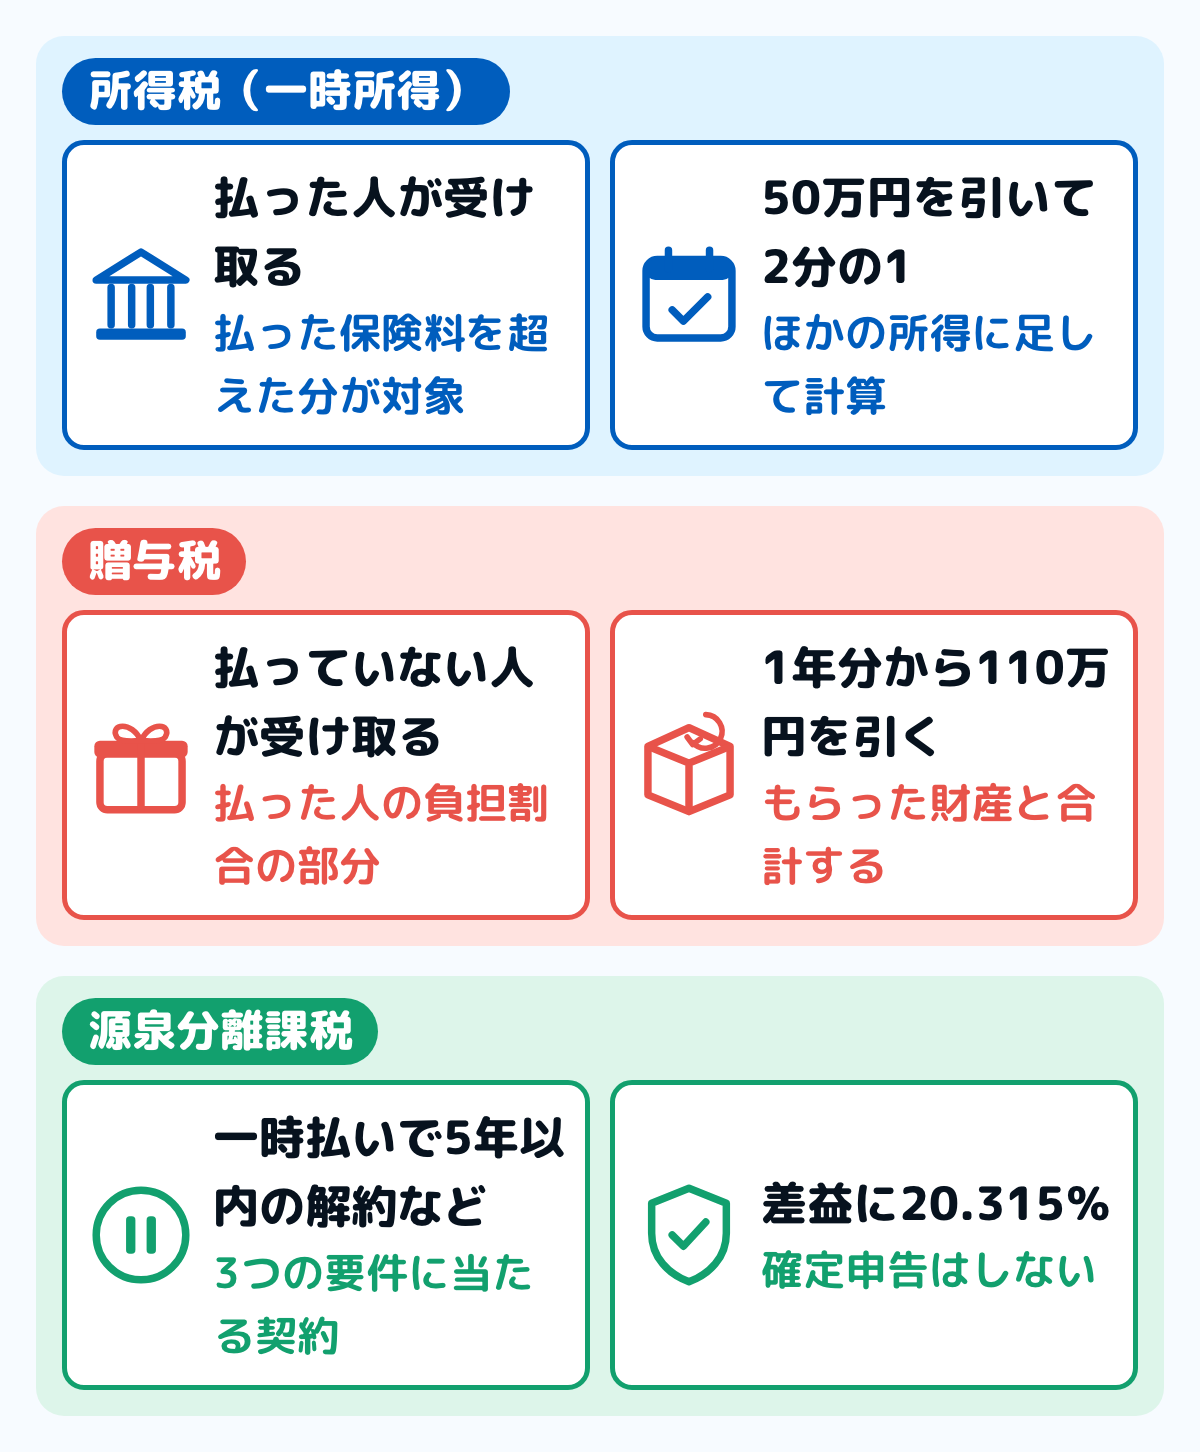
図は、解約返戻金にかかる税金の分かれ目です。国税庁のNo.1755では、生命保険の満期や解約で保険金を受け取ったときは、保険料の負担者と受取人が誰であるかで、所得税か贈与税のどちらかになるとされています。
保険料を払ってきた人と受け取る人が同じなら所得税、違えば贈与税です。ここでの「保険料を払った人」は、契約者の欄の名前ではなく、実際に保険料を負担した人です。
所得税になる場合でも、一時払いの養老保険などで保険期間が5年以下のものや、5年以内に解約したものは扱いが変わります。差益に20.315%がかかる源泉分離課税になり、受け取るときに引かれた税金で課税が終わります。
掛け捨ての保険は、解約返戻金がないか少ない
解約返戻金があるのは、終身保険・養老保険・学資保険のように、保険料の一部が積み立てられる保険です。定期保険や医療保険のような掛け捨ての保険には、解約返戻金がないか、あっても少額です。
所得税がかかるのは、解約返戻金が払い込んだ保険料の合計を上回ったときだけです。払った保険料より少なく戻る保険なら、差益が出ないので所得税はかかりません。
所得税は、払った保険料を超えた分から50万円を引く
保険料を払ってきた人が解約返戻金を一時金で受け取ると、一時所得になります。一時所得の金額は、受け取った額から払い込んだ保険料を引き、さらに特別控除額(最高50万円)を引いた額です。
- 一時所得の金額=解約返戻金(+一緒に受け取る配当金)−払い込んだ保険料の合計−特別控除額(最高50万円)
- 課税されるのは、その2分の1(給与などほかの所得と合計して税率をかける)
所得税法施行令第183条第2項では、解約返戻金と一緒に、または後から受け取る剰余金・割戻金(配当金)も、収入の側に入れるとされています。引く側は、その契約の保険料の総額です。
特別控除額の50万円は、1年間の一時所得の合計に対して1回だけ引きます。同じ年に満期保険金や懸賞金などほかの一時所得があれば、合計してから50万円を引きます。
最後に2分の1にした額が、給与所得などと合わせた所得に入ります。所得税は国税庁のNo.2260の速算表で、住民税は標準で10%の所得割で計算されます。
引ける保険料は、自分で負担した分だけ
所得税基本通達34-4では、引ける保険料は、受け取る人が自分で払った保険料と、自分で負担したと認められるものとされています。親が途中まで払っていた分などは、引ける保険料に入りません。
その親が払った分は、所得税ではなく贈与税の側で扱われます。保険料を払った人が途中で変わった契約は、払った人ごとに分けて考えます。
年金の形で受け取ると、雑所得になる
No.1755では、満期保険金等を年金の形で受け取った場合は、公的年金等以外の雑所得になるとされています。毎年受け取る年金の額から、それに対応する保険料を引いた額が所得です。
一時金で受け取るか年金で受け取るかで、所得の種類と計算が変わります。どちらで受け取れるかは、保険会社の案内で確かめます。
例:解約返戻金640万円・払込保険料520万円の場合
数字を当てはめた例です。会社員のBさんが、自分で保険料を払ってきた終身保険を令和8年に解約し、解約返戻金640万円を一時金で受け取ったとします。払い込んだ保険料の合計は520万円で、配当金とほかの一時所得はありません。
一時所得の金額は、640万円−520万円−50万円=70万円です。その2分の1の35万円が、給与などの所得に足されます。
給与だけで出した課税される所得金額が250万円なら、足した後は285万円で、速算表の10%の段のままです。所得税は35万円×10%で3万5,000円増え、復興特別所得税の2.1%を合わせると約3万5,700円です。
住民税の所得割も、35万円×10%で約3万5,000円増えます。この例では、解約返戻金のうち約7万円が、翌年までに税金として出ていくお金になります。
払った保険料より少なければ、所得税はかからない
解約返戻金が払い込んだ保険料の合計を下回れば、一時所得の金額はマイナスになり、所得税はかかりません。差益が50万円以下のときも、特別控除額を引くと残りが無いので同じです。
この赤字は、給与所得など別の所得から差し引けません。同じ年のほかの一時所得とは差し引きできるので、その計算は一時所得の税金にまとめています。
差益が出るのは、払込みが終わった後や運用で増えたとき
払った保険料より多く戻ることがあるのは、保険料を払い終えた後の終身保険や、積立部分が多い時期の長い定期保険などです。運用の成果で額が変わる変額保険で、運用益が出たときもあります。
解約返戻金の額と払い込んだ保険料の合計は、保険会社の案内や、保険料の払込みの記録で確かめます。解約する前に2つを並べると、所得税がかかるかの見当がつきます。
確定申告が要るかは、差益90万円が目安
会社員の場合、国税庁のNo.1900では、給与以外の所得の合計が20万円を超えると確定申告が要るとされています。解約返戻金の一時所得は、50万円を引いて2分の1にした額で、この20万円に数えます。
ほかに給与以外の所得が無ければ、差益(解約返戻金−払い込んだ保険料)が90万円までなら、(90万円−50万円)×2分の1=20万円で、確定申告は要りません。副業の所得などがあれば、その分と合わせて20万円を見ます。
公的年金を受け取っている人は、国税庁のNo.1600で、公的年金等の収入が400万円以下で年金以外の所得が20万円以下なら確定申告は要らないとされています。年金を受け取る人の申告の線は、年金の確定申告が要らない人にまとめています。
申告するときの期間は、解約した年の翌年2月16日から3月15日までです。令和8年に解約したなら、令和9年2月16日から3月15日までに、住所地の税務署へ確定申告書を出します。
所得税の申告が要らなくても、住民税の申告は要ることがある
20万円以下で所得税の確定申告をしない年も、住民税は別です。地方税法第317条の2では、給与のほかに所得が無い人などを除いて、住所の市区町村に住民税の申告書を出すとされています。
確定申告書を出せば、住民税の申告もしたものとみなされます(地方税法第317条の3)。確定申告をしない年は、市区町村の住民税の担当に、申告が要るかを確かめます。
保険料を払った人と受け取る人が違えば、贈与税
保険料を払っていない人が解約返戻金を受け取ると、保険料を払った人からの贈与とみなされます。国税庁のNo.4417では、満期や解約で生命保険金を受け取った場合も、保険料を負担した人からの贈与があったものとされています。
根拠は相続税法第5条です。第1項は保険金のうち受取人以外が負担した保険料の割合に当たる部分を贈与とみなし、第2項はこれを解約返戻金などの返還金にも当てはめています。
一部だけ払ってもらっていたときは、割合で分ける
保険料の一部を親などが払っていたときは、解約返戻金をその割合で分けます。親が払った割合に当たる部分が贈与税の対象で、自分で払った部分は一時所得の計算に回ります。
全部を親が払っていたなら、解約返戻金の全額が贈与税の対象です。払った保険料より少なく戻った場合でも、受け取った額で考える点が、所得税の場合と違います。
贈与税は、1年間にもらった財産と合わせて110万円を引く
暦年課税の贈与税は、その年の1月1日から12月31日までにもらった財産の合計から、基礎控除110万円を引いて計算します。解約返戻金のほかにもらったお金があれば、同じ人からでも別の人からでも合わせます。
国税庁のNo.4408では、夫婦間の贈与などは一般税率の速算表を使うとされています。基礎控除を引いた後が200万円以下なら、税率は10%です。
数字を当てはめた例です。夫が保険料を全部払ってきた妻名義の保険を令和8年に解約し、妻が解約返戻金280万円を受け取ったとします。その年にほかにもらった財産は無いものとすると、(280万円−110万円)×10%=17万円が妻の贈与税です。
贈与税の申告は、もらった人が翌年2月1日から3月15日までに行います。税率の表と申告の線は贈与税はいくらからかかる?、申告書の書き方は贈与税の申告のやり方にまとめています。
名義を変えただけでは、贈与税はかからない
No.4417の質問では、生命保険契約の契約者の名義を変更しただけでは、贈与税は課税されないとされています。課税されるのは、保険料を負担していない人が保険金などを受け取ったときです。
親が払ってきた保険の契約者を自分に変えた後で解約すると、親が払った保険料の割合に当たる部分は贈与税の対象になります。名義を変えた時点ではなく、お金を受け取った時点で税金が決まります。
一時払いで5年以内なら、20.315%の源泉分離課税
国税庁のNo.1520では、一時払養老保険などで一定の要件を満たす契約の差益は「金融類似商品」の収益とされ、20.315%(所得税15.315%・地方税5%)の源泉分離課税です。受け取るときに引かれる税金だけで課税が終わり、確定申告はしません。
所得税法第174条第8号と所得税法施行令第298条では、次の3つをすべて満たす生命保険の差益が対象です。
- 保険料を一時に払う契約(保険期間の初日から1年以内に総額の2分の1以上、2年以内に4分の3以上を払う方法を含む)
- 災害や不慮の事故などによる死亡保険金が満期保険金の5倍未満で、それ以外の死亡保険金が満期保険金以下の契約
- 保険期間が5年以下か、5年を超える契約を保険期間の初日から5年以内に解約したもの
差益は、解約返戻金(と一緒に受け取る配当金)から、払い込んだ保険料の総額を引いた額です。No.1520では、一時払個人年金保険(確定年金)を契約から5年以内、年金の支払が始まる前に解約した差益も含まれるとされています。
例:一時払い500万円の保険を4年目に解約した場合
数字を当てはめた例です。保険料500万円を一時に払った養老保険(上の3つの要件に当たるもの)を、契約から4年目に解約し、解約返戻金530万円を受け取ったとします。
差益30万円に20.315%がかかり、6万945円が引かれた額が振り込まれます。一時所得の50万円の特別控除は使えませんが、確定申告は要りません。
No.1520では、この差益は扶養に入れるかを判定する合計所得金額からも除かれるとされています。同じ契約でも5年を超えてから解約すれば、源泉分離課税ではなく一時所得の扱いに戻ります。
解約する前に、家計簿で確かめておくこと
解約返戻金の税金は、受け取った翌年の申告や住民税に関わってきます。解約の手続きをする前に、次の4つを家計簿の保険の行に控えておきます。紙でも表計算でも、同じ手順でできます。
ステップ1保険料を、誰の口座から払ってきたかを書く5分
家計簿や通帳の引き落としの記録で、保険料が誰の口座から出ていたかを確かめます。途中で払う人が変わった契約は、変わった月と、それぞれが払った額を書き添えます。
払った人と受け取る人が同じかどうかで、所得税か贈与税かが決まります。夫婦や親子で払い方が入り組んでいる契約ほど、ここを先に書いておくと後で迷いません。
ステップ2解約返戻金の額と、払い込んだ保険料の合計を並べる10分
保険会社の契約内容の案内で、いま解約したときの解約返戻金の額と、これまでに払い込んだ保険料の合計を確かめます。2つを同じ行に並べ、差し引きを書きます。
差し引きがマイナスか50万円以下なら、所得税はかかりません。90万円を超えるなら、会社員でも確定申告が要るかを確かめます。
ステップ3契約日と、保険料の払い方を見る5分
保険証券や契約内容の案内で、契約日と、保険料を一時に払ったかを確かめます。一時払いで契約から5年以内なら、源泉分離課税に当たるかを保険会社に確かめます。
ステップ4受け取った日に書き、税金の分を取り分ける5分
解約返戻金が口座に入った日に、家計簿の収入の側に書きます。積み立ててきたお金が戻る移動として書く方法は、保険金・給付金は家計簿のどこに書く?にまとめています。
所得税や贈与税がかかる見込みなら、例のような計算で目安を出し、翌年3月の申告と納付まで別にしておきます。住民税は翌年度分で、給与から引かれる人は6月から翌年5月まで引かれます(地方税法第321条の5)。
解約を考えている保険があれば、契約内容の案内を開き、解約返戻金の額と払い込んだ保険料の合計を並べてみてください。差額が50万円以下なら、所得税はかかりません。
迷いやすい場面
保険を転換した・保険金額を減額した
国税庁のNo.1755の質問では、保険を転換しても、契約者と被保険者が同じで、転換前の契約を解約処理しないなど一定の要件に当たれば、所得税と贈与税はかからないとされています。転換は、契約内容の変更として扱われます。
一時払いの終身保険を減額して精算金を受け取ったときは、払い込んだ保険料に達するまでの精算金には所得が出ないとされています。精算金のうち払い込んだ保険料を超えた部分が、一時所得になります。
同じ年に満期保険金も受け取った
満期保険金も、保険料を払った人が受け取れば一時所得です。解約返戻金と同じ年なら、収入と払い込んだ保険料をそれぞれ合計し、50万円は1回だけ引きます。
片方が払った保険料より少なく戻った場合も、同じ年の一時所得の中では差し引けます。合計しても残りが50万円以下なら、所得税はかかりません。
親が亡くなった後に、親の保険を解約した
保険料を払っていた親が亡くなり、その契約を引き継いで解約する場合は、相続の手続きとも関わります。親の死亡で受け取る保険金の税金は、死亡保険金の税金にまとめています。
契約を引き継いだ後の解約で税の種類が分からないときは、保険証券と保険料の払込みの記録を手元に置き、住所地の税務署に確かめます。どの税金になるかは保険料を払った人と受け取る人で決まるので、その2人の名前も控えておきます。
よくある質問
Q解約返戻金にはいくらから税金がかかりますか
保険料を払った人が受け取るなら、解約返戻金から払い込んだ保険料を引いた差益が50万円を超えたときです。50万円を超えた分の2分の1が、ほかの所得と合わせて課税されます。
Q会社員は解約返戻金がいくらなら確定申告が要りますか
ほかに給与以外の所得が無ければ、差益が90万円を超えると要ります。90万円までは、50万円を引いて2分の1にした額が20万円以下だからです。
Q解約返戻金が払った保険料より少なかったら、どうなりますか
所得税はかかりません。その赤字を給与など別の所得から差し引くこともできません。
Q親が払っていた保険を自分が解約したら、何の税金ですか
親が払った保険料の割合に当たる部分は、親からの贈与として贈与税の対象です。1年間にもらったほかの財産と合わせて110万円を超えると、贈与税がかかります。
Q5年以内に解約すると税金が高くなりますか
一時払いなどの3つの要件に当たる契約だけが、差益に20.315%の源泉分離課税になります。要件に当たらない契約は、5年以内の解約でも一時所得として計算します。
Q解約返戻金は住民税にも関わりますか
一時所得になる場合は、2分の1にした額が住民税の所得割の計算にも入ります。源泉分離課税の差益は、受け取るときに地方税5%が引かれて終わります。
まとめ
- 解約返戻金の税金は、保険料を払った人と受け取る人で分かれる(同じなら所得税、違えば贈与税)
- 所得税は、解約返戻金−払い込んだ保険料−特別控除額(最高50万円)の2分の1を、ほかの所得に足して計算する
- 会社員で給与以外の所得がほかに無ければ、差益90万円までは確定申告が要らない。住民税の申告は別に確かめる
- 保険料を払っていない人が受け取ると、払った人の負担割合に当たる部分が贈与税の対象(1年110万円の基礎控除)
- 一時払いなどの要件に当たり、5年以内に解約した保険の差益は、20.315%の源泉分離課税で確定申告はしない
解約返戻金と払い込んだ保険料、払った人を並べれば、どの税金になるかと、おおよその額が分かります。解約の書類を出す前に、保険の行に3つを控えておけます。
この記事で参照した公的情報
- No.1755 生命保険契約に係る満期保険金等を受け取ったとき(満期や解約で受け取った保険金は、保険料の負担者と受取人が同じなら所得税・違えば贈与税・一時金は一時所得で総額から払込保険料と50万円を引いた額の2分の1・年金は雑所得・一時払養老保険等で5年以下または5年以内の解約は源泉分離課税)と、その質問(転換・減額の精算金)
- No.1520 金融類似商品と税金(一時払養老保険などの差益は20.315%(所得税15.315%・地方税5%)の源泉分離課税・確定申告は不要で扶養の判定の合計所得金額からも除かれる・一時払個人年金保険で5年以内の解約も含む)
- No.1490 一時所得(総収入金額-収入を得るために支出した金額-特別控除額(最高50万円)・2分の1をほかの所得と合計)
- No.4417 贈与税の対象になる生命保険金(保険料を負担していない人が満期や解約で受け取ると、負担した人からの贈与)と、その質問(契約者の名義を変更しただけでは贈与税はかからない)
- No.4408 贈与税の計算と税率(暦年課税)(1年間の合計から基礎控除110万円を引く・夫婦間の贈与は一般税率の速算表・200万円以下は10%)
- No.1900 給与所得者で確定申告が必要な人(給与所得・退職所得以外の所得の合計が20万円を超える人)
- No.1600 公的年金等の課税関係(公的年金等の収入金額400万円以下・公的年金等に係る雑所得以外の所得金額20万円以下なら確定申告不要)
- No.2260 所得税の税率(195万円以下5%・330万円以下10%(控除額97,500円)など・復興特別所得税2.1%)
- 所得税基本通達 34-4(一時所得から引ける保険料は、受け取る人が自分で負担した保険料と、自分で負担したと認められるもの)
- 所得税法 第34条(一時所得・特別控除額50万円)・第174条第8号(一時払いで保険期間5年以下か5年以内に解約された保険の差益)/所得税法施行令 第183条第2項(剰余金・割戻金は総収入金額に入れ、保険料の総額を支出した金額に入れる)・第298条第5項〜第7項(一時払いに準ずる払い方・死亡保険金の倍率・差益の計算)/所得税法施行規則 第72条(災害死亡等の死亡保険金)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 租税特別措置法 第41条の10(給付補塡金等の差益は他の所得と区分し15%の税率で所得税を課す)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332AC0000000026
- 相続税法 第5条第1項・第2項(保険料を受取人以外が負担していたとき、受け取った額のうち負担割合に当たる部分を贈与により取得したものとみなす・解約返戻金などの返還金にも準用)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000073
- 地方税法 第317条の2(給与のほかに所得が無い人などを除き、住民税の申告書を3月15日までに市区町村へ出す)・第317条の3(確定申告書を出せば住民税の申告をしたものとみなす)・第321条の5(給与からの特別徴収は6月から翌年5月まで)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226