形見分けに税金はかかる?相続税か贈与税かは受け取る人と時価で決まる|110万円の線・宝石や時計の値段の見方・相続放棄との関係
 Move for People株式会社
形見分けで受け取った品に税金がかかるかは、受け取った人が相続人かどうかと、品物の時価で決まります。相続人が遺産として受け取った品は相続税、相続人以外の人が相続人から受け取った品は贈与税の対象です。
相続税は、形見の品も含めた遺産全体が3,000万円+600万円×法定相続人の数以下ならかかりません。贈与税は、受け取った人がその年にもらった額の合計が110万円以下ならかからず、申告も要りません。
衣類や日用品のように値の付きにくい品なら、どちらの税もかからずに済むことがあります。宝石・貴金属・腕時計・骨とう品などは、思い出の品でも時価で数え、ほかの財産と合わせて線を超えるかを見ます。
亡くなる前に本人から受け取った人は生前に本人から受け取ったときを先に読んでください。相続放棄を考えている人は、形見を渡す前に相続放棄を考えているときは、渡す前にを確かめてください。
受け取り方ごとの早見:形見分けにかかる税金
形見分けにかかる税金は、誰が・誰から・どの形で受け取ったかで、相続税と贈与税に分かれます。次の表で、自分に近い行を見てください。
| 受け取り方 | かかる税 | かからない線 |
|---|---|---|
| 相続人が遺産の分け方として | 相続税 | 遺産全体が基礎控除以下 |
| 相続人以外が相続人から | 贈与税 | その年の合計が110万円以下 |
| 遺言で名前を挙げられて | 相続税 | 遺産全体が基礎控除以下 |
| 亡くなる前に本人から | 贈与税 | その年の合計が110万円以下 |
相続税の基礎控除額は、3,000万円+600万円×法定相続人の数です。法定相続人が2人なら4,200万円で、形見の品はこの遺産全体の中の一部として数えます。
贈与税は、品物を受け取った人が払う税です。渡した人には贈与税はかからず、受け取った人が自分の分の申告と納税をします。子の配偶者(嫁・婿)や友人のように相続人でない人は、遺言が無ければ2行目に当たります。
形見の品も、亡くなった人の遺産に入る
人が亡くなると、その人の持ち物は遺産になり、相続人が2人以上いれば、分け方が決まるまで相続人全員の共有になります(民法 第898条)。形見の品も、預貯金や家と同じ遺産の一部です。
国税庁の案内では、相続税がかかる財産は、現金・預貯金・有価証券・宝石・土地・家屋などのほか、お金に見積もることのできる経済的な価値のあるすべての物です。思い出の品という呼び方では、遺産から外れません。
値の付きにくい品を分けるときに税が関わらずに済むのは、形見だから外れるのではなく、その品の額が、遺産全体の基礎控除や1年110万円の中に収まるからです。値の高い品は、形見という名目でも、ほかの財産と同じに数えます。
相続税がかかるのは、遺産全体が基礎控除を超えるとき
相続税は、品物1つごとではなく、遺産全体の額で決まります。預貯金・家・土地・形見の品などを合計し、借金と葬式の費用を引いた額が基礎控除を超えなければ、相続税の申告も納税も要りません。
超えるときは、亡くなったことを知った日の翌日から10か月以内に、亡くなった人の住所地の税務署に申告します。そのときは、形見として分けた品も、価値のある物は遺産に入れて数えます。
遺産全体で相続税がかかるかどうかの境目と計算は、相続税はいくらから?にまとめています。期限の数え方は、相続の手続きの期限一覧で確かめられます。
仏壇・仏具など、相続税がかからない物
墓地や墓石、仏壇、仏具、神を祭る道具などで、日常の礼拝に使っている物には相続税がかかりません(相続税法 第12条)。形見として引き継ぐ仏壇や位牌は、この扱いになります。
ただし、骨とうとしての価値があって投資の対象になる物や、商品として持っている物は、仏具でも相続税がかかります。金でできた仏像のように投資の対象として持っていた物や、骨とうの値打ちがある仏具は、ほかの品と同じく時価で遺産に入れます。
相続人以外が受け取ると、贈与税の対象になる
亡くなった人の持ち物は、亡くなった時点で相続人のものになります。そのため、相続人ではない親戚や友人が形見を受け取ると、相続人から品物をもらった形になり、受け取った人の贈与税の対象になります。
渡す前に、相続人全員で、誰に何を渡すかを決めておきます。遺産は分け方が決まるまで相続人全員の共有なので、1人の相続人だけで価値のある品を渡すと、ほかの相続人との間で話がこじれることがあります。
110万円は、その年にもらった額の合計で見る
贈与税は、受け取った人ごとに、1月1日から12月31日までにもらった物とお金の合計で決まります。合計が110万円以下なら贈与税はかからず、申告も要りません。
同じ年に、形見のほかにも親や家族から贈与を受けていれば、その額も合計に入ります。合計が110万円を超えたら、もらった年の翌年2月1日から3月15日までに、受け取った人が自分の住所地の税務署に申告し、納税します。
贈与税の計算と税率の表は、贈与税はいくらから?にあります。申告書の書き方は、贈与税の申告のやり方で確かめられます。
例:友人が時価180万円の腕時計を受け取った
次の図は、亡くなった人の友人Bさんが、相続人から時価180万円の腕時計を形見として受け取った場合の例です。Bさんは、その年にほかの贈与を受けていないものとします。
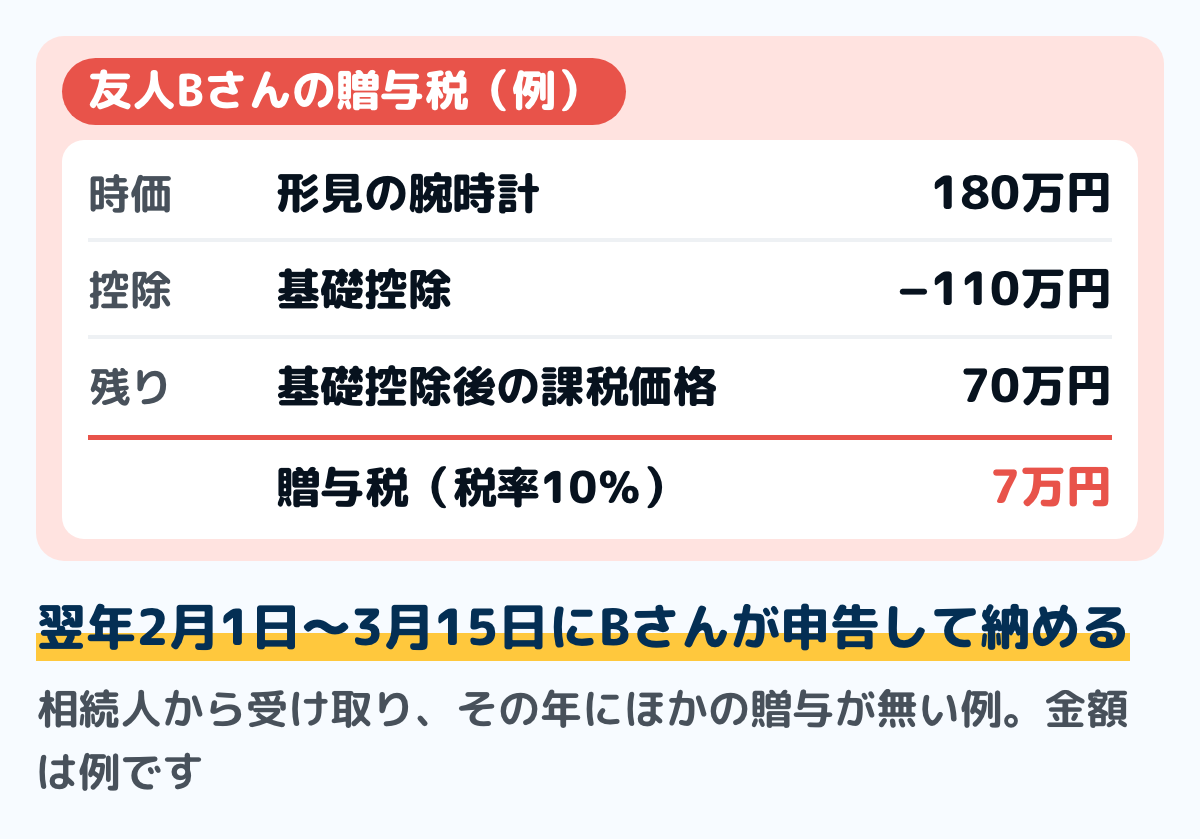
180万円から110万円を引いた70万円は、基礎控除後の課税価格が200万円以下なので、税率は10%です。Bさんの贈与税は7万円になり、翌年3月15日までに申告して納めます。
腕時計の時価が90万円なら、ほかの贈与が無ければ合計が110万円以下なので、贈与税はかからず申告も要りません。金額は置いた前提で計算した例で、時価の見方は品物の値段(時価)の見方にまとめています。
子の配偶者(嫁・婿)が受け取るとき
亡くなった人の子の配偶者は、養子縁組をしていなければ相続人ではありません。遺言が無く、相続人の話し合いで嫁や婿に形見を渡したときは、相続人からの贈与として、受け取った嫁や婿の贈与税の対象になります。
遺言で嫁や婿に渡すと書かれていたときは遺贈になり、贈与税ではなく相続税の対象です。遺産全体が基礎控除を超えて相続税がかかる場合、嫁や婿は配偶者・父母・子のどれにも当たらないので、相続税額に2割が加算されます。
孫が受け取るときの税率
贈与税の税率には、一般税率と特例税率があります。特例税率は、その年の1月1日に18歳以上の人が、父母や祖父母など(直系尊属)から受けた贈与に使い、おじ・おばや兄弟姉妹、友人などからの贈与は一般税率です。
どちらの税率も、基礎控除後の額が200万円以下なら10%で同じです。祖父の形見を孫が受け取り、その年の合計から110万円を引いた額が200万円を超えるときは、誰から受け取った贈与になるかで税率が変わるので、申告の前に税務署で確かめます。
遺言で名前を挙げられて受け取ったとき
亡くなった人が遺言で「この指輪は姪に」などと残していた場合、受け取った人は遺言による取得(遺贈)として、相続税の対象になります。相続人でなくても、贈与税ではありません。
遺産全体が基礎控除以下なら、相続税はかかりません。超える場合、亡くなった人の配偶者・父母・子(代襲相続人の孫を含む)以外の人は、相続税額に2割が加算されます(相続税法 第18条)。
「自分が亡くなったらこれを渡す」と生前に本人と約束していた場合(死因贈与)も、相続税の対象です。国税庁の案内では、遺贈に死因贈与を含めて扱っています。
生前に本人から受け取ったとき
本人が生きているうちに、自分の持ち物を形見として渡すと、受け取った人は本人から贈与を受けたことになります。その年にもらった額の合計が110万円を超えれば、受け取った人の贈与税の対象です。
その後に本人が亡くなり、受け取った人が相続や遺贈でも財産を受け取ると、生前の贈与が相続税の計算に足されることがあります。亡くなった日が2026年12月31日までなら、亡くなる前3年以内の贈与が足されます。
足される期間は延びていて、2031年1月1日以後に亡くなった場合は7年以内になります。2027年から2030年までに亡くなった場合は、2024年1月1日以後の贈与が足されます。
110万円以下で贈与税がかからなかった品も、この期間に入れば足されます。ただし、2027年1月2日以後に亡くなった場合、亡くなる前3年より前の贈与は、合計100万円までは足されません。
本人が亡くなった年に受け取った品は、受け取った人が相続や遺贈でも財産を受け取るなら、贈与税ではなく相続税の計算に入ります。相続や遺贈で何も受け取らない人なら、その年の分も贈与税で数えます。
死亡保険金を受け取る人も、足される側に入る
遺産を受け取らなかった人や相続を放棄した人でも、亡くなった人が保険料を払っていた死亡保険金を受け取ると、その保険金は遺贈で受け取ったものとみなされます(相続税法 第3条)。この場合は、生前に受け取った形見も、足される期間に入っていれば相続税の計算に入ります。
生前に財産を渡すときの税のしくみは、生前贈与とはにまとめています。保険金の税の分かれ方は、死亡保険金に税金はかかる?で確かめられます。
品物の値段(時価)の見方
形見の品の値段は、買ったときの値段ではなく、相続税なら亡くなった日の時価、贈与税なら受け取った日の時価で数えます。国税庁の財産評価基本通達では、品物の種類ごとに次のように決めています。
| 品物 | 値段の見方 |
|---|---|
| 衣類・家具・日用品 | 1個か1組5万円以下はまとめて見積もれる |
| 宝石・貴金属・腕時計 | 売買の実例や専門家の意見を参考にする |
| 書画・骨とう品 | 売買の実例や専門家の意見を参考にする |
| 仏壇・仏具 | 日常の礼拝に使う物は相続税がかからない |
| 現金・預金・株 | 額や評価額がそのまま遺産 |
家庭で使う物のうち、1個か1組の値段が5万円以下の物は、1つずつではなく、一世帯の分をまとめて見積もれます。衣類や家具のような品はこの扱いになり、5万円を超える指輪や腕時計などは、1つずつ値段を付けます。
宝石・貴金属・ブランドの腕時計・絵・骨とう品は、同じ種類の品が売り買いされた値段や、詳しい専門家の意見を参考にします。絵や骨とう品を除く品で、それが分からない物は、同じ種類の新品の値段から使った年数分を引いて見積もります。
形見の金を売ると、譲渡所得の税金がかかることがあります。いくらから税金がかかるかは、金を売却したときの税金で確かめられます。
価値が分かりにくい品は、渡す前に調べる
古い着物・絵・茶道具・切手や古銭の収集品は、見た目では値段が分かりません。購入した店や買取の店で査定を受けるか、鑑定を頼むと、形見分けの前に時価の見当がつきます。
査定は売ることとは別に頼めるので、相続人全員で分け方を決める前は売らずに、値段の見当だけを取ります。査定の結果や鑑定書は、受け取った人の贈与税と相続人の相続税の両方で使う記録になるので、誰に渡した品の結果かを書き添えて残します。
申告に入れなかった形見の品と、加算税
相続税の申告が要る遺産で、形見として分けた品を申告に入れなかったり、少ない値段で入れたりすると、本来の税のほかに加算税や延滞税がかかることがあります。宝石や腕時計は登記の仕組みが無い品ですが、亡くなった人の預金から買った記録などから、調査で分かることがあります。
品物があることを隠したり、値段を偽ったりして申告していたときは、過少申告加算税に代えて重加算税35%(申告していなかったときは無申告加算税に代えて40%)がかかります(国税通則法 第68条)。受け取った人の贈与税の申告も、同じ決まりです。
申告のあとに、値段の高い品が見つかったとき
相続税の申告書を出したあとに、申告に入れていない宝石などが見つかって税が足りなくなったときは、税務署が税額を直す(更正)前に、修正申告書を出せます(国税通則法 第19条)。税務署の調査を受ける前に自分で直したほうが、加算税が軽くなることがあります。
期限を過ぎてから、値段の高い品だと分かったとき
申告が要るのに期限までに出していなかったときも、申告しないままにはできません。気づいた時点で、相続税なら亡くなった人の住所地、贈与税なら受け取った人の住所地を所轄する税務署に申告します。
国税庁のホームページで「税についての相談窓口」を開くと、国税局の電話相談センターへのかけ方が載っています。相続税がかかるかの見当は、国税庁の「相続税の申告要否判定コーナー」で付けられます。
相続放棄を考えているときは、渡す前に
亡くなった人に借金があって相続放棄を考えているなら、形見分けはその前に止めておきます。相続人が遺産の全部か一部を処分すると、相続することを認めた(単純承認)とみなされ、放棄できなくなることがあります(民法 第921条第1号)。
写真や手紙、使い古した衣類のように、お金に換える値打ちの無い物を分けることは、処分に当たらないと判断される余地があります。宝石や腕時計など値段の付く物を渡すと、処分と見られるおそれがあります。
相続放棄は、自分のために相続が始まったことを知った時から3か月以内に、亡くなった人の最後の住所地の家庭裁判所に申述します。費用と手順は、相続放棄の費用にまとめています。
値段の付く形見を残したいときの限定承認
借金があっても値段の付く形見を手元に残したいときは、限定承認という方法があります。相続で受け取った財産の範囲でだけ借金を払うことを条件に相続するもので、相続人が2人以上なら全員がそろって申し立てます(民法 第922条・第923条)。
限定承認も、相続が始まったことを知った時から3か月以内に、財産の目録を作って家庭裁判所に申述します(民法 第924条)。この期間に放棄も限定承認もしなければ、相続することを認めたとみなされます(民法 第921条第2号)。
生前に受け取った形見と、相続放棄
本人が生きているうちに受け取った品は、亡くなった時に残っていた遺産ではないので、受け取っていても相続放棄の申述はできます。ただし、放棄したあとに死亡保険金を受け取る人は、前の節のとおり、生前の贈与が相続税の計算に足されることがあります。
形見分けの記録の残し方
形見分けをしたら、何を・誰に・いつ渡したかと、その時の値段の見当を一覧にしておきます。紙でも表計算でも、同じ形で残せます。
- 品物の名前と、写真
- 受け取った人と、相続人かどうか
- 渡した日と、渡すことに同意した相続人の名前
- 査定や鑑定の結果(時価の見当)
この一覧は、相続税の申告で遺産を数えるときと、受け取った人が贈与税の110万円を数えるときの、どちらにも使えます。相続人の間で、誰に何を渡したかを確かめ合うときの控えにもなります。
迷いやすい場面
現金を形見として受け取った
現金や預金は、思い出の品ではなく遺産そのものです。相続人が受け取るなら遺産の分け方の一部として相続税の計算に入り、相続人以外の人が相続人から受け取れば、その額がそのまま贈与税の合計に入ります。
相続人の1人が、ほかの相続人に断らずに渡した
遺産は、分け方が決まるまで相続人全員の共有です。価値のある品を1人の判断で渡したときは、ほかの相続人に知らせ、遺産の分け方の話し合いに入れて扱いを決めます。
よくある質問
Q形見分けで受け取った物は、必ず申告が要りますか
要りません。相続税は遺産全体が基礎控除を超えるとき、贈与税はその年にもらった額の合計が110万円を超えるときだけ、申告が要ります。
Q形見を渡した相続人に、税金はかかりますか
渡した側に贈与税はかかりません。贈与税を払うのは受け取った人です。ただし、渡した品は遺産に入るので、遺産全体が基礎控除を超えるときは、相続人の相続税の計算に含めます。
Q遺品整理のときに出てきた物を、知人に持って帰ってもらいました
値段の付く物なら、その知人が相続人から贈与を受けた形になります。ほかにもらった物と合わせて1年に110万円以下なら、知人に贈与税はかかりません。遺品整理の費用は、遺品整理の費用はいくら?にあります。
まとめ
- 形見の品も遺産の一部で、相続人が受け取れば相続税、相続人以外(嫁・婿・友人など)が相続人から受け取れば贈与税の対象
- 相続税は遺産全体が3,000万円+600万円×法定相続人の数以下、贈与税はその年の合計が110万円以下ならかからない
- 遺言で受け取った品と死因贈与は相続税。相続税がかかるとき、配偶者・父母・子以外は相続税額に2割が加算される
- 生前に本人から受け取った品は贈与税。受け取った人が相続・遺贈・死亡保険金で財産を受け取ると、相続税の計算に足されることがある
- 値段は時価で数え、5万円を超える品は1つずつ見る。日常の礼拝に使う仏壇・仏具は相続税がかからない
- 申告に入れなかった品が見つかったら修正申告。隠していたときは重加算税がかかる
- 相続放棄を考えているなら、値段の付く品を渡す前に家庭裁判所の手続き(放棄か限定承認)を確かめる
この記事で参照した公的情報
- No.4105 相続税がかかる財産(死亡した人の財産を相続や遺贈(死因贈与を含む)によって取得した場合にかかる・財産とは現金、預貯金、有価証券、宝石、土地、家屋などのほか金銭に見積もることができる経済的価値のあるすべてのもの)
- No.4102 相続税がかかる場合(正味の遺産額が基礎控除額を超えるとかかる・基礎控除額は3,000万円+600万円×法定相続人の数・申告と納税は死亡したことを知った日の翌日から10か月以内・相続開始日が令和8年12月31日以前なら加算対象期間は相続開始前3年以内・相続税の申告要否判定コーナーで申告のおおよその要否を判定できる)
- No.4205 相続税の申告と納税(基礎控除額の範囲内なら申告も納税も不要・申告書の提出先は被相続人の住所地を所轄する税務署・期限までに申告しないと加算税や延滞税)
- No.4108 相続税がかからない財産(墓地や墓石、仏壇、仏具、神を祭る道具など日常礼拝をしている物・骨とう的価値があるなど投資の対象となるものや商品として所有しているものは相続税がかかる)
- No.4402 贈与税がかかる場合(個人から贈与により財産を取得したときにかかる・暦年課税は1月1日から12月31日までの合計から基礎控除額110万円を差し引く・110万円以下なら申告は不要・申告と納税は翌年2月1日から3月15日まで・申告先は所轄税務署)
- No.4405 贈与税がかからない場合(相続財産を取得しなかった人が相続のあった年に被相続人から贈与で取得した財産は贈与税の対象・相続や遺贈で財産を取得した人が相続のあった年に被相続人から贈与で取得した財産は贈与税がかからない)
- No.4408 贈与税の計算と税率(暦年課税)(基礎控除後の課税価格200万円以下は一般税率・特例税率とも10%・特例税率は1月1日に18歳以上の人が父母や祖父母など直系尊属から受けた贈与・一般税率はそれ以外)
- No.4161 贈与財産の加算と税額控除(暦年課税)(相続等で財産を取得した人が加算対象期間に被相続人から受けた贈与を加算・相続開始日が令和8年12月31日までは3年以内・令和9年1月1日から令和12年12月31日までは令和6年1月1日から死亡の日まで・令和13年1月1日からは7年以内・110万円以下の贈与も加算・相続開始日が令和9年1月2日以後なら相続開始前3年以内以外の贈与は合計100万円まで加算しない)
- No.4157 相続税額の2割加算(相続や遺贈で財産を取得した人が被相続人の一親等の血族(代襲相続人の孫を含む)と配偶者以外の人なら相続税額の2割を加算)
- 財産評価基本通達 128(一般動産は1個又は1組ごとに評価・家庭用動産などで1個又は1組の価額が5万円以下のものは一括して一世帯ごとに評価できる)・129(一般動産は売買実例価額、精通者意見価格等を参酌して評価・それらが明らかでない動産は同種同規格の新品の小売価額から償却費の額を控除)
- 財産評価基本通達 135(販売業者が有するもの以外の書画骨とう品は売買実例価額、精通者意見価格等を参酌して評価)
- 相続税法基本通達 12-2(祭具等の範囲=庭内神し、神たな、仏壇、位はい、仏像、仏具などで日常礼拝の用に供しているもの・商品、骨とう品又は投資の対象として所有するものは含まれない)
- 相続税法 第1条の3(相続又は遺贈(死因贈与を含む)により財産を取得した個人は相続税の納税義務者)・第1条の4(贈与により財産を取得した個人は贈与税の納税義務者)・第3条(被相続人の死亡で取得した生命保険金などは、相続人以外の者が取得したときは遺贈により取得したものとみなす)・第12条(墓所、霊びょう及び祭具並びにこれらに準ずるものは相続税の課税価格に算入しない)・第18条(相続税額の2割加算)・第21条の2第4項(相続又は遺贈で財産を取得した人が相続開始の年に被相続人から受けた贈与で相続税の課税価格に加算されるものは贈与税の課税価格に算入しない)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000073
- 民法 第887条・第889条・第890条(相続人は子・直系尊属・兄弟姉妹と、常に配偶者)・第898条(相続人が数人あるときは相続財産はその共有に属する)・第915条第1項(相続の開始があったことを知った時から三箇月以内に単純若しくは限定の承認又は放棄)・第921条第1号・第2号(相続財産の全部又は一部を処分したとき・期間内に限定承認又は相続の放棄をしなかったときは単純承認をしたものとみなす)・第922条(相続によって得た財産の限度においてのみ債務を弁済することを留保して承認=限定承認)・第923条(相続人が数人あるときは共同相続人の全員が共同してのみ限定承認)・第924条(期間内に相続財産の目録を作成して家庭裁判所に提出し申述)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/129AC0000000089
- 相続の放棄の申述(自己のために相続の開始があったことを知ったときから3か月以内・申述先は被相続人の最後の住所地の家庭裁判所)
- 相続の限定承認の申述(相続人全員が共同して行う・自己のために相続の開始があったことを知ったときから3か月以内・申述先は被相続人の最後の住所地の家庭裁判所)
- 国税通則法 第19条(納税申告書を提出した者は、税額に不足額があるときは更正があるまで修正申告書を提出できる)・第68条(隠蔽し又は仮装したところに基づき申告していたときは過少申告加算税に代え百分の三十五・無申告加算税に代え百分の四十の重加算税)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/337AC0000000066
- 税についての相談窓口(国税に関する相談は各国税局に設置する電話相談センターで国税局の職員等が答える)

