医療保険の請求期限は3年|入院給付金はいつ振り込まれる?診断書は退院後いつ頼むか、必要書類と入院日数の限度
 Move for People株式会社

医療保険の入院給付金などを請求できる期限は、保険法で3年です。約款の例では、給付金は請求に要る書類が届いた日の翌日から5営業日以内に振り込まれ、診断書は退院してから病院に頼むのが基本です。
| 項目 | 目安 | 決まり |
|---|---|---|
| 請求の期限 | 3年 | 保険法 第95条 |
| 振込まで | 5営業日以内 | 約款の例 |
| 確認が要るとき | 60日までなど | 約款の例 |
| 診断書を頼む時 | 退院のあと | 途中の請求も可 |
| 診断書の費用 | 5千〜1万円程度 | 通常は有料 |
| 1回の入院の限度 | 60日・120日など | 契約の型 |
期限や日数は契約の約款で決まり、会社によって違います。期限の数え方は「医療保険の請求期限は3年」、診断書の頼み方は「診断書は、退院してから頼むのが基本」で確かめられます。
医療保険の請求期限は3年
保険法 第95条は、保険給付を請求する権利は、行使できる時から3年間使わないと時効で消えると定めています。入院給付金や手術給付金もこの保険給付に当たり、約款の例でも「3年間請求がない場合には消滅」と書かれています。
いつから数えるかは、約款の支払いの理由(入院・手術など)で決まるので、約款で確かめます。3年を過ぎても、保険会社によっては請求に応じて支払うことがあるとされるので、昔の入院の分に気づいたときも、保険証券を見て保険会社に聞いてみます。
約款で5年としている会社もある
保険法の3年とは別に、約款で長い期限を決めている会社もあります。ある生命保険会社の入院の特約の案内では、入院の給付を請求できるのは、支払いの理由が生じた時から5年間と書かれています。
期限が会社と契約で違うので、自分の期限は「ご契約のしおり・約款」の時効の条で確かめます。どちらの場合も、退院して落ち着いたら早めに連絡しておくと、期限を気にせずに済みます。
請求してから振り込まれるまでの日数
振込までの日数は、法律で一律に決まっているのではなく、契約の約款で決まります。生命保険文化センターの案内では、保険会社は約款に「原則的な場合」と「確認が必要な場合」などに分けて、支払いの期限を決めています。
約款の例の5営業日以内は、このうち原則的な場合の期限です。数えるのは保険会社の営業日なので、連休をはさむと、口座に入るまでの日数はそれより長くなります。
確認が要るときは、期限が延びる
提出した書類や診断書について、治療の内容や事故の状況などを詳しく確かめることがあります。その場合、支払いの期限は約款に書かれた日数まで延び、約款の例では書類が届いた日の翌日から60日、別の会社の案内では45日や180日です。
生命保険協会のガイドラインでは、原則の期限の例外を当てはめるときは、請求した人に知らせることとされています。期限を過ぎて支払うときは、遅延利息もあわせて支払われます。
保険法 第81条は、約款の期限が、給付事由や免責事由などの確認に要る相当の期間を過ぎる日より後のときは、その日を期限とすると定めています。契約者などが正当な理由なく調査を妨げたり応じなかったりして遅れた期間は、保険会社は遅滞の責任を負いません。
書類がそろった日から数える
期限を数え始めるのは、保険会社に連絡した日ではなく、請求に要る書類が保険会社に届いた日の翌日です。いわば、書類が届いた日が「よーい、どん」の合図なので、記入漏れや書類の不足が無いかを出す前に見直します。
診断書は、退院してから頼むのが基本
診断書は、治療が終わって退院してから医師に頼むのが基本とされ、書き上がるまでに日数がかかることもあります。診断書が要ると分かったら、退院した後、早めに医療機関の窓口へ頼みます。
退院後に頼むのには理由があります。生命保険文化センターの手引では、入院中に頼んだ診断書には退院までの日数が書かれず、残りの日数の分が請求もれになりやすい例として挙がっています。
診断書の費用と、差し引いた手取り
診断書は医療機関に作ってもらう書類で、費用は請求する人が負担するのが原則とされます。生命保険文化センターの案内では、診断書は通常有料で、5,000円〜10,000円程度とされています。
例えば、入院給付金が日額8,000円の契約で4日入院すると、給付金は3万2,000円です。診断書代が6,000円かかると、手元に残るのは2万6,000円になります(額は例)。
診断書を出して請求したのに、まったく支払いの対象にならなかったときは、診断書の取得費用に当たる額を支払う取扱いをしている会社もあります。自分の契約にこの扱いがあるかは、約款や保険会社の案内で確かめます。
入院が長くなるときは、途中でも請求できる
入院給付金は、入院の途中でも、そこまでの入院期間の分を請求できます。残りの分は退院した後にあらためて請求するので、請求もれにならないようにします。
ただし、そのたびに書類が要り、診断書代もそのたびにかかります。入院費の支払いが迫っていなければ、退院後にまとめて請求するほうが費用は少なくて済みます。
場面ごとの必要書類の早見
自分の場面で何をそろえるかを、下の表で見当をつけます。どの場面も給付金請求書は要り、条件は保険会社と契約で違うので、連絡したときの案内で確かめます。
| 場面 | そろえるもの | 確かめること |
|---|---|---|
| 入院だけで退院済み | 診断書 | 領収証で代えられるか |
| 短い入院で手術なし | 領収証と明細書 | 日数の条件 |
| 手術も受けた | 診断書 | 明細書で足りるか |
| 契約から2年未満 | 診断書 | 条件が違う場合 |
| まだ入院している | 途中までの診断書 | 退院後の残りの請求 |
| 本人ができない | 代理人の書類 | 指定代理請求人 |
表の「領収証と明細書」は、入院日から退院日までの記載がある医療機関の領収証と診療明細書です。会計のときに渡されるので、請求が終わるまで捨てずに取っておきます。
診断書がいらない場合の条件の例
短い入院では、受け取る給付金に比べて診断書代の負担が重くなります。生命保険文化センターの案内では、そのため決まった条件をすべて満たせば代わりの書類で請求できるとしている会社があり、条件の例は次のとおりです。
- 入院日数が30日以下や60日以下など、決まった日数までであること(契約から2年未満は条件が違う場合がある)
- 退院していること
- 手術給付金を受け取る手術を受けていないこと
- 入院日から退院日まで書かれた領収証や診療明細書(写しでよい場合もある)を付けること
手術給付金も、条件を満たせば診断書の代わりの書類で請求できる会社があります。どちらも保険会社ごとに条件が違うので、連絡のときに自分の入院が当てはまるかを聞きます。
入院日数と給付金:1回の入院の限度と180日
日額で受け取る入院給付金には、1回の入院で受け取れる日数の限度(1入院の支払限度日数)があります。約款の例では、契約のときに60日型か120日型を選び、通算の限度は1,095日です。
180日以内の再入院は、1回の入院として数える
生命保険文化センターの案内では、同じ病気で再入院したときは、一般的に前の入院とあわせて「継続した1回の入院」として扱われます。前の退院日の翌日から一般的に180日を過ぎて入院したときは、別の入院として数えます。
例えば60日型の契約で、40日入院し、退院から180日以内に同じ病気で30日入院すると、合わせて1回の入院です(例)。受け取れるのは70日分ではなく、限度の60日分までになります。
違う病気での再入院を別の入院とする商品と、180日以内なら病気を問わず1回の入院とする商品があります。どちらに当たるかで日数が変わるので、約款の「1回の入院」の決め方を見ておきます。
入院費の支払いと、給付金の順番
給付金は、請求して書類が届いてから振り込まれるので、病院の入院費の支払いには、先に手元のお金を充てる順番になります。入院が長く支払いが心配なときは、入院の途中でもそこまでの分を請求できます。
保険がきく治療の窓口の支払いは、高額療養費で1か月の上限までに抑えられます。上限額と、窓口の支払いをはじめから上限までにする手続きは高額療養費制度はいくらから、入院費用の目安は入院費用の平均はいくら?で確かめられます。
連絡から振込までの流れ
請求は、次の4つのステップで進みます。図は、生命保険文化センターの手引にある流れを、入院給付金の請求に合わせて並べたものです。
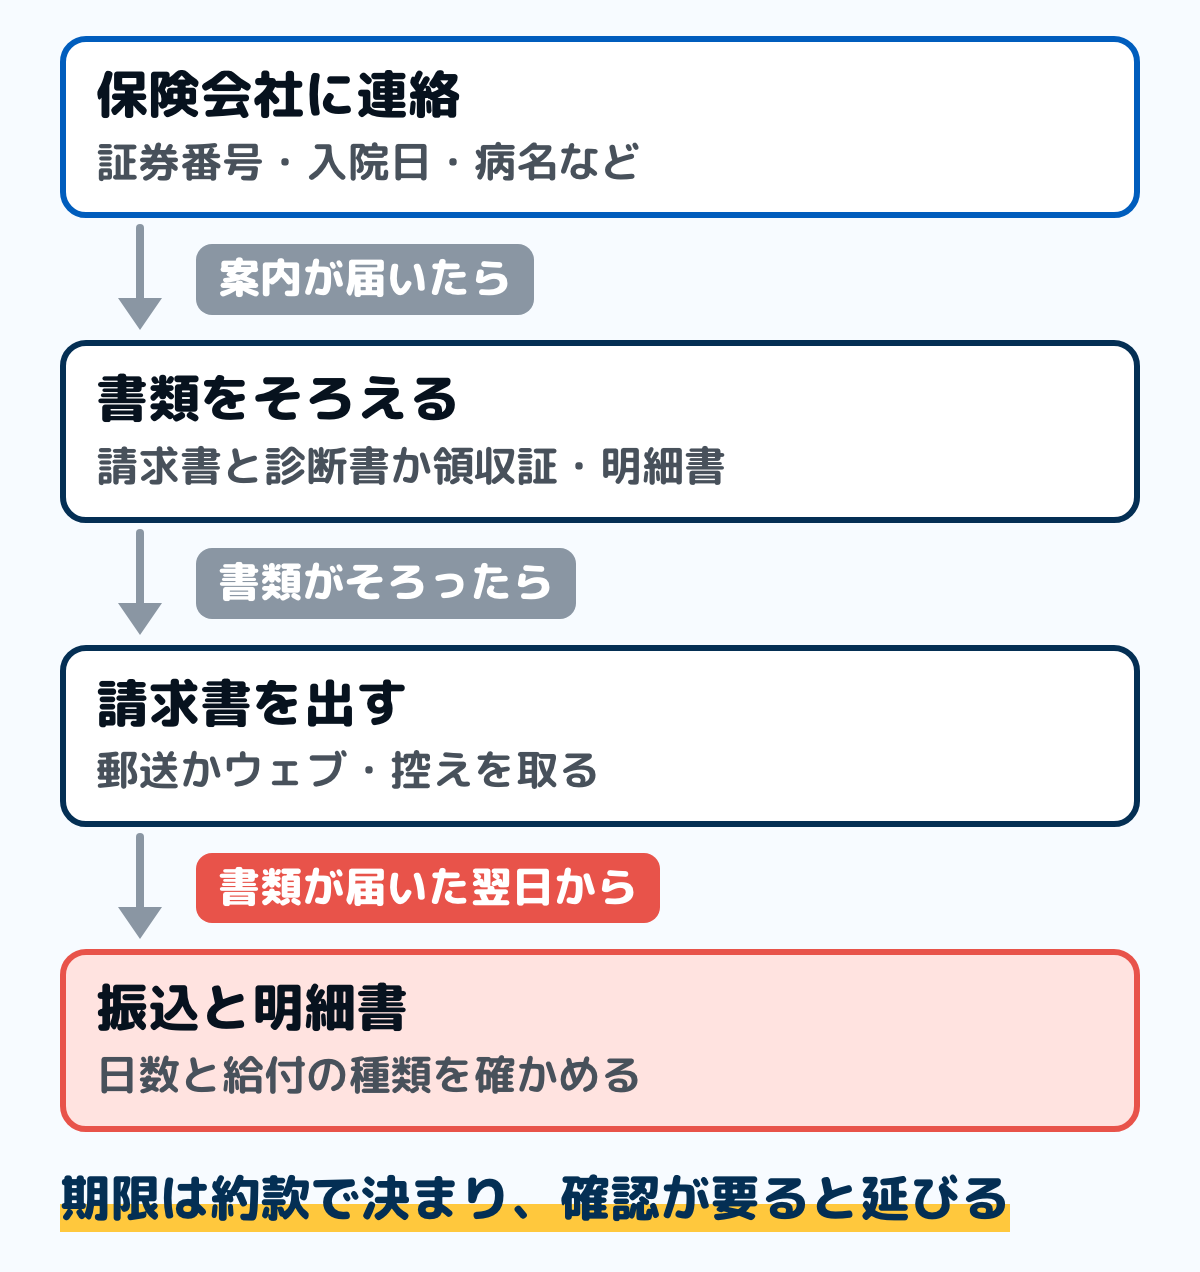
ステップ1保険証券を見て、保険会社に連絡する10分
入院や手術をしたことは、こちらから伝えないと保険会社には分かりません。保険証券で契約先を確かめ、担当者やコールセンター、保険会社のウェブサイトから、できるだけ早く連絡します。
連絡のときは、証券番号、入院した人の名前、入院日を伝えます。病名、退院日(予定日)、手術日と手術名も分かる範囲で伝えると、その契約で出る給付金と、要る書類の案内が受けられます。
ステップ2届いた案内を読み、書類をそろえる30分
給付金請求書と、要る書類の案内が郵送やウェブで届きます。案内には、その請求で診断書が要るか、領収証などで代えられるかが書かれているので、書き始める前に読みます。
診断書が要るときは、保険会社所定の用紙を入院した医療機関の窓口に出して、作成を頼みます。保険会社によっては、医療機関の書式やほかの保険会社に出した診断書を受け付けるかどうかが違うので、すでに手元にある診断書が使えるかも聞いておきます。
ステップ3請求書を書いて出す20分
請求書には、入院日と退院日、手術名、振込先の口座などを書きます。郵送のほか、書類を写真で撮ってウェブで出せる保険会社もあります。
傷病名や手術名が抜けていると、受け付けてもらえなかったり、確認に時間がかかったりします。出す前に、請求書の欄と添える書類の両方を見直し、控えの写しを取っておきます。
ステップ4振込と明細書を確かめる10分
保険会社は、書類と約款をもとに支払いの対象かを判断します。対象と判断されると給付金が口座に振り込まれ、受け取った内容と金額の明細書が送られてきます。
明細書で、入院の日数と給付の種類が自分の入院と合っているかを確かめます。病気やけがで支払われる給付金は非課税と案内されています。家計簿での書き方と医療費控除での扱いは、保険金・給付金は家計簿のどこに書く?にあります。
請求もれが起きやすい場面
1つの入院で、複数の給付金を受け取れることがあります。生命保険文化センターの手引では、次のような場面が請求もれの例として挙がっています。
- 1つの契約に、入院の特約と三大疾病の特約など、複数の特約が付いている
- 自分が契約した医療保険とは別に、家族が契約者で自分が被保険者の契約がある
- 別の保険会社で、がん保険などにも入っている
- 転院して手術を受け、転院先の分だけを請求した
- 入院中に頼んだ診断書で請求し、退院までの残りの日数を請求していない
- 退院した後も通院を続けている(通院の給付金がある契約)
- 入院中に亡くなり、死亡保険金だけを請求した(入院や手術の給付金も受け取れる場合がある)
家にある保険証券を全部出し、被保険者が自分か家族かを見て、入院した人に関わる契約を並べます。生命保険協会のガイドラインでも、保険会社は診断書などから、請求されたもの以外に支払える場合が分かったときは案内することとされています。
本人が請求できないとき
入院や手術の給付金の受取人は、被保険者本人であることが一般的です。本人が請求の意思を示せない、治療の都合で病名を知らされていないといった事情があるときは、指定代理請求人が代わりに請求できる場合があります。
指定代理請求人は、契約者が被保険者の同意を得て、あらかじめ指定しておく人です。契約の途中でも指定や変更ができ、使えない場合は成年後見制度で請求する方法もあります。
家族が入っていた保険を探すとき
亡くなった家族や、認知判断能力が下がった家族の契約があるか分からないときは、生命保険協会の生命保険契約照会制度で、会員の生命保険会社に契約の有無を確かめられます。利用料は、調べる家族1人につき、WEBの申請で6,000円、書面の申請で7,000円です。
調べられるのは、いま有効に続いている個人の保険契約です(亡くなった人の照会では、亡くなった日まで最低3年さかのぼります)。契約が見つかったら、請求の手続きは各生命保険会社のコールセンターに自分で申し出ます。
受け取れないと言われたとき
生命保険文化センターの手引では、給付金を受け取れない場合として、次のようなものが挙がっています。
- 入院日数が約款の日数に足りない、支払いの限度日数まで受け取り済み、治療を目的としない入院など、支払いの条件に当たらない
- 保障が始まる前の病気やけがが原因である
- 約款の免責事由に当たる
- 告知義務違反で契約が解除された
受け取れない場合は、その理由が書面などで知らされます。約款のどの条項に当たるという判断なのかを、保険会社に確かめます。告知義務違反で解除されるのはどんなときか、解除できる期間と気づいたときにすることは、生命保険の告知義務違反はバレる?どうなる?にまとめています。
保険会社と話してもまとまらないとき
生命保険会社と話しても解決しないときは、生命保険協会の生命保険相談所に苦情を申し出ることができます。相談所が保険会社に解決を頼んでも、原則1か月を過ぎて解決しない場合は、相談所の中の裁定審査会に申し立てる方法もあり、裁定の費用は無料です。
生命保険協会は、いまは裁定審査会の手続きに通常より期間がかかっていると案内しています。この相談所は生命保険会社との契約の窓口なので、損害保険会社や共済の医療保険は、契約先の案内で苦情と相談の窓口を確かめます。
よくある質問
Q医療保険の請求期限は何年ですか
保険法では、請求できる時から3年です。約款で5年としている会社もあるので、自分の契約は「ご契約のしおり・約款」の時効の条で確かめます。
Q診断書は、退院後いつまでに書いてもらえばよいですか
診断書を頼む時期を法律で決めた締め切りは無く、請求そのものを期限(保険法で3年)の中で行います。書き上がるまでに日数がかかることもあるので、退院して保険会社の案内が届いたら、早めに病院の窓口へ頼みます。
Q入院が長くなると、全部の日数分を受け取れますか
1回の入院で受け取れるのは、契約の支払限度日数(60日型・120日型など)までです。生命保険文化センターの案内では、退院から180日以内に同じ病気で入院すると、前の入院と合わせて1回の入院として扱われます(日数は商品で違う)。
Q被保険者が請求しないまま亡くなりました
生命保険文化センターの手引では、被保険者が給付金を請求しないまま亡くなったときは、法定相続人の中から配偶者などが代表者になって請求する扱いが示されています。誰が代表者になるかと要る書類は、契約先の保険会社に聞きます。
まとめ
- 請求の期限は保険法で3年。約款で5年としている会社もあるので、時効の条で確かめる
- 約款の例では、書類が届いた日の翌日から5営業日以内に振り込まれる。確認が要るときは60日までなど約款の日数に延びる
- 診断書は退院してから頼むのが基本。通常有料で5,000円〜10,000円程度とされ、短い入院なら領収証と明細書で済むことがある
- 1回の入院の限度日数は契約の型で決まり、180日以内の同じ病気での再入院は合わせて1回と数える扱いがある
- 複数の契約・特約、転院、入院中の途中の請求、退院後の通院は請求もれに気をつける
- 受け取れないと言われ、生命保険会社と話がまとまらないときは生命保険相談所へ。損害保険会社や共済の医療保険は、契約先の案内で窓口を確かめる
この記事で参照した公的情報
- 保険法 第2条(傷害疾病定額保険契約の定義)・第81条(保険給付の履行期=定めた期限が確認に必要な相当の期間を経過する日より後のときは、その日を期限とする・調査を正当な理由なく妨げたときは遅滞の責任を負わない)・第95条第1項(保険給付を請求する権利は行使することができる時から3年間行使しないときは時効によって消滅する)(2020年4月1日施行の版・2026年11月10日に版の一覧で未施行の改正なし)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/420AC0000000056
- 入院給付金を請求するとき、どんな手続きがいるの?(できるだけ早く連絡・証券番号と被保険者の氏名と入院日・病名や入院日や退院予定日や手術日や手術名・診断書は原則として生命保険会社所定のもの・手術給付金も所定の条件で診断書の代わりの書類で請求できる場合・約款に「原則的な場合」「確認が必要な場合」等に分けて支払期限を定め、経過後は遅延利息・受取人は一般的に被保険者・指定代理請求人)
- 窓口
- 生命保険文化センター(公益財団法人)
- 確認日
- 確認先
- https://www.jili.or.jp/knows_learns/q_a/medical_security/419.html
- もし病気が再発してまた入院したら、入院給付金は受け取れるの?(同じ病気で再入院した場合は一般的に前回とあわせて継続した1回の入院・1入院の支払限度日数まで・前回の退院日の翌日から一般的に180日を経過した再入院は別入院・異なる病気の扱いは商品による)
- 窓口
- 生命保険文化センター(公益財団法人)
- 確認日
- 確認先
- https://www.jili.or.jp/knows_learns/q_a/medical_security/420.html
- 入院していても、入院給付金などを請求できるの?(入院途中でもそこまでの期間分を請求できる・その都度書類が要り診断書は通常有料5,000円〜10,000円程度・診断書に代わる書類で請求できる条件の例=入院日数30日以下や60日以下など・契約後2年未満は条件が異なる場合・退院していること・手術給付金を受け取る手術を受けていないこと・不支払のとき診断書取得費用相当額を支払う取扱いの会社もある)
- 窓口
- 生命保険文化センター(公益財団法人)
- 確認日
- 確認先
- https://www.jili.or.jp/knows_learns/q_a/medical_security/421.html
- 保険金・給付金の請求から受取りまでの手引(2026年3月改訂版=請求から受取りまでの流れ・主な必要書類・事実確認で支払期限を約款所定の日数まで延長・受け取れない場合・請求もれが生じやすい場合の事例(入院中に頼んだ診断書に退院までの日数が無い・転院・退院後の通院・法定相続人の代表者)・給付金は非課税・生命保険相談所と裁定審査会(原則1カ月・裁定の費用は無料))
- 窓口
- 生命保険文化センター(公益財団法人)
- 確認日
- 確認先
- https://www.jili.or.jp/files/seikyutebiki/uketori_20210408.pdf
- 指定代理請求制度って、どんな制度なの?(被保険者に特別な事情がある場合に契約者があらかじめ指定した代理人が請求・指定には被保険者の同意・入院給付金や手術給付金など・契約途中でも指定や変更ができる・使えない場合は成年後見制度)
- 窓口
- 生命保険文化センター(公益財団法人)
- 確認日
- 確認先
- https://www.jili.or.jp/knows_learns/q_a/life_insurance/169.html
- 保険金等の支払いを適切に行うための対応に関するガイドライン(令和8年6月1日改正=支払時期にかかわらず可能な限り迅速に支払う・例外の期限を適用する場合は請求者に通知・支払時期に払えなかった場合は遅延利息・請求されたもの以外に支払える保険事故が判明したら請求案内)
- 生命保険相談所のご案内(生命保険に関する相談・照会・苦情を受ける・保険業法に定める指定紛争解決機関・裁定審査会の手続に通常よりも期間を要する状況)
- 窓口
- 生命保険協会
- 確認日
- 確認先
- https://www.seiho.or.jp/contact/about/
- 生命保険契約照会制度のご案内(平時利用=ご親族等が死亡した場合または認知判断能力が低下した場合に、生命保険契約の有無を会員会社に確認・利用料は調査対象のご親族等1名につきWEB申請6,000円・書面申請7,000円・対象は照会受付日現在に有効に継続している個人保険契約(死亡の照会は死亡日まで最低3年遡る)・財形保険などは対象外・契約内容の照会や請求は照会者から各生命保険会社のコールセンターへ)
- 窓口
- 生命保険協会
- 確認日
- 確認先
- https://www.seiho.or.jp/contact/inquiry/
- 無解約返戻金型終身医療保険(引受基準緩和型)ご契約のしおり・約款 第2条(支払限度の型=1回の入院についての限度60日型・120日型・通算限度1,095日)・第6条第3項(給付金は、請求に必要な書類が会社に到着した日(営業日でない場合は翌営業日)の翌日からその日を含めて5営業日以内に支払う)・第4項(確認が必要な場合は到着の翌日からその日を含めて60日を経過する日まで)・第35条(諸支払金の支払を請求する権利は3年間請求がない場合には消滅)(2016年2月版)
- 窓口
- ネオファースト生命保険株式会社
- 確認日
- 確認先
- https://download.neofirst.co.jp/webcatalog/yakkan/webyakkan/080B.pdf
- 入院保険金などの請求方法(請求を受け付けた日の翌日からその日を含めて5営業日以内に保険金を支払う・確認が必要な場合は45日以内・特別な照会や事実の確認が必要な場合は180日以内・入院保険金などを請求する権利は支払事由が生じた時から5年間を過ぎるとなくなる)

