医療保険はいらない?不要になる人・要る人の分かれ目|高額療養費の上限の早見と、自分に要る備えの額の出し方
 Move for People株式会社

高額療養費制度があるので、保険がきく治療の自己負担は1か月ごとの上限で止まります。令和8年8月からの上限では、年収約370万〜約770万円の人が1か月に医療費150万円の治療を受けても、自己負担は97,940円です。
ただし、入院中の食事代・差額ベッド代・先進医療の技術料は上限の外で、自営業などで国民健康保険に入っている人には、働けない間の傷病手当金が原則としてありません。上限の額とこの3つまで貯蓄で払えるかで、民間の医療保険で備える必要の大きさが分かれます。
| 年収の目安 | 月の上限 | 4か月目〜 |
|---|---|---|
| 1,160万〜 | 276,290円 | 140,100円 |
| 770〜1,160万 | 188,130円 | 93,000円 |
| 370〜770万 | 97,940円 | 44,400円 |
| 〜370万 | 61,500円 | 44,400円 |
| 住民税非課税 | 36,900円 | 24,600円 |
表は70歳未満の人の令和8年8月から令和9年7月までの上限で、年収はおおよその目安です。「月の上限」は1か月の医療費(10割の額)が150万円の例で、1年の上限は上の行から順に168万円・111万円・53万円・53万円・29万円です。
すでに医療保険に入っていて、やめるかどうかを考えている人は、入っている医療保険をやめる前に確かめることも合わせて読んでください。やめるかどうかは、備える額を出して貯えと比べてから決められます。
高額療養費で、1か月の自己負担は上限で止まる
高額療養費制度は、病院や薬局の窓口で払った額が、ひと月(月の初めから終わりまで)の上限を超えたときに、超えた分が健康保険から支給される制度です。上限は年齢と所得で決まり、上の早見の表のとおりです。
年収約370万〜約770万円の人の上限は、85,800円+(医療費−286,000円)×1%で出します。医療費150万円なら、85,800円+12,140円で97,940円です。医療費が増えても、上限は1%ずつしか増えません。
「4か月目から」は、直近12か月に上限を超えた月が3か月以上あるときの、4か月目からの上限(多数回該当)です。この多数回該当の額は、令和8年8月の見直しでも据え置かれています。
「1年の上限」は8月から翌年7月までの合計の上限で、令和8年8月の見直しで新しくできました。年収約200万円までの区分に当たると確かめられた人は、1年の上限が41万円になり、令和9年8月以降に払い戻しを受けます。
月をまたぐと、上限は2回分になる
上限は暦の1か月ごとに数えます。同じ入院でも、月の後半に入って翌月に退院すると、2か月に分かれてそれぞれに上限がかかります。
たとえば医療費150万円の治療が、月末と月初めに75万円ずつ分かれた例で計算します。年収約370万〜約770万円の区分では1か月ごとに90,440円、2か月で180,880円になり、同じ月に収まった場合の97,940円より82,940円多くなります。
入院の日は体の具合で決まるもので、カレンダーをにらんでも仕方のないところです。備える額を見積もるときは、月をまたいで上限が2回分かかる場合も入れておくと安心です。
同じ健康保険に入っている家族の分は、1か月単位で合算できます。69歳以下の人の分を合算できるのは、レセプト1枚あたりの1か月の自己負担が2万1千円以上のものです。
窓口で払う額は、マイナ保険証で上限までにできる
マイナ保険証を使うか、前もって限度額適用認定証を受け取って見せれば、窓口で上限を超える分を払わずに済みます。どちらも使わなかったときは、いったん窓口で払い、あとから申請して払い戻しを受けます。
払い戻しまでは、受診した月から少なくとも3か月程度かかります。立て替えが難しいときは、無利息の「高額医療費貸付制度」を使える場合があるので、入っている健康保険に問い合わせます。
健康保険組合によっては、上限がさらに低い
健康保険組合には、組合独自の「付加給付」として、国の上限より低い自己負担の上限を決めているところがあります。勤め先の健康保険組合の案内を見ると、自分の上限がいくらかが分かります。
令和9年8月から、区分はさらに細かくなる
令和9年8月1日から、70歳未満は課税の12区分と住民税非課税の1区分を合わせた13区分に分かれます。厚生労働省の資料では、そのうち年収約370万〜約510万円の区分が、今と同じ85,800円+1%の式です。
今は同じ区分の年収約510万〜約770万円の人は、上限が上がります。約510万〜約650万円は98,100円+(医療費−327,000円)×1%、約650万〜約770万円は110,400円+(医療費−368,000円)×1%です。
反対に、年収約200万円までの区分は、多数回該当の額が44,400円から34,500円に下がります。どちらも令和9年8月の診療分からで、厚生労働省の参考資料の表に載っています。
区分ごとの額と多数回該当のしくみは、高額療養費制度はいくらから?で確かめられます。令和9年8月が近づいたら、自分の区分の上限を厚生労働省の資料で見直します。
高額療養費の外になる費用
厚生労働省の「高額療養費制度を利用される皆さまへ」では、高額療養費の対象は、保険がきく診療で払った自己負担です。食費・居住費、患者の希望による差額ベッド代、先進医療にかかる費用は、支給の対象とされていません。
入院中の食事代は、1食550円
協会けんぽの案内では、入院中の食事の負担は、一般の人で令和8年6月1日から1食550円です。1日3食を20日食べれば、33,000円になります。
この食事代は、高額療養費の上限とは別に払います。住民税非課税の世帯などは、1食の額が低く決まっています。
差額ベッド代は、1人部屋で1日平均8,710円
個室など、希望して入る部屋の料金(差額ベッド代)は、保険がききません。中央社会保険医療協議会の報告では、令和7年8月1日現在の1日の平均は、1人部屋で8,710円、1人〜4人部屋を合わせた全体で7,026円です。
部屋の料金は病院と部屋ごとに違うので、入院の手続きのときに確かめます。払わなくてよい場合と、同意書に署名する前に確かめることは、差額ベッド代を払わなくていい場合は?にまとめています。
先進医療の技術料は、全額自己負担
先進医療は、厚生労働大臣が定める高度の医療技術を用いた療養で、届け出た病院では保険の診療との併用が認められています。診察・検査・入院料などの共通する部分は保険がききますが、先進医療に係る費用は全額が自己負担で、額は医療の種類や病院によって違います。
一方で、保険のきかない自由診療を受けると、保険がきく部分も含めて全額が自己負担になります。先進医療と自由診療は、扱いが違うので分けて考えます。技術ごとの費用と、先進医療特約で備えるかの決め方は、先進医療特約は必要?にまとめています。
調査では、入院1回の自己負担は平均18.7万円
公益財団法人 生命保険文化センターの「生活保障に関する調査」(2025年度・全国の18〜79歳)では、直近の入院の自己負担は平均18.7万円、1日あたり24,300円でした。治療費・食事代・差額ベッド代に、家族の交通費や衣類・日用品を含めた額です。
高額療養費を使った人は、使ったあとの額で答えています。自己負担が50万〜100万円未満だった人は4.9%、100万円以上だった人は1.5%でした。費用の内訳と入院日数の統計は、入院費用の平均はいくら?で確かめられます。
同じ調査では、過去5年間に入院した人は17.7%で、直近の入院の日数は平均16.0日でした。日数は短い入院から長い入院までをならした平均なので、長い治療になる場合は、下の式で別に見ておきます。
働けない間の収入は、会社員と自営業で違う
医療費のほかに、入院や療養で働けない間の収入の減りがあります。この分を健康保険が補うかどうかは、入っている健康保険で違います。
会社員の健康保険には、傷病手当金がある
協会けんぽや健康保険組合に入っている会社員などは、業務外の病気やけがで仕事に就けず、給与が出ないときに傷病手当金を受けられます。連続する3日間(待期)のあと、4日目から休んだ日の分が出ます。
1日あたりの額は、支給開始日以前12か月の標準報酬月額の平均を30で割った額の3分の2です。たとえば12か月とも標準報酬月額が30万円なら1日6,667円で、支給を始めた日から通算して1年6か月まで受けられます。
任意継続の期間中に起きた病気やけがには、傷病手当金は出ません。額の計算と期間の数え方は、傷病手当金はいくら?にまとめています。
国民健康保険には、原則として傷病手当金がない
国民健康保険法 第58条第2項では、市町村などは条例や規約の定めで傷病手当金を支給することが「できる」とされています。自営業やフリーランスで国民健康保険に入っている人は、原則として働けない間の給付がありません。
生活保障に関する調査(2025年度)では、直近の入院で収入が減った人は18.3%で、その平均は27.3万円でした。自営業の人は、医療費の上限に加えて、休んだ間の売上の減りを自分で見込みます。
自分に要る備えの額を出す
医療保険が要るかは、「高額療養費のあとに自分で払う額」を出して、生活費の貯えとは別に用意できるかで考えます。次の式に、自分の区分と収入を当てはめます。
- 医療費:自分の区分の1か月の上限 × 治療が続く月数
- 上限の外:食事代 + 差額ベッド代 + 家族の交通費・日用品
- 収入の減り:休む間に減る収入 − 傷病手当金(国民健康保険の人は引かない)
1か月に20日入院した例
年収約370万〜約770万円の区分の人が、1か月の中で20日入院し、医療費が150万円かかった場合の例です。大部屋なら97,940円と食事代33,000円で、合計130,940円です。
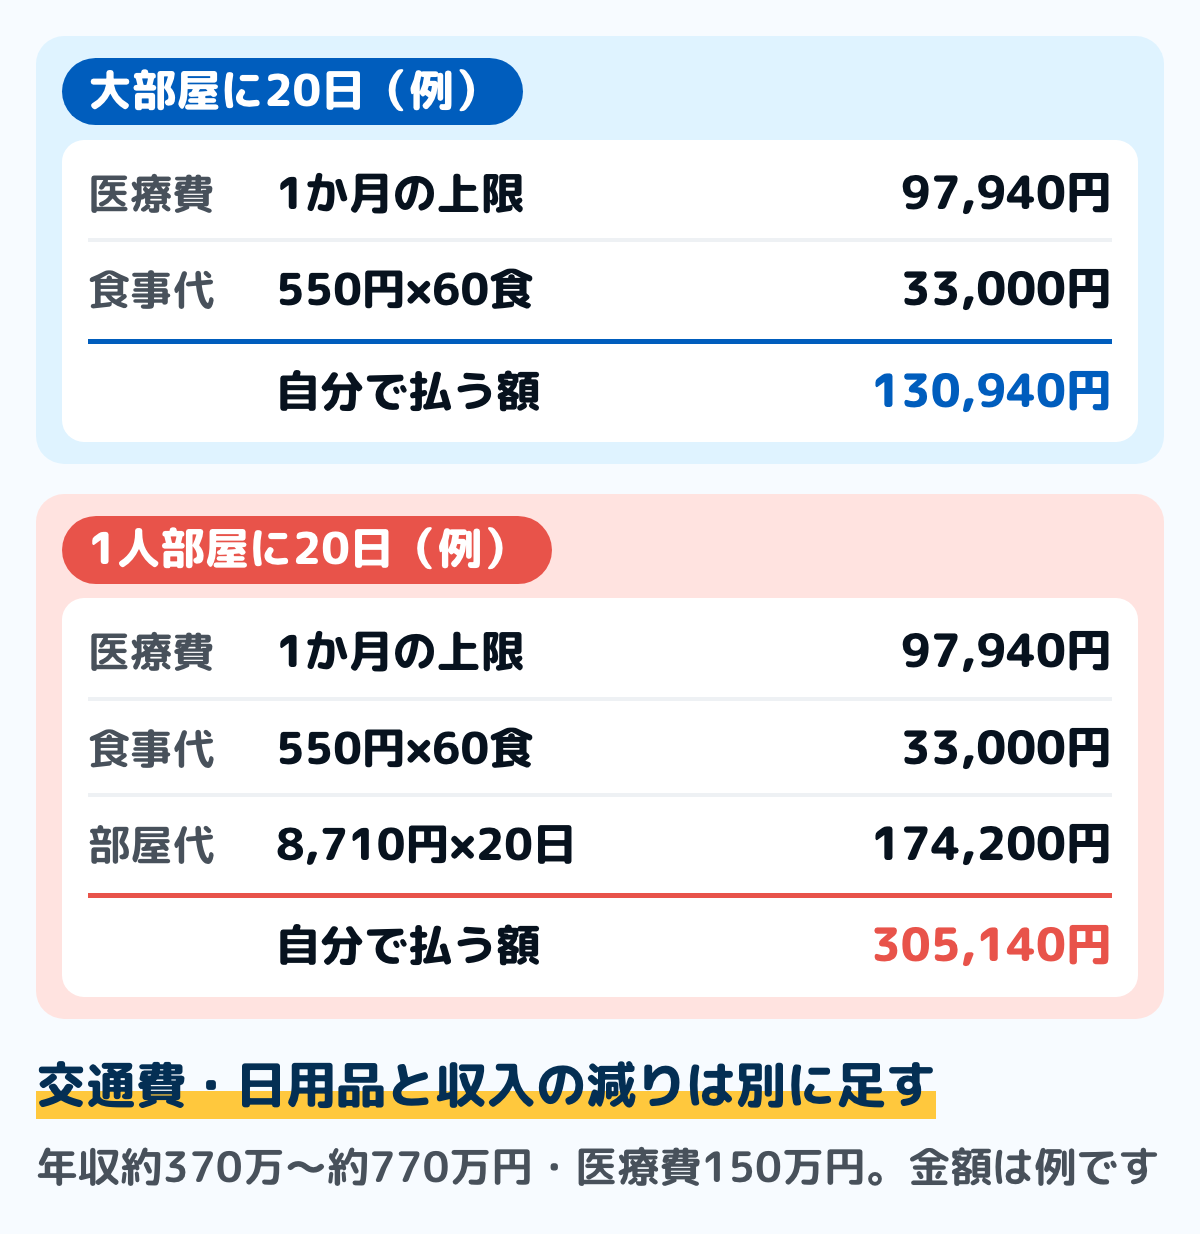
図は計算の例です。1人部屋を選べば、差額ベッド代(1日平均8,710円×20日)が加わり、305,140円になります。家族の交通費や日用品、収入の減りは、ここに足します。
入院が長引くときは、年の上限まで見る
治療が何か月も続くときは、多数回該当と1年の上限で、医療費の分は頭打ちになります。年収約370万〜約770万円の区分なら、8月から翌年7月までの医療費の自己負担は53万円が上限です。
たとえば8月から翌年7月まで、毎月50万円の医療費がかかる例で計算します。月の上限は87,940円で、4か月目からは44,400円なので、12か月を足すと663,420円です。1年の上限があるので53万円で止まり、超えた133,420円は加入する健康保険から払い戻されます。
厚生労働省の令和5年の患者調査では、病院の退院患者の平均在院日数は29.3日で、68.4%は14日以内に退院しています。短い入院と長い治療の両方を、式に当てはめて見ておきます。
医療保険で備える必要が大きい人・小さい人
医療保険が要るかどうかは、人によって違います。上の式で出した額と、今の貯えと働き方を並べると、次のように分かれます。
民間の医療保険で備える必要が小さいのは、次のような人です。
- 式で出した額を、生活費の貯えとは別に払える
- 会社員などで、働けない間に傷病手当金を受けられる
- 健康保険組合の付加給付で、自己負担の上限が低い
民間の医療保険で備える必要が大きいのは、次のような人です。
- 式で出した額が、今の貯えでは足りない
- 国民健康保険に入っていて、休むと収入が止まる
- 入院するときは個室を選びたい、先進医療も受けられるようにしておきたい
- 子どもが小さく、入院中に家事や育児を頼む費用がかかる
生活費の貯えをいくら持つかの目安と出し方は、生活防衛資金はいくら?にまとめています。医療の備えは、その貯えに上乗せして考えます。
払う保険料の合計と比べる
保険料の合計は、月の保険料×12×払う年数で出せます。たとえば月2,800円を25年払うと84万円で、式で出した備えの額と並べると、保険で備えるか貯蓄で備えるかを比べやすくなります。
ただし、病気がいつ起きるかは分からず、貯え始めた直後に入院すれば、貯蓄はまだ足りません。貯えが式の額に届くまでの間は、保険で備えるという考え方もあります。がんに絞って考えるならがん保険は必要?へ。
入っている医療保険をやめる前に確かめること
保険証券で、入院1日あたりの給付金・一時金・手術の給付金・先進医療の特約と、保障が続く期間と保険料を書き出します。勤め先の団体保険や共済、がん保険の特約と、同じ保障が重なっていないかも見ます。
解約した後に病気やけがをすれば、その保険からは給付を受けられません。式で出した額が貯えで払えると確かめてから、やめるかどうかを決めます。
家計簿で、保険料を年額にした一覧を作っておくと、医療の保障にいくら払っているかが分かります。作り方は保険料の平均の手順で確かめられます。
保険証券の横に、自分が入っている健康保険の名前を書いてください。健康保険の名前はマイナポータルか資格確認書で確かめられ、付加給付があるかはその健康保険の案内で分かります。
まとめ
- 高額療養費で、保険がきく治療の自己負担は1か月ごとの上限で止まる。年収約370万〜約770万円で医療費150万円なら97,940円(令和8年8月〜令和9年7月)
- 食事代(1食550円)・差額ベッド代・先進医療の技術料は上限の外
- 会社員などには傷病手当金があり、国民健康保険には原則としてない
- 医療費の上限・上限の外の費用・収入の減りを足した額を、生活費の貯えとは別に払えるかで、医療保険で備える必要の大きさが分かれる
- やめる前に、保障の重なりと、貯えで払えるかを確かめる
自分の区分の上限に、食事代と部屋代、休む間の収入の減りを足すと、備える額が出せました。貯えと比べて、保険で備えるかを決められます。
この記事で参照した公的情報
- 高額療養費制度を利用される皆さまへ(上限額は年齢や所得に応じて定められる・令和8年8月と令和9年8月の見直し・多数回該当の金額は据え置き・年間上限は8月から翌年7月まで・令和9年8月から年収200万円未満の課税世帯の多数回該当の金額を引き下げ・マイナ保険証か限度額適用認定証で窓口の支払いを上限までにできる)
- 高額療養費制度に関する参考資料(患者負担割合及び高額療養費自己負担限度額 令和8年8月〜令和9年7月=70歳未満の区分ごとの月単位の上限額・多数回該当・年単位の上限額・年収約200万円までの区分と確認できた者は年間上限41万円で令和9年8月以降に償還払い/令和9年8月〜の区分=約370万〜約510万円 85,800円+(医療費−286,000円)×1%・約510万〜約650万円 98,100円+(医療費−327,000円)×1%・約650万〜約770万円 110,400円+(医療費−368,000円)×1%・〜約200万円の多数回該当34,500円)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/001729632.pdf
- 高額療養費制度を利用される皆さまへ(平成30年8月診療分から)のよくあるご質問(食費・居住費・差額ベッド代・先進医療にかかる費用は支給の対象外・69歳以下の合算はレセプト1枚あたり2万1千円以上・支給まで受診した月から少なくとも3か月程度・無利息の高額医療費貸付制度・健康保険組合の付加給付)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/000333280.pdf
- 入院時食事療養費・入院時生活療養費・保険外併用療養費(食事の標準負担額 一般 令和8年6月1日から1食550円・保険外診療があると保険の診療も含めて全額自己負担・評価療養(先進医療)と選定療養は併用が認められ、先進医療に係る費用は全額を患者が負担)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/benefit/mynumber_insurance_card/002
- 先進医療の概要について(先進医療に係る費用は患者が全額自己負担・医療の種類や病院によって異なる)
- (令和7年)主な選定療養に係る報告状況(中医協 総-4-2・令和8年7月22日=特別の療養環境の1日当たり平均徴収額(推計)令和7年8月1日現在:1人室8,710円・合計7,026円)
- 窓口
- 厚生労働省(中央社会保険医療協議会)
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/10808000/001726223.pdf
- 傷病手当金(業務外の病気やケガで仕事に就けない・連続する3日間(待期)の後の4日目から・給与の支払いがないこと・1日あたりは支給開始日以前12か月の標準報酬月額の平均の30分の1の3分の2・支給を開始した日から通算して1年6か月・任意継続被保険者の期間中に発生した病気やケガは支給されない)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/benefit/injury_and_sickness_allowance/index.html
- 国民健康保険法 第58条第2項(市町村及び組合は、条例又は規約の定めるところにより、傷病手当金の支給その他の保険給付を行うことができる)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/333AC0000000192
- 令和5年(2023)患者調査の概況「3 退院患者の平均在院日数等」(令和5年9月中の退院患者・病院29.3日・病院の退院患者の在院期間は0〜14日が68.4%)
- 生活保障に関する調査(2025〈令和7〉年度)速報版(全国の18〜79歳の男女個人・直近の入院の自己負担費用の平均18.7万円(治療費・食事代・差額ベッド代・交通費・衣類・日用品などを含み、高額療養費を利用した場合は利用後の金額)・1日あたり24,300円・50〜100万円未満4.9%・100万円以上1.5%・逸失収入があった18.3%・その平均27.3万円・過去5年間の入院経験あり17.7%・直近の入院日数の平均16.0日)
- 窓口
- 公益財団法人 生命保険文化センター
- 確認日
- 確認先
- https://www.jili.or.jp/files/research/chousa/pdf/r7/seikatuhoshouchousa_2025sokuhouban.pdf

