がん保険は必要?いらない?|治療が半年・1年続いたときの自己負担の早見と、働けない間の収入から出す自分に足りない額
 Move for People株式会社

がん保険に入っていなくても、保険がきくがんの治療の自己負担は、高額療養費制度で1か月ごとの上限に止まり、令和8年8月からは1年の上限もできました。年収約370万〜約770万円の人なら、毎月60万円の医療費がかかる治療が8月から翌年7月まで続いても、自己負担は53万円までです。
がん保険で備える必要が大きいかは、この上限の合計に、先進医療やウィッグなどの上限の外の費用と、働けない間の収入の減りを足した額を、生活費とは別の貯えで払えるかで分かれます。自営業などで国民健康保険に入っている人には、働けない間の傷病手当金が原則としてありません。
| 年収の目安 | 6か月 | 1年 |
|---|---|---|
| 770〜1,160万 | 816,390円 | 1,110,000円 |
| 370〜770万 | 400,020円 | 530,000円 |
| 〜370万 | 317,700円 | 530,000円 |
| 住民税非課税 | 184,500円 | 290,000円 |
表は、70歳未満の人が毎月60万円(10割の額)の医療費がかかる治療を8月に始め、そのまま続けたときの自己負担の合計の例です。令和8年8月から令和9年7月までの上限で計算し、年収はおおよその目安です。
4か月目からは下がった上限(多数回該当)で数え、「1年」は8月から翌年7月までの1年の上限で止まった額です。計算のしかたは治療が長引いても、保険がきく分は月ごとの上限で止まるで確かめられます。
入っているがん保険を続けるか解約するかで迷う人は、がん保険に入る前・やめる前に確かめることで、解約の前に保険証券で見る点を確かめてください。がんと診断されたあとは、入り直すのが難しくなります。
がんと診断される確率と、がん保険が備えるもの
国立がん研究センターの「最新がん統計」では、日本人が一生のうちにがんと診断される確率は、2023年のデータに基づいて男性61.1%、女性50.1%です。どちらも2人に1人の割合で、がんで死亡する確率は男性24.4%、女性17.2%(2024年のデータに基づく)です。
この確率は、一生を通してがんと診断される割合で、今の年齢からすぐに診断される割合ではありません。2018年にがんと診断された人の5年相対生存率は男女計で64.8%です。治療を続けながら暮らす間の費用と収入も、考えておく必要があります。
がん保険は、がんと診断されたときや、がんの治療を受けたときにだけ給付が出る保険です。がん以外の病気やけがの入院・手術は対象になりません。入るかどうかは、確率の高さより、がんになったときに自分で払う額を貯えで払えるかで考えます。
治療が長引いても、保険がきく分は月ごとの上限で止まる
保険がきく診療の自己負担は、1日から月末までの1か月ごとに合計し、年齢と所得で決まる上限を超えた分が高額療養費として払い戻されます。入院の手術も、通院で続ける抗がん剤治療も、保険がきく診療なら同じ数え方です。
年収約370万〜約770万円の区分は、85,800円+(医療費−286,000円)×1%で月の上限を出します。医療費60万円なら、3,140円が加わって88,940円です。年収約370万円までの区分は、医療費の額にかかわらず61,500円です。
冒頭の表の6か月は、この上限の3か月分と、4か月目からの44,400円の3か月分を足した額です。年収約370万〜約770万円なら、88,940円×3+44,400円×3で400,020円になります。
年収約1,160万円以上の人は、医療費60万円では3割の18万円が月の上限に届かないので、冒頭の表に入れていません。ほかの区分の上限は、高額療養費制度はいくらから?で確かめられます。
勤め先の健康保険組合によっては、付加給付として表の額より低い上限を独自に決めています。その場合の自己負担は表より少なくなるので、組合の案内で自分の上限を確かめます。
4か月目からの上限と、1年の上限
直近12か月に上限に届いた月が3か月以上あると、4か月目からの上限が下がります(多数回該当)。年収約370万〜約770万円と約370万円までの区分では、4か月目から44,400円です。令和8年8月の見直しのあとも、この44,400円は変わっていません。
令和8年8月からは、8月から翌年7月までの1年の上限もできました。この2つの区分の1年の上限は53万円で、月ごとの自己負担の合計がこれを超えた分は、あとから健康保険から払い戻しを受けられます。
年収約370万〜約770万円の人が毎月60万円の治療を続けると、合計は8か月目で488,820円、9か月目で533,220円になり、ここで53万円を超えます。1年の医療費720万円に対して、自己負担は53万円で止まる計算です。
厚生労働省は、この1年の上限を、長く治療を続ける人が将来の負担に見通しを立てやすくするためと説明しています。年収約200万円までの区分に当たると確かめられた人は、1年の上限が41万円になり、令和9年8月以降に払い戻されます。
令和9年8月からは区分が細かくなり、月の上限は、年収約510万〜約650万円で98,100円+(医療費−327,000円)×1%、約650万〜約770万円で110,400円+(医療費−368,000円)×1%に上がります。短い期間の治療ほど、この上がり方の影響を受けます。
一方で、4か月目からの44,400円と1年の上限53万円は、この2つの区分でも変わりません。治療が長く続くほど、令和9年8月の見直しの影響は小さくなります。
窓口で払う額と、月をまたぐ治療
窓口では、マイナ保険証か限度額適用認定証を使えば、支払いが上限の額で止まります。どちらも使わないときは、いったん窓口の負担割合の額を払い、申請してから戻ります。払うのが難しいときは、無利息の高額医療費貸付制度を使える場合があり、入っている健康保険に問い合わせます。
上限は暦の月ごとに数えるので、月の途中から始まった入院や治療は、2つの月に分かれてそれぞれ上限がかかります。治療の日程は体の具合に合わせて決まるので、月をまたぎそうなときは、上限を2回分みておくと見通しが立てやすくなります。
上限の外になる費用
高額療養費の上限で止まるのは、保険がきく診療の自己負担だけです。がんの治療で上限の外になるものには、先進医療の技術料、自由診療を組み合わせたときの医療費、入院中の食事代と差額ベッド代、ウィッグや通院の交通費などがあります。
先進医療は、技術料が全額自己負担になる
先進医療は、厚生労働大臣が定める高度の医療技術で、令和8年10月現在で70種類あります。先進医療に係る費用は患者が全額を払い、その額は技術と病院ごとに違います。一方で、同じ治療の中の診察・検査・入院料などは、ふつうの保険診療と同じに扱われます。
がんの治療に使う陽子線治療と重粒子線治療も先進医療です。厚生労働省の令和7年度の実績報告(令和6年7月〜令和7年6月)の先進医療の費用の総額を件数で割ると、1件あたり陽子線治療は約278万円、重粒子線治療は約319万円です。割り算で出した平均で、払う額は病院ごとに違います。
先進医療の技術は、評価を経て保険の対象に移ることもあり、令和7年度の実績報告では2種類が保険に入りました。受けるときは病院から内容と費用の説明があり、同意書に署名します。先進医療の領収書は、医療費控除を受けるときに使うので残しておきます。
自由診療を組み合わせると、保険の部分も全額自己負担
協会けんぽの案内によると、健康保険では保険外の診療があると、保険が適用される部分まで含めて医療費をすべて自分で払うことになります。ただし、先進医療などの「評価療養」と、差額ベッドなどの「選定療養」については、保険の診療との併用が認められています。
国内で承認されていない薬を使う治療などを自由診療で受けると、その間の医療費は高額療養費の上限で止まりません。受ける前に、病院で保険がきくかどうかを確かめます。
入院中の食事代と差額ベッド代
入院中の食事代は、一般の人で令和8年6月1日から1食550円を自分で払い、高額療養費の対象から外れます。希望して個室などに入ったときの差額ベッド代も、保険がききません。額と払わなくてよい場合は、差額ベッド代を払わなくていい場合は?にまとめています。
ウィッグや通院の交通費など、治療費のほかに出るお金
治療で髪が抜けたときのウィッグは、医療費ではないので高額療養費の対象になりません。国立がん研究センターの案内では、価格は数千円から数十万円までさまざまで、高額であれば自分に合うというものでもないとされています。
ウィッグの購入費用や、乳がんの手術を受けた人の補整下着の購入費用を助成する自治体もあります。住んでいる市区町村の窓口かホームページで、対象と額を確かめます。がん相談支援センターでも相談できます。
通院の交通費や、治療の間に家事や子どもの世話を人に頼む費用も、上限の外で出ていきます。どれも額は暮らし方で変わるので、自分の家で当てはまるものを書き出しておくと、下の式に足しやすくなります。
治療で休む間の収入は、入っている健康保険で違う
がんは療養が長くなることがあり、その間は仕事ができずに給与や売上が減ることがあります。この減りに給付があるかは、会社の健康保険か国民健康保険かで分かれます。
会社員などは、傷病手当金を通算1年6か月まで受けられる
会社の健康保険(協会けんぽ・健康保険組合)に本人として入っている人(被保険者)は、仕事以外の原因の病気やけがで働けず、その間の給与が支払われないとき、傷病手当金の対象になります。連続する3日間(待期)のあと、4日目から仕事に就けなかった日の分が出ます。
1日あたりの額は、支給開始日以前12か月の標準報酬月額の平均の30分の1の3分の2です。標準報酬月額がずっと36万円なら1日8,000円で、30日分で24万円です。給与が出ても傷病手当金より少ないときは、差額が出ます。
受けられるのは、支給が始まった日から通算して1年6か月までです。退職後の任意継続の間に新しく起きた病気やけがは、対象になりません。くわしい額の出し方は、傷病手当金はいくら?で確かめられます。
勤務時間を短くして働き続けるときの、令和9年1月からの特例
治療と仕事を両立するために、職場と話し合って勤務時間を短くすると、給与が下がっても、標準報酬月額はふつう3か月たつまで前のままです。令和9年1月1日からは、これを早く改定できる特例が始まります。
対象は、標準報酬月額が2等級以上下がり、その状態が3か月以上続く見込みの人で、勤め先が届け出ます。標準報酬月額は、保険料と高額療養費の上限の区分を決める基礎になります。
一方で、将来の年金や傷病手当金の額も下がるため、本人が書面で同意したときだけ使えます。勤め先の担当の人に、自分が対象になるかを確かめます。
自営業などの国民健康保険では、休んだ間の給付が原則ない
自営業やフリーランスが入る国民健康保険では、傷病手当金は、市町村などが条例や規約で定めれば支給「できる」給付です(国民健康保険法 第58条第2項)。定めがなければ出ないので、休んだ間の売上の減りは、原則として自分の貯えで埋めます。
店や事務所を持つ人は、休んでも家賃などの事業の支出を払い続けます。その分も、収入の減りに足して考えます。
40歳から64歳でも、介護保険を使える場合がある
介護保険法施行令 第2条は、40歳から64歳の人が介護保険のサービスを使える病気に、がんを挙げています。対象は、医師が回復の見込みがない状態に至ったと判断したものに限られ、要介護認定を受けて使います。
認定の受け方は要介護認定の流れで確かめられます。介護保険法 第49条の2で負担が2割・3割になるのは65歳以上で所得が一定以上の人なので、40歳から64歳の人の負担は所得にかかわらずサービスの費用の1割です(介護保険の自己負担の割合)。
自分に足りない額を出す
がんになったときの持ち出しは、次の3つを足して出します。自分の区分と治療の月数、休む間に減る給与や売上を当てはめます。
- 医療費の自己負担:上の表のように、自分の区分の上限を治療の月数だけ足す(1年の上限を超えない)
- 上限の外:先進医療の技術料・自由診療・食事代・差額ベッド代・ウィッグ・通院の交通費
- 休んだ間の収入の減り:減る給与や売上の合計 − 受けられる傷病手当金(国民健康保険は原則0円)
6か月治療して休んだ例
年収約370万〜約770万円の区分の人が、毎月60万円の医療費がかかる治療を6か月続け、その間仕事を休んだ場合の例です。医療費の自己負担は、どちらも6か月で400,020円です。
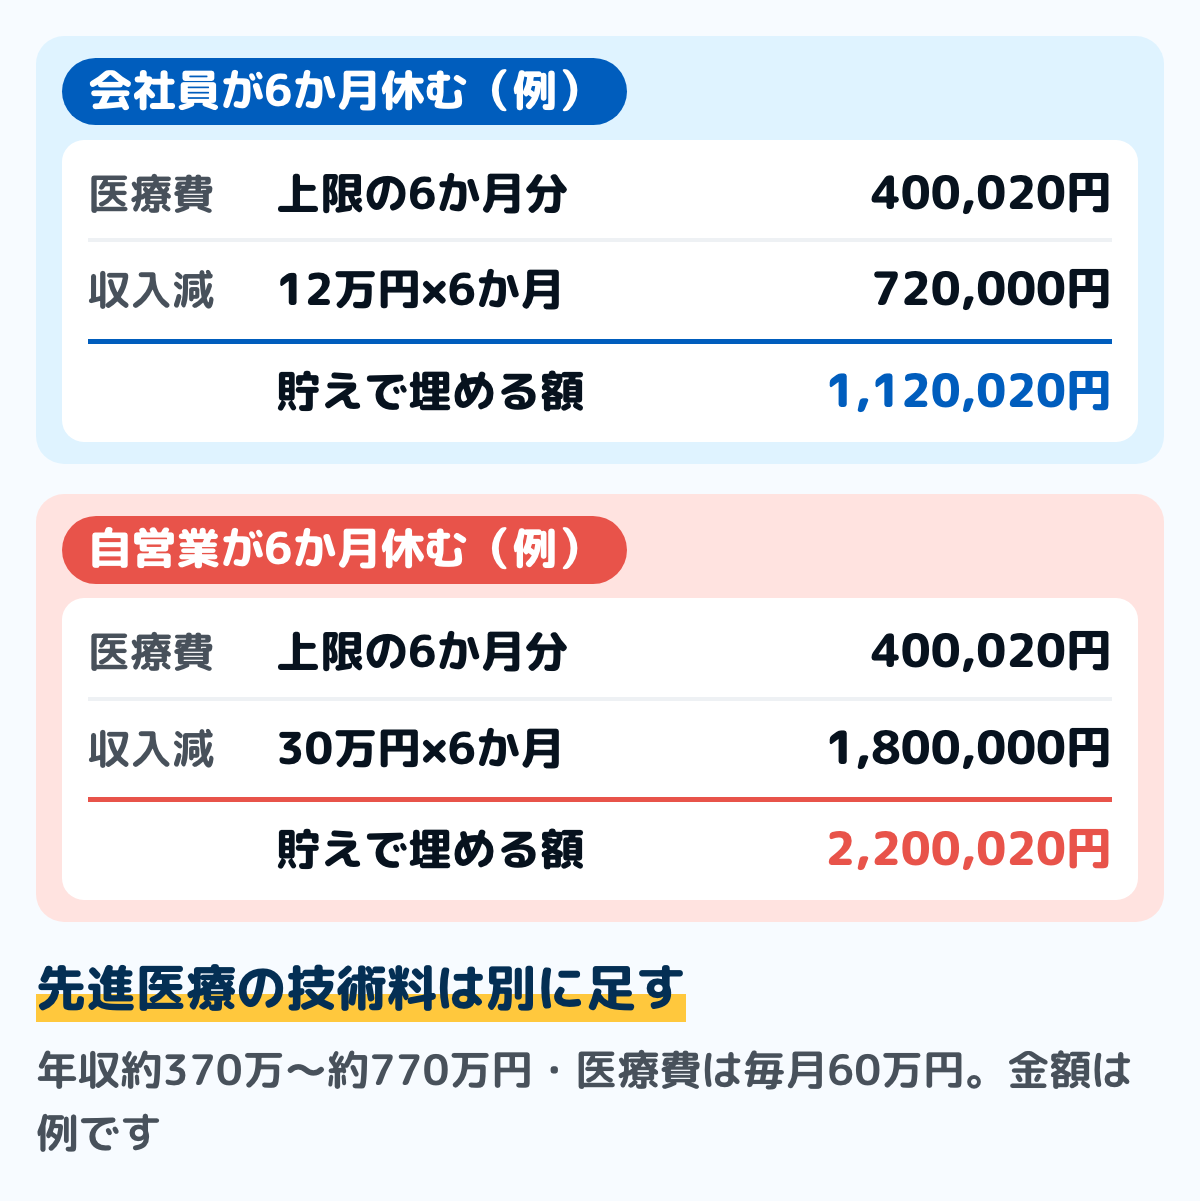
金額は、置いた前提で計算した例です。会社員は、月36万円の給与が傷病手当金の24万円になり、月12万円ずつ減ります。自営業の例は、休む間に月30万円の収入が減ると置き、傷病手当金がないので減りがそのまま残ります。
先進医療を受ければ、ここに技術料(陽子線治療なら1件あたり平均約278万円)が加わります。賞与や手取りの違いは、自分の給与明細で足し引きします。
出した額と、貯えを比べる
出した額を、生活費の貯えとは別に払えるなら、がん保険で備える必要は小さくなります。生活費の貯えをいくら持つかは、生活防衛資金はいくら?で目安を出せます。
払えない分があるときは、その分をがん保険で備えるか、貯え方を変えて埋めるかを考えます。がん保険の保険料は払う年数の分だけ積み上がるので、月の保険料×12か月×年数の合計を、足りない額と並べます。
がん保険の給付には、診断されたときに一度に出る診断一時金、抗がん剤治療や放射線治療を受けた月ごとに出る治療給付金、入院・手術・通院の給付金、先進医療の技術料に合わせて出る給付があります。どの給付が式のどの額を埋めるかを、保障の内容と合わせて見ます。
貯えで備えられる人・がん保険で補う必要が大きい人
がん保険で備えるかは、式の合計を今の貯えと働き方に照らして決めます。次の2つの一覧で、自分に当てはまるものを見ます。
がん保険で備える必要が小さいのは、次に当てはまる人です。
- 式の合計を、生活費の貯えとは別の貯えでまかなえる
- 会社の健康保険に入っていて、休めば傷病手当金が出る
- 入っている医療保険のがんの特約や先進医療の特約で、同じ額を備えている
がん保険で備える必要が大きいのは、次に当てはまる人です。
- 式の合計が、今の貯えを上回る
- 自営業などで、休むと売上が止まり、家賃などの事業の支出は続く
- 子どもの教育費など、使い道の決まった貯えを治療費に回したくない
- 先進医療など、保険がきかない治療も受けられるようにしておきたい
がん以外の病気やけがも含めて備えを考えるときは、医療保険はいらない?を読んでください。入院の食事代や差額ベッド代を含めた額の出し方を確かめられます。
働けない間の収入の減りを月の額で備えるかは、就業不能保険は必要?で、傷病手当金や障害年金で足りない額の出し方から確かめられます。
がん保険に入る前・やめる前に確かめること
がん保険の保障の範囲は、保険ごとに違います。入る前と、入っている保険を見直すときは、保険証券や約款で次の点を確かめます。
- 上皮内新生物(上皮内がん)が対象か、給付が減るか
- 診断一時金が1回だけか、条件を満たせば何度も出るか
- 契約してから保障が始まるまでの期間があるか
- 保障が一生続くか、更新のたびに保険料が上がるか
がんと診断されたあとは、告知の条件により、新しくがん保険に入るのが難しくなります。解約したあとにがんと分かっても、その保険の給付はありません。解約の手続きは、式の合計を貯えで払えると確かめてからにします。
医療保険に付けたがんの特約・先進医療の特約や、勤め先の団体保険で、がん保険と同じ保障を二重に持っていないかも見ます。家計簿に保険ごとの年間の保険料を並べると、がんへの備えに毎年いくら払っているかが見えます。
治療費や生活費の支払いに困ったとき
すでにがんの治療を受けていて支払いに困っているときは、まず入っている健康保険に、限度額適用認定証と高額医療費貸付制度を使えるかを問い合わせます。払った医療費は、医療費控除の対象になる場合があります(医療費控除のやり方)。
全国のがん診療連携拠点病院などには「がん相談支援センター」があり、だれでも無料・匿名で、お金や仕事のことを相談できます。その病院に通っていない人や家族も使えます。
国立がん研究センターの「がん情報サービス」で「がん相談支援センター」を開き、住んでいる地域の病院の窓口を探してください。面談のほか、電話でも相談できます。
まとめ
- 一生のうちにがんと診断される確率は男性61.1%、女性50.1%(2023年のデータに基づく)
- 保険がきく治療の自己負担は月ごとの上限で止まり、4か月目からと1年の上限でさらに抑えられる。年収約370万〜約770万円で医療費が毎月60万円なら、6か月で400,020円、8月から翌年7月までの1年で53万円(令和8年8月〜令和9年7月)
- 先進医療の技術料(実績の平均で、陽子線治療は1件あたり約278万円)・自由診療・食事代・差額ベッド代・ウィッグや通院の交通費は上限の外。ウィッグの購入費用を助成する自治体もある
- 休んだ間の収入は、会社の健康保険なら傷病手当金で一部が補われ、国民健康保険では原則として補われない
- がんになったときの持ち出し(上限×月数+上限の外+収入の減り)を、生活費とは別の貯えでまかなえるなら、がん保険で備える必要は小さい
治療が半年・1年と続いたときの自己負担に、休む間の収入の減りを足して、がんになったときの持ち出しが分かりました。貯えで払えるかを見てから、がん保険で備えるかを決められます。
この記事で参照した公的情報
- 最新がん統計(日本人が一生のうちにがんと診断される確率=2023年データに基づき男性61.1%・女性50.1%・がんで死亡する確率=2024年データに基づき男性24.4%・女性17.2%・2018年にがんと診断された人の5年相対生存率は男女計で64.8%)
- 窓口
- 国立研究開発法人 国立がん研究センター(がん情報サービス)
- 確認日
- 確認先
- https://ganjoho.jp/reg_stat/statistics/stat/summary.html
- 高額療養費制度を利用される皆さまへ(多数回該当=直近12か月に3か月以上該当すると4か月目以降の上限が下がる・令和8年8月から年単位の上限額「年間上限」を設ける・年間とは8月から翌年7月まで・年間の上限額に達した後は保険者から還付・令和9年8月から所得区分を細分化・令和9年1月から療養などと仕事を両立する方の標準報酬月額の特例措置を開始する予定)
- 高額療養費制度に関する参考資料(患者負担割合及び高額療養費自己負担限度額 令和8年8月〜令和9年7月=70歳未満の区分ごとの月単位の上限額・多数回該当・年単位の上限額(約1,160万円まで111万円・約770万円まで53万円・住民税非課税29万円)/令和9年8月〜=約510万〜約650万円 98,100円+(医療費−327,000円)×1%・約650万〜約770万円 110,400円+(医療費−368,000円)×1%・多数回該当44,400円と年単位の上限額53万円は同じ)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/001729632.pdf
- 療養、育児又は介護により報酬が急減した者についての健康保険法及び厚生年金保険法の標準報酬月額の保険者算定の特例について(令和8年7月31日 保保発0731第4号ほか=療養などと仕事を両立するための就労調整で標準報酬月額が2等級以上下がり、その状態が3か月以上続く見込みのとき、事業主の届出で報酬減の初月の報酬の総額を新たな標準報酬月額に改定できる・将来の年金給付が減ることと傷病手当金への影響を説明し書面の同意を得る・令和9年1月1日から適用)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/001731743.pdf
- 健康保険法施行令 第42条(高額療養費算定基準額・第11項の年間の高額療養費算定基準額=標準報酬月額53万円未満の被保険者などは53万円)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/215IO0000000243
- 高額療養費制度を利用される皆さまへ(平成30年8月診療分から)のよくあるご質問(医療費の支払いが困難なときは無利息の高額医療費貸付制度を利用できる場合がある・利用できるかと貸付金の水準は加入の医療保険で異なる・健康保険組合には組合独自の付加給付として共通の額よりも低い負担の上限額を設定しているところもある)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/000333280.pdf
- 先進医療の概要について(令和8年10月現在で70種類・先進医療に係る費用は全額自己負担・通常の治療と共通する部分(診察・検査・投薬・入院料等)は一般の保険診療と同様・領収書は医療費控除を受ける場合に必要)
- 先進医療の実績報告について 令和7年度(令和6年7月1日〜令和7年6月30日)=陽子線治療 先進医療総額2,055,081,610円・年間実施件数739件・重粒子線治療 先進医療総額966,404,000円・年間実施件数303件・先進医療Aの保険収載技術数2種類(先進医療会議 令和7年12月4日・中医協 総-1-1 令和8年1月14日)
- 窓口
- 厚生労働省(中央社会保険医療協議会)
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/10808000/001631230.pdf
- 入院時食事療養費・保険外併用療養費(食事の標準負担額 一般1食550円・標準負担額は高額療養費の対象から除外・保険外診療があると保険が適用される診療も含めて医療費の全額が自己負担・評価療養と選定療養は保険診療との併用が認められる)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/benefit/mynumber_insurance_card/002/
- 傷病手当金(業務外の病気やケガで仕事に就けない・連続する3日間(待期)の後の4日目以降・給与の支払いがないこと(傷病手当金より少ないときは差額)・支給を開始した日から通算して1年6か月・1日あたりは標準報酬月額の平均の30分の1の3分の2・任意継続被保険者の期間中に発生した病気やケガは支給されない)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/benefit/injury_and_sickness_allowance/index.html
- 国民健康保険法 第58条第2項(市町村及び組合は、条例又は規約の定めるところにより、傷病手当金の支給その他の保険給付を行うことができる)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/333AC0000000192
- 介護保険法施行令 第2条第1号(特定疾病=がん(医師が一般に認められている医学的知見に基づき回復の見込みがない状態に至ったと判断したものに限る))
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/410CO0000000412
- 介護保険法 第49条の2(一定以上の所得がある第1号被保険者の介護給付を100分の80・100分の70とする=2割・3割の負担は65歳以上の第1号被保険者だけ)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/409AC0000000123
- 「がん相談支援センター」とは(全国のがん診療連携拠点病院などに設置・どなたでも無料・匿名で利用できる・主に面談または電話で相談できる・お金や仕事のことも相談できる)
- 窓口
- 国立研究開発法人 国立がん研究センター(がん情報サービス)
- 確認日
- 確認先
- https://ganjoho.jp/public/institution/consultation/cisc/cisc.html
- 脱毛(ウィッグの価格は数千円から数十万円までさまざま・高額であれば自分に合うということもない・ウィッグの購入費用の助成制度を設けている自治体もある・市区町村の役所やホームページで確かめる・がん相談支援センターにも相談できる)
- 窓口
- 国立研究開発法人 国立がん研究センター(がん情報サービス)
- 確認日
- 確認先
- https://ganjoho.jp/public/support/condition/alopecia/index.html
- アピアランスケア(がんの治療を受けている人のウィッグ購入や乳がんの手術を受けた人の補整下着購入に対して助成制度を持つ自治体もある・市区町村の窓口やがん相談支援センターで確認できる)
- 窓口
- 国立研究開発法人 国立がん研究センター(がん情報サービス)
- 確認日
- 確認先
- https://ganjoho.jp/public/support/appearance/index.html

