就業不能保険は必要?|傷病手当金・障害年金で足りない月額の出し方と、保険料の比べ方・入る前に確かめる条件
 Move for People株式会社

就業不能保険が必要かは、病気やけがで長く働けない間に公的な保障から入る額と、毎月の削れない支出との差を、貯えで何か月埋められるかで決まります。会社員などは健康保険の傷病手当金で、給与のおよそ3分の2を通算1年6か月まで受けられます。
国民健康保険の自営業やフリーランスには傷病手当金が原則としてなく、働けなくなった月から収入が止まります。業務外の病気やけがで休んだとき、公的な保障から入るお金は時期ごとに次のとおりです。
| 時期 | 会社員など | 自営業など |
|---|---|---|
| 3日目まで | 待期(なし) | なし |
| 4日目〜1年半 | 傷病手当金 | 原則なし |
| 1年半の後 | 障害年金1〜3級 | 障害年金1・2級 |
働けなくなったときの保険の案内を見ましたが、会社の健康保険や年金でどこまで出るのかが分かりません。入るかどうかを、何を基準に決めればよいかで迷います。
就業不能保険は、働けない間の生活費に備える保険
就業不能保険は、病気やけがで働けない状態が続いたときに、契約で決めた額を毎月受け取る民間の保険です。治療費に備える医療保険や、亡くなったときに家族が受け取る死亡保険とは、備えるものが違います。
給付の対象になる「就業不能状態」は商品ごとに決まっていて、入院、医師の指示による在宅療養、国民年金の障害等級1級・2級に当たる状態などが使われています。給付月額は契約のときに決め、支払対象外期間(60日・180日など)が過ぎてから受け取ります。
生命保険文化センターの説明では、60日間などの支払対象外期間経過後に給付金を受け取るタイプが一般的です。保険期間は10年ごとなどに更新する型と、60歳・65歳など決めた年齢までの型があります。更新する型は、更新のときの年齢で保険料が計算し直され、ふつうは高くなります。
名前の似た保険と、受け取る場面と受け取る期間を並べると、次のとおりです。どれも、細かい条件は商品によって違います。
| 保険 | 場面 | 期間 |
|---|---|---|
| 就業不能保険 | 就業不能が続く | 長い(65歳までなど) |
| 所得補償保険 | 入院・療養で休む | 短い(1〜2年ほど) |
| 収入保障保険 | 死亡・高度障害 | 保険期間の終わりまで |
| 医療保険 | 入院・手術 | 入院の日数などで |
所得補償保険は損害保険の一種で、免責期間(4日・7日など)が短い代わりに、受け取れる期間が短く、給付額は働けなくなる前の所得の6〜7割ほどで決まります。就業不能保険は生命保険の一種で、長く働けない場合に備えます。
働けない間に、公的な保障から入るお金
保険を考える前に、すでにある公的な保障を確かめます。どこまで出るかは、冒頭の表のとおり、入っている健康保険と年金で分かれます。いま働けずに生活費が足りない人は、「働けなくなって生活費が足りないとき」に使えるしくみと相談先があります。
表の会社員などは協会けんぽ・健康保険組合と厚生年金に、自営業などは国民健康保険と国民年金に入っている人です。1年半の後の障害年金は、自営業などは障害基礎年金の1級・2級だけで、2級より軽い3級はありません。
障害年金は、障害の状態が等級に当たるときだけ受け取れます。働けない状態が続いていても、等級に当たらなければ、1年6か月が過ぎたあとに健康保険と年金から出る給付はありません。
会社員などは、傷病手当金で給与の約3分の2を受けられる
協会けんぽや健康保険組合の人が、業務外の病気やけがで仕事に就けず、給与が出ないときは、傷病手当金の対象になります。連続する3日間(待期)のあと、4日目から休んだ日の分が、支給を始めた日から通算して1年6か月まで出ます。
1日の額は、支給開始日以前12か月の標準報酬月額の平均を30で割り(10円未満は四捨五入)、その3分の2にした額です。休んでいる日に給与が一部出ていて、傷病手当金の額より少ないときは、差額が出ます。
12か月とも同じ標準報酬月額だった人の、1日の額と30日分の目安は次のとおりです(表の「標準報酬」は標準報酬月額)。
| 標準報酬 | 1日の額 | 30日分 |
|---|---|---|
| 20万円 | 4,447円 | 133,410円 |
| 26万円 | 5,780円 | 173,400円 |
| 32万円 | 7,113円 | 213,390円 |
| 41万円 | 9,113円 | 273,390円 |
| 50万円 | 11,113円 | 333,390円 |
自分の標準報酬月額は、勤め先の担当に聞くと分かります。健康保険組合によっては、傷病手当金に上乗せの給付があります。額の出し方と期間の数え方の細かいところは、傷病手当金はいくら?にあります。
任意継続の期間中に起きた病気やけがには、傷病手当金は出ません。退職したあとも受け続けられるのは、退職日までに続けて1年以上入っていて、退職のときに受けているか受けられる状態の人です。条件の早見は傷病手当金は退職後ももらえる?にあります。
公務員は、勤め先の制度と共済組合の給付を確かめる
公務員には、病気休暇や休職の間の給与の決まりと、共済組合の給付があります。何日まで給与が出て、その後にいくら出るかは勤め先と共済組合で違うので、勤め先の規程と共済組合の案内で確かめます。
自営業などの国民健康保険は、休んだ間の給付が原則ない
国民健康保険法 第58条第2項は、傷病手当金を、市町村などが条例や規約で定めれば「行うことができる」給付にしています。必ず出す給付ではないため、国民健康保険に入る自営業やフリーランスの人は、休んだ日の収入を補う給付を原則として受けられません。
事務所の家賃や通信費など、仕事を休んでも出ていく費用がある人は、その分も足りない額に入ります。家計簿で事業の固定費を生活費と分けておくと、足りない額を出すときに拾い漏れが出にくくなります。
1年6か月を過ぎても働けないときは、障害年金
傷病手当金の後の支えになり得るのが、障害年金です。障害の原因になった病気やけがで初めて医師の診療を受けた日(初診日)から1年6か月を過ぎた日(障害認定日)に、障害等級に当たる状態なら請求できます。
令和8年4月分からの障害基礎年金は、昭和31年4月2日以後生まれの人で1級が年1,059,125円、2級が年847,300円です。2級は月に直すと約7万円で、18歳になった後の最初の3月31日までの子がいれば、2人まで1人243,800円が加わります。
初診日に厚生年金に入っていた会社員などは、障害厚生年金が上乗せされ、2級より軽い3級もあります。3級の最低保障額は、昭和31年4月2日以後生まれの人で635,500円です。初診日に国民年金だけだった人は、障害基礎年金の1級・2級だけです。
障害厚生年金の1級・2級では、生計を維持されている65歳未満の配偶者がいると、配偶者の加給年金額243,800円が加わります。子の加算と合わせると、家族が多いほど年金の額も大きくなるしくみです。
どちらも、初診日の前日に保険料の納付要件を満たしている必要があります。同じ病気やけがで傷病手当金と障害厚生年金を両方受けられるときは、傷病手当金は年金の額に応じて調整され、年金の日額のほうが低ければ差額だけが出ます。等級ごとの額と請求のしかたは障害年金はいくら?にあります。
仕事や通勤が原因なら、労災保険の休業補償
仕事中や通勤中の病気やけがは、健康保険ではなく労災保険の対象です。会社員などは、休業4日目から給付基礎日額の80%(休業補償給付60%と休業特別支給金20%)を受けられます。請求のしかたは労災の休業補償はいくら?にあります。
自分に足りない月額を出す
就業不能保険で備える額は、毎月の支出から公的な保障で入る額を引いた「足りない月額」が目安です。次の順に、自分の数字を当てはめます。
- 手順1:働けなくても削れない毎月の支出を出す(住まい・食費・光熱費・通信費・保険料・教育費・借入の返済、自営業は事業の固定費)
- 手順2:公的な保障で入る月額を出す(会社員などは傷病手当金の30日分、国民健康保険の人は0円)
- 手順3:配偶者の収入など、働けない間も入るお金を出す
- 手順4:手順1から手順2と手順3を引いた額が、足りない月額
使える貯えを足りない月額で割ると、何か月もつかが分かります。教育費や税金の支払いのために取ってあるお金は、使える貯えに入れずに数えます。
手順1の支出は、家計簿の直近3か月の平均から、外食や旅行など働けない間は止められる分を除いて出します。紙でも表計算でも、同じ手順で出せます。
会社員と自営業で比べた例
毎月の削れない支出が24万円、使える貯えが150万円の人を例にします。会社員は12か月とも標準報酬月額26万円、自営業は国民健康保険に入っていて、働けない間の収入を0円としました。
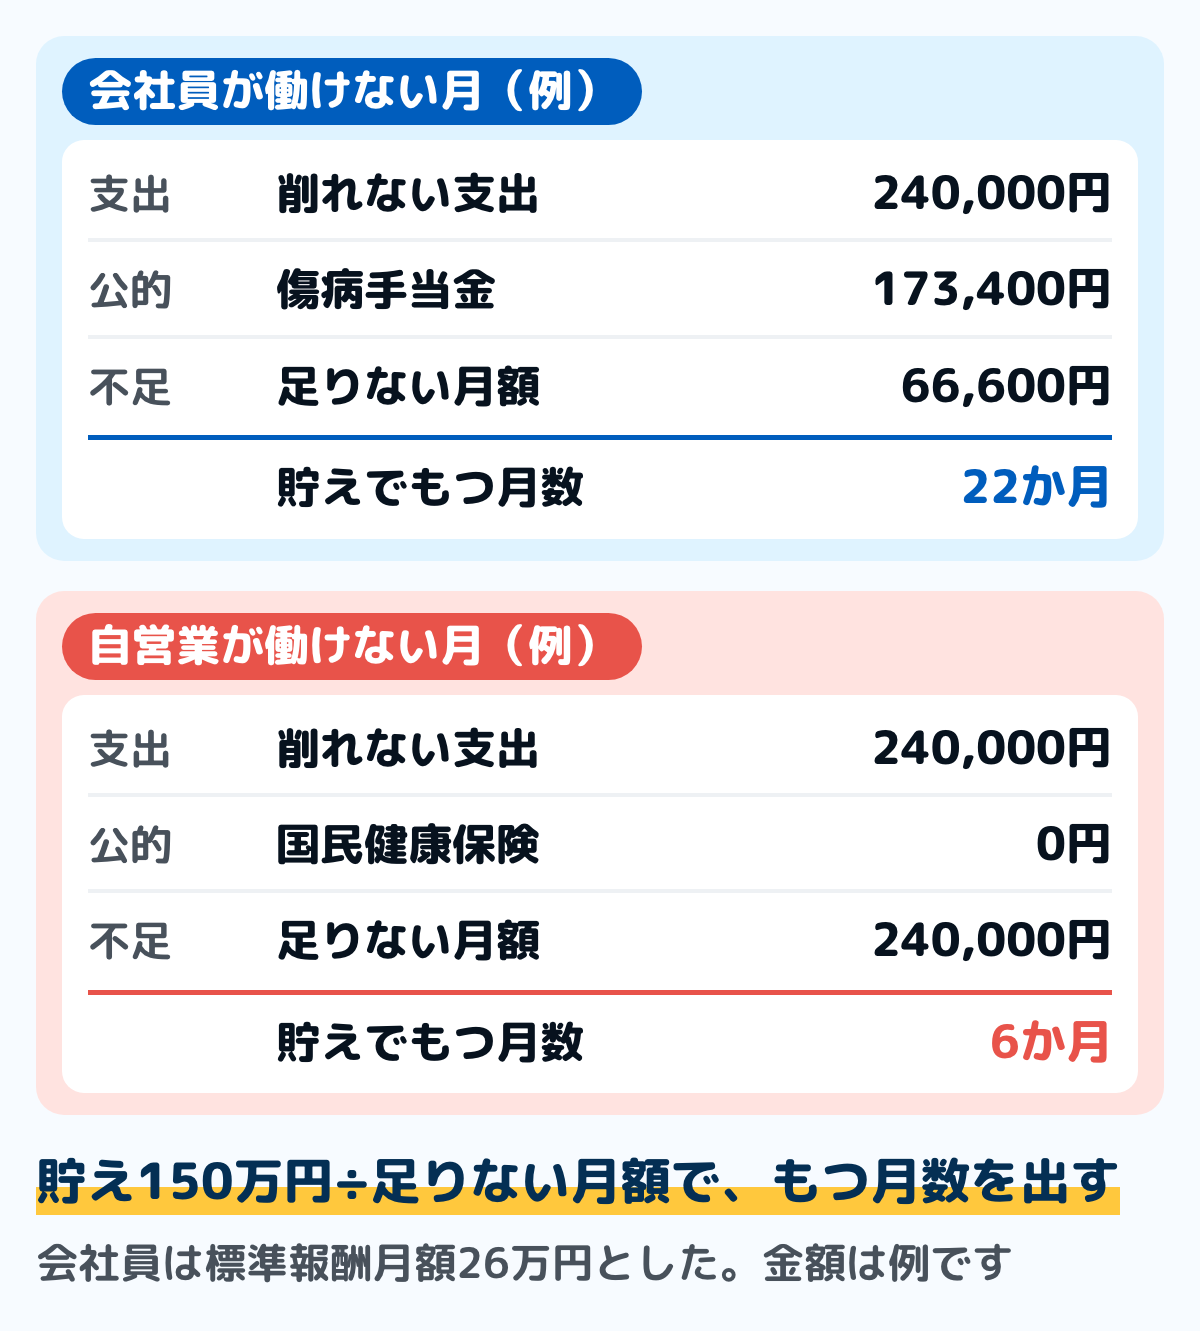
図は計算の例です。会社員は、傷病手当金を受けられる1年6か月の間は貯えで足ります。1年6か月を過ぎても働けず、障害年金の等級にも当たらなければ、その後は毎月24万円が足りなくなります。
自営業は、6か月で貯えが尽きます。支払対象外期間が60日の商品なら60日、180日の商品なら180日が過ぎるまでは給付が出ないので、貯えでつなげる月数と支払対象外期間が合うかで、選べる条件が変わります。
保険料は、払う総額を給付月額の何か月分かで比べる
就業不能保険の保険料は、年齢・性別・給付月額・支払対象外期間・保険期間で変わります。年齢が上がると保険料も上がり、掛け捨ての商品が多いので、月の額だけでは高いか安いかを決めにくい保険です。
見積もりを取ったら、月の保険料×12×払う年数で総額を出し、給付月額の何か月分かに直して比べます。たとえば32歳から60歳まで28年、月2,300円を払う見積もりなら総額772,800円で、給付月額10万円の約7.7か月分です(金額は例)。
給付を受け始めると、その後の保険料の払込みが免除になる商品もあります(生命保険文化センターの説明)。免除のある商品なら、見積もりの総額は、働けなくならなかったときに払い終える額と読めます。
同じ額を毎月貯えに回す考え方もありますが、貯え始めてすぐに働けなくなると、その時点の貯えでは足りません。貯えが足りない月額の何か月分に届くまでを保険で備える、と決めると、入る期間を区切って考えられます。
保険料を抑える条件の選び方
支払対象外期間を長くすると保険料は下がり、短くすると上がります。貯えで半年以上つなげる人は180日、2か月分ほどしかない人は60日というように、貯えの月数から決めます。
契約から一定の期間は給付が半分になる型は、保険料が安い代わりに、働けなくなってすぐの給付が少なくなります。会社員なら傷病手当金の期間と重なりますが、国民健康保険の人がこの型を選ぶと、収入が止まった直後の給付が減ります。
給付月額は、上で出した足りない月額を目安にします。足りない月額が6万円なのに給付月額を20万円にすると、使わない分の保険料を払い続けることになります。
公的な保障と貯えで足りる人・足りない人
足りない月額と、貯えでもつ月数、働き方を並べると、就業不能保険で備える必要の大きさが分かれます。公的な保障と貯えで足りやすいのは、次のような人です。
- 足りない月額×働けない月数を、使える貯えで払える
- 会社員や公務員で、傷病手当金や勤め先の制度があり、その間の差額を貯えで埋められる
- 配偶者の収入や家賃収入など、働けない間も入るお金で支出をまかなえる
公的な保障と貯えで足りなくなりやすいのは、次のような人です。
- 国民健康保険に入っていて、休むと収入が止まり、貯えが生活費の半年分に届かない
- 住宅ローンや教育費など、削れない支出が大きい
- 家計を自分の収入に大きく頼っている
- 会社を辞めて独立する予定で、傷病手当金を受けられなくなる
住宅ローンの団体信用生命保険は、死亡や所定の障害の状態でローンの残りが返される形が基本で、病気の保障を足していなければ、働けない間も返済は続きます。団信の種類と上乗せは団信の保険料はいくら?で確かめられます。
入る前・見直す前に確かめること
就業不能保険は、保険料よりも、どんなときに給付が出るかの条件で差が出ます。パンフレットだけでなく、約款の支払いの条件で次の点を見ます。
「就業不能状態」の決め方
入院だけが対象か、医師の指示による在宅療養も含むか、障害等級に当たることが条件かで、給付が出る場面が変わります。今の仕事に戻れなくても、別の仕事ができる状態なら出ない商品もあります。
精神疾患の扱い
うつ病などの精神疾患を対象から外している商品と、対象に含む商品があります。生命保険文化センターの説明では、精神疾患の給付は別の給付金や特約になっていて、どれも受け取れる期間に上限があります。精神疾患にも備えたいなら、対象に入るかと、受け取れる期間を確かめます。
支払対象外期間と、仕事に戻ったあとの扱い
支払対象外期間のうちに仕事に戻れば、給付は受けられません。少しずつ仕事に戻ったときに、給付が止まるか、減るか、続くかも商品ごとに違います。
告知と、乗り換えの順番
申し込むときは、通院・投薬・入院などの健康状態を告知します。事実と違う告知をしたことが分かると、契約を解除されて給付を受けられないことがあります。
入っている保険を乗り換えるときは、新しい契約が成り立ってから古い契約を解約します。先に解約して新しい審査に通らなければ、どちらの保障も無い期間ができます。
勤め先の制度と、入っている保険との重なり
勤め先に、休職中の給与の決まりや団体の所得補償保険があるかを確かめます。医療保険や収入保障保険に、働けないときの特約が付いていないかも見ます。同じ場面に二重に備えていると、保険料だけがかさみます。
勤め先の規程で病気休暇と休職の期間を、保険証券で給付月額・支払対象外期間・精神疾患の扱いを書き出してください。足りない月額と並べると、入るか、続けるかを決めやすくなります。
働けなくなって生活費が足りないとき
すでに働けずに収入が減っている人には、保険が無くても使える公的なしくみがあります。会社員などは傷病手当金を申請でき、医療費は高額療養費で1か月ごとの上限に止まります。
国民年金だけの人は、保険料の免除を申請できる場合があります。免除が認められたあとに初診日がある病気やけがの障害年金では、免除の期間も納付要件に数えられます。生活費が足りないときは、市区町村の生活困窮者自立支援の窓口で、家計や仕事、住まいの相談ができます。
使えるしくみの全体は病気やけがで働けないときのお金にあります。免除の手続きは国民年金の保険料が払えないときに、相談の窓口は生活困窮者自立支援制度とはにまとめています。
よくある質問
Q会社員にも就業不能保険は必要ですか
傷病手当金で給与の約3分の2が通算1年6か月まで出るので、その間の差額を貯えで埋められるなら、備える必要は小さくなります。足りない額が出やすいのは、1年6か月を過ぎても働けない場合と、住宅ローンや教育費で支出が大きい場合です。
Q自営業やフリーランスに必要とされるのはなぜですか
国民健康保険には傷病手当金が原則として無く、初診日に国民年金だけなら、障害年金も障害基礎年金の1級・2級だけだからです。2級は令和8年度で年847,300円(昭和31年4月2日以後生まれ)、月に直すと約7万円です。
Q所得補償保険とはどう違いますか
所得補償保険は1〜2年ほどの短い休業に、就業不能保険は長く働けない場合に備える保険です。貯えで短い休みをしのげるなら長い期間に、支払対象外期間の間をしのげないなら短い期間に備える、というように、足りなくなる時期で考えます。
Q給付月額はいくらにすればよいですか
削れない毎月の支出から、公的な保障で入る額と、配偶者の収入など働けない間も入るお金を引いた、足りない月額が目安です。大きくしすぎると、使わない分の保険料を払い続けることになります。
Qうつ病などで働けないときも給付を受けられますか
商品によります。精神疾患を対象から外している商品や、受け取れる期間を短くしている商品があるので、約款の支払いの条件で確かめます。会社員などの傷病手当金は、精神疾患でも仕事に就けないと認められれば対象です。
まとめ
- 就業不能保険が必要かは、公的な保障で入る額と削れない支出の差を、貯えで何か月埋められるかで決まる
- 会社員などは傷病手当金で給与の約3分の2を通算1年6か月まで受けられる。国民健康保険には原則として無い
- 初診日から1年6か月の障害認定日に等級に当たれば障害年金。障害基礎年金は令和8年度で1級1,059,125円・2級847,300円(昭和31年4月2日以後生まれ)
- 足りない月額=削れない支出−公的な保障−働けない間も入るお金。貯え÷足りない月額で、もつ月数が分かる
- 保険料は年齢・給付月額・支払対象外期間などで変わる。見積もりの総額(月の保険料×12×払う年数)を給付月額の何か月分かで比べる
- 入る前に、就業不能状態の決め方・精神疾患の扱い・支払対象外期間を約款で確かめる
公的な保障で入る額と削れない支出の差が分かれば、貯えで何か月もつかを出せます。その月数と支払対象外期間を並べると、就業不能保険に入るか、どの条件で入るかを自分で決められます。
この記事で参照した公的情報
- 傷病手当金(業務外の事由による病気やケガの療養のための休業・仕事に就くことができない・連続する3日間(待期)の後の4日目以降・給与の支払いがあっても傷病手当金の額より少ない場合は差額を支給・任意継続被保険者である期間中に発生した病気やケガは支給されない・支給を開始した日から通算して1年6か月・標準報酬月額の平均の30分の1(10円未満四捨五入)の3分の2(1円未満四捨五入)・資格喪失後の継続給付は退職日までに継続して1年以上の被保険者期間)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/benefit/injury_and_sickness_allowance/index.html
- よくあるご質問(傷病手当金)(1日当たりの金額=支給開始日の以前12か月間の各標準報酬月額を平均した額÷30日×2/3・同一の傷病について支給を開始した日から通算して1年6か月)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/faq/benefit/002/
- 傷病手当金を受けている方へ(同一(関連)の傷病について傷病手当金と障害年金を受けられる場合は障害年金の金額に応じて傷病手当金を調整=健康保険法第108条・障害年金の額÷360日が傷病手当金の日額より低いときは差額を支給)
- 窓口
- 全国健康保険協会 愛媛支部
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/shibu/ehime/assets/shoute_nennkinntyousei.pdf
- 国民健康保険法 第58条第2項(市町村及び組合は、条例又は規約の定めるところにより、傷病手当金の支給その他の保険給付を行うことができる)=2026-10-01 施行の版。2029-06-24 施行の版(令和8年法律第51号)まで第2項の文は同じ(2026-11-02 に e-Gov の版一覧で確認・2026-11-17 に e-Gov 法令 API で今の版と 2029-06-24 施行の版の第58条を確認)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/333AC0000000192
- 障害年金(初診日に国民年金に加入していた場合は障害基礎年金・厚生年金に加入していた場合は障害厚生年金・2級に該当しない軽い程度の障害は3級の障害厚生年金・保険料納付要件・障害年金1級2級を受ける方は国民年金保険料が免除)
- 障害基礎年金の受給要件・請求時期・年金額(令和8年4月分から=昭和31年4月2日以後生まれ 1級1,059,125円・2級847,300円・子の加算 2人まで1人243,800円・3人目以降1人81,300円・子は18歳になった後の最初の3月31日までの子など・納付要件は保険料免除期間を含めて3分の2以上)
- 障害厚生年金の受給要件・請求時期・年金額(令和8年4月分から=1級は報酬比例の年金額×1.25・1級と2級は配偶者の加給年金額243,800円=生計を維持されている65歳未満の配偶者がいるときに加算・3級の最低保障額は昭和31年4月2日以後生まれ635,500円・厚生年金期間が300月未満なら300月とみなす)
- 用語集 障害認定日(初診日から1年6カ月を過ぎた日、または1年6カ月以内にその病気やけがが治った場合(症状が固定した場合)はその日)
- 労災保険給付の概要(休業1日につき、給付基礎日額の80%=休業(補償)等給付60%+休業特別支給金20%)
- 就業不能保障保険(所定の就業不能状態が所定の期間継続したときに給付・60日間などの支払対象外期間経過後に受け取るタイプが一般的・所定の就業不能状態は入院または医師の指示による在宅療養や国民年金の障害等級1・2級など商品により異なる・精神疾患も対象に含む商品と除外する商品がある・精神疾患による就業不能は別の給付や特約としていずれも受取期間に上限・保険期間は年満期と歳満期・年満期の更新時は保険料が再計算され通常は高くなる・給付金の支払事由に該当した場合に以後の保険料を免除する商品もある)
- 窓口
- 公益財団法人 生命保険文化センター
- 確認日
- 確認先
- https://www.jili.or.jp/knows_learns/kind/main/8798.html
- 健康保険法 第40条(標準報酬月額の等級区分=200,000円・260,000円・320,000円・380,000円の次は410,000円・500,000円)。今の版と 2029-10-01 施行の未施行の版で同じ文(2026-11-17 に e-Gov 法令 API で確認)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/211AC0000000070

