団信の保険料はいくら?|金利に含まれる仕組みと、がん・3大疾病の上乗せ金利、フラット35の団信なしの金利
 Move for People株式会社
この記事には広告(アフィリエイトのリンク)を含みます。

団信(団体信用生命保険)の保険料は、通常は住宅ローンの金利に含まれています。毎月の返済額の中に入っているので、返済とは別に保険料を払うことはありません。
金額は、団信の種類による金利の差で見ます。【フラット35】では団信に入らないと年0.2%下がり、夫婦の連生(デュエット)は年0.18%、3大疾病付きは年0.24%上がります。1,000万円・35年・年3.810%なら、年0.2%の差は毎月約1,180円、35年で約49万円です。
2017年9月30日以前に申し込んだ【フラット35】だけは、機構の団信の特約料を毎年、返済とは別に払います。民間の住宅ローンでがんや3大疾病の保障を足すと、金利が年0.1〜0.3%程度上がる形があり、がん50%の保障などは上乗せなしで付く借入先もあります。
団体信用生命保険(団信)とは
団信は、住宅ローンを借りた人が返済の途中で亡くなったときなどに、残りのローンを保険金で返すしくみの生命保険です。住宅金融支援機構の団信では、加入者が亡くなったときや所定の身体障害の状態になったときに、それ以後のローンを返さなくてよくなります。
保険の契約者と保険金の受取人は、お金を貸した金融機関や機構です。借りた人は被保険者として加入し、支払われた保険金がローンの残りにあてられます。残された家族は、ローンの返済を続けずに家に住み続けられます。
民間の金融機関の住宅ローンでは、団信への加入が借りる条件になっていることが多く、入れないと借りられないことがあります。【フラット35】は団信への加入が任意で、健康上の理由などで入らなくても借りられます。
一般の生命保険との違い
団信は、住宅ローンを返すためだけの保険です。生活費や子どもの教育費まで守る一般の生命保険とは、受取人も保障の期間も違います。
| 項目 | 団信 | 一般の生命保険 |
|---|---|---|
| 保険金の受取人 | 金融機関・機構 | 自分で決めた人 |
| 保険金の額 | その時のローンの残り | 契約で決めた額 |
| 保障の期間 | 完済まで(年齢の上限あり) | 契約で決めた期間 |
| 保険料の払い方 | 通常は金利に含まれる | 保険会社に払う |
| 生命保険料控除 | 対象にならない | 対象になる |
| 年齢と保険料 | 年齢で変わらない | 年齢で変わる |
団信の保険金はローンの残りと同じ額なので、返済が進むほど小さくなります。金利に含まれる保険料は、借りた人の年齢や性別では変わらず、同じ金利の人は同じ負担です。繰り上げ返済で残高が減ったときの関係は住宅ローンの繰り上げ返済にあります。
団信の保険料は、誰がどう払っているか
保険料の払い方は、借入先と申し込んだ時期で3つに分かれます。表の【フラット35】の時期は、申し込んだ月です。自分のローンがどれに当たるかは、金銭消費貸借契約書か借入先の案内で確かめます。
| 借入先 | 保険料 | 入らないと |
|---|---|---|
| 民間の住宅ローン | 金利に含まれる | 加入が条件のことが多い |
| 【フラット35】2017年10月〜 | 金利に含まれる | 金利が年0.2%下がる |
| 【フラット35】〜2017年9月 | 特約料を毎年別に払う | 特約料がかからない |
民間の住宅ローンは、金利に含まれている
民間の住宅ローンで、死亡と所定の高度障害を保障する一般の団信は、通常、保険料が金利に含まれています。金融機関が保険会社に保険料を払い、借りる人は金利の上乗せなしで加入できます。
金額は表に出ませんが、金利のうち年0.2%程度が保険料にあたるとされています。返済予定表にも団信の保険料という行は無く、毎月の返済額の元金と利息の中に入っています。
【フラット35】も金利に含まれ、入らないと年0.2%下がる
2017年10月1日以後に申し込んだ【フラット35】は、新機構団信の保険料が借入金利に含まれています。機構が保険料を負担し、その分を考えて融資金利を決めています。
団信に入らないと、借入金利は「新機構団信付きの借入金利−0.2%」になります。この年0.2%が、新機構団信の保険料を金利に置き換えた目安です。
2017年9月以前の申込みは、特約料を毎年払う
2017年9月30日以前に申し込んだ【フラット35】では、機構団信の特約料を返済とは別に毎年払います。特約料は、住宅ローンの残高と特約料率で決まるので、残高が減ると次の年の額も下がります。
1年目は資金を受け取る日に、2年目以降は口座振替かクレジットカードで払います。口座振替は年1回で、クレジットカードなら月払いを選べますが、月払いの手数料が加わります。
期限までに特約料を払わないと団信から脱退となり、もう一度は入れません。支払いの前に届く案内のはがきで額を確かめ、引き落としの口座にお金を用意しておきます。
機構の団信の案内では、特約料の形から返済に組み込む形に変わったのは2020年10月1日の申込みからとされています。【フラット35】以外の機構の融資で借りた人は、自分の申込みの日がどちらに当たるかを団信専用ダイヤル(0120-0860-78)で確かめます。
団信の種類で、毎月の返済はいくら変わるか
団信の保険料は金利の差なので、借入額と期間で負担の額が変わります。【フラット35】の新機構団信付きの借入金利を基にした差は、次のとおりです。
| 団信の種類 | 金利の差 | 加入できる年齢 |
|---|---|---|
| 新機構団信に入らない | 年0.2%下がる | (加入しない) |
| 新機構団信 | 基準の金利 | 満15歳以上70歳未満 |
| デュエット(夫婦の連生) | 年0.18%上がる | 2人とも70歳未満 |
| 新3大疾病付機構団信 | 年0.24%上がる | 満15歳以上51歳未満 |
1,000万円あたりの差で、自分の額を出す
下の表は、1,000万円を35年・元利均等返済で借りた場合の差の例です。基準の金利は、2026年11月に資金を受け取る【フラット35】(借入期間21年以上35年以下・融資率9割以下)で最も多い年3.810%としました。
| 団信の種類 | 毎月の差 | 35年の差 |
|---|---|---|
| 入らない(−0.2%) | 約1,180円減る | 約49万円減る |
| デュエット(+0.18%) | 約1,070円増える | 約45万円増える |
| 3大疾病付(+0.24%) | 約1,440円増える | 約60万円増える |
自分の額は、借入額を1,000万円で割った数を表の額に掛けると、おおよそ出せます。たとえば2,400万円なら2.4倍で、3大疾病付きの差は毎月約3,440円、35年で約144万円です。
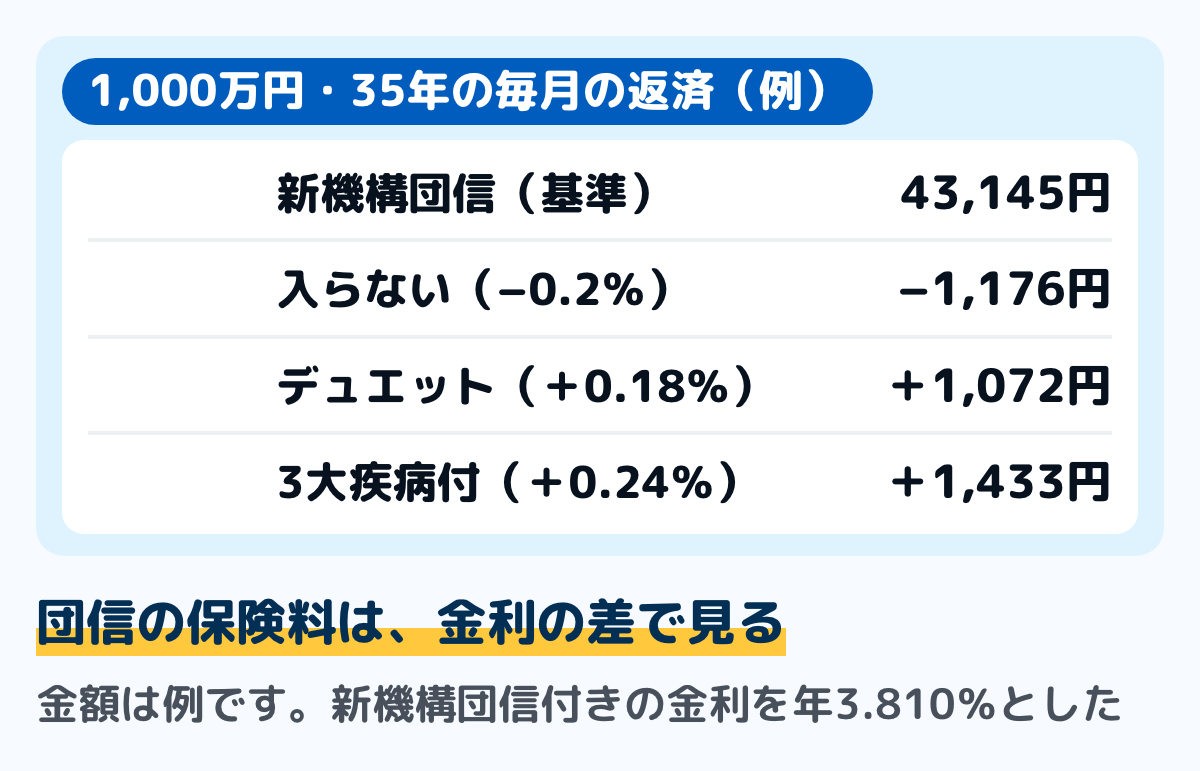
図の額は、元利均等返済の計算式に当てはめた例です。繰り上げ返済や借り換えで期間が短くなれば、35年の差は小さくなります。
民間の住宅ローンで病気の保障を足したとき
民間の住宅ローンの病気の保障は、種類ごとに金利の上乗せの目安が違います。下の表は目安の幅で、実際の幅と保険金が出る条件は借入先の案内で確かめます。
| 団信の種類 | 主な保障 | 上乗せの目安 |
|---|---|---|
| 一般団信 | 死亡・高度障害 | なし |
| がん50% | がんで残りの半分 | なしのことがある |
| がん100% | がんで残りの全部 | 年0.1〜0.2%程度 |
| 3大疾病 | がん・心筋梗塞・脳卒中 | 年0.1〜0.3%程度 |
| 8大・11大疾病 | 3大+生活習慣病など | 年0.1〜0.3%程度 |
| 全疾病 | 病気やけがで働けない | 年0.1〜0.3%程度 |
| ワイド団信 | 持病がある人向け | 年0.3%程度 |
保障の名前が広く見えても、保険金が出る条件が厳しいものがあります。同じ上乗せの幅なら、どんな状態になれば残りが返されるかで比べます。
上乗せの額の大きさは、下の表でつかめます。1,000万円を35年・元利均等返済で、例として年1.0%で借りた場合の差です。もとの金利が違えば額も変わるので、上乗せの幅ごとの大きさをつかむために使います。
| 上乗せ | 毎月の差 | 35年の差 |
|---|---|---|
| 年0.1% | 約470円 | 約20万円 |
| 年0.2% | 約940円 | 約40万円 |
| 年0.3% | 約1,420円 | 約60万円 |
同じ上乗せでも、もとの金利が高いほど毎月の差は少し大きくなります。表の額は目安なので、借入先の返済予定表やローンの計算で、自分の借入額と金利に置き換えて確かめてください。
病気の保障を付けた団信で確かめること
病気の保障を付けた団信は、病名を診断されただけでは保険金が出ないものがあります。上乗せの額と並べて、保険金が出る条件を先に読んでおきます。
【フラット35】の新3大疾病付機構団信
新3大疾病付機構団信は、死亡と身体障害に加えて、がん・急性心筋梗塞・脳卒中が原因で一定の要件に当たったときにも、残りの返済が不要になります。公的介護保険の要介護2以上などに当たったときも同じです。
加入できるのは、申込書兼告知書の記入日に満15歳以上51歳未満の人で、過去にがんと診断された人は入れません。保障は満75歳の誕生日の月の末日までで、その翌月からは新機構団信の保障に変わります。
借入額が5,000万円を超えるときは、告知の内容にかかわらず健康診断結果証明書を出します。新3大疾病付きでは夫婦の連生(デュエット)は使えず、審査で入れなかったときは新機構団信に切り替えて入れる場合があります。
民間の病気の保障で、保険金が出ない場合
がんの保障では、上皮内がんや、悪性黒色腫以外の皮膚がんは対象の外とされていることがあります。保障が始まってから90日(3か月)の間に見つかったがんは対象にしない、という待ちの期間を置くものもあります。
急性心筋梗塞と脳卒中では、診断に加えて、働けない状態などが60日以上続くことを保険金の条件にしているものがあります。がんで残りの半分だけを保障する形もあるので、50%か100%かも確かめます。
全疾病の保障は、病気やけがの種類を問わない代わりに、働けない状態が長く続いてはじめて残りが返される形があります。うつ病などの精神の病気を対象の外にしているものもあるので、名前ではなく支払いの条件を読んで比べます。
加入は借りるときに決め、あとから変えられない
団信は、原則として住宅ローンを申し込むときに加入を決めます。機構の団信の途中加入は、相続・債務引受・80歳で連帯債務者が入る場合に限られ、加入したあとに保障内容を変えることもできません。
あとから病気の保障を足したり外したりできないので、すでに入っている生命保険やがん保険と重ねるかを、借りる前に決めておきます。保険の証券を出して、がんや入院の保障がすでにあるかを見ておくと決めやすくなります。
加入の前と、返している間に確かめること
告知は、ありのままを書く
加入するときは、申込書兼告知書に今の健康状態を書いて出します。機構の案内では、告知の内容と事実が違っていると、保険金が支払われず、ローンを返し終えられないことがあるとされています。書いた内容と違う病歴が後で見つかったときの扱いは告知義務違反はバレる?で確かめられます。
保障には年齢の上限がある
新機構団信の保障は、満80歳の誕生日の月の末日で終わります。保障が終わったあとも返済が残っていれば、残りは自分で返します。
機構の案内では、80歳で保障が終わっても、融資金利は契約したときの金利から変わりません。完済の時期が80歳を超える借り方なら、その後の返済をどうするかも決めておきます。
夫婦で借りるときは、だれが入るか
夫婦で連帯債務者になるときは、どちらか1人が入るか、2人でデュエットに入ります。デュエットなら、どちらかに万一のことがあったときに、持分や返済割合にかかわらず残りの返済が不要になります。
1人だけが入っていると、入っていない人に万一のことがあっても、ローンは残ります。機構のデュエットの夫婦には、婚約・内縁・同性パートナーの関係も含まれます。
借り換えると、入り直しになる
借り換えでは今のローンを返し終えるので、そのローンについていた団信も終わります。新しい借入先の団信には告知からやり直して入るため、その時点の健康状態しだいで入れないこともあります。借り換えの費用と並べた確かめ方は住宅ローンの借り換え費用はいくら?にあります。
団信と生命保険の重なりを見直す
団信に入ると、ローンの残りの分は保険で備えられます。その分だけ、すでに入っている死亡保険の額が大きすぎないかを見直す機会になります。
ただし、団信の保障はローンの返済のためだけで、完済すれば終わります。生活費や教育費、完済したあとの備えは、団信では賄えません。
生命保険を解約して、完済後にあらためて入ろうとすると、年齢や健康状態で保険料が上がったり、入れなかったりすることがあります。見直すときは、解約よりも保険金の額を減らすことから考えます。世帯で払っている生命保険料が多いかどうかは生命保険料の平均は月いくら?で比べられます。
生命保険料控除は使えない
団信の保険料は、生命保険料控除の対象になりません。機構の団信の特約料も、年末調整や確定申告の生命保険料控除の対象にならないとされています。一般の生命保険料で受けられる控除の額は生命保険料控除はいくら戻る?にあります。
家計簿での書き方
団信は金利に含まれていることが多いので、家計簿に保険料の行を作る必要はありません。書き分けておくと役に立つのは、次の3つの場合です。
2017年9月以前の申込みの特約料は、年に1回の支出
機構の団信の特約料は、年に1回まとめて引き落とされます。毎月の支出とは別に、年1回の特別な支出の行に書き、引き落とされる月を控えておきます。
残高が減ると特約料も下がるので、毎年の額を並べて書いておくと、届いたはがきの額が前の年と比べて合っているかを確かめられます。繰り上げ返済をした年は、次の年の額が大きく下がることがあります。
病気の保障の上乗せ分は、保険の行にメモする
3大疾病付きなどで金利が上がっている分は、住宅ローンの返済の中に入っています。上の表の出し方で毎月の差を出し、保険の行の横にメモしておくと、医療保険やがん保険の保険料と並べて見られます。
紙の家計簿でも表計算でも、返済予定表と借入先の案内があれば、同じ手順で書けます。どの形でも、団信の名前と上乗せの有無を1行目に控えておくと、見直すときに探さずに済みます。
金銭消費貸借契約書か、団信の加入の書類を出して、入っている団信の名前と、金利に上乗せがあるかを確かめてください。2017年9月以前の【フラット35】なら、特約料のはがきも一緒に見ておきます。
団信に入れないとき・入らないとき
健康状態で団信に入れないとき
民間の住宅ローンで団信に入れないときは、【フラット35】を考えられます。団信に入らない借り方を選べ、その場合の金利は年0.2%下がります。
民間の金融機関には、告知の項目が少なく引き受けの基準をゆるめた団信(ワイド団信)もあります。金利を年0.3%程度上乗せする例があるので、借入先で幅を確かめ、上の表の出し方で負担を出します。審査に落ちた理由の探し方と、健康状態の扱いは住宅ローンの審査に落ちたにあります。
団信に入らずに借りるとき
団信に入っていないと、万一のときにローンの残りを返す義務が残ります。相続した人が返すことになるので、家族に負担が残らないかを先に話し合っておきます。
代わりに備えるなら、収入保障保険や定期保険などの死亡保険で、返済が終わるまでの分を用意します。保険料が、年0.2%の金利の差より大きくならないかも比べます。
健康上の理由で団信に入れない人は、一般の死亡保険にも入りにくいことがあります。引受基準緩和型の保険は入りやすい代わりに保険料が高めで、待ちの期間を置くものもあります。夫婦で借りて1人だけが備えると、もう1人に万一のときの返済は残ります。
返済そのものが難しくなったとき
団信の保険金が出ない病気やけがで働けなくなり、返済が苦しくなったときは、早めに借入先に返済方法の変更を相談します。機構の団信の問い合わせ先は、団信専用ダイヤル(0120-0860-78・平日9時〜17時)です。
返済の期間を延ばすなどの手だては住宅ローンが払えないときにあります。返済方法の変更、任意売却と競売の違いも、そこで確かめられます。
よくある質問
Q団信の保険料は、毎月いくら払っていますか
通常は金利に含まれていて、別には払っていません。【フラット35】の新機構団信なら、入らないと年0.2%下がるので、1,000万円・35年で毎月約1,180円が目安です。
Q2017年9月以前に借りた【フラット35】の特約料は、毎年同じ額ですか
同じではありません。特約料はローンの残高と特約料率で決まるので、残高が減ると次の年の額も下がります。
Q団信に入らないと、金利はどれくらい下がりますか
【フラット35】では、新機構団信付きの借入金利から年0.2%下がります。民間の住宅ローンは加入が条件のことが多いので、借入先で確かめます。
Q3大疾病付きにすると、いくら増えますか
【フラット35】の新3大疾病付機構団信は年0.24%の上乗せで、1,000万円・35年なら毎月約1,440円、35年で約60万円の例です。加入は51歳未満に限られます。
Q団信の保険料は、生命保険料控除の対象になりますか
対象になりません。機構の団信の特約料も、年末調整や確定申告の生命保険料控除の対象にならないとされています。
Q団信の保険料は、年齢が高いと上がりますか
上がりません。金利に含まれる形では、年齢や性別にかかわらず同じ金利です。ただし加入できる年齢には上限があり、【フラット35】の新機構団信は満70歳未満、新3大疾病付は51歳未満です。
Q繰り上げ返済をすると、保険料は減りますか
金利に含まれている形では、金利は変わらないので、繰り上げで減る利息の中に保険料の分も入ります。特約料を毎年払う形では、残高が減った分、次の年の特約料が下がります。
まとめ
- 団信の保険料は、通常は住宅ローンの金利に含まれていて、返済とは別に払わない
- 【フラット35】では、団信に入らないと年0.2%下がり、デュエットは年0.18%、3大疾病付きは年0.24%上がる
- 1,000万円・35年で年0.2%の差は、毎月約1,180円・35年で約49万円が目安
- 2017年9月30日以前に申し込んだ【フラット35】は、機構の団信の特約料を毎年別に払い、残高が減ると額も下がる
- 民間でがんや3大疾病の保障を足すと、年0.1〜0.3%程度の上乗せが目安。名前より、保険金が出る条件で比べる
- 加入は原則としてローンを申し込むときに決め、あとから保障を変えられない
- 団信の保険料は生命保険料控除の対象にならない
- 入れないときは【フラット35】やワイド団信、入らないときは代わりの備えを家族と決める
自分のローンの団信の名前と金利の上乗せが分かれば、毎月いくらを保障に払っているかを数字で見られます。今日は契約書か加入の書類を出すところから始められます。
この記事で参照した公的情報
- 新機構団体信用生命保険制度(死亡・所定の身体障害状態になった場合などに以後の機構に対する債務の返済が不要となる生命保険・住宅金融支援機構が保険契約者・保険金受取人で加入者が被保険者・保険金が債務に充当される・新機構団信と新3大疾病付機構団信の2つ・途中加入は相続・債務引受・80歳を迎え連帯債務者として加入の3つの場合に限る・団信専用ダイヤル0120-0860-78)
- 窓口
- 住宅金融支援機構
- 確認日
- 確認先
- https://www.jhf.go.jp/danshin_menu/shin-danshin/index.html
- 新機構団信の加入要件・保障内容(申込書兼告知書の記入日現在で満15歳以上満70歳未満・幹事生命保険会社の加入承諾・死亡と身体障害者手帳1級または2級・満80歳の誕生日の属する月の末日まで保障・夫婦で連帯債務者ならデュエット(ペア連生団信)・融資金利は新機構団信付き/デュエット+0.18%/新3大疾病付+0.24%・健康上の理由その他の事情で加入しない場合も融資を利用できる)
- 窓口
- 住宅金融支援機構
- 確認日
- 確認先
- https://www.jhf.go.jp/danshin_menu/shin-danshin/kanyuu.html
- 新3大疾病付機構団信の加入要件・保障内容(満15歳以上満51歳未満・過去にがんと診断された方は加入できない・3大疾病(がん・急性心筋梗塞・脳卒中)が原因で一定の要件・要介護2以上・満75歳の誕生日の属する月の末日まで保障され翌月1日からは新機構団信の保障)
- 新機構団信 ご加入の手続・ご注意点(加入後に保障内容の変更はできない・保険金額の上限2億円・告知の内容と事実が異なると保険金が支払われず債務を弁済できないことがある・80歳で保障が終わっても融資金利は契約時から変わらない=機構が負担する保険料などを考慮して融資金利を決めているため・新3大疾病付で借入5,000万円超は健康診断結果証明書)
- 窓口
- 住宅金融支援機構
- 確認日
- 確認先
- https://www.jhf.go.jp/danshin_menu/shin-danshin/tetuduki.html
- よくある質問 Q&A番号599(健康上の理由その他の事情で新機構団信に加入しない場合も【フラット35】を利用できる・借入金利は新機構団信付きの借入金利−0.2%・加入していないと債務を返済する義務が残り、相続した方が返済する)
- 窓口
- 住宅金融支援機構
- 確認日
- 確認先
- https://jhffaq.jp/jhffaq/flat35/web/knowledge599.html
- 新機構団信付きの【フラット35】等の借入金利水準(2026年11月資金受取分・借入期間21年以上35年以下・融資率9割以下の最も多い金利は年3.810%・2017年10月1日以後の申込みに適用・デュエットは+0.18%・新3大疾病付は+0.24%・健康上の理由その他の事情で団信に加入しない場合も利用できる)
- 窓口
- 住宅金融支援機構(【フラット35】サイト)
- 確認日
- 確認先
- https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top
- 機構団体信用生命保険特約制度 特約料について(特約料は住宅ローン残高等と特約料率で算出・毎年支払う・1年目は資金受取日・2年目以降は口座振替かクレジットカード払い・期限までに払わないと脱退で再加入できない・生命保険料控除の対象にならない)と、2年目以降の特約料について(口座振替は毎年払い・クレジットカードなら月払いを選べ月払手数料を加える)
- 窓口
- 住宅金融支援機構
- 確認日
- 確認先
- https://www.jhf.go.jp/danshin_menu/danshin/tokuyaku.html
- 団体信用生命保険制度のご案内(制度改正により2020年10月1日申込受付分から新しくなった・これまで特約料として年に1度払っていたものを毎月のローン返済に組み込む形へ変更・2020年9月30日以前の申込みは機構団体信用生命保険特約制度[特約料方式])
- 窓口
- 住宅金融支援機構
- 確認日
- 確認先
- https://www.jhf.go.jp/danshin_menu/index.html

