住宅ローンの借り換え費用はいくら?|登記の税金・手数料・保証料の内訳と、払っても得になるかの出し方
 Move for People株式会社
住宅ローンの借り換え費用は、新しいローンの事務手数料と保証料、担保(抵当権)の登記の税金と司法書士の報酬、契約書の印紙税、今のローンを完済するときの手数料の合計です。借りる額と手数料の形で変わり、数十万円から100万円ほどになることがあります。
このうち税金は、法律で額が決まります。借り換えの抵当権の設定の登録免許税は新しい借入額の0.4%、今の抵当権の抹消は不動産1個につき1,000円です。得になるかは、借り換えで減る返済の総額から、この費用を引いて決めます。
繰り上げ返済と比べたい人は住宅ローンの繰り上げ返済を、返済が苦しくて借り換えを考えている人は借り換えより先に相談することを読んでください。借り換えで得になるかを数字で確かめる例は、この記事の後半の図にあります。
借り換えを考えていますが、手数料や登記にいくらかかるのか見当がつきません。費用を払っても得になるのかも分かりません。
借り換えにかかる費用の一覧
住宅ローンの借り換えは、今の家に住み続けたまま、返済中のローンを全額返し、条件の違うローンを新しく借りることです。新しく借りる分と、今のローンを終わらせる分の両方に費用がかかります。
| 費用 | 払う先 | 額の決まり方 |
|---|---|---|
| 事務手数料 | 借り換え先 | 定額か借入額の% |
| 保証料 | 保証会社 | 一括か金利に上乗せ |
| 登録免許税(設定) | 国 | 借入額の0.4% |
| 登録免許税(抹消) | 国 | 不動産1個1,000円 |
| 司法書士の報酬 | 司法書士 | 司法書士ごと |
| 印紙税 | 国 | 借入額で段階 |
| 完済の手数料 | 今の借入先 | 借入先ごと |
ほかに、返済日以外の日に完済するときはその日までの利息(経過利息)を払います。団体信用生命保険の保険料は、金利に含まれる形と、病気の保障を足して金利が上がる形があります。
このうち税金の3つは、どこで借りても同じ式で額が決まります。事務手数料・保証料・司法書士の報酬・完済の手数料は、借り換え先と今の借入先の案内で額を確かめます。
借りる額ごとの早見:税金と定率の手数料
次の表は、借り換えで新しく借りる額ごとに、抵当権の設定の登録免許税(0.4%)と契約書の印紙税を並べたものです。右の列は、事務手数料を借入額の2.2%とした例です。表の額の「万」は万円です。
| 借りる額 | 登録免許税 | 印紙税 | 定率の手数料 |
|---|---|---|---|
| 800万 | 3.2万 | 1万 | 17.6万 |
| 1,500万 | 6万 | 2万 | 33万 |
| 2,500万 | 10万 | 2万 | 55万 |
| 3,500万 | 14万 | 2万 | 77万 |
| 5,500万 | 22万 | 6万 | 121万 |
表の額に、抹消の登録免許税(土地と建物の2個なら2,000円)、司法書士の報酬、保証料、完済の手数料を足すと、借り換え費用の合計になります。事務手数料が定額のローンなら、表の右の列を定額の額に置き換えます。
登記の税金は、0.4%と1個1,000円
借り換えでは、今のローンの担保として家と土地に付いている抵当権を消し、新しい借入先の抵当権を付け直します。どちらの登記にも登録免許税がかかります。
抵当権の設定は、新しい借入額の0.4%
抵当権の設定の登記の税率は、登録免許税法で債権金額(借りる額)の1,000分の4と決まっています。2,500万円を借り換えるなら、2,500万円×0.4%で10万円です。
家を建てたり買ったりしたときは、軽い税率(1,000分の1)で済んだ人もいます。租税特別措置法 第75条の軽い税率は、住宅を新築・取得するための借入れで、新築・取得から1年以内に登記するものに限られます。
借り換えの新しいローンは、今のローンを返すための借入れです。このため借り換えの見積もりでは、本来の0.4%で見込みます。自分の場合にどちらになるかは、登記を頼む司法書士か法務局で確かめます。
抵当権の抹消は、不動産1個につき1,000円
今の抵当権を消す登記の登録免許税は、不動産1個につき1,000円です。一戸建てで土地と建物が1つずつなら2,000円、土地が2筆に分かれていれば3,000円になります。
個数は、家と土地で2つとは限らず、登記簿の記録で決まります。マンションや、土地がいくつかに分かれている家は、登記事項証明書で個数を確かめます。同じ申請書で20個を超える不動産を抹消するときは、1件2万円です。
司法書士の報酬は、司法書士ごとに決まる
抵当権の設定と抹消の登記は司法書士に頼み、借り換え先の金融機関が司法書士を手配することもあります。報酬の目安は、設定で6万〜10万円ほど、抹消で2万円ほどとされます。
見積もりを受け取ったら、登録免許税(税金)と報酬(手数料)が分けて書かれているかを見ます。税金の額が上の式と合っていれば、残りが報酬です。
契約書の印紙税は、借りる額で段階がある
新しいローンの金銭消費貸借契約書には印紙税がかかります。国税庁の一覧表では、借りる額ごとの税額は次のとおりで、住宅の売買契約書のような軽減はありません。
- 500万円を超え1,000万円以下:1万円
- 1,000万円を超え5,000万円以下:2万円
- 5,000万円を超え1億円以下:6万円
国税庁は、印紙税がかかるのは課税物件表に掲げた文書で、電磁的記録は文書に含まれないとしています。紙の契約書を作らない電子契約で借りるときは、印紙税はかかりません。電子契約の手数料が別にかかるかは、借り換え先に確かめます。
手数料と保証料は、借り換え先で形が違う
借り換え費用のうち、借り換え先によって額が大きく変わるのが事務手数料と保証料です。片方が安いと、もう片方が高く決まっていることがあるので、2つを合わせて見ます。
事務手数料は、定額か借入額の何%か
事務手数料(融資手数料)は、申し込みから契約までの事務の費用として借り換え先に払います。借入額にかかわらず3万〜5万円ほどの定額の形と、借入額の2.2%などの定率の形があります。
定率の形は、借りる額が大きいほど手数料も大きくなります。上の早見のとおり、2,500万円なら定率2.2%で55万円になり、税金の合計より大きな額です。
保証料は、一括で払うか金利に上乗せするか
保証料は、返済が止まったときに保証会社が代わりに払うための費用です。借りるときにまとめて払う形と、金利に年0.2%ほどを上乗せして毎月の返済に含める形があります。
金利に上乗せする形は、借り換えのときに現金が要らない代わりに、総返済額が増えます。保証料がかからない代わりに、事務手数料を定率で決めているローンもあります。
今のローンで保証料を一括で払っていた人は、完済のときに、残りの期間に応じた分の一部が保証会社から戻ることがあります。戻る額は保証会社の決まりで変わるので、今の借入先に確かめます。
完済の手数料と、経過利息
今のローンを全額返すときの手数料は、無料から数万円まで、借入先と申し込み方で違います。いくらかかるかは、今の借入先に聞いて見積もりに入れます。
返済日以外の日に完済すると、前の返済日からその日までの利息(経過利息)も払います。新しいローンの実行日と今のローンの完済日は同じ日になるので、日程は借り換え先と今の借入先の両方と合わせます。
団体信用生命保険と火災保険
借り換えると、今のローンの団体信用生命保険の保障はそこで終わります。新しいローンで保障を受けるには、あらためて加入の申し込みが要り、そのときの健康状態で入れるかが決まります。
火災保険は、借り換え先が加入を条件にしていることがあります。今の契約を続けられるか、新しく入り直すのかで費用が変わるので、借り換え先の条件を確かめます。
借り換えで得になるかを出す式
借り換えで得になるかは、減る返済の総額から借り換え費用を引いて決めます。毎月の返済が減っても、費用を取り戻すまでの年数が残りの期間より長ければ、借り換えた分だけ損になります。
- 減る返済の総額:(今の毎月の返済額 − 借り換え後の毎月の返済額)× 残りの回数
- 得になる額:減る返済の総額 − 借り換え費用(戻る保証料があれば引く)
- 費用を取り戻す月数:借り換え費用 ÷ 毎月の減る額
ボーナス払いがある人は、その分の減り方も足して出します。今の毎月の返済額と残りの回数は返済予定表に、借り換え後の返済額は借り換え先の試算に載っています。
例:2,200万円・残り22年を、年2.1%から年1.5%にする
次の図は、残高2,200万円・残り22年(264回)・年2.1%の元利均等のローンを、同じ期間で年1.5%に借り換える例です。事務手数料は定率2.2%で保証料なし、司法書士の報酬は9万円、完済の手数料は1万1,000円と置いています。
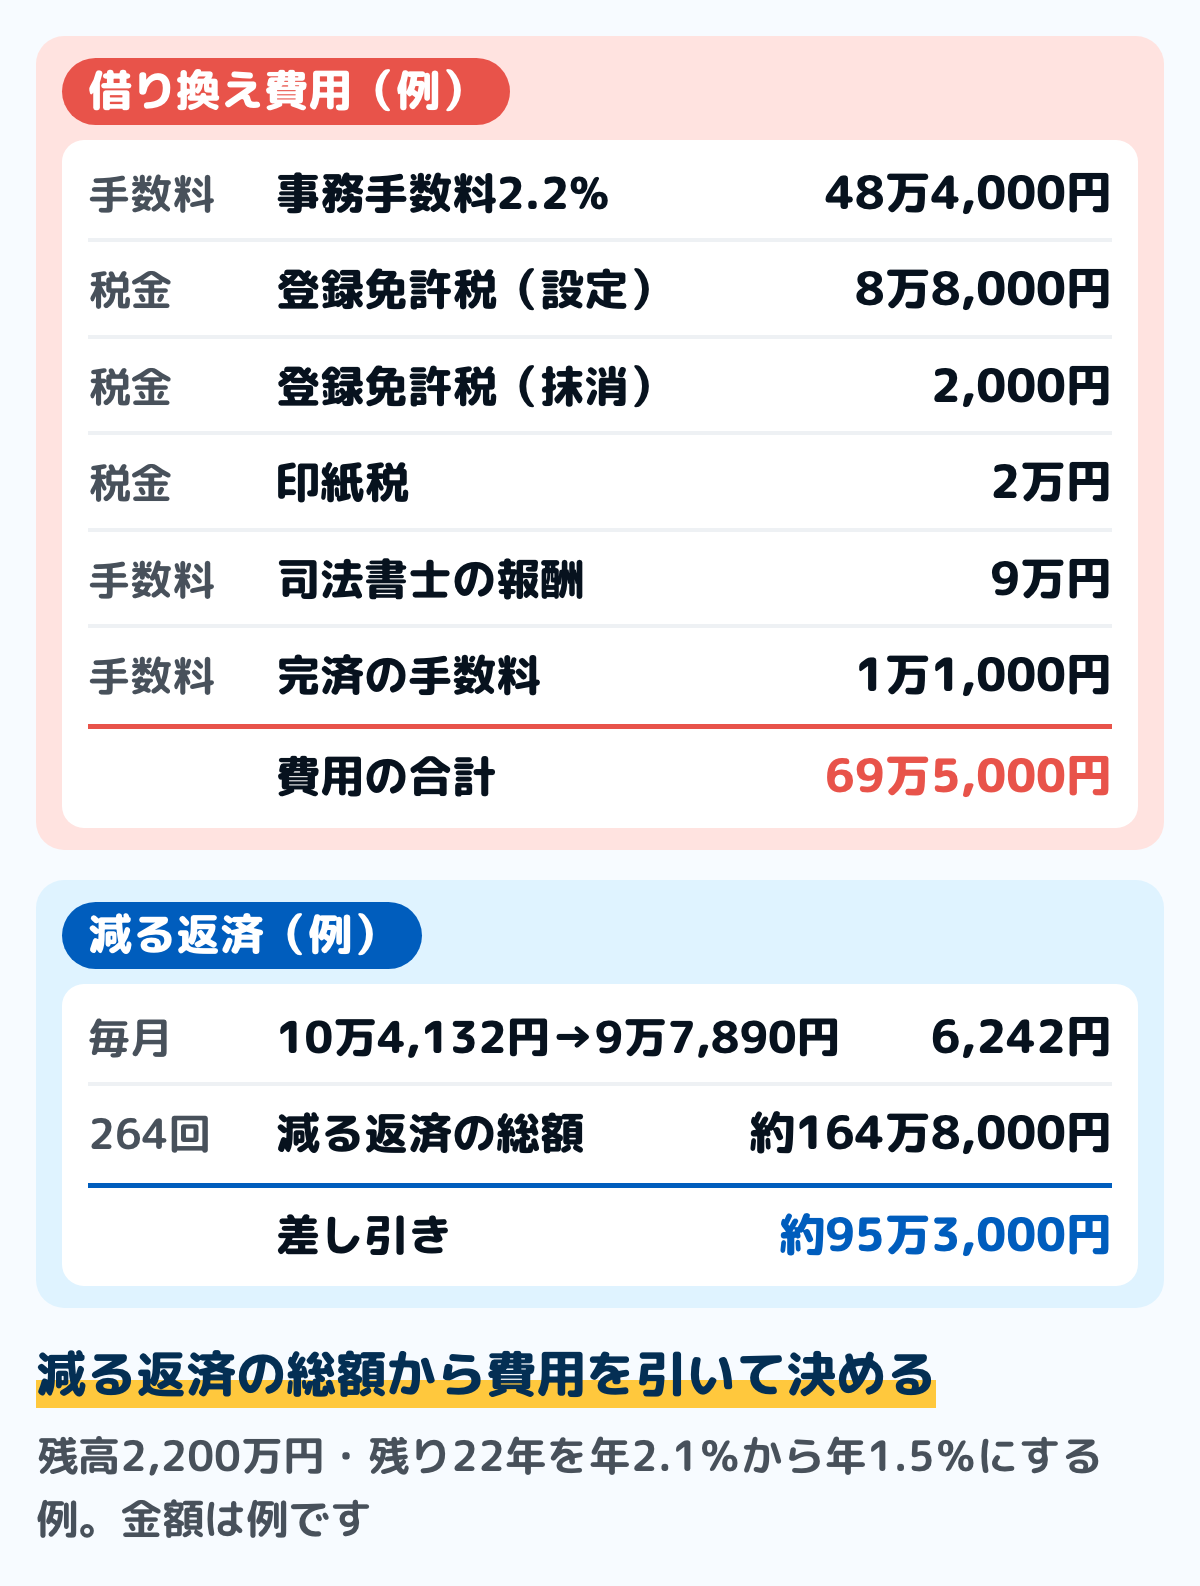
毎月の返済は10万4,132円から9万7,890円になり、6,242円減ります。264回で減る返済の総額は約164万8,000円で、借り換え費用69万5,000円を引くと、約95万3,000円得になる計算です。
費用を取り戻す月数は、69万5,000円÷6,242円で約112か月(9年4か月)です。残り22年のうち、それより後の期間の分が得になります。
金利の下がり方ごとの例
同じ残高・期間・費用で、借り換え後の金利だけを変えると、結果は次の2つの表のとおりです。1つ目の表の月の減りは円で、取り戻しは費用を月の減りで割った月数です。
| 借り換え後 | 月の減り | 取り戻し |
|---|---|---|
| 年1.8% | 3,151 | 221か月 |
| 年1.5% | 6,242 | 112か月 |
| 年1.1% | 10,271 | 68か月 |
2つ目の表は、264回で減る返済の総額と、そこから借り換え費用を引いた額です。表の「万」は万円です。
| 借り換え後 | 総額の減り | 差し引き |
|---|---|---|
| 年1.8% | 約83.2万 | 約13.7万 |
| 年1.5% | 約164.8万 | 約95.3万 |
| 年1.1% | 約271.2万 | 約201.7万 |
金利が0.3ポイントしか下がらない例では、費用を取り戻すのに18年以上かかり、差し引きは14万円ほどです。費用の額が同じでも、金利の下がり方と残りの期間で、得になる額は大きく変わります。
「残高1,000万円以上・残り10年以上・金利差1%以上」は、借り換えを考え始めるときの目安の一つです。ただ、費用は手数料の形で、減る総額は残高と残りの期間で変わるので、目安に当てはまるかより、自分の数字で式に当てはめて決めます。
変動金利に借り換えるときの見方
上の例は、借り換え後の金利が最後まで変わらないとして出しています。変動金利に借り換えると、金利が上がれば返済額も増え、得になる額は小さくなります。固定期間の短いローンや、当初の数年の金利を下げているローンも、その期間が終わると金利が変わります。
変動金利から固定金利に借り換えるときは、毎月の返済額が増えることもあります。この場合は総額の損得ではなく、金利が上がっても返済額が変わらないことと、増える返済額を家計で払えるかで決めます。
住宅ローン控除は、条件を満たせば続く
住宅ローン控除を受けている人は、借り換えで控除がどうなるかも確かめます。国税庁の案内では、借り換えた新しいローンは、原則として住宅ローン控除の対象になりません。
ただし、次の2つをどちらも満たせば、借り換え後のローンで控除を続けて受けられます。
- 新しいローンが、当初の住宅ローンを返すためのものであることが明らか
- 新しいローンの返済期間が10年以上であることなど、控除の要件に当てはまる
控除を受けられる年数は、住み始めた年から決まっていて、借り換えても延びません。借り換えで返済期間を10年未満にすると、控除は受けられなくなります。
費用をローンに入れると、控除の対象が按分される
借り換え費用を新しいローンに含めて、借り換え直前の残高より多く借りると、控除の対象になる年末残高は按分されます。国税庁の式では、次のとおりです。
- 借り換え直前の残高(A)が新しい借入額(B)以上:新しいローンの年末残高(C)がそのまま対象
- AがBより少ない:C × A ÷ B が対象
控除の額の出し方と手続きは住宅ローン控除はいくら戻る?にまとめています。借り換え後の控除の扱いで迷うときは、税務署に確かめてください。
借り換える前に確かめること
借り換えは、新しく住宅ローンを借りるのと同じで、借り換え先の審査があります。最初に借りたときに通っていても、今の収入・健康状態・ほかの借入れで、改めて判断されます。
審査で見られるもの
借り換え先は、年収に対する返済の割合、勤め先と勤続年数、健康状態(団体信用生命保険)、家の担保としての評価を見ます。【フラット35】借換融資では、ほかのローンを含めた返済の割合を、年収400万円未満で30%以下、400万円以上で35%以下としています。
家の値段が下がって担保の評価が残高に足りないと、足りない分を自己資金で入れないと借り換えられないことがあります。審査の見方と落ちたときの確かめ方は住宅ローンの審査に落ちたにまとめています。
返済期間を延ばせるかは、借り換え先で決まる
借り換え後の返済期間の上限は、借り換え先が決めます。【フラット35】借換融資では、「80歳−申し込み時の年齢」「40年−最初に借りてからの年数」「35年」のうち最も短い年数が上限です。長期優良住宅などでは、この40年と35年が50年になります。
期間を延ばすと毎月の返済は減りますが、利息を払う期間が長くなります。期間を延ばす借り換えは、毎月の返済額だけでなく、総額の式でも比べます。
【フラット35】借換融資を使うとき
住宅金融支援機構の【フラット35】は、借り換えにも使えます。民間の金融機関のローンのほか、【フラット35】や住宅金融支援機構のローンからの借り換えもできます。
申し込めるのは、家を買ったときのローンを借りてから1年以上たち、申し込みの前日までの1年間、正常に返している人です。借りられる額は100万円以上1億2,000万円以下で、今のローンの残高か、機構の担保評価額の200%の低いほうまでです。
保証料と繰上返済の手数料は要りませんが、融資手数料と、家が技術基準に合うかを調べる物件検査の手数料がかかります。融資手数料の額は、取り扱う金融機関で違います。
健康上の理由などで団体信用生命保険に加入しなくても、【フラット35】借換融資は使えます。借入金利は、加入する団体信用生命保険の種類などで変わります。
今の借入先に相談する方法もある
借り換えを申し込む前に、今の借入先に金利や返済の条件の見直しを相談する方法もあります。借り換え先の試算を持って相談し、今の借入先の答えと借り換えの式の結果を並べて決めます。
費用を現金で用意できないとき
借り換え費用を現金で用意できないときは、新しいローンに費用を含めて借りられるかを借り換え先に確かめます。【フラット35】借換融資では、次の費用を借入額に含められます。
- 契約書の印紙税と融資手数料
- 抵当権の設定と抹消の登録免許税と、司法書士の報酬
- 物件検査の手数料
- 今のローンを完済するときの手数料と経過利息
- 借り換えで新しく入る火災保険・地震保険の保険料
費用をローンに含めると、その分にも利息がかかり、住宅ローン控除の対象も按分されます。含める場合は、式の「借り換え費用」に、その分の利息も足して比べます。
返済が苦しくて借り換えを考えているとき
すでに返済が遅れそうな人や、収入が減って毎月の返済が苦しい人は、借り換えの審査に通りにくいことがあります。借り換えの費用を用意するより先に、今の借入先に返済の方法の変更を相談します。
【フラット35】には、収入が減った人が返済期間を延ばすなどの返済方法の変更があります。借入先が民間の金融機関でも、まず借入先に相談します。相談先と使える制度は、住宅ローンが払えないときにまとめています。
家計簿での書き方
借り換えの月は、ふだんの返済とは違うお金がまとめて動きます。家計簿では次の順で書くと、借り換えの効果をあとで確かめられます。
ステップ1今の返済予定表から、残りを写す10分
返済予定表を見て、今の残高・金利・毎月の返済額・残りの回数を写します。ボーナス払いがあれば、その額と回数も写します。
この4つがそろえば、借り換え先の試算と並べて、式の「減る返済の総額」を出せます。返済予定表が手元に無いときは、借入先のインターネットのサービスか窓口で取れます。
ステップ2借り換え費用を、税金と手数料に分けて書く10分
借り換えの月に払った費用を、税金(登録免許税・印紙税)と手数料(事務手数料・保証料・司法書士の報酬・完済の手数料)に分けて書きます。経過利息は、ふだんの利息と同じ住まいの費用に入れます。
戻ってきた保証料があれば、入ってきたお金として別の行に書きます。費用から引いた額が、実際に借り換えにかかった費用です。
ステップ3新しい返済額に書き換える5分
翌月からの返済額を、借り換え後の返済予定表の額に書き換えます。今のローンの引き落としが止まり、新しい借入先の引き落としが始まる月を確かめておきます。
引き落としの口座が変わるときは、新しい口座に返済の額を入れておかないと、最初の返済が遅れます。最初の返済日は、借り換え先の返済予定表で確かめます。
ステップ41年後に、減った額を確かめる10分
1年たったら、減った返済の合計を出し、借り換え費用と並べます。式で出した「費用を取り戻す月数」のうち、何か月分まで進んだかが分かります。
変動金利に借り換えた人は、このときに金利が変わっていないかも見ます。住宅ローンの返済額の見方は住宅ローンの返済額の平均にまとめています。
今の借入先から届いた返済予定表か、インターネットのサービスで、残高・金利・残りの回数を確かめてください。保証料を一括で払ったかどうかは、借りたときの契約書の写しに書いてあります。
よくある質問
Q借り換え費用は、全部でいくらかかりますか
借りる額と手数料の形で変わり、数十万円から100万円ほどになることがあります。税金の部分は、抵当権の設定が借入額の0.4%、抹消が不動産1個1,000円、印紙税が借入額に応じて1万〜6万円で、残りは借り換え先の事務手数料・保証料と司法書士の報酬です。
Q借り換えでも、登録免許税の軽い税率は使えますか
軽い税率(0.1%)は、家を新築・取得するための借入れで、新築・取得から1年以内に登記するものに限られます。借り換えの新しいローンは今のローンを返すための借入れなので、本来の0.4%で見込み、司法書士か法務局で確かめます。
Q前のローンで払った保証料は戻りますか
保証料を一括で払っていた場合、完済のときに、残りの期間に応じた分の一部が戻ることがあります。戻る額は保証会社の決まりで変わるので、今の借入先に確かめます。
Q電子契約なら印紙税はかかりませんか
国税庁は、電磁的記録は印紙税のかかる文書に含まれないとしています。紙の契約書を作らない電子契約なら印紙税はかかりませんが、電子契約の手数料が別にかかるかは借り換え先に確かめます。
Q借り換えると住宅ローン控除はなくなりますか
新しいローンが当初のローンを返すためのもので、返済期間が10年以上であることなど控除の要件に当てはまれば、控除は続きます。控除を受けられる年数は、借り換えても延びません。
Q同じ金融機関の中で借り換えられますか
取り扱いは金融機関で違います。【フラット35】の案内でも、同じ金融機関の住宅ローンから【フラット35】へ借り換えられるかは、金融機関によって取り扱いが異なるとされています。
まとめ
- 借り換え費用は、事務手数料・保証料・登記の登録免許税と司法書士の報酬・印紙税・完済の手数料の合計で、数十万円から100万円ほどになることがある
- 登録免許税は、抵当権の設定が新しい借入額の0.4%、抹消が不動産1個につき1,000円。家を買ったときの軽い税率(0.1%)は、借り換えでは見込まない
- 印紙税は、借入額1,000万円を超え5,000万円以下なら2万円。電子契約ならかからない
- 得になるかは、減る返済の総額から費用を引いて出す。例(2,200万円・残り22年・年2.1%→年1.5%・費用69万5,000円)では約95万3,000円
- 住宅ローン控除は、当初のローンを返すための借り換えで、返済期間10年以上などの要件に当てはまれば続く。年数は延びない
- 返済が苦しいときは、借り換えより先に今の借入先に返済の方法の変更を相談する
自分の借りる額で税金と手数料を出し、減る返済の総額と並べれば、借り換えるかを自分の数字で決められます。まずは返済予定表で、残高と残りの回数を確かめるところからです。
この記事で参照した公的情報
- 登録免許税法 別表第一 第一号(五)(抵当権の設定の登記=課税標準は債権金額・税率1,000分の4)・(十五)(登記の抹消=不動産の個数1個につき1,000円・同一の申請書により20個を超える不動産について抹消を受けるときは申請件数1件につき2万円)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/342AC0000000035
- 租税特別措置法 第75条(住宅用家屋の新築または取得をするための資金の貸付けなどに係る抵当権の設定の登記・令和9年3月31日までに新築または取得し自己の居住の用に供した場合・新築または取得後1年以内に登記を受けるものに限り1,000分の1)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332AC0000000026
- タックスアンサー No.7191 登録免許税の税額表(住宅取得資金の貸付け等に係る抵当権の設定登記(措法75)=住宅用家屋の新築または取得をするための資金の貸付け等・1,000分の1・床面積50平方メートル以上や新築または取得後1年以内の登記であることなど一定の要件/令和8年4月1日現在法令等)
- タックスアンサー No.7140 印紙税額の一覧表(第1号の3文書=金銭消費貸借契約書・500万円を超え1千万円以下は1万円・1千万円を超え5千万円以下は2万円・5千万円を超え1億円以下は6万円/令和8年4月1日現在法令等)
- 質疑応答事例(印紙税)取引先にメール送信した電磁的記録に関する印紙税の取扱い(印紙税の課税対象となるのは課税物件表の物件名欄に掲げられている文書であり、電磁的記録は文書に含まれない/令和7年8月1日現在の法令・通達等)
- タックスアンサー No.1233 住宅ローン等の借換えをしたとき(借換えによる新しい住宅ローン等は原則として控除の対象外・新しい住宅ローン等が当初の住宅ローン等の返済のためのものであることが明らかで、10年以上の償還期間であることなど控除の要件に当てはまれば引き続き控除を受けられる・控除の年数は借換えで延長されない・年末残高はA≧BならC、A<BならC×A/B/令和8年4月1日現在法令等)
- 【フラット35】借換融資のご利用条件(住宅取得時の住宅ローンの借入日から申込日まで1年以上経過し、申込日前日までの1年間正常に返済している方・借入額は100万円以上1億2,000万円以下で借換対象となる住宅ローンの残高か機構による担保評価額の200%のいずれか低い額まで・残高に含められる諸費用(印紙税・融資手数料・抵当権の設定と抹消の登録免許税と司法書士報酬・物件検査手数料・繰上返済手数料と経過利息・新規の火災保険料と地震保険料)・借入期間の上限=80歳−申込時の年齢/40年−住宅取得時の借入れからの経過期間/35年のうち最も短い年数・総返済負担率は年収400万円未満30%以下・400万円以上35%以下・保証料と繰上返済手数料は不要・融資手数料と物件検査手数料はお客さまの負担・借換対象の住宅ローンの団体信用生命保険の保障は借換えで終了しあらためて加入申込みが必要)
- 窓口
- 住宅金融支援機構
- 確認日
- 確認先
- https://www.flat35.com/loan/karikae/outline.html
- 【フラット35】借換融資の検討(借換えとは現在の住宅に住み続けながら返済中の住宅ローンを全額返済し、条件の異なる住宅ローンを新たに借り入れること・総返済額または毎月の返済額だけでなく諸費用を含めた総費用を考慮する・同一金融機関内で【フラット35】へ借換えできるかは金融機関によって取扱いが異なる)
- 窓口
- 住宅金融支援機構
- 確認日
- 確認先
- https://www.flat35.com/loan/karikae/consider.html

