年末調整の還付金はいつ戻る?|12月か1月の給与と一緒に戻る理由と、いくら戻るかの見方
 Move for People株式会社
年末調整の還付金は、税務署から振り込まれるのではなく、勤め先から給与と一緒に戻ります。そのため、いつ戻るかは勤め先が年末調整をいつ済ませるかで決まります。
この記事では、還付金が戻る時期と、いくら戻るかの出し方を国税庁の案内で確かめます。戻らない場合や追加で引かれる場合、住民税との違い、明細での確かめ方と家計簿での置き方まで書きます。
年末調整の書類は出しましたが、還付金がいつ、いくら戻るのかが分かりません。12月の給料で戻るのかどうかも知りたいです。
年末調整の還付金は、1年分の所得税の払いすぎた分
毎月の給与やボーナスからは、所得税が前払いの形で引かれています。この前払いの合計は、1年間に納めるべき税額とは一致しません。
年末調整では、その年に支払うことが確定した給与を合計して、1年分の税額(年調年税額)を出します。引いた税額の合計のほうが多ければ差額が戻り、少なければ差額が引かれます。
戻る差額が、年末調整の還付金です。国税庁の案内では、年末調整の対象は「給与所得者の扶養控除等(異動)申告書」を出している人で、給与が2,000万円を超える人は対象になりません。
還付金は、年末調整をした月の給与と一緒に戻る
国税庁の「年末調整のしかた」では、戻す分は、勤め先が年末調整をした月分(通常は12月分)として納める源泉徴収税額から差し引いて本人に返すとされています。勤め先が税務署に納めるはずの税金から、先に本人へ返す形です。
そのため、還付金は勤め先から給与と一緒に戻るのが基本です。多くの勤め先は12月の給与で精算し、1月の給与で精算する勤め先もあります。書類を出す時期から源泉徴収票が渡されるまでの1年の予定は年末調整はいつ?にまとめています。
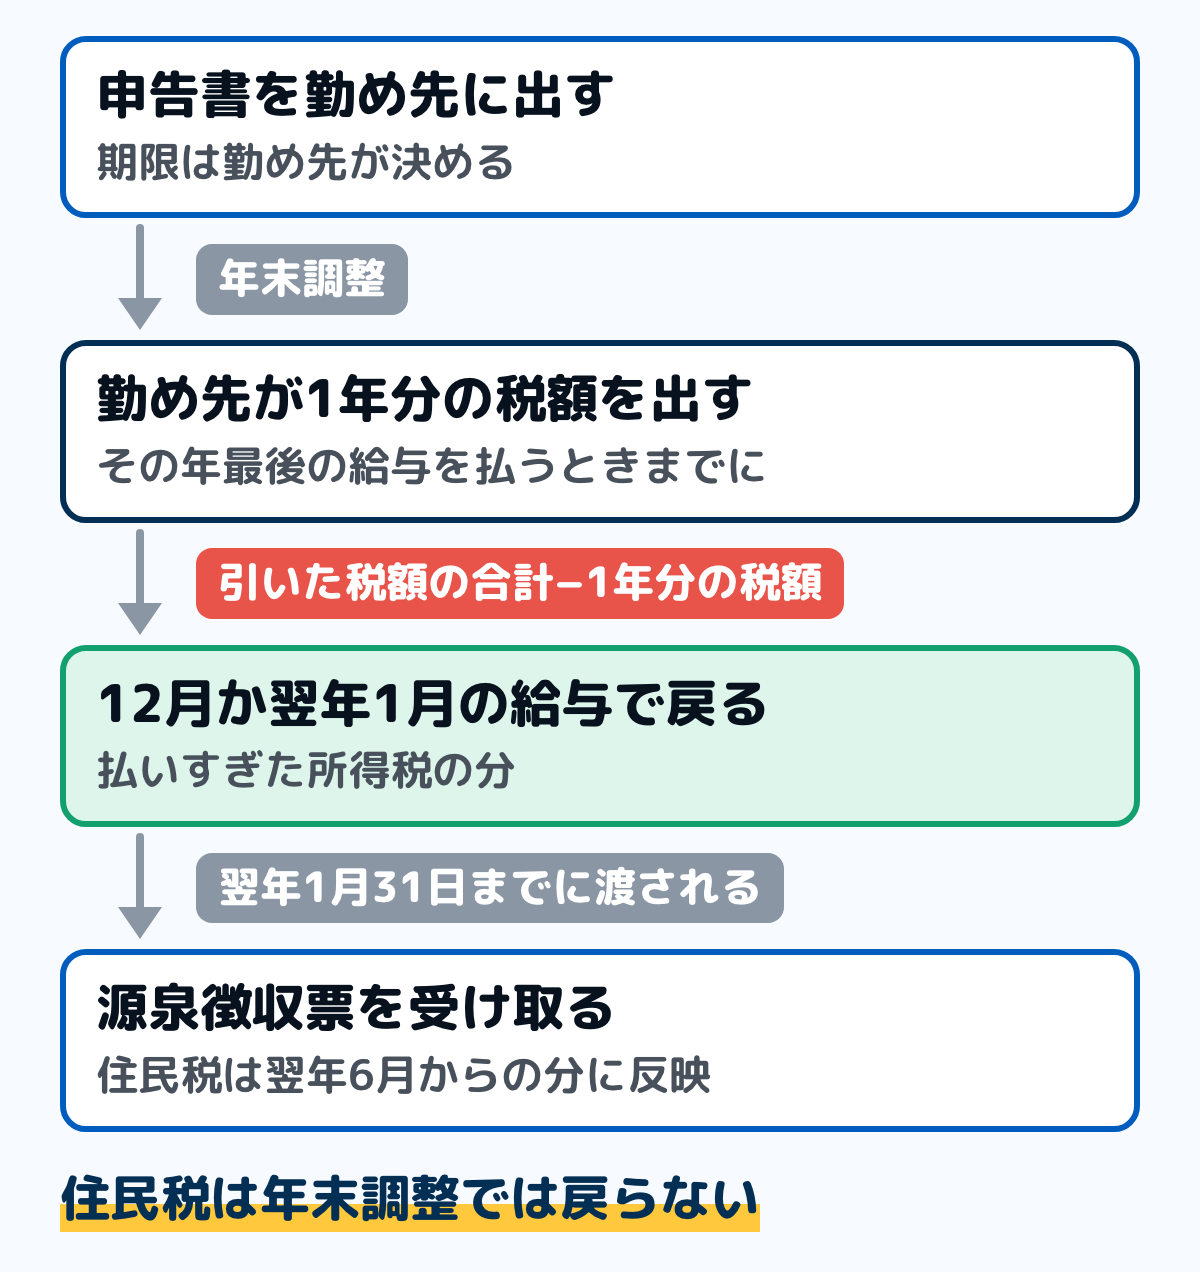
図は、申告書を出してから還付金が戻り、源泉徴収票と住民税につながるまでの流れです。具体的な日は、勤め先の給与の締め日と支払日で変わります。
12月の給与で戻る場合
年末調整は、その年の最後に給与を支払うときまでに行います。12月の給与を払うときに年末調整をする勤め先では、12月の給与明細で還付金が戻ります。
年の最後の給与には賞与も含まれます。12月のボーナスが12月の給与より先に出る勤め先では、ボーナスで精算されることもあります。
翌年1月の給与で戻る場合
12月の給与の計算に間に合わないときなどは、翌年1月の給与で戻す勤め先もあります。1月の給与と一緒に戻るので、年をまたいで入ります。
いつの給与で戻るかは法令では決まっておらず、給与と別に振り込む勤め先や、手渡しの勤め先もあります。自分の勤め先の時期は、年末調整の案内か給与の担当に確かめます。
勤め先から戻しきれないときは、税務署から
勤め先が納める源泉徴収税額が少なく、戻しきれないときは、その後に納める分から順に戻します。それでも戻しきれない場合や、勤め先が廃業した場合は、税務署から勤め先または本人に還付されます。
いくら戻るかは、引かれた税額と1年分の税額の差
戻る額は、次の引き算で出ます。どちらの額も、勤め先が年末調整で計算します。
- 戻る額:1年間に給与から引かれた所得税の合計 − 1年分の税額(年調年税額)
1年分の税額は、給与の合計から給与所得控除を引き、さらに所得控除を引いた額に税率を掛けて出します。住宅ローン控除があればそこから引き、102.1%を掛けて100円未満を切り捨てます。
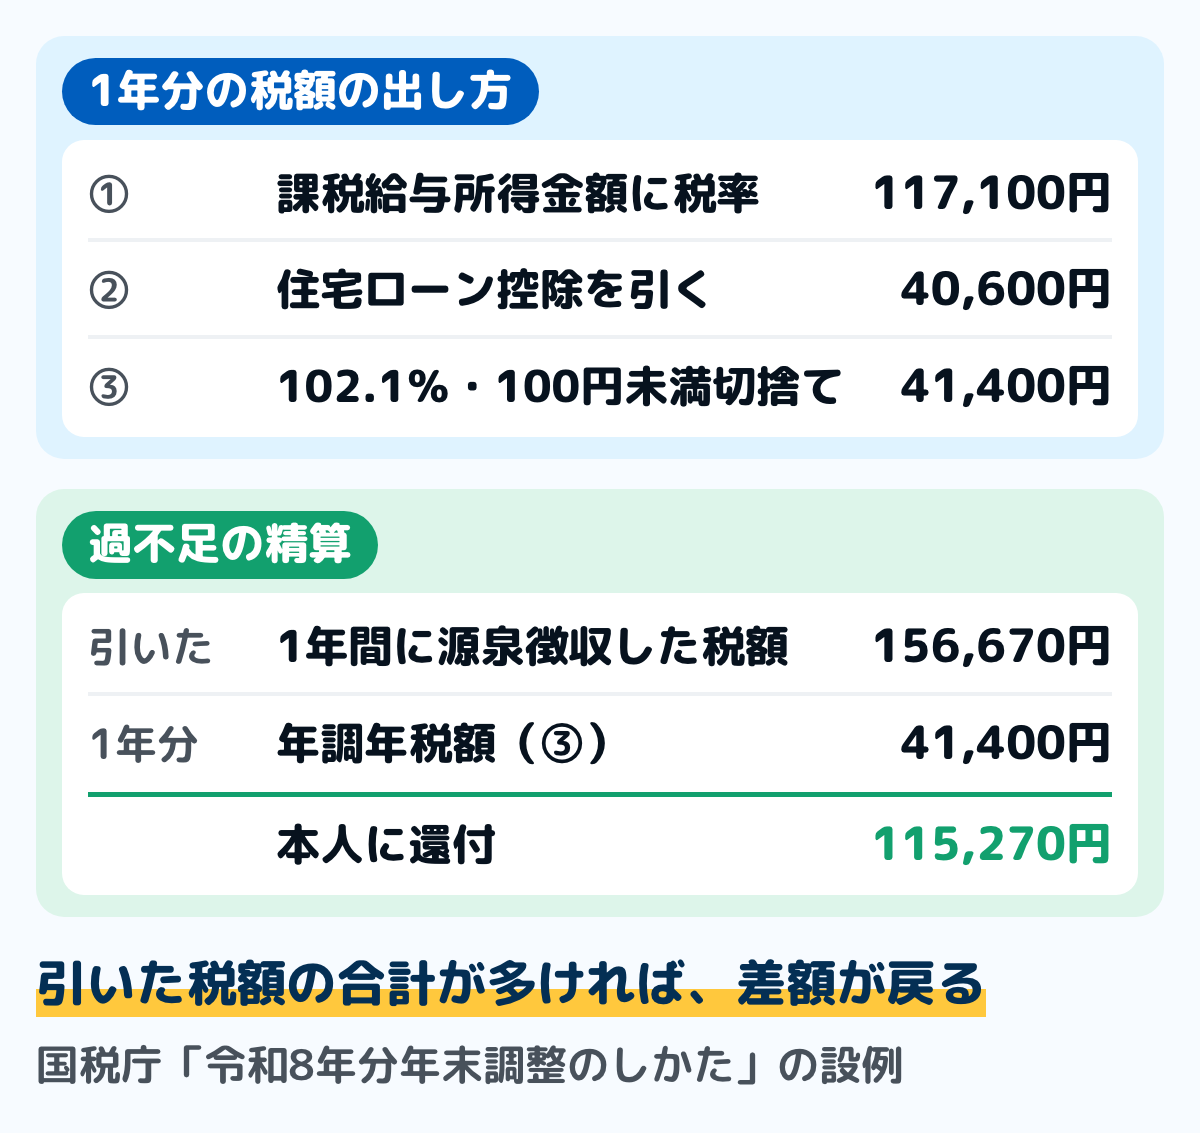
図は、国税庁の令和8年分「年末調整のしかた」に載っている設例です。給与と賞与の合計が897万円で、住宅ローン控除を受けている人の例なので、戻る額は大きくなっています。
戻る額は人によって違い、扶養の人数・保険料・住宅ローン控除の有無で変わります。1年分の税額の出し方は所得税の計算方法で順に追えます。
戻る額が大きくなるのは、毎月の計算に入っていない控除があるとき
毎月引かれる所得税は、社会保険料を引いた給与と扶養親族等の数で決まります。次の控除は、年末調整で申告して初めて計算に入ります。
- 生命保険料控除・地震保険料控除:保険会社から届く控除証明書を出した人
- 社会保険料控除:国民年金保険料などを自分で払った人
- 小規模企業共済等掛金控除:iDeCo の掛金を自分で払った人
- 住宅借入金等特別控除:住宅ローン控除の2年目以降の人
- 配偶者控除・扶養控除:年の途中で扶養する家族が増えた人
このほか、年の途中で給与が下がった人は、毎月の前払いが1年分の税額より多くなり、戻ることがあります。申告した控除の合計は、源泉徴収票の「所得控除の額の合計額」の欄で見られます。
令和8年分は、基礎控除の引上げが年末調整でまとめて入る
令和8年度の税制改正で、基礎控除の引上げ、給与所得控除の最低保障額の引上げ、扶養親族等の所得要件の改正が行われました。国税庁の案内では、施行は原則として令和8年12月1日で、令和8年分の所得税から適用されます。
国税庁は、令和8年11月までの源泉徴収には変更が生じないとしています。改正の分は、毎月の前払いには入らず、12月に行う年末調整で1年分がまとめて計算されます。
基礎控除は、令和8年分は合計所得489万円以下なら104万円です。令和7年分は132万円以下が95万円、132万円超336万円以下が88万円、336万円超489万円以下が68万円でした。
489万円超655万円以下は63万円から67万円に、655万円超2,350万円以下は58万円から62万円になります。合計所得2,350万円以下の人は、令和7年分より控除が大きくなります。
戻らない場合・追加で引かれる場合
年末調整は、多すぎた分を戻すだけでなく、足りない分を引く手続きでもあります。引いた税額の合計が1年分の税額より少ないと、差額が追加で引かれます。
次のようなときに、戻る額が少なくなったり、追加で引かれたりすることがあります。
- 年の途中で扶養する家族が減った(子どもが就職したなど)
- 配偶者の所得が増え、配偶者控除の対象から外れた
- 年の途中で昇給した、ボーナスが増えた
- 控除証明書を出し忘れた
足りない分は、年末調整をした月の給与から引き、引ききれなければその後の給与から引きます。その月の手取りが、1月から前月までの手取りの平均の70%未満になる人は、勤め先が税務署の承認を受けて、翌年1月と2月に分けて引くことができます。
住民税は、年末調整では戻らない
年末調整で精算するのは所得税だけです。住民税は、前の年の1月から12月までの所得で1年分が決まり、6月から翌年5月まで12回に分けて給与から引かれます。
勤め先は、年末調整の結果を書いた給与支払報告書を、翌年1月31日までに市区町村に出します。年末調整で申告した生命保険料控除などは、翌年6月からの住民税の計算に入ります。
そのため、12月に戻るのは所得税の分だけで、住民税の分がまとめて戻ることはありません。住民税が決まる時期と通知書の読み方は住民税の決定通知書の見方にまとめています。
戻った額を、明細と源泉徴収票で確かめる
戻った額がはっきり分かるのは、年末調整をした月の給与明細です。所得税の行がマイナスになっていたり、「年末調整還付」などの行が足されていたりします。
源泉徴収票の「源泉徴収税額」の欄には、年末調整をした後の1年分の税額が書かれます。戻った額そのものは、源泉徴収票には書かれていません。
ステップ11年分の給与明細の所得税を足す10分
1月から12月までの給与明細と賞与の明細を並べ、所得税の行を足します。年末調整をした月は、精算する前の額を使います。
ステップ2源泉徴収票の源泉徴収税額を読む2分
年末調整の後に渡される源泉徴収票の「源泉徴収税額」を読みます。これが1年分の税額です。
ステップ3引き算して、明細の還付額と比べる3分
ステップ1の合計からステップ2の額を引くと、戻った額になります。年末調整をした月の明細の還付額と合っているかを見ます。
合わないときは、足し忘れた月や賞与がないかを確かめます。それでも分からなければ、勤め先の給与の担当に聞いてください。源泉徴収票のほかの欄の読み方は源泉徴収票の見方にまとめています。
去年の12月か1月の給与明細を出してみてください。所得税の行がマイナスか、還付の行があれば、そこに去年戻った額が書かれています。
年末調整で戻らないときは、確定申告で戻す
年末調整では受けられない控除や、年末調整を受けられない人の分は、自分で確定申告をすると戻ることがあります。国税庁の案内では、この還付申告は翌年1月1日から5年間出せます。
- 年の途中で退職し、年末調整を受けていない人:引かれすぎた所得税が戻ることがあります
- 医療費控除:明細書の作り方は医療費控除のやり方にまとめています
- 住宅ローン控除の1年目:2年目からは年末調整で受けられます
- 寄附金控除:ふるさと納税でワンストップ特例を使わない人です
確定申告で戻る還付金は、給与と一緒ではなく、税務署から戻ります。受け取る口座は、申告書に書いて指定します。振り込まれるまでの日数は確定申告の還付金はいつ振り込まれるにまとめています。
迷いやすい場面
12月の給与に還付金が入っていない
勤め先が1月の給与で精算している場合があります。12月の明細に年末調整の行が無ければ、1月の明細を待ってから確かめます。
1月の明細にも無いときは、追加で引かれたか、差し引きがほぼ0円だった可能性があります。どうなったかは勤め先の給与の担当に聞けます。書類を出していなかったときの扱いと直し方は年末調整を出さないとどうなる?にまとめています。
去年より戻る額が少ない
戻る額は、1年分の税額と前払いの差で決まります。昇給した年は、前払いと1年分の税額の差が小さくなり、戻る額が減ることがあります。
生命保険の解約、扶養していた家族の就職、住宅ローン控除の額が減ったことでも、戻る額は変わります。去年と今年の源泉徴収票を並べると、どの控除が変わったかが分かります。
いつもより多く戻った
令和8年分は、基礎控除の引上げなどが毎月の前払いに入らず、年末調整でまとめて入ります。その分、例年より多く戻る人がいます。
家族が増えた、住宅ローン控除が始まったなども、戻る額を大きくします。多く戻った分も、家計簿では給料と別の行に書きます。
年の途中で退職した
12月に給与を受け取った後に退職した人などを除き、年の途中で退職した人は年末調整の対象になりません。次の勤め先に年内に入れば、前の勤め先の源泉徴収票を出して、そこでまとめて年末調整を受けます。
年内に次の勤め先が無いときは、自分で確定申告(還付申告)をします。申告できる期間と、戻る額の例は年の途中で退職したら確定申告にまとめています。
育児休業中の年
育児休業給付金は非課税で、年末調整の給与には入りません。給与が無い月は、所得税も引かれていません。
休業した年は給与の合計が減るので、休業前の月に引かれた所得税の分が戻ることがあります。戻る額は、休業前に引かれた所得税と1年分の税額の差で決まります。
よくある質問
Q還付金は、いつ振り込まれますか
勤め先が年末調整をした月の給与と一緒に戻ります。12月の給与で戻る勤め先と、翌年1月の給与で戻る勤め先があります。自分の勤め先の時期は、年末調整の案内か給与の担当に確かめます。
Q還付金は、給与と別に振り込まれますか
給与と一緒に戻すのが基本ですが、別に振り込む勤め先や手渡しの勤め先もあります。戻し方は法令では決まっていないので、勤め先の決まりに従います。
Qいくら戻るか、先に知る方法はありますか
1年間に引かれた所得税の合計から、1年分の税額を引けば出せます。1年分の税額は、給与の合計・社会保険料・申告した控除から計算しますが、正確な額は勤め先の計算で決まります。
Q住民税も戻りますか
年末調整で戻るのは所得税だけです。年末調整で申告した控除は、翌年6月からの住民税の額に反映されます。
Q還付金は、源泉徴収票のどこに書かれていますか
書かれていません。源泉徴収票の源泉徴収税額は、年末調整をした後の1年分の税額です。戻った額は、年末調整をした月の給与明細で確かめます。
Q還付金は収入として課税されますか
されません。還付金は、自分が払いすぎた所得税が戻ったものです。家計簿では、給料とは別の行に書いておくと、ほかの月と比べやすくなります。
まとめ
- 年末調整の還付金は、1年分の所得税の払いすぎた分
- 勤め先が年末調整をした月の給与と一緒に戻る。12月か翌年1月の給与になる
- 戻る額=1年間に引かれた所得税の合計から、1年分の税額を引いた額
- 令和8年分は、基礎控除の引上げなどが年末調整でまとめて計算される
- 足りなければ追加で引かれる。住民税は年末調整では戻らない
- 源泉徴収票に還付額は書かれない。年末調整をした月の給与明細で確かめる
- 家計簿では、還付金を給料とは別の行に書き、毎月の予算には入れない
戻る時期は勤め先の年末調整の月で、戻る額は引き算で確かめられます。明細を1年分とっておけば、次の年末も同じ手順で見られます。
この記事で参照した公的情報
- No.2662 年末調整のしかた(1年間に源泉徴収をした税額と1年間に納めるべき税額の差額を還付・徴収する・102.1%を乗じて100円未満切捨て)
- 令和8年分年末調整のしかた(手順などの説明)(過不足額の精算の設例・過納額は年末調整を行った月分の源泉徴収税額から還付・還付しきれないときは税務署から還付・不足額の徴収繰延べは税引手取給与が平均月額の70%未満のとき翌年1月と2月)
- 令和8年度税制改正による所得税の基礎控除の引上げ等について(令和8年12月1日施行・令和8年分以後の所得税に適用・令和8年12月に行う年末調整から変更・令和8年11月までの源泉徴収事務に変更は生じない)
- No.1199 基礎控除(令和7年分・令和8年分令和9年分の表)
- No.2665 年末調整の対象となる人(給与2,000万円超は対象外・年の中途で行う場合の5つ)
- No.2668 年末調整の対象となる給与(その年の1月1日から12月31日までの間に支払うことが確定した給与)
- 令和7年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引「源泉徴収税額」欄(年末調整をした給与等は年末調整をした後の税額を記載)
- No.2030 還付申告(年の途中で退職し年末調整を受けていないとき・医療費控除など・翌年1月1日から5年間提出できる)
- 個人住民税(所得割は前年の1月1日から12月31日までの所得で算定・特別徴収は会社が給与から天引き)
- 所得税法 第226条(給与の源泉徴収票は翌年1月31日まで・年の中途で退職した人は退職の日以後1か月以内・退職手当等は退職の日以後1か月以内・公的年金等は翌年1月31日まで)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 地方税法 第317条の6(給与支払報告書を1月31日までに市町村長に提出)・第321条の5(特別徴収税額を6月から翌年5月まで12回に分けて徴収)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- Q&A~育児休業等給付~(育児休業等給付は非課税)