年末調整を出さないとどうなる?|毎月の税が乙欄になり、控除は確定申告で受け直す
 Move for People株式会社
年末調整の書類を勤め先に出さないと、毎月の所得税が高いほうの表(乙欄)で引かれ、年末の精算も行われません。払いすぎた所得税は戻らず、生命保険料などの控除も入らないまま1年が終わります。
この記事では、出さないと何が変わるのかを国税庁の案内で確かめ、出し忘れに気づいた時期ごとの直し方を並べます。もともと年末調整を受けない人、住民税への響き方、家計簿で年末の手取りを確かめる手順まで書きます。
年末調整の書類が面倒で、まだ出していません。出さないと何が困るのか、今からでも間に合うのかが分かりません。
出さないと、何が変わるか
年末調整で勤め先に出す書類は、扶養控除等(異動)申告書、基礎控除などの申告書、保険料控除申告書の多くて3枚です。どれを出さないかで、変わることが違います。
- 扶養控除等申告書を出さない:毎月の所得税が乙欄で引かれ、年末調整そのものを受けられません
- 保険料控除申告書などを出さない:年末調整は受けられますが、その控除が入りません
- どちらの場合も:入らなかった控除は、自分で確定申告をすれば受け直せます
書類ごとの書き方は年末調整の書き方にまとめています。ここからは、出さなかったときに何が起きるかを順に見ます。
扶養控除等申告書を出さないと、毎月の所得税が乙欄になる
毎月の給与から引く所得税は、国税庁の源泉徴収税額表で決まります。表には甲欄と乙欄があり、扶養控除等申告書を出している勤め先の給与は甲欄、出していない給与は乙欄で引かれます。
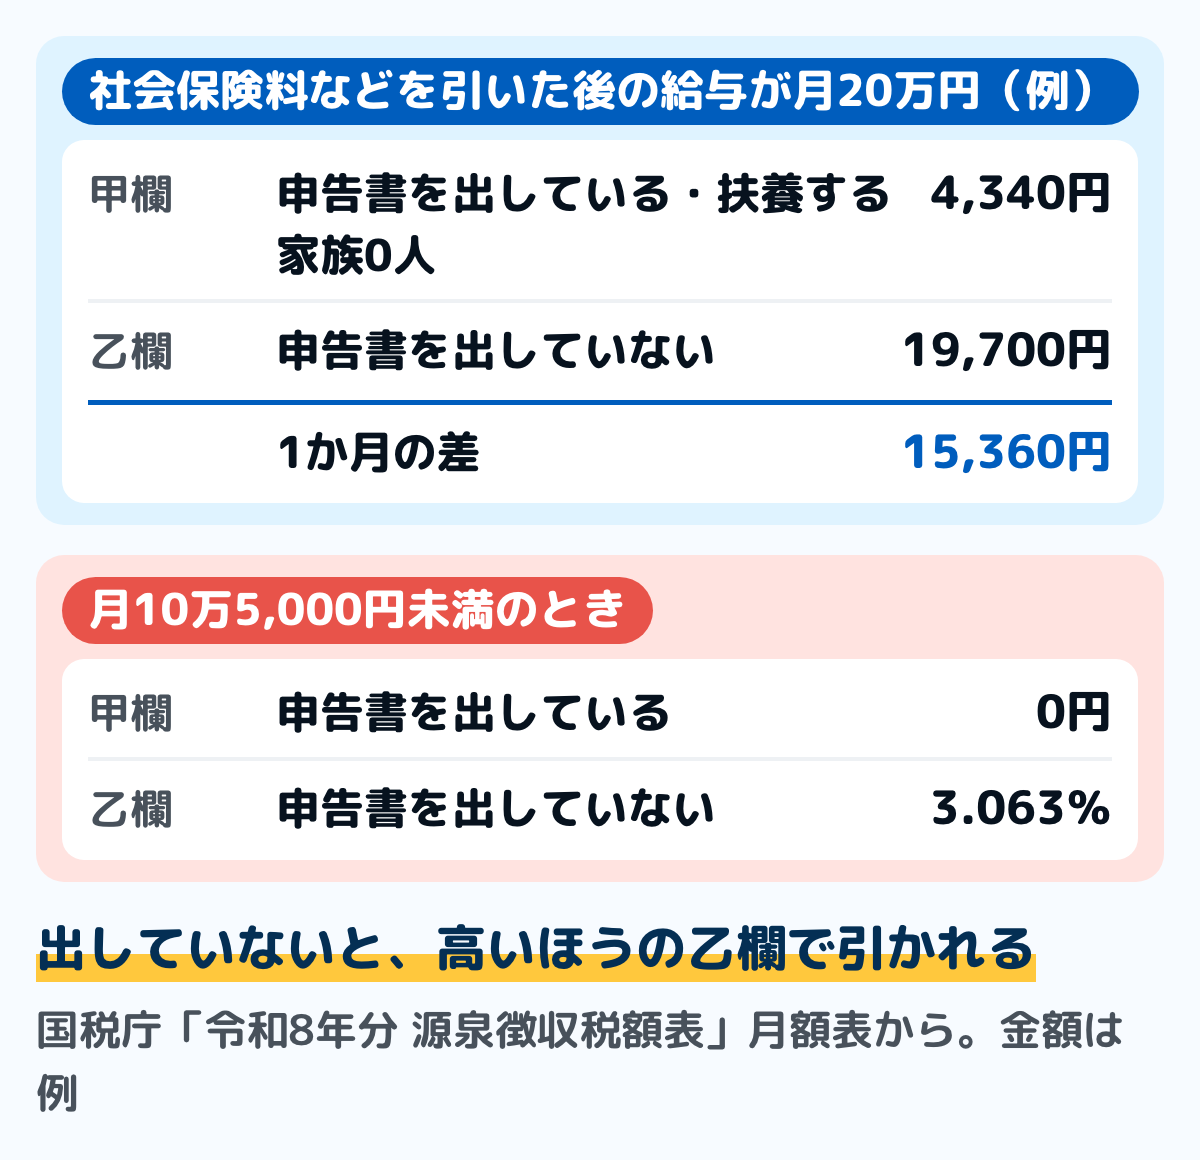
図は、令和8年分の月額表で、社会保険料などを引いた後の給与が月20万円の例です。甲欄で扶養する家族が0人なら4,340円、乙欄なら19,700円が引かれ、1か月で15,360円違います。
甲欄では月10万5,000円未満なら所得税は0円ですが、乙欄ではその額の3.063%が引かれます。給与が少ない月でも、出していなければ所得税が引かれることになります。
年末調整を受けられず、払いすぎた分が戻らない
国税庁の案内では、年末調整の対象は、扶養控除等申告書を年末調整を行う日までに出している人です。出していなければ勤め先は年末調整をしないので、乙欄で多く引かれた分も、その年のうちには戻りません。
勤め先から渡される源泉徴収票は、年末調整をしていない状態になります。1年分の給与、引かれた所得税と社会保険料の合計は書かれますが、「所得控除の額の合計額」や生命保険料の控除額の欄は空になります。
保険料控除申告書を出さないと、その控除だけが入らない
扶養控除等申告書を出していれば、年末調整は行われます。保険料控除申告書を出さなかったときは、生命保険料控除や地震保険料控除などを入れずに、1年分の税額が計算されます。
基礎控除などの申告書も同じで、出さなければ配偶者控除などが年末調整に入りません。どの控除が入ったかは、源泉徴収票の「所得控除の額の合計額」の欄で確かめられます。
罰則の決まりは勤め先の側にあり、働く人には向いていない
所得税法の第194条では、給与をもらう人は扶養控除等申告書を、その年の最初の給与を受け取る前日までに勤め先を通して出すことになっています。一方で、出さなかった本人を罰する形ではなく、乙欄で引かれ年末調整が受けられないという形で差が出ます。
罰則が定められているのは、勤め先の側です。年末調整をしなかったり、引いた所得税を納めなかったりした勤め先には、所得税法に罰則があります。
住民税も、控除が入らないまま計算される
住民税は、前の年の1月から12月までの所得で決まり、翌年6月から引かれます。勤め先は1年分の給与を書いた給与支払報告書を市区町村に出し、市区町村はそれをもとに住民税を計算します。
年末調整をしていないと、この報告書には生命保険料控除などが載りません。そのままにしておくと、住民税も控除の分だけ高く計算されることがあります。
所得税の確定申告をすると、その内容は住民税にも使われます。地方税法の第317条の3で、確定申告書を出した人は住民税の申告書を出したものとみなすと決まっているからです。住民税が決まるしくみは住民税はいつから引かれる?にまとめています。
出し忘れに気づいたときの直し方
出し忘れに気づいた時期によって、頼む先が変わります。勤め先が年末調整を終える前なら勤め先に、源泉徴収票ができた後なら税務署への確定申告で直します。
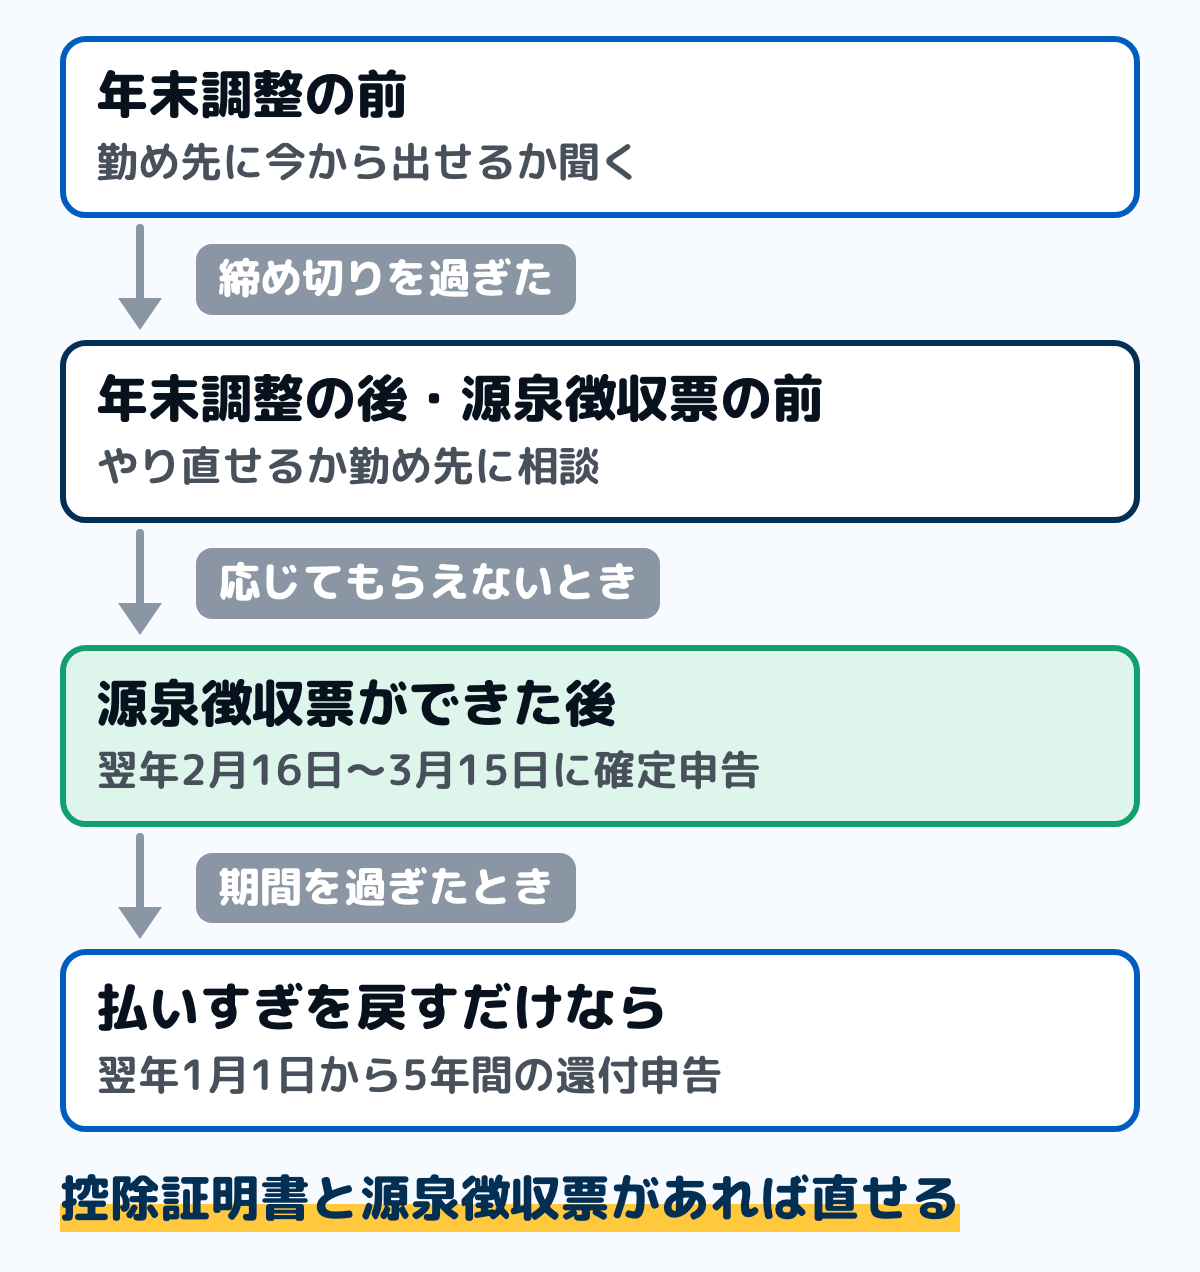
図は、気づいた時期ごとの直し方を並べたものです。どの時期でも、控除証明書と源泉徴収票が手元にあれば直せます。
勤め先が年末調整をする前なら、今から出せるか聞く
年末調整は、その年の最後の給与を払うときに行います。勤め先が決めた締め切りを過ぎていても、年末調整の計算がまだなら、受け取ってもらえることがあります。
締め切りを過ぎたと分かった時点で、給与の担当に連絡します。控除証明書が手元に無いときは、保険会社や日本年金機構に再発行を頼みます。
年末調整の後なら、やり直してもらえるか相談する
年末調整が終わった後でも、国税庁のNo.2671では、扶養する家族の人数が年内に変わったときは、源泉徴収票を作って渡す日までに申告書を出せば年末調整をやり直せるとしています。保険料控除申告書の出し忘れも、勤め先がやり直しに応じるかどうかを相談できます。
やり直すかどうかは、勤め先の事務の都合もあります。応じてもらえないときは、次の確定申告で直します。
源泉徴収票ができた後は、確定申告で直す
源泉徴収票を受け取った後は、自分で確定申告をします。期間は原則として翌年2月16日から3月15日までで、源泉徴収票と控除証明書を使って1年分の税額を出し直します。
確定申告をすれば、年末調整で入らなかった控除も入り、引かれすぎた所得税が戻ります。確定申告の出し方は確定申告のやり方に順番どおりまとめています。
払いすぎた分を戻すだけなら、5年間出せる
納める税額が無く、払いすぎた分を戻すだけの申告は、還付申告と呼ばれます。国税庁のNo.2030では、還付申告は確定申告の期間とは関係なく、その年の翌年1月1日から5年間出せます。
3月15日を過ぎても、5年のうちなら還付申告ができます。前の年に出し忘れた年があれば、その年の源泉徴収票と控除証明書で申告できます。
一方で、2か所から給与をもらっている人などで納める税額が出るときは、期限を過ぎると無申告加算税や延滞税がかかることがあります。その場合は、期間のうちに申告します。
もともと年末調整を受けない人
書類を出していても、年末調整の対象にならない人がいます。国税庁のNo.2665とNo.2520では、次の人が挙げられています。
- 1年間の給与の総額が2,000万円を超える人:確定申告が必要になります
- 2か所以上から給与をもらい、ここには扶養控除等申告書を出していない人:その勤め先の給与は乙欄で引かれ、年末調整はされません
- 年の途中で退職し、年内に次の勤め先が無い人:退職時の源泉徴収票で確定申告をすると、戻ることがあります
- 災害減免法で源泉徴収の猶予や還付を受けた人:確定申告で精算します
年の途中で退職した人でも、12月の給与を受け取ってから辞めた人や、死亡によって退職した人などは、辞めるときに年末調整が行われます。パートタイマーなどで、その年の給与の総額が136万円以下で辞めた人も、年内に次の勤め先の給与が無い見込みなら対象になります。
年の途中で転職した人は、前の勤め先の源泉徴収票を出す
年の途中で転職した人は、新しい勤め先で前の勤め先の分も合わせて年末調整を受けます。そのために、前の勤め先の源泉徴収票を新しい勤め先に出します。
国税庁のNo.2674では、前の勤め先の給与を源泉徴収票で確かめられないときは、年末調整はできず確定申告で精算するとしています。前の勤め先の票は、退職の日以後1か月以内に渡すと所得税法の第226条で決まっています。
勤め先が年末調整をしてくれないとき
書類を出したのに勤め先が年末調整をしないときは、まず給与の担当に、手続きが進んでいるかを確かめます。年末調整は所得税法の第190条で勤め先がすることになっていて、それでも応じないときは、勤め先の所在地を受け持つ税務署に相談できます。
年末調整がされないまま年が明けたときは、自分で確定申告をします。そのときは、勤め先から源泉徴収票を受け取って使います。源泉徴収票が渡されないときは、税務署に「源泉徴収票不交付の届出書」を出せます。
国税庁の案内では、交付期限(翌年1月31日、年の途中で退職した人は退職後1か月)を過ぎた後に出し、給与明細の写しと、勤め先に交付を求めたことが分かる書類を添えます。届出書の欄と、交付を求めた記録の残し方は源泉徴収票がもらえないときにまとめています。
所得税が引かれていなければ、戻る分も無い
アルバイトなどで給与が少なく、毎月の所得税が0円だった人は、年末調整を受けなくても戻るお金はありません。国税庁のNo.2030でも、源泉徴収された所得税が無い人は申告しても還付される所得税は無いとしています。
戻る分があるかは、給与明細の所得税の欄で分かります。1年分の明細で所得税が引かれている月があれば、年末調整か確定申告で戻ることがあります。給与の額と所得税がかかり始める線は103万の壁はいまどうなった?にまとめています。
家計簿で、年末の手取りを確かめる手順
出したかどうかと、控除が入ったかどうかは、給与明細と源泉徴収票で確かめられます。紙でも表計算でも、同じ手順で出せます。
ステップ1毎月の明細の所得税を、1年分並べる10分
1月から11月までの給与明細を出し、所得税の欄の額を月ごとに書き写します。家計簿の収入の行の横に、所得税の列を1つ足すと並べやすくなります。
給与が同じくらいなのに、ある月から所得税が大きく増えていれば、乙欄に変わった可能性があります。気づいたら、扶養控除等申告書を出しているかを勤め先に確かめます。
ステップ212月か1月の明細で、年末調整の行を探す3分
年末調整をした月の明細には、所得税の欄がマイナスになったり、還付や精算の行が足されたりします。その行が無いときは、年末調整がされていないか、差し引きがほぼ0円だったことが考えられます。精算する月や明細の書き方は勤め先で違うので、分からなければ給与の担当に確かめます。
戻った額は、家計簿で給料とは別の行に「年末調整の還付」として書きます。戻る時期と額の確かめ方は年末調整の還付金はいつ戻る?にまとめています。
ステップ3源泉徴収票で、控除が入ったかを見る5分
源泉徴収票を受け取ったら、「所得控除の額の合計額」と「生命保険料の控除額」などの欄を見ます。出したはずの控除の欄が空なら、その控除は入っていません。
入っていない控除があれば、その源泉徴収票と控除証明書を持って確定申告をします。票の欄の読み方は源泉徴収票の見方にまとめています。
去年の源泉徴収票を出してみてください。「所得控除の額の合計額」の欄が空なら、去年は年末調整がされていません。引かれた所得税が1年分の税額より多ければ、5年のうちなら還付申告ができます。
迷いやすい場面
掛け持ちで、2か所から書類を配られた
扶養控除等申告書を出せるのは、1か所の勤め先だけです。給与の多いほうなど1か所に出し、もう1か所には出しません。
出さなかった勤め先の給与は乙欄で引かれ、年末調整はされません。そちらの分は、国税庁のNo.1900の条件に当てはまれば、確定申告で精算します。
控除証明書が、締め切りに間に合わない
証明書が届く前に締め切りが来たときは、届いてから勤め先に出せるかを聞きます。年末調整に間に合わなければ、その控除だけを確定申告で受けられます。
証明書をなくしたときは、保険会社や日本年金機構に再発行を頼めます。なくしたと分かった時点で、再発行の受け付け方を発行元に確かめます。
iDeCoの掛金を自分の口座から払っている
iDeCoの掛金を自分で払っている人は、保険料控除申告書の小規模企業共済等掛金控除の欄に書きます。出し忘れると、その年の所得税に掛金の控除が入りません。
書く欄と払込証明書の見方はiDeCoの年末調整にまとめています。出し忘れたときは、ほかの控除と同じく確定申告で受けられます。
年末調整を出さずに、確定申告だけにしたい
扶養控除等申告書を出さずに確定申告で精算することもできますが、その年の毎月の所得税は乙欄で引かれ続けます。戻ってくるのは翌年の申告の後になるので、その間は手取りが減ったままです。
医療費控除やふるさと納税の控除を受けたい人は、年末調整を受けたうえで確定申告もできます。年末調整を受けた人の確定申告は、年末調整で入らなかった控除を足す形になります。
よくある質問
Q年末調整を出さないと、会社にばれますか
扶養控除等申告書は勤め先に出す書類なので、出していないことは勤め先に分かります。出していない人の給与は乙欄で引かれ、源泉徴収票も年末調整をしていない状態で作られます。
Q年末調整を出さないと、罰金はありますか
出さなかった本人を罰する形にはなっていません。ただし、乙欄で多く引かれ、年末の精算もされないので、戻るはずのお金を確定申告で取り戻す手間がかかります。
Q学生のアルバイトでも出したほうがよいですか
扶養控除等申告書を出していないと、給与が少ない月でも乙欄で所得税が引かれます。1か所で働いているなら、出すことで甲欄で引かれ、年末の精算も受けられます。
Q締め切りを過ぎたら、もう年末調整は受けられませんか
勤め先が年末調整の計算をする前なら、受け取ってもらえることがあります。間に合わなかったときは、確定申告で直せます。
Q確定申告の期間を過ぎてしまいました
払いすぎた分を戻すだけの申告なら、その年の翌年1月1日から5年間出せます。納める税額が出る人は、期限を過ぎると加算税や延滞税がかかることがあります。
Q保険料控除の書類だけ出し忘れました
年末調整は受けられますが、その控除は入りません。勤め先にやり直しを相談し、応じてもらえないときは確定申告でその控除を受けます。
Q住民税はどうなりますか
年末調整で入らなかった控除は、住民税の計算にも入りません。確定申告をすれば、その内容が住民税にも使われます。
まとめ
- 扶養控除等申告書を出さないと、毎月の所得税が乙欄で引かれ、年末調整も受けられない
- 保険料控除申告書などを出さないと、年末調整は受けられるが、その控除が入らない
- 年末調整の前なら勤め先に出す。後なら、やり直しを相談するか、確定申告で直す
- 払いすぎた分を戻すだけの還付申告は、翌年1月1日から5年間出せる
- 給与が2,000万円を超える人、2か所目の給与、年の途中で退職した人などは、もともと年末調整を受けない
- 住民税も控除が入らないまま計算されるが、確定申告の内容は住民税にも使われる
出し忘れても、源泉徴収票と控除証明書があれば確定申告で直せます。まずは給与明細の所得税の欄を並べて、乙欄になっていないかを確かめます。
この記事で参照した公的情報
- No.2665 年末調整の対象となる人(扶養控除等申告書を年末調整を行う日までに提出している人・給与2,000万円超と災害減免法の徴収猶予等は除く・年の中途で行う5つの場合・パートタイマー等の退職は給与の総額136万円以下)
- No.2520 2か所以上から給与をもらっている人の源泉徴収(扶養控除等申告書を出している人の給与は甲欄・それ以外は乙欄・従たる給与は原則として年末調整できず確定申告で精算)
- 令和8年分 源泉徴収税額表(給与所得の源泉徴収税額表 月額表の甲欄・乙欄)
- No.2668 年末調整の対象となる給与(その年最後に給与を支払うときまでに扶養控除等申告書を提出している人について行う・前の勤め先の給与は源泉徴収票で確認し、確認できないときは年末調整を行うことはできない)
- No.2671 年末調整の後に扶養親族等の人数が異動したとき(その年の源泉徴収票を作成・交付する日までに異動の申告書の提出を受ければやり直せる・やり直さないときは本人が確定申告で還付を受けられる)
- No.2674 中途就職者の年末調整(前の勤め先の源泉徴収票で確認できないときは年末調整を行うことはできず、確定申告で精算)
- No.2030 還付申告(源泉徴収された税額が年税額より多いときは還付申告ができる・年の途中で退職し年末調整を受けていないとき・源泉徴収税額が0の人は還付されない・翌年1月1日から5年間提出できる)
- No.1900 給与所得者で確定申告が必要な人(大部分は年末調整で所得税額が確定・給与の年間収入金額2,000万円超・2か所以上から給与を受けている人など)
- No.2020 確定申告(申告期間は原則として翌年2月16日から3月15日まで)
- F5-4 源泉徴収票不交付の届出手続(源泉徴収票が交付されないときに税務署へ届け出る・交付期限は中途退職は退職後1月、それ以外は翌年1月31日・給与支払明細書の写しと交付を求めたことが分かる書類を添える)
- 所得税法 第190条(年末調整)・第194条(給与所得者の扶養控除等申告書は毎年最初に給与の支払を受ける日の前日までに提出)・第226条(給与の源泉徴収票は翌年1月31日まで・年の中途で退職した人は退職の日以後1月以内に交付)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 地方税法 第317条の3(所得税の確定申告書を出した人は、住民税の申告書を出したものとみなす)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226