お見舞いの相場はいくら?|親・親戚・友人・職場ごとの額と、包み方・渡す時期・快気祝い・税金・家計簿での書き方
 Move for People株式会社

病気やけがで入院した人へのお見舞いの額には、法律や公的な決まりはありません。冠婚葬祭の案内で示されている目安は、親・兄弟・親戚なら5,000円〜1万円、友人・知人や職場の同僚なら3,000〜5,000円です。
この記事では、葬儀社や冠婚葬祭の会社など6つの案内に書かれた相手ごとの幅を並べます。避ける金額とお札、袋と表書き、渡す時期と郵送、お返し(快気祝い)の目安、税金の扱い、家計簿での書き方もまとめます。
叔母の入院と同僚の入院が同じ月に重なり、いくらずつ包めばよいのか分かりません。上司にも現金を渡してよいのかで迷います。
お見舞いの相場は、相手との関係で決まる
お見舞いの額は、相手との関係で目安が分かれています。総務省の家計調査の分類では、お見舞いの現金は香典や祝儀と同じ「贈与金」にまとめられていて、お見舞いだけの額は出ていません。
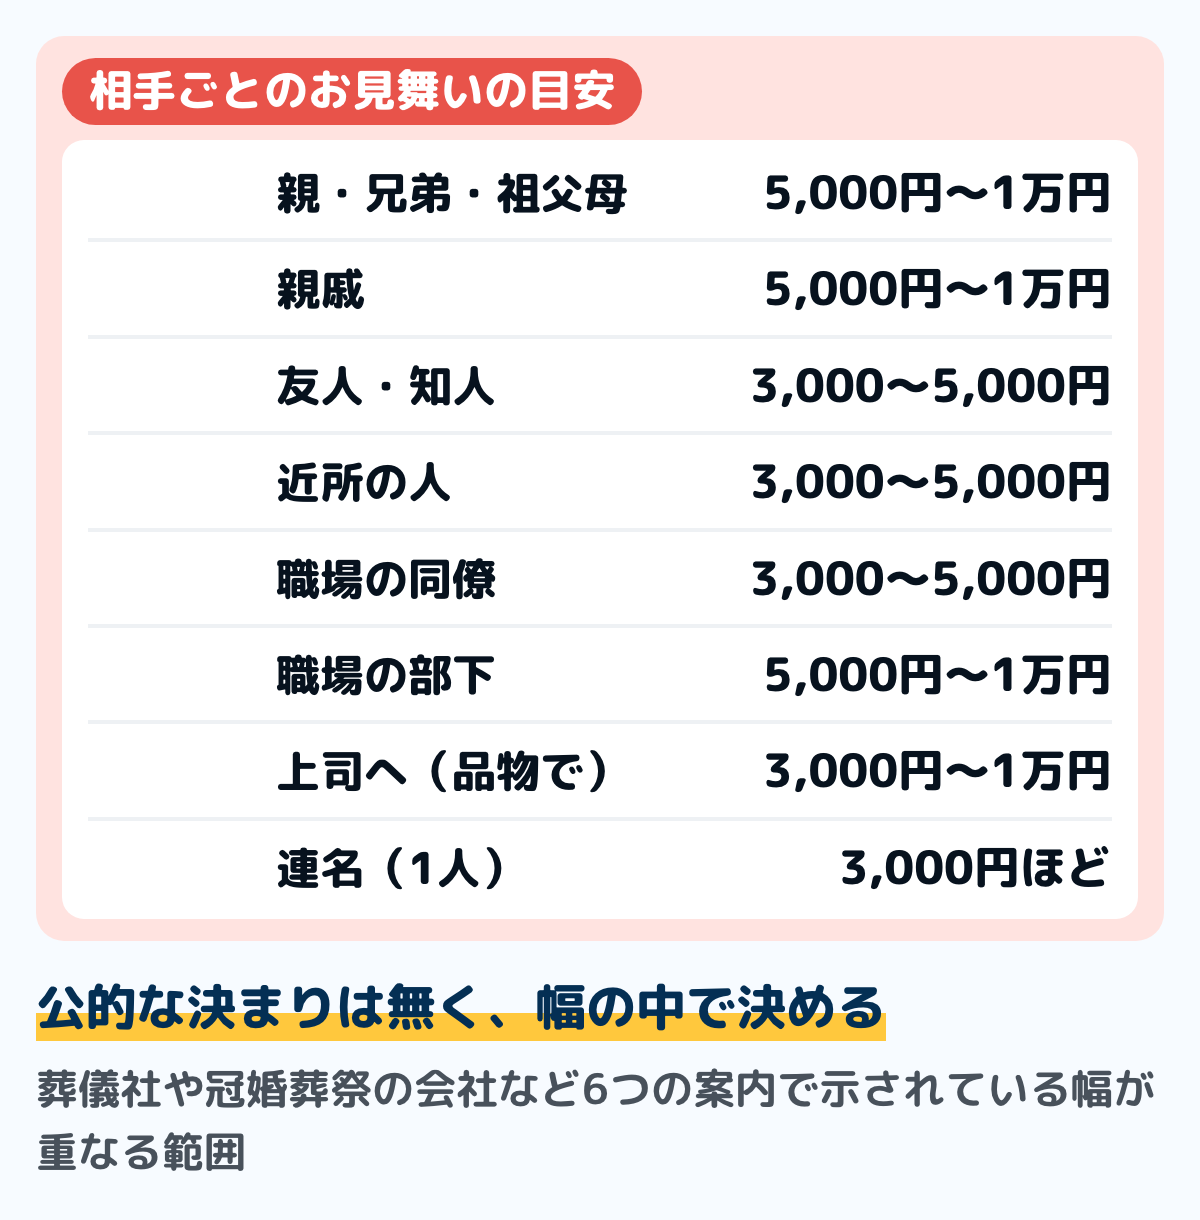
図は、6つの案内に書かれた幅から、重なりの大きい範囲をまとめたものです。相手ごとに、案内によって違う幅もあわせて並べると、次のとおりです。
- 親・兄弟・祖父母:5,000円〜1万円とする案内が6つそろっている。親には1万円ほどを包むことが多いとする案内もある
- 親戚(いとこ・おじ・おばなど):5,000円〜1万円。遠い親戚なら5,000円ほどとする案内もある
- 友人・知人:3,000〜5,000円とする案内が6つそろっている
- 近所の人:3,000〜5,000円か、3,000円ほど。付き合いが挨拶ほどなら、言葉を伝えるだけでもよいとする案内もある
- 職場の同僚:3,000〜5,000円。3,000円ほどとする案内もある
- 職場の部下:5,000円〜1万円
- 職場の上司:現金でなく、3,000円〜1万円ほどの品物で贈る形を示す案内が3つある
- 取引先:3,000円〜1万円とする案内と、3,000円ほどとする案内がある
- 職場や友人の連名:1人3,000円ほどとする案内が4つある。1人1,000〜3,000円とする案内もある
幅の中で額を決める見方
同じ関係の相手でも、額は幅の中で決めます。案内で挙げられている見方は、次のとおりです。
- 付き合いの深さで上げ下げする:よく会う親戚や付き合いの長い相手には多め、遠い親戚には少なめ
- 一緒に行く身内と額をそろえる:自分だけ多い・少ないと、相手に気をつかわせることがあるとされている
- 多すぎる額は避ける:お返し(快気祝い)の負担になることが挙げられている
- 自分の暮らしに無理のない額にする:学生なら、身内でも3,000円ほどでよいとする案内もある
入院の期間の長さで額を変える必要はない、とする案内もあります。額は、期間ではなく相手との関係で決めます。
お見舞いを渡す場面、渡さない場面
お見舞いの現金は、入院や療養をしている身内・友人・職場の人を見舞うときに持っていきます。相手が何を欲しいか分からないときに、入院中の出費に役立ててもらえる点が挙げられています。
一方で、お見舞いの現金を控える場面も案内されています。
- 数日の短い入院や軽いけが:現金ではなく、気軽に受け取れる品物にする形もある
- 本人が面会を望んでいない:直接渡しに行かず、言葉だけ送るか、退院後に改めて渡す
- 本人や家族が辞退している:その考えを尊重し、無理に渡さない
- 一緒に暮らしている家族:家族や同居の身内には、お見舞いの現金を渡す習慣はないとする案内がある
目上の人には、現金より品物
上司など目上の人に現金を渡すのは失礼とする考え方が、4つの案内で示されています。目上の人へのお見舞いは、額の目安に合わせた品物で贈る形が示されています。
目上の人へのお見舞いは失礼には当たらないとしたうえで、抵抗があれば品物や商品券にするとする案内もあります。職場の人へのお見舞いは、誰が行くか・何を贈るかを先に上司に相談する形が案内されています。
避ける金額と、お札の選び方
お見舞いの額では、4(死)・6(無)・9(苦)を連想させる額と、お札の枚数を避けます。友人に贈るなら、4,000円ではなく3,000円か5,000円にする、という例が示されています。
2万円などの偶数の額は、お見舞いでは必ずしも失礼に当たらないとする案内が2つあります。気になる相手には、1万円や3万円にする形も示されています。
職場の人で出し合うときは、合計の額も4・6・9にならないようにします。相手が欧米の人なら、13を避けるとする案内もあります。
新しいお札は使わない
お見舞いには、新しいお札を使わないとする案内が6つそろっています。新しいお札は、病気やけがを前もって予想して用意していたように受け取られることがあるためです。
一方で、汚れたお札や破れたお札も避けます。手元に新しいお札しかないときは、真ん中に一度折り目をつけてから包む形が案内されています。
袋と表書き、お金の入れ方
お見舞いの現金は、紅白の結び切りか、あわじ結びの水引の袋に包みます。病気やけがを繰り返さないように、という意味がこめられています。
- 使わない袋:何度あってもよいお祝いに使う蝶結びと、黒白・黄白・銀の水引の不祝儀袋
- のし:付けないとする案内と、付けるとする案内があり、地域や家の考えで分かれる
- 袋が無いとき:白い封筒でもよいとする案内がある
- 表書き:「御見舞」か「お見舞」の3文字。「御見舞い」と送り仮名を付けた4文字は避ける
- 名前:表書きの下に、贈る人のフルネーム
中袋と、お札の向き
中袋には、表に金額、裏に住所と名前を書きます。金額は「金参阡圓」「金壱萬圓」のように、旧字体の漢数字で書く形が案内されています。
住所は、郵便番号や部屋番号まで書きます。相手が快気祝いを送るときに使うためです。
お札は、肖像のある面を中袋の表に向け、向きをそろえて入れます。外袋は、左・右・上・下の順に折り、下の折り返しを上にかぶせる形が示されています。
連名で包むとき
連名は、3人までなら全員の名前を、右から目上の人の順に書きます。4人以上なら代表者の名前の左に「外一同」と書き、全員の名前と住所を書いた紙を中袋に入れます。
友人どうしなど上下の無い連名は、五十音順で書く形が示されています。連名の紙に、それぞれが出した額も書いておくと、相手がお返しを考えるときに分かりやすいとする案内もあります。
お見舞いに行く時期と、渡し方
お見舞いに行くのは、容体が落ち着いてからとされています。入院してすぐの時期や手術の前後は、本人と家族が慌ただしいので避けます。
時期の目安は、入院から3日〜1週間とする案内と、入院から3〜5日・手術から2〜3日とする案内があります。どちらの案内も、行く前に本人か家族に面会してよいかを確かめる形を示しています。
- 行く前:病院の面会時間を調べ、本人か家族に都合を聞く
- 渡すとき:会ってすぐに渡し、回復を願う言葉を添える。病状を細かく聞かない
- いる時間:10〜15分、15分以内、30分以内など、短く切り上げる
- 人数:大勢で行かない
行けないときは、現金書留で送る
遠くに住んでいたり、面会ができなかったりするときは、お見舞いの現金を送ることもできます。郵便法で、現金を郵便物として送るときは書留にしなければならないと決まっているので、郵便局の窓口で現金書留にします。
現金書留の専用の封筒には、お見舞いの袋のまま入れられます。送る前に家族に連絡し、体を気づかう短い手紙を添える形が案内されています。
品物で贈るとき
現金の代わりに品物で贈るときも、額の目安は同じです。食べ物は、食事の制限や病院の持ち込みの決まりを先に確かめます。
花は、鉢植えが「根付く」から「寝付く」を連想させるとして避けられています。香りの強い花や、シクラメン・椿・菊なども避けるとする案内があります。
お返し(快気祝い)の目安
お見舞いを受け取った側は、回復したあとに「快気祝い」としてお返しをします。額は、いただいた額の3分の1から半分とする案内が3つあります。
快気祝いを贈る時期は、退院してから10日〜1か月の間とする案内が2つあります。まだ通院中で治りきっていないときは、表書きを「御見舞御礼」とする形も示されています。
贈る側から見ると、1万5,000円を包めば、相手は5,000〜7,500円のお返しを用意することになります。額を目安の中に収めることは、相手の負担を抑えることにもなります。
お見舞いに税金はかかるか
個人から受け取るお見舞いは、国税庁の No.4405 の「見舞い」のための金品に当たります。社会通念上相当と認められる額なら、贈与税はかかりません。
所得税では、所得税法 第9条第1項第18号と所得税法施行令 第30条第3号が、心身や資産に加えられた損害について受け取る相当の見舞金を非課税としています。ただし、事業の収入の代わりになるもの(施行令 第94条に当たるもの)や、役務の対価の性質があるものは除かれています。
国税庁の所得税基本通達 9-23 は、葬祭料・香典や災害などの見舞金で、受け取る人の地位や贈る人との関係などから社会通念上相当と認められるものは、施行令 第30条により課税しないとしています。どこまでが相当かの金額の線は、No.4405 にも通達 9-23 にも示されていません。
勤め先から出る見舞金
勤め先によっては、福利厚生として見舞金を出す規定があるとする案内があります。出るかどうかと額は、就業規則か勤め先の担当の窓口で確かめます。
No.4405 は、法人からもらった財産には、贈与税ではなく所得税がかかるとしています。勤め先の見舞金が給与に含まれるかどうかは、給与明細か勤め先の担当の窓口で確かめます。
医療費控除では、お見舞いを差し引かない
医療費控除を受けるときは、保険金などで補てんされた額を、払った医療費から差し引きます。国税庁の質疑応答事例(所得税基本通達 73-9 を引いたもの)では、勤め先やほかの人から受け取る見舞金は、この補てんされた額に当たらないとしています。
ただし、法令の規定によらない任意の互助組織から、医療費の補てんを目的として受け取る給付金は、差し引く額に入ります。引く額と引かない額の分け方は保険金・給付金は家計簿のどこに書く?にまとめています。
家計簿での書き方
お見舞いは、贈る側と受け取る側で、家計簿の書き方が分かれます。総務省の家計調査の分類をもとに、行を決めておくと迷いません。
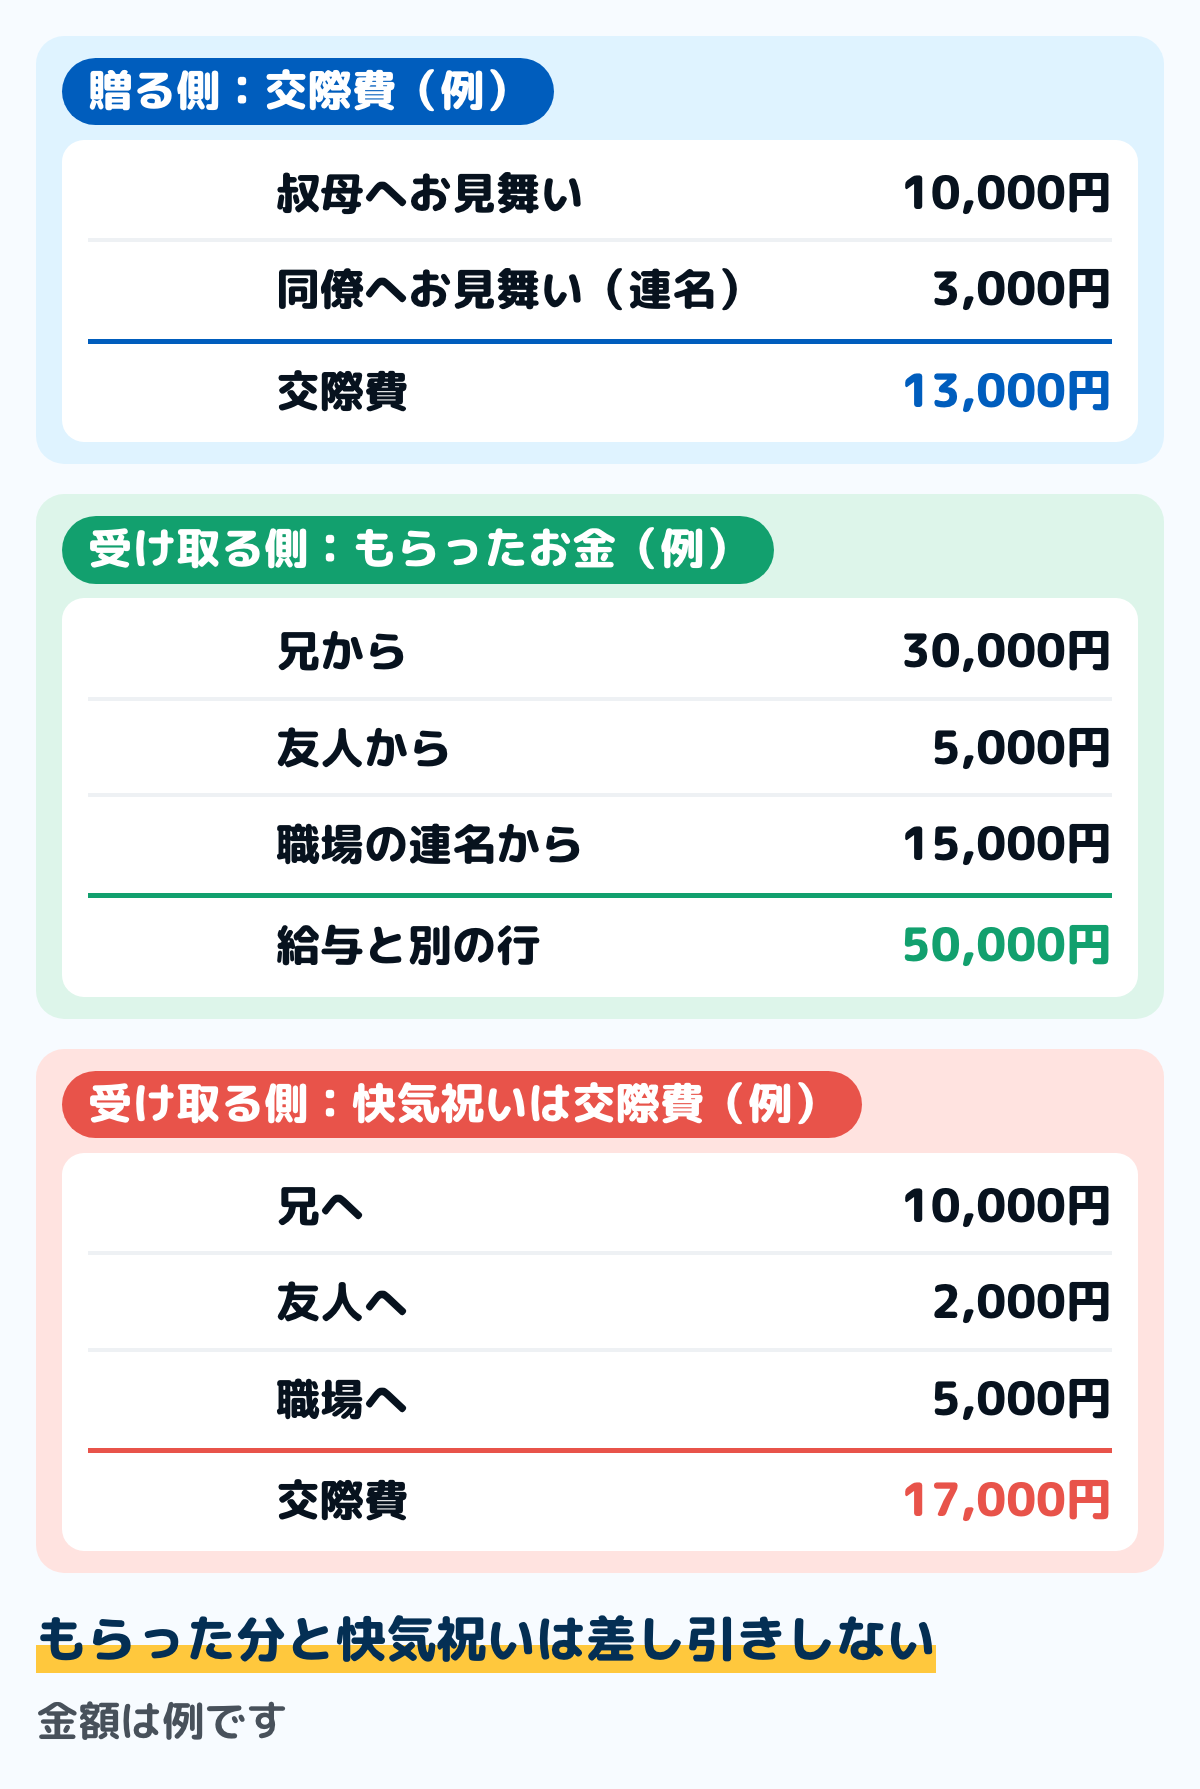
図は、金額の例です。受け取ったお見舞いと、快気祝いの品は差し引きせず、別の行に書きます。
贈ったお見舞いは、交際費に入れる
贈ったお見舞いは、現金でも品物でも交際費に書きます。家計調査は、交際費の中の「贈与金」の例示に、せん別・香典・祝儀と並べて「見舞金」を挙げています。
お見舞いの品を買った分も、ほかの世帯の人のために買ったものなので交際費です。病院までの交通費は、交際費ではなく交通の行に書きます。
交際費の中で、お祝い・香典・お見舞いだけを「慶弔費」の行に分ける方法もあります。交際費に何を入れるかの線は家計簿の交際費はどこまで入れる?にまとめています。
受け取ったお見舞いは、給与とは別の収入の行に書く
受け取ったお見舞いの現金は、家計調査では「受贈金」に当たります。ほかの世帯から慣行により贈られた現金で、例示の最初に「見舞金」があり、毎月の給与とは別の「特別収入」に分けています。
家計簿でも、給与の行とは分けて「もらったお金」などの行にします。入院費を払った行から差し引かず、受け取った額と払った額を別の行に書きます。
誰からいくらもらったかを残す
受け取ったお見舞いは、誰からいくらかを書き残しておきます。快気祝いの額を決めるときと、相手が入院したときに、同じ額で用意できます。
入院した月は、病院への支払いも重なります。1か月の医療費の上限は高額療養費制度はいくらから?にまとめています。
迷いやすい場面
親や兄弟が入院した
親・兄弟・祖父母へのお見舞いは、5,000円〜1万円の幅が示されています。一緒に暮らしている家族には渡す習慣はないとする案内もあるので、離れて暮らす兄弟などと、渡すかどうかと額を先にそろえます。
親の入院など特に心配なときは、金額にこだわらず、必要な手伝いを申し出る形もあるとする案内もあります。自分が出した分は、自分の家計簿の交際費に書きます。
職場でお見舞いを集めることになった
職場の連名は、1人3,000円ほどとする案内が4つあります。先に1人あたりの額と、合計が4・6・9にならないかを確かめてから集めます。
勤め先に見舞金の規定があれば、その分とは別に集めることになります。自分が出した分だけを、自分の家計簿の交際費に書きます。
入院中に亡くなったと知らせがあった
お見舞いに行く前に亡くなったときは、お見舞いではなく香典として気持ちを伝える形が案内されています。香典の額と袋の書き方は香典の相場はいくら?にまとめています。
香典は、お見舞いとは違い、黒白や双銀の水引の不祝儀袋に包むとする案内があります。家計調査では、香典もお見舞いと同じ交際費の「贈与金」に入ります。
お見舞いを辞退された
本人や家族からお見舞いを辞退されたときは、無理に渡さないとする案内が3つあります。手紙やメールで体を気づかう言葉を送る形が示されています。
退院後に、使えばなくなる品などを贈る形も紹介されています。贈ったときは、買った日に交際費として書きます。
よくある質問
Q友人へのお見舞いはいくらですか
案内で示されている目安は、3,000〜5,000円です。付き合いが長い相手には5,000円以上でもよいとする案内もありますが、多すぎると快気祝いの負担になるとされています。
Q親戚へのお見舞いはいくらですか
5,000円〜1万円とする案内が5つあります。一緒にお見舞いに行く身内がいれば、先に額を相談しておきます。
Q上司にお見舞いの現金を渡してもよいですか
目上の人に現金を渡すのは失礼とする考え方が、4つの案内で示されています。3,000円〜1万円ほどの品物で贈る形が示されています。
Qお見舞いに2万円を包んでもよいですか
お見舞いでは、2万円が必ずしも失礼に当たらないとする案内が2つあります。気になる相手には、1万円や3万円にします。
Qお見舞いのお札は新しいお札ですか
新しいお札は使わないとする案内がそろっています。手元に新しいお札しかないときは、一度折り目をつけてから包みます。
Qお見舞いのお返しはいくらですか
回復したあとの快気祝いで、いただいた額の3分の1から半分とする案内が3つあります。退院してから10日〜1か月の間に贈る形が示されています。
まとめ
- お見舞いの額に公的な決まりはなく、目安は冠婚葬祭の案内で示されている相手ごとの幅
- 親・兄弟・親戚は5,000円〜1万円、友人・知人・近所の人・職場の同僚は3,000〜5,000円、部下は5,000円〜1万円。上司には現金でなく品物で
- 4・6・9の額と枚数を避け、新しいお札は使わない。袋は紅白の結び切りかあわじ結びで、表書きは「御見舞」
- 行くのは容体が落ち着いてから。先に面会してよいかを確かめ、短く切り上げる。現金を送るときは現金書留
- 快気祝いは、いただいた額の3分の1から半分が目安
- 個人からの相当なお見舞いに贈与税はかからず、相当の見舞金は所得税でも非課税。医療費控除では、勤め先やほかの人からの見舞金は医療費から差し引かない(任意の互助組織から医療費の補てんとして受ける給付金は差し引く)
- 家計簿では、贈った分と快気祝いは交際費、受け取った分は給与と別の収入の行に書き、入院費と差し引きしない
この記事で参照した公的情報
- タックスアンサー No.4405 贈与税がかからない場合(法人からの贈与は贈与税ではなく所得税/個人から受ける香典、花輪代、年末年始の贈答、祝物または見舞いなどのための金品で、社会通念上相当と認められるもの/令和8年4月1日現在法令等)
- 所得税法施行令 第30条第3号(心身又は資産に加えられた損害につき支払を受ける相当の見舞金は非課税・役務の対価たる性質を有するものを除く/2028-01-01施行の未施行の版まで同じ文)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340CO0000000096
- 所得税基本通達 9-23(葬祭料、香典又は災害等の見舞金で、受贈者の社会的地位、贈与者との関係等に照らし社会通念上相当と認められるものは課税しない)
- 質疑応答事例「出産のために欠勤した場合に給付される出産手当金」(医療費を補填する保険金等に当たらないもの=使用者その他の者から支払を受ける見舞金等・任意の互助組織から医療費の補填を目的として受ける給付金を除く・所得税基本通達73-9)
- 郵便法 第17条(現金を郵便物として差し出すときは、書留の郵便物としなければならない)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/322AC0000000165
- 家計調査 収支項目分類及びその内容例示(2025年1月改定)(交際費の贈与金=せん別・香典・見舞金・謝礼金・祝儀/特別収入の受贈金=一般社会の慣行により他の世帯及び団体などから自発的に贈られた現金・例示に見舞金)