雑損控除とは?|災害・盗難でいくら戻るかの計算例と、対象・繰越し・災害減免法とどちらが有利か
 Move for People株式会社
この記事には広告(アフィリエイトのリンク)を含みます。
雑損控除は、災害・盗難・横領で住まいや家財、現金などに損害を受けた年に、損失の一部を所得から引ける控除です。引ける額は「損失-総所得金額等の10%」と「災害関連支出-5万円」の多いほうで、戻る税金は控除の額に税率をかけた額です。
例として、控除の額が65万円で所得税の税率が10%の人なら、所得税は6万5,000円、翌年度の住民税(所得割の税率10%)も6万5,000円ほど軽くなります。受けるには確定申告をし、年末調整では引かれません。
雑損控除は、損失の一部を所得から引く控除
雑損控除は、所得税の所得控除の1つです。国税庁の案内では、災害または盗難もしくは横領で、要件にあてはまる資産に損害を受けたときに、一定の額を所得から引けるとされています。
引かれるのは税額ではなく所得です。控除の額に税率をかけた分だけ所得税が軽くなるので、控除が65万円でも税金が65万円減るわけではありません。
年末調整では引けず、確定申告で受ける
雑損控除は、勤め先の年末調整では引かれません。受けるには、損害を受けた年の分の確定申告をします。
会社員など申告の義務が無い人でも、還付申告として出せます。国税庁の案内では、還付申告は、その年の翌年1月1日から5年間出せます。
住民税にも同じ控除がある
住民税(市区町村民税と道府県民税)にも、同じ名前の控除があります。地方税法の式は所得税と同じで、前の年の損失を翌年度の住民税の所得から引きます。
確定申告書を出すと、住民税の申告書も出したものとみなされます。住民税の扱いは、下の「住民税でも、同じ式で引かれる」の節にまとめます。
対象になる損害と、ならない損害
損害の原因は、災害・盗難・横領に限られる
国税庁の案内では、損害の原因は次のどれかに限られます。
- 震災、風水害、冷害、雪害、落雷など、自然現象の異変による災害
- 火災、火薬類の爆発など、人為による異常な災害
- 害虫などの生物による異常な災害
- 盗難
- 横領
3つ目の生物による災害には、シロアリの被害も入ります。国税庁の質疑応答事例では、シロアリの被害を受けたあとの修繕の費用と駆除の費用は対象で、被害を前もって防ぐための費用は対象外とされています。シロアリ駆除の費用の目安はシロアリ駆除の費用にまとめています。
詐欺と恐喝は対象外
だまし取られたお金は、雑損控除の対象になりません。国税庁の案内でも、詐欺や恐喝の場合は雑損控除を受けられないとされています。
同じようにお金を失っても、盗難・横領と詐欺・恐喝で扱いが分かれます。どちらにあたるかが分からないときは、税務署に確かめます。
対象になる資産は、生活に通常必要なもの
損害を受けた資産の持ち主は、本人か、本人と生計を一にする配偶者やその他の親族です。親族は、その年の総所得金額等が令和7年分は58万円以下、令和8年分からは62万円以下の人に限られます。
令和8年分の62万円は、令和8年12月1日施行の所得税法施行令の改正によるものです。国税庁の案内でも、令和8年分から適用される金額として示されています。
資産の中身にも線があります。商品などの棚卸資産や事業用の固定資産と、生活に通常必要でない資産は、対象になりません。
国税庁の案内では、生活に通常必要でない資産とは、別荘など趣味や保養の目的で持つ不動産、ゴルフ会員権、1個または1組の価額が30万円を超える貴金属や書画、骨とうなどです。住まいや家具、衣服などの家財は対象になります。
盗まれた現金も対象。手元にあった額を示すものを残す
所得税法第72条は、雑損控除の対象から除く資産として、生活に通常必要でない資産と事業用の資産を挙げています。現金はこの中に入っていないので、空き巣などで盗まれた現金も損失に入ります。
ただし、損害金額は自分で申告する額なので、いくらあったかを示すものが要ります。警察に被害届を出したことが分かる書類と、引き出した記録の残る通帳などをそろえ、額を示せない分は認められないことがあると考えておきます。
車は、通勤などに使っていれば対象
車は、生活に通常必要な資産と認められる場合に対象になります。国税庁の案内では、本人や生計を一にする親族が、もっぱら通勤に使っているかなど、持つ目的と使い方を合わせて判断するとされています。
趣味で持つ車は、対象にならないことがあります。車の損害を入れるときは、何に使っていた車かを書き出しておきます。
控除の額は、2つの式の多いほう
国税庁の案内では、雑損控除の額は、次の2つの式のうち多いほうの額です。
- 式1:(損害金額+災害等関連支出の金額-保険金等の額)-総所得金額等の10%
- 式2:(災害関連支出の金額-保険金等の額)-5万円
式1は、損害全体から所得の10%を引きます。式2は、災害の片付けなどで払ったお金だけを見て、5万円を超えた分を引きます。
式に出てくる言葉
損害金額は、壊れたり盗まれたりする前の時価で見た損害です。買ったときの値段ではなく、使ってきた年数の分だけ下がった額がもとになります。
災害等関連支出は、災害で壊れた住まいや家財を取り壊したり片付けたりするお金と、盗難や横領で損害を受けた資産を元に戻すためのお金です。そのうち災害の分だけを災害関連支出と呼び、式2ではこちらを使います。
大阪市の案内では、被害が広がるのを防ぐために緊急に払った費用も、災害関連支出に入ります。所得税法施行令にも、被害の拡大や発生を防ぐための緊急の措置の支出が挙がっています。
豪雪で家が壊れるのを防ぐための雪下ろしの費用も、この緊急の支出にあたります。一方で、前もって被害を防ぐための費用が入らないことは、上のシロアリの質疑応答事例と同じです。
保険金等は、受け取った保険金や損害賠償金などです。先に損害金額から引き、損害金額より多いときに、残りを災害等関連支出から引きます。
総所得金額等は、給与所得や事業所得などの所得を合計し、退職所得や山林所得も加えた額です。収入ではなく、給与所得控除などを引いたあとの所得で見ます。
計算の例
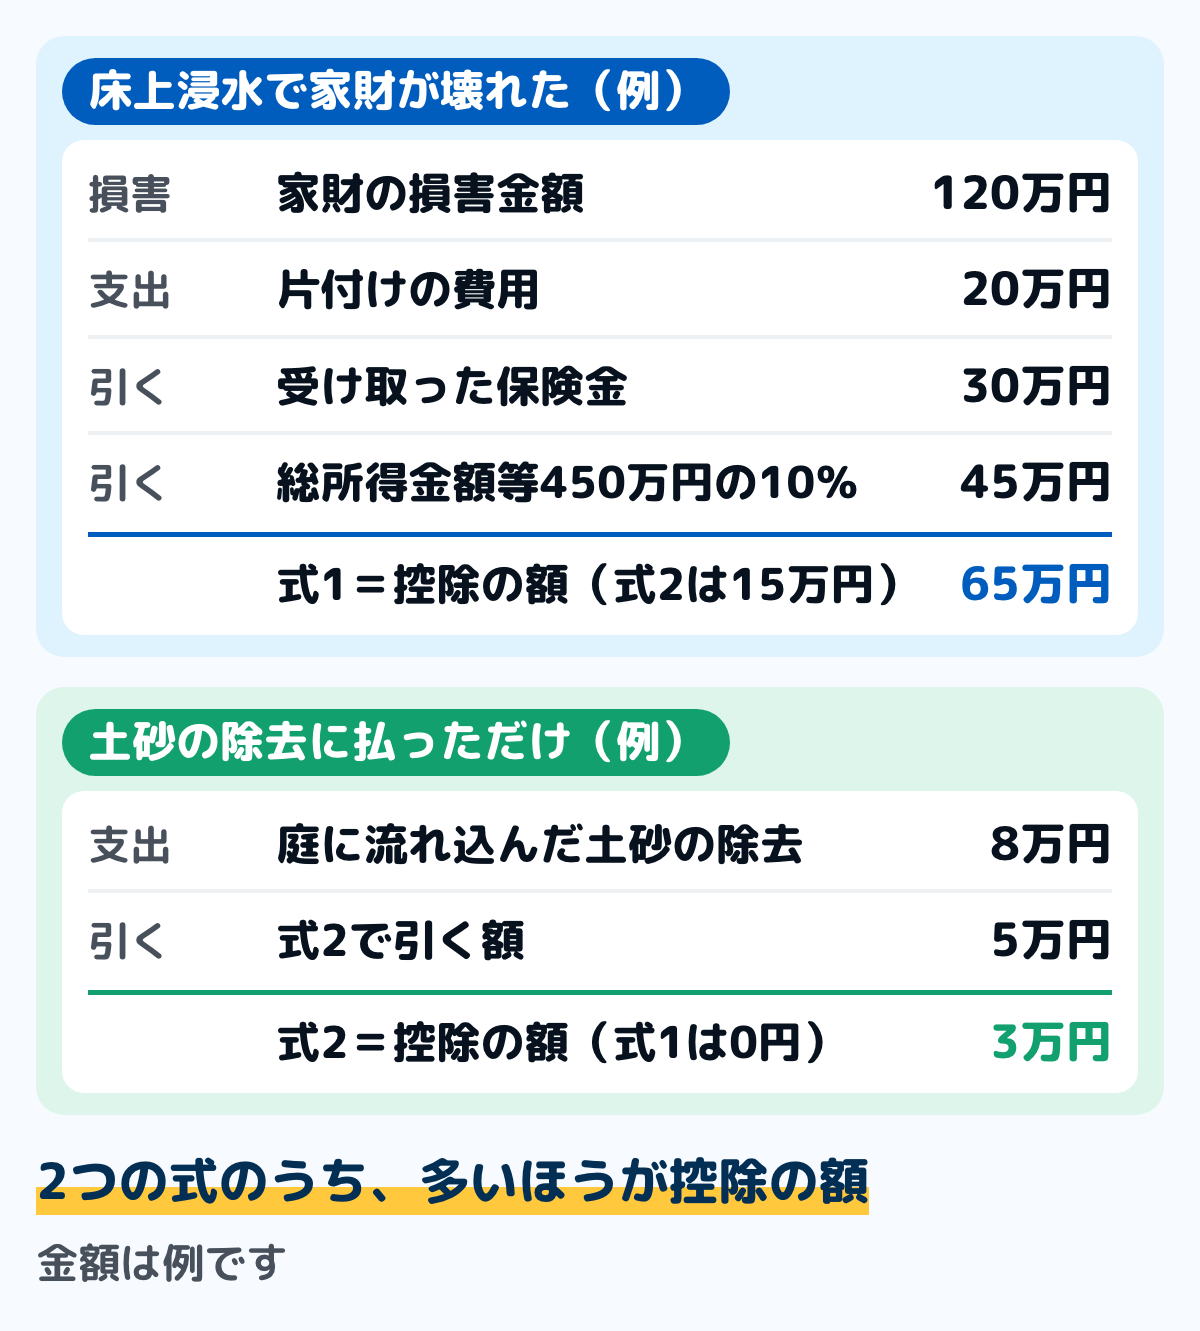
図は、前提を置いた例です。1つ目は、総所得金額等が450万円の人が、床上浸水で家財に120万円の損害を受け、片付けに20万円払い、保険金を30万円受け取った場合です。
式1は、120万円+20万円-30万円から、450万円の10%の45万円を引いて65万円です。式2は、保険金を先に損害金額から引くので、20万円-5万円で15万円です。多いほうの65万円が、控除の額になります。
2つ目は、総所得金額等が600万円の人が、庭に流れ込んだ土砂の除去に8万円払っただけの場合です。式1は所得の10%の60万円を下回るので0円ですが、式2は8万円-5万円で3万円になります。
戻る税金は、控除の額×税率
軽くなる所得税は、控除の額に、その人の所得税の税率をかけた額です。控除の額と税率ごとの目安は次のとおりです。税率が5%の人は、10%の列の半分です。
| 控除の額 | 税率10% | 税率20% |
|---|---|---|
| 10万円 | 1万円 | 2万円 |
| 30万円 | 3万円 | 6万円 |
| 65万円 | 6.5万円 | 13万円 |
| 100万円 | 10万円 | 20万円 |
表の額は、復興特別所得税を除いた目安です。住民税は所得割の税率が10%なので、翌年度の住民税が10%の列とほぼ同じ額だけ軽くなります。
税率は、国税庁の速算表では課税される所得金額で決まり、195万円未満は5%、330万円未満は10%、695万円未満は20%です。控除で下の段に下がる分はその段の税率になるので、表より少なくなることがあります。
所得税が戻るのは、給与から源泉徴収された分など、すでに納めた額までです。振り込まれる時期は確定申告の還付金はいつ振り込まれる?にまとめています。
住まいや家財の損害金額は、決まった表で出せる
損害を受けた家財を1つずつ時価で出すのは難しいことがあります。国税庁は、住まいの主な構造部分が壊れ、1つずつ計算するのが難しい場合に使える「合理的な計算方法」を示しています。
家財の買った値段が分からないときは、家族構成別家庭用財産評価額に被害割合をかけて出します。国税庁のリーフレットの令和8年分用の表では、世帯主が40歳から49歳の夫婦なら1,100万円です。夫婦のほかに、18歳以上の大人は1人130万円、18歳未満の子は1人80万円を足します。
被害割合も、同じリーフレットの被害割合表にあります。全壊は住宅・家財とも100%、半壊は50%、一部破損は5%です。床上浸水は深さと、海水や土砂を伴うかで割合が変わります。
住まいは、取得価額から減価償却費を引いた額に被害割合をかけます。取得価額が分からないときは、都道府県と構造ごとの1㎡あたりの工事費用の表を使います。
保険金と支援金の扱い
合理的な計算方法では、保険金や共済金、損害賠償金で補てんされる額は損失額から引きます。ただし、被災者生活再建支援法に基づく支援金は引きません。
国税庁の案内では、被災者生活再建支援金は所得税がかからないお金です。社会通念上相当と認められる義援金や見舞金も、課税の対象になりません。
地震保険の保険金が出たときは、その額を損害金額から引きます。地震保険の保険料で受ける控除は別の制度で、地震保険料控除にまとめています。
自治体などから受け取る義援金も、引く額には入りません。静岡市の案内では、損害を埋めるための災害見舞金や損害賠償金は保険金等に入り、義援金は損害を埋める目的のお金ではないので入らないとされています。
火災保険で出る保険金も、損害金額から引きます。自然災害の被害ごとに請求できるものは、火災保険で請求できるものは?にまとめています。
引ききれない分は、翌年以後3年間に繰り越せる
損失が大きく、その年の所得から引ききれない分は、翌年以後3年間に繰り越して、各年の所得から引けます。特定非常災害(令和5年4月1日以後に発生したもの)と東日本大震災で生じた損失なら、この期間が5年間に延びます。
特定非常災害は、特定非常災害特別措置法にもとづいて指定される非常災害です。自分の災害が指定されているかは、国税庁の災害関連情報や税務署で確かめます。
繰り越すには、毎年続けて確定申告をする
所得税法では、繰越しを受けられるのは、損失が出た年の分の確定申告書を出し、その後も続けて確定申告書を出している場合に限られます。会社員で年末調整だけの年でも、繰り越している間は確定申告をします。
国税庁のリーフレットにも、繰越しには損失が生じた年分以後、連続して確定申告書を出す必要があると書かれています。2年目以降の計算には、雑損失の金額の計算書の2年目以降用の様式があります。
雑損控除は、ほかの控除より先に引く
国税庁の案内では、雑損控除は、ほかの所得控除に先立って引くとされています。医療費控除や基礎控除などは、雑損控除を引いたあとの所得から引きます。
そのため、雑損控除だけで所得が0円になると、ほかの控除は引く所得が残りません。繰り越した分も、翌年の所得から先に引かれます。
雑損控除と災害減免法、どちらが有利か
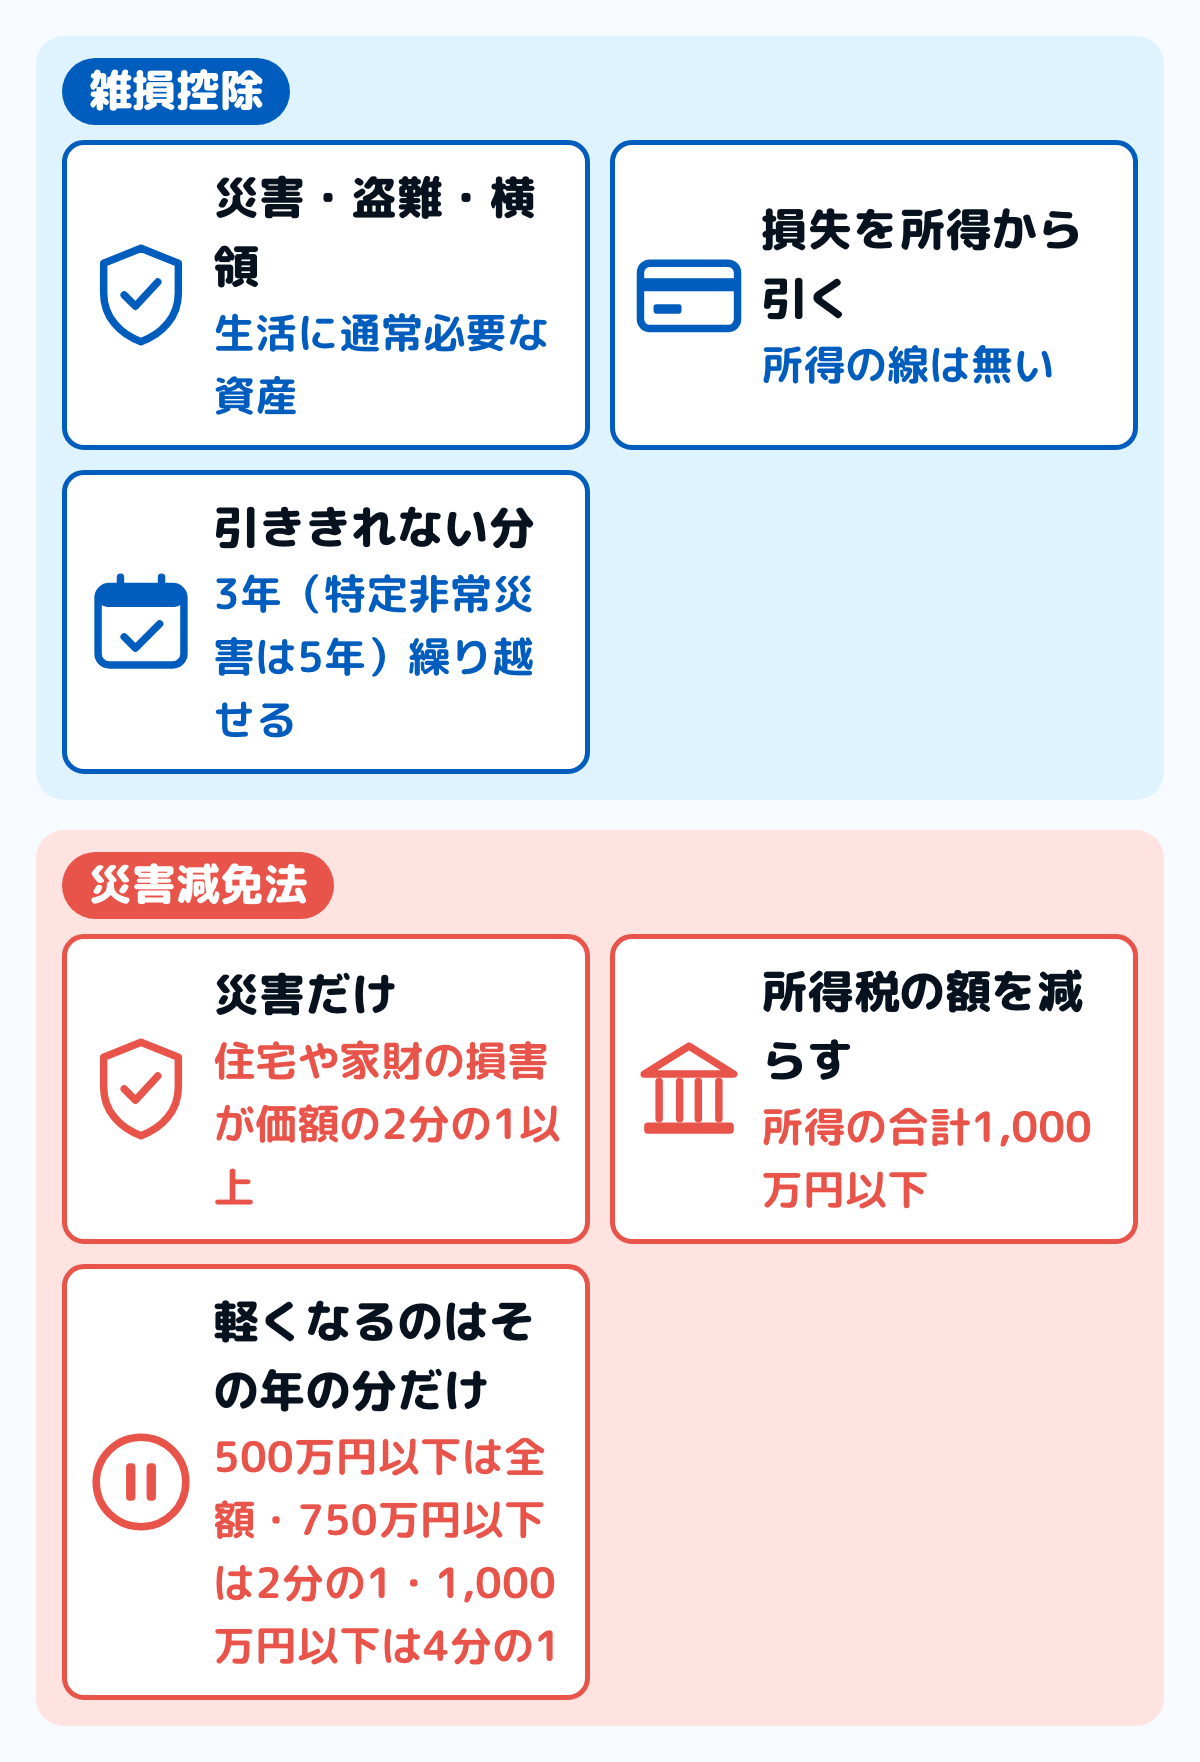
災害で住まいや家財に損害を受けたときは、雑損控除のほかに、災害減免法で所得税を軽くする方法があります。国税庁の案内では、2つのうち有利なほうを選べ、決め手は損害の大きさと所得、翌年以降に繰り越す分があるかです。
災害減免法を使える人
災害減免法を使えるのは、災害で受けた住宅や家財の損害金額が、その価額の2分の1以上の人です。損害金額は、保険金などで補てんされる分を除いて数えます。
そのうえで、その年の所得金額の合計額が1,000万円以下の人に限られます。盗難と横領は対象外で、災害だけが対象です。
国税庁の案内では、給与や公的年金を受け取る人が災害で被害を受けたときは、手続きをすると、源泉徴収される所得税の徴収の猶予や還付を受けられる場合があります。手続きは税務署で確かめます。
軽くなる額は、所得で3段階
国税庁の案内では、軽くなる所得税の額は、その年の所得金額の合計額で次のように決まります。
- 500万円以下:所得税の額の全額
- 500万円を超え750万円以下:所得税の額の2分の1
- 750万円を超え1,000万円以下:所得税の額の4分の1
雑損控除は所得を減らし、災害減免法は税額そのものを減らします。国税庁のリーフレットでは、災害減免法で軽くなるのはその年の分だけで、翌年以降の分は減免を受けられません。
比べる必要があるかを、順に確かめる
国税庁の案内の要件を順に当てはめると、両方を計算して比べる必要があるかが分かります。
- 盗難・横領の損害なら、雑損控除だけを使う
- 所得金額の合計額が1,000万円を超えるなら、雑損控除だけを使う
- 住宅や家財の損害が価額の2分の1に届かないなら、雑損控除だけを使う
- どれにも当たらなければ、両方で計算して、軽くなる税金が多いほうを選ぶ
計算の例で比べる
前提を置いた例で比べます。どちらも給与だけで総所得金額等が400万円、雑損控除のほかの所得控除が合計150万円、住宅や家財の損害が価額の2分の1以上の人です(金額は例・復興特別所得税は除く)。
例1は、家財の損害が250万円、片付けに20万円払い、保険金が50万円の場合です。雑損控除は250万円+20万円-50万円から40万円を引いた180万円で、課税される所得は70万円、所得税は3万5,000円になります。
雑損控除が無ければ、課税される所得は250万円で所得税は15万2,500円です。雑損控除で軽くなるのは11万7,500円で、災害減免法なら所得金額の合計額が500万円以下なので15万2,500円の全額が軽くなります。
例2は、住宅の損害が900万円、片付けに60万円、保険金が300万円の場合です。雑損控除は620万円で、その年の所得400万円を引ききって所得税は0円になり、残る220万円を翌年に繰り越します。
翌年も同じ所得なら、課税される所得は30万円で、所得税は1万5,000円です。軽くなる所得税(円)を並べると、次のとおりです。
| 例 | 雑損控除 | 災害減免法 |
|---|---|---|
| 例1(その年) | 117,500 | 152,500 |
| 例2(2年の計) | 290,000 | 152,500 |
例1は災害減免法のほうが多く軽くなり、例2は繰越しのある雑損控除が上回ります。例1で災害減免法を選ぶときは、住民税の雑損控除を受けるために、住民税の申告を別にします(下の住民税の節)。
選んだあとでも、選び直せる
国税庁の案内では、確定申告で雑損控除を選んだあとでも、修正申告書や更正の請求書を出すときに、災害減免法に切り替えられます。期限後の申告でも、災害減免法は使えます。
例のような計算は、損害の大きさと所得、繰り越す分で結果が変わります。自分の場合にどちらが有利かは、税務署で確かめます。
住民税でも、同じ式で引かれる
地方税法でも、住民税の所得割に雑損控除があります。2つの式は所得税と同じで、前の年の損失について、翌年度の住民税の所得から引きます。
対象になる親族の所得の線は、所得税と時期がずれます。地方税法施行令では、住民税の雑損控除の対象になる親族は、令和8年度分までは前の年の総所得金額等が58万円以下で、令和9年度分からは62万円以下です。
確定申告をすれば、住民税の申告は別に要らない
地方税法では、確定申告書を出した人は、住民税の申告書も出したものとみなされます。確定申告で雑損控除を受ければ、その内容が翌年度の住民税の計算に使われます。
所得税の確定申告が要らない人は、住民税の申告だけで雑損控除を受けることもできます。静岡市と大阪市の案内では、市民税・県民税(大阪市は市民税・府民税)の申告書で雑損控除を申告できるとされています。
住民税でも、引ききれない雑損失は3年間繰り越せます。地方税法では、住民税の申告書を続けて出していることが要件です。大阪市の案内では、雑損控除を申告した年度から続けて、毎年3月15日までに市民税・府民税の申告書を出す必要があります。
住民税には災害減免法が無い
災害減免法は国の税の法律なので、住民税には使えません。住民税を減らすのは、雑損控除と、市区町村の条例による減免です。
所得税で災害減免法を選ぶと、住民税の計算には雑損控除が入りません。静岡市と大阪市の案内では、この場合は雑損控除を書いた住民税の申告を別にする必要があるとされています。
地方税法では、市区町村長は、天災などの特別の事情がある人の住民税を、条例の定めるところにより減免できるとされています。減免があるかと申請の期限は、住んでいる市区町村の税の窓口で確かめます。
固定資産税にも、災害のときの減免が市区町村の条例で決められていることがあります。条件と申請の時期は、固定資産税の減免の条件は?にまとめています。
申告の手順
国税庁の案内では、確定申告書に雑損控除に関する事項を書き、災害等に関連したやむを得ない支出の領収書を添付するか提示します。窓口は住所地を受け持つ税務署で、紙でも、確定申告書等作成コーナーでも出せます。
ステップ1損害を受けた資産を書き出す20分
壊れた・盗まれたものを、住まい・家財・車・現金に分けて書き出します。買った時期と値段が分かるものは書き添え、分からないものは合理的な計算方法の表を使います。
東広島市の案内では、家屋は売買契約書や登記事項証明書など、家財や車は売買契約書や領収書などで、取得の年月と価格を示します。家財の取得価格が分からないときは、同居の家族の氏名と生年月日が分かるものを用意するとされています。
災害のときは、市区町村の罹災証明書を取っておきます。国税庁の案内では、税務署は申告のときに罹災証明書の添付か提示を求めていて、災害減免法の被害割合を判定する目安にもなります。取り方は罹災証明書は何に使う?にあります。
罹災証明書が出ていない被害は、写真で状況を残します。大阪市と東広島市の案内でも、被害の状況が分かる写真が必要な書類に挙がっています。盗難のときは、警察に被害届を出したことが分かる書類も用意します。
ステップ2片付けや修理に払ったお金を集める15分
取り壊し・片付け・土砂の除去などに払ったお金の領収書を集めます。これが災害関連支出で、式2に使います。
所得税法施行令と国税庁のリーフレットでは、土砂の除去や元に戻すための支出などは、災害のやんだ日の翌日から1年以内に払ったものが対象です。大規模な災害などやむを得ない事情があるときは3年以内です。
ステップ3受け取った保険金などを書き出す10分
保険金・共済金・損害賠償金の額と、入った日を書き出します。東広島市の案内では、まだ受け取っていない見込みの額も、分かる書類(支払通知書など)を用意するとされています。
被災者生活再建支援金と義援金は損失額から引かないので、保険金とは分けて書きます。入った日と額は、どれも同じ表に並べておくと、あとで取り違えません。
盗難のときは、壊された鍵や窓を元に戻したお金も書き出します。国税庁の案内では、盗難や横領で損害を受けた資産の原状回復のための支出も、災害等関連支出に入ります。
ステップ4式1と式2で計算して、確定申告書に書く30分
式1と式2で額を出し、多いほうを控除の額にします。国税庁の案内では、確定申告書等作成コーナーで金額などを入れると、必要な付表や明細書も作成されます。
紙で書くときは、第一表の「所得から差し引かれる金額」の雑損控除の欄に控除の額を書きます。国税庁の令和7年分以降用の第二表には「雑損控除に関する事項」の欄があり、次の6つを書きます。
- 損害の原因(台風・火災・盗難など)
- 損害年月日
- 損害を受けた資産の種類など
- 損害金額
- 保険金などで補填される金額
- 差引損失額のうち災害関連支出の金額
国税庁のリーフレットでは、e-Tax で出すときは、領収書の記載内容を入力して送れば、提出や提示を省略できます。その場合も、法定申告期限から5年間は、税務署から書類の提出を求められることがあります。
災害で申告の期限に間に合わないときは、税務署に「災害による申告、納付等の期限延長申請書」を出すと、期限が延びる場合があります。出す先は、住所地を受け持つ税務署です。
迷いやすい場面
空き巣に入られ、家財を盗まれた
盗難は雑損控除の対象です。盗まれた家財の損害金額と、壊された窓や鍵を元に戻すお金を足し、保険金を引いた額が式1のもとになります。
ただし、式1では総所得金額等の10%を超えた分しか引けません。所得が450万円の人なら45万円を超えた分なので、損害が小さいときは控除が0円になることがあります。
親の家が被災し、自分が修理代を払った
雑損控除の対象は、本人か、生計を一にする親族で所得の線の内側の人が持つ資産です。親と生計が別なら、親の家は子の雑損控除の対象の資産にあたりません。
生計を一にしていて、親の総所得金額等が線の内側なら、子の控除に入れられます。その親族と生計を一にする人が2人以上いるときは、所得税法施行令で、誰の控除に入れるかが決められています。
ふるさと納税でワンストップ特例を申請していた
雑損控除のために確定申告をすると、その年のワンストップ特例は使えなくなります。静岡市の案内でも、確定申告(または市県民税の申告)をするとワンストップ特例は適用できなくなるとされています。
その年に寄附した分は、申請書を出した寄附先の分も含めて、確定申告書の寄附金控除の欄に書きます。扱いはふるさと納税はいつまで?にまとめています。
前の年の被害を、申告し忘れていた
雑損控除は、還付申告として翌年1月1日から5年間出せます。前の年や数年前の被害でも、その年の分の申告書を出せば受けられます。
ただし、繰越しを受けるには、損失が出た年から毎年続けて確定申告書を出す必要があります。何年か分をまとめて出すときは、確定申告のやり方の手順で1年分ずつ作ります。
よくある質問
Q詐欺でだまし取られたお金は、雑損控除の対象ですか
対象になりません。国税庁の案内でも、詐欺や恐喝の場合は雑損控除を受けられないとされています。
盗難と横領は対象で、盗まれた現金も入ります。どちらにあたるか分からないときは、税務署に確かめます。
Q雑損控除の申告は、いつまでにすればいいですか
所得税を納める必要が無く、戻るだけの人は、還付申告として損害を受けた年の翌年1月1日から5年間出せます。事業の所得などで確定申告の義務がある人は、翌年3月15日までに、ほかの所得と一緒に申告します。
繰越しを使うなら、損失が出た年の分から毎年続けて確定申告書を出していることが条件です。出していない年があるときは、税務署に確かめます。
Q地震保険の保険金をもらったら、雑損控除は受けられませんか
保険金を引いても損失が残れば、受けられます。保険金はまず損害金額から引き、残りで2つの式を計算します。
保険金が損害より多いときは、残りを片付けなどの支出から引きます。それでも残る分が無ければ、控除は0円です。
Q雑損控除と災害減免法は、両方使えますか
同じ災害の損失で、両方は使えません。どちらか有利なほうを選び、確定申告のあとでも、更正の請求などで選び直せます。
災害減免法は、住宅や家財の損害が価額の2分の1以上で、所得金額の合計額が1,000万円以下の人だけが使えます。盗難と横領には使えません。
Q住民税も安くなりますか
住民税にも雑損控除があり、同じ式で翌年度の住民税の所得から引かれます。確定申告書を出せば、住民税の申告は別に要りません。
住民税には災害減免法が無く、市区町村の条例で減免されることがあります。減免があるかと申請の期限は、市区町村の税の窓口で確かめます。
この記事で参照した公的情報
- No.1110 災害や盗難などで資産に損害を受けたとき(雑損控除)(控除額の2つの式・損害金額・災害等関連支出・保険金等の引き方・対象の資産と親族の所得の線(令和7年分58万円・令和8年分から62万円)・損害の原因・詐欺や恐喝は対象外・領収書の添付か提示・3年(特定非常災害は5年)の繰越し)
- No.1902 災害減免法による所得税の軽減免除(損害が価額の2分の1以上・所得金額の合計額1,000万円以下・軽減額の表・雑損控除とどちらか有利な方・更正の請求で選び直せる・給与や公的年金の源泉所得税の徴収猶予と還付)
- 災害により被害を受けられた方へ(所得税及び復興特別所得税関係)令和8年9月(雑損控除と災害減免法の違い・連続して確定申告書を出す要件・災害関連支出は災害のやんだ日から1年以内・損失額の合理的な計算方法・被害割合表・家族構成別家庭用財産評価額【令和8年分用】)
- 雑損控除の適用における「損失額の合理的な計算方法」(住宅・家財・車両・被災者生活再建支援法に基づくものは差し引かない・車両は生活に通常必要な場合)
- り災証明書の添付又は提示・災害により受領する災害義援金等(被災者生活再建支援金などは非課税)
- 質疑応答事例(所得税)シロアリの駆除費用・詐欺による損失
- No.2030 還付申告(雑損控除は還付申告の例・翌年1月1日から5年間)
- 所得税法 第71条(雑損失の繰越控除・連続して確定申告書を提出)・第71条の2(特定非常災害の5年)・第72条(雑損控除・対象から除く資産は第62条第1項の生活に通常必要でない資産と第70条第3項の事業用の資産)=2030年6月19日施行の版まで第71条・第72条は変わらない
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 所得税法施行令 第205条(雑損控除の対象になる親族の所得の線:58万円→令和8年12月1日施行の版で62万円)・第206条(やむを得ない支出=取壊し・除去、災害のやんだ日の翌日から1年(やむを得ない事情は3年)以内の支出、被害の拡大や発生を防ぐ緊急の措置、盗難や横領の原状回復)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340CO0000000096
- 地方税法 第34条・第314条の2第1項第1号(住民税の雑損控除)・第313条第9項(雑損失の繰越し)・第317条の3(確定申告書を出せば住民税の申告書を出したとみなす)・第323条(市町村民税の減免)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 地方税法施行令 第7条の13・第48条の6(住民税の雑損控除の対象になる親族の所得の線:58万円→令和9年1月1日施行の版で62万円)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325CO0000000245
- 災害被害者に対する租税の減免、徴収猶予等に関する法律 第2条(合計所得金額1,000万円以下・500万円以下は全部・750万円以下は10分の5・750万円超は10分の2.5・雑損控除の適用を受けない者に限る)=未施行の版は無い
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/322AC0000000175
- No.2260 所得税の税率(課税される所得金額1,000円から1,949,000円まで5%・1,950,000円から3,299,000円まで10%で控除額97,500円・3,300,000円から6,949,000円まで20%)
- 災害や盗難等により資産に損害を受けた場合の雑損控除の申告について(大阪市の市民税・府民税:災害関連支出に緊急の防止の費用・所得税の申告が要らない人は市民税・府民税の申告書で・災害減免法を受けたときは別に申告・3年度の繰越しは毎年3月15日までに申告書・主な添付書類)
- 災害や盗難などで資産に損害を受けたときの軽減措置(雑損控除)(静岡市:保険金等に義援金は含まない・災害減免法を選ぶと市民税・県民税に反映されない・ワンストップ特例は適用できなくなる)
- 雑損控除について(東広島市:申告時に必要な書類=取得年月と価格が分かるもの・家財の取得価格が分からないときは同居の家族の氏名と生年月日・保険金は見込みも含む・り災証明書が無ければ写真)
- 所得税及び復興特別所得税の申告書 第二表(令和七年分以降用)の「雑損控除に関する事項」(損害の原因・損害年月日・損害を受けた資産の種類など・損害金額・保険金などで補填される金額・差引損失額のうち災害関連支出の金額)

