固定資産税の減免の条件は?|生活保護と災害が中心で、市区町村の条例が決める。申請は納期限より前に
 Move for People株式会社
固定資産税の減免は、だれでも申し込めば受けられる制度ではありません。地方税法の第367条が減免できる人を限っていて、そのうえで、どんな場合にどれだけ減らすかを市区町村の条例が決めています。
この記事では、横浜市・福井市・泉南市・三条市・千葉市・東京都(23区)の案内と条例を読み、条件・減免の割合・申請の期限を比べます。住んでいる市区町村で確かめるときに、どこを見ればよいかが分かるように書いています。
固定資産税を払うのが苦しく、減免を受けられる条件が分かりません。自分が当てはまるのか、どこを見ればよいのか迷います。
減免の条件は、地方税法をもとに市区町村の条例が決める
地方税法の第367条は、固定資産税を減免できる人を限っています。天災その他特別の事情がある場合に減免を必要とすると認める者、貧困により生活のため公私の扶助を受ける者、その他特別の事情がある者に限り、市町村の条例の定めるところで減免できるとしています。
法律が決めているのは、この大きな枠だけです。具体的な対象・割合・申請の期限は、それぞれの市区町村の条例と施行規則にあり、同じ「災害」でも市によって割合が違います。
都市計画税は、市街化区域などの土地と家屋にかかり、税率は地方税法の第702条の4で0.3%が上限です。都市計画税がかかる地域では、第702条の8第7項で、固定資産税を減免したときは都市計画税も同じ割合で減免されたものとされます。都市計画税だけ別に申請する形にはなっていません。
減免・減額・猶予は、別の制度
固定資産税を軽くする制度には、名前の似たものがいくつかあります。窓口で話すときに取り違えないよう、違いを先に押さえます。
- 減免:特別の事情がある人や資産について、申請をもとに税額を減らす、またはゼロにする(この記事の中心)
- 減額:新築住宅・耐震改修・バリアフリー改修・省エネ改修など、条件を満たす家屋の税額を一定の期間下げる
- 猶予・分納:税額は変わらず、納める時期をずらしたり、回数を分けたりする
新築住宅などの減額の条件は固定資産税はいつ払う?に、納める時期をずらす猶予と分納は固定資産税が払えないときにまとめています。減免に当たらないときは、こちらを相談することになります。
市の案内に挙がる主な条件
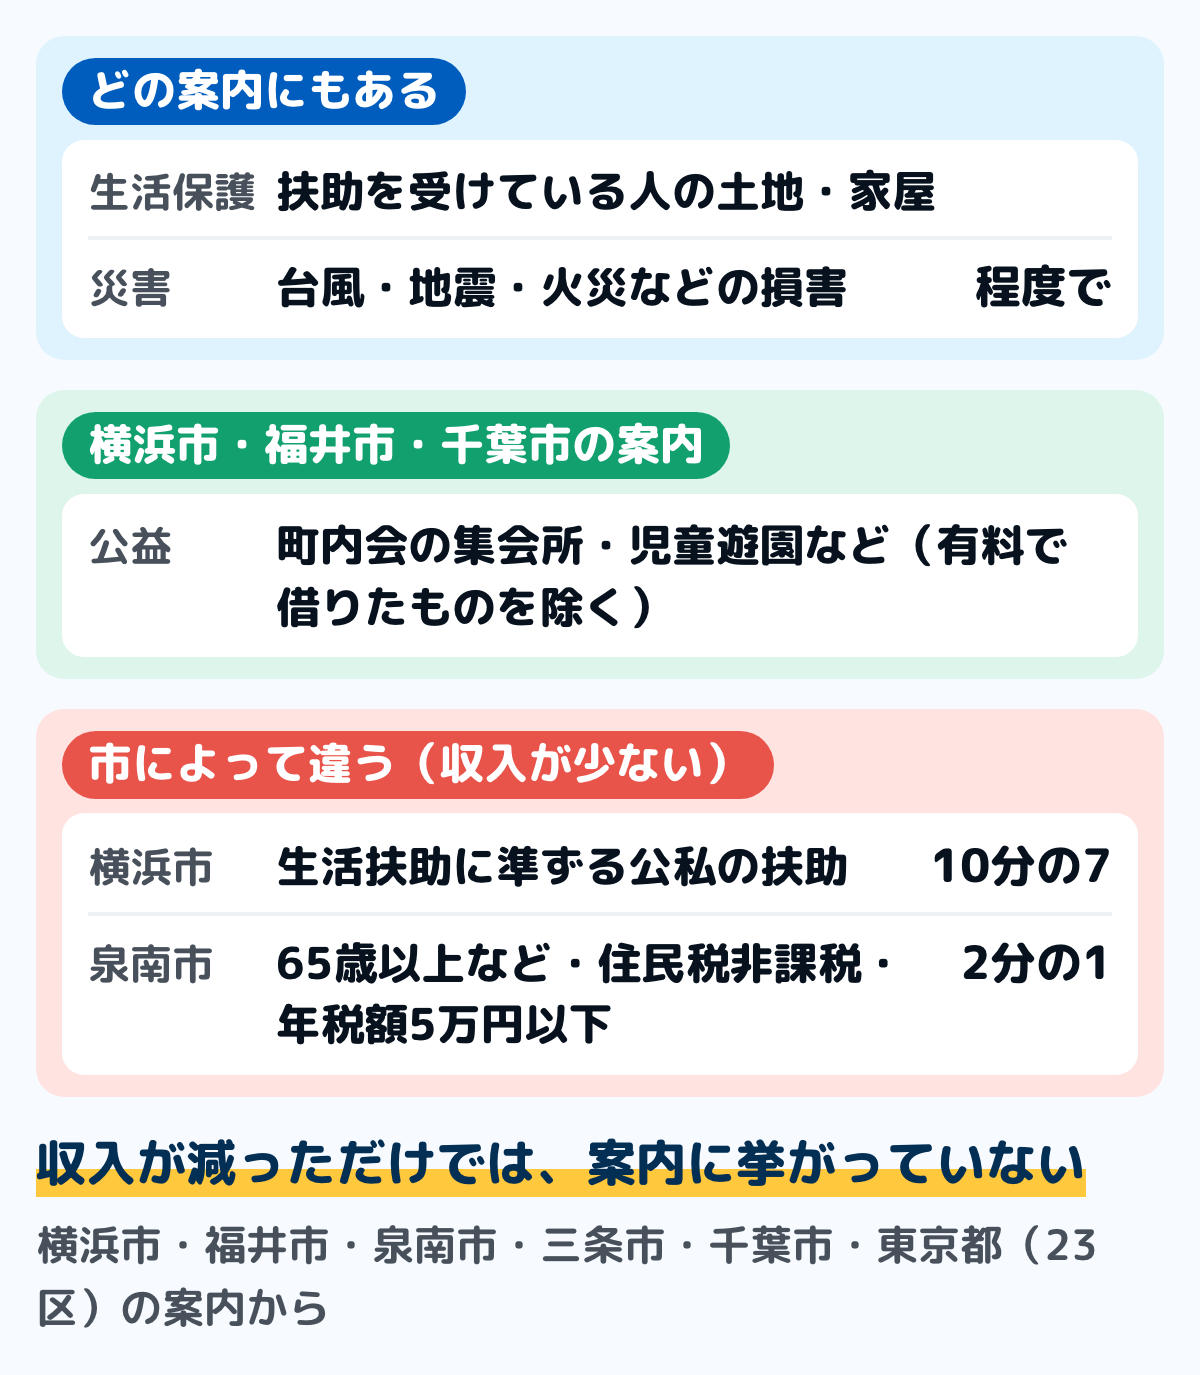
図は、この記事で見た自治体の案内に挙がる減免の対象を並べたものです。表現は少しずつ違いますが、生活保護と災害は、どの案内にも入っています。
生活保護を受けている
生活保護法の扶助を受けている人が持つ土地や家屋は、この記事で見た自治体のどの案内でも減免の対象です。横浜市の施行規則では、生活扶助を受けている人が持ち、自分で使う土地と家屋は、扶助を受けている期間中に来る納期の税額の全額が減免されます。
福井市の施行規則でも、生活扶助を受ける人が持ち、自分の生活に使う固定資産は全部が減免です。東京都(23区)の案内では、生活扶助のほか、教育扶助・住宅扶助・医療扶助・介護扶助などのどれかを受けていれば対象とされています。
災害で土地や家が損害を受けた
台風・地震・火災などで土地や家屋が損害を受けたときも、どの案内でも対象です。減免の割合は、損害の程度で決まります。割合の決め方は市で違うので、後の「災害のときの減免の割合」で、福井市と横浜市の例を並べます。
公益のために使っている(集会所など)
町内会・自治会の集会所や児童遊園など、不特定多数の人が使う公益のための土地や家屋は、横浜市・福井市・千葉市の案内で減免の対象に挙がっています。福井市と横浜市の施行規則では、どちらも有料で借りて使っているものは対象から外しています。
個人の住まいに当てはまる場面は限られますが、自宅の土地の一部を町内会の集会所やごみ集積場に無償で貸しているときは、市の案内を確かめる価値があります。福井市の資料「減免の対象となる固定資産」では、自治会のごみ集積場に使う固定資産も全部の減免に挙がっています。
生活保護でなくても、収入が少ないときの減免がある市
地方税法の第367条の言葉は「貧困により生活のため公私の扶助を受ける者」で、生活保護という言葉ではありません。生活保護に当たらない人をどう扱うかは、市ごとの条例で違います。
横浜市・千葉市・三条市:生活保護に準ずる扶助
横浜市の施行規則では、生活扶助に準ずる公私の扶助を受けている人が持ち、自分で使う土地と家屋は、扶助を受けている期間中に来る納期の税額の10分の7が減免されます。生活保護による減免(全額)とは割合が違います。
千葉市の案内では、生活保護基準を下回り公私の扶助を受けている場合も減免の対象です。三条市の減免一覧にも、貧困により生活のため公私の扶助を受ける者が持つ固定資産が挙がっています。どんな扶助が当たるかは、それぞれの窓口で確かめます。
泉南市:65歳以上などで住民税が非課税の人
泉南市は、収入が少ない高齢者などが持つ住まいの土地と家屋について、独自の減免を設けています。泉南市の案内では、次の5つの要件にすべて当てはまる人が対象です。
- 所有者が、1月1日に65歳以上、障がいのある人(5級・6級を除く)、寡婦、ひとり親のどれか
- 所有者と生計を一にする家族の全員が、住民税均等割の非課税限度額以下の所得
- 持っている固定資産が自分の住まいだけ(ほかに宅地などを持っていない)
- 家屋の床面積が120平方メートル以下
- 固定資産税(都市計画税を含む)の年税額が5万円以下
減免されるのは、まだ納期限が来ていない分の税額の2分の1です。泉南市の案内では、全額を対象にするには第1期の納期限までに申請する必要があるとしています。
同じ案内は、生計を一にする家族がほかの市町村に住んでいるときは、その家族の同意を得て住んでいる市町村に所得を照会するとしています。この形の減免は、横浜市・福井市・千葉市・三条市・東京都(23区)の案内には挙がっていません。
収入が減っただけでは、固定資産税の減免に挙がっていない市がある
三条市の減免一覧では、個人市民税には「失業その他の事由により所得が激減した者」が入っていますが、固定資産税の欄には入っていません。同じ市の中でも、税の種類によって減免の理由が違います。
横浜市・福井市・千葉市・東京都(23区)の固定資産税の減免の案内にも、収入が減ったことは挙がっていません。固定資産税の額は土地や家屋の評価に税率を掛けて決まり、収入では変わりません。地方税法の第350条で、固定資産税の標準税率は1.4%です。
収入が減って一時に納められないときは、減免ではなく、徴収猶予・換価の猶予・分納の相談になります。窓口は納税通知書を出した市区町村です。くわしくは固定資産税が払えないときで確かめられます。住民税の減免には失業などの理由が入る市があり、住民税が払えないときにまとめています。
2021年度の新型コロナの軽減は、今は使えない
事業の収入が減った中小事業者の固定資産税が軽くなった制度は、地方税法の附則第63条による特例です。対象は事業用の家屋と償却資産で、令和3年度分に限られていました。
この特例は、正確には減免ではなく課税標準を下げる特例で、法律の申告の期限は令和3年1月31日でした。いま収入が減ったときに使える制度ではありません。
災害のときの減免の割合(福井市と横浜市の例)
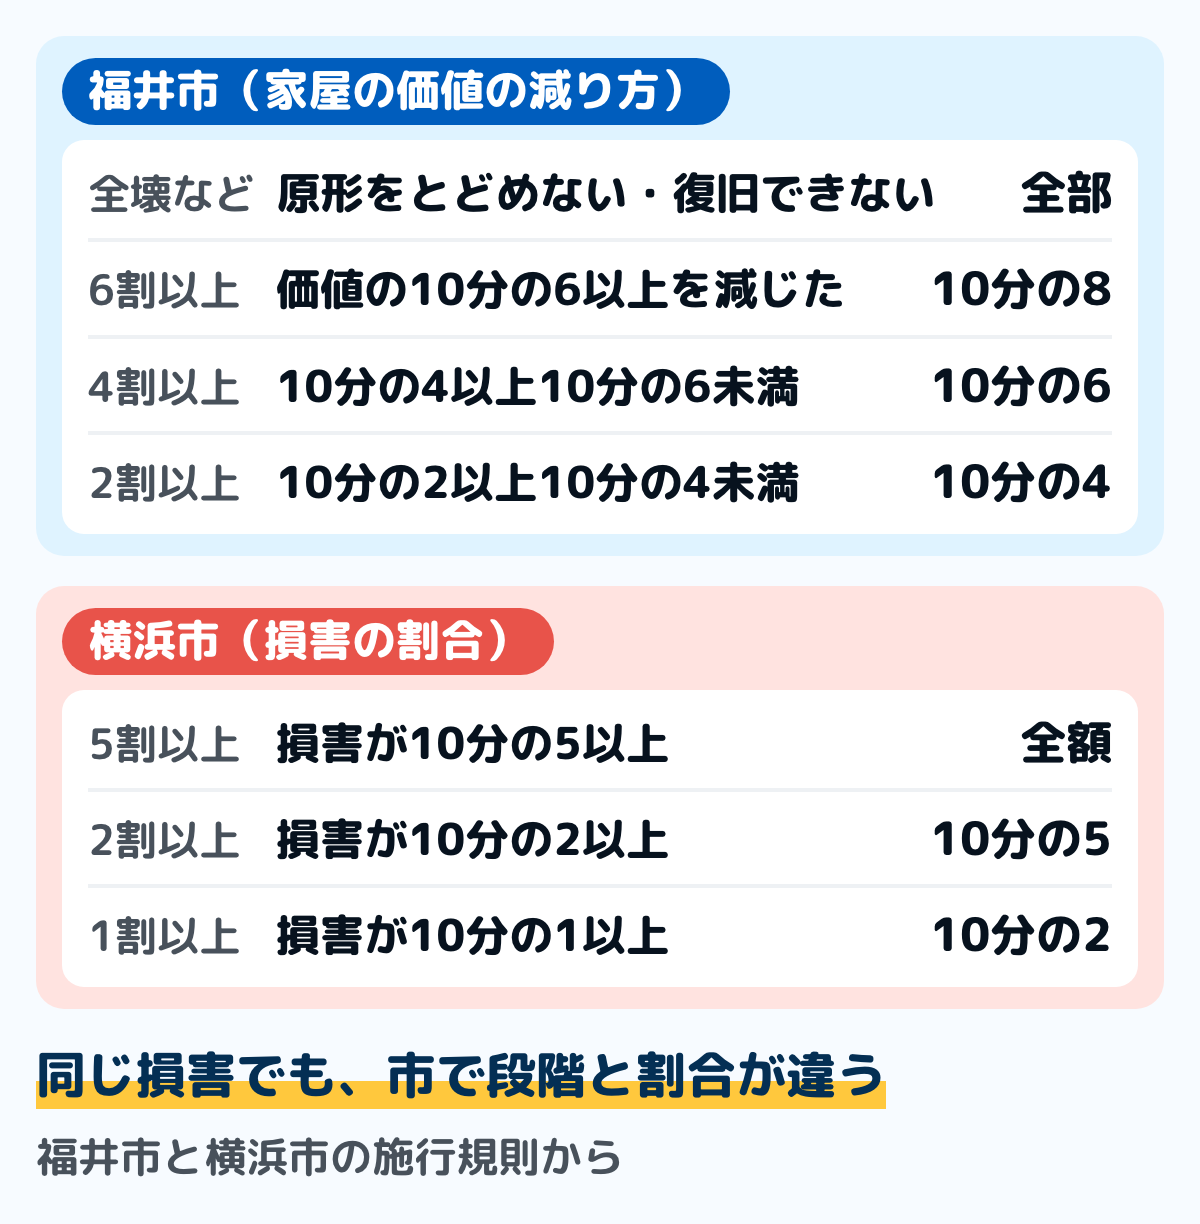
図は、災害で家屋が損害を受けたときの減免の割合を、2つの市の施行規則で並べたものです。同じ程度の損害でも、市によって段階の区切りと割合が違います。
福井市:土地は被害面積、家屋は価値の減り方で決まる
福井市の施行規則(別表第2)では、土地は被害を受けた面積の割合で決まります。被害面積が土地の10分の8以上なら全部、10分の6以上なら10分の8、10分の4以上なら10分の6、10分の2以上なら10分の4が減免の割合です。
家屋は、全壊・流失・全焼などで原形をとどめないか、復旧できないものが全部です。価値を10分の6以上減じたものは10分の8、10分の4以上10分の6未満は10分の6、10分の2以上10分の4未満は10分の4です。償却資産は家屋に準じます。
横浜市:損害の割合で決まる
横浜市の施行規則では、災害で損害を受けた固定資産は、損害が10分の5以上なら全額、10分の2以上なら10分の5、10分の1以上なら10分の2が減免されます。対象は、災害の日以後に来る納期の、災害の日の年度の税額です。
横浜市では、災害がその年度の翌年度の1月1日より後に起きたときは、翌年度の税額も対象に含みます。田畑については、天候不順などで収穫の見込みが平年の10分の5以下になったときの減免が別に定められています。
罹災証明書と、申請の期限
災害の減免では、被害を示す書類として罹災証明書などを出します。東京都(23区)の案内では、火災のときに対象になるのは家屋と償却資産だけで、土地は対象外です。罹災証明書の取り方と、ほかに使える場面は罹災証明書は何に使う?にまとめています。
泉南市の案内では、災害の減免は、災害の止んだ日の翌日から起算して30日以内に申請するとしています。期限は市で違うので、被災したら早めに市区町村の固定資産税の担当に問い合わせます。
例:家屋の分の税額が年8万円で、福井市の基準に当てはめたとき
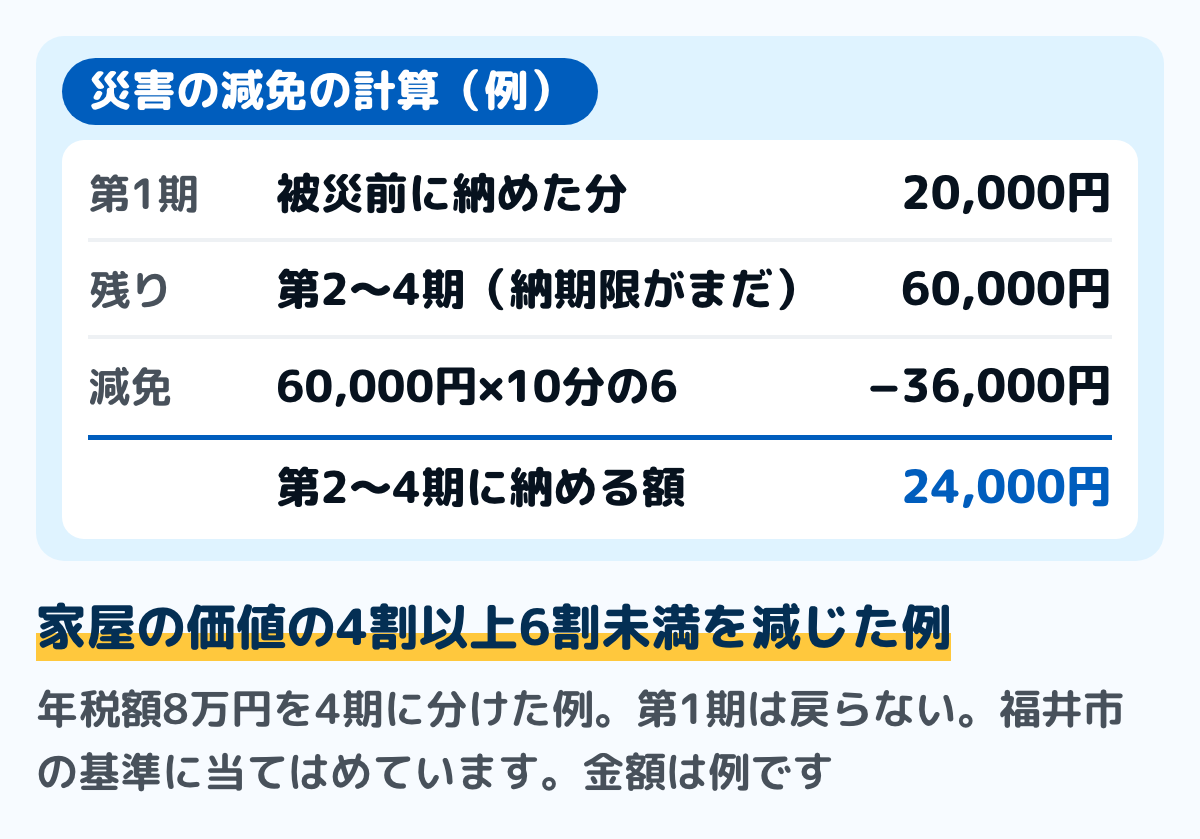
前提は、家屋の分の固定資産税が年8万円で、4期に2万円ずつ納める人です。第1期を納めたあとに大雨で家屋が損害を受け、第2期の納期限より前に申請したとします。金額と割合は例で、どの段階に当たるかは市が調べて決めます。
- まだ納期限が来ていない分:第2期から第4期の6万円
- 減免の割合:価値の10分の4以上10分の6未満を減じた家屋で、10分の6
- 減免される額:6万円×10分の6=3万6千円
- 納める額:6万円−3万6千円=2万4千円
福井市の案内では、減免は申請した日より後の納期の分からで、さかのぼりません。すでに納めた第1期の2万円は、この例では戻りません。
空き家を解体した土地の減免(三条市の例)
住まいが建っている土地は、住宅用地の特例で税額が下がっています。空き家を解体すると、この特例が外れて土地の税額が上がることがあります。三条市は、危険な空き家の解体を進めるため、この上がった分を減免する要領を設けています。
三条市の要領では、減免の対象になる土地と人に、次の要件があります。
- 市が特定空家と認定した、人が住むための家屋の敷地であること
- 市が減免の対象と認めた日から1年以内に家屋を解体していること
- 解体した後の土地を、営利の目的で使う予定がないこと
- 公共事業などの補償の対象になっていないこと
- 申請する人に市税の滞納がなく、土地の所有者かその相続人であること
減免される額は、住宅用地の特例が外れた後の税額と、特例があるとみなした税額との差です。期間は、解体した年の翌年1月1日を賦課期日とする年度から2年度間です。
三条市の要領では、解体する前に、その土地が減免の対象になるかを市に確かめる手続きが要ります。解体してから相談しても対象にならないことがあるので、空き家を解体する前に、市の担当に問い合わせます。
解体するときは、取り壊しの費用もかかります。その目安と、特例が外れたあとの税の上がり方は、家の解体費用は30坪でいくら?で確かめられます。
申請の期限と、さかのぼらないこと
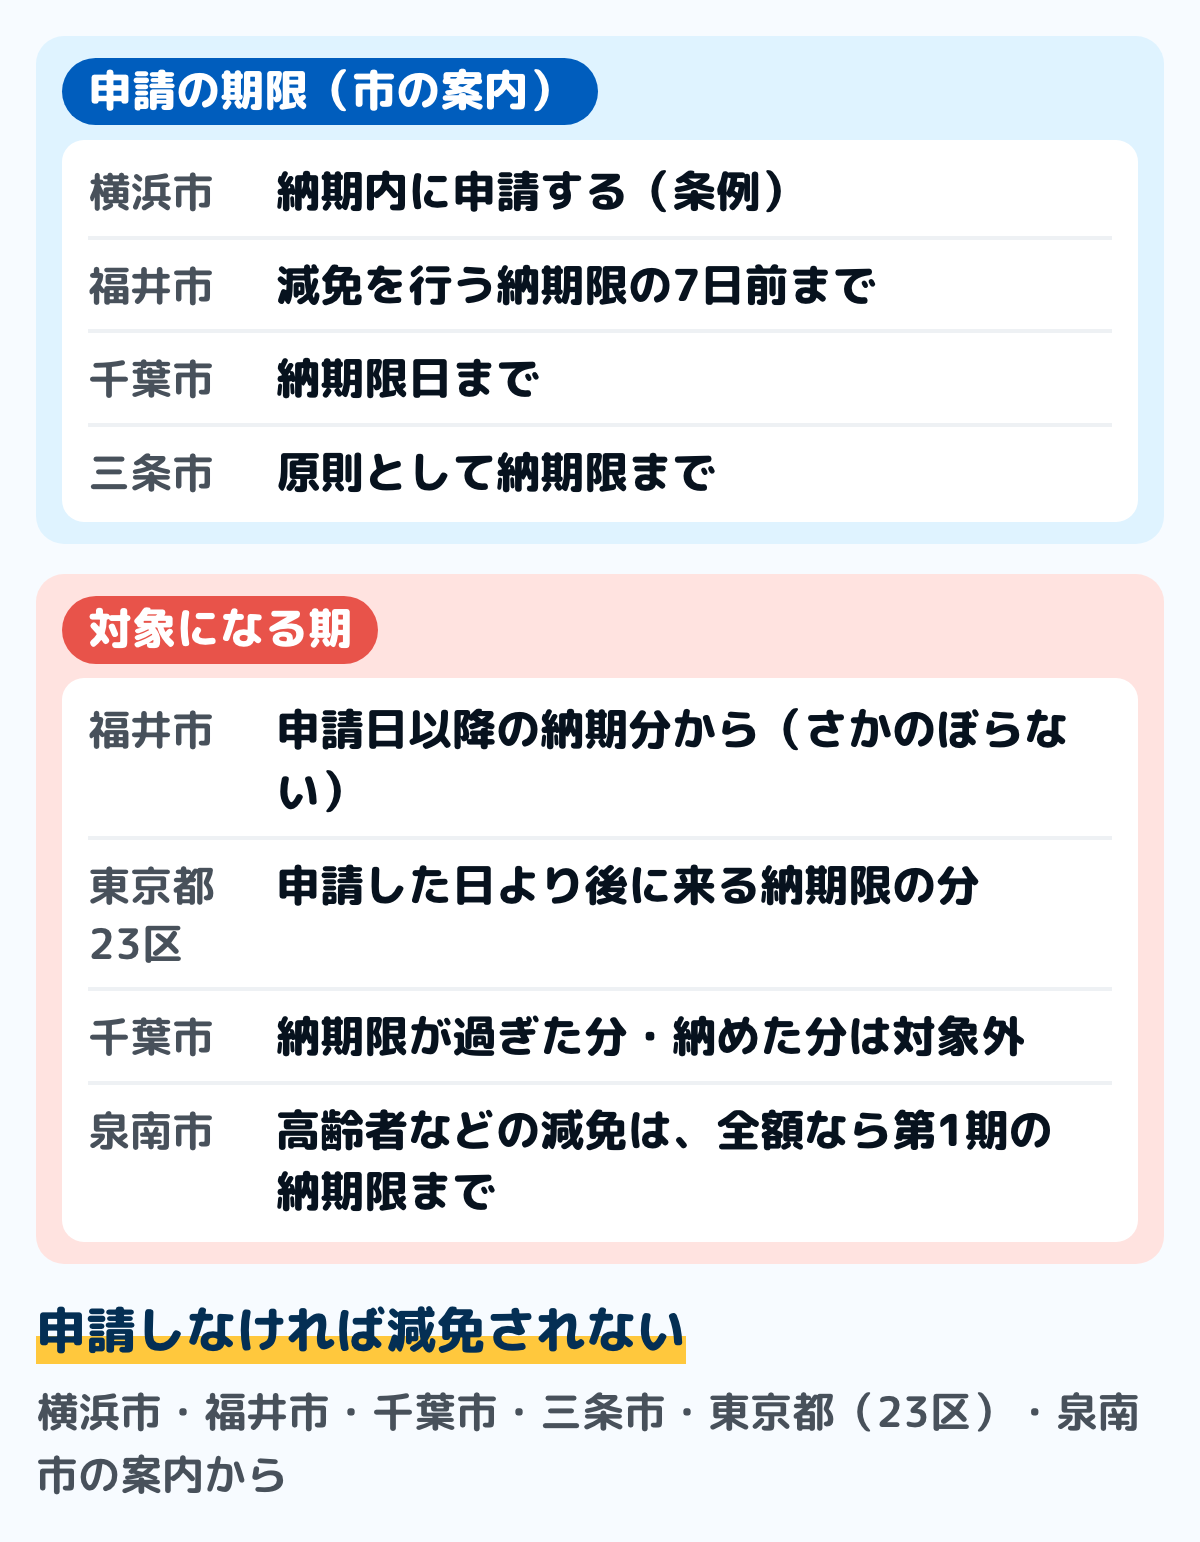
減免は、条件に当てはまっても申請しなければ受けられません。図のように、申請の期限は市で違いますが、どの案内も納期限を基準にしています。
- 横浜市の条例:事由を証する書類を添え、納期内に申請する
- 福井市の案内:減免を行う納期限の7日前までに申請書を出す
- 千葉市の案内:固定資産税・都市計画税の納期限日まで
- 三条市の案内:原則として納期限までに減免申請書を出す
納期限が過ぎた分・納めた分は対象にならない
福井市の案内では、減免は申請した日より後の納期の分からで、さかのぼって受けられません。東京都(23区)の案内でも、減免されるのは申請した日より後に来る納期限の分です。
千葉市の案内では、納期限が過ぎた税額と、申請の時点で納めた税額は対象になりません。ただし災害による減免は、申請の時点で納期限が来ていない期の分なら、納めた後でも対象になるとしています。
生活保護を年度の途中で受け始めたとき
泉南市の案内では、1月1日に生活扶助を受けていれば全額が免除され、1月1日より後に受け始めたときは、受け始めた日より後に来る納期の分が免除されます。東京都(23区)の案内も、年度の途中で保護を受け始めた人には早めの申請を求めています。
出す書類
どの市も、減免申請書に、減免を受ける理由を示す書類を添えて出します。案内に挙がっている書類は次のとおりです。
- 生活保護:生活保護受給証明書か保護決定通知書(東京都(23区)は住民票も添える)
- 災害:罹災証明書など、被災の事実を示す書類
- 泉南市の高齢者などの減免:納税通知書と、障がいのある人が対象のときは障がい者手帳
東京都(23区)の案内では、申請書にマイナンバーを書くと、生活保護受給証明書などの提出を省略できます。この場合はマイナンバーカードなどで本人確認をします。
窓口は、土地や家屋がある市区町村
申請先は、住んでいる市区町村ではなく、土地や家屋がある市区町村です。横浜市の案内では資産のある区の区役所税務課の土地・家屋担当、千葉市の案内では物件のある区を管轄する市税事務所の資産税課が窓口です。東京23区の土地と家屋は都税事務所に出します。
福井市の案内では、減免を受けた後に理由がなくなったときは、すぐに資産税課に知らせるよう求めています。生活保護が終わったときなども、窓口に連絡します。
家計簿で、減免を相談する前に確かめること
減免の相談では、いくらの税をいつまでに納めるのか、どの理由に当てはまるのかを伝えます。家計簿に書き出しておくと、窓口で話がまとまりやすくなります。紙でも表計算でも、同じ手順で進められます。
ステップ1納税通知書から、年税額と各期の納期限を書き写す10分
納税通知書の年税額と、第1期から第4期までの額と納期限を書き写します。納期は地方税法の第362条で、4月・7月・12月・2月中に市町村の条例で定めるとされています。都市計画税がかかる地域では、合わせた額を書きます。すでに納めた期には、納めた日を書いておきます。
ステップ2当てはまりそうな理由と、それを示す書類を書き出す15分
生活保護を受けている、災害で家が傷んだ、65歳以上で家族全員の住民税が非課税など、当てはまりそうな理由を書き出します。そのうえで、保護決定通知書・罹災証明書・住民税の通知などを手元に集めます。
ステップ3まだ来ていない期の額を出し、減免された場合の差を書く10分
減免は、まだ納期限が来ていない期の分が対象です。ステップ1の表から、次の納期限より後の期の額を合計し、市の割合で減った場合の額を横に書きます。減免されなかった場合も並べて、毎月の取り分けの額を両方出しておきます。
ステップ4土地や家屋がある市区町村の減免の案内を開き、窓口に連絡する15分
市区町村のホームページで、固定資産税の減免のページを開きます。対象・割合・申請の期限・必要書類を、ステップ2の書き出しと照らして、次の納期限より前に窓口に連絡します。
市区町村のホームページで「固定資産税 減免」と検索すると、対象と申請書の案内が出てきます。東京23区の土地と家屋は、東京都主税局の都税事務所の案内を見てください。
迷いやすい場面
年金だけの暮らしで、税額が重い
年金の収入だけになっても、固定資産税の額は下がりません。泉南市のように、65歳以上で家族全員の住民税が非課税などの要件で減免がある市もあるので、まず市区町村の減免の案内に、高齢者や低所得の人の項目があるかを確かめます。
項目が無ければ、納め方は猶予や分納の相談になります。生活保護を受けるようになった場合は、この記事で見た自治体のどれでも減免の対象です。生活保護の条件は生活保護の条件にまとめています。
生活保護を受けているが、住んでいない土地もある
横浜市の施行規則では、生活扶助による減免の対象は、本人が持ち、かつ使っている土地と家屋です。福井市の施行規則でも、自分の生活に使う固定資産とされています。
住んでいない土地や、人に貸している家屋まで対象になるとは限りません。どの資産が対象かは、申請のときに窓口で確かめます。
減免を知らずに、納期限を過ぎてしまった
福井市・東京都(23区)・千葉市の案内のとおり、納期限が過ぎた分は減免の対象になりません。ただ、まだ納期限が来ていない期があれば、その分から申請できます。
過ぎた分を一時に納められないときは、延滞金が増える前に、徴収猶予や分納を窓口に相談します。延滞金のしくみは固定資産税が払えないときにまとめています。
よくある質問
Q固定資産税の減免の条件は、全国で同じですか
同じではありません。地方税法の第367条が大きな枠を決め、具体的な対象と割合は市区町村の条例が決めます。生活保護と災害は、この記事で見た自治体のどの案内にも入っていました。
Q失業や収入の減少でも、固定資産税の減免を受けられますか
横浜市・福井市・千葉市・三条市・東京都(23区)の固定資産税の減免の案内に、収入が減ったことは挙がっていません。一時に納められないときは、猶予や分納を相談します。
Q65歳以上なら減免されますか
年齢だけで減免される制度は、この記事で見た自治体の案内にはありません。泉南市は、65歳以上などに加えて、家族全員の住民税が非課税、住まいだけを持つ、床面積120平方メートル以下、年税額5万円以下のすべてに当てはまる人を2分の1の減免の対象にしています。
Q減免はいつから受けられますか
申請した日より後に来る納期の分からで、さかのぼりません。生活保護や災害の理由ができたら、次の納期限より前に申請します。
Q減免されたら、都市計画税はどうなりますか
地方税法の第702条の8第7項で、固定資産税を減免したときは、都市計画税も同じ割合で減免されたものとされます。都市計画税のために別の申請書を出す形にはなっていません。
Q減免と減額はどう違いますか
減免は、生活保護や災害など特別の事情があるときに申請で税額を減らすものです。減額は、新築住宅や耐震改修など、家屋の条件で一定の期間税額が下がるものです。
まとめ
- 固定資産税の減免は、地方税法の第367条の枠の中で、市区町村の条例が対象・割合・申請の期限を決める
- 生活保護と災害は、横浜市・福井市・泉南市・三条市・千葉市・東京都(23区)のどの案内にも入っている。集会所などの公益の用途も、横浜市・福井市・千葉市の案内にある
- 生活保護に準ずる扶助(横浜市は10分の7)や、65歳以上などで住民税非課税の人(泉南市は2分の1)の減免は、市によってある・なしが違う
- 収入が減っただけでは、この記事で見た固定資産税の減免の案内に挙がっていない。一時に納められないときは猶予・分納を相談する
- 災害の減免の割合は、損害の程度で決まり、段階と割合は市で違う
- 申請は納期限より前に、土地や家屋がある市区町村へ。申請した日より後の納期の分からで、さかのぼらない
納税通知書の各期の額と、当てはまる理由と書類を書き出せば、次の納期限より前に窓口で相談できます。減免に当たらないときも、同じ書き出しを猶予や分納の相談に使えます。
この記事で参照した公的情報
- 地方税法 第367条(固定資産税の減免=天災その他特別の事情がある場合において減免を必要とすると認める者、貧困に因り生活のため公私の扶助を受ける者その他特別の事情がある者に限り、市町村の条例の定めるところにより減免できる)・第702条の8第7項(固定資産税を減免したときは都市計画税も同じ割合で減免)・第350条(標準税率1.4%)・第702条の4(都市計画税の税率は0.3%を超えることができない)・第362条(納期は4月・7月・12月・2月中で条例で定める)・附則第63条(新型コロナウイルス感染症等に係る中小事業者等の家屋と償却資産の課税標準の特例=令和三年度分に限る)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 固定資産税・都市計画税の減免について(田畑・生活扶助・公益上その他の事由/資産所在区の区役所税務課土地・家屋担当に減免申請書を出す)
- 横浜市市税条例 第62条・横浜市市税条例施行規則 第19条の3(抜粋)(納期内に申請・生活扶助は扶助を受けている期間中の納期の税額の全額・生活扶助に準ずる公私の扶助は10分の7・災害の損害が10分の5以上は全額、10分の2以上は10分の5、10分の1以上は10分の2)
- 横浜市市税条例施行規則 第19条の3(固定資産税の減免=今の条文)
- 固定資産税・都市計画税の減免(生活保護法の扶助・公益のため直接専用・災害により著しく価値を減じた固定資産・申請日以降の納期分から・納期限前7日までに申請)
- 減免の対象となる固定資産(福井市市税賦課徴収条例施行規則 別表第2=災害による土地の被害面積・家屋の価値の減少の割合ごとの減免の割合)
- 固定資産税・都市計画税の軽減と減免(天災は災害の止んだ日の翌日から起算して30日以内に申請・生活扶助・一定の要件を満たす方)
- 固定資産税の減免について(一定の要件を満たす方が所有者の場合=65歳以上・障がい者・寡婦・ひとり親、住民税均等割非課税限度額以下、自己居住用資産のみ、床面積120平方メートル以下、年税額5万円以下、未到来納期分の2分の1)
- 固定資産税の減免について(生活保護法に基づき生活扶助を受給している場合=1月1日に受給していれば全額・1月1日より後は受けるに至った日以後の納期分)
- 市税の納税が困難なときは(市税の減免一覧=固定資産税は天災その他の災厄・生活保護法の保護・貧困により公私の扶助、個人市民税は失業などで所得が激減した者も対象・原則として納期限までに申請)
- 三条市特定空家の解体に係る固定資産税等の減免措置要領(特定空家の敷地・認定から1年以内に解体・市税の滞納がない・住宅用地特例との差額・2年度間・解体前の事前確認)
- 固定資産税・都市計画税の減免制度について教えてください(災害等・生活保護・生活保護基準を下回り公私の扶助・申請は納期限日まで・災害は納付済でも未到来の期別は対象)
- 固定資産税・都市計画税(土地・家屋)のよくある質問 Q28 減免制度(23区内)(生活保護法の生活扶助等・災害等・減免申請がなされた日以降に到来する納期限の分・火災は家屋と償却資産のみ・マイナンバーの記入で証明書の省略)

