固定資産税が払えないとき|延滞金と差押えまでの流れ、猶予・分納・減免の相談先
 Move for People株式会社
固定資産税の額は、1月1日に持っている土地や家の評価で決まるので、収入が減っても下がりません。払えないまま納期限を過ぎると延滞金がかかり、督促状のあとは預金や家の差押えへ進むことが、地方税法で決まっています。
この記事では、納期限を過ぎてから差押え・公売までの流れと、納める時期をずらす猶予、分けて納める相談、額が下がる減免の違いを説明します。中身は地方税法の条文と、東京都・横浜市の案内で確かめ、自治体で違うところは、どこの例かを書きます。
固定資産税の納付書の額が、いまの収入では払えそうにありません。家を差し押さえられるのか、どこに相談すればよいのかも分かりません。
払えないまま過ぎると、督促から差押え・公売へ進む
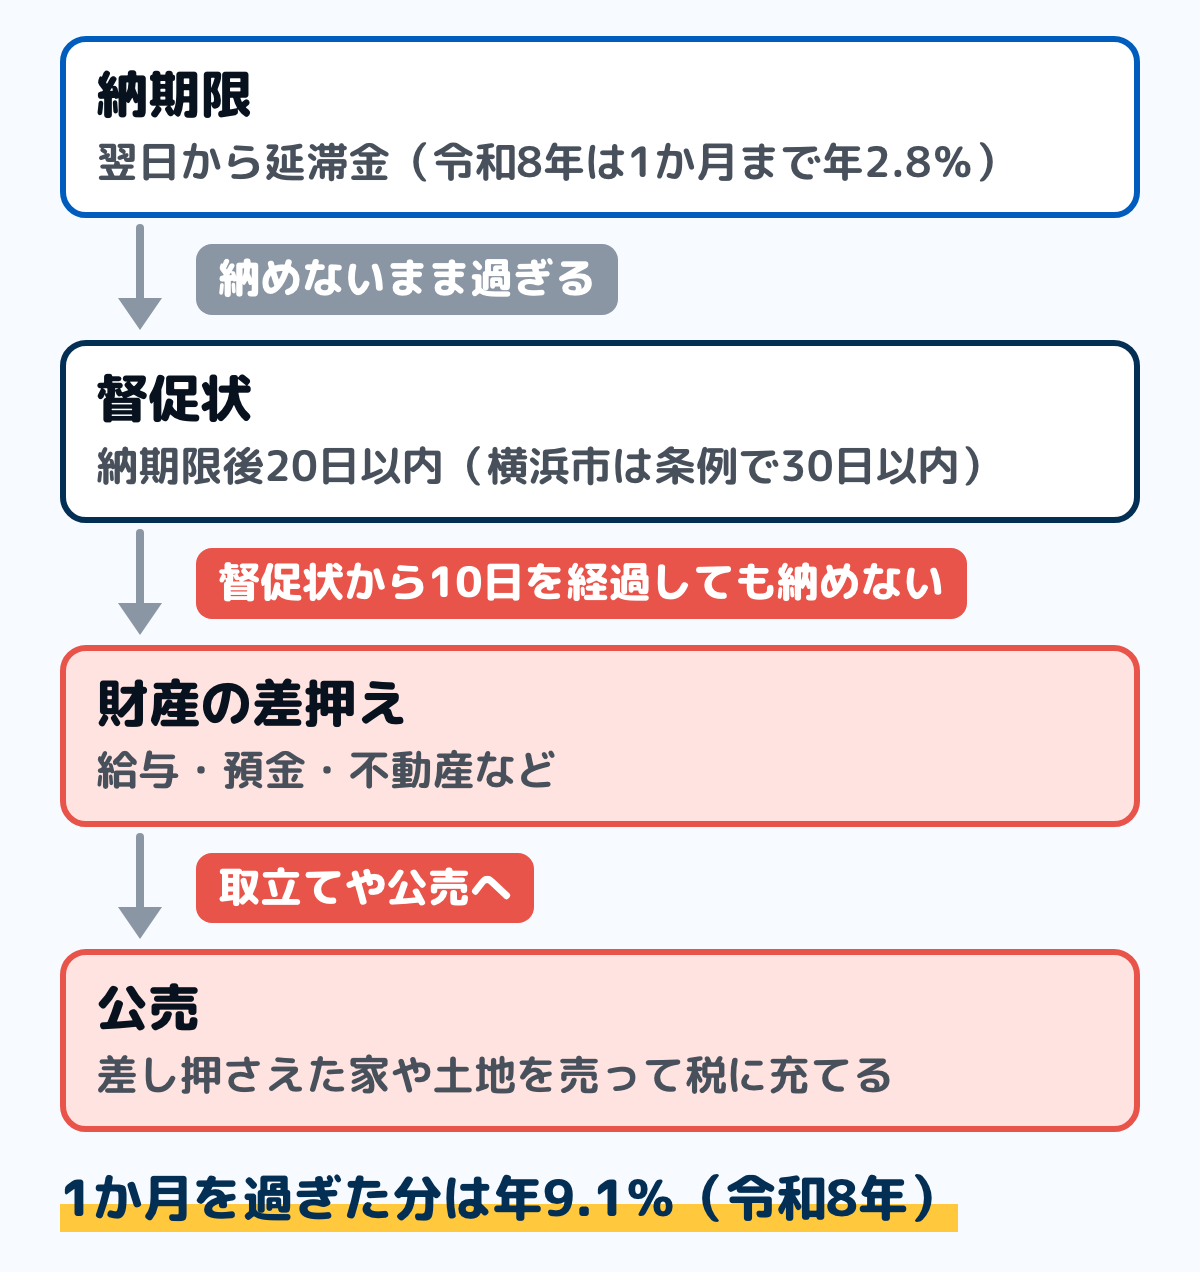
図は、固定資産税を納めないまま納期限を過ぎたときに進む順番です。どの段階も、地方税法の固定資産税の条文で決められています。
固定資産税の納期は原則として年4回で、それぞれに納期限があります。どの月が納期になるかは市区町村の条例で決まるので、自分の納期限は納税通知書で確かめます。納期の違いは固定資産税はいつ払う?にまとめました。
督促状は、納期限後20日以内に出される
地方税法第371条では、納期限までに納めないと、市町村の徴税吏員は納期限後20日以内に督促状を出さなければなりません。特別の事情がある市町村は、条例で違う期間を決められます。
横浜市の案内では、市税条例で納期限後30日以内に出せると定めていて、督促状は納期限後30日以内に送るとしています。督促状のあとに届く催告書は、法律に定めのない横浜市独自の文書だと説明しています。
督促状から10日を過ぎると、差押えができる
地方税法第373条は、督促状を発した日から起算して10日を経過した日までに完納しないとき、市町村の徴税吏員は滞納者の財産を差し押さえなければならないと定めています。この差押えは、裁判所の判決を待たずに市町村が行えます。
横浜市の案内では、差し押さえる財産の例として給与・預金・不動産が挙がっています。差し押さえた財産の取立てや公売を行い、滞納している市税に充てるとされています。
給与は、全額が差し押さえられるわけではありません。固定資産税の滞納処分は国税徴収法の例によると地方税法第373条第7項で決まっていて、その国税徴収法第76条に、差し押さえてはいけない部分が定められています。
差し押さえてはいけない部分には、給与から引かれる所得税・住民税・社会保険料が入ります。生活扶助の基準を勘案して政令で定める金額なども、差し押さえてはいけない部分です。
差し押さえた家や土地は、公売にかけられることがある
差し押さえた家や土地は、公売で売られて税に充てられることがあります。横浜市の案内では、公売は差し押さえた物件を法の規定により売って市税にあてるもので、入札またはせり売りで売ると説明しています。
同じ案内には、裁判所が扱う競売とは手続きが違うことも書かれています。住宅ローンの返済が止まったときの競売の流れは、住宅ローンが払えないときにまとめました。
延滞金は、納期限の翌日から日数に応じてかかる
地方税法第369条の本来の割合は年14.6%で、納期限の翌日から1か月までは年7.3%です。当分の間は地方税法附則第3条の2の特例で下がり、令和8年は1か月までが年2.8%、それ以降が年9.1%です。
この割合は、財務大臣が告示する平均貸付割合で年ごとに変わります。前の年の割合で書かれた案内もあるので、延滞金の割合は、納める年の市区町村の案内で確かめます。
端数の決まりもあります。地方税法第20条の4の2では、計算のもとになる税額の1,000円未満は切り捨て、税額が2,000円未満なら延滞金はかかりません。計算した延滞金が1,000円未満なら納めなくてよく、100円未満の端数も切り捨てます。
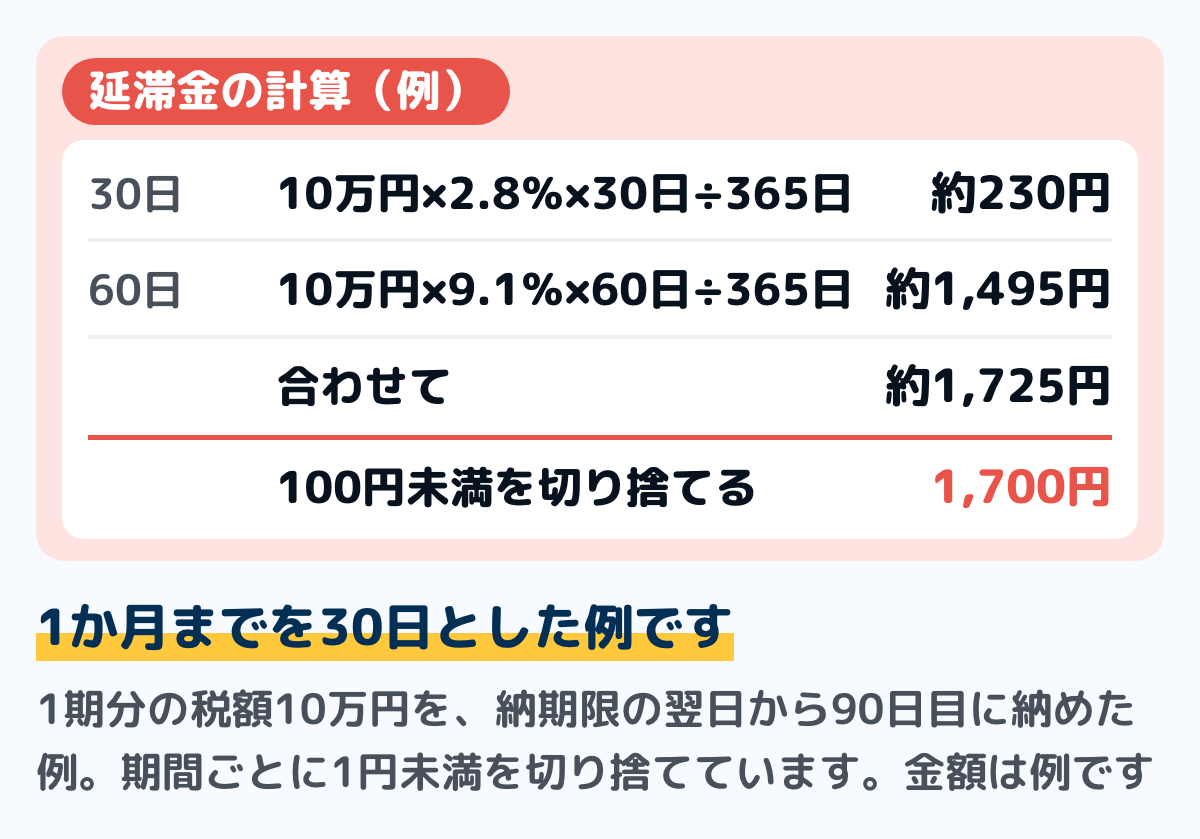
図は、1期分の税額が10万円で、納期限の翌日から90日目に納めた場合の例です。1か月までを30日として、令和8年の割合で計算しています。実際の日数の数え方と額は、市区町村が計算して知らせます。
延滞金は納めた日まで増えていきます。横浜市は、やむを得ない事情で延滞金を納めるのが難しく、法律と条例の要件に当たる場合は、申請で延滞金が減免される場合があるとしています(地方税法第369条第2項)。
固定資産税は市区町村の税ですが、国の税にも同じような流れがあります。国の税(所得税など)を滞納したときの流れは税金を滞納するとどうなる?にまとめています。
納める時期をずらす徴収猶予と換価の猶予
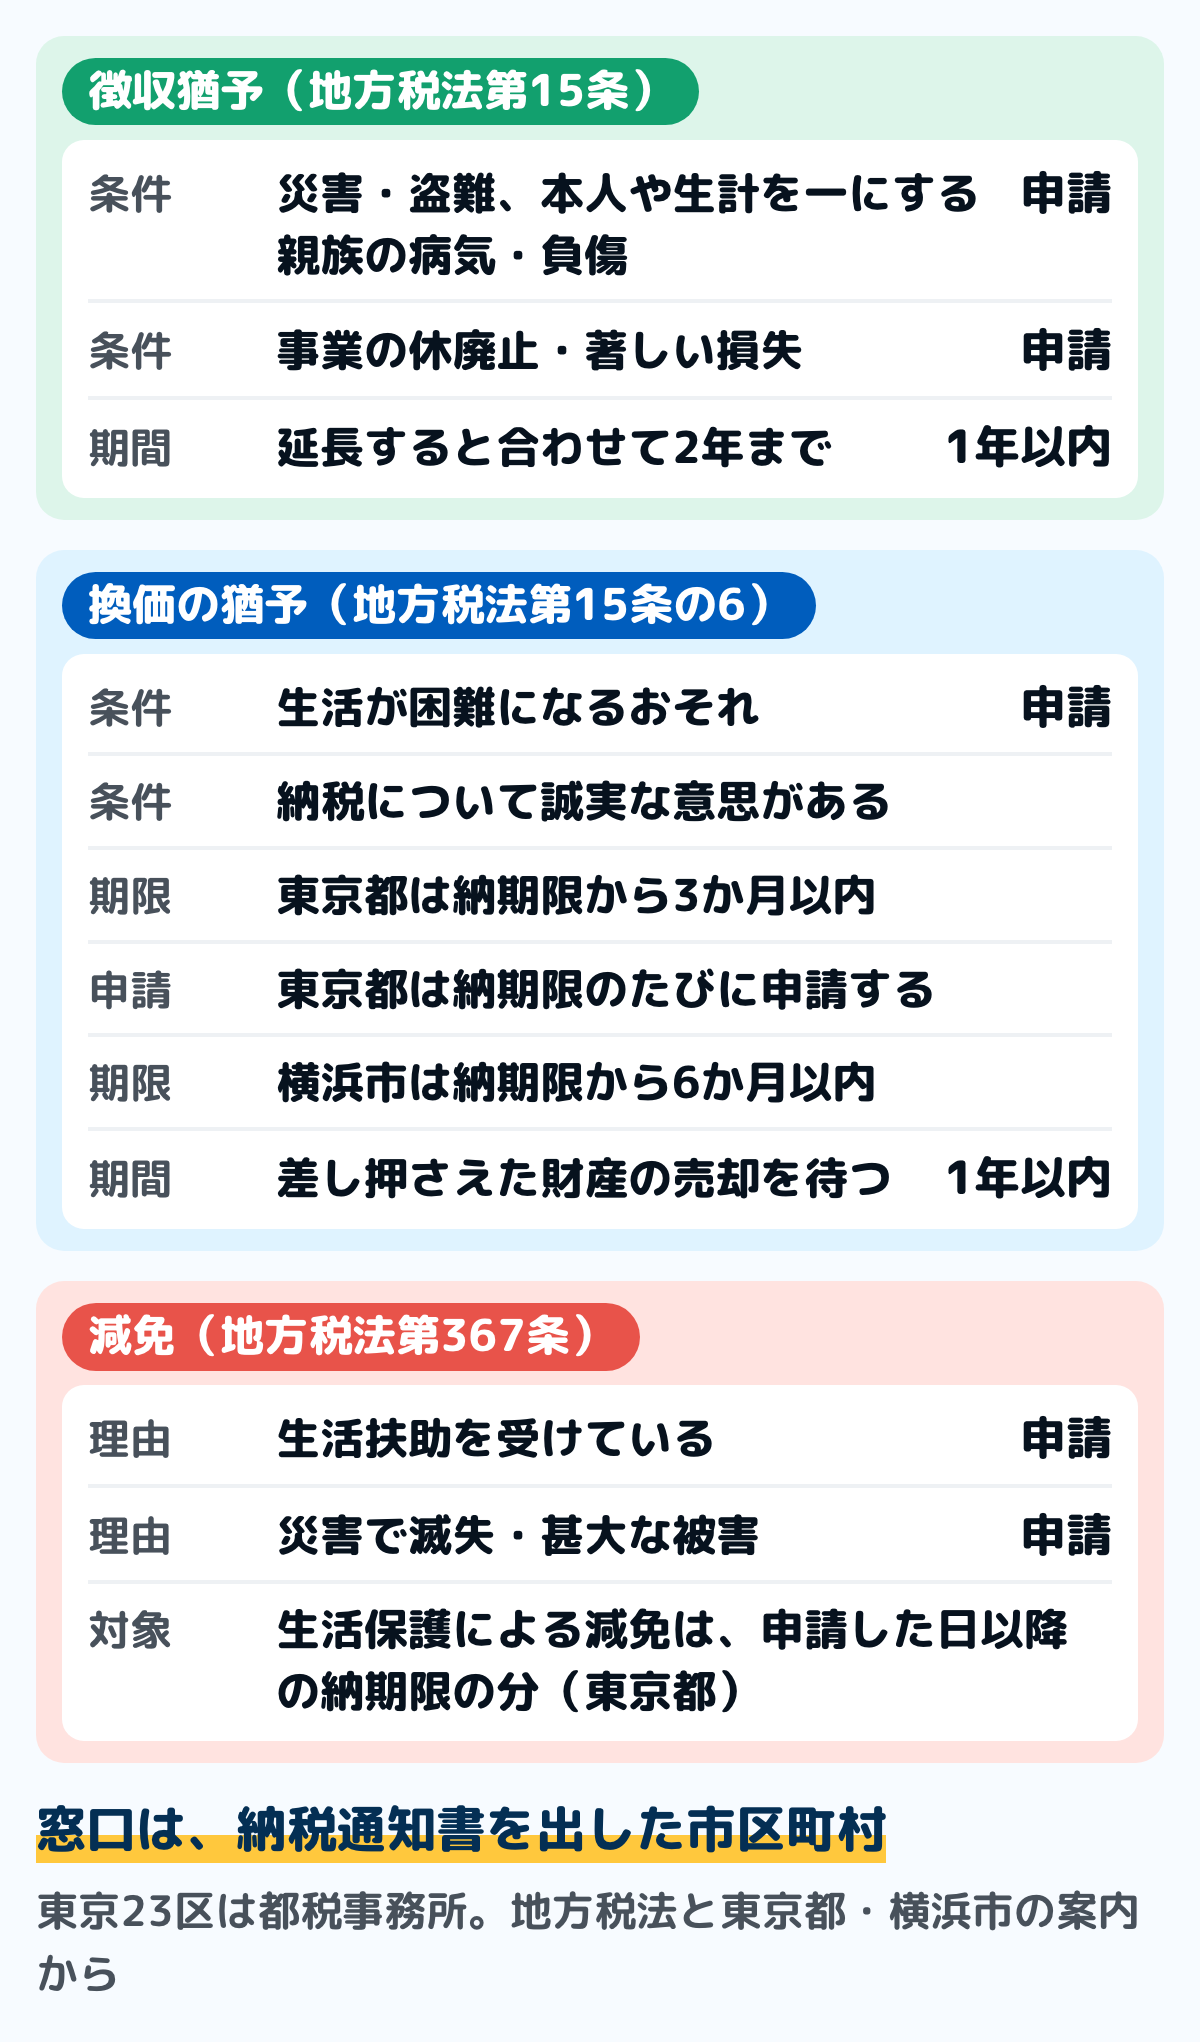
図は、固定資産税の納め方を変える方法と、額が下がる減免の違いです。どれも申請が必要で、窓口は納税通知書を出した市区町村(東京23区は都税事務所)です。
徴収猶予:災害・病気・事業の休廃止などのとき
地方税法第15条は、次のような事実があって一時に納められないと認められるとき、申請にもとづき1年以内の期間を限って徴収を猶予できると定めています。
- 財産が震災・風水害・火災その他の災害を受け、または盗難にあったとき
- 本人または生計を一にする親族が病気にかかり、または負傷したとき
- 事業を廃止し、または休止したとき
- 事業について著しい損失を受けたとき
- これらに類する事実があったとき
期間内に納めきれないときは、延長の申請ができます。地方税法第15条では、延長した期間は、すでに猶予した期間と合わせて2年を超えられません。東京都主税局の案内では、徴収猶予は原則として納期限までに申請するとされています。
換価の猶予:一時に納めると生活が続けられないとき
地方税法第15条の6は、一時に納めると事業の継続または生活の維持を困難にするおそれがあり、納税について誠実な意思があると認められるときの猶予を定めています。申請にもとづき1年以内、差し押さえた財産をお金に換えることを猶予できます。
申請の期限は、納期限から条例で定める期間内です。東京都主税局の案内では納期限から3か月以内、横浜市の案内では納期限から6か月以内とされていて、自治体によって違います。
横浜市の案内では、換価の猶予が認められると、すでに差し押さえた財産の売却が猶予されます。生活の維持を困難にするおそれがある財産は、新たな差押えが猶予されたり、差押えが解除されたりする場合があるとしています。
固定資産税では、申請の仕方にも注意がいります。東京都主税局は、固定資産税のように年に何回も納期限がある税は、納期限のたびに申請が必要で、申請しても納期限後に督促状は送られると案内しています。
横浜市では、申請する市税のほかに、すでに滞納している市税がある場合等には認められないとされています。横浜市の固定資産税の猶予の窓口は、納税通知書の発送元の区役所税務課の収納担当です。
猶予が認められたときの延滞金と担保
猶予の期間中は、延滞金が軽くなります。東京都主税局の案内では、災害・盗難・病気・負傷による徴収猶予なら、猶予期間中の延滞金は全額が免除されます。
事業の休廃止などによる徴収猶予や換価の猶予では、猶予特例基準割合を超える分が免除されます。東京都の案内では、令和8年中に猶予を受けた期間の延滞金は年1.3%分になるとされています。
猶予の間は、猶予期間内に分けて納めます。担保は、東京都では猶予を受けようとする金額が100万円を超える場合に必要で、猶予期間が3か月以内などのときは要らないとされています。
東京都の申請では、徴収猶予申請書と、猶予を受ける金額が100万円未満なら財産収支状況書、猶予に当たる事実を示す書類を出します。換価の猶予は、50万円未満なら財産収支の書類は要らないとされています。
猶予に当たらなくても、分けて納める相談ができる
猶予の条件に当たらないときも、相談の道は残っています。分けて納める納め方(分納)は、法律の猶予とは別に、市区町村の納税相談で決める納め方です。
世田谷区の区税の案内では、納期限どおりに納めることが難しい場合、1回の金額を減らして回数を増やすなど、分割して納税する方法があるとされています。ただし期別納付が原則なので、分割納付中も督促状が届き、本来の納期限を過ぎた分には延滞金がかかると説明しています。
固定資産税の分納の回数や額は、案内に決まった形がありません。毎月いくらなら納められるかを示して、納税通知書を出した市区町村の窓口と決めます。額の出し方は、あとの「家計簿で納められる額を出す」の節にまとめました。
額そのものが下がる減免は、理由が限られている
猶予と分納は、納める時期や回数を変えるものです。これとは別に、額そのものが下がる減免があります。
地方税法第367条は、減免できる人を限っています。天災その他特別の事情がある場合に減免を必要とすると認める者、貧困により生活のため公私の扶助を受ける者、その他特別の事情がある者に限り、市町村の条例の定めるところにより減免できるとしています。
横浜市の案内では、減免の対象として次の3つが挙がっています。
- 災害もしくは天候不順のため、収穫が著しく減った田畑
- 生活保護法の規定により生活扶助を受ける人が納める固定資産税の土地・家屋
- 公益上その他の事由により特に減免を必要とする固定資産(例:災害によって損害を受けた固定資産)
東京都(23区内)の案内でも、主な減免理由は生活保護法の扶助を受けている人の固定資産と、災害で滅失または甚大な被害を受けた固定資産です。生活保護による減免は、減免を申請した日以降に来る納期限の分とされています。
横浜市と東京都の固定資産税の減免の案内には、収入が減ったことは理由として挙がっていません。横浜市の住民税の減免には自己都合でない失職が入っているので、同じ市でも税によって減免の理由が違います。住民税の減免は住民税が払えないときにまとめました。
災害で家が壊れたときは、罹災証明書が減免の書類になります。証明書で変わるほかの支援は罹災証明書は何に使う?にまとめました。生活保護の条件は生活保護の条件にあります。
税額に疑問があるときは、審査の申出と審査請求
額が高すぎると感じるときは、まず課税明細書で土地や家の評価額と税額を確かめます。東京都主税局は、課税の内容に疑問がある場合は、固定資産がある場所の都税事務所に尋ねるよう案内しています。ほかの家と比べて高いかどうかの目安は、固定資産税の平均はいくら?の統計の平均で確かめられます。
評価額(固定資産課税台帳に登録された価格)に不服があるときは、地方税法第432条により、固定資産評価審査委員会に文書で審査の申出ができます。期限は、納税通知書の交付を受けた日後3か月を経過する日までなどと決まっています。
評価額以外の課税の内容に不服があるときは、東京都の案内では、処分があったことを知った日の翌日から3か月以内に東京都知事に審査請求ができます。どちらも期限があるので、届いた年の納税通知書で確かめます。
相続した家と、共有の家の固定資産税
親が亡くなって家を相続したときも、固定資産税はかかります。東京都主税局の案内では、登記上の持ち主が1月1日より前に亡くなっている場合は、1月1日に現にその土地や家を持っている人が納める人になり、現所有者申告書が要る場合があるとされています。
同じ案内では、亡くなった年の納税義務は、一般的に相続人に引き継がれるとされています。相続の手続きの期限は相続の手続きの期限一覧にまとめました。
兄弟で相続して共有にした家などは、納め方に決まりがあります。地方税法第10条の2は、共有物に対する地方税は、納める人が連帯して納付する義務を負うと定めています。誰がいくら出すかは共有者どうしで決めますが、市区町村に対しては、共有者のそれぞれが連帯して納める義務を負います。
相談の前に、家計簿で「納められる額」を出す
窓口では、いまの収入と支出や、毎月いくらなら納められるかを聞かれることがあります。東京都の猶予の申請でも、財産収支状況書を出すことになっています。次の手順は、紙でも表計算でも、同じように出せます。
ステップ1納税通知書を出し、残りの期の額と納期限を書き出す15分
納税通知書と、届いていれば督促状を出します。第1期から第4期までの額と納期限を1行ずつ書き出し、納め終えた期と、納期限を過ぎた期に印を付けます。
徴収猶予は東京都では原則として納期限までの申請なので、まだ来ていない納期限をまず確かめます。換価の猶予の申請の期限も、東京都は3か月・横浜市は6か月と違うので、通知書を出した市区町村の案内で確かめます。
ステップ2毎月の収入と、削れない支出を並べる30分
いまの月の収入と、住宅ローン・水道光熱費・通信費など毎月必ず出ていくものを並べます。収入から支出を引いた残りが、窓口で示す「月に納められる額」の目安になります。
固定費の拾い方は家計簿の固定費の書き方にまとめました。足りない額の出し方は生活費が足りないときにあります。
ステップ3当てはまる事情と、それを示す書類をそろえる20分
災害・病気やけが・事業の休廃止・生活保護を受け始めたことなど、猶予や減免に当たりそうな事情を書き出します。そのうえで、罹災証明書・医師の診断書・医療費の領収書・保護決定通知書などを手元に集めます。
どの書類が要るかは、申請する制度と市区町村で違います。そろわないものがあっても、先に窓口へ連絡して何が要るかを聞きます。
ステップ4納税通知書を出した窓口に連絡する30分
窓口は、納税通知書に書かれた問い合わせ先です。東京23区の固定資産税は東京都が課税するので、猶予や納税の相談は所管の都税事務所の徴収課が受けます。横浜市では、区役所税務課の収納担当が固定資産税の猶予の窓口です。
口座振替にしている人は、東京都の案内では、猶予を申請する前に電話などで口座振替を止めておく必要があります。生活全体が苦しいときの相談先は生活困窮者自立支援制度とはにまとめました。
納税通知書を出して、まだ来ていない納期限の日付と、問い合わせ先の電話番号を確かめてください。その納期限の前に連絡すれば、徴収猶予の申請に間に合うかを窓口で確かめられます。
迷いやすい場面
うっかり納め忘れて、納期限を過ぎていた
東京都主税局の案内では、納期限を過ぎていても、納税通知書などの納付書があれば金融機関などで納められます。延滞金がかかる場合は、後日、延滞金だけの納付書が送られるとされています。
納付書をなくしたときは、東京都では資産がある区の都税事務所に納付書の再発行を問い合わせます。納税通知書そのものと課税明細書は再発行できないと案内されているので、届いたら保管しておきます。
住宅ローンの返済もあって、固定資産税まで回らない
住宅ローンの返済が苦しいときは、借入先への返済方法の変更の相談もあわせて考えます。返済方法の変更と相談先は住宅ローンが払えないときにまとめました。
自己破産しても、固定資産税は免責されません。破産法第253条は、免責許可の決定が確定しても、租税等の請求権は責任を免れないと定めています。
年金だけの暮らしになり、毎年の額が重い
年金の収入だけになっても、固定資産税の額は土地や家の評価で決まるので下がりません。横浜市・東京都の固定資産税の減免の案内に収入が減った場合は挙がっていないので、納め方は猶予や分納の相談になります。
生活保護の生活扶助を受けるようになった場合は、横浜市・東京都とも減免の対象です。年金の月に合わせた家計簿の区切り方は年金生活の家計簿のつけ方にまとめました。
財産も収入もなく、納めるめどが立たない
地方税法第15条の7には、滞納処分の停止という定めがあります。滞納処分をすることができる財産がないときや、滞納処分をすることによって生活を著しく窮迫させるおそれがあるときなどに、市区町村の長が滞納処分の執行を停止できるとしています。
停止が3年間続くと、納める義務は消えると定められています。ただし、条文には申請の定めがなく、市区町村の長が判断します。固定資産税がかかる家や土地も差し押さえられる財産に入るので、まずは窓口で事情を話します。
納め続けるめどが立たず、家を売ることも考えている
差し押さえられた家や土地は公売で売られることがありますが、その前に持ち主が自分で売る方法もあります。公売の前に自分で売ることを任意売却といい、公売より相場に近い値段で売れることがあります。
固定資産税は、賦課期日の1月1日に登記簿などで持ち主とされている人にかかります(地方税法第343条・第359条)。年の途中で売っても、その年度の分を納める人は1月1日の持ち主のままで、次の年度からは買った人に変わります。
差押えのある家を売るときの手順と、滞納している分の納め方は、納税通知書を出した市区町村の窓口に先に確かめます。住宅ローンも残っているときの任意売却と競売の違いは、住宅ローンが払えないときにまとめました。
よくある質問
Q固定資産税を払わないとどうなりますか
納期限の翌日から延滞金がかかり、納期限後20日以内(横浜市は条例で30日以内)に督促状が出されます。督促状を出した日から10日を経過しても納めないと、給与・預金・家や土地などの財産を差し押さえられる決まりです。
Q固定資産税は分割で払えますか
猶予が認められると、猶予期間内に分けて納めます。猶予に当たらないときも、市区町村の納税相談で分けて納める方法を相談できますが、世田谷区の区税の案内では分割中も督促状が届き、延滞金もかかるとされています。
Q延滞金はどれくらいかかりますか
本来の割合は年14.6%(1か月までは年7.3%)です。当分の間は特例で下がり、令和8年は1か月までが年2.8%、それ以降が年9.1%です。
Q収入が減ったら、固定資産税は減免されますか
横浜市と東京都の固定資産税の減免の案内に挙がっているのは、生活扶助を受けている場合や災害などで、収入が減ったことは挙がっていません。収入が減って一時に納められないときは、猶予や分納を相談します。
Q差し押さえられたら、すぐに家を出なければいけませんか
差押えのあと、家や土地は公売にかけられることがあります。公売の前でも、換価の猶予が認められれば、差し押さえた財産をお金に換えることが1年以内の期間で猶予されます。
Q何年も払っていない固定資産税は、時効でなくなりますか
地方税法第18条では、地方税を納めさせる権利は法定納期限の翌日から5年で時効により消えると定められています。ただし、同じ法律の第18条の2で、督促や猶予などがあると時効は進まなかったり、数え直したりするとされています。
まとめ
- 納めないまま過ぎると、督促状(納期限後20日以内。横浜市は30日以内)から差押え・公売へ進む。延滞金は令和8年で年2.8%と年9.1%
- 徴収猶予は災害・病気・事業の休廃止などが条件で、1年以内(延長して合わせて2年まで)。東京都では原則として納期限までに申請する
- 換価の猶予の申請の期限は自治体で違い、東京都は納期限から3か月以内・横浜市は6か月以内。東京都では納期限のたびに申請する
- 分納は督促状が届き延滞金もかかるが、猶予の条件に当たらなくても相談できる
- 減免の理由は生活扶助や災害などで、横浜市・東京都の案内には収入が減ったことは挙がっていない
- 評価額に不服があるときは、納税通知書の交付を受けた日後3か月を経過する日までに審査の申出ができる
納期限の前に連絡すれば、猶予も分納も相談できます。今日は納税通知書を出して、まだ来ていない納期限と問い合わせ先を確かめるところから始められます。
この記事で参照した公的情報
- 地方税法 第369条(納期限後に納付する固定資産税の延滞金・年14.6%と年7.3%・やむを得ない事由による延滞金の減免)・第371条(固定資産税に係る督促・納期限後20日以内)・第373条(固定資産税に係る滞納処分・督促状を発した日から起算して10日・第7項で国税徴収法の例による)・第367条(固定資産税の減免)・第15条(徴収猶予・1年以内・延長は合わせて2年)・第15条の6(申請による換価の猶予)・第15条の7(滞納処分の停止)・第15条の9(猶予の場合の延滞金の免除)・第20条の4の2(延滞金の端数計算)・第10条の2(共有物の連帯納付義務)・第343条(納税義務者)・第359条(賦課期日=1月1日)・第432条(固定資産評価審査委員会への審査の申出)・第18条(消滅時効)・附則第3条の2(延滞金の割合等の特例)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 国税徴収法 第76条(給与の差押禁止)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/334AC0000000147
- 納税が困難な方に対する猶予制度について(徴収猶予・換価の猶予・納期限から3か月以内・納期限の都度の申請・猶予中の延滞金・担保・申請書類)
- 固定資産税・都市計画税(土地・家屋)のよくある質問(23区内の納期・納税義務者・相続・課税への不服・減免制度・納付書の再発行)
- 都税Q&A(納期限を過ぎた税金の納付と、延滞金のみの納付書)
- 窓口
- 東京都主税局
- 確認日
- 確認先
- https://www.tax.metro.tokyo.lg.jp/shitsumon/faq
- 固定資産税・都市計画税の減免について(生活扶助・災害などの減免の対象・区役所税務課への申請)
- 換価の猶予制度(納期限から6か月以内に申請・ほかに滞納している市税がある場合は認められない・固定資産税の猶予は納税通知書の発送元の区役所税務課)
- 督促状や催告書が届いたら(督促状は条例で納期限後30日以内・催告書は横浜市独自の文書)
- 市税の滞納(滞納処分で差し押さえる財産の例・取立てと公売)
- 延滞金について(1,000円未満は納付不要・やむを得ない事情による延滞金の減免)
- 公売について(差し押さえた物件を入札またはせり売りで売却・裁判所の競売とは別の手続き)
- 納税のご相談と滞納処分(区税の分納・分割納付中の督促状と延滞金)
- 窓口
- 世田谷区
- 確認日
- 確認先
- https://www.city.setagaya.lg.jp/02053/254.html
- 財務省告示第305号(令和8年の平均貸付割合 年0.8%)
- 破産法 第253条(免責許可の決定の効力。租税等の請求権は免責されない)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/416AC0000000075