固定資産税の平均はいくら?|総務省の統計で計算すると木造一戸建て(土地150㎡込み)は年約5万8,000円、新築は約15万円(例)
 Move for People株式会社
固定資産税の額そのものの平均は、国の統計には出ていません。総務省の固定資産の価格等の概要調書(令和7年度)にある平均の評価額と単価に、標準税率1.4%を当てはめると、木造の一戸建て(土地150㎡)で年約5万8,000円になります。
この額は土地と家屋の両方を含み、都市計画税は入れていません。土地と家屋は別々の平均から出して足した例なので、実際の1軒あたりの平均ではありません。
土地は、小規模住宅用地の1㎡あたりの全国の平均価格に150㎡をかけて6分の1にした分です。家屋は、木造の戸建形式住宅の1棟あたりの平均の評価額の分です。
同じ調書で令和6年に建った木造の一戸建ての平均の評価額を使うと、新築の減額が終わった後は年約15万円です。どちらも全国の平均で計算した例なので、この記事では、統計の読み方、地域・新築・マンションの違い、自分の家の額の確かめ方も書きます。
家を持つと固定資産税が毎年いくらかかるのか、見当がつきません。ほかの家と比べて高いのかどうかも分からず迷います。
固定資産税の平均は、統計の評価額から計算する
総務省は毎年、全国の市町村の土地と家屋の価格(評価額)をまとめて、固定資産の価格等の概要調書を出しています。棟数や面積、決定価格(評価額)、課税標準額が並んでいますが、1軒あたりの税額の平均はこの調書には示されていません。
不動産や住宅の会社の解説では、一戸建ての固定資産税は年10万〜15万円が目安とされることがあります。どの統計から出した額かは示されていないので、この記事では概要調書の数字から計算の例を作ります。
税額は「課税標準額×税率」で決まる
固定資産税の額は、課税標準額に税率をかけて出します。地方税法で決まっている固定資産税の標準税率は1.4%で、実際の税率は市町村が条例で決めます。
家屋の課税標準額は、評価額そのものです。住宅が建っている土地は、住宅1戸につき200㎡までの部分が評価額の6分の1、それを超える部分が3分の1まで下がります。
評価額は、買った値段とは違う
総務省の説明では、宅地は地価公示価格などの7割を目安に評価します。家屋は、同じ家をその場所に建て直す費用(再建築価格)に、建ってからの年数で下がる率(経年減点補正率)をかけて評価します。
そのため、同じ家でも年数がたつと家屋の評価額は下がり、土地は地価の動きで上がることも下がることもあります。自分の家の評価額は、毎年の納税通知書についてくる課税明細書で見られます。
木造一戸建ての家屋は、平均の評価額が約280万円
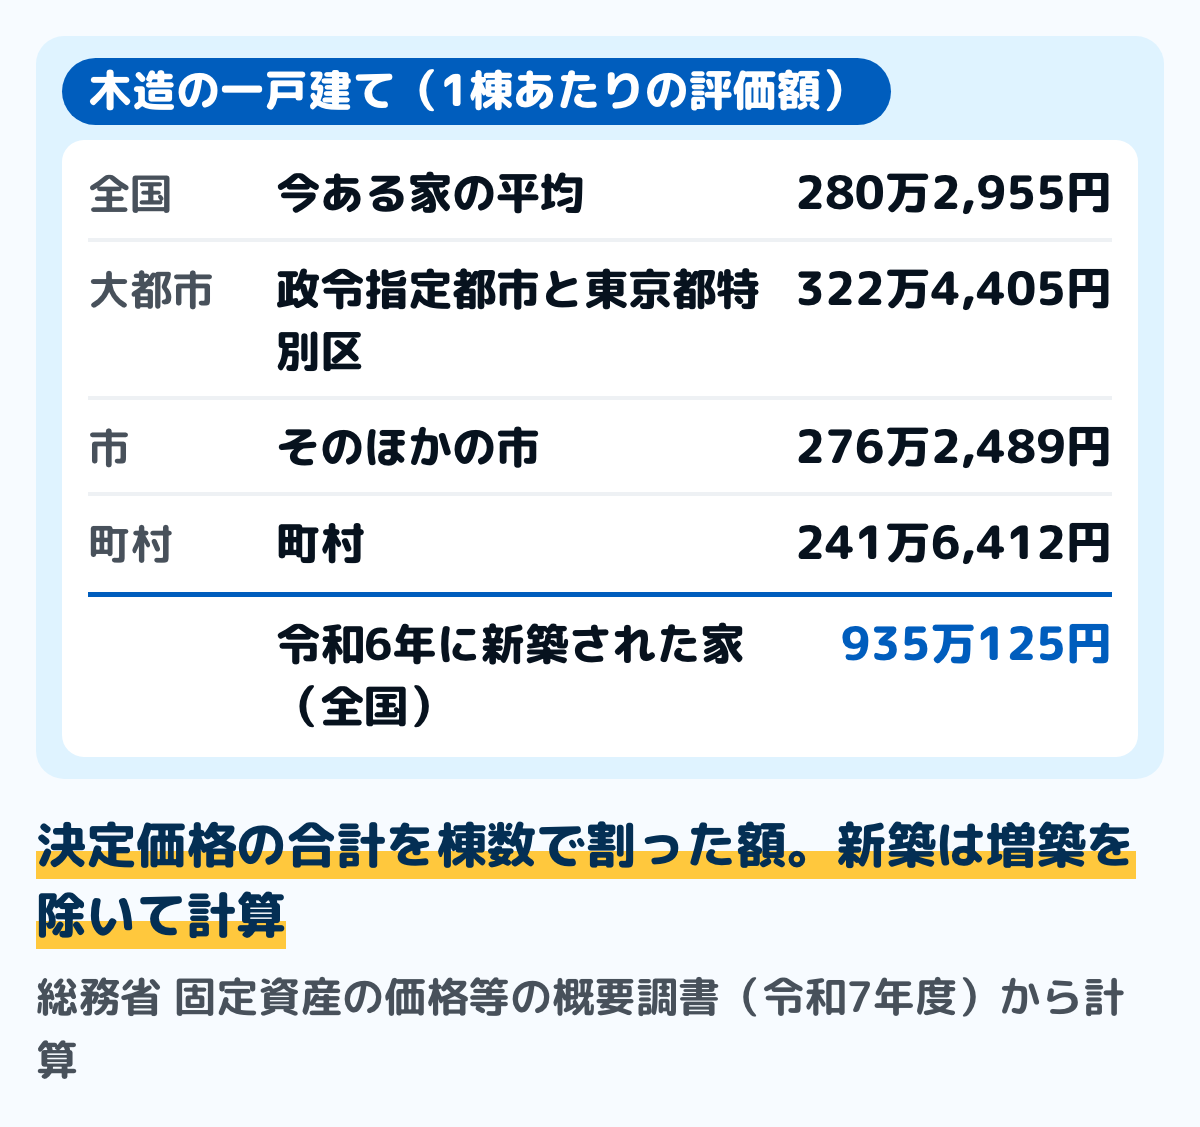
令和7年度の概要調書では、木造の戸建形式住宅(課税される免税点以上のもの)は全国で3,058万4,669棟です。決定価格の合計を棟数で割ると、1棟あたりの評価額は約280万2,955円、床面積は約110㎡になります。
この評価額に1.4%をかけると、家屋の分の固定資産税は年3万9,241円です。この平均には、建ってから何十年もたった家も入っているので、新しい家よりずっと低い額になっています。
大都市と町村では、1棟あたり約80万円違う
同じ計算を地域ごとにすると、政令指定都市と東京都特別区を合わせた大都市では1棟あたり322万4,405円です。そのほかの市は276万2,489円、町村は241万6,412円でした。
1㎡あたりの評価額も、大都市は3万1,398円、町村は2万1,027円です。建て直す費用の違いが、そのまま家屋の評価額の差になっています。
令和6年に建った家は、平均で約935万円
概要調書の新増分家屋に関する調には、令和6年1月2日から令和7年1月1日までに新しく建った家屋が並んでいます。木造の戸建形式住宅のうち増築を除いた30万5,646棟では、1棟あたりの評価額は約935万125円、床面積は約106㎡でした。
この評価額に1.4%をかけると、家屋の分は年13万902円です。新築の住宅は、最初の3年度分、居住部分の床面積120㎡までの分の税額が2分の1になります。この例の平均の床面積は約106㎡なので、その間は年6万5,451円です。
住宅の土地は、平均の単価に面積をかけて6分の1にする
概要調書の土地の総括表では、住宅が建っている土地のうち200㎡までの部分(小規模住宅用地)の1㎡あたりの平均価格は、全国で5万3,693円です。大都市は13万8,695円、そのほかの市は3万6,740円、町村は1万4,990円でした。
小規模住宅用地の面積を筆数で割ると、全国で約150㎡になります。筆数は同じ土地を区分ごとに数えた延べの数なので、この記事では目安として150㎡で計算します。
全国の平均の単価で計算すると、土地の分は年1万8,793円
150㎡に全国の平均の単価5万3,693円をかけると、土地の評価額は805万3,950円です。6分の1にした課税標準額は134万2,325円で、1.4%をかけると年1万8,793円になります。
実際の課税標準額は、土地の税負担を少しずつ評価額に近づける負担調整措置で、6分の1より低いことがあります。全国の小規模住宅用地の課税標準額の合計は、決定価格の合計の約16.3%でした。
計算の例:全国の平均で見た一戸建ての固定資産税
家屋と土地の分を足すと、全国の平均で見た木造の一戸建ての固定資産税は次のとおりです。土地はどれも150㎡、税率は1.4%で計算した例です。
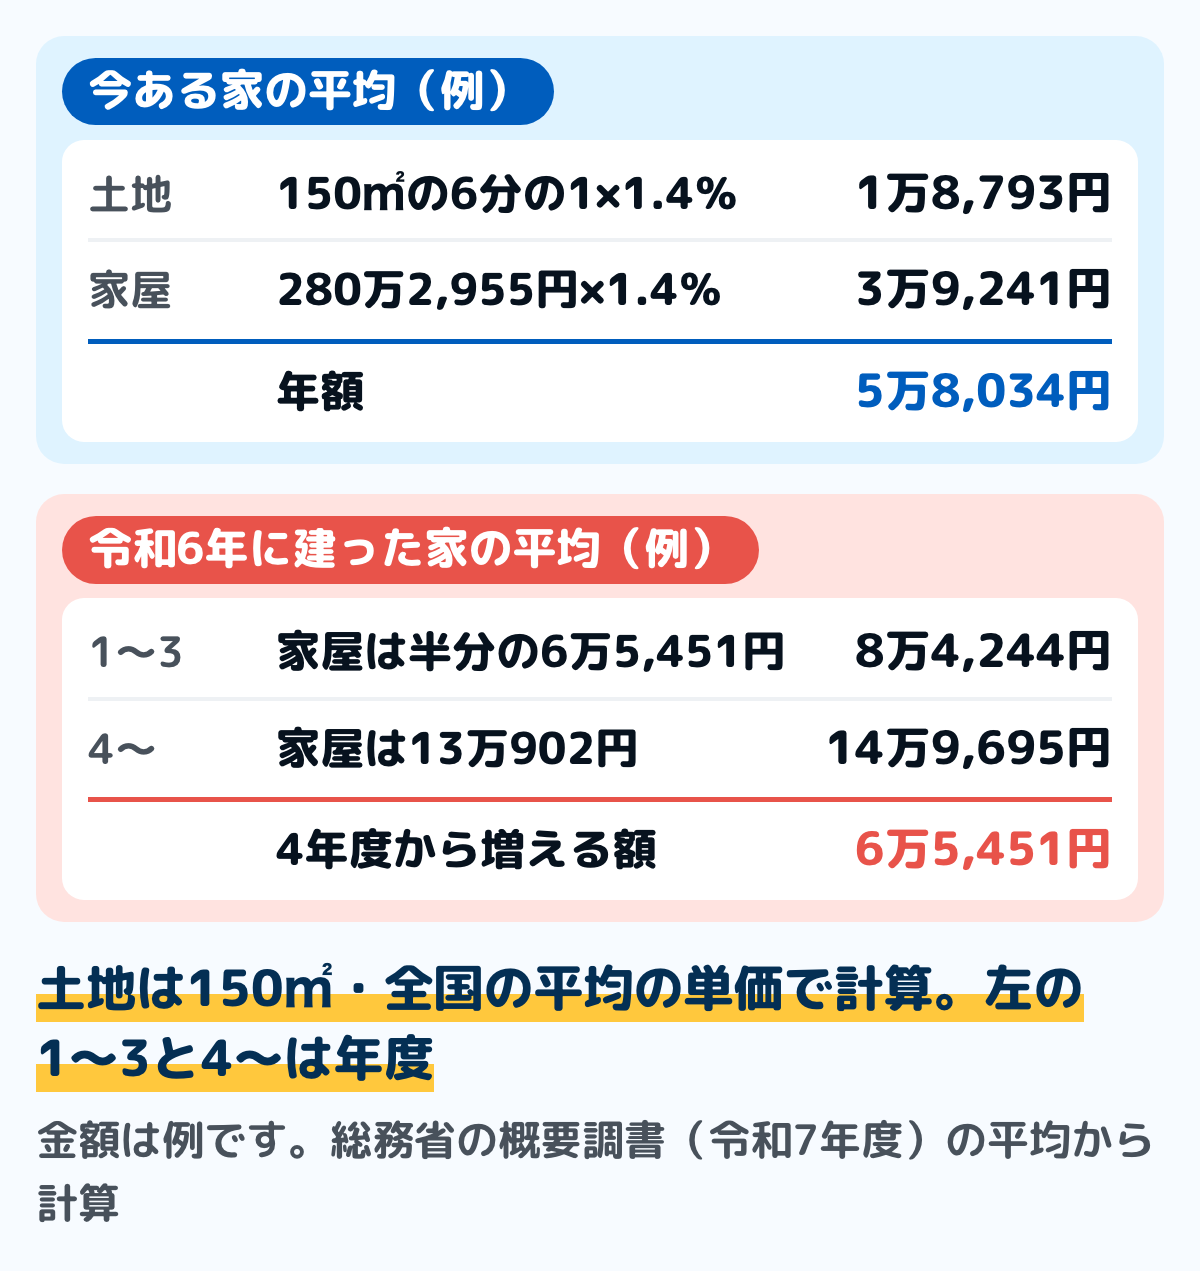
今ある家の平均では年5万8,034円、令和6年に建った家の平均では、減額のある3年度分が年8万4,244円、4年度からが年14万9,695円です。4年度に家屋の分が倍になるので、年額が約6万5,000円増えます。
地域ごとに同じ計算をした例
土地150㎡・今ある家の平均の評価額で、地域ごとに同じ計算をすると次のようになります。
- 大都市:土地4万8,543円+家屋4万5,142円=年9万3,685円
- そのほかの市:土地1万2,859円+家屋3万8,675円=年5万1,534円
- 町村:土地5,247円+家屋3万3,830円=年3万9,077円
大都市と町村の差5万4,608円のうち、土地の分の差が4万3,296円です。同じ面積でも、土地の分は大都市が町村の約9倍になります。
都市計画税がかかる地域は、その分も足す
市街化区域などにある土地と家屋には、固定資産税と一緒に都市計画税がかかることがあります。税率は市町村が決め、地方税法で0.3%を超えることはできません。
住宅の土地の都市計画税は、200㎡までの部分が評価額の3分の1になります。全国の平均の例に上限の0.3%を当てはめると、土地8,054円と家屋8,409円で、年1万6,463円が足されます。
マンションは、建物の単価が高く、土地の持分が小さい
概要調書では、鉄筋コンクリート造の住宅用建物の1㎡あたりの評価額は6万7,714円です。木造の戸建形式住宅の2万5,513円の2倍以上になります。
土地は、マンションの敷地の面積を住戸の数で割って、1戸あたり200㎡以下なら全体が6分の1の対象になります。1戸の持分の土地が小さいので、土地の分の税額は一戸建てより小さくなりやすい形です。
新築のマンションのような3階建て以上の耐火建築物は、税額が2分の1になる期間が5年度分です。一戸建ての3年度分より長いので、額が上がるのは6年度からになります。
マンションでは固定資産税のほかに、修繕積立金と管理費が毎月かかります。国のガイドラインの目安と平均は修繕積立金の相場の記事にまとめています。管理費の平均と、自分の額との比べ方はマンションの管理費の相場にまとめています。
自分の家の額は、課税明細書で確かめる
平均はあくまで全国の家をならした数字です。持っている家の額は、毎年の納税通知書についてくる課税明細書で、土地と家屋ごとの評価額(価格)と課税標準額を見て確かめます。
これから買う家なら、売主の課税明細書や固定資産評価証明書の額を、不動産会社を通して確かめる方法があります。家を買った年にかかる不動産取得税は別の税で、額の出し方は不動産取得税はいくら?にまとめています。
額が変わる年と、変わる理由
固定資産税の額は、同じ家に住み続けていても変わることがあります。変わる理由と年を知っておくと、家計簿の見込みを直す年が分かります。
3年に1度の評価替え(次は令和9年度)
土地と家屋の評価額は、地方税法の基準年度ごとに見直されます。令和6年度が基準年度で、次は令和9年度です。
総務省の案内では、家屋の評価の基準が令和8年6月に改正され、令和9年度分の固定資産税から当てはまります。令和9年度の通知書が来たら、評価額が変わっていないかを課税明細書で確かめます。
新築の減額が終わる年度
新築の住宅の減額(居住部分の床面積120㎡までの分の税額が2分の1)は、一戸建てなら3年度分、3階建て以上の耐火建築物なら5年度分です。今の地方税法では、令和13年3月31日までに新築された住宅が対象です。
令和11年4月1日以後に新築する住宅は、災害危険区域や土砂災害特別警戒区域などにあるものを減額から外す改正が公布されています。減額の申告が要る住宅と、その期限は固定資産税はいつ払う?にまとめています。
空き家の勧告を受けたとき
空家法にもとづいて、管理不全空家等や特定空家等として勧告を受けた家の土地は、住宅用地の特例から外れます。課税標準額が評価額の6分の1や3分の1に下がらなくなるので、土地の分の税額が上がります。
1月1日に家を取り壊して更地になっている土地も、原則として住宅用地になりません。取り壊す時期は、次の年度の土地の税額に関わります。
家計簿で、固定資産税を見込む手順
固定資産税は年に1回まとめて額が決まるので、先に見込みを持っておくと取り分ける額を決めやすくなります。紙でも表計算でも、次の順で書けます。
ステップ1課税明細書から、土地と家屋の評価額を書き写す10分
課税明細書を出し、土地と家屋ごとに評価額(価格)、課税標準額、税額を書き写します。まだ家を持っていなければ、この記事の平均の例を仮の額にしておきます。
新築の減額が入っている家屋は、明細の減額の欄も書きます。減額がなくなった年の税額は、減額の欄を足した額です。
ステップ2額が変わる年度を、年間の表に書く10分
新築の減額が終わる年度と、次の評価替えの令和9年度を、年間の表の行に書きます。減額が終わる年度は、家屋の分の税額が倍になる見込みで入れておきます。
都市計画税がかかる地域なら、同じ通知書の都市計画税の額も同じ行に並べます。固定資産税と都市計画税は、原則として同じ納期に一緒に払います。
ステップ3年額を12で割り、毎月の取り分けにする5分
見込んだ年額を12で割り、毎月取り分ける額にします。納期は市町村で違うので、納める月の書き方は固定資産税はいつ払う?の家計簿の手順を使います。
1年分をまとめて払うか、4回に分けて払うかでも、口座から出る月が変わります。口座振替やコンビニなど払い方ごとの違いも、同じ記事にまとめています。
取り分けても払うのが難しくなりそうなときは、納期限の前に市町村に相談できます。猶予や分けて納める相談の流れは固定資産税が払えないときにあります。
迷いやすい場面
平均より高い通知が来た
新しい家や、地価の高い地域の家は、平均より高くなります。課税明細書で、土地に住宅用地の特例が入っているか、家屋に新築の減額が入っているかを確かめます。
評価額そのものに疑問があるときは、固定資産評価審査委員会への審査の申出ができます。申出の期間と、税額に疑問があるときの流れは固定資産税が払えないときにまとめています。
家を買った年の固定資産税は、だれが払うか
固定資産税は、1月1日の持ち主に1年分がかかります。年の途中に買った家のその年度分は、売主に通知書が届きます。
売買の契約で、引き渡しの日から後の分を買主が売主に払って精算する形をとることがあります。精算の額は契約書で確かめ、家計簿では家を買った費用の行に入れておきます。
土地と家屋が別の市町村にある
固定資産税は、土地や家屋がある市町村ごとにかかります。別の市町村にあれば、通知書も別々に届きます。
課税されない額の線(免税点)も市町村ごとに見るので、別の市町村の分だけ税がかからないことがあります。どちらの通知書も、同じ年間の表に並べて書きます。
よくある質問
Q一戸建ての固定資産税の平均はいくらですか
国の統計に税額の平均は出ていません。総務省の概要調書(令和7年度)の平均の評価額と単価で計算すると、今ある木造の一戸建て(土地150㎡)で年約5万8,000円です。
令和6年に建った家の平均の評価額で計算すると、減額のある3年度分は年約8万4,000円、4年度からは年約15万円です。どれも標準税率1.4%で計算した例です。
Q新築の一戸建ての固定資産税はいくらですか
令和6年に新しく建った木造の一戸建ての評価額は、概要調書の平均で1棟約935万円です。家屋の分は1.4%で年約13万円で、新築の減額がある3年度分はその半分です。
土地の分は、住宅の土地なら200㎡までの部分が評価額の6分の1になってから税率をかけます。全国の平均の単価で150㎡なら、年約1万9,000円です。
Q固定資産税の税率はどこでも1.4%ですか
1.4%は地方税法の標準税率で、実際の税率は市町村が条例で決めます。自分の市町村の税率は、納税通知書で確かめます。
市街化区域などでは、都市計画税もかかることがあります。都市計画税の税率は0.3%が上限です。
Q地域によってどれくらい違いますか
概要調書の平均で、土地150㎡の今ある木造の一戸建てを計算すると、大都市は年約9万3,700円、町村は年約3万9,100円です。差のうち約4万3,000円は、土地の単価の違いによる分です。
Q古い家の固定資産税は安くなりますか
家屋の評価額は、年数に応じて下がる率をかけて決まるので、古い家ほど家屋の分は低くなります。土地の分は、年数では下がりません。
まとめ
- 固定資産税の額の平均は国の統計に出ていない。総務省の概要調書(令和7年度)の平均の評価額と単価で計算すると、今ある木造の一戸建て(土地150㎡)で年約5万8,000円(例)
- 令和6年に建った木造の一戸建ての平均の評価額は約935万円で、減額のある3年度分は年約8万4,000円、4年度からは年約15万円(例)
- 税額は課税標準額×税率。標準税率は1.4%で、住宅の土地は200㎡までの部分が評価額の6分の1
- 大都市と町村の差(例で約5万5,000円)のうち約4万3,000円は土地の分。都市計画税がかかる地域は、上限0.3%の分が足される
- 額が変わるのは、評価替え(次は令和9年度)・新築の減額が終わる年度・空き家の勧告のとき
- 家計簿では、課税明細書の評価額と、額が変わる年度を年間の表に書いておく
課税明細書の評価額と、新築の減額が終わる年度を年間の表に書けました。4年度からの額も見込んで、毎月の取り分けを決めておきます。
この記事で参照した公的情報
- 令和7年度 固定資産の価格等の概要調書(家屋)の2 総括表・4 木造家屋に関する調(戸建形式住宅の法定免税点以上=全国30,584,669棟・床面積3,360,175,892㎡・決定価格85,727,444,914千円・1㎡あたり25,513円/大都市計5,473,508棟・17,648,807,591千円/都市計21,381,764棟・59,066,879,386千円/町村計3,729,397棟・9,011,757,937千円)・5 木造以外の家屋に関する調(住宅用建物の鉄筋コンクリート造は1㎡あたり67,714円)・6 新増分家屋に関する調(令和6年1月2日から令和7年1月1日までの新築家屋と増築部分・木造の戸建形式住宅は310,583棟うち増築分4,937棟・床面積32,514,879㎡うち増築分138,892㎡・決定価格2,868,474,560千円うち増築分10,646,142千円)・記載事項の説明(大都市計は指定都市と東京都特別区)
- 令和7年度 固定資産の価格等の概要調書(土地)の2 総括表(宅地の小規模住宅用地=単位当たり平均価格は全国53,693円・大都市計138,695円・都市計36,740円・町村計14,990円/全国の法定免税点以上の地積6,823,596,304㎡・筆数45,478,127筆・決定価格379,365,481,391千円・課税標準額61,939,980,180千円)・記載事項の説明(筆数は区分ごとの延べ筆数)
- 固定資産税の概要(課税標準は価格・標準税率1.4%・免税点・宅地は地価公示価格等の7割を目途に評価・家屋は再建築価格と経年減点補正率で評価・家屋の評価基準の改正は令和9年度分から適用・土地の負担調整措置)
- 地方税法 第350条(固定資産税の標準税率は100分の1.4)・第349条の3の2(住宅用地の課税標準は価格の3分の1・住宅用地のうち200㎡以下の部分などの小規模住宅用地は6分の1・勧告を受けた管理不全空家等と特定空家等の敷地は除く)・第351条(免税点)・第341条第6号(基準年度)・第702条(都市計画税の課税客体=市街化区域など)・第702条の3(住宅用地の都市計画税の課税標準は3分の2・小規模住宅用地は3分の1)・第702条の4(都市計画税の税率は100分の0.3を超えることができない)・附則第15条の6(令和4年4月1日から令和13年3月31日までに新築された住宅は3年度分・中高層耐火建築物は5年度分、税額の2分の1を減額。令和11年4月1日施行の版では災害危険区域などにある住宅を除く)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226