空き家の固定資産税が6倍になるのはいつから?|管理不全空家の勧告と住宅用地の特例、上がる幅の早見表と避け方
 Move for People株式会社

空き家の土地の固定資産税が上がるのは、市区町村長から管理不全空家等か特定空家等として勧告を受け、その勧告が残ったまま1月1日を迎えた年度分からです。人が住んでいないだけでは、住宅が建つ土地の特例は外れません。
特例が外れても、すぐ6倍になるとは限りません。令和8年度までの負担調整措置では、外れた土地の課税標準額の上限は評価額の70%で、200㎡までの部分は6分の1と比べて4.2倍です。最初の年度は上限より低い額になることもあり、建物の分は変わりません。
勧告の前には必ず指導などがあるので、その段階で直せば、勧告で特例が外れることは避けられます。勧告を受けた人も、求められた措置をして市区町村がそれを確かめれば勧告は撤回され、次の1月1日に要件を満たしていれば特例が戻ります。
親の家が空き家のままで、放っておくと固定資産税が6倍になるのではないかと心配です。いつから上がるのか、本当に6倍なのかが分かりません。
上がる幅の早見表(土地の部分ごと)
特例が外れたときに、土地の課税標準額がどこまで上がるかを部分ごとに並べました。地方税法 第349条の3の2・第702条の3と、総務省の固定資産税の概要(令和6年度から令和8年度までの仕組み)から作っています。
| 土地の部分 | 特例の間の課税標準 | 外れた後の上限 | 上限での倍率 |
|---|---|---|---|
| 200㎡までの部分(固定資産税) | 評価額の6分の1 | 評価額の70% | 4.2倍 |
| 200㎡を超える部分(固定資産税) | 評価額の3分の1 | 評価額の70% | 2.1倍 |
| 200㎡までの部分(都市計画税) | 評価額の3分の1 | 評価額の70% | 2.1倍 |
| 200㎡を超える部分(都市計画税) | 評価額の3分の2 | 評価額の70% | 1.05倍 |
| 建物(家屋) | 特例は無い | 変わらない | 変わらない |
200㎡は住宅1戸あたりの面積で、200㎡を超える部分の特例は家屋の床面積の10倍までです。都市計画税は、市街化区域などで市区町村が課している場合だけかかります。
「6倍」は、6分の1の特例が外れて評価額そのものに税率をかけた場合の数え方です。実際には、住宅用地でなくなった宅地は商業地等として負担調整措置の対象になり、課税標準額は評価額の70%が上限です。
外れた最初の年度から上限になるとは限らない
総務省の案内では、負担調整措置は、評価額に対する前の年度の課税標準額の割合(負担水準)のばらつきを狭める仕組みです。商業地等では、この割合が70%を超えると70%、60〜70%なら前の年度の額に据え置き、60%未満なら前の年度の額に評価額の5%を加えた額(60%まで)になります。
住宅用地でなくなった土地の「前の年度の額」には、地目の変換などの事情があると、似た土地の額にならった額が使われます(地方税法 附則第17条・第18条)。どちらになるかで最初の年度の額が変わり、神戸市の案内は上限の70%で計算した例を示しています。
附則第18条は令和8年度分までの定めで、令和9年度分からの負担調整措置は、2026年10月の時点では法律にまだ定められていません。令和9年度以降の上限は、その年度の改正で確かめる必要があります。
自分の土地がいくらになるかは、市区町村から届く課税明細書の課税標準額の欄で確かめます。迷うときは、土地のある市区町村の固定資産税の担当課(東京23区は都税事務所)に問い合わせます。
いつから上がるのか:指導から勧告、1月1日まで
空き家の土地の特例が外れるのは、空家等対策の推進に関する特別措置法(空家法)にもとづいて勧告を受けたときです。勧告の前には、市区町村長による指導などの段階があります。
管理不全空家等と特定空家等
管理不全空家等は、適切な管理がされず、そのまま放置すれば特定空家等に当たるおそれのある状態の空き家です。令和5年12月13日施行の改正で加わった区分で、特定空家等になる前の段階の空き家が対象です。
特定空家等は、次のどれかの状態にあると認められる空き家です(空家法 第2条第2項)。
- そのまま放置すれば倒壊などで著しく保安上危険となるおそれがある
- そのまま放置すれば著しく衛生上有害となるおそれがある
- 適切な管理がされていないことで、著しく景観を損なっている
- そのほか、周辺の生活環境を守るために放置するのが適切でない
勧告までの手順は、区分で違う
管理不全空家等には、指導をして、なお改善されず特定空家等になるおそれが大きいときに勧告ができます(第13条)。国土交通省の指針では、指導を行っていなければ勧告はできず、管理不全空家等の勧告には命令や代執行が続きません。
特定空家等には、助言又は指導、相当の猶予期限を付けた勧告、命令、代執行の順で進みます(第22条)。命令に違反した人は、50万円以下の過料の対象です(第30条)。
指針では、管理不全空家等として勧告を受けたあとに状態が悪くなり特定空家等になっても、その勧告が撤回されない限り、特例が外れた状態は続くとされています。特定空家等としての手続きは、助言又は指導から改めて行われます。
1月1日の状態で、その年度の税が決まる
固定資産税は、その年度の初日の属する年の1月1日(賦課期日)の状態で課税されます(地方税法 第359条)。東京都主税局の案内(23区)では、1月1日までに勧告に対する必要な措置がとられない家屋の敷地が、特例の対象から外れます。
例として、令和8年11月に勧告を受け、令和9年1月1日までに措置をとらなかった場合を考えます。この場合は令和9年度分の土地の固定資産税から、特例のない額で課税されます。
勧告が無くても、住宅と認められないことがある
総務省の通知を紹介した国土交通省の資料では、構造上住宅と認められない状況にある家屋は、特例の対象となる住宅に当たらないとされています。使う見込みがなく取り壊す予定の場合や、管理を怠って今後人が住む見込みがない場合も同じです。
神戸市の案内でも、屋根や外壁が大きく損傷しているなど住宅として認められない空き家は、勧告とは別に特例が外れる例として挙げられています。勧告が来ていなくても、家が傷んだまま放置していると税額が変わることがあります。
指導や勧告の件数
国土交通省・総務省の調査(令和7年3月31日時点)では、令和6年度に管理不全空家等への指導は2,545件、勧告は378件でした。特定空家等への助言・指導は4,026件、勧告は600件、命令は101件、行政代執行は71件です。
指導を受けた件数に比べて、勧告の件数は少なくなっています。管理不全空家等の勧告の378件は、40の市区町村での件数です。
計算の例:特例が外れた土地の税額
神戸市の案内は、特例が外れた場合の課税標準額を評価額の70%として計算する例を示しています。同じ方法で、自分で前提を置いた例を作りました。金額は例です。
前提は、敷地160㎡(全部が200㎡までの部分)で土地の評価額が1,080万円、建物の評価額が120万円、固定資産税の税率は標準税率の1.4%です。都市計画税はかからない地域とします。
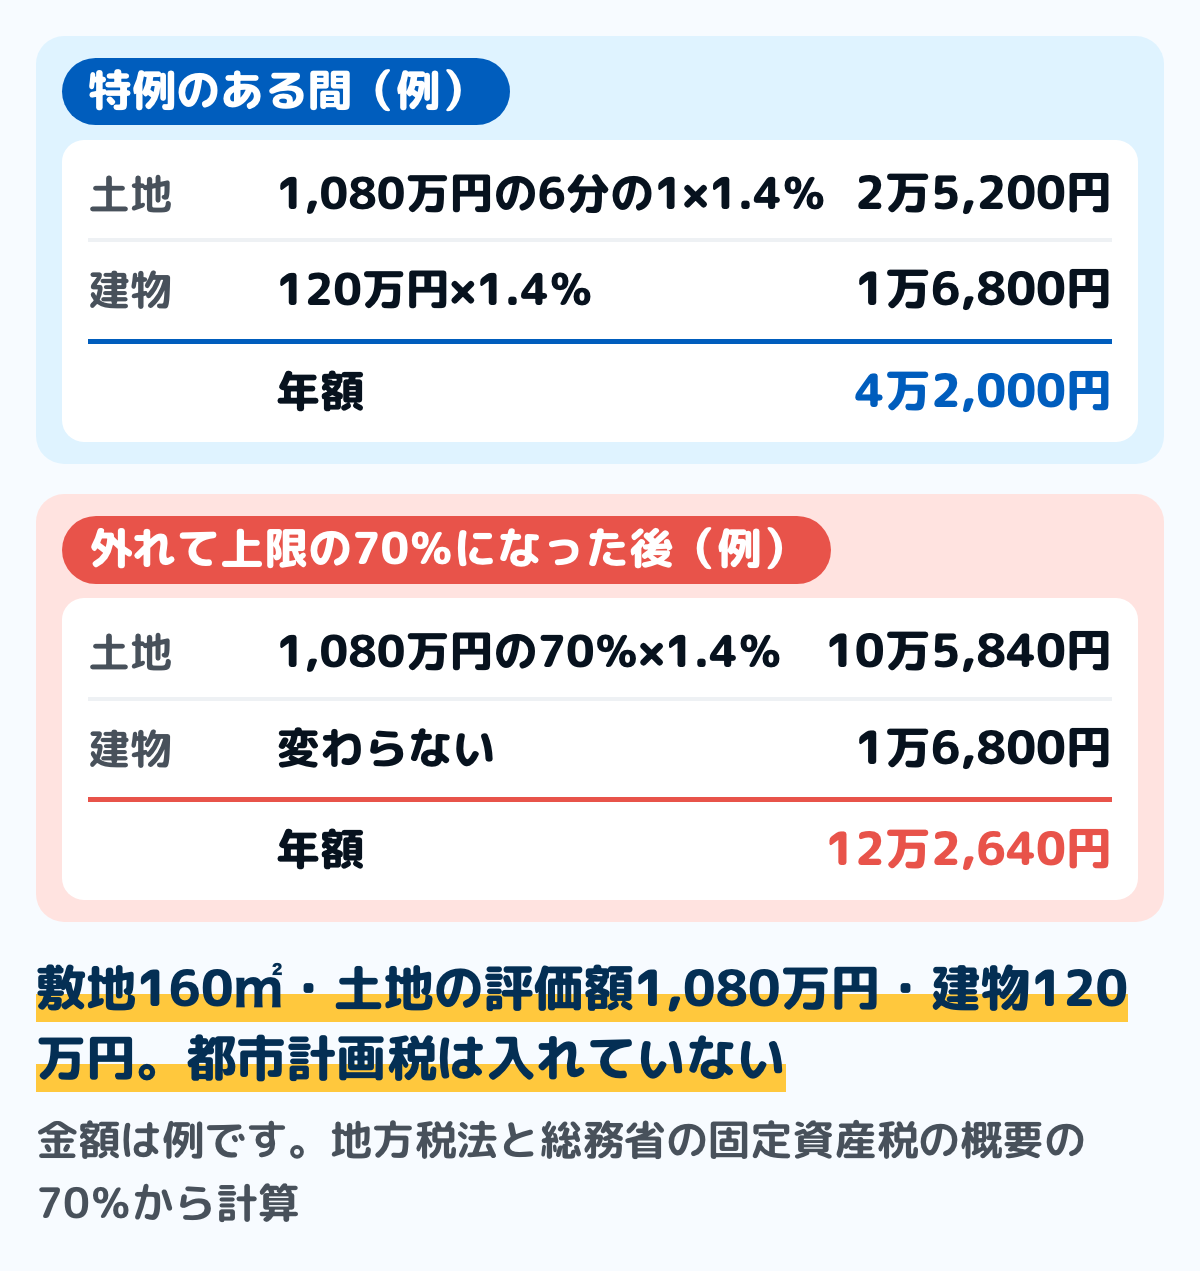
特例の間は、土地の課税標準額が1,080万円の6分の1の180万円で、税額は2万5,200円です。建物は120万円に1.4%をかけた1万6,800円で、合わせて年4万2,000円です。
特例が外れ、課税標準額が1,080万円の70%の756万円になると、土地の税額は10万5,840円で4.2倍です。建物の分は変わらないので、合計は年12万2,640円で、外れる前の約2.9倍になります。
家計簿では、紙でも表計算でも、固定資産税の行に土地と建物の税額を分けて書いておくと、どちらが変わったかがすぐ分かります。課税明細書の課税標準額も一緒に写しておきます。
勧告を受けないための管理
勧告は、指導をしても状態が改善されないときに出されます。指導の書面や説明には、何を直せばよいかが示されるので、その中身に沿って手を入れるのが勧告を避ける近道です。
国土交通省の指針では、指導の段階で、勧告をした場合に特例の対象から外れることも、所有者にあらかじめ示すよう求めています。通知が届いたら、内容を確かめて、市区町村の空き家の担当に相談します。
ふだんの管理で見るところ
- 窓を開けて風を通し、水道を流して、湿気と傷みを抑える
- 庭の草や木を切り、隣の家や道路にはみ出さないようにする
- 屋根や外壁、窓ガラスの傷みを見て、早めに直す
- 郵便受けやごみを片付け、人が入りやすい状態にしない
遠くに住んでいて通えない場合は、空き家の管理を請け負う事業者に頼む方法もあります。費用は、外観の確認から室内の換気・通水まで、月3,000円〜1万5,000円が目安とされます。
勧告を受けたあと:措置をして知らせる
勧告を受けた場合も、求められた措置をすれば管理不全空家等ではなくなります。指針では、市区町村は措置を確かめたら勧告を撤回し、特例の要件を満たす家屋の敷地は、その旨を税務の担当に伝えるとしています。
撤回されたあとの1月1日に特例の要件を満たしていれば、その年度分から特例が戻ります。措置をしたら、勧告の書面にある担当へ早めに知らせ、撤回の時期と税への影響を確かめます。
家が相続や売買で別の人に移ったとき
指針では、勧告のあとに建物と土地のどちらかだけ所有者が変わっても、変わらなかった所有者への勧告の効力は続くとされています。建物と土地の両方の所有者が変わると勧告は効力を失い、新しい所有者には指導から改めて手続きが行われます。
売る・貸す・解体する・持ち続けるの比べ方
管理を続けるのが難しいときは、空き家をどうするかを決めておくと、勧告や税の心配が小さくなります。それぞれの道で、税と手間に関わる点を並べます。
売る
親が1人で住んでいた家を相続して売る場合は、条件に当てはまれば、譲渡所得から最高3,000万円を引ける特例があります(国税庁 No.3306)。令和9年12月31日までの譲渡が対象で、昭和56年5月31日以前に建てられた家などの条件があります。
この特例は、相続の時から売る時まで、その家を事業や貸付け、住まいに使っていないことが条件です。貸してから売ると使えないので、売るか貸すかは先に決めておきます。期限と計算は家を売ったときの税金にまとめています。
貸す
人が住むようになれば、住宅の敷地として特例は続き、管理不全空家等に当たる心配も小さくなります。一方で、貸すために直す費用や、借り手が見つかるまでの管理がかかり、空き家の3,000万円の特例は使えなくなります。
市区町村が運営する空き家バンクに登録して、移住したい人などに貸したり売ったりする方法もあります。登録の条件や改修の補助は市区町村ごとに違うので、空き家のある市区町村の案内で確かめます。
解体する
建物を取り壊すと、1月1日に住宅が無い土地は原則として住宅用地にならず、特例は外れます。建物の固定資産税は無くなりますが、土地の税は上がるので、取り壊す時期は1月1日をまたぐかどうかで考えます。
危険な空き家の解体に補助を出す市区町村や、解体で上がった土地の税を減免する市の例もあります。三条市の減免の例は固定資産税の減免にまとめています。取り壊すときの費用の目安と、届け出・登記の期限は、家の解体費用は30坪でいくら?で確かめられます。
土地を国に引き取ってもらう
相続した土地は、相続土地国庫帰属制度で国に引き取ってもらうよう申請できます。ただし、建物がある土地は申請できず、承認されたら10年分の管理の費用を考えて決まる負担金を納めます。
国に納めるお金は、審査の手数料と負担金の2つに分かれます。面積ごとの負担金の早見と、引き取られない土地の例は、相続土地国庫帰属制度の費用はいくら?にまとめています。
迷いやすい場面
兄弟で相続して、共有になっている
指針では、所有者等が複数いる場合、市区町村長は確知している所有者等の全員に勧告を行うとされています。共有の家は、誰が管理するかと費用の分け方を決めておかないと、指導に応じるのが遅れることがあります。
相続を放棄したので、関係ないと思っている
民法 第940条では、相続を放棄した人も、放棄の時に相続財産を現に占有していれば、相続人か相続財産の清算人に引き渡すまで保存しなければなりません。放棄の手続きと費用は相続放棄の費用にまとめています。
上がった固定資産税を払うのが難しい
固定資産税を期限までに払えないときは、納期限の前に市区町村の納税の窓口へ相談します。分割や猶予の相談のしかたは固定資産税が払えないときにまとめています。
よくある質問
Q誰も住んでいない家は、すべて固定資産税が上がりますか
上がりません。特例が外れるのは、勧告を受けて1月1日を迎えた空き家と、傷みなどで住宅と認められない家屋の敷地です。適切に管理していれば、空き家でも特例は続きます。
Q特例が外れたら、建物の固定資産税も上がりますか
建物には住宅用地の特例が無いので、勧告で建物の課税標準は変わりません。上がるのは土地の分で、都市計画税がかかる地域では土地の都市計画税も上がります。
まとめ
- 空き家の土地の税が上がるのは、勧告を受け、その状態で1月1日を迎えた年度分から
- 勧告の前には必ず指導などがあり、その段階で直せば勧告による特例の除外は避けられる
- 外れた土地の課税標準の上限は評価額の70%で、200㎡までの部分は上限で4.2倍、建物は変わらない
- 勧告を受けても、措置をして撤回されれば、次の1月1日の状態で特例が戻る
- 売る・貸す・解体するで税の扱いが変わるので、空き家の3,000万円の特例の条件と1月1日の時期を先に確かめる
- 税額は課税明細書で確かめ、迷うときは市区町村の固定資産税と空き家の担当に問い合わせる
勧告が来る前に指導の段階があると分かり、何から手を付ければよいかが見えました。今日は課税明細書を出して、土地と建物の課税標準額を家計簿に写すところから始められます。
この記事で参照した公的情報
- 空家等対策の推進に関する特別措置法 第2条第2項(特定空家等=倒壊等著しく保安上危険・著しく衛生上有害・著しく景観を損なう・周辺の生活環境の保全のために放置が不適切)・第13条(管理不全空家等への指導と勧告)・第22条(特定空家等への助言又は指導・相当の猶予期限を付けた勧告・命令・代執行)・第30条(命令に違反した者は50万円以下の過料)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/426AC1000000127
- 地方税法 第349条の3の2(住宅用地の固定資産税の課税標準は3分の1・200㎡以下の部分などの小規模住宅用地は6分の1・空家法 第13条第2項と第22条第2項の勧告がされた家屋の敷地は除く)・第359条(固定資産税の賦課期日は1月1日)・第702条の3(都市計画税は3分の2・小規模住宅用地は3分の1)・附則第18条(令和6年度から令和8年度までの宅地等の負担調整措置=前年度の課税標準額に評価額の5%を加える・商業地等は負担水準が0.7を超えるものは評価額の10分の7)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 固定資産税等の住宅用地特例に係る空き家対策上の措置(勧告を受けた管理不全空家・特定空家の敷地は住宅用地特例の適用対象から除外・総務省の通知では居住の用に供するために必要な管理を怠っている場合等で今後人の居住の用に供される見込みがないと認められる場合は特例の対象となる住宅に該当しない)
- 管理不全空家等及び特定空家等に対する措置に関する適切な実施を図るために必要な指針(指導をしなければ勧告できない・勧告時に住宅用地特例の対象から除外・管理不全空家等の勧告は猶予期限を要件としない・撤回されない限り特定空家等になっても除外が続く・措置の実施が確認されれば勧告を撤回し特例の適用対象に戻る・所有者等が複数なら全員に勧告)
- 空家等対策の推進に関する特別措置法の施行状況等について(令和7年3月31日時点・国土交通省・総務省調査=令和6年度の管理不全空家等への指導2,545件・勧告378件、特定空家等への助言・指導4,026件・勧告600件・命令101件・行政代執行71件)
- 固定資産税の概要(宅地等に対する課税の仕組み=商業地等の宅地の課税標準額は評価額×70%と負担調整の額のいずれか低い方・負担水準の低い土地はなだらかに税負担を上昇させる・一般住宅用地は家屋の床面積の10倍まで)
- 「特定空家等」または「管理不全空家等」に該当すると土地に対する固定資産税・都市計画税の税額が高くなる場合があります(賦課期日の1月1日までに区からの勧告に対する必要な措置が講じられない家屋の敷地は住宅用地の特例の適用対象から除外・23区内)
- 空き家の敷地にかかる固定資産税(特例が解除された場合の税額は課税標準額の上限を評価額の70%とする負担調整措置などに基づき決定・100㎡で評価額1,500万円の土地の計算例)
- No.3306 被相続人の居住用財産(空き家)を売ったときの特例(平成28年4月1日から令和9年12月31日までの譲渡・昭和56年5月31日以前の建築・相続の時から譲渡の時まで事業・貸付け・居住の用に供されていたことがないこと)
- 相続等により取得した土地所有権の国庫への帰属に関する法律 第2条第3項(建物の存する土地は承認申請ができない)・第10条(管理に要する10年分の標準的な費用の額を考慮した負担金)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/503AC0000000025
- 民法 第940条(相続の放棄をした者は、放棄の時に現に占有している相続財産を、相続人か相続財産の清算人に引き渡すまで保存しなければならない)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/129AC0000000089

