住宅ローンの5年ルールと125%ルール|変動金利で返済額が変わる時期と上限、未払利息が出る金利の出し方
 Move for People株式会社

住宅ローンの5年ルールは、変動金利型の元利均等返済で、金利が上がっても毎月の返済額を5年間は変えない決まりです。125%ルールは、5年ごとに返済額を見直すとき、新しい額を前の額の1.25倍までに抑える決まりです。
どちらも借入先と商品ごとの契約の決まりで、採っていない借入先もあり、元金均等返済や固定金利の期間中には当てはまりません。今の毎月の返済額ごとに、6年目からの上限(1.25倍)を並べると次のとおりです(金額は例)。
| 今の額 | 上限 | 増える額 |
|---|---|---|
| 7万円 | 8万7,500円 | 1万7,500円 |
| 9万円 | 11万2,500円 | 2万2,500円 |
| 12万円 | 15万円 | 3万円 |
| 15万円 | 18万7,500円 | 3万7,500円 |
上限まで上がるかどうかは、5年の間の金利と残高で決まります。返済額が抑えられても、増えた利息が消えるわけではありません。金利ごとの返済額は「6年目からの返済額は、金利しだいで上限に当たる」で、3,500万円の例で確かめられます。
5年ルールと125%ルールは、返済額の変え方の決まり
変動金利型の住宅ローンでは、金利と返済額が別々の間隔で見直されます。全国銀行協会の案内では、金利は経済情勢などに応じて通常半年ごとに見直され、元利均等返済の返済額は通常5年ごとに見直されると説明されています。
この「返済額は5年ごと」が5年ルールです。半年ごとに金利が上がっても、5年の間は毎月の引き落とし額は同じままで、その中の利息と元金の割合だけが変わります。
返済額という器の大きさは5年間そのままで、中に入る利息と元金の分け方が半年ごとに入れ替わる、と考えると分かりやすくなります。日本銀行が政策金利を上げると、短期プライムレートなどの指標を通じて、少し遅れて変動金利に届く仕組みの借入先もあります。
125%ルールは、5年ごとの見直しで返済額が増えるときの上限です。全国銀行協会の案内では、返済額の増加はそれまでの返済額の25%アップが上限とされています。毎月9万円の人なら、見直し後は11万2,500円が上限です(額は例)。
採るかどうかは、借入先と商品で違う
2つのルールは、どの住宅ローンにも付いているものではありません。借入先が住宅ローンの契約の中で定めている返済額の見直しの決まりで、採るかどうかは借入先と商品で違います。
採っていない借入先のローンでは、金利の見直しに合わせて返済額も変わります。返済額がすぐ上がる代わりに、金利が上がった分が毎月の返済にそのまま出るので、利息が返済額を上回る未払利息は出にくい仕組みです。
全国銀行協会の案内でも、未払利息の精算の方法は金融機関によって異なるとされています。自分のローンがどちらの形かは、「自分のローンの決まりを、契約書で確かめる」のとおり契約書で確かめます。
当てはまるのは、変動金利型の元利均等返済
全国銀行協会の案内では、元金均等返済の返済額は、通常金利の変動とともに見直されるとされています。元金均等返済は毎月返す元金が一定なので、5年ルールと125%ルールは当てはまりません。
固定金利期間選択型は、固定の期間中は返済額が変わりません。固定の期間が終わって変動金利に移ったあとに2つのルールが当てはまるかは、借入先の契約で決まるので確かめておきます。
金利のタイプと返済方法ごとに、返済額が変わる時期と上限をまとめると次のとおりです。「元利・あり」は変動金利の元利均等返済で2つのルールを採っている形、「元利・なし」は採っていない形です。
| ローンの形 | 変わる時期 | 上限 |
|---|---|---|
| 元利・あり | 5年ごと | 1.25倍まで |
| 元利・なし | 金利が動くたび | なし |
| 元金均等 | 金利が動くたび | なし |
| 全期間固定 | 変わらない | 当てはまらない |
| 固定期間選択 | 固定の間は同じ | 期間後は契約 |
金利が上がると、5年の間に何が起きるか
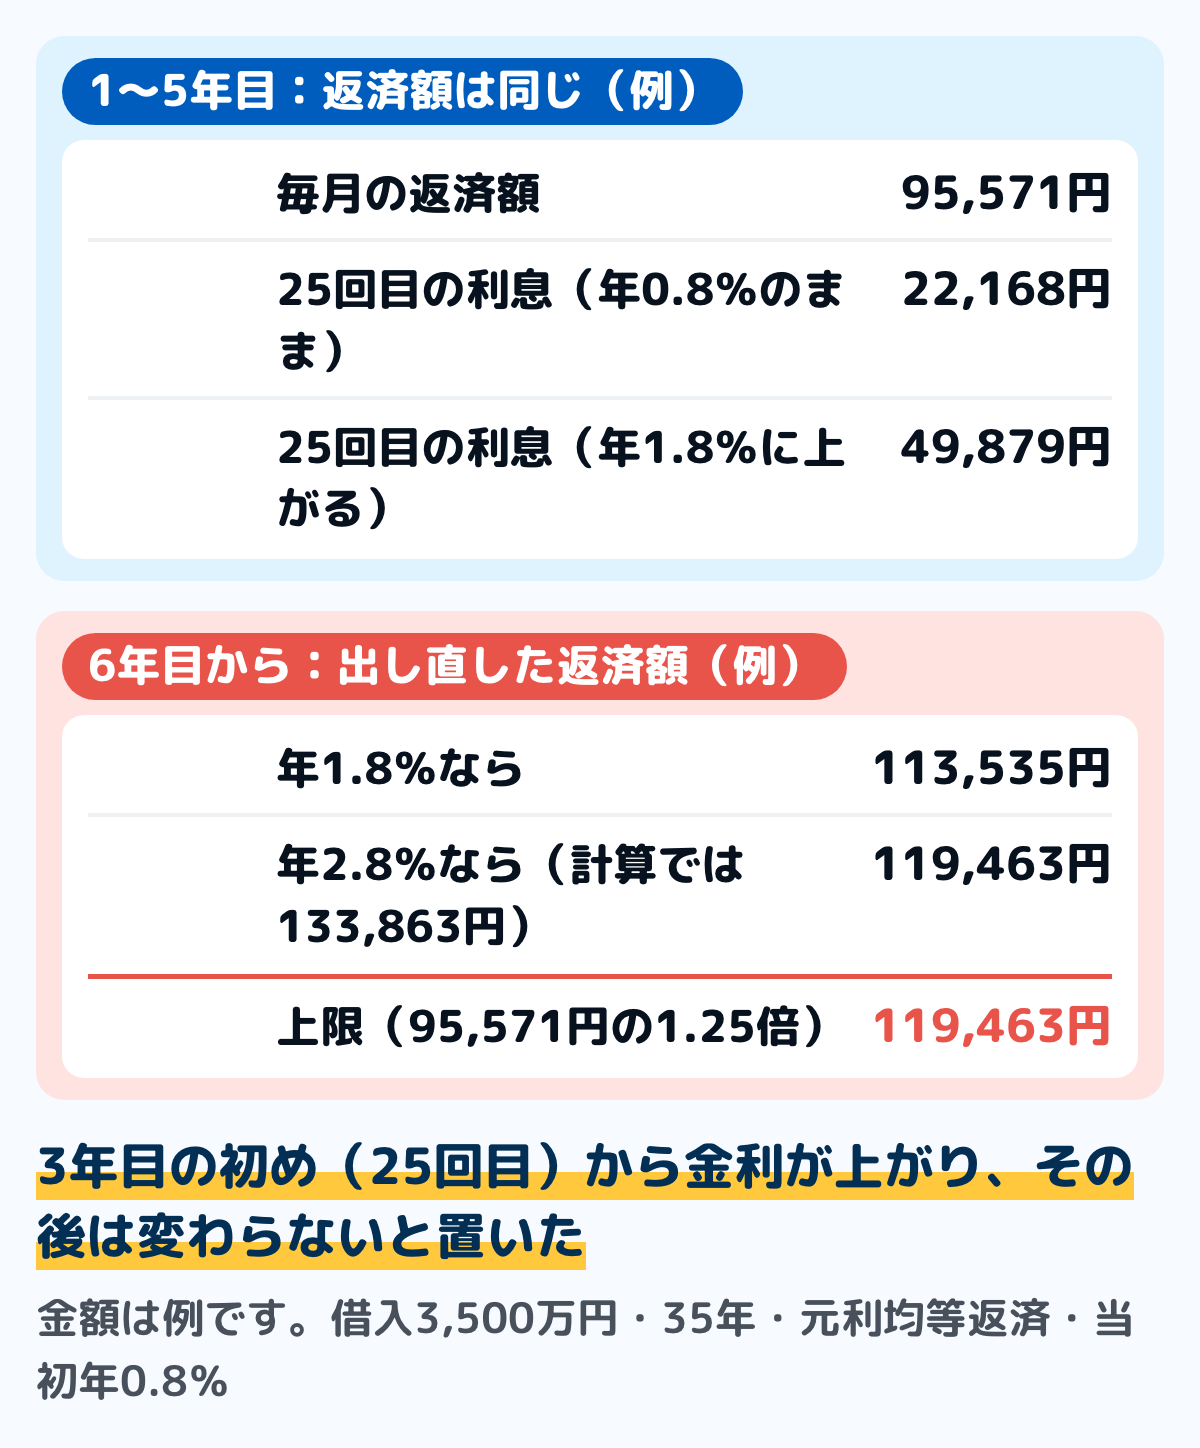
図の数字は、元利均等返済の式で出した例です。前提は、借入3,500万円・35年・元利均等返済・ボーナス払いなし・当初の金利年0.8%で、3年目の初め(25回目)から金利が上がり、その後は変わらないと置きました。
当初の毎月の返済額は95,571円です。1回目の内訳は、利息が23,333円、元金が72,238円です。24回返したあとの残高は、33,252,927円になります。
返済額は同じでも、利息の分が増える
25回目から年1.8%に上がっても、5年ルールがあれば返済額は95,571円のままです。ただし中身は変わり、利息は年0.8%のままなら22,168円のところ49,879円に増えます。
その分、元金に回るのは73,403円から45,692円に減ります。5年目の終わり(60回目)の残高は、年0.8%のままなら30,579,361円、年1.8%なら31,564,088円です。3年間で、元金の減り方が約98万円遅れる計算です。
返済額だけを見ていると、この変化は通帳に出てきません。全国銀行協会の案内でも、金利が上がると返済額のうち利息の割合が高くなり、元金があまり減らないことがあるとされています。
自分の残高で見当をつけるなら、残高1,000万円ごとに、金利が年0.1%上がると利息は月約833円増える、と覚えておくと便利です(1,000万円×0.1%÷12)。残高3,000万円で年0.25%上がれば、月6,250円の利息が増え、その分の元金の減りが遅れます(例)。
6年目からの返済額は、金利しだいで上限に当たる
6年目(61回目)には、残高と残りの30年と、そのときの金利で返済額を出し直します。前提は図と同じで、3年目からの金利ごとに、6年目からの返済額と、1.25倍の上限に当たるかを並べると次のとおりです(金額は例)。
| 金利 | 返済額 | 上限 |
|---|---|---|
| 年0.8%のまま | 95,571円 | 当たらない |
| 年1.3% | 104,265円 | 当たらない |
| 年1.8% | 113,535円 | 当たらない |
| 年2.3% | 119,463円 | 当たる |
| 年2.8% | 119,463円 | 当たる |
上限は、95,571円の1.25倍で119,463円です(円未満は切り捨てと置きました)。この例では、3年目からの金利が年2.1%を超えたあたりから上限に当たります。
上限に当たらなければ、年2.3%では123,396円、年2.8%では133,863円になる計算です。上限で抑えた分は消えず、次の5年ごとの見直しに回ります。年2.8%のままなら、11年目からの返済額は138,159円です。
ルールの無い借入先なら、25回目から上がる
5年ルールを採っていない借入先なら、金利が上がった25回目から返済額が変わります。同じ前提で、残高33,252,927円と残り33年で出し直すと、年1.8%なら111,427円、年2.8%なら128,749円です(額は例)。
5年ルールのある場合と比べると、早く上がる代わりに、元金は予定どおりに減っていきます。どちらの形でも、上がった金利の分の利息を払うことに変わりはありません。
総返済額は減らない
5年ルールと125%ルールは、返済額の上がり方をゆるやかにする決まりで、払う利息を減らすものではありません。全国銀行協会のサイトに載っているファイナンシャル・プランナーの回答でも、上昇した金利分の支払いが免れられるわけではなく、総返済額は増えると説明されています。
図と同じ前提で35年の返済額の合計を出すと、年0.8%のままなら約4,014万円、3年目から年1.8%なら約4,661万円です。3年目から金利が1%上がると、合計は約647万円増える計算です(例)。
未払利息は、利息が返済額を上回ると出る
未払利息は、その月の利息が毎月の返済額より多くなったときに、払いきれなかった利息の分です。全国銀行協会の案内では、返済額が変わらない5年の間に金利が大きく上がると、この状態になることがあるとされています。
未払利息が出ている間は、返済額は全部利息に回り、元金はまったく減りません。全国銀行協会の案内では、未払利息に対してさらに利息がかかることは一般的にないとされています。
一方で、通常の返済とは別に払わない限り、未払利息は返済が終わるまでたまっていきます。通常の返済が終わっても、未払利息の分が残ることもあるとされています。精算の方法は借入先で違い、最後の返済日に残った分は原則としてまとめて返す、と案内している銀行もあります。
全国銀行協会の案内では、そのあと金利が下がったり、5年ごとの見直しで返済額が増えたりすれば、未払利息が解消される可能性もあるとされています。ただし、そのままでは解消されない場合もあります。
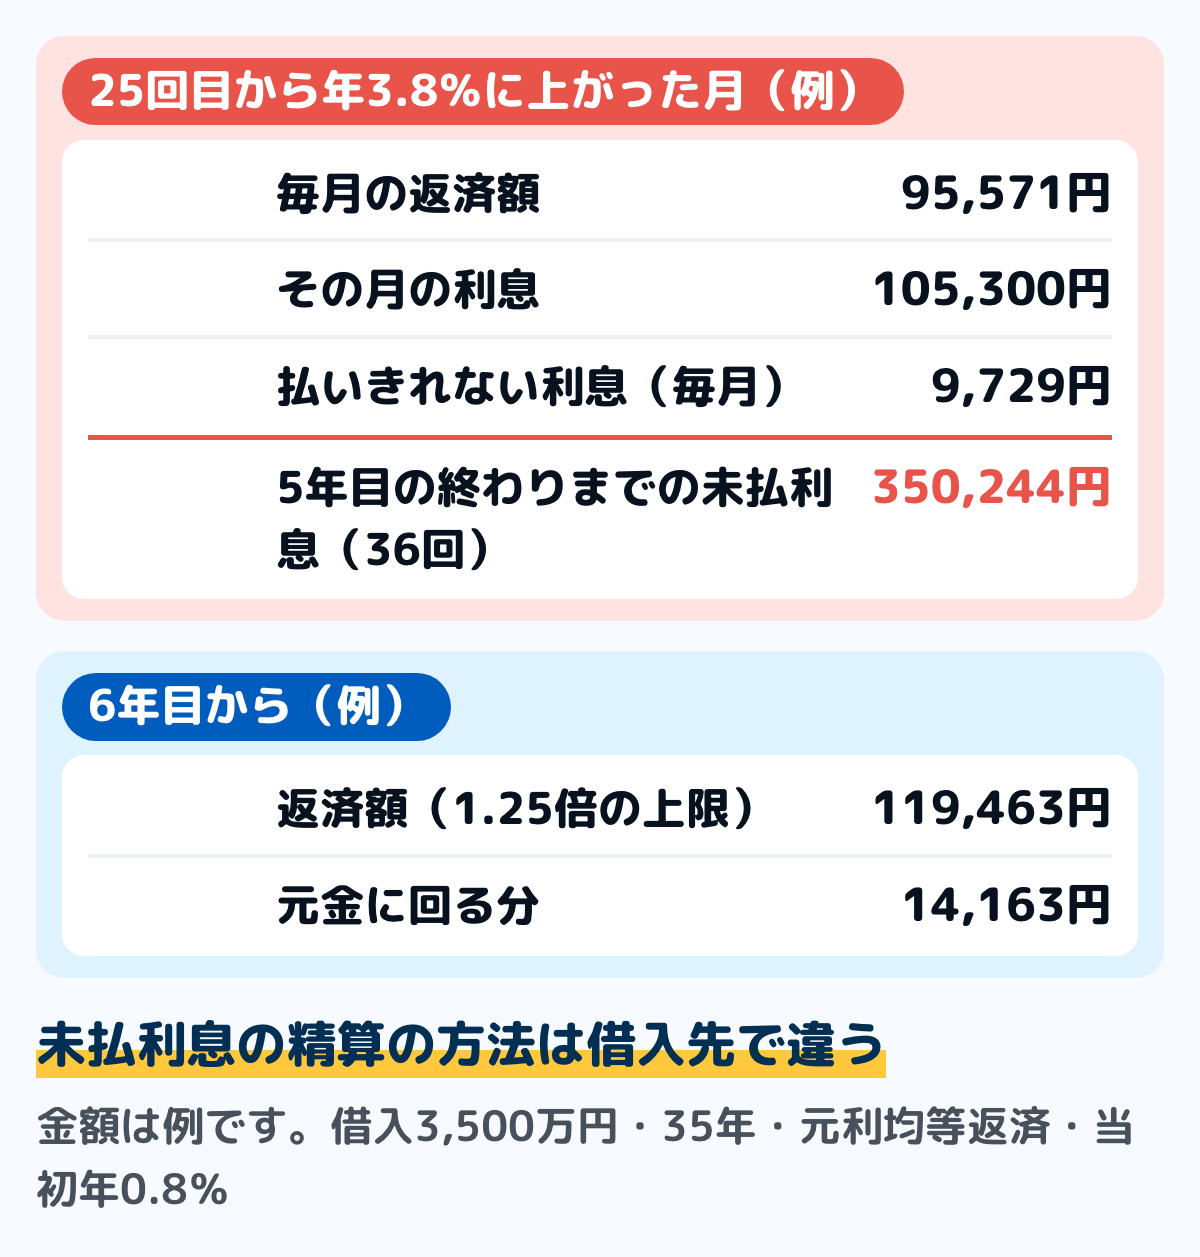
図は、前の節と同じ前提で、3年目の初めから年3.8%に上がったと置いた例です。利息は105,300円になり、返済額の95,571円を上回ります。
毎月9,729円が払いきれず、5年目の終わりまでの36回で、未払利息は350,244円になります(例)。6年目からの返済額は、上限の119,463円です。利息の105,300円を上回るので、そこからは元金が14,163円ずつ減り始めます。
自分の境目の金利を出す
未払利息が出るかどうかは、利息が返済額を上回る金利(境目の金利)で分かります。境目の金利は、毎月の返済額×12÷今の残高で出せます。
図の例では、95,571円×12÷33,252,927円で、約3.4%です。金利が年3.4%を超えると、未払利息が出始めます。
返済額と残高ごとの境目の金利を並べると、次のとおりです(金額は例)。残高は返済予定表か、借入先から届く残高の通知で確かめます。
| 返済額(月) | 今の残高 | 境目の金利 |
|---|---|---|
| 8万円 | 2,500万円 | 年3.84% |
| 10万円 | 3,000万円 | 年4.00% |
| 12万円 | 4,000万円 | 年3.60% |
境目の金利は、残高が減るほど高くなります。借りてすぐの時期や、返済期間を長くとって返済額を抑えた人ほど、境目の金利は低めになります。
自分のローンの決まりを、契約書で確かめる
5年ルールと125%ルールがあるか、どう数えるかは、借入先の書類で確かめます。見る書類は次の3つです。
- 金銭消費貸借契約書(ローンの契約書)と商品の説明書:返済額の見直しの間隔と、見直し後の上限が書かれている
- 返済予定表:毎回の返済額の利息と元金の分かれ方と、残高が分かる
- 金利の見直しの通知:新しい金利と、返済額が変わるかどうかが書かれている
契約書の中では、「返済額の見直し」「5年ごと」「1.25倍」「未払利息」といった言葉を探します。固定期間選択型の人は、固定の期間が終わったあとの取り扱いも見ておきます。
5年の数え方と、知らせの届き方も借入先で違う
5年をいつから数えるかと、新しい返済額をいつの返済から使うかも、借入先で違います。毎年決まった日(たとえば10月1日)を5回過ぎたときの金利で出し直し、翌年1月以降の返済から変える、と案内している銀行もあります。
金利や返済額が変わる前に、返済予定表で知らせる借入先もあります。5年の間は引き落とし額が変わらないので、届いた返済予定表は返済額より先に、利息の欄が増えていないかを見ておきます。
書類で分からないときに、借入先に聞くこと
書類を読んでも分からないときは、借入先の窓口に聞きます。聞いておくと、あとで家計の計算に使えることは次のとおりです。
- 返済額を見直す時期(次は何年何月の返済からか)
- 見直し後の返済額に、前の額の1.25倍の上限があるか
- 未払利息が出たとき、どの時点でどう精算するか
- 今の金利のまま、次の見直しで返済額がいくらになるか
返済額がいつ変わるかが分かれば、家計簿にその月を書き込めます。上がる額の見込みも、「自分の境目の金利を出す」の式と合わせて読めます。
金利が上がったときに、家計でできること
返済額がすぐには上がらない5年の間は、次の見直しに備える時間でもあります。全国銀行協会のサイトのファイナンシャル・プランナーの回答でも、毎月の返済額が抑えられるので、金利の上昇に備える時間はあると説明されています。
家計簿で、利息の行を写す
家計簿では、住宅ローンの返済を1行で書かず、利息と元金に分けて写しておくと、金利の変化が見えます。紙でも表計算でも、どの家計簿でも同じ手順でできます。
- 手順1:返済予定表の利息・元金・残高の列を、次の見直しの月まで写す15分
- 手順2:金利の見直しの通知が届いたら、新しい利息の額を書き換える5分
- 手順3:毎月の返済額×12÷残高で、境目の金利を出して書いておく5分
- 手順4:次の見直しの月を書き、上限の1.25倍の額を先に書き込む5分
手順4で、6年目からの返済額が上限まで上がったときの差額が分かります。その差額を毎月取り分けておけば、見直しの月に家計が急に苦しくなるのを防げます。
繰り上げ返済で、元金を先に減らす
元金が減りにくくなったときは、繰り上げ返済で元金を先に減らす方法があります。同じ回答では、期間短縮型を選んで完済を早めることが、金利の上昇への備えになるとされています。
繰り上げ返済で減る利息の計算と、手数料・住宅ローン控除との比べ方は住宅ローンの繰り上げ返済にまとめています。手元に残すお金を先に決めてから、繰り上げる額を決めます。
繰り上げたあとの返済額を、どの時点の金利でどう出し直すかも借入先で違います。手続きの前に、新しい返済予定表の額を確かめておきます。
固定金利への変更や借り換えは、費用と比べる
金利が上がり続けるのが心配なら、固定金利への変更や、別のローンへの借り換えも選べます。同じ回答では、借り換えには事務手数料・税金・司法書士報酬などの諸費用がかかるので、慎重に判断したほうがよいとされています。
借り換えの費用の一覧と、得になるかを出す式は住宅ローンの借り換え費用にまとめました。毎月の返済額の平均や、返済比率の出し方は住宅ローンの返済額の平均で確かめられます。
返せなくなりそうなら、見直しの月より前に相談する
6年目からの返済額を払えそうにないと分かったら、見直しの月を待たずに借入先に相談します。返済期間を延ばすなど、返済の方法を変えられる場合があります。
返済が止まったときの流れや、住宅金融支援機構の返済特例、公的な相談先は住宅ローンが払えないときにまとめています。返済特例の条件や、延ばせる期間もそちらで確かめられます。
よくある質問
Q5年ルールと125%ルールは、どの住宅ローンにもありますか
ありません。借入先との契約で決まる決まりで、採っていない借入先もあります。変動金利型の元利均等返済で採られる決まりで、元金均等返済や固定金利の期間中には当てはまりません。
Q125%ルールがあれば、払う利息も増えないのですか
増えます。125%ルールは毎月の返済額の上がり方に上限を設けるだけで、上がった金利の分の利息は払います。抑えた分は次の見直しや、未払利息として後に回ります。
Q未払利息に利息はかかりますか
全国銀行協会の案内では、未払利息に対してさらに利息がかかることは一般的にないとされています。ただし、別に払わない限り返済が終わるまでたまるので、精算の方法を借入先に確かめます。
Q金利が下がったら、返済額も下がりますか
5年ごとの見直しで、下がった金利をもとに返済額が出し直されます。全国銀行協会の案内でも、適用される金利が下がると将来の返済額は少なくなるとされています。
Q自分のローンで未払利息が出るか、どう確かめますか
毎月の返済額×12÷今の残高で、境目の金利を出します。今の金利がその金利を下回っていれば、未払利息は出ていません。返済予定表の利息の欄が返済額を上回っていないかでも確かめられます。
Q家計簿にはどう書けばいいですか
返済額を1行で書かず、返済予定表から利息と元金を分けて写します。次の見直しの月と、1.25倍の上限の額も書き込んでおくと、上がったときの差額を前もって取り分けられます。
まとめ
- 5年ルールは、変動金利型の元利均等返済で、金利が上がっても返済額を5年間変えない決まり
- 125%ルールは、5年ごとの見直しで、新しい返済額を前の額の1.25倍までに抑える決まり
- どちらも借入先と商品ごとの契約の決まりで、採っていない借入先もある。元金均等返済には当てはまらない
- 例(3,500万円・35年・年0.8%)では、3年目から年1.8%なら6年目から113,535円、年2.8%なら上限の119,463円
- 返済額が抑えられても利息は減らない。例では1%上がると35年の合計が約647万円増える
- 利息が返済額を上回ると未払利息が出る。境目の金利は、毎月の返済額×12÷今の残高
- 契約書で見直しの時期・上限・未払利息の精算を確かめ、家計簿に次の見直しの月と上限の額を書く
返済額がいつ・いくらまで上がるかと、未払利息が出る金利が分かれば、5年の間に何を備えるかを自分の数字で決められます。まずは返済予定表と契約書を出して、見直しの月を確かめるところから始められます。
この記事で参照した公的情報
- 変動で返す?固定で返す?住宅ローンの金利タイプ(変動金利型は経済情勢などに応じて通常半年ごとに金利が見直される・毎回の返済額は元利均等返済の場合は通常5年ごとに、元金均等返済の場合は通常金利変動とともに見直される・金利が下がると将来の返済額は少なくなる・元利均等返済では金利が上昇すると返済額のうち金利が占める割合が高くなり元金があまり減らない・利息部分の金額が返済額を上回る未払利息の発生の危険性・固定金利期間選択型は固定金利期間中は返済額が変わる心配がなく未払利息のリスクもない)
- 窓口
- 一般社団法人 全国銀行協会
- 確認日
- 確認先
- https://www.zenginkyo.or.jp/article/tag-d/5212/
- 変動金利住宅ローンの未払利息とは?(金利は通常半年ごと・元利均等返済の返済額の見直しは通常5年毎・利息部分の金額が返済額よりも多くなった部分が未払利息・一般的に未払利息に対してさらに利息がかかることはない・通常の返済とは別に支払わない限り返済終了時まで蓄積・通常の返済が終わっても未払利息分のローンが残る可能性・未払利息が発生すると元金部分に充当される金額はゼロ・適用金利が下がったり5年ごとの見直しで返済額が増えたりすれば未払利息が解消される可能性はあるがそのままでは解消されないケースもある・5年ごとの見直しでは一般的に125%ルールで返済額の増加はそれまでの25%アップが上限・毎月8万円なら6年目以降は毎月10万円が上限・未払利息の精算の方法は金融機関によって異なる)
- 窓口
- 一般社団法人 全国銀行協会
- 確認日
- 確認先
- https://www.zenginkyo.or.jp/article/tag-d/7824/
- Q.現在借りている変動金利がアップしないか、不安です(変動金利で元利均等返済方式の場合、金利が上がっても5年間は返済額が変わらず6年目から上がっても前回支払額の125%以内に抑えるルールがある・本来上昇した金利分の支払いが免れられるわけではなく総返済額は増える・繰上返済の期間短縮型・固定金利への借換えは諸費用も考えて慎重に)
- 窓口
- 一般社団法人 全国銀行協会(ファイナンシャル・プランナーの回答)
- 確認日
- 確認先
- https://www.zenginkyo.or.jp/article/life/others/18884/

