ボーナスの手取りはいくら?|引かれる保険料と所得税の出し方、額面50万円の例
 Move for People株式会社
ボーナスの明細には、額面の下に健康保険料・厚生年金保険料・雇用保険料・所得税が並び、振り込まれる額は額面より少なくなります。どれも、決まった式と率で出た額です。
この記事では、ボーナスから引かれるものを1つずつ取り上げ、額面50万円のときの手取りを公的な率で計算します。自分の明細で確かめる手順と、家計簿での置き方まで書きます。
ボーナスの額面は分かっていても、実際にいくら振り込まれるのかが分かりません。何がいくら引かれるのかも知りたいです。
ボーナスの手取りは、額面から保険料と所得税を引いた額
ボーナスの手取りは、次の式で出ます。明細では「差引支給額」の欄に書かれている額です。
- 手取り:額面から、社会保険料と所得税を足した額を引く
社会保険料は、ボーナスの額に率を掛けて出します。所得税は、額面から社会保険料を引いた額に、前月の給与で決まる率を掛けて出します。
毎月の給与と違い、住民税はボーナスから引かれません。住民税は前の年の所得で1年分が決まり、毎月の給与から12回に分けて引かれているからです。
ボーナスから引かれるもの
引かれるものは、社会保険料と所得税に分かれます。社会保険料のうち、介護保険料は40歳から64歳までの人だけにかかります。
健康保険料・介護保険料・子ども・子育て支援金
健康保険料は「標準賞与額」に健康保険料率を掛け、会社と半分ずつ負担します。標準賞与額は、税引き前のボーナスの額から1,000円未満を切り捨てた額です。
協会けんぽ東京支部の令和8年3月分からの率は9.85%です。率は都道府県ごとに違い、健康保険組合や共済組合に入っている人は、その組合の率を使います。
40歳から64歳の人は、協会けんぽなら全国一律1.62%の介護保険料が加わります。令和8年4月分からは、子ども・子育て支援金(全国一律0.23%)も同じ標準賞与額に掛かり、半分を本人が負担します。
厚生年金保険料
厚生年金保険料率は18.3%で、全国どこでも同じです。これも会社と半分ずつなので、本人が負担するのは標準賞与額の9.15%分です。
標準賞与額には上限があります。厚生年金は支給1回につき150万円、健康保険は4月から翌年3月までの累計で573万円です。
雇用保険料
雇用保険料だけは、標準賞与額ではなく、ボーナスの額そのものに率を掛けます。1,000円未満の切り捨てはありません。
厚生労働省の案内では、令和8年度の労働者負担は一般の事業で1,000分の5(0.5%)です。農林水産・清酒製造の事業と建設の事業は1,000分の6です。
所得税
所得税は、国税庁の「賞与に対する源泉徴収税額の算出率の表」で率を決めます。使うのは、前月の給与から社会保険料等を引いた額と、扶養親族等の数です。
その率を、ボーナスから社会保険料等を引いた額に掛けます。前月の給与が高いほど率は高く、扶養親族等が多いほど率は低くなります。
ここで引かれるのは、1年分の税額の前払いです。1年分の所得税は年末調整で精算され、引かれすぎていた分は戻ります。
住民税は引かれない
住民税は、前の年の1月から12月までの所得で1年分が決まります。地方税法で、6月から翌年5月まで12回に分けて毎月の給与から引くと決まっています。
ボーナスの額は、翌年の住民税の計算に入ります。ボーナスが増えた年の翌年は、毎月の給与から引かれる住民税が上がることがあります。
額面50万円のときの手取り
図は、額面50万円のボーナスで、39歳以下・扶養親族0人・前月の給与(社会保険料等を引いた後)24万円の例です。率は協会けんぽ東京支部の令和8年3月分からのものと、令和8年度の一般の事業の雇用保険料率です。
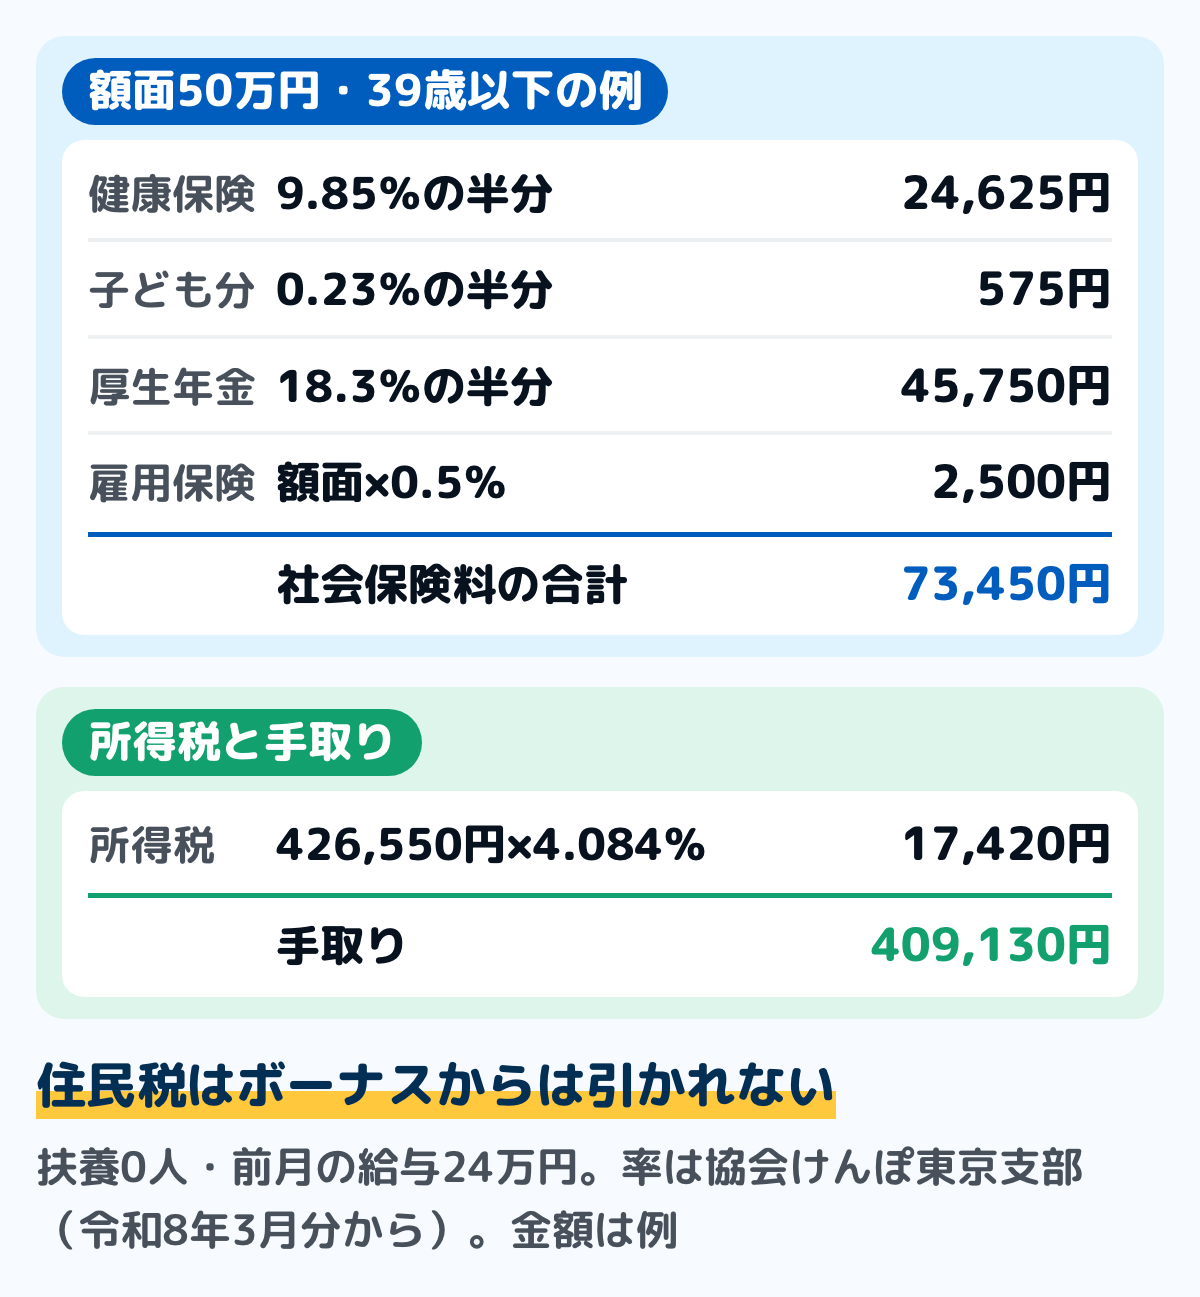
社会保険料の合計は73,450円です。所得税は、500,000円から73,450円を引いた426,550円に4.084%を掛け、1円未満を切り捨てて17,420円になります。
手取りは409,130円で、額面の約82%です。40歳から64歳の人なら、介護保険料4,050円が加わり、所得税は17,254円、手取りは405,246円になります。
同じ額面でも、前月の給与と扶養の数で所得税が変わる
算出率の表では、前月の給与と扶養親族等の数で率が決まります。同じ額面50万円・39歳以下でも、条件を変えると所得税と手取りは次のように変わります。
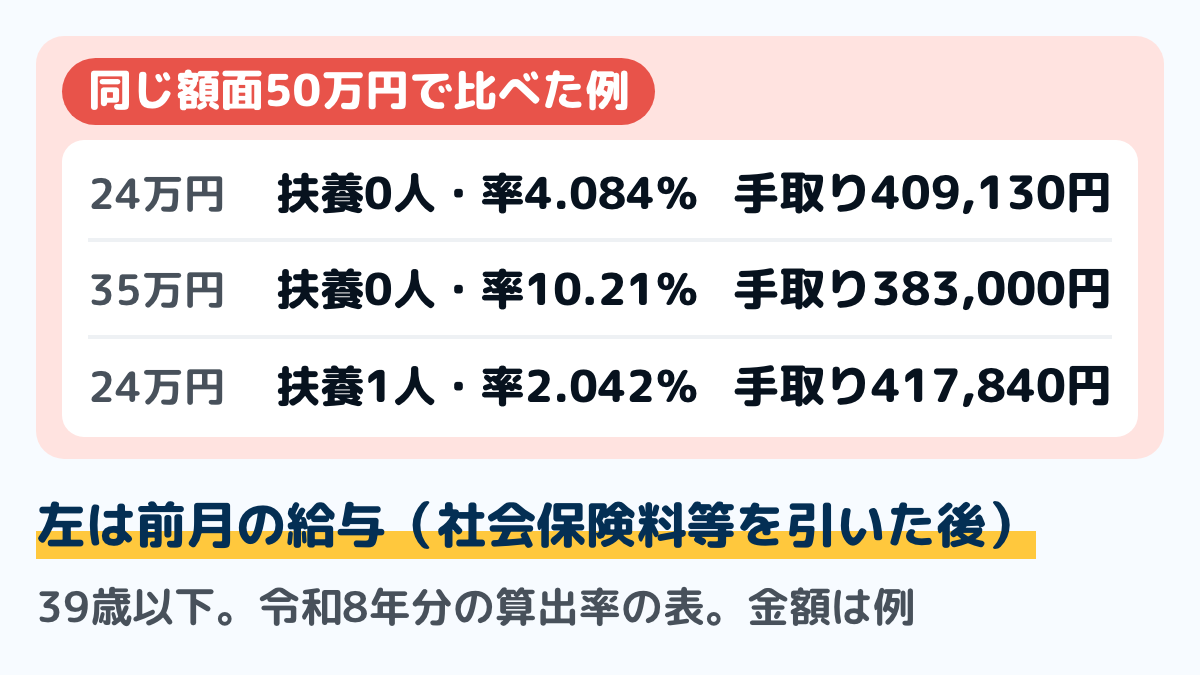
前月の給与が35万円なら、率は10.21%に上がり、手取りは額面の約77%です。扶養親族等が1人なら、率は2.042%に下がります。
前月に残業が多くて給与が増えると、その次のボーナスの所得税の率も上がることがあります。ただし1年分の税額は年末調整で決まるので、引かれすぎた分はそこで戻ります。
算出率の表の読み方
表は、扶養親族等の数ごとの列と、前月の給与の幅の行でできています。扶養親族等が0人の列の一部を抜き出すと、次のとおりです(令和8年分)。
- 9万4千円以上26万円未満:4.084%
- 26万円以上30万9千円未満:6.126%
- 30万9千円以上34万2千円未満:8.168%
- 34万2千円以上37万2千円未満:10.21%
- 37万2千円以上40万2千円未満:12.252%
率には復興特別所得税の分が含まれています。国税庁の案内では、令和9年分以後の算出率の表は改正されているので、令和9年に支払われるボーナスは新しい表で計算します。
平均額と比べるとき
厚生労働省の毎月勤労統計調査では、2025年の年末賞与は、支給した事業所の労働者一人平均で424,889円でした(事業所規模5人以上)。毎月きまって支給する給与の1.08か月分にあたります。
事業所規模30人以上では490,695円です。業種で見ると、飲食サービス業等の90,551円から電気・ガス業の941,438円まで幅があります。
どれも引かれる前の額面の平均で、この調査の表には手取りの額は示されていません。平均と比べるときは、明細の手取りではなく額面の支給額で比べます。夏の賞与の平均はボーナスの使い道の決め方に並べています。業種・年齢・会社の規模ごとの平均はボーナスの平均はいくら?にまとめています。
表を使わない2つの場合
算出率の表を使わず、毎月の給与と同じ「月額表」を使って計算する場合が2つあります。国税庁の No.2523 に、どちらの手順も書かれています。
1つ目は、ボーナス(社会保険料等を引いた額)が、前月の給与(同じく引いた額)の10倍を超える場合です。ボーナスを6で割って前月の給与に足し、月額表で出した税額から前月の税額を引いて、6倍します。
2つ目は、前月に給与の支払がない場合です。入社したばかりで前月の給与がまだ無いときや、前月が休職で給与が出ていないときが当てはまります。ボーナスを6で割った額を月額表に当てはめ、その税額を6倍します。
ボーナスの計算期間が6か月を超えるときは、どちらも6の代わりに12を使います。どちらに当たるかは、明細と前月の給与明細を並べると分かります。
自分のボーナスの手取りを確かめる手順
用意するのは、ボーナスの明細と前月の給与明細です。紙でも表計算でも、同じ手順で確かめられます。
ステップ1額面と標準賞与額を書き出す2分
明細の支給額(額面)を書き、1,000円未満を切り捨てた標準賞与額を横に書きます。健康保険と厚生年金の保険料は、この標準賞与額から出ます。
ステップ2保険料の率を調べる5分
協会けんぽの人は、勤め先がある都道府県の保険料額表で率を見ます。健康保険組合の人は、組合の案内の率を使います。
40歳から64歳なら介護保険料率も足します。厚生年金は18.3%、雇用保険は勤め先の事業の種類で決まる率です。
ステップ3社会保険料を出して明細と比べる5分
標準賞与額に健康保険料率と厚生年金保険料率を掛けて、それぞれ半分にします。雇用保険料は額面に率を掛けます。
出した額と明細の額を比べます。1円ほどの違いは、半分にしたときの端数の扱いで出ることがあります。
ステップ4所得税の率を表で読む5分
前月の給与明細から、総支給額と社会保険料の合計を読み、引き算します。その額と扶養親族等の数で、算出率の表の率を探します。
額面から社会保険料を引いた額に率を掛け、明細の所得税と比べます。合わないときは、10倍を超える場合や前月に給与がない場合に当たっていないかを見ます。
前回のボーナスの明細と、その前月の給与明細を並べてみてください。前月の給与から社会保険料を引いた額が分かれば、所得税の率が表で読めます。
家計簿での置き方
家計簿の収入には、額面ではなく差引支給額を書きます。口座に入るのは差引支給額なので、額面を書くと、その月の残高と合わなくなります。
毎月の給料とは別の行に「ボーナス」として書きます。同じ行にまとめると、ボーナスの月だけ収入が大きく見え、ほかの月と比べにくくなります。
引かれた保険料と所得税も、明細の控除の欄から書き写しておくと、1年分の手取りを出すときに使えます。明細の欄の読み方は給与明細の見方にまとめています。
使い道を決める前に、次のボーナスまでに出る年払いの支払いを外しておきます。外し方の手順はボーナスの使い道の決め方にまとめています。
迷いやすい場面
額面の支給額が同じなのに、前回と手取りが違う
前月の給与が変わると、所得税の率が変わります。前回と今回で、ボーナスの前月の残業代や手当が違わなかったかを見ます。
40歳になった月からは介護保険料が加わり、令和8年4月分からは子ども・子育て支援金も加わりました。協会けんぽの保険料率は、3月分から変わることがあります。
標準賞与額の上限を超えるボーナス
厚生年金の保険料は、1回のボーナスが150万円を超えても、150万円にしか掛かりません。同じ月に2回支給されたときは、合わせて判定します。
健康保険と介護保険は、4月から翌年3月までの累計573万円までに掛かります。上限を超えた分には保険料が掛からないので、手取りの割合は上がります。
毎月の給与とボーナス、分け方で手取りは変わるか
所得税は、年末調整で1年分の給与の合計から計算し直されます。1年の給与の合計と控除が同じなら、分け方で1年分の所得税は変わりません。
社会保険料は、毎月の給与は標準報酬月額、ボーナスは標準賞与額と、計算のしかたが違います。上限も違うので、分け方で1年分の保険料が変わることはあります。
年に4回以上ボーナスが出る
日本年金機構の案内では、標準賞与額の対象になるのは年3回以下の回数で支給されるものです。年4回以上支給されるものは、毎月の給与と同じ標準報酬月額の計算に入ります。毎月の保険料の決まり方は社会保険料の計算方法にまとめています。
所得税が多く引かれた気がする
ボーナスの所得税は、前月の給与1か月分から見た率で引かれる前払いです。1年分の税額は年末調整で精算され、引かれすぎていれば12月か1月の給与と一緒に戻ります。
戻る時期と額の見方は年末調整の還付金はいつ戻る?にまとめています。1年分の所得税の計算は所得税の計算方法で順に追えます。
よくある質問
Qボーナスの手取りは、額面の何割ですか
決まった割合はありません。額面50万円・39歳以下・扶養0人の例では、前月の給与が24万円なら約82%、35万円なら約77%でした。前月の給与、年齢、扶養の数、健康保険の率で変わります。
Qボーナスから住民税は引かれますか
引かれません。住民税は前の年の所得で1年分が決まり、6月から翌年5月まで毎月の給与から12回に分けて引かれます。ボーナスの額は、翌年の住民税の計算に入ります。
Q手取りから額面を逆算できますか
目安なら、手取りを手取りの割合で割って出せます。例の約82%なら、手取り60万円の額面はおよそ73万円です。前月の給与や扶養の数で割合は変わるので、明細で確かめてください。
Q計算ツールの結果と明細が合いません
健康保険の率が都道府県や組合で違うこと、前月の給与の読み方、1円未満の端数の扱いで差が出ます。ツールがどの支部の率を使っているかを確かめます。
Qボーナスの所得税を減らす方法はありますか
ボーナスから引かれる額は、表で決まる前払いです。生命保険料控除などの所得控除は年末調整で1年分の税額に反映され、引かれすぎた分が戻ります。
まとめ
- 社会保険料と所得税を額面から引いた残りが、ボーナスの手取り
- 健康保険・厚生年金は、1,000円未満を切り捨てた標準賞与額に率を掛けて半分にする。40歳から64歳は介護保険料も加わる
- 雇用保険料は、ボーナスの額そのものに0.5%(令和8年度・一般の事業)
- 所得税は、前月の給与と扶養親族等の数で算出率の表から率を決める
- 住民税はボーナスからは引かれない
- 額面50万円・39歳以下・扶養0人・前月の給与24万円の例では、手取りは409,130円
- 家計簿には差引支給額を、毎月の給料とは別の行に書く
明細の額を式に当てはめて確かめれば、何がいくら引かれたかが分かります。次のボーナスの手取りも、前月の給与を見れば見当がつきます。
この記事で参照した公的情報
- No.2523 賞与に対する源泉徴収(算出率の表を使う・前月の給与から社会保険料等を差し引く・前月の給与の10倍を超える賞与と前月に給与の支払がない場合は月額表を使う・令和9年分以後の表は改正)
- 令和8年分 源泉徴収税額表(賞与に対する源泉徴収税額の算出率の表)
- 厚生年金保険の保険料(保険料率18.3%で固定・標準賞与額は1,000円未満を切り捨て・支給1回150万円が上限・年4回以上の賞与は標準報酬月額の対象)
- 令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(東京支部)(健康保険料率9.85%・介護保険料率1.62%・子ども・子育て支援金率0.23%は令和8年4月分から・標準賞与額の上限は健康保険等が年間573万円)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/assets/R8_13tokyo.pdf
- 令和8年度保険料額表(都道府県ごとの保険料額表の一覧)
- 令和8(2026)年度 雇用保険料率のご案内(一般の事業は労働者負担5/1,000・農林水産・清酒製造の事業と建設の事業は6/1,000)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/001692566.pdf
- 地方税法 第321条の5(給与所得に係る特別徴収税額を6月から翌年5月まで12回に分けて毎月徴収)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- No.2662 年末調整のしかた(1年間に源泉徴収をした税額と1年間に納めるべき税額の差を精算する)
- 毎月勤労統計調査 令和8年2月分結果速報等 ≪特別集計≫令和7年年末賞与(一人平均)(支給事業所における労働者一人平均賞与額=規模5人以上424,889円・規模30人以上490,695円・きまって支給する給与に対する支給割合1.08か月分)