退職金の相場|定年・自己都合・勤続年数別の平均額を公的調査で確かめる
 Move for People株式会社
退職金の額は、老後のお金を考えるときの材料のひとつです。ただ、退職金は法律で額が決まっているものではないので、人に聞いても自分の額は分かりません。
この記事では、公的な調査に出ている平均額を、退職の理由・企業の規模・勤続年数ごとに並べます。自分の会社の額を調べる手順も、あとのほうでまとめます。
退職金がいくらもらえるのか、見当がつきません。老後の計画を立てたいのに、いくらで考えればいいのか分かりません。
まず、退職金がある会社は4社に3社
退職金は、会社が自分で決めて出すものです。法律で「出さなければならない」と定められているものではありません。
厚生労働省の令和5年就労条件総合調査では、退職給付(一時金・年金)制度がある企業の割合は74.9%でした。つまり、4社に1社は退職金の制度そのものがありません。
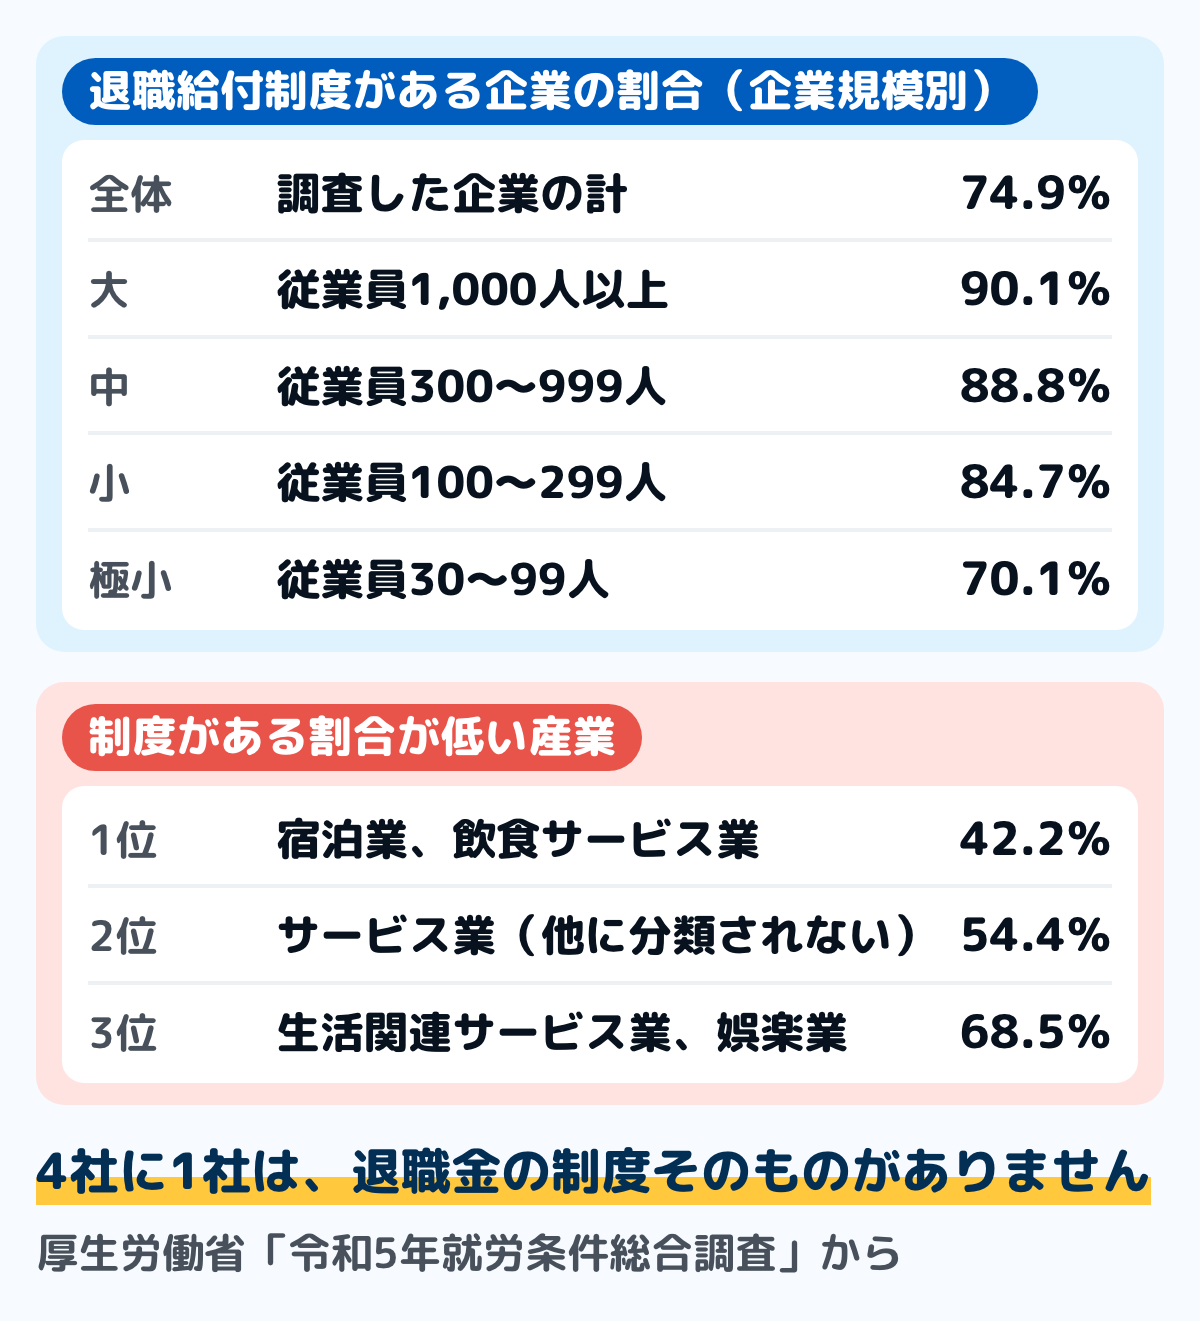
図のとおり、割合は会社の規模で大きく違います。従業員1,000人以上では90.1%ですが、30〜99人では70.1%です。産業別では、宿泊業・飲食サービス業が42.2%といちばん低くなっています。
平成30年の同じ調査では80.5%でした。5年で5.6ポイント下がっています。「昔の常識」で考えないほうが安全です。
制度がある会社でも、形はひとつではありません。退職一時金制度のみが69.0%、退職年金制度のみが9.6%、両方を併用しているのが21.4%です。
「退職金が出る」と決めつけない
自分の会社に退職金があるかどうかは、就業規則か退職金規程を見れば分かります。退職金を出す会社は、支給の条件・計算方法・支払いの時期を規程に書くことになっています。
規程が見当たらないときは、人事や総務に聞いてください。制度が無いのに「あるはず」と見込んで老後の計画を立てると、あとから大きく狂います。
定年で受け取った人の平均額
退職給付制度がある企業で、勤続20年以上かつ45歳以上の定年退職者が受け取った退職給付額の平均は、次のとおりです。厚生労働省の令和5年就労条件総合調査の数字です。
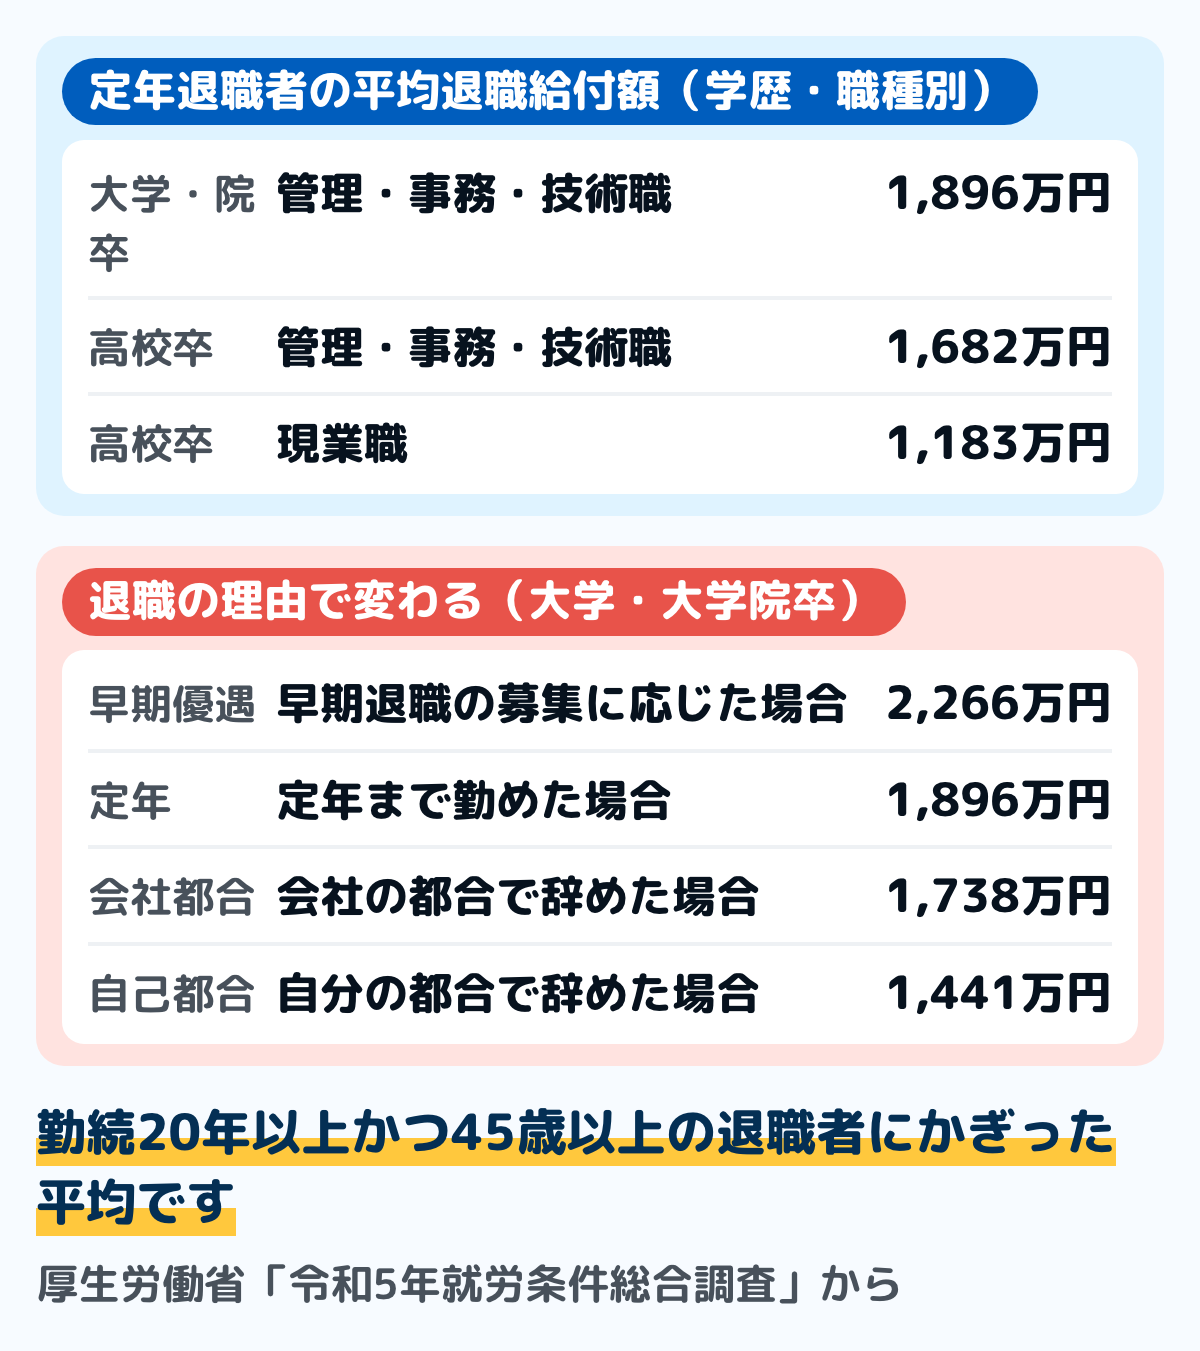
大学・大学院卒(管理・事務・技術職)は1,896万円、高校卒(管理・事務・技術職)は1,682万円、高校卒(現業職)は1,183万円でした。いずれも退職一時金と年金現価額を合わせた額です。
この数字は「退職給付制度がある企業の、勤続20年以上かつ45歳以上の退職者」に限った平均です。短く勤めて辞めた人や、制度が無い会社の人は入っていません。
退職の理由で大きく変わる
同じ調査を退職事由別に見ると、大学・大学院卒では定年1,896万円でした。これに対して会社都合1,738万円、自己都合1,441万円、早期優遇2,266万円です。
自己都合は定年より455万円低くなります。早期優遇(早期退職に応じた場合)は定年より高く、4つの退職事由の中でいちばん額が高い区分です。
自己都合で辞めると、退職金の額は少なくなります。東京都の中小企業調査のモデル退職金でも、同じ勤続年数なら自己都合退職の額は会社都合より低く出ています。辞める時期を選べる立場なら、規程の支給率の表を先に見ておくと判断材料になります。
一時金だけか、年金も併用か
制度の形でも額が変わります。大学・大学院卒の定年退職者では、退職一時金制度のみが1,623万円、退職年金制度のみが1,801万円、両制度併用が2,261万円でした。
併用している会社がいちばん高くなっています。ただし、同じ調査で両制度を併用する企業の割合は、1,000人以上で47.1%、30〜99人で16.2%と、規模の大きい会社ほど高くなっています。制度の形だけで額が決まるとは言えません。
一時金で受け取るか年金で受け取るかによって、かかる税金の種類が変わります。中身は退職金の税金にまとめています。
大企業と中小企業でどれくらい違うか
「大企業」「中小企業」という言葉に、決まった定義はありません。調査ごとに範囲を決めて集計されているので、どの調査の数字かをあわせて見てください。
中央労働委員会の令和7年退職金、年金及び定年制事情調査は、資本金5億円以上かつ労働者1,000人以上の企業を対象にしています。令和6年度1年間の平均退職金支給額は、定年退職1,936万8,000円、会社都合1,503万1,000円、自己都合501万2,000円でした。
同じ調査のモデル退職金(会社都合・定年)は、大学卒の事務・技術(総合職)で2,558万8,000円です。高校卒の事務・技術(総合職)は2,357万9,000円、高校卒の生産職は1,941万8,000円でした。
いっぽう、東京都産業労働局の中小企業の賃金・退職金事情(令和6年版)は、都内の中小企業を対象にした調査です。大学卒の定年退職のモデル退職金は1,149万5,000円、高校卒は974万1,000円でした。
同じ「定年・大学卒」でも、大企業の調査と中小企業の調査では1,400万円ほど開きがあります。平均額をひとつだけ覚えるのではなく、自分の会社がどちらの調査に近いかで見てください。
中小企業の中でも規模で違う
東京都の調査には、従業員数別の集計もあります。大学卒の定年退職のモデル退職金は、10〜49人が1,088万4,000円、50〜99人が1,096万7,000円、100〜299人が1,445万7,000円でした。
100〜299人の会社は、10〜49人の会社の1.3倍ほどです。中小企業とひとくくりにせず、自分の会社の人数で見たほうが実感に近くなります。
勤続年数でどう増えるか
「勤続3年」「5年」「10年」でいくらになるかも、調査の数字で見られます。退職金は勤続年数に応じて増えますが、増え方は一定ではありません。
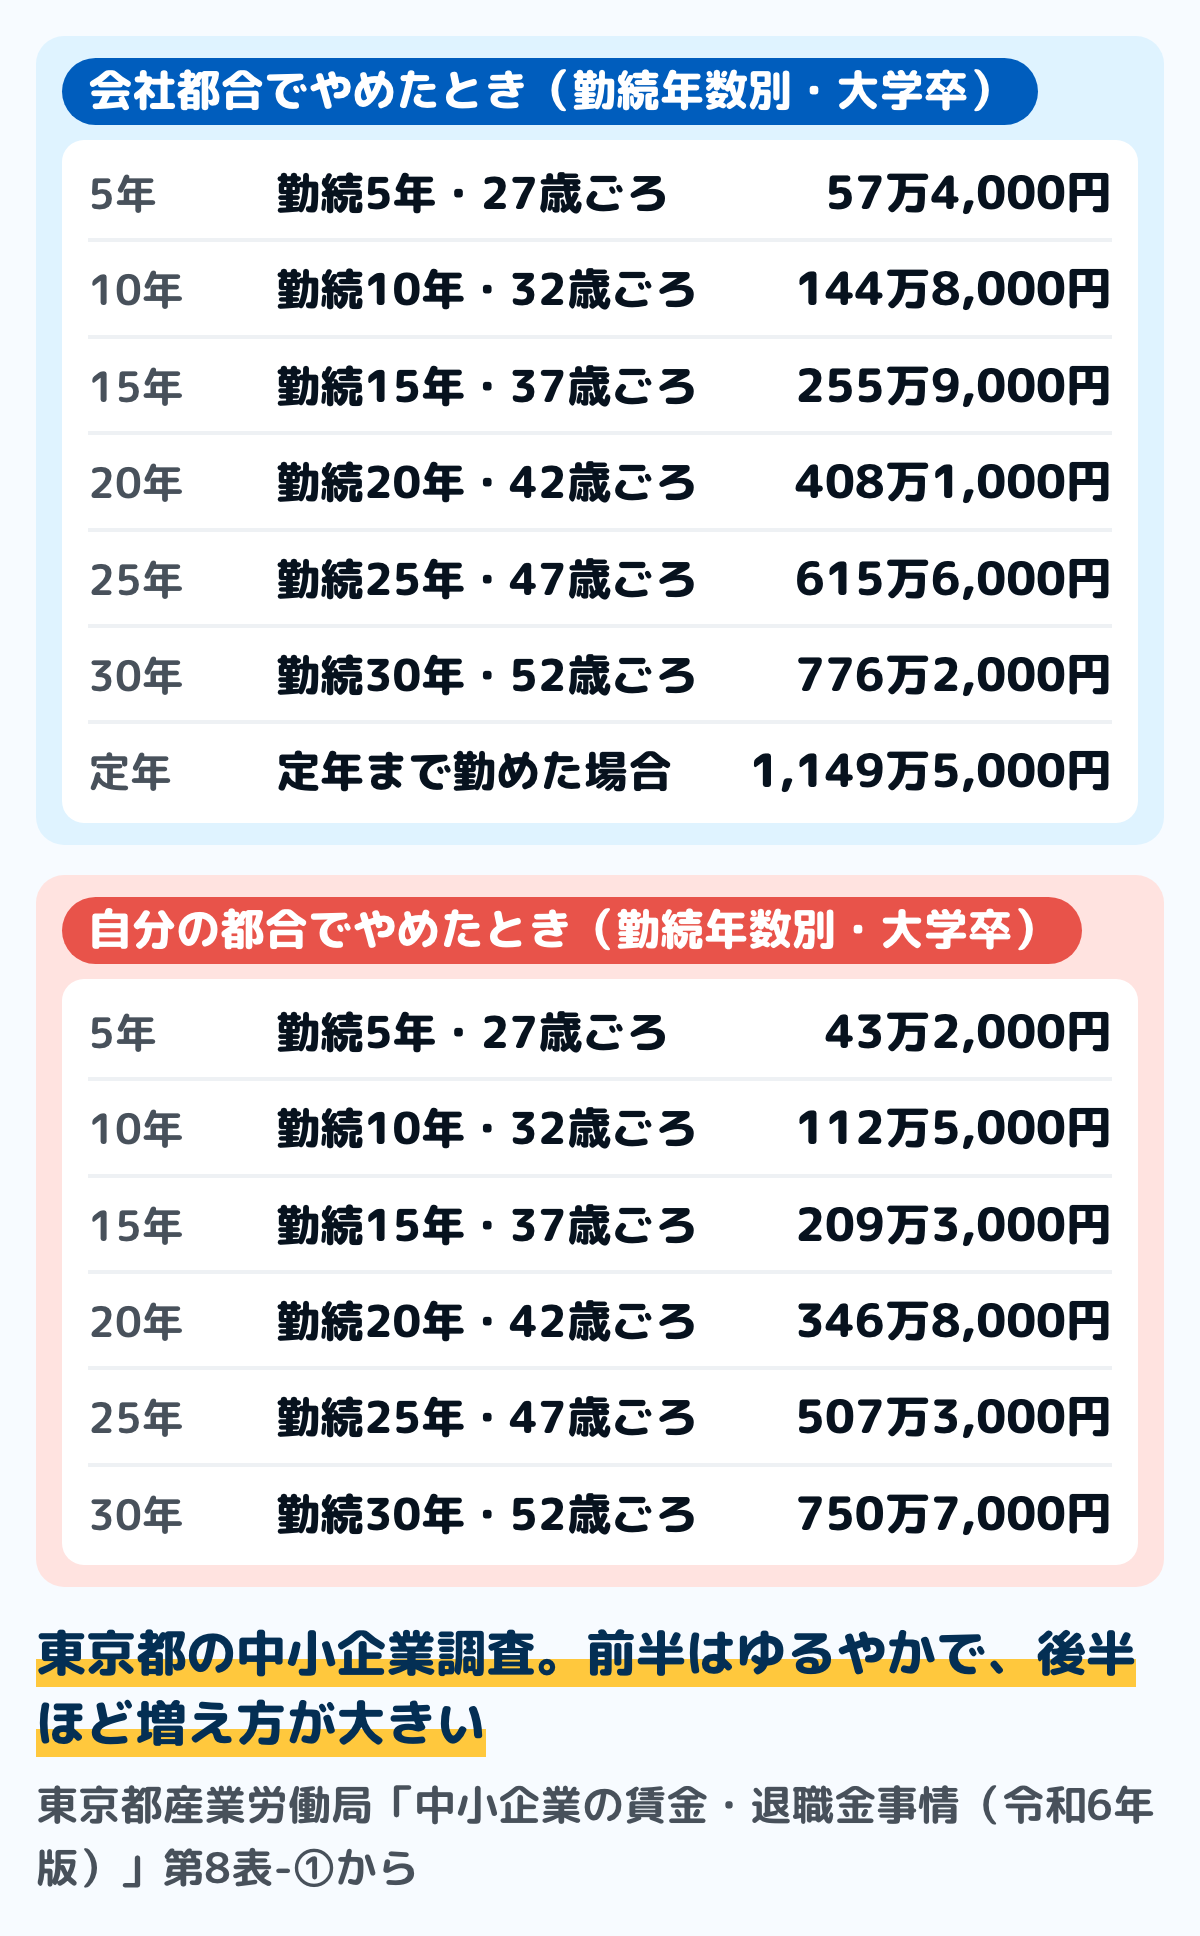
東京都の中小企業調査(大学卒)の会社都合退職を見ます。勤続5年で57万4,000円、10年で144万8,000円、20年で408万1,000円、30年で776万2,000円です。
勤続年数が2倍になると、退職金はおよそ2.5倍から3倍に増えます。前半はゆるやかで、後半で加速する形です。
自己都合退職では、勤続5年43万2,000円、10年112万5,000円、20年346万8,000円、30年750万7,000円でした。会社都合に対する割合で見ると、勤続が短いほど差が大きく出ます。
大企業(中央労働委員会)のモデル退職金(会社都合・大学卒総合職)は、勤続10年333万円、20年952万3,000円、30年2,009万9,000円です。中小企業のおよそ2.3倍から2.6倍の水準です。
「勤続3年で退職金が出る」とは限らない
退職金を受け取るには、最低勤続年数の条件がある会社があります。中央労働委員会の調査(大企業)では、自己都合退職で「3年以上」とする企業が131社中67社(51.1%)といちばん多く、会社都合では「1年未満」とする企業が76社(58.0%)といちばん多くなっています。
東京都の調査では、大学卒の勤続1年の会社都合退職で9万6,000円、3年で30万4,000円でした。出る会社でも、この時期の額は大きくありません。
自分の会社の最低勤続年数は、退職金規程に書かれています。転職を考えるときは、この年数を越えているかを先に確かめてください。
公務員の退職手当
比べる目安として、公務員の額も並べておきます。国家公務員の退職手当は、国家公務員退職手当法で計算方法が決まっています。
内閣官房内閣人事局が公表している令和6年度の支給状況では、常勤職員の定年退職の平均支給額は2,160万1,000円でした。自己都合は345万4,000円、応募認定(早期退職の募集に応じた場合)は2,470万3,000円です。
民間企業の調査と単純には比べられません。国家公務員の退職手当は、おおむね5年ごとに民間の実態調査をもとに水準を見直すことになっています。
地方公務員の退職手当は、各自治体の条例で決まります。額は自治体ごとに違うので、住んでいる自治体の条例や公表資料で確かめてください。
受け取り方は、一時金・年金・併用の3つ
退職金をどう受け取るかは、会社の制度で決まります。厚生労働省の令和5年就労条件総合調査でも、制度の形は一時金だけ・年金だけ・両方の併用の3つに分けられています。
- 一時金:退職したときに、まとめて1回で受け取る
- 年金:企業年金などから、何回かに分けて受け取る
- 併用:一部を一時金、残りを年金で受け取る
年金の形がある制度では、一時金か年金かを本人が選べることがあります。選べるかどうかと選べる割合は、退職金規程や企業年金の規約に書かれているので、ステップ1で規程を探すときに一緒に見ます。
受け取り方で、かかる税が変わる
国税庁の案内では、一時金で受け取ると退職所得になり、原則として、退職所得控除を引いた残りの2分の1に税がかかります。確定拠出年金の老齢給付金として受け取る一時金なども、退職所得とみなされます。
年金で受け取ると雑所得になり、公的年金等控除を引いて所得を出します。老齢基礎年金などと合わせて計算し、受け取るたびに、原則として一定の控除額を引いた額の5.105%が源泉徴収されます。
どちらが有利かは、勤続年数・受け取る額・その年のほかの所得で変わります。控除額の出し方と、勤続年数と額ごとの税額の例は退職金の税金にまとめています。
家計簿では、一時金は入った日に1回の収入として書き、年金は振り込まれるたびに収入として書きます。年金で受け取る分は、退職後の毎月の収入の見通しに入れておきます。
確定申告は要るか
一時金の場合、国税庁の案内では、勤め先に「退職所得の受給に関する申告書」を出していれば、税額が計算されて源泉徴収されるので、原則として確定申告は要りません。出していないと支払額の20.42%が源泉徴収され、確定申告で精算します。
医療費控除などのために確定申告をする年は、申告書に退職所得の金額も書きます。確定申告のしかたは確定申告のやり方にまとめています。
年金で受け取る場合は、公的年金等の収入が年400万円以下で、ほかの所得が20万円以下なら、確定申告は要りません(公的年金等に係る確定申告不要制度)。ただし、住民税の申告が要る場合があります。
自分の会社の額を調べる手順
平均額はあくまで目安です。自分の額は、会社の規程を見れば計算できます。
ステップ1退職金規程を探す15分
就業規則の中か、別冊の退職金規程に書かれています。社内のイントラネットか、人事・総務に問い合わせて入手してください。
規程には、支給の対象になる人・最低勤続年数・計算方法・支給の時期が書かれています。まずは自分が対象かどうかを確かめます。
ステップ2計算方法の型を見る15分
計算方法には主に4つの型があります。退職時の基本給に支給率を掛ける型、勤続年数ごとに額を決めた定額型、職能等級などを点数にして積み上げるポイント制、賃金と連動しない別テーブル型です。
中央労働委員会の調査では、大企業で退職時の賃金を算定基礎にするのは12.7%にとどまり、ポイント制が多数を占めています。基本給から逆算できるとは限りません。
ステップ3自己都合の支給率を見る10分
規程には、勤続年数ごとの支給率や額を並べた表が付いていることがあります。会社都合と自己都合で別の表になっているかを確かめてください。
自分の勤続年数の行を見れば、いま辞めた場合の額が計算できます。定年まで働いた場合の行も見ておくと、差が分かります。
ステップ4中退共か企業年金かを確かめる20分
会社が中小企業退職金共済(中退共)や確定給付企業年金、企業型確定拠出年金を使っていることがあります。その場合、額は会社ではなく制度の側で管理されています。
中退共なら掛金の納付状況から試算できます。企業型確定拠出年金なら、運営管理機関のサイトで自分の残高が見られます。
就業規則の目次を開いて、「退職金」または「退職手当」の章を探してみてください。無ければ別冊の規程になっているので、人事か総務に場所を聞いてください。
迷いやすい場面
退職金が思っていたより少ない
平均額は「退職給付制度がある企業の、勤続20年以上かつ45歳以上の退職者」の平均です。勤続が短い人や、制度が無い会社の人は入っていません。
そのため、平均と比べて低く見えても、条件が違うだけのことがあります。大事なのは平均との差ではなく、その額で老後の計画が成り立つかどうかです。
転職すると退職金は減るのか
減る可能性が高いです。退職金は勤続年数の後半で増え方が大きくなるので、東京都の中小企業調査(大学卒・会社都合)でも、勤続10年の2回分(144万8,000円×2)より勤続20年(408万1,000円)のほうが多くなります。
ただし、転職先の給与が上がるなら、毎月の手取りの増加が退職金の目減りを上回ることもあります。退職金だけで判断せず、生涯の手取りで見てください。
女性の退職金は少ないのか
公的な調査では、性別で分けた集計は限られています。中央労働委員会の調査は男性の定年退職者の額を示していますが、女性だけの集計は概要に出ていません。
中央労働委員会の調査では、大企業の退職一時金は、職能等級や勤続年数を点数に置き換える方式が134社中94社でした。性別の平均を探すより、自分の勤続年数と等級で規程の表を見るほうが確かです。
退職金がいつ振り込まれるか
規程に支給の時期が書かれています。時期は会社ごとに違うので、退職の前に規程で確かめておきます。
企業年金や中退共の場合は、請求の手続きをしてから振り込まれます。自動では振り込まれないので、退職時にもらう案内をよく読んでください。
退職金からいくら引かれるのか
一時金で受け取る場合、退職所得控除を引いたあとの半分にだけ所得税と住民税がかかります。勤続20年までは1年あたり40万円、20年を超える分は1年あたり70万円が控除されます。
勤続30年なら控除は1,500万円です。退職金がこの額以下なら税金はかからず、超えた分も半分にしてから税率をかけます。詳しくは退職金の税金にまとめています。
退職金がある前提で老後の計画を立ててよいか
制度があり、規程で額が計算できるなら、その額で計画してかまいません。ただし、制度は見直されることがあります。
厚生労働省の令和5年就労条件総合調査では、過去3年間に退職一時金制度の見直しを行った企業が7.9%ありました。定年まで20年以上ある人は、少なめに見積もっておくと安全です。
よくある質問
Q退職金の平均はいくらですか
定年退職の場合、大学・大学院卒(管理・事務・技術職)で1,896万円、高校卒(管理・事務・技術職)で1,682万円です。厚生労働省の令和5年就労条件総合調査の数字で、退職一時金と年金現価額の合計です。
Q自己都合で辞めると退職金はどれくらい下がりますか
同じ調査の大学・大学院卒では、定年1,896万円に対して自己都合1,441万円でした。差は455万円です。会社ごとの支給率の表で、自分の勤続年数の行を見れば実際の差が分かります。
Q勤続10年の退職金はいくらですか
東京都の中小企業調査(大学卒)では、会社都合で144万8,000円、自己都合で112万5,000円です。大企業(中央労働委員会・大学卒総合職)のモデル退職金では333万円でした。
Q退職金が無い会社もありますか
あります。退職給付制度がある企業は74.9%で、4社に1社は制度がありません。宿泊業・飲食サービス業では42.2%にとどまります。就業規則か退職金規程で確かめてください。
Q公務員の退職金はいくらですか
国家公務員の常勤職員では、令和6年度の定年退職の平均支給額が2,160万1,000円でした。自己都合は345万4,000円です。地方公務員は自治体の条例で決まります。
Q中小企業の退職金はいくらですか
東京都の令和6年版の調査では、大学卒の定年退職で1,149万5,000円、高校卒で974万1,000円でした。従業員100〜299人の会社では大学卒1,445万7,000円と、規模によっても差があります。
Q退職金は減っているのですか
退職給付制度がある企業の割合は、平成30年の80.5%から令和5年の74.9%に下がっています。額も、大学・大学院卒の定年で1,983万円から1,896万円に下がりました。
まとめ
退職金は法律で決まった制度ではありません。退職給付制度がある企業は74.9%で、4社に1社は制度そのものがありません。まず就業規則か退職金規程を探してください。
定年退職の平均額は、大学・大学院卒(管理・事務・技術職)で1,896万円です。自己都合だと1,441万円に下がります。退職の理由で400万円以上変わります。
大企業と中小企業では開きがあります。中央労働委員会の調査では定年の平均が1,936万8,000円、東京都の中小企業調査では大学卒1,149万5,000円でした。
勤続年数では、後半ほど増え方が大きくなります。自分の額は、規程の支給率の表に自分の勤続年数を当てはめれば計算できます。老後の計画は、この額を年間収支表に書き込んでから立ててください。
この記事で参照した公的情報
- 令和5年就労条件総合調査(退職給付制度がある企業割合74.9%・企業規模別の制度の形態別企業割合(第16表)・産業別・退職事由別の退職給付額)
- 令和7年退職金、年金及び定年制事情調査(大企業の平均退職金支給額・学歴別・モデル退職金額)
- 窓口
- 中央労働委員会
- 確認日
- 確認先
- https://www.mhlw.go.jp/churoi/chousei/chingin/25/index.html
- 中小企業の賃金・退職金事情(令和6年版)第8表 モデル退職金(勤続年数別・企業規模別の自己都合/会社都合)
- 窓口
- 東京都産業労働局
- 確認日
- 確認先
- https://www.sangyo-rodo.metro.tokyo.lg.jp/data/koyou/chingin/r6
- No.1420 退職金を受け取ったとき(退職所得・退職所得の受給に関する申告書を出していれば原則として確定申告は不要・出していないと20.42%の源泉徴収・確定申告で精算)
- No.1600 公的年金等の課税関係(年金は雑所得・5.105%の源泉徴収・公的年金等に係る確定申告不要制度=収入400万円以下かつほかの所得20万円以下・住民税の申告が必要な場合)
- 退職手当の支給状況(令和6年度・国家公務員の常勤職員)
- 窓口
- 内閣官房内閣人事局
- 確認日
- 確認先
- https://www.cas.go.jp/jp/gaiyou/jimu/jinjikyoku/jinji_c5.html