老後資金はいくら必要?|夫婦は30年で約1,528万円・一人暮らしは約1,079万円(家計調査2025年)、年金の種類別の早見表と自分の額の出し方
 Move for People株式会社
この記事には広告(アフィリエイトのリンク)を含みます。

家計調査(2025年)の平均で計算すると、老後資金は65歳以上の夫婦のみの無職世帯で月4万2,434円が足りず、95歳までの30年で約1,528万円です。65歳以上の単身無職世帯(一人暮らし)では月2万9,980円が足りず、30年で約1,079万円になります。
この額は、年金などの収入と生活費の差を年数分だけ積み上げた平均です。介護や家の修繕のような大きな出費は入っていないので、別に足し、退職金と今の貯蓄を引いた額が、これから貯める額の目安になります。年金が国民年金だけの世帯や、賃貸で暮らす世帯は、平均より大きくなります。
老後資金は、夫婦で約1,528万円、一人暮らしで約1,079万円(30年の場合)
家計調査(2025年)では、65歳以上の夫婦のみの無職世帯の実収入は月25万4,395円で、うち22万8,614円(89.9%)が年金などの社会保障給付です。消費支出26万3,979円と、税・社会保険料にあたる非消費支出3万2,850円を払うと、月4万2,434円が足りません。
65歳以上の単身無職世帯では、実収入13万1,456円に対して、消費支出は14万8,445円、非消費支出は1万2,990円でした。足りない分は月2万9,980円です。どちらも、世帯主が働いていない世帯の1か月の平均で、持ち家の世帯が中心です。
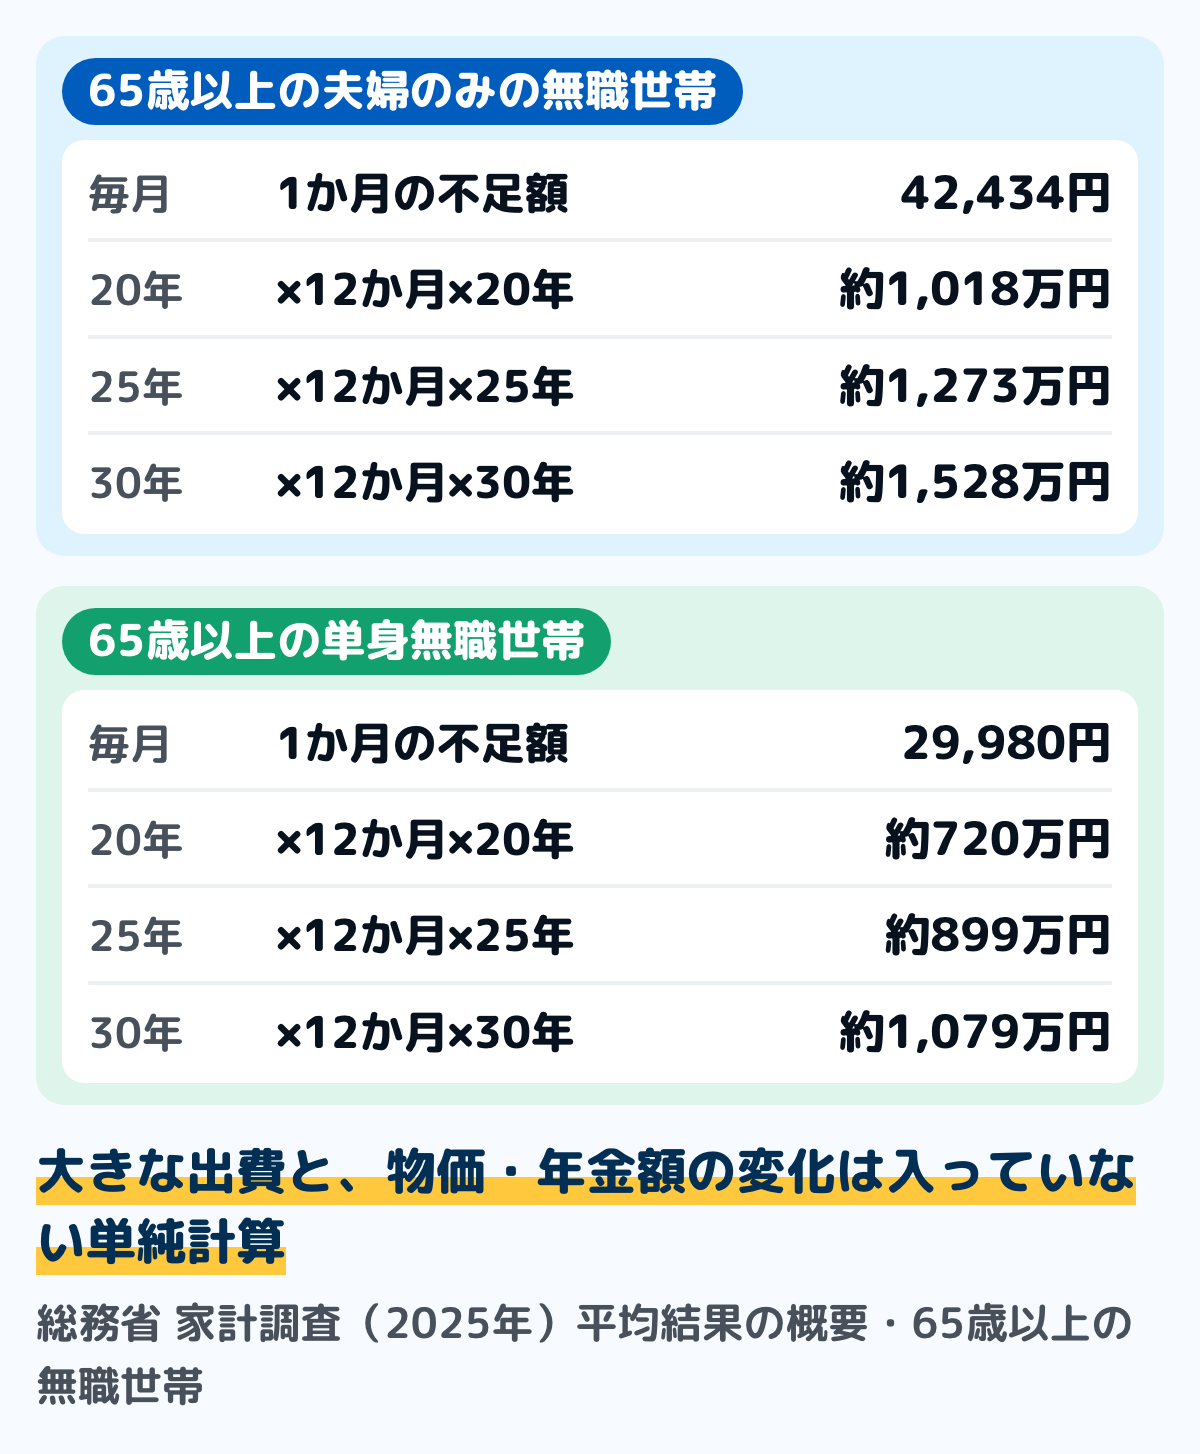
図は、月の不足額に12か月と年数を掛けた単純計算です。夫婦の世帯は20年で約1,018万円、25年で約1,273万円、単身の世帯は20年で約720万円、25年で約899万円です。ここには、介護や家の修繕のような大きな出費と、物価や年金額の変化は入っていません。
年数は、65歳からの余命と、長生きした場合で見る
厚生労働省の令和7年簡易生命表では、65歳の平均余命は男19.68年、女24.52年でした。平均どおりなら、男は85歳ごろ、女は90歳ごろまでの年数です。夫婦なら、長く生きるほうの年数で見ます。
同じ生命表で、90歳まで生存する人の割合は男26.7%、女50.8%、95歳までは男9.9%、女26.4%でした。生まれた人のうち何割がその年齢まで生きるかの割合です。平均余命で計算した額のほかに、95歳まで(65歳から30年)の額も出しておくと、長生きした場合の幅が分かります。
年金の種類で、必要な額は大きく変わる(早見表)
不足額は、受け取る年金の額で大きく変わります。下の表は、生活費を家計調査の平均(消費支出と非消費支出の合計=夫婦は月29万6,829円、単身は月16万1,435円)に置き、年金の額だけを変えて計算した例です(金額は例です)。
| 世帯と年金 | 月の不足 | 20年/30年 |
|---|---|---|
| 夫婦・標準 | 5.96万円 | 1,429万円/2,144万円 |
| 夫婦・国民年金 | 15.56万円 | 3,735万円/5,602万円 |
| 単身・厚生年金 | 1.04万円 | 250万円/376万円 |
| 単身・国民年金 | 9.08万円 | 2,180万円/3,270万円 |
表の月の不足は100円未満を、20年・30年の額は万円未満を四捨五入しました。生活費が平均と違う家は、後の節の式で自分の額を出します。
「夫婦・標準」は、厚生労働省が示す令和8年度の標準的な年金額(月23万7,279円)です。平均標準報酬45.5万円(賞与を含む月額換算)で40年間働いた夫の老齢厚生年金に、2人分の老齢基礎年金の満額を足した水準です。
「夫婦・国民年金」は2人とも40年間納めた満額(1人月7万608円・昭和31年4月2日以後生まれ)、「単身・国民年金」はその1人分です。「単身・厚生年金」は、厚生年金保険(第1号)の老齢年金を受けている人の平均月額15万1千円(老齢基礎年金を含む・令和6年度末)で計算しました。
自営業などで国民年金だけの世帯は、厚生年金の分が無いので、同じ生活費なら不足額が大きくなります。税と保険料は年金の額で変わるので、実際の不足額は例とずれます。自分の年金の額の決まり方は年金はいくらもらえる?で確かめられます。
共働きで2人とも厚生年金に入っていた夫婦は、2人とも老齢厚生年金を受け取るので、年金の額は標準的な年金額より大きくなることがあります。2人のねんきん定期便の額を足して、後の手順で計算します。
「老後2,000万円」は、今も必要な額か
2,000万円は、すべての家に当てはまる額ではありません。金融庁の金融審議会 市場ワーキング・グループの報告書(2019年)は、夫65歳以上・妻60歳以上の夫婦のみの無職世帯の毎月の不足額の平均を約5万円とし、20~30年で単純計算1,300万円~2,000万円としました。
同じ報告書は、平均の不足額から出した額であり、収入・支出の状況やライフスタイル等によって不足額は大きく異なると断っています。報告書と同じ夫65歳以上・妻60歳以上の世帯で2025年の家計調査を当てはめると、月4万2,622円の差で、30年で約1,534万円です。
65歳以上の夫婦のみの無職世帯の平均でも、30年で約1,528万円です。一方で、上の早見表のとおり、国民年金だけの夫婦では30年で5,000万円を超えます。報告書のもとになった2017年の数字との比べ方は、老後の生活費の平均にまとめています。
必要な額は「月の不足額×年数+大きな出費」で出す
自分の家の必要額は、次の順に計算します。どの数字も、平均を使うか自分の家の数字を使うかを選べます。
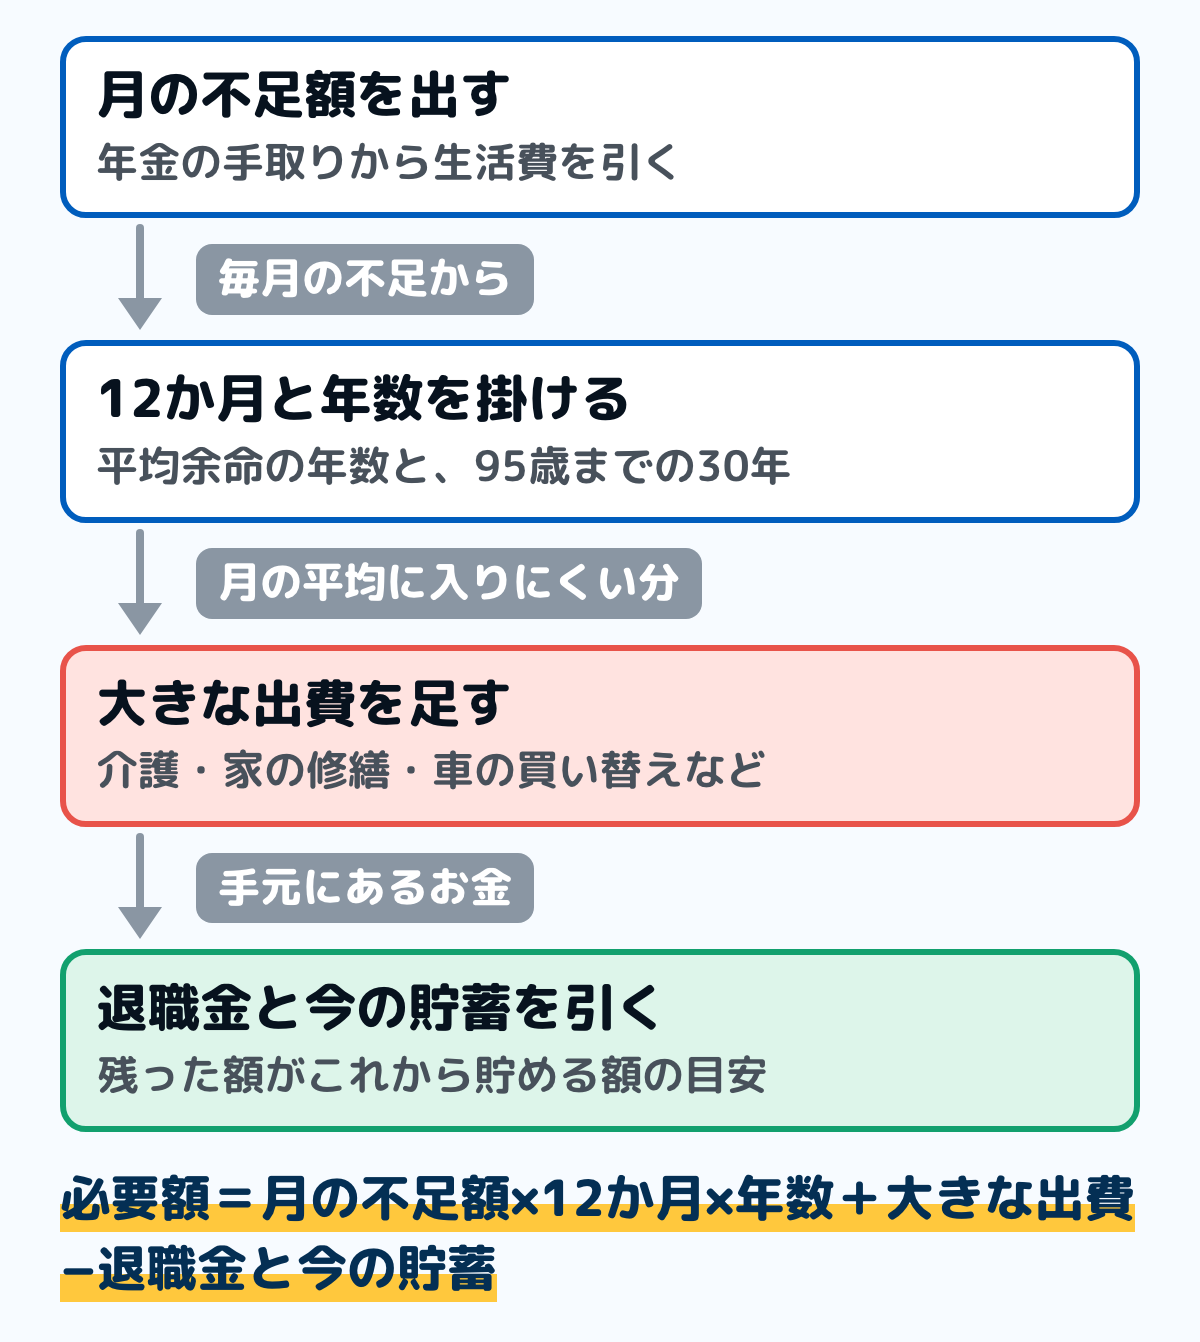
図の2つ目までが、毎月の暮らしで足りない分の合計です。3つ目の大きな出費は、月の平均には入りにくいので別に足します。4つ目で手元にあるお金を引くと、これから貯める額が残ります。
大きな出費は、月の平均とは別に足す
介護の費用は、生命保険文化センターの2024年度「生命保険に関する全国実態調査」が参考になります。過去3年間に介護経験がある人の回答で、一時的な費用の合計は平均47.2万円、月々の費用は平均9.0万円、介護期間は平均55.0か月でした。
この3つの平均をそのまま掛け合わせると、9.0万円×55.0か月+47.2万円で約542万円です。公的な介護保険の自己負担を含む額で、在宅か施設かで差があります。介護の費用の内訳と、公的な上限は介護費用の平均にまとめています。
家の修繕や車・家電の買い替えは、家ごとに時期も額も違います。いまの家計簿から、何年に1回いくらかかったかを拾い出し、65歳から何回あるかを数えて足します。拾い出し方は特別費の拾い出し方にあります。
自分の必要額を出す手順
平均の計算は、持ち家が中心の無職世帯の姿です。自分の家の必要額は、手元の書類と家計簿の数字で同じ計算をします。紙と電卓でも、表計算でも同じ手順です。
ステップ1ねんきん定期便で、年金の額を読む10分
日本年金機構の案内では、50歳以上の人のねんきん定期便には、60歳未満なら今の加入制度に60歳まで加入し続けたと仮定した、65歳からの年金見込額が載っています。この額を12で割って月の額にします。
50歳未満の人のねんきん定期便は、これまでの加入実績に応じた年金額です。これから納める分が入っていないので、実際に受け取る額より少なく見えます。定期便の欄ごとの見方は、ねんきん定期便の見方で確かめられます。
ステップ2年金の額から、税と保険料を引く5分
年金からは、介護保険料や健康保険料、所得税・住民税が引かれることがあります。税と保険料にあたる非消費支出は、家計調査(2025年)の平均で、夫婦のみの無職世帯が月3万2,850円、単身の無職世帯が月1万2,990円です。
自分の額が分からないうちは、この平均を目安に引いて、手取りの見込みにします。何がいつ引かれるかは年金の天引きで確かめられます。
ステップ3老後の月の生活費を、家計簿から見積もる30分
いまの家計簿の1年分を月の平均にし、住宅ローンや教育費、通勤の費用のように老後に無くなるものを消します。年に1回の支出は12で割って足します。費目ごとの平均と比べる手順は老後の生活費の平均にあります。
ステップ4月の不足額に、12か月と年数を掛ける5分
ステップ3の生活費から、ステップ2の手取りを引いた額が月の不足額です。12を掛けて1年分にし、平均余命の年数と、95歳までの30年の2通りを掛けます。
ステップ5大きな出費を足し、退職金と今の貯蓄を引く15分
介護、家の修繕、車の買い替えなどを足します。そこから、勤め先の規程で分かる退職金の見込みと、いまの貯蓄のうち老後に回す額を引きます。残った額が、これから貯める額の目安です。
退職金の平均は退職金の相場で、公的な調査の数字を見られます。いまの貯蓄を世帯主の年齢ごとの平均と比べるなら、貯金の平均が使えます。
ステップ6残りの年数で割って、毎月貯める額にする5分
これから貯める額を、65歳までの月数で割ると、毎月の積み立ての目安になります。たとえば40歳で、これから貯める額が1,200万円なら、65歳まで300か月なので、1か月4万円です(金額は例です)。
ねんきん定期便を出して、年金の額を12で割ってみてください。その額と、いまの家計簿の1か月の支出を並べるところから始められます。
貯めるときに使える公的な制度
老後に向けて貯める方法には、公的な制度があります。ここでは制度の中身と上限だけを書きます。どの商品を選ぶかや、運用するかどうかは、それぞれの家で決めることです。
iDeCo(個人型確定拠出年金)
厚生労働省の案内では、iDeCo の掛金は全額が所得控除になり、運用益は運用中は非課税です。掛金は原則60歳まで引き出せないので、家計簿では生活費の口座とは別の行で残高を見ます。
掛金の上限は、確定拠出年金法施行令の改正で2026年12月1日から上がります。2026年12月分の掛金から、自営業など(第1号加入者)は月7万5,000円、会社員は企業年金の掛金と合わせて月6万2,000円です。
専業主婦など(第3号加入者)の月2万3,000円は変わりません。2026年11月分までの上限は、自営業などが月6万8,000円、企業年金のない会社員が月2万3,000円、企業年金のある会社員が月2万円です。
上限と手続きの詳しいところはiDeCo の掛金の上限にまとめています。勤め先の企業年金の掛金によって、会社員の上限は人ごとに違います。
NISA
金融庁の案内では、NISA は投資で得た利益が非課税になる制度です。つみたて投資枠が年120万円、成長投資枠が年240万円で、非課税で持てる上限は1,800万円(うち成長投資枠は1,200万円)です。非課税で持てる期間に期限はありません。
投資した額は値下がりして減ることもあります。利用している人の平均の額はNISA の平均投資額で見られます。
預金で先に移す
制度を使わない場合でも、給料日の直後に決めた額を別の口座へ移す先取り貯金なら、毎月の額がぶれません。ステップ6で出した額を、そのまま先取りの額にします。やり方は先取り貯金にあります。
迷いやすい場面
賃貸で暮らしている
家計調査の65歳以上の無職世帯は、持ち家の世帯が中心の平均です。賃貸なら、ステップ3で家賃をそのまま生活費に入れて計算します。家賃は年金生活になっても続くので、平均の不足額より大きくなります。
65歳を過ぎても働く
働いている間は給与があるので、その年数は不足額を数えません。働くのをやめる年から数えると、掛ける年数が短くなります。老齢厚生年金を受けながら働くと、給与と年金の合計で年金の一部が止まることがあり、しくみは在職老齢年金にまとめています。
年金を受け取り始める時期をずらす
日本年金機構の案内では、66歳から75歳までの間に繰り下げると、1か月あたり0.7%増えます。60歳から65歳になるまでに繰り上げると、昭和37年4月2日以降生まれの人は1か月あたり0.4%減ります。
繰り下げた間は年金が入らないので、その間の生活費は貯蓄や給与でまかないます。額の変わり方は年金の繰下げ受給と年金の繰上げ受給で確かめられます。
もう年金で暮らしていて、毎月足りない
これから貯める額を出す計算ではなく、いまの不足を埋める順番が先です。受け取れていない給付や下げられる負担を確かめる手順は、年金だけで生活できないときにまとめています。
よくある質問
Q一人暮らしの老後資金は、いくら必要ですか
65歳以上の単身無職世帯の平均の不足は月2万9,980円で、20年なら約720万円、30年なら約1,079万円です。年金が国民年金だけなら、早見表の例のとおり30年で3,000万円を超えます。大きな出費は単身でもかかるので、同じように足します。
Q夫婦で国民年金だけ(自営業)だと、いくら必要ですか
2人とも満額(月14万1,216円)で、生活費を家計調査の夫婦の平均に置いた例では、不足は月15万5,613円で、30年で約5,602万円です。満額に届かない期間があれば、不足はさらに大きくなります。
Q3,000万円あれば、何年暮らせますか
年金と合わせて暮らすなら、家計調査の夫婦の平均の不足額(年50万9,208円)で割って約59年分です。年金が無いものとして、消費支出と非消費支出の合計(年356万1,948円)で割ると約8年分になります。
Qゆとりある老後には、いくら必要ですか
生命保険文化センターの2025年度「生活保障に関する調査」では、夫婦2人のゆとりある老後生活費は月平均39.1万円でした。最低日常生活費(月平均23.9万円)に、ゆとりのための上乗せ額(平均15.2万円)を加えた額で、実際に使った額ではなく、必要と考える額の平均です。
Q老後資金は、何歳から貯め始めればよいですか
残りの月数が長いほど、毎月貯める額は小さくなります。ステップ6のとおり、これから貯める額を65歳までの月数で割ると、始める年齢ごとの毎月の額が分かります。
まとめ
- 家計調査(2025年)の平均では、65歳以上の夫婦のみの無職世帯は月4万2,434円、単身無職世帯は月2万9,980円の不足。30年なら約1,528万円と約1,079万円
- 年金の種類で必要な額は大きく変わり、国民年金だけの夫婦の例では30年で約5,602万円
- 「老後2,000万円」は2019年の報告書が2017年の平均から出した額で、世帯ごとに不足額は大きく違う
- 年数は、65歳の平均余命(男19.68年・女24.52年)と、95歳までの30年の2通りで見る
- 介護は、民間の調査の平均を掛け合わせると約542万円。家の修繕や車は家計簿から拾う
- 自分の額は「月の不足額×12か月×年数+大きな出費−退職金と今の貯蓄」で出す
- iDeCo の掛金の上限は2026年12月分から上がる(自営業など月7万5,000円・会社員は企業年金と合わせて月6万2,000円)
この記事で参照した公的情報
- 家計調査報告(家計収支編)2025年平均結果の概要<参考4>65歳以上の無職世帯の家計収支(65歳以上の夫婦のみの無職世帯=実収入254,395円・非消費支出32,850円・可処分所得221,544円・消費支出263,979円・不足分42,434円/65歳以上の単身無職世帯=実収入131,456円・非消費支出12,990円・可処分所得118,465円・消費支出148,445円・不足分29,980円/夫婦のみの無職世帯の社会保障給付228,614円=実収入の89.9%・単身は120,212円=91.4%)
- 家計調査 家計収支編 2025年 二人以上の世帯 第3-12表(高齢者のいる世帯)世帯主の就業状態別1世帯当たり1か月間の収入と支出(夫65歳以上・妻60歳以上の夫婦一組の世帯のうち無職世帯=実収入257,357円・実支出299,979円・差42,622円)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409543
- 金融審議会 市場ワーキング・グループ報告書「高齢社会における資産形成・管理」(令和元年6月3日・夫65歳以上、妻60歳以上の夫婦のみの無職の世帯の毎月の不足額の平均は約5万円・20~30年で単純計算1,300万円~2,000万円・不足額は収入・支出の状況やライフスタイル等によって大きく異なる)
- 令和7年簡易生命表の概況(65歳の平均余命=男19.68年・女24.52年/90歳まで生存する者の割合=男26.7%・女50.8%・95歳まで=男9.9%・女26.4%)
- 令和8年度の年金額改定について(老齢基礎年金の満額1人分=月70,608円〈昭和31年4月1日以前生まれは70,408円〉・夫婦2人分の老齢基礎年金を含む標準的な年金額=月237,279円)
- 令和6年度 厚生年金保険・国民年金事業の概況(厚生年金保険(第1号)の老齢年金の受給者の平均年金月額15万1千円〈151,142円・老齢基礎年金を含む〉・国民年金の老齢年金の受給者の平均年金月額5万9千円)
- 窓口
- 厚生労働省年金局
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/001617995.pdf
- 令和8年度「ねんきん定期便」(ハガキ)の見方(50歳未満=これまでの加入実績に応じた年金額/50歳以上=60歳未満は現在の加入制度に60歳まで継続して加入したと仮定した65歳からの年金見込額)
- 年金の繰上げ受給(減額率は1か月0.4%・昭和37年4月1日以前生まれは0.5%)
- 年金の繰下げ受給(66歳以後75歳までの間で繰り下げ・増額率は0.7%×繰下げ月数)
- 介護にはどれくらいの費用・期間がかかる?(2024年度 生命保険に関する全国実態調査(2人以上世帯)・過去3年間に介護経験がある人・一時的な費用の合計 平均47.2万円・月々の費用 平均9.0万円・介護期間 平均55.0カ月)
- 窓口
- 公益財団法人生命保険文化センター
- 確認日
- 確認先
- https://www.jili.or.jp/lifeplan/lifesecurity/1116.html
- 老後の生活費はいくらくらい必要と考える?(2025年度 生活保障に関する調査:夫婦2人の最低日常生活費は月平均23.9万円・ゆとりのための上乗せ額は平均15.2万円・ゆとりある老後生活費は平均39.1万円)
- 窓口
- 公益財団法人生命保険文化センター
- 確認日
- 確認先
- https://www.jili.or.jp/lifeplan/lifesecurity/1141.html
- 確定拠出年金制度の概要(掛金が全額所得控除・運用益は運用中は非課税・2026年11月分までの拠出限度額=第1号被保険者68,000円・企業年金等のない会社員23,000円・企業年金等のある会社員20,000円・第3号被保険者23,000円)
- 確定拠出年金法施行令 第36条(2026年12月1日施行の版〈令和7年政令第442号〉=2026年12月分の掛金から:第1号・第4号加入者75,000円・第2号加入者62,000円から事業主掛金などを引いた額・第3号加入者23,000円)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/413CO0000000248
- NISAを知る(つみたて投資枠は年120万円・成長投資枠は年240万円・非課税保有限度額1,800万円〈うち成長投資枠1,200万円〉・非課税保有期間は無期限)

