iDeCoの受け取り方|一時金・年金・併用の税金と、退職金と重なるときの9年・19年
 Move for People株式会社
iDeCo(個人型確定拠出年金)に積み立てたお金は、原則60歳から75歳になるまでの間に、自分で請求して受け取り始めます。受け取り方は、一時金・年金・その組み合わせの3つで、どれを選ぶかで税金の計算が変わります。
一時金は退職所得、年金は雑所得です。会社の退職金と近い年に一時金を受け取ると、退職所得控除が調整されます。この記事では、受け取れる年齢、税金の計算と例、退職金と重なるときの年数、手続きまでを、法令と国税庁の案内に沿って書きます。
60歳が近づいて、iDeCoを一時金で受け取るか年金で受け取るかで迷っています。会社の退職金とどちらを先に受け取るかで、税金がどう変わるのかも分かりません。
受け取れるのは60歳から、75歳になるまで
iDeCoの老齢給付金は、原則60歳から受け取れます。受け取りを始める時期は、75歳になるまでの間で選べます。
60歳から受け取るには、60歳になるまでの「通算加入者等期間」が10年以上要ります。10年に満たない人は、受け取れる年齢が期間に応じて遅くなります。
- 10年以上:60歳から
- 8年以上10年未満:61歳から
- 6年以上8年未満:62歳から
- 4年以上6年未満:63歳から
- 2年以上4年未満:64歳から
- 1か月以上2年未満:65歳から
60歳以上で初めて加入した人は、通算加入者等期間が無くても、加入から5年を経過した日から受け取れます。年齢の表は確定拠出年金法 第33条と、国民年金基金連合会の案内のとおりです。
通算加入者等期間には、運用だけの期間も入る
通算加入者等期間は、60歳になるまでの次の期間を足したものです。同じ第33条の第2項に決まりがあります。
- 企業型確定拠出年金(企業型DC)の加入者期間
- 企業型DCの運用指図者期間(掛金を出さずに運用だけしていた期間)
- iDeCoの加入者期間
- iDeCoの運用指図者期間
会社で企業型DCに入っていた期間も数えます。転職のときにiDeCoへ資産を移した人は、前の会社の期間も入ります。
75歳までに請求しないと、法務局に供託される
受け取りは、60歳になっても自動では始まりません。国民年金基金連合会の案内では、75歳までに受給の請求が要り、請求されなかった場合は法務局に供託されます。
一度受け取ると、iDeCoに加入できなくなります。iDeCo公式サイトの加入資格の案内では、iDeCoの老齢給付金を受給している人や、一括受け取りを含めて受給したことがある人は、加入できないとされています。
2026年12月1日からは、60歳以上70歳未満で国民年金に入っていない人も、条件に当てはまれば掛金を出せます。立場ごとの上限と届け出はiDeCoの掛金の上限にまとめています。
受け取り方は、一時金・年金・組み合わせの3つ
受け取り方は、請求の手続きのときに選びます。厚生労働省の確定拠出年金制度の概要では、給付は5年以上20年以下の有期年金か終身年金で、規約の定めにより一時金も選べるとされています。
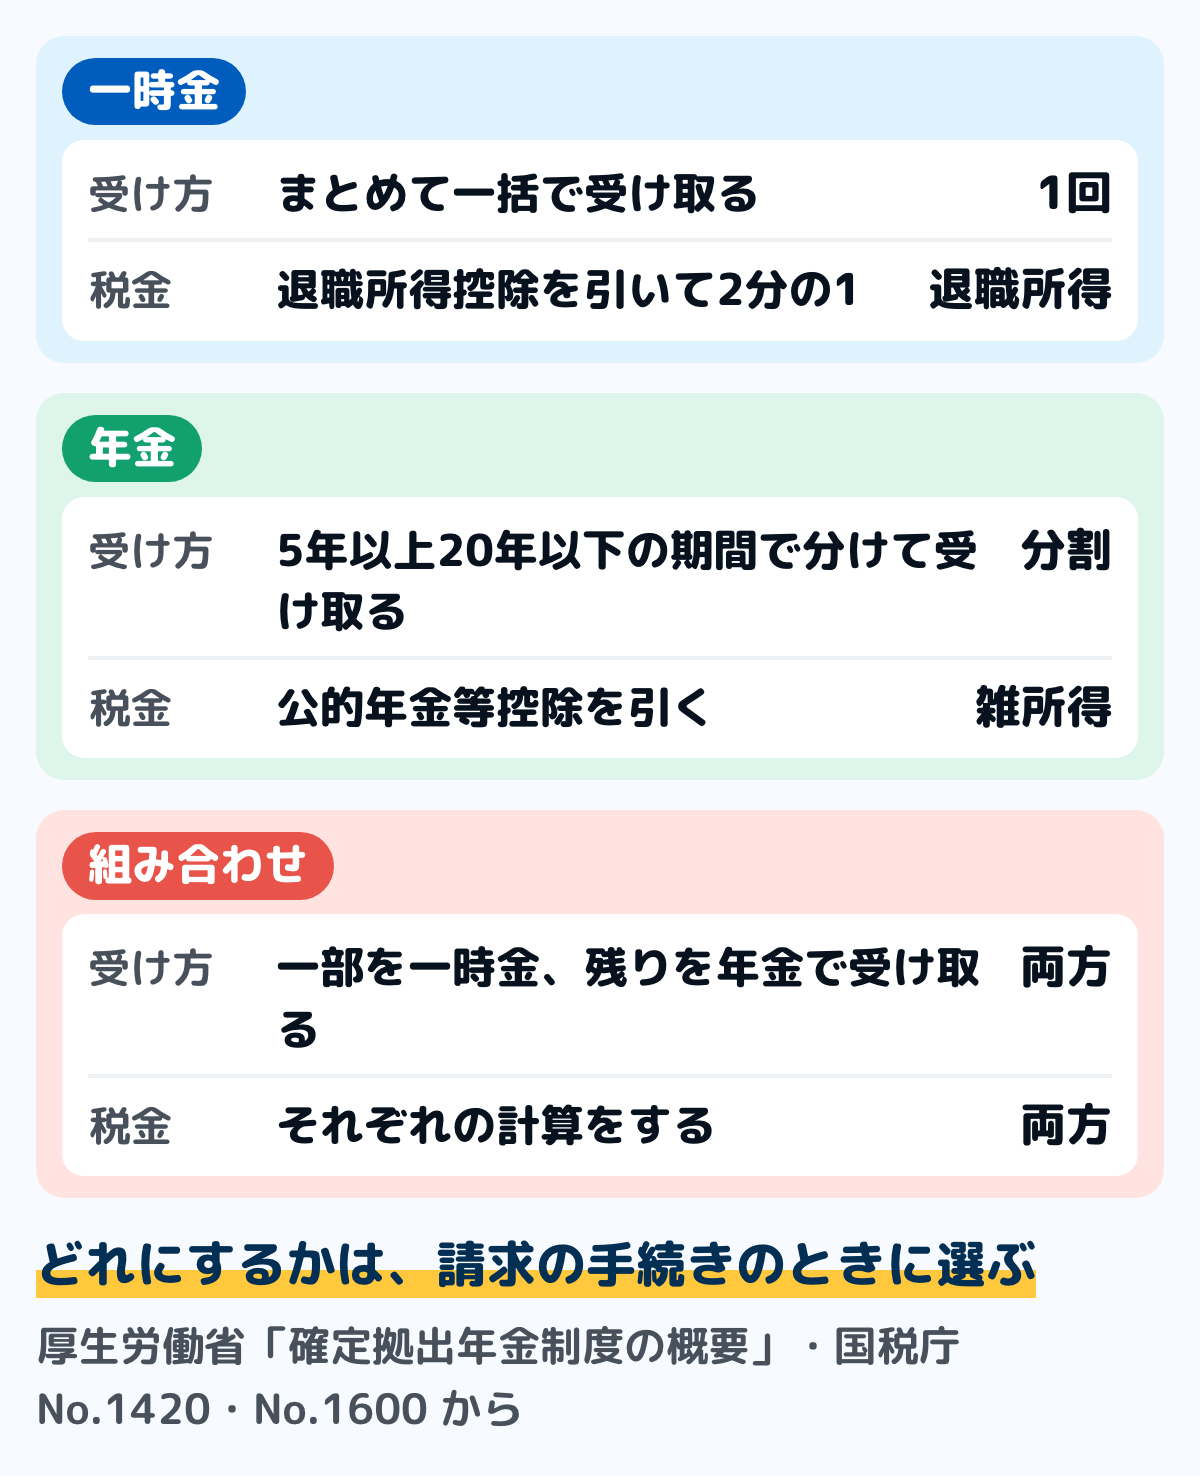
- 一時金:まとめて一括で受け取る。税金は退職所得として計算する
- 年金:5年以上20年以下の期間で分けて受け取る。税金は雑所得として計算する
- 組み合わせ:資産を分けて、一方を一時金、もう一方を年金にする。税金は分けた額ごとに計算する
終身年金や組み合わせは、取り扱う運営管理機関と、取り扱わないところがあります。年に何回受け取るかも運営管理機関が決めた中から選ぶので、加入している金融機関の案内で確かめます。
一時金で受け取ると、退職所得になる
国税庁 No.1420 では、確定拠出年金法の個人型年金規約に基づいて老齢給付金として支給される一時金は、退職所得とみなされるとされています。会社の退職金と同じ式で計算し、ほかの所得とは分けて税額を出します。
退職所得の金額は、受け取った額から退職所得控除額を引き、2分の1にした額です。
- 退職所得の金額=(受け取った額-退職所得控除額)×2分の1
退職所得控除額は、掛金を出した年数で決まる
控除額は、勤続年数が20年以下なら40万円×勤続年数、20年を超えるなら800万円+70万円×(勤続年数-20年)です。計算した額が80万円に満たないときは80万円になります。
iDeCoの一時金では、勤続年数を掛金を出した期間で数えます。所得税法施行令 第69条では、個人型年金加入者掛金を納付した加入者期間などで計算するとされていて、運用指図者として運用だけしていた期間は入りません。1年未満の端数は1年に切り上げます。
計算の例:掛金を25年出して、1,500万円を一時金で受け取る
令和8年に1,500万円を一時金で受け取り、前年以前にも同じ年にも退職金が無い人の例です。掛金を出した期間は25年とします。
- 退職所得控除額:800万円+70万円×(25年-20年)=1,150万円
- 退職所得の金額:(1,500万円-1,150万円)×2分の1=175万円
- 所得税:175万円×5%=87,500円。2.1%の復興特別所得税を足して89,337円
- 住民税:175万円×10%=175,000円
控除額が受け取った額より多ければ、退職所得の金額は0円で、所得税と住民税はかかりません。掛金を出した期間が25年で受け取る額が1,150万円までなら、この例の控除額の中に収まります。
「退職所得の受給に関する申告書」を出すと、源泉徴収で済む
国税庁 No.1420 では、「退職所得の受給に関する申告書」を支払う側に出している人は、退職所得に応じた所得税が源泉徴収され、原則として確定申告は要りません。出していないと、支払金額の20.42%が源泉徴収され、確定申告で精算します。
退職所得を計算した額には、住民税もかかります。速算表や住民税の計算は、退職金の税金はいくら?に同じ式でまとめています。
年金で受け取ると、公的年金等控除を引いた雑所得になる
年金で受け取ると、税金は雑所得として計算します。国民年金や厚生年金と同じ「公的年金等」に入り、公的年金等の収入の合計から公的年金等控除額を引いた額が所得になります。
この所得は、給与などほかの所得と合わせて税額を計算します。一時金のように分けて計算するのではありません。
公的年金等控除は、国民年金・厚生年金と合わせて1つ
国税庁 No.1600 の速算表では、公的年金等の収入金額の合計額と年齢で、雑所得の金額の式が決まります。公的年金等に係る雑所得以外の合計所得金額が1,000万円以下の人の、収入の少ない段は次のとおりです。
- 65歳未満:合計60万円以下は0円。60万円超130万円未満は、合計から60万円を引いた額
- 65歳以上:合計110万円以下は0円。110万円超330万円未満は、合計から110万円を引いた額
収入の合計がこれより多い段では、合計に0.75・0.85・0.95をかけて一定の額を引く式になります。iDeCoの年金も国民年金・厚生年金も、同じ「合計額」に入る点が一時金との違いです。
計算の例:65歳前と65歳以後
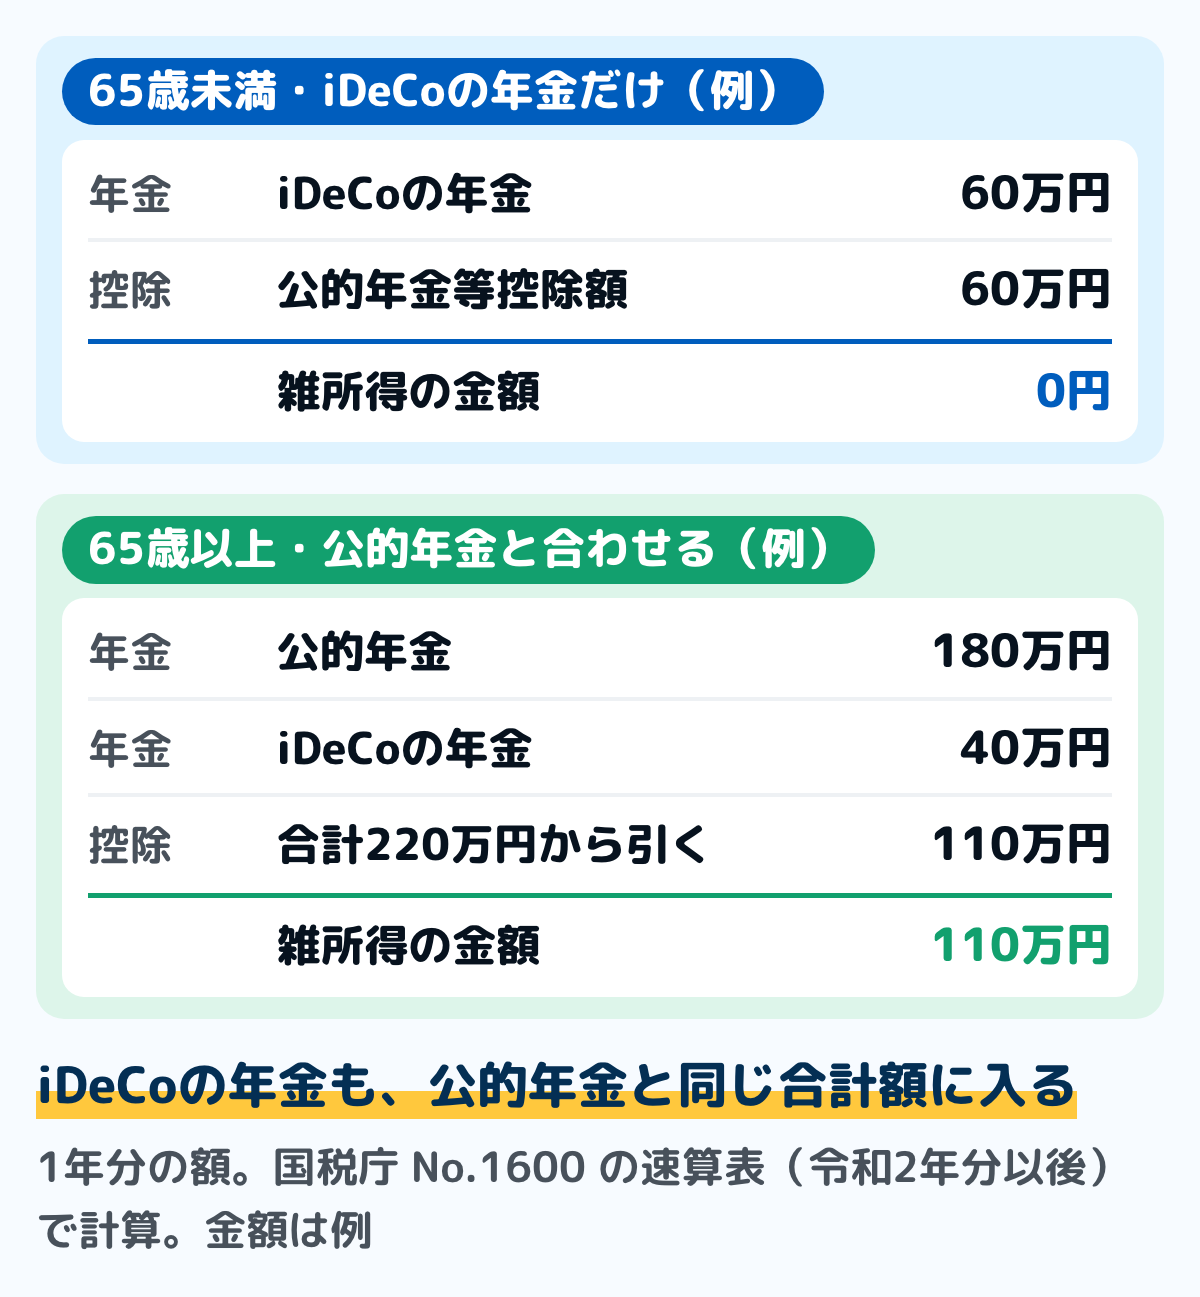
65歳未満で、公的年金をまだ受け取っておらず、iDeCoの年金が1年60万円の例です。合計が60万円以下なので、雑所得の金額は0円です。
65歳以上で、公的年金が1年180万円、iDeCoの年金が1年40万円の例です。合計220万円から110万円を引いて、雑所得の金額は110万円になります。
2027年1月からは、給与と年金の両方がある人の控除が変わる
令和8年法律第12号で加わる所得税法 第35条第5項が、2027年1月1日に施行され、同じ法律の附則第5条で令和9年分以後の所得税に適用されます。その年の給与所得控除額と公的年金等控除額の合計が280万円を超えると、超えた分を公的年金等控除額から引きます。
60歳を過ぎて働きながらiDeCoを年金で受け取る人は、給与所得控除額と合わせてこの線を見ます。280万円の線にかかるかは、勤め先の源泉徴収票の給与所得控除後の金額と、年金の額で確かめます。
年金で受け取ると、確定申告と保険料にも関わる
国税庁 No.1600 の確定申告不要制度では、公的年金等の収入が400万円以下で、公的年金等に係る雑所得以外の所得金額が20万円以下なら、所得税の確定申告は要りません。iDeCoの年金も、この400万円の合計に入ります。
雑所得は住民税だけでなく、国民健康保険料や介護保険料の計算のもとになる所得にも入るので、年金で受け取ると保険料が上がることがあります。当てはめ方は年金の確定申告が不要な人にまとめています。
年金で受け取る間も、運用は続く
年金で受け取る間も、残りの資産は運用が続きます。値動きのある商品のままなら受け取る額が変わることがあり、受け取りのたびに手数料がかかる運営管理機関もあります。
組み合わせると、一時金と年金で控除を分けて使える
一時金と年金を組み合わせると、一時金の部分は退職所得、年金の部分は雑所得として別々に計算します。使える控除も、退職所得控除と公的年金等控除の2つになります。
たとえば、掛金を出した期間が20年で、資産が1,000万円ある例です。退職所得控除額は800万円なので、800万円を一時金、残りの200万円を5年の年金にすると、一時金の退職所得は0円です。
年金は1年40万円で、65歳未満で公的年金等がほかに無ければ、雑所得は0円です。ただし、退職金がある人は、次の節の調整で一時金の控除が減ることがあります。
退職金と近い年に受け取ると、控除が調整される
会社の退職金とiDeCoの一時金は、どちらも退職所得です。受け取る年の間が近いと、勤続期間と掛金を出した期間の重なった分だけ、後から受け取るほうの退職所得控除額が減ります。
見る年数は、どちらを先に受け取るかで違います。国税庁 No.2735 と所得税法施行令 第70条では、次のとおりです。
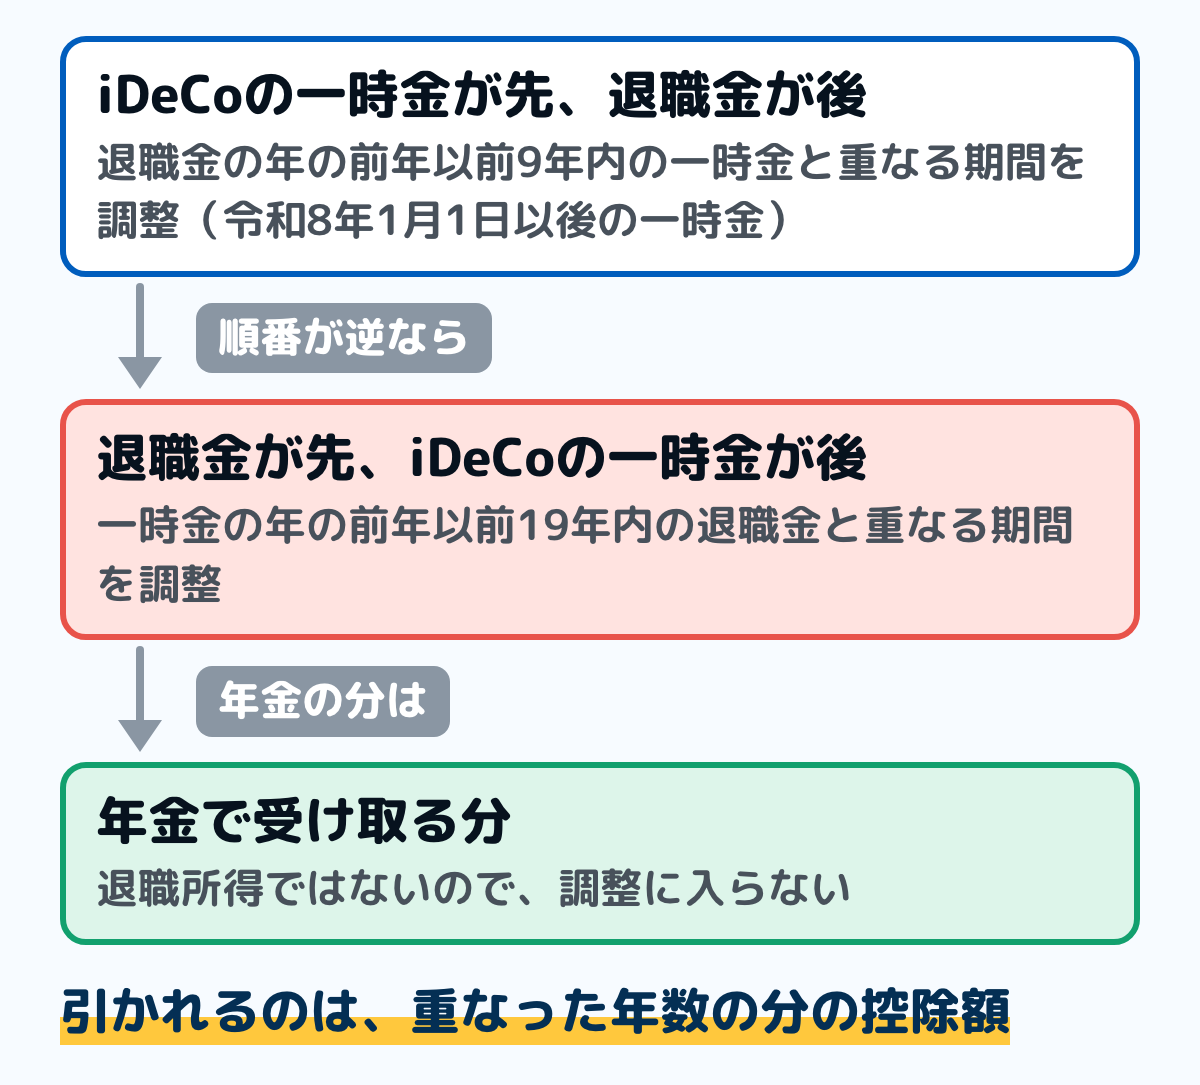
- iDeCoの一時金を先に受け取り、その後に退職金を受け取る:退職金を受け取る年の前年以前9年内に受け取った一時金(令和8年1月1日以後に受け取ったものに限る)
- 退職金を先に受け取り、その後にiDeCoの一時金を受け取る:一時金を受け取る年の前年以前19年内に受け取った退職金
- 退職金どうし:前年以前4年内
「5年ルール」は、令和8年から一時金が先なら「10年」になった
令和7年政令第120号の改正の前は、一時金を先に受け取った場合も「前年以前4年内」でした。退職金との間を5年空ければ重ならなかったので、「5年ルール」と呼ばれることがあります。
令和8年(2026年)1月1日以後に受け取った一時金は、前年以前9年内に変わりました。調整を受けないには、一時金と退職金の間を10年空けることになります。退職金が先の「19年内」は変わっていません。
調整で引かれるのは、重なった年数の分だけ
調整では、後から受け取るほうの控除額から、重なった年数を勤続年数とみなして計算した控除額を引きます。重なった年数の1年未満の端数は切り捨てます。
先の退職金が、その控除額より少なかった場合は、控除を使い切っていない分の期間を重なりに数えません。所得税法施行令 第70条第2項で、先の退職金の額を40万円・70万円で割り戻した年数だけを、先の勤続期間とみなします。
計算の例:60歳で退職金、65歳でiDeCoの一時金
22歳から60歳まで38年勤め、60歳で退職金1,500万円を受け取った人の例です。iDeCoは40歳から60歳まで20年掛金を出し、65歳で600万円を一時金で受け取ります。
- 退職金の控除額:800万円+70万円×18年=2,060万円。退職金1,500万円は控除額の中なので、退職所得は0円
- 先の勤続期間とみなす年数:(1,500万円-800万円)÷70万円+20=30年。22歳から52歳まで
- 重なった年数:iDeCoの40歳から60歳までのうち、52歳までの12年
- iDeCoの控除額:40万円×20年=800万円から、40万円×12年=480万円を引いて320万円
- iDeCoの退職所得:(600万円-320万円)×2分の1=140万円
退職金が2,060万円以上だった場合は、20年がすべて重なり、800万円から800万円を引いて0円になります。計算した控除額が80万円に満たないときは80万円になるので、この場合の控除額は80万円です。
同じ年に受け取ると、1つにまとめて計算する
退職金とiDeCoの一時金を同じ年に受け取ると、国税庁 No.2735 では、2つの額を合わせて退職所得の収入金額にします。勤続年数は最も長い期間を使い、重なっていない期間があればそれを足して数えます。
後から支払う側に出す「退職所得の受給に関する申告書」には、先に受け取った退職手当等の額や源泉徴収された税額などを書きます。あわせて、先の「退職所得の源泉徴収票」を添えます。
年金で受け取る分は、この調整に入らない
調整の決まりは、退職所得になるものどうしの話です。iDeCoを年金で受け取る分は雑所得なので、退職金の控除とは重なりません。
退職金との間を空けられないときは、年金や組み合わせでの受け取りで調整の外に出す方法もあります。どれを選ぶかは、退職金の額と時期、公的年金の額で変わるので、勤め先の退職金規程とねんきん定期便の見込み額を並べて比べます。
受け取るまでの手続き
老齢給付金の請求先は、記録関連運営管理機関です。国民年金基金連合会の案内では、老齢給付金を受け取るときは、記録関連運営管理機関に裁定の請求を行います。
- 60歳が近づいたら、加入している金融機関の案内で、請求に使う書類の取り寄せ方を確かめる
- 受け取る時期と、一時金・年金・組み合わせのどれにするかを決める
- 請求書に書き、本人確認の書類などを添えて出す
- 裁定の結果の通知が届き、指定した口座に振り込まれる
書類は、登録している住所に送られます。引っ越しのあと住所を変えていないと届かないので、受け取りが近づいたら登録の住所を確かめます。
受け取り方を決めるまでの手順
手順は、紙でも表計算でも同じように進められます。家計簿に「iDeCo」の行を1つ作っておくと、受け取るときに退職金や年金と並べられます。
ステップ1通算加入者等期間と、掛金を出した年数を確かめる10分
運営管理機関から届く通知や会員の画面で、加入した日と、掛金を出していた期間、運用だけの期間を書き写します。60歳から受け取れるかは通算加入者等期間で、一時金の控除額は掛金を出した年数で決まります。
ステップ2退職金を受け取る年と額を書き出す10分
勤め先の退職金規程で、定年の年齢と退職金の見込み額を確かめます。iDeCoの一時金との間が9年内か19年内かを、受け取る年で数えます。
ステップ3公的年金の見込み額を並べる10分
ねんきん定期便で、65歳からの公的年金の見込み額を確かめます。年金で受け取るなら、iDeCoの年金と合わせた額で公的年金等控除の段を見ます。見方はねんきん定期便の見方にまとめています。
ステップ4受け取った額は、手取りで収入の行に書く5分
一時金は、源泉徴収の後に振り込まれた額を、入った日の収入の行に1行で書きます。年金なら、振り込まれるたびに手取りの額を書き、年の終わりに届く源泉徴収票で1年分の額と税額を照らします。
迷いやすい場面
退職金が無い(自営業・勤め先に退職金の制度が無い)
退職金が無い人は、iDeCoの一時金と重なる退職所得がありません。退職所得控除額は、掛金を出した年数だけで計算できます。
ただし、年数が短いと控除額も小さくなります。掛金を出した期間が10年なら控除額は400万円で、それを超えた分の2分の1が退職所得です。
60歳を過ぎても働いて、給与がある
年金で受け取ると、iDeCoの雑所得は給与所得と合わせて税額を計算します。2027年1月からは、給与所得控除額と公的年金等控除額の合計が280万円を超えると、公的年金等控除額が減ります。
一時金なら退職所得として分けて計算するので、給与とは合算しません。働く期間と受け取る時期を並べて、どちらの計算になるかを確かめます。
障害の状態になった・加入者が亡くなった
障害基礎年金を受けられる障害の状態になったときは、障害給付金として受け取れます。確定拠出年金法 第32条では、障害給付金には租税その他の公課を課すことができないとされています。
加入者が亡くなったときは、遺族が死亡一時金を受け取れます。国民年金基金連合会の案内では、死亡日から5年を経過しても請求が無いと相続財産の扱いになります。
60歳より前にお金が要る
原則として、60歳より前には引き出せません。厚生労働省の案内では、例外の脱退一時金は、国民年金の保険料の免除を受けているなど、要件をすべて満たした場合に限られます。
よくある質問
QiDeCoはいつから受け取れますか
原則60歳からです。60歳になるまでの通算加入者等期間が10年に満たないと、期間に応じて61歳から65歳までに遅くなります。受け取りを始める時期は、75歳になるまでの間で選べます。
Q一時金と年金は、どちらが得ですか
退職金の額と時期、公的年金の額、働いて給与があるかで変わります。一時金は退職所得控除を引いて2分の1、年金は公的年金等控除を引いてほかの所得と合わせる計算なので、自分の数字を当てはめて比べます。
Q60歳になったら、自動で振り込まれますか
振り込まれません。記録関連運営管理機関に裁定の請求をして、受け取りが始まります。75歳までに請求しないと、法務局に供託されます。
Q5年ルール・10年ルールとは何ですか
iDeCoの一時金を先に受け取ったあと、退職金を受け取るときの調整の年数の呼び名です。改正の前は「前年以前4年内」で、間を5年空ければ調整を受けませんでした。
令和8年1月1日以後に受け取った一時金は「前年以前9年内」になり、間を10年空けないと調整を受けます。退職金が先で、iDeCoの一時金が後のときは「前年以前19年内」で、これは変わっていません。
Q退職金とiDeCoを同じ年に受け取るとどうなりますか
2つの額を合わせて退職所得の収入金額にし、勤続年数は最も長い期間に重ならない期間を足して数えます。後から支払う側には、先の退職所得の源泉徴収票を添えて申告書を出します。
Q年金で受け取り始めた後に、残りをまとめて受け取れますか
年金の途中で残りを一括で受け取る扱いを置いている運営管理機関もあります。できるかどうかと条件は、加入している金融機関の案内で確かめます。
まとめ
- iDeCoは原則60歳から、75歳になるまでの間に自分で請求して受け取り始める。通算加入者等期間が10年に満たないと、受け取れる年齢は61歳から65歳までに遅くなる
- 一時金は退職所得。掛金を出した年数で退職所得控除額を出し、引いた残りの2分の1に税金がかかる
- 年金は雑所得。国民年金・厚生年金と合わせた収入から公的年金等控除額を引く。2027年1月からは給与所得控除額との合計が280万円を超えると控除が減る
- 退職金と近い年に一時金を受け取ると控除が調整される。一時金が先なら前年以前9年内(令和8年1月1日以後の一時金)、退職金が先なら前年以前19年内
- 年金で受け取る分は、この調整に入らない。退職金の額と時期、公的年金の額を並べて受け取り方を決める
掛金を出した年数と、退職金を受け取る年を並べて書き出せました。一時金との間が何年あるかを数えてから、受け取り方を決めます。
この記事で参照した公的情報
- 確定拠出年金法 第33条(老齢給付金の支給要件=60歳以上61歳未満は通算加入者等期間10年・61歳8年・62歳6年・63歳4年・64歳2年・65歳以上1月/60歳以上75歳未満で通算加入者等期間が無い人は加入から5年/通算加入者等期間は60歳に達した日の前日が属する月以前の加入者期間と運用指図者期間の合計)・第34条(75歳到達時の支給)・第35条(年金として支給・規約で一時金)・第32条第2項(障害給付金に租税その他の公課を課さない)・第73条(個人型年金への準用)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/413AC0000000088
- 確定拠出年金法施行令 第5条(年金の支給予定期間=請求の日に申し出た5年以上20年以下の期間)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/413CO0000000248
- 所得税法 第30条(退職所得の金額・退職所得控除額=勤続年数20年以下は40万円×年数・20年超は800万円+70万円×(年数-20年)・第6項=前年以前に他の退職手当等がある場合の控除・80万円に満たないときは80万円)・第35条(公的年金等控除額・第5項=2027年1月1日施行の版で、給与所得控除額と公的年金等控除額の合計が280万円を超える部分を公的年金等控除額から引く=令和8年法律第12号・附則第5条で令和9年分以後の所得税に適用)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 所得税法施行令 第69条第1項第2号(確定拠出年金の一時金の勤続年数=掛金を納付した個人型年金加入者期間などで計算)・第70条(退職所得控除額の計算の特例=前年以前4年内・確定拠出年金の一時金(令和8年1月1日以後に支払を受けたもの)の後は前年以前9年内・確定拠出年金の一時金を受ける年は前年以前19年内/第2項=前の退職手当等が控除額に満たないときの前の勤続期間の数え方)・第72条第3項第7号(確定拠出年金の老齢給付金の一時金は退職手当等とみなす)。令和7年政令第120号で2026年1月1日から。2028年1月1日施行の版まで第70条は変わらない
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340CO0000000096
- No.1420 退職金を受け取ったとき(退職所得)(確定拠出年金の老齢給付金の一時金も退職所得・退職所得控除額の表・申告書を出さないと20.42%)
- No.2735 同じ年に2か所以上から退職手当等が支払われるとき(最も長い勤続期間に重複しない期間を足す・前年以前4年内/9年内/19年内の重複期間・申告書に支払済の退職手当等を書き退職所得の源泉徴収票を添える)
- No.1600 公的年金等の課税関係(公的年金等に係る雑所得の速算表・令和2年分以後・公的年金等の確定申告不要制度)
- 確定拠出年金制度の概要(給付=5年以上20年以下の有期または終身年金・規約により一時金/受給要件/脱退一時金/給付時の税制=年金は公的年金等控除・一時金は退職所得控除)
- iDeCoの給付について(老齢給付金の受給開始年齢・75歳までに請求・請求されない場合は法務局に供託・年金は5年以上20年以下・一時金と年金の組み合わせ・裁定の請求は記録関連運営管理機関・障害給付金・死亡一時金は死亡日から5年で相続財産の扱い)
- 窓口
- 国民年金基金連合会(iDeCo公式サイト)
- 確認日
- 確認先
- https://www.ideco-koushiki.jp/join/benefits.html
- iDeCoの加入資格・掛金・受取方法等(iDeCoの老齢給付金を受給している方・受給したことがある方は加入できない)
- 窓口
- 国民年金基金連合会(iDeCo公式サイト)
- 確認日
- 確認先
- https://www.ideco-koushiki.jp/guide/structure.html