年金の税金はいくら?|令和8年分の所得税は65歳以上・年金だけなら214万円まで0円。住民税の目安155万円と、年金額ごとの計算例
 Move for People株式会社
年金にかかる税金は、所得税と住民税の2つです。どちらも、年金の額から公的年金等控除を引いた「雑所得」をもとに計算します。
65歳以上で収入が年金だけの単身の人なら、令和8年分の所得税は、年金が年214万円以下で0円です。住民税は、住む地域の級地により、年金が148万円から155万円以下ならかかりません。
この記事では、国税庁・日本年金機構・総務省の資料と法令で式と額を確かめ、年金額ごとに税金を計算した例を出します。年金から引かれる所得税の式と、確定申告が要る場合もまとめています。
年金だけの暮らしになったら、税金がいくら引かれるのかが分かりません。年金の額から、手元にいくら残るのかも知りたいです。
年金にかかる税金は、所得税と住民税
老齢や退職を理由に受け取る年金は、税金の上では「雑所得」です。国税庁 No.1600 では、国民年金・厚生年金・共済年金のほか、過去の勤務により会社などから払われる年金や確定給付企業年金も、公的年金等に入ります。
日本年金機構の案内では、障害年金と遺族年金には税金はかかりません。生命保険の契約で受け取る個人年金は、公的年金等には入らず、別の計算になります(迷いやすい場面に書いています)。
2つの税金は、決まる時期と納め方が違います。
- 所得税:その年の1月から12月までの所得にかかる。年金を払うときに日本年金機構などが差し引く(源泉徴収)
- 住民税:前の年の所得にかかる。市区町村が額を決め、65歳以上で条件に当たると年金から天引きされる
所得税は、年金を払うときに差し引いた額と、1年分の税額が一致するとは限りません。国税庁の「高齢者と税」の案内では、年金には年末調整が無いので、確定申告で1年間の税金を精算することになります。
住民税と介護保険料などが年金から引かれる条件や時期は、年金の天引きは4つにまとめています。この記事では、税金の額の出し方を中心に書きます。
計算の順番:公的年金等控除、所得控除、税率
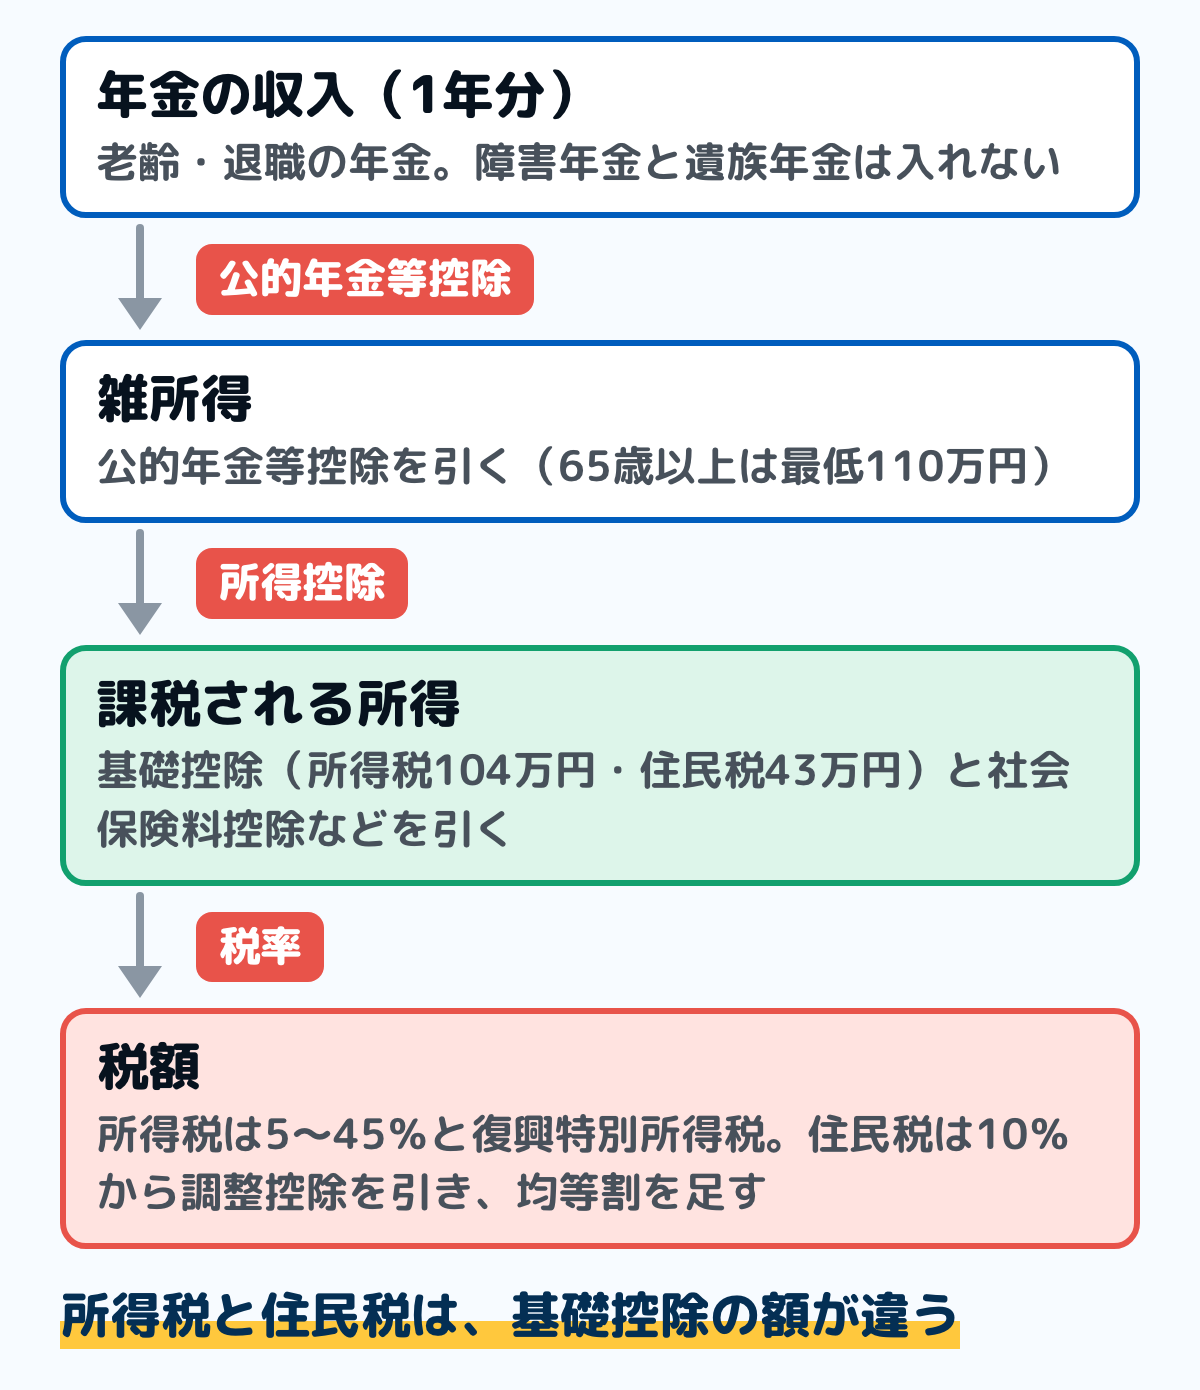
所得税と住民税は、同じ順番で計算します。図のように、年金の収入から公的年金等控除を引いて雑所得を出し、所得控除を引いた課税所得に税率を掛けます。
違うのは、所得控除の額と税率です。所得税の基礎控除は令和8年分で104万円、住民税の基礎控除は43万円で、この差のため住民税のほうが税金のかかる所得が大きくなります。
公的年金等控除:65歳以上は最低110万円
公的年金等控除の額は、年齢と年金の額で決まります。国税庁の速算表で、年金以外の合計所得金額が1,000万円以下の人の雑所得の出し方は次のとおりです。
- 65歳以上:年金が110万円以下なら雑所得は0円。110万円超330万円未満は、年金から110万円を引いた額
- 65歳未満:年金が60万円以下なら0円。130万円未満までは、60万円を超えた分が雑所得。130万円以上330万円未満は、年金の75%から27万5千円を引いた額
- 330万円以上(年齢は同じ式):410万円未満は年金の75%から27万5千円、770万円未満は85%から68万5千円、1,000万円未満は95%から145万5千円を引いた額
65歳以上かどうかは、その年の12月31日の年齢で見ます。国税庁の案内では、令和8年分の所得税で65歳以上とは、昭和37年1月1日以前に生まれた人です。
令和9年分からは、所得税法の第35条第5項が加わります。給与所得控除と公的年金等控除の合計が280万円を超えると、超えた分だけ公的年金等控除が減ります。給与も年金も多い人に関わる決まりです。
所得税の基礎控除:令和8年分と令和9年分は104万円
所得税の基礎控除は、令和8年分から変わりました。国税庁 No.1199 の表で、合計所得が489万円以下の人の控除は、令和8年分と令和9年分が104万円です。
合計所得は、年金だけの人なら雑所得の額です。前の年までと、令和10年分からの額は次のとおりです。
- 令和7年分:合計所得132万円以下は95万円、132万円超336万円以下は88万円、336万円超489万円以下は68万円
- 令和8年分・令和9年分:489万円以下は104万円、489万円超655万円以下は67万円、655万円超2,350万円以下は62万円
- 令和10年分以後:合計所得132万円以下は99万円、132万円超2,350万円以下は62万円
令和8年分の基礎控除が上がったことで、年金から引かれる所得税は、令和8年12月の支払いで精算されます。くわしくは、この記事の「年金から引かれる所得税(源泉徴収)の計算」に書いています。
住民税:基礎控除43万円、税率10%、調整控除
住民税の基礎控除は、地方税法の第314条の2で、前の年の合計所得金額が2,400万円以下なら43万円です。所得税の基礎控除のように令和8年分から上がってはいません。
総務省の案内では、所得割の税率は10%で、内訳は道府県民税4%と市町村民税6%です。均等割は4,000円で、国税の森林環境税1,000円と合わせて5,000円が一緒に集められます。
所得税と住民税の基礎控除の差を埋めるのが、地方税法の第314条の6の調整控除です。課税される所得が200万円以下で、基礎控除だけの人は、5万円と課税される所得の少ないほうの5%(市町村分3%・道府県分2%)が所得割から引かれます。
所得税:課税所得に税率を掛け、復興特別所得税を足す
所得税の税率は、国税庁 No.2260 で、課税される所得が195万円未満なら5%です。195万円以上330万円未満は10%から9万7,500円、330万円以上695万円未満は20%から42万7,500円を引きます。
所得税の額には、その2.1%の復興特別所得税が加わります。令和9年1月1日以後の所得は、復興特別所得税が1.1%に下がり、所得税の1%の防衛特別所得税が加わります。
税金がかからない年金額の目安
所得税も住民税も、雑所得から所得控除を引いて0円以下になれば、所得割の税金はかかりません。ここでは、収入が年金だけの単身の人で、社会保険料控除などを入れない目安を出します。
所得税:令和8年分は65歳以上で214万円まで0円
65歳以上なら、公的年金等控除110万円と基礎控除104万円を足した214万円までは、課税される所得が0円です。年金が214万円以下なら、令和8年分の所得税はかかりません。
65歳未満は、年金が130万円以上だと75%の式になります。年金の75%から27万5千円を引いた額が104万円以下になるのは、年金が約175万円までです(式で計算した目安)。
年金から介護保険料や国民健康保険料が引かれていれば、その額は社会保険料控除になり、税金のかからない線はもっと上がります。扶養する家族がいるときの線は、後の「夫婦の場合」に書いています。
年金から所得税が差し引かれる線は、別にある
日本年金機構が年金から所得税を差し引くかどうかの線は、法令で別に決まっています。令和8年分は65歳以上で205万円以上、65歳未満で155万円以上の年金が源泉徴収の対象です。
令和9年分は、65歳以上で214万円以上、65歳未満で164万円以上です。この線より少ない年金からは所得税は差し引かれませんが、ほかの所得がある人は確定申告で税金がかかることがあります。
住民税:65歳以上・単身なら155万円(1級地)
住民税がかからない線は、住む市区町村の級地で違います。日本年金機構の「住民税の非課税限度額基準について」では、単身で年金だけの人の目安は次のとおりです。
- 1級地:155万円(65歳未満なら105万円)
- 2級地:151.5万円(65歳未満なら101.5万円)
- 3級地:148万円(65歳未満なら98万円)
155万円は、所得の線45万円(1級地の単身)に公的年金等控除110万円を足した額です。地方税法施行令の第47条の3では、所得の線は35万円に家族の数に1を足した数を掛け、10万円を足した額をもとに、市区町村の条例で決めます。
級地は、生活保護の基準で決まる地域の区分です。住む市区町村の級地と、家族がいるときの線は、住民税非課税世帯とはで確かめられます。
住民税がかからないと、ほかの負担も変わる
住民税がかからない人は、介護保険料の段階が低くなったり、医療費の自己負担の上限が下がったりします。国民健康保険料や後期高齢者医療保険料の均等割は、所得が低い世帯で軽くなります。
介護保険料の段階は介護保険料はいくら?、75歳からの保険料は後期高齢者医療制度とはにまとめています。税金と合わせて見ると、年金の額で手取りがどう変わるかが分かります。
年金額ごとの所得税と住民税(例)
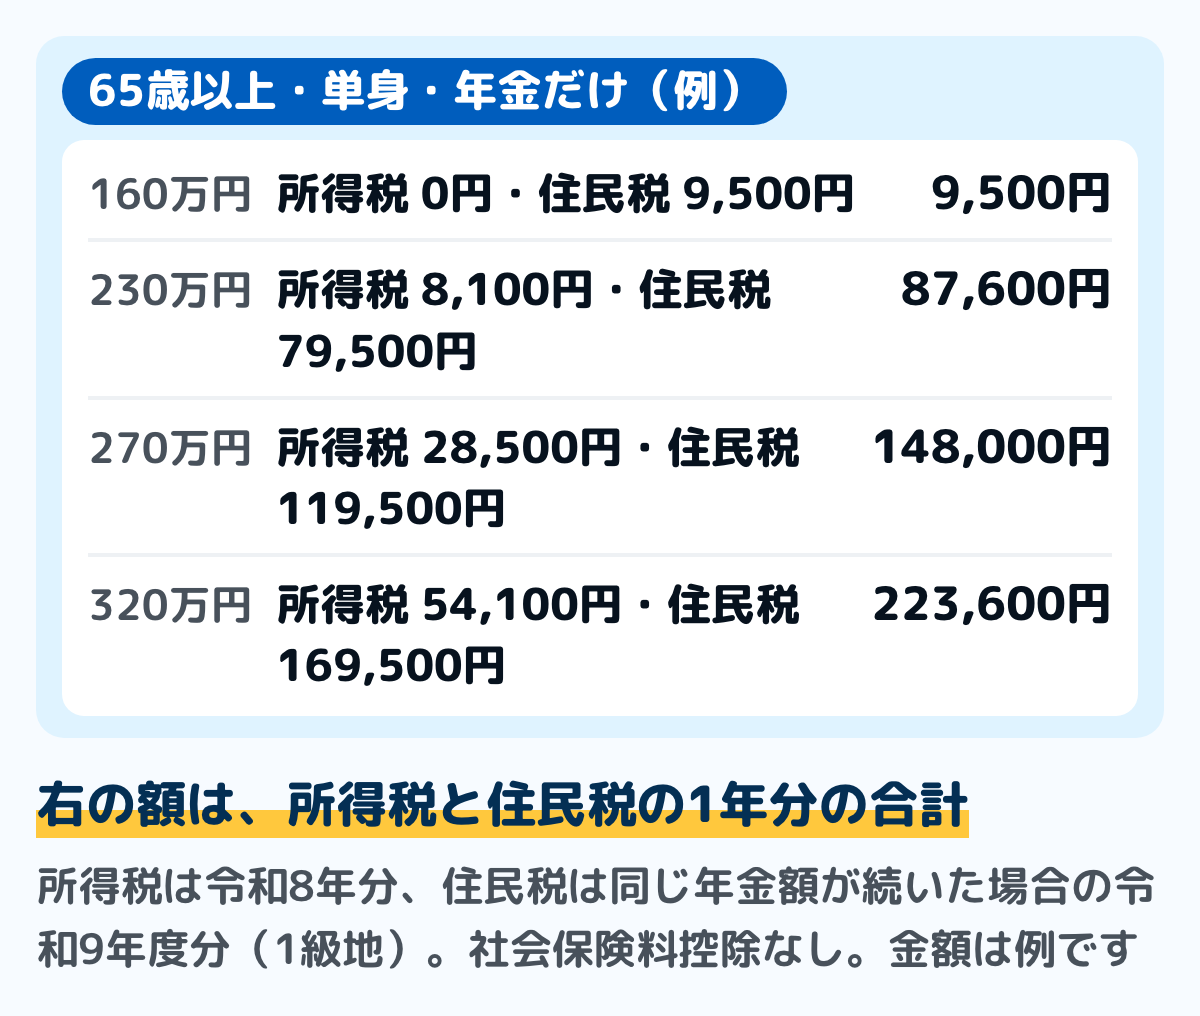
図は、公的な式と率に当てはめて計算した例です。置いた前提は次のとおりで、自分の額は届いた通知書や源泉徴収票で確かめてください。
- 65歳以上の単身で、扶養する家族はいない
- 収入は老齢の年金だけ
- 所得控除は基礎控除だけ(社会保険料控除などは入れない)
- 所得税は令和8年分。住民税は、令和8年も同じ年金額だった場合の令和9年度分
- 住民税は1級地で、均等割と森林環境税は標準の5,000円
年金230万円の計算(例)
所得税は、230万円から公的年金等控除110万円を引いた雑所得120万円から、基礎控除104万円を引きます。課税される所得16万円に5%を掛けて8,000円、復興特別所得税168円を足し、100円未満を切り捨てて8,100円です。
住民税は、雑所得120万円から基礎控除43万円を引いた77万円に10%を掛けて77,000円です。調整控除2,500円を引いた所得割は74,500円で、均等割と森林環境税の5,000円を足すと79,500円になります。
2つを足した税金は87,600円で、年金に対して約3.8%です。同じ年金でも、所得税より住民税のほうが大きくなるのは、基礎控除の差(104万円と43万円)のためです。
令和7年分と比べると
令和7年分の基礎控除は、合計所得120万円なら95万円でした。課税される所得は25万円で、所得税は12,700円です(例)。
令和8年分は基礎控除104万円で8,100円なので、年金230万円の例では4,600円下がります。住民税の基礎控除は変わっていないので、住民税の額は同じです。
社会保険料が引かれている場合(例)
年金から介護保険料と国民健康保険料が引かれていると、その額を社会保険料控除として所得から引けます。同じ年金230万円で、1年の保険料が15万円だった場合の例です。
- 所得税:120万円−15万円−104万円=1万円に5%で500円。復興特別所得税を足して100円未満を切り捨てると500円
- 住民税:120万円−15万円−43万円=62万円に10%で62,000円。調整控除2,500円を引き、5,000円を足して64,500円
保険料の額は、住む市区町村と前の年の所得で変わります。保険料の分だけ税金が軽くなるので、年金振込通知書や源泉徴収票の社会保険料の欄も見ておきます。
65歳未満の場合(例)
65歳未満は、公的年金等控除が少ないので、同じ年金でも税金が多くなります。年金190万円・単身・社会保険料控除なしの例です。
- 65歳未満:雑所得は190万円×75%−27万5千円=115万円。所得税は5,600円、住民税は74,500円
- 65歳以上:雑所得は190万円−110万円=80万円。所得税は0円、住民税は39,500円
60歳から受け取る特別支給の老齢厚生年金や、繰上げで受け取る年金は、この65歳未満の式で計算します。年金の額の見込みは年金はいくらもらえる?で確かめられます。
家計調査の平均では
総務省の家計調査(2025年)で、65歳以上の単身の無職世帯は、年金などの社会保障給付が月120,212円でした。税金と社会保険料などの非消費支出は月12,990円で、うち税金(直接税)が7,072円、社会保険料が5,912円です。
65歳以上の夫婦のみの無職世帯は、社会保障給付が月228,614円、非消費支出が月32,850円でした。内訳は、税金(直接税)12,547円と社会保険料20,296円です。
年金から引かれる所得税(源泉徴収)の計算
年金から差し引かれる所得税は、1年分の税額とは別の式で出します。日本年金機構の「年金にかかる源泉徴収税額」では、扶養親族等申告書を出した人の式は次のとおりです。
- 源泉徴収税額=(年金支給額−社会保険料−各種控除額)×5.105%(1円未満は切り捨て)
- 社会保険料は、年金から引かれた介護保険料と国民健康保険料(後期高齢者医療保険料)の合計
- 5.105%は、所得税率5%に102.1を掛けて100で割った率
各種控除額は、1か月あたりで決まっている
公的年金等控除と基礎控除に当たる額は、1か月分の年金支払額の25%に11万円を足した額です。最低額は、65歳以上で18万円、65歳未満で14万円です。
扶養する家族がいれば、1か月あたりの額が足されます。配偶者は32,500円(老人控除対象配偶者は40,000円)、扶養親族は1人32,500円(特定扶養親族は52,500円・老人扶養親族は40,000円)などです。
扶養親族等申告書を出さないと、家族の分などの控除が入りません。日本年金機構は、控除に当たる家族などがいない人は、出さなくても源泉徴収の額に差は無いと案内しています。申告書の欄の埋め方は扶養親族等申告書(年金)の書き方で確かめられます。
例:年金270万円・保険料18万円のとき(例)
65歳以上・単身で、年金270万円、年金から引かれる保険料が年18万円の例を、この式で計算します。1回の支払いは2か月分として、年金45万円・保険料3万円とします。
1か月分の年金は22万5千円で、その25%に11万円を足すと166,250円です。最低額の18万円を下回るので、控除は2か月で36万円になります。
45万円から3万円と36万円を引いた6万円に5.105%を掛け、1回の所得税は3,063円です。1年に6回なら18,378円になります。
同じ例を1年分で計算すると、雑所得160万円から保険料18万円と基礎控除104万円を引いた38万円が課税される所得です。令和9年分の率で、所得税と復興特別所得税・防衛特別所得税を合わせて約1万9,400円になり、源泉徴収の合計とは差が出ます。
令和8年は、12月の年金で精算される
令和8年分は、基礎控除が年の途中で上がったため、特別な扱いになりました。日本年金機構の案内では、11月の支払いまでは改正前の控除額で源泉徴収し、12月の支払いで1年分を計算し直して、引きすぎた分は原則として還付します。
各月の支払いでは、1か月分の年金の25%に105,000円を足した額(65歳以上の最低175,000円)を使っていました。12月の精算では、65歳以上で年金242万円以下の人は、110,000円を足した額(最低180,000円)で計算します。
退職共済年金を受けている65歳以上の人は、控除額から政令で決まる額(47,500円にその年金の月数を掛けた額)を引いて計算します。共済組合から届く通知で確かめてください。
年金のほかに収入があるとき
パートなどの給与があるとき
給与があると、給与所得と年金の雑所得を足した合計所得から、基礎控除などを引いて所得税を計算します。国税庁 No.1411 の所得金額調整控除で、給与と年金の両方がある人は、給与所得から最大10万円が引かれます。
65歳以上で、年金170万円とパートの給与90万円がある人の令和8年分の例です。給与所得控除74万円を引いた給与は16万円、雑所得は60万円です。
所得金額調整控除は、16万円と60万円をそれぞれ10万円までにして足した20万円から、10万円を引いた10万円です。給与所得は6万円になり、合計所得66万円は基礎控除104万円より少ないので、所得税は0円です(例)。
年金以外の所得が20万円を超えると、確定申告が要ることがあります。条件は年金の確定申告が不要な人、給与がある人の所得税の計算は所得税の計算方法にまとめています。
退職金や、確定拠出年金を一時金で受け取ったとき
退職金は、国税庁 No.1420 で退職所得になり、原則として年金などのほかの所得と分けて所得税を計算します。確定拠出年金(iDeCo など)の老齢給付金を一時金で受け取った場合も、退職所得とみなされます。
一方、確定給付企業年金などを年金の形で受け取ると、公的年金等として国の年金と合わせて公的年金等控除を計算します。退職金にかかる税金の計算は退職金の税金にまとめています。
確定申告は要るか
国税庁 No.1600 では、公的年金等の収入が400万円以下で、その全部が源泉徴収の対象になり、年金以外の所得が20万円以下なら、所得税の確定申告は要りません。この3つを満たさない人は、確定申告で1年分を精算します。
日本年金機構の令和7年分の源泉徴収票の案内では、2か所以上の年金の支払者に扶養親族等申告書を出している人や、年金のほかに給与所得がある人などは、確定申告が必要な場合があります。当てはまるかは、源泉徴収票を手元に置いて税務署に確かめます。
申告が要らなくても、出すと戻ることがある
確定申告が要らない人でも、医療費控除や生命保険料控除、年金から引かれていない国民健康保険料などの社会保険料控除を受けると、源泉徴収された所得税が戻ることがあります。年金から所得税が引かれていなければ、戻る所得税もありません。
還付のための申告は、国税庁 No.2030 で、確定申告の期間とは関係なく、翌年の1月1日から5年の間に出せるとされています。医療費控除の申告のしかたは医療費控除のやり方にまとめています。
令和8年分は、扶養親族の所得の線が62万円以下に上がりました。日本年金機構は、新たに扶養控除などに当たる家族がいる場合は、原則として確定申告が必要と案内しています。
所得税の確定申告をしない人でも、市区町村への住民税の申告が要ることがあります。申告が要るかと窓口は、住んでいる市区町村の案内で確かめます。
夫婦の場合
所得税:配偶者控除の分だけ線が上がる
配偶者の合計所得が62万円以下なら、令和8年分の所得税で配偶者控除38万円を受けられます。国税庁の「高齢者と税」の案内では、配偶者が70歳以上なら控除は48万円です(本人の所得が900万円以下の場合)。
65歳以上で年金だけの人が配偶者控除を受けると、所得税がかからない線は、110万円・104万円・38万円を足した252万円になります。配偶者が70歳以上なら262万円です(社会保険料控除などを入れない、式で計算した目安)。
配偶者も65歳以上で年金だけなら、年金が172万円以下で合計所得62万円以下になります(式で計算した目安)。くわしい条件は配偶者控除とはにまとめています。
住民税:配偶者を扶養していると211万円(1級地)
住民税がかからない線は、扶養する家族がいると上がります。地方税法施行令の式に1級地の額を当てはめると、配偶者を扶養している65歳以上の人は、年金211万円以下が目安です。
211万円は、35万円×2人に10万円と21万円を足した所得の線101万円に、公的年金等控除110万円を足した額です。住民税の配偶者の所得の線は、令和9年度分から62万円以下に上がります。
年金の税金を、家計簿で確かめる手順
年金の税金は、届いた書類の数字を書き写すと確かめられます。手順は紙のノートでも表計算のシートでも同じです。
ステップ1源泉徴収票の欄を書き写す10分
日本年金機構から届く公的年金等の源泉徴収票で、支払金額・源泉徴収税額・社会保険料の金額を1行ずつ書きます。年金が2か所以上あれば、源泉徴収票ごとに行を分けます。
ステップ2住民税の通知書の年税額を書く5分
市区町村から届く住民税の通知書で、1年分の税額と、年金から引かれる額を書きます。前の年の所得で決まる税金なので、どの年の所得の分かも添えます。
ステップ3この記事の式で1年分を出して比べる15分
支払金額から公的年金等控除と社会保険料と基礎控除を引き、課税される所得を出して税率を掛けます。源泉徴収税額との差が大きければ、扶養親族等申告書の中身や、申告で戻る控除がないかを見直します。
ステップ42か月ごとの手取りを家計簿に書く5分
年金振込通知書の振込額を、収入の行に書きます。天引きされた税金と保険料は、別の行に「天引き」として書いておくと、1年分の合計がすぐに出せます。
年金は2か月分ずつ入るので、1か月の生活費と比べるときは半分にして見ます。家計簿での書き方は年金生活の家計簿にまとめています。
源泉徴収票が見当たらないときは、日本年金機構の「ねんきんネット」で内容を確かめたり、再交付を申し込んだりできます。近くの年金事務所の窓口でも、再交付を申し込めます。
迷いやすい場面
年の途中で65歳になった
公的年金等控除の65歳以上かどうかは、その年の12月31日の年齢で決まります。年の途中で65歳になった人は、その年の分から65歳以上の式で計算します。
令和8年分なら、昭和37年1月1日以前に生まれた人が65歳以上の扱いです。源泉徴収の各種控除額も、日本年金機構の案内では12月31日時点の年齢で判断します。
生命保険の個人年金も受けている
生命保険の契約で受け取る個人年金は、公的年金等ではありません。国税庁の「高齢者と税」の案内では、年金の額から、払い込んだ保険料のうちその年の分(必要経費)を引いた額が雑所得になります。
この雑所得は、公的年金等控除の対象になりません。確定申告が要らない条件の「年金以外の所得」に入るので、20万円を超えるかを確かめます。
年金生活の1年目に、住民税が高い
住民税は前の年の所得にかかるので、退職した翌年は、働いていた年の給与で計算した住民税を納めます。年金だけの所得で計算されるのは、その次の年度からです。
同じ年金でも、2年目から住民税が下がることがあります。1年目の住民税の納め方と、年金から天引きされるまでの流れは、年金の天引きは4つと住民税はいつから引かれる?にまとめています。
障害年金や遺族年金も受けている
障害年金と遺族年金には、所得税も住民税もかかりません。税金を計算するときの年金の額には、老齢や退職を理由に受け取る年金だけを入れます。遺族年金の受け取り方は、遺族年金とはにまとめています。
よくある質問
Q年金が年210万円だと、税金はいくらですか
65歳以上・単身・年金だけ・社会保険料控除なしの例で、令和8年分の所得税は0円です。住民税は、雑所得100万円から43万円を引いた57万円で計算し、59,500円です(1級地・同じ年金額が続いた場合)。
Q所得税と住民税は、どちらが多いですか
年金だけの人は、住民税のほうが多くなることがあります。基礎控除が所得税は104万円、住民税は43万円で、住民税のほうが税金のかかる所得が大きいためです。
Q年金から所得税が引かれているのに、確定申告は要りませんか
年金の収入が400万円以下で全部が源泉徴収の対象になり、年金以外の所得が20万円以下なら、所得税の確定申告は要りません。医療費控除などで税金が戻る場合は、申告できます。
Q扶養親族等申告書を出さないと、税金は増えますか
配偶者や扶養する家族などの控除に当たる人は、出さないとその分の控除が入らず、多く差し引かれることがあります。当たる控除が無い人は、出さなくても差し引かれる額は同じです。
Q令和8年の改正で、年金の税金は何が変わりましたか
所得税の基礎控除が、令和8年分と令和9年分は合計所得489万円以下で104万円に上がりました。年金から引く所得税は、令和8年12月の支払いで1年分を精算し、引きすぎた分は原則として還付されます。
Q住民税がかからない年金の額は、いくらですか
単身で年金だけなら、65歳以上は1級地で155万円、3級地で148万円が目安です。配偶者を扶養していると、1級地の65歳以上で211万円になります。
まとめ
- 年金にかかる税金は所得税と住民税で、どちらも年金から公的年金等控除を引いた雑所得で計算する。障害年金と遺族年金にはかからない
- 65歳以上・年金だけ・単身なら、令和8年分の所得税は年金214万円まで0円。住民税は1級地で155万円、3級地で148万円までかからない
- 住民税の基礎控除は43万円のままで、年金だけの人は所得税より住民税のほうが大きくなることがある
- 年金230万円の例(65歳以上・単身・社会保険料控除なし)で、所得税8,100円・住民税79,500円
- 年金から引く所得税は(年金支給額−社会保険料−各種控除額)×5.105%で、1年分の税額とは差が出る。令和8年分は12月の支払いで精算される
- 申告が要らなくても、医療費控除などで所得税が戻ることがある。還付の申告は翌年1月1日から5年間
源泉徴収票と住民税の通知書の数字を書き写して式に当てはめれば、年金の税金がいくらかを自分で確かめられます。差が大きいときは、税務署や市区町村の窓口に聞けます。
この記事で参照した公的情報
- No.1600 公的年金等の課税関係(公的年金等の範囲・生命保険契約に基づく年金は公的年金等に当たらない・収入から一定の控除額を引いた額に5.105%を掛けて源泉徴収・令和9年1月1日以後の所得は復興特別所得税1.1%と防衛特別所得税・確定申告不要制度・還付を受けるための申告・住民税の申告)
- 暮らしの税情報(令和8年度版)高齢者と税(年金と税)(公的年金等に係る雑所得の速算表・令和8年分の65歳以上は昭和37年1月1日以前生まれ・年金以外の合計所得金額が1,000万円以下の表・公的年金等以外の年金の雑所得・70歳以上の配偶者の配偶者控除48万円・年末調整が無く確定申告で精算)
- No.1199 基礎控除(令和7年分・令和8年分令和9年分以後・令和10年分以後の表=令和8年分と令和9年分は合計所得489万円以下で104万円、令和7年分は132万円以下で95万円・132万円超336万円以下で88万円)
- No.2260 所得税の税率(課税される所得金額195万円未満は5%・195万円以上330万円未満は10%から9万7,500円を引く・330万円以上695万円未満は20%から42万7,500円を引く)
- No.1411 給与所得と年金所得の双方を有する者に対する所得金額調整控除(給与所得控除後の給与等の金額と公的年金等に係る雑所得の金額がそれぞれ10万円を限度に合計して10万円を引いた額)
- No.1420 退職金を受け取ったとき(退職所得)(確定拠出年金の老齢給付金の一時金も退職所得とみなす・原則として他の所得と分離して所得税額を計算)
- No.2030 還付申告(確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できる)
- 老齢年金から源泉徴収される所得税の控除を受けるとき(障害年金・遺族年金には税金はかからない・源泉徴収の対象となる年金額=令和8年分は65歳未満155万円以上・65歳以上205万円以上、令和9年分以降は164万円以上・214万円以上・扶養親族等申告書を出さないと確定申告をしないと控除が受けられない)
- 年金にかかる源泉徴収税額(源泉徴収税額=(年金支給額−社会保険料−各種控除額)×5.105%・公的年金等控除と基礎控除相当は1か月分の年金支払額×25%+11万円で最低額は65歳以上18万円・65歳未満14万円・配偶者32,500円・老人控除対象配偶者40,000円・扶養親族32,500円など・申告書を出さない場合・防衛特別所得税は令和9年2月以降に支払われる年金から)
- 令和8年度税制改正による公的年金等に係る主な改正事項(令和8年11月の支払いまでは改正前の基礎的控除額・12月の支払いで1年分を精算して還付・各月は月割額×25%+105,000円(65歳以上の最低175,000円)・精算は×25%+110,000円(最低180,000円)・扶養親族等の所得要件62万円・新たに扶養控除等を受けるときは確定申告・級地ごとの住民税の非課税限度額)
- 住民税の非課税限度額基準について(単身者の非課税限度額=1級地は65歳以上155万円・65歳未満105万円、2級地は151.5万円・101.5万円、3級地は148万円・98万円・年齢は12月31日時点)
- 窓口
- 日本年金機構
- 確認日
- 確認先
- https://www.nenkin.go.jp/tokusetsu/fuyo_threshold.html
- 「令和7年分公的年金等の源泉徴収票」の送付について(2カ所以上の年金の支払者に扶養親族等申告書を出している方や年金以外に給与所得がある方などは確定申告が必要・確定申告が必要でなくても還付申告ができる場合・住民税の申告が必要な場合がある)
- 所得税法 第35条(公的年金等控除額・第5項=給与所得控除額と公的年金等控除額の合計が280万円を超える場合はその超える分を公的年金等控除額から引く・令和9年1月1日施行の版から)・所得税法等の一部を改正する法律(令和8年法律第12号)附則 第5条(第35条第5項は令和9年分以後の所得税に適用)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 地方税法 第314条の2第2項(住民税の基礎控除=前年の合計所得金額2,400万円以下は43万円・2030年6月19日施行の版まで同じ)・第314条の6(調整控除=合計課税所得金額200万円以下は5万円などと合計課税所得金額の少ない方の3%を市町村民税から引く)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 地方税法施行令 第47条の3(均等割を課さない基準=基本額35万円×(同一生計配偶者と扶養親族の数+1)+10万円、同一生計配偶者か扶養親族がいれば加算額21万円・級地ごとの率を参酌して条例で定める)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325CO0000000245
- 個人住民税(所得割の税率10%=道府県民税4%・市町村民税6%・均等割4,000円=道府県民税1,000円・市町村民税3,000円・森林環境税1,000円・前年の所得で算定)
- 家計調査 家計収支編 2025年 総世帯 第9表(高齢者のいる世帯)(高齢単身世帯のうち無職世帯=社会保障給付120,212円・非消費支出12,990円〈直接税7,072円・社会保険料5,912円〉・可処分所得118,465円)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409810
- 家計調査 家計収支編 2025年 二人以上の世帯 第3-12表(高齢者のいる世帯)(65歳以上の夫婦一組の世帯のうち無職世帯=社会保障給付228,614円・非消費支出32,850円〈直接税12,547円・社会保険料20,296円〉・可処分所得221,544円)
- 窓口
- 総務省統計局(e-Stat)
- 確認日
- 確認先
- https://www.e-stat.go.jp/stat-search/files?stat_infid=000040409543

