5年前の医療費控除は今から申告できる?|さかのぼれる年と期限の早見表・還付申告と更正の請求の出し方
 Move for People株式会社

5年前の医療費控除は、その年に申告をしていなければ、今からでも出せます。2026年の今なら、2021年(令和3年)分の還付申告は2026年12月31日まで出せると、国税庁が案内しています。
その年にすでに申告書を出していた人は、手続きが「更正の請求」に変わります。確定申告の義務があって出した年なら、2021年分は2027年3月15日までです。2020年分以前は、還付申告を出した年の更正の請求を除いて、期限を過ぎています。
何年か前に入院や歯の治療で医療費がかさんだのに、医療費控除を出していませんでした。今からでも間に合うのかが分かりません。
さかのぼれる年と期限の早見表
医療費を払った年ごとに、2026年10月の時点で出せる最後の日を並べました。その年に何も出していない人は真ん中の列、確定申告の義務があって申告書を出した人は右の列を見ます。還付申告をすでに出した年は、出した日から数えるので表とは別です。
| 医療費を払った年 | 申告していない年 | 義務があり申告した年 |
|---|---|---|
| 2020年(令和2年)以前 | 過ぎている | 過ぎている |
| 2021年(令和3年) | 2026年12月31日まで | 2027年3月15日まで |
| 2022年(令和4年) | 2027年12月31日まで | 2028年3月15日まで |
| 2023年(令和5年) | 2028年12月31日まで | 2029年3月15日まで |
| 2024年(令和6年) | 2029年12月31日まで | 申告期限から5年 |
| 2025年(令和7年) | 2030年12月31日まで | 申告期限から5年 |
申告していない年の列は、還付申告の期限です。国税庁は、還付申告を翌年1月1日から5年間できるとし、令和3年分は令和8年12月31日まで、令和7年分は令和12年12月31日までと示しています。
確定申告をした年の列は、更正の請求の期限です。法定申告期限(翌年3月15日)から5年以内で、期限の日が土日・祝日などに当たるときは、その翌日が期限になると国税庁は案内しています。
2024年分と2025年分は、もとの申告期限(2025年3月15日は土曜、2026年3月15日は日曜)が次の月曜日にずれた年なので、表には日付を書いていません。その年の申告書の控えの日付と、税務署の案内で確かめてください。
その年に何を出したかで、手続きが分かれる
さかのぼって医療費控除を受ける手続きは2つあります。どちらになるかは、医療費を払った年の分について、すでに何かを出したかで決まります。
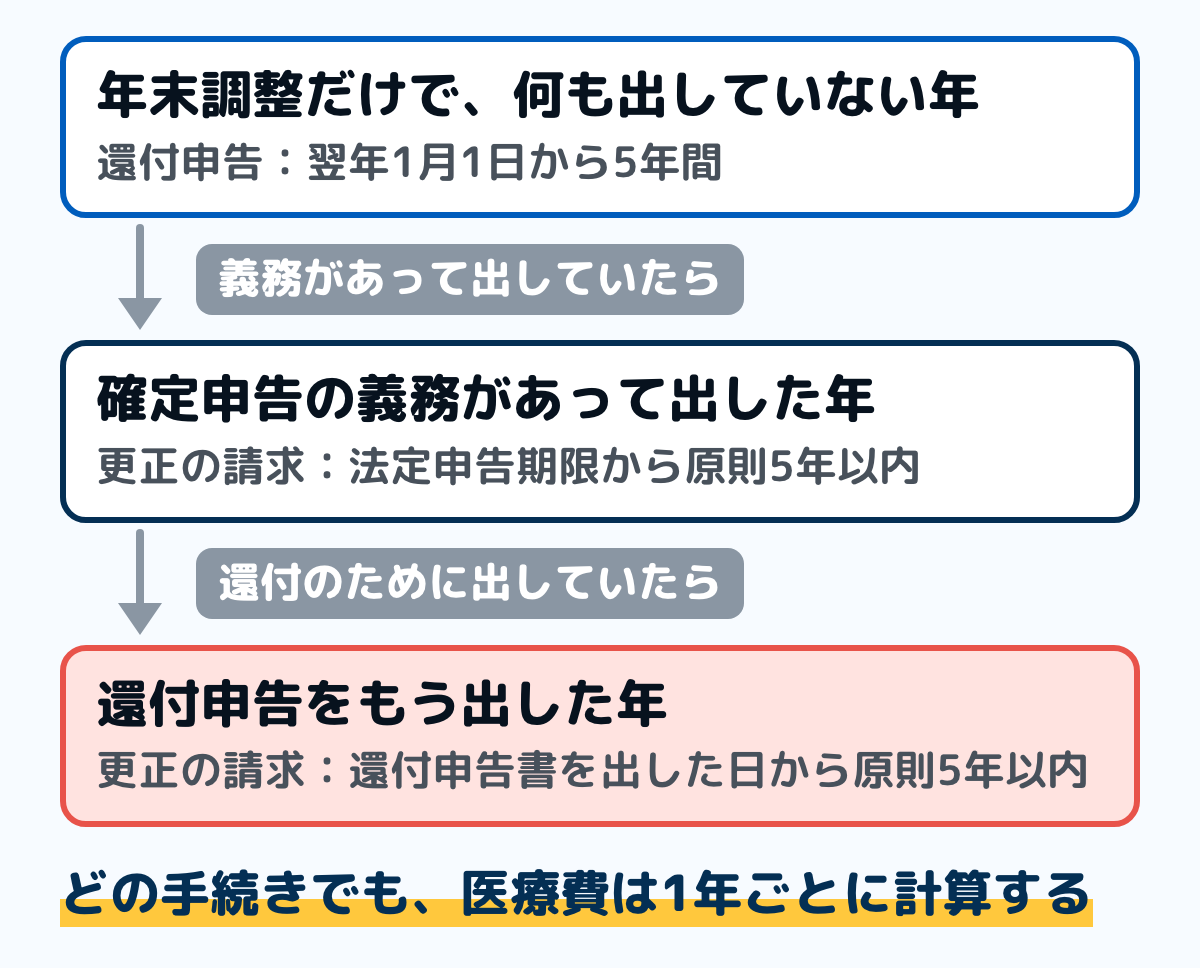
図は、その年に出したものから手続きを選ぶ流れです。会社員で年末調整だけだった年は、いちばん上の還付申告になります。
年末調整だけだった年は、還付申告
会社で年末調整を受け、自分では何も出していない年は、確定申告書を医療費控除の明細書と一緒に出します。これを還付申告といい、出す書類はふつうの確定申告と同じです。
国税庁の案内では、還付申告書は確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できます。2021年分の還付申告は、2026年12月31日まで出せます。
国税庁の質疑応答事例では、令和2年分の還付請求ができる期間は令和3年1月1日から令和7年12月31日までで、過ぎたあとは認められないとされています。期限の最後の日は、5年目の12月31日です。
確定申告の義務があって出した年は、更正の請求
副業で一定額以上の所得があった年や事業の収入があった年など、確定申告の義務があって申告書を出した年に、医療費控除を書き漏らしていたときは、更正の請求で直します。更正の請求書を、住所地の税務署に出します。
国税庁の案内では、更正の請求ができる期間は、原則として法定申告期限から5年以内です。2021年分の申告期限は2022年3月15日だったので、2027年3月15日までになります。
還付申告を出した年に、医療費控除を足すとき
すでに還付申告を出した年の分に、あとから医療費控除を足すときも、更正の請求になります。こちらは期限の数え方が違い、還付申告書を出した日から原則5年以内です。
国税庁は、会社員が住宅ローン控除やふるさと納税などの寄附金控除を受けるために出す申告を、還付申告の例に挙げています。どちらに当たるか迷うときは、早いほうの期限に間に合うように出し、税務署に確かめます。ふるさと納税の分は申告を忘れたときにあります。
たとえば、2021年分の還付申告を2024年に出していたなら、その年の分の更正の請求は2029年まで出せる計算です。出した日は、申告書の控えの受付の日付で確かめます。
1年ずつ、10万円を超えたかを見る
さかのぼって出すときも、医療費控除は1月1日から12月31日までの1年ごとに計算します。5年分の医療費を足して10万円を超えても、まとめて1回で申告することはできません。
控除の額は、その年に払った医療費から、保険金などで補てんされる金額と10万円を引いた額です。その年の総所得金額等が200万円未満の人は、10万円ではなく総所得金額等の5%を引きます。
年によって所得が違うので、同じ医療費でも、控除できる年とできない年があります。計算の式と、対象になる医療費・ならない医療費の線は医療費控除のやり方にまとめています。
家計簿や通帳の記録から、2021年以降の医療費を年ごとに足してみてください。10万円か、所得の5%を超えた年があれば、その年の分が出せる候補です。
戻る額の見込み(例)
戻る所得税は、控除の額に、その年の所得税の税率を掛けたおおよその額です。前提を置いた例で、流れを見ます。
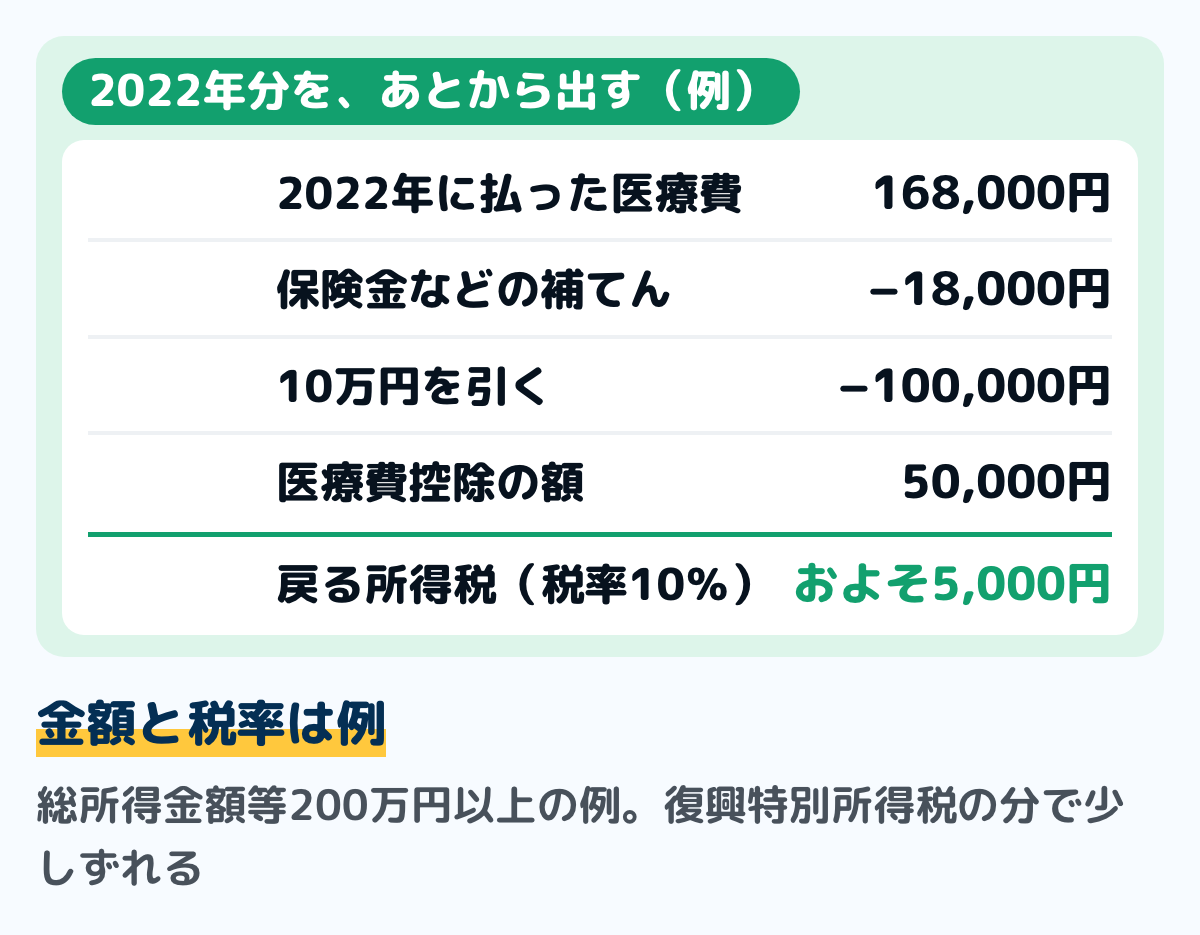
図は、2022年の総所得金額等が200万円以上で、所得税の税率が10%だった人の例です。実際の額には復興特別所得税の分が加わるので、少しずれます。
還付は、その年に給与などから源泉徴収された所得税があるときに生じます。国税庁の案内では、源泉徴収票の源泉徴収税額が0の人は、申告しても還付される所得税はありません。
更正の請求では、控除を足しても最後の税額が変わらなければ、請求はできないと国税庁は示しています。その年に戻る税があるかを、先に源泉徴収票で見ておきます。
過去の年分を出す手順
手順は、紙でも国税庁のサイトでも同じです。年ごとに1組ずつ作るので、2つの年を出すなら2組になります。
ステップ1出せる年を決め、医療費を年ごとに分ける30分
早見表で期限が残っている年のうち、医療費がかさんだ年を選びます。領収書・医療費通知・家計簿の記録を、払った年ごとに分けて合計を出します。
年は、診療を受けた日ではなく、実際に払った日で数えます。年をまたいで払った分は、払った年に入れます。
ステップ2その年の源泉徴収票を用意する10分
申告書には、その年の給与の収入と源泉徴収された税額を書きます。手元に無ければ、その年の勤め先に再発行を頼みます。もらえないときの進め方は源泉徴収票がもらえないときにあります。
確定申告をした年なら、そのときの申告書の控えも出します。更正の請求書には、もとの申告の内容を直したあとの金額を書くので、控えが要ります。
ステップ3その年分の書類を作る60分
国税庁の「確定申告書等の様式・手引き等」には、令和3年分から令和7年分まで、年分ごとの頁があります。過去の年の分は、その年分の申告書と医療費控除の明細書を使います。
国税庁の確定申告書等作成コーナーでは、申告書を作ることも、更正の請求書を作ることもできます。作った書類は、e-Taxで送るか、印刷して税務署に出します。
ステップ4税務署に出す20分
還付申告は、確定申告書に医療費控除の明細書を添えて出します。領収書は添えませんが、確定申告期限等から5年間、自宅などで取っておきます。
更正の請求は、請求の理由の基礎となる事実を証明する書類を添えると、国税庁は案内しています。医療費控除を足すなら、その医療費の領収書や医療費通知を用意します。
税務署は、12月29日から1月3日まで執務を行っていません。2021年分の還付申告を年末に出すなら、窓口の日程を見て早めに出すか、e-Taxの利用可能時間を確かめてから送ります。
出したあと振り込まれるまでの目安と、処理の進み具合の見方は、確定申告の還付金はいつ振り込まれるにまとめています。還付金の受け取り方は、申告書に書いて決めます。
住民税は、市区町村に確かめる
医療費控除で所得が減ると、所得税のほかに住民税も軽くなります。今年の分を期限内に申告したときは、税務署に出した申告の内容から、翌年度の住民税が計算されます。
さかのぼって出した年の分の住民税が、いつどのように直されるかは、その年度に住んでいた市区町村の扱いで決まります。所得税の還付金と一緒には戻らないので、市区町村の税の窓口に確かめてください。
住民税の額の決まり方は、住民税はいくらにまとめています。控除の額が同じでも、所得税と住民税では率が違うので、戻る額も違います。
5年を過ぎた年の分は、出せない
2020年(令和2年)分以前の医療費は、還付申告の5年も、法定申告期限からの更正の請求の5年も過ぎています。国税庁の質疑応答事例のとおり、期限を過ぎた分の還付は受けられません。ただし、その年の還付申告をすでに出していた人は、出した日から5年以内なら更正の請求ができます。
それでも、早見表で期限の残っている年に、医療費がかさんだ年が無いかを見直す価値はあります。2021年分は2026年12月31日が最後なので、出すなら先に手を付けます。
自分のどの年が当てはまるか分からないときは、住所地の税務署の電話相談センターに聞けます。次の年からの分は、領収書を年ごとに取っておくと、まとめて出すときに慌てません。
迷いやすい場面
領収書をなくした年の分を出したい
明細書を作るには、誰が・どこで・いくら払ったかが分かる記録が要ります。健康保険から届く医療費通知や、病院・薬局の再発行・支払証明書で補えることがあります。
補い方の順番と、通知に載らない医療費の扱いは、医療費控除の領収書をなくしたらにまとめています。更正の請求で領収書を添えるときも、同じ順に探します。
確定申告をする義務があった年
国税庁の案内では、還付申告は、確定申告書を出す義務の無い人が、納めすぎた税を取り戻す申告です。事業の収入があるなど、確定申告をする義務があったのに出していない年は、還付申告とは扱いが違うことがあります。
その年の分は、出す前に税務署に相談します。どの申告書で出すかも、そのときに確かめられます。
去年の分と、5年前の分を一緒に出したい
一緒に出したいときも、年ごとに別の申告書を作ります。2025年分も、還付申告なら2030年12月31日まで出せるので、急ぐのは期限の近い2021年分です。
市販薬が中心の年は、セルフメディケーション税制を選べることもあります。医療費控除とはどちらか一方しか選べないので、比べ方はセルフメディケーション税制とはで確かめます。
よくある質問
Q医療費控除は何年前までさかのぼれますか
申告していない年は、その年の翌年1月1日から5年間出せます。2026年の今なら、2021年分が2026年12月31日までで、いちばん古い年です。
Q5年分をまとめて申告できますか
できません。医療費控除は1年ごとに10万円(総所得金額等が200万円未満の人は5%)を超えたかを見るので、年ごとに別の申告書を作ります。
Q確定申告をした年の医療費控除を、あとから足せますか
更正の請求で足せます。確定申告の義務があって出した年は、原則として法定申告期限から5年以内で、2021年分なら2027年3月15日までです。還付申告として出した年は、出した日から原則5年以内です。
Qさかのぼって出すと、ペナルティはありますか
還付申告は、期限の5年の中ならいつ出してもかまいません。国税庁の案内では、還付申告書は確定申告期間とは関係なく出せる申告です。
Q2020年分の医療費は、もう出せませんか
還付申告は2025年12月31日まで、更正の請求も法定申告期限から5年で、どちらも過ぎています。新しく出せるのは2021年分からです。2020年分の還付申告をすでに出していた人は、出した日から5年以内なら更正の請求で足せます。
まとめ
- 申告していない年の医療費控除は、その年の翌年1月1日から5年間、還付申告で出せる
- 2021年(令和3年)分の還付申告は、2026年12月31日まで
- 確定申告の義務があって出した年は更正の請求で、法定申告期限から原則5年以内(2021年分は2027年3月15日まで)
- すでに還付申告を出した年に足すときは、還付申告書を出した日から原則5年以内
- 医療費は1年ごとに10万円(所得が少ない人は5%)を超えたかを見て、年ごとに別に出す
- 住民税の直し方は、その年度に住んでいた市区町村に確かめる
早見表で期限の残る年を選び、その年の医療費を足すところから始められます。2021年分は、年内に出せば間に合います。
この記事で参照した公的情報
- No.2030 還付申告(還付申告書は確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できる・すでに還付申告をした年の更正の請求は原則として還付申告書を提出した日から5年以内・源泉徴収や予定納税で納めた所得税が無ければ還付は無い)
- 確定申告期に多いお問合せ事項Q&A【所得税及び復興特別所得税の申告等】Q6(還付申告をしていなかった場合、令和3年分は令和8年12月31日まで申告できる・令和7年分は令和8年1月1日から令和12年12月31日まで)
- 質疑応答事例「還付請求の消滅時効の起算日」(令和2年分の還付請求ができる期間は令和3年1月1日から令和7年12月31日までで、経過後の還付請求は認められない)
- No.2026 確定申告を間違えたとき(更正の請求ができる期間は原則として法定申告期限から5年以内・最終的な税額に異動が無ければ更正の請求はできない・更正の請求書・修正申告書作成コーナー)
- A1-2、H1-1 所得税及び復興特別所得税の更正の請求手続(法定申告期限から5年以内・確定申告の必要のない人の還付申告は提出した日から5年以内・提出期限が土日祝日等に当たるときは翌日・請求の理由の基礎となる事実を証明する書類を添付・税務署は12月29日から1月3日まで執務を行わない)
- 確定申告書等の様式・手引き等(令和3年分から令和7年分まで年分ごとの頁・令和3年分の頁に申告書と医療費控除の明細書)
- No.1120 医療費を支払ったとき(医療費控除)(控除額の式・総所得金額等200万円未満は5%・上限200万円・明細書の添付・領収書は確定申告期限等から5年間保存)

