ふるさと納税の確定申告を忘れた!何年前の分まで間に合う?|還付申告と更正の請求の期限の早見表
 Move for People株式会社

ふるさと納税の申告を忘れた年の分は、5年以内なら今からでも控除を受けられます。確定申告の義務が無い会社員などは、寄附した年の翌年1月1日から5年間、還付申告として出せます。2021年(令和3年)分の還付申告は、2026年12月31日まで出せます。
確定申告の義務が無く、寄附先が5団体以内で、ワンストップ特例の申請書が届いており、ほかに申告もしていない年は、申告は要りません。翌年度の住民税の決定通知書に寄附金税額控除の額が載っていれば、特例で控除されています。
医療費控除などで申告書を出した年に、寄附を書き漏らしていたときは、手続きが更正の請求に変わります。どちらに当たるかで期限の数え方が違うので、下の早見表で先に確かめます。
ふるさと納税の申告を出し忘れた年の分を、今から取り戻せるのかが分かりません。何年前の分まで間に合うのかも迷います。
状況ごとの手続きと期限の早見表
寄附した年に何をしたか(何をしなかったか)で、使う手続きと期限が決まります。下から2行目だけは、副業などで確定申告の義務があって申告した年です。
| 寄附した年の状況 | 手続き | 期限 |
|---|---|---|
| 申告も特例の申請もしていない | 還付申告 | 翌年1月1日から5年間 |
| 特例の申請が間に合わなかった | 還付申告 | 翌年1月1日から5年間 |
| 寄附先が6団体以上だった | 還付申告 | 翌年1月1日から5年間 |
| 医療費控除などの申告で書き漏らした | 更正の請求 | 出した日から原則5年以内 |
| 義務があって出した申告で書き漏らした | 更正の請求 | 法定申告期限から原則5年以内 |
| 所得税が0円だった | 住民税の申告 | 市区町村に確かめる |
上の3行は、まだ何も申告していない年です。国税庁のNo.2030では、還付申告書は確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できます。寄附金控除のための申告も、還付申告の例に挙がっています。
国税庁は、会社員が医療費控除や住宅ローン控除を受けるために出す申告を、還付申告の例に挙げています。その申告に寄附を書き漏らした年の更正の請求は、原則として還付申告書を出した日から5年以内です。
副業や事業の所得で、確定申告の義務があって出した年は、更正の請求の期限を法定申告期限(原則として翌年3月15日)から数えます。期限の日が土日・祝日などに当たるときは、その翌日が期限になると国税庁は案内しています。
寄附した年ごとの、還付申告の最後の日
まだ何も申告していない年の分を、2026年10月の時点でいつまで出せるかを並べました。還付申告の5年は、寄附した年の次の年の1月1日から数えます。
| 寄附した年 | 還付申告の最後の日 |
|---|---|
| 2020年(令和2年)以前 | 過ぎている |
| 2021年(令和3年) | 2026年12月31日 |
| 2022年(令和4年) | 2027年12月31日 |
| 2023年(令和5年) | 2028年12月31日 |
| 2024年(令和6年) | 2029年12月31日 |
| 2025年(令和7年) | 2030年12月31日 |
国税庁のQ&Aでは、申告をしていなかった令和3年分は令和8年12月31日まで、令和7年分は令和12年12月31日まで申告できると示しています。質疑応答事例では、令和2年分は令和7年12月31日までで、過ぎたあとの還付請求は認められないとされています。
何年分も忘れていたときは、年ごとに1組ずつ申告書を作ります。寄附の控除は1月から12月の1年ごとに計算するので、複数の年の寄附を1枚にまとめることはできません。
申告しないままだと、負担はいくら増えるか(例)
ふるさと納税は、申告か特例で控除を受けて初めて、自己負担が2,000円になります。どちらも無いままだと、寄附した額がそのまま負担として残ります。
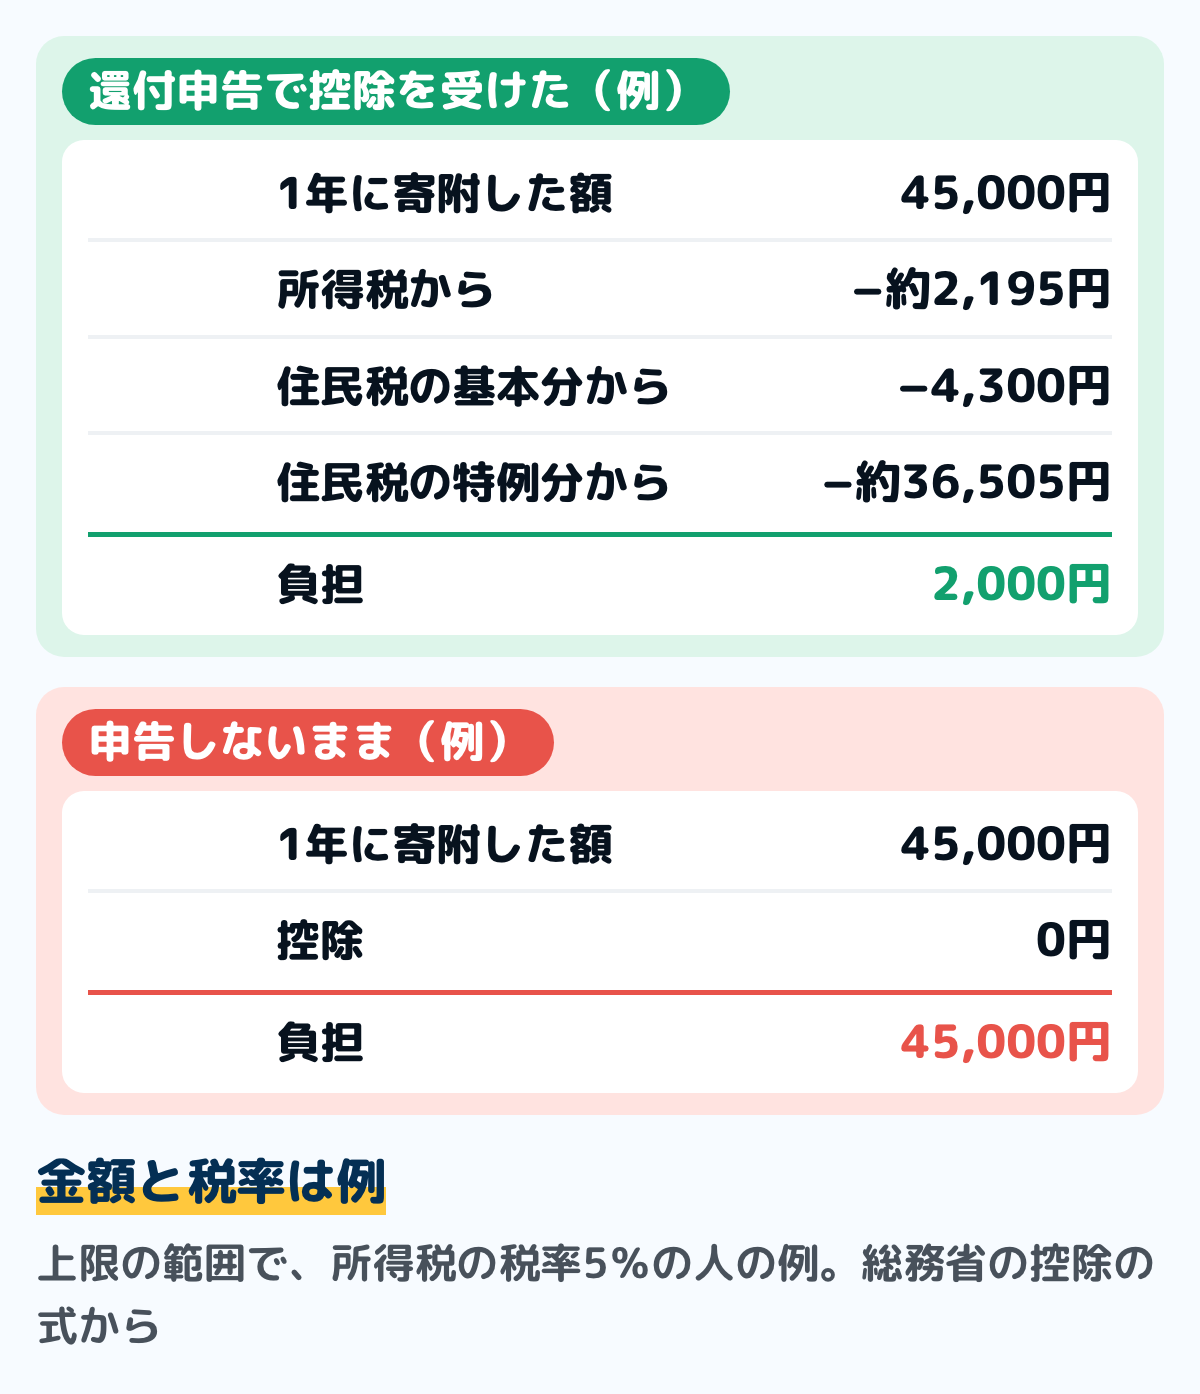
図は、上限の範囲で1年に45,000円を寄附し、所得税の税率が5%だった人の例です。総務省の式では、寄附から2,000円を引いた43,000円が、所得税と住民税の3つに分かれて控除されます。
所得税の分は、43,000円に、税率5%と復興特別所得税の分を合わせた率を掛けた約2,195円です。住民税の基本分は43,000円の10%で4,300円、特例分は残りの約36,505円です。上限の出し方と式のくわしい読み方は、ふるさと納税の上限の計算にまとめています。
所得税の分は還付金として口座に振り込まれ、住民税の分は寄附した翌年度の住民税の額が減る形で控除されます。この例では、控除の43,000円のうち4万円あまりが住民税の側です。還付金の額だけを見て小さいと決めずに、住民税の直り方も確かめます。
還付申告で出す手順
手順は、紙で書いても国税庁のサイトで作っても同じです。年ごとに、その年の寄附の分だけで1組を作ります。
ステップ1その年の受領証明書を全部そろえる20分
寄附した年の1月から12月までに寄附した先の、寄附金受領証明書を集めます。ワンストップ特例の申請書を出していた寄附先の分も、申告するなら全部入れます。
国税庁のNo.1155では、確定申告をすると、ワンストップ特例の申請は無効になります。申請した分を申告書に書かないと、その分の控除が受けられません。
ステップ2その年の源泉徴収票を用意する10分
申告書には、その年の給与の支払金額と、源泉徴収された税額を書きます。手元に無いときは、その年の勤め先に再発行を頼みます。
国税庁の案内では、源泉徴収票の源泉徴収税額が0の人は、申告しても還付される所得税はありません。その場合の住民税の扱いは、下の「所得税が0円だった年」に書いています。
ステップ3その年分の申告書を作る40分
過去の年の様式は、国税庁の「確定申告書等の様式・手引き等」の頁に、令和3年分から令和7年分まで年分ごとに並んでいます。寄附した年と同じ年分の様式を選びます。
申告書の第二表には、寄附先の名前と寄附した額を書きます。国税庁のNo.1155は、あわせて「住民税に関する事項」の「都道府県、市区町村への寄附(特例控除対象)」欄にも、ふるさと納税の額を必ず書くよう案内しています。
この欄が空いていると、住民税の計算のときに控除されないことがあります。確定申告書は住民税の申告書も兼ねているためで、所得税の欄だけ埋めて終わりにしないようにします。
ステップ4税務署に出す20分
でき上がった申告書は、e-Taxで送信するか、紙に印刷して税務署へ提出します。出す先は、昔の住所ではなく、出すときの住所地を受け持つ税務署です。受領証明書は、申告書に添えるか、出すときに見せます。
年末年始の12月29日から1月3日までは、税務署が執務を行っていません。2021年分を年末に出すなら、窓口が開いている日か、e-Taxの利用可能時間を先に確かめます。
還付金が口座に入るまでの目安と、処理の状況の確かめ方は、確定申告の還付金はいつ振り込まれるにあります。還付金の振込先は、申告書の欄に本人名義の口座を書いて指定します。
申告した年に寄附を書き漏らしたら、更正の請求
医療費控除などで申告書を出した年は、もう一度申告書を出すのではなく、更正の請求書を出して寄附金控除を足します。国税庁のNo.1155は、ワンストップ特例を申請した人が誤って寄附金控除を受けずに確定申告をした場合も、更正の請求で控除を受けられると示しています。
更正の請求書は、国税庁の「更正の請求書・修正申告書作成コーナー」で作れ、e-Taxか印刷して出せます。請求の理由の基礎となる事実を証明する書類を添えるので、寄附金受領証明書を用意します。申告の直し方全体は、確定申告を間違えたときの訂正方法にまとめています。
更正の請求は、控除を足しても最後の所得税の額が変わらなければ、出すことができません。No.1155は、この場合は住んでいる市区町村に相談するよう案内しています。
住民税は、市区町村が直す
国税庁のNo.1155では、所得税の確定申告書は住民税の申告書も兼ねています。総務省の案内でも、確定申告をすると、寄附した年の所得税と、翌年度分の住民税の両方から控除されます。
さかのぼって出した年の分が、いつ、どの形で戻るかは、寄附した次の年の1月1日に住んでいた市区町村の扱いで決まります。すでに納め終えた年度の分もあるので、申告を出したあとに、市区町村の住民税の担当に確かめてください。
去年の分を、住民税の決定通知書が届いたあとに出したときは、控除の無い額で納め始め、あとから額が直されることがあります。住民税の決まる時期は住民税はいつからにまとめています。
5年を過ぎた年と、所得税が0円だった年
2020年分以前は、還付申告では戻らない
2020年(令和2年)分以前の寄附は、還付申告の5年を過ぎていて、控除を受けられません。国税庁の質疑応答事例のとおり、期限を過ぎた分の還付請求は認められないとされています。
ただし、その年に医療費控除などの申告をすでに出していた人は、出した日から5年以内なら更正の請求が残っていることがあります。申告書の控えの受付の日付を見て、税務署に確かめます。
2021年分は、2026年12月31日が最後の日です。2021年分から2025年分のうち、申告を忘れた年がほかにも無いかを、受領証明書と住民税の通知書で見直します。
所得税が0円だった年
年末調整などで所得税が0円だった年は、還付申告をしても所得税は戻りません。総務省は、住民税からだけ控除を受ける人は、住民税に関する申告書を住んでいる市区町村に出す必要があると案内しています。
過ぎた年度の分をどこまで受け付けるか、どの様式を使うかは、市区町村の案内によります。寄附した次の年の1月1日に住んでいた市区町村の住民税の担当に、寄附金受領証明書を手元に置いて問い合わせます。
迷いやすい場面
受領証明書をなくした
寄附金受領証明書は、寄附した自治体に再発行を頼めます。専用の振込用紙や納付書で寄附した場合は、払込票の控えが寄附を証明する書類になる場合があると、総務省は案内しています。
国税庁のNo.1150では、令和3年分の申告から、ふるさと納税は、国税庁長官が指定した特定事業者が発行する「寄附金控除に関する証明書」を受領証の代わりに添えられます。寄附の申し込みに使ったサイトが、年間の寄附額をまとめた証明書を出していないかも確かめます。
確定申告の義務があったのに、出していなかった
義務の無い人の還付申告は、遅れて出しても加算税や延滞税は基本的にかかりません。一方、副業の所得などで確定申告の義務があった年は、還付申告ではなく、期限を過ぎた申告になります。納める税金があるときは、無申告加算税や延滞税がかかることがあります。
その年の分は、寄附金控除も含めて、出す前に税務署に相談します。加算税と延滞税のしくみは、確定申告をしないとどうなる?にまとめています。
特例の申請が受け付けられたか分からない
申請書を郵送したか覚えていないときは、翌年度の住民税の決定通知書で、寄附金税額控除の額を見ます。額が載っていれば控除は済んでおり、分からなければ寄附先の自治体に、申請書が届いているかを問い合わせます。
引っ越したのに、変更届出書を出していなかった
地方税法の附則第7条では、寄附先から通知が届いた市区町村が、翌年1月1日に住んでいた市区町村と違うときは、その分の特例はなかったものとみなされます。通知書に控除が無ければ、その年の分は還付申告で出せます。
申告するときは、特例が効いていた寄附先の分も含めて、その年の寄附を全部書きます。国税庁のNo.1155のとおり、申告を出すとワンストップ特例の申請は無効になるためです。
まとめ
- 確定申告の義務が無い人が申告を忘れた年は、寄附した年の翌年1月1日から5年間、還付申告で控除を受けられる
- 2021年(令和3年)分は、2026年12月31日が還付申告の最後の日。2020年分以前は過ぎている
- 医療費控除などの申告を出した年に寄附を書き漏らしたら更正の請求で、還付申告を出した日から原則5年以内
- 申告するときは、ワンストップ特例を申請した寄附先の分も含めて全部書き、住民税に関する事項の欄も埋める
- 所得税が0円だった年と、住民税がいつ直るかは、寄附した次の年の1月1日に住んでいた市区町村に確かめる
受領証明書を年ごとに分け、期限の近い年から1組ずつ申告書を作れば、取り戻せる分を順に出せます。期限がいちばん近いのは、2021年分です。
この記事で参照した公的情報
- No.2030 還付申告(確定申告書を提出する義務のない人の還付申告・還付申告書は確定申告期間とは関係なくその年の翌年1月1日から5年間提出できる・源泉徴収や予定納税で納めた所得税が無ければ還付は無い・還付申告をした年の更正の請求は原則として提出した日から5年以内・還付申告の例に特定の寄附をしたとき)
- 確定申告期に多いお問合せ事項Q&A【所得税及び復興特別所得税の申告等】Q6(確定申告の必要がない方の還付申告は翌年1月1日から5年間・令和3年分は令和8年12月31日まで・令和7年分は令和12年12月31日まで)
- 質疑応答事例「還付請求の消滅時効の起算日」(令和2年分の還付請求ができる期間は令和3年1月1日から令和7年12月31日までで、経過後の還付請求は認められない)
- No.1155 ふるさと納税(寄附金控除)(確定申告を行う方はワンストップ特例の申請が無効となる・5団体以内・ワンストップ特例の申請をした方が誤って寄附金控除を受けずに確定申告をした場合は更正の請求・税額に異動がなければ市区町村に相談・確定申告書第二表の住民税に関する事項に記載・確定申告書は住民税の申告書を兼ねる)
- No.1150 一定の寄附金を支払ったとき(寄附金控除)(寄附金の受領証を添付か提示・令和3年分からふるさと納税は特定事業者の発行する寄附金控除に関する証明書を添付できる)
- No.2026 確定申告を間違えたとき(更正の請求ができる期間は原則として法定申告期限から5年以内・最終的な税額に異動が無ければ更正の請求はできない・更正の請求書・修正申告書作成コーナー)
- A1-2、H1-1 所得税及び復興特別所得税の更正の請求手続(法定申告期限から5年以内・確定申告の必要のない方の還付申告は提出した日から5年以内・提出期限が土日祝日等なら翌日・請求の理由の基礎となる事実を証明する書類を添付・税務署は12月29日から1月3日まで執務を行わない)
- 確定申告書等の様式・手引き等(令和3年分から令和7年分まで年分ごとの頁)
- ふるさと納税 よくある質問(Q3 ワンストップ特例は5団体以内・自己負担2,000円は1年間の寄附金総額に対して・Q6 確定申告をすると所得税からの控除と翌年度の住民税からの控除・Q7 寄附金控除には原則として確定申告が必要)
- 窓口
- 総務省 ふるさと納税ポータルサイト
- 確認日
- 確認先
- https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/faq/
- 税金の控除について(控除額の3つの式・特例分は住民税所得割額の2割が上限・所得税が0円で住民税からのみ控除を受ける方は住民税に関する申告書を市区町村に提出)
- ふるさと納税の流れ(受領書は確定申告に必要・大切に保管・専用の振込用紙などでは払込票控が寄附を証明する書類となる場合がある)
- 地方税法 附則第7条(申告特例の求めは寄附先が五以下と見込まれる場合に限る・第6項:所得税の確定申告が要ることとなったとき、住民税の申告書を出したとき、寄附先が五を超えたとき、通知を受けた市町村長が賦課期日の住所の市町村長と異なったときは、申告特例の求めはなかったものとみなす)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226

