通勤手当の非課税限度額|電車・バスは月15万円、マイカーは片道の距離で決まる(令和8年4月からの改正後)
 Move for People株式会社
通勤手当は、所得税法施行令 第20条の2で決まる限度額までは、所得税がかかりません。電車やバスは1か月15万円まで、マイカーや自転車は片道の距離に応じて4,200円から6万6,400円までです。
マイカーの限度額は令和7年と令和8年に続けて変わり、令和8年4月1日以後に支払われるべき分から、65km以上の区分と駐車場代の加算が入りました。この記事では、手段ごとの限度額、改正で変わった点、社会保険料との違い、給与明細で確かめる手順を書きます。
マイカー通勤の手当に、どこまで税金がかからないのかが分かりません。駐車場代の分も入るのかも知りたいです。
通勤手当は、限度額までは所得税がかからない
所得税法 第9条第1項第5号は、通勤のための交通機関や車などの費用に充てる通勤手当のうち、政令で決める部分を非課税にしています。その部分を決めているのが、所得税法施行令 第20条の2です。
施行令は、通勤の手段ごとに限度額を分けています。電車・バスなどの交通機関、マイカーや自転車などの交通用具、駐車場の利用、それらの併用の区分です。出張の日当や旅費が非課税になる範囲は、出張手当の相場はいくら?にまとめています。
限度額は、会社が払う額を決めるものではない
通勤手当を払うことを会社に義務づける法律はなく、払うかどうかや額は勤め先の規程で決まります。非課税の限度額は、払われた手当のうち、税がかからない範囲を決めるものです。
手当の額が限度額を上回るか下回るかは、勤め先の規程しだいです。限度額を超えた部分は、給与として課税されます。
住民税も、同じ線で数える
住民税の所得割は、地方税法 第32条第2項で、所得税と同じ計算の例で所得を出すと決まっています。所得税で非課税になる通勤手当は、住民税の計算のもとになる給与の収入にも入りません。
源泉徴収票の支払金額にも、非課税の通勤手当は入りません。票の読み方は源泉徴収票の見方にまとめています。
電車・バスは、1か月15万円まで
電車やバスだけで通勤する人の限度額は、最も経済的で合理的な経路と方法で通勤した場合の、定期代などの額です。その額が1か月15万円を超えるときは、15万円までが非課税になります。
有料道路の料金も、この区分に入ります。会社が通勤の定期券そのものを渡す場合も、同じく1か月15万円までが限度です。
新幹線・特急とグリーン車
国税庁の No.2582 では、新幹線や特急の運賃等も、経済的で合理的な経路と方法に当たれば非課税の通勤手当に含まれます。グリーン料金は、この経路と方法のための料金と認められないため含まれません。
新幹線の定期代が1か月15万円を超える場合は、超えた部分が課税されます。どの経路が合理的かは勤め先が判断するので、申請した経路と明細の額を確かめます。
パートやアルバイトも、月単位で数える
No.2582 では、パートやアルバイトなど短い期間だけ雇われる人も、非課税の限度額は月を単位に計算します。働く日が少ない月も、1か月の限度額と比べます。
3か月分や6か月分の定期代をまとめて受け取る場合は、1か月あたりの額にして15万円と比べます。まとめた額が15万円を超えていても、1か月あたりが15万円以内なら限度額の内側です。
マイカー・自転車は、片道の距離で限度額が決まる
マイカー・バイク・自転車などで通勤する人の限度額は、片道の通勤距離で決まります。令和8年4月1日以後に支払われるべき通勤手当の、1か月あたりの限度額は次のとおりです。
- 片道2km未満:非課税の部分は無し(全額課税)
- 2km以上10km未満:4,200円
- 10km以上15km未満:7,300円
- 15km以上25km未満:1万3,500円
- 25km以上35km未満:1万9,700円
- 35km以上45km未満:2万5,900円
- 45km以上55km未満:3万2,300円
- 55km以上65km未満:3万8,700円
- 65km以上75km未満:4万5,700円
- 75km以上85km未満:5万2,700円
- 85km以上95km未満:5万9,600円
- 95km以上:6万6,400円
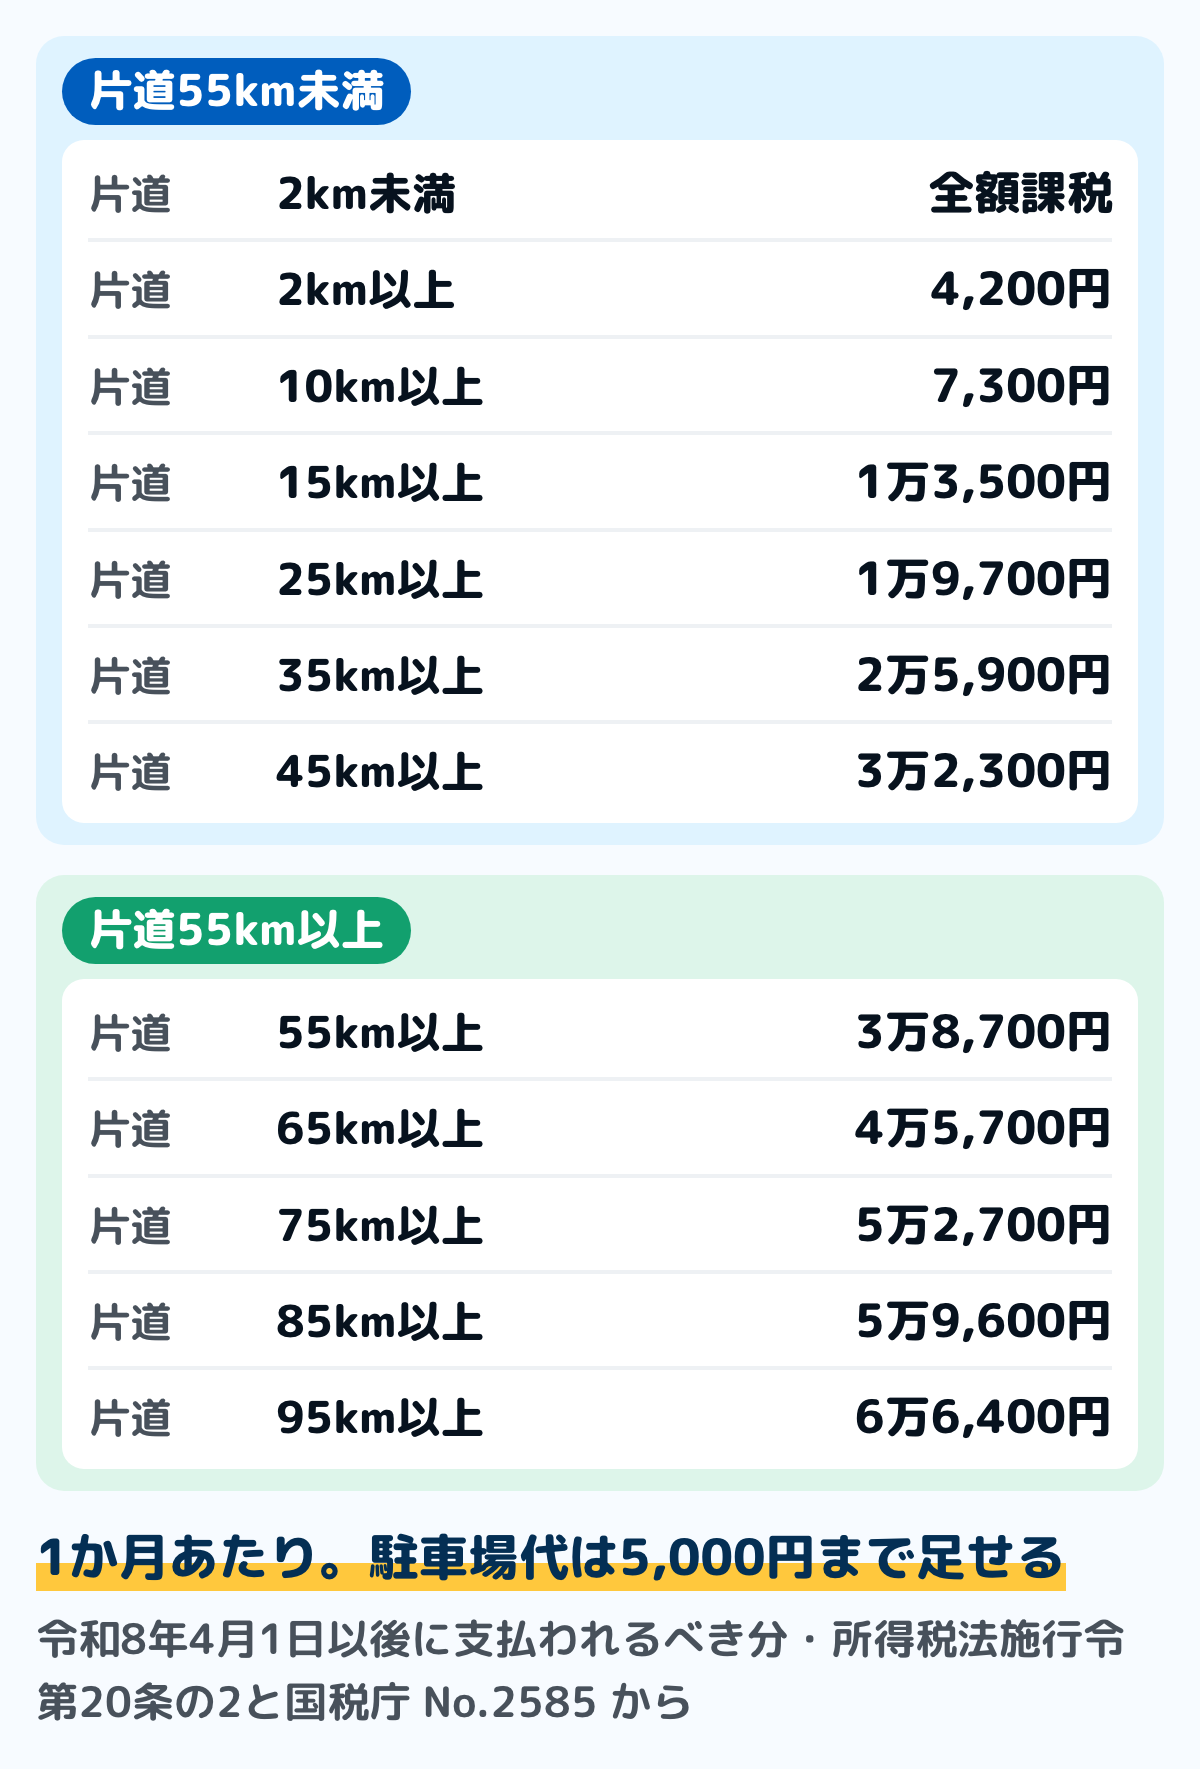
No.2585 では、片道の通勤距離は、通勤の経路に沿った長さです。家から勤め先までの直線の距離ではないので、使っている道のりで測ります。
駐車場・駐輪場の料金は、月5,000円まで足せる
決まった条件の駐車場などを使い、その料金を負担している人は、距離の限度額に1か月あたりの料金相当額を足せます。足せる額は、1か月5,000円までです。
国税庁の Q&A では、対象は勤め先の周辺か、通勤で使う駅や停留所などの周辺にある駐車場などです。自転車やバイクの駐輪場も入りますが、自宅の近くの駐車場は入りません。
片道2km未満の人は、駐車場の料金を負担していても加算の対象になりません。2か所以上の駐車場などを使う場合は、料金を合計して5,000円までです。
駅の駐輪場を借りるときは、月極と一時利用のどちらが安いかを使う日数で比べます。市区の料金表の例と撤去の手数料は、駐輪場の料金の相場は月いくら?にあります。
国税庁のケースで見る、駐車場代の加算
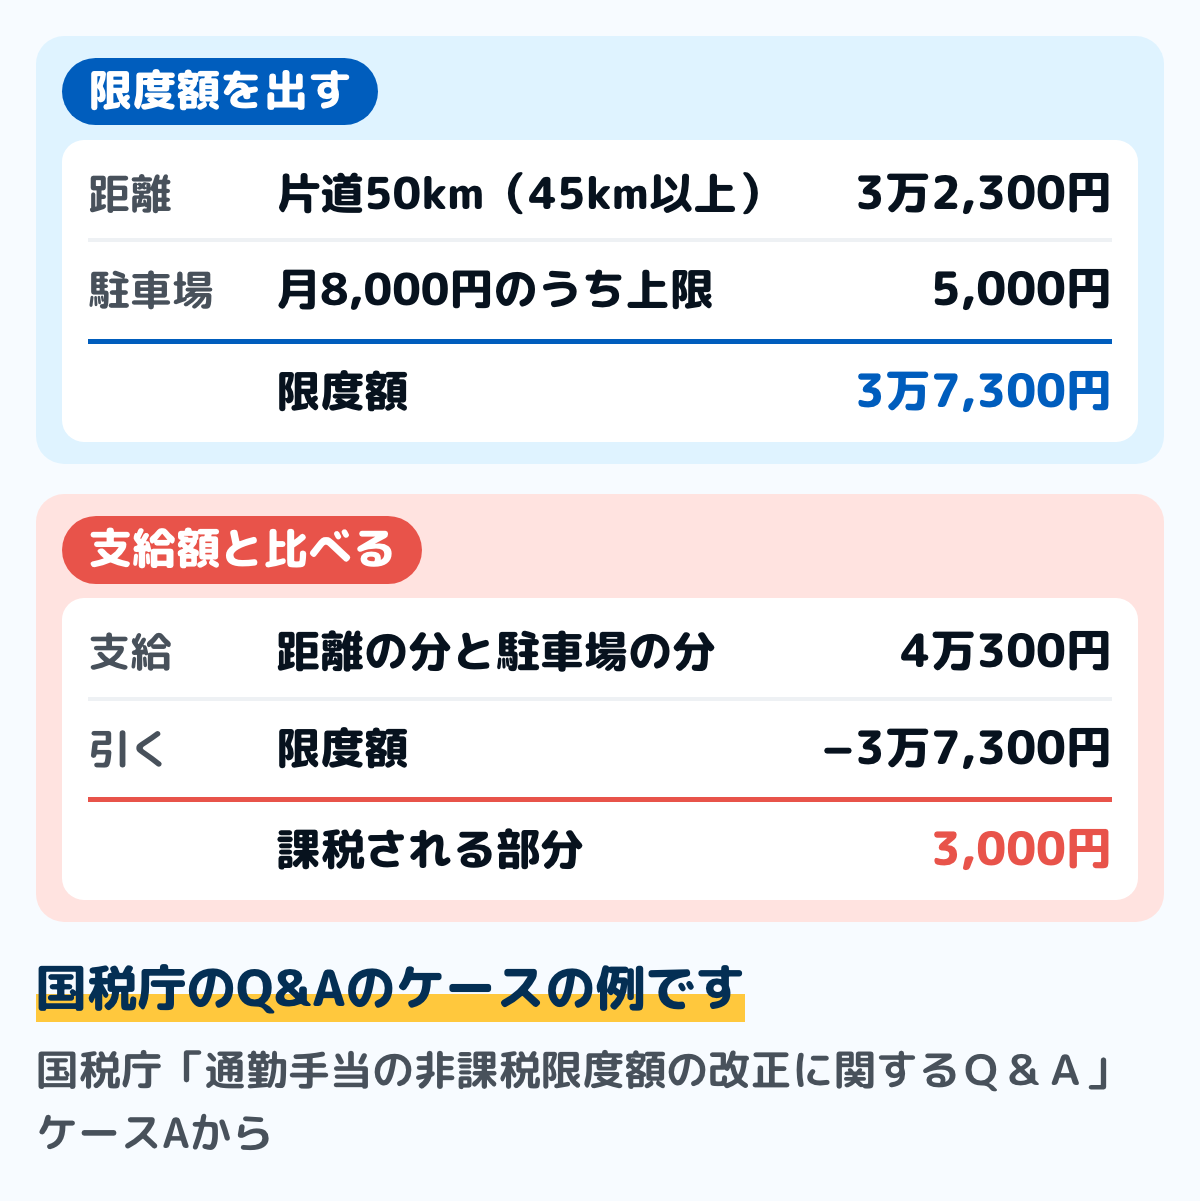
Q&A のケースAは、片道50kmで、1か月8,000円の駐車場を使う人の例です。距離の限度額3万2,300円に、上限の5,000円を足して、限度額は3万7,300円になります。
この例では、距離の分3万2,300円と駐車場の分8,000円の合計4万300円が支給されています。限度額を超える3,000円が課税されます。
駐車場の料金が月単位でないときは、1か月あたりに直します。Q&A では、3か月で2万4,000円なら8,000円、1年で7万9,200円なら6,600円です。
電車とマイカーを併用するとき
駅まで車で行き、そこから電車に乗る人の限度額は、電車の合理的な運賃等の額と、車の距離の限度額の合計です。条件に合う駐車場を使っていれば、その料金相当額(5,000円まで)も足します。
合計しても、1か月15万円が上限です。Q&A のケースEでは、定期代11万5,000円・車の距離の分3万2,300円・駐車場4,000円の合計15万1,300円のうち、15万円を超える1,300円が課税されます。
令和7年と令和8年に、マイカーの限度額が変わった
マイカーなどの距離の限度額は、2年続けて改正されました。自分の明細の年と月が、どの額の時期に当たるかで、比べる額が違います。
令和7年4月1日以後の分から:10km以上の区分を引き上げ
令和7年11月19日に政令が公布され、11月20日に施行されました。令和7年4月1日以後に支払われるべき通勤手当に、さかのぼって当てはめています。
- 10km以上15km未満:7,100円 → 7,300円
- 15km以上25km未満:1万2,900円 → 1万3,500円
- 25km以上35km未満:1万8,700円 → 1万9,700円
- 35km以上45km未満:2万4,400円 → 2万5,900円
- 45km以上55km未満:2万8,000円 → 3万2,300円
- 55km以上:3万1,600円 → 3万8,700円
2km以上10km未満の4,200円と、電車・バスの15万円は変わっていません。改正の前に古い限度額で課税されていた場合は、令和7年分の年末調整で対応が必要となることがあると、国税庁は案内しています。
令和8年4月1日以後の分から:65km以上の区分と駐車場の加算
令和8年度税制改正で、施行令の改正(令和8年政令第93号)が令和8年3月31日に公布され、4月1日に施行されました。片道55km以上を一律3万8,700円としていた区分が、65km以上で4つに分かれて引き上げられました。
- 65km以上75km未満:3万8,700円 → 4万5,700円
- 75km以上85km未満:3万8,700円 → 5万2,700円
- 85km以上95km未満:3万8,700円 → 5万9,600円
- 95km以上:3万8,700円 → 6万6,400円
55km以上65km未満は、3万8,700円のままです。あわせて、条件に合う駐車場などの料金相当額(上限5,000円)を足せるようになりました。
「4月1日以後に支払われるべき」は、支給日で決まる
国税庁の Q&A では、支給日が決まっている通勤手当はその支給日、決まっていないものは受け取った日で判断します。この日が令和8年4月1日以後なら、改正後の限度額を当てはめます。
4月1日以後に払われても、3月までの分の差額として追加で払われるものには、改正後の額は当てはまりません。3月分を4月に受け取るときは、勤め先の給与規程の支給日を確かめます。
この先の改正
e-Gov の法令検索で、所得税法 第9条と施行令 第20条の2の、施行日がまだ来ていない版を見ても、限度額の中身は今と同じです(2026年9月27日に確認)。電車・バスの15万円も、施行前の版で変わっていません。
限度額を超えた部分にかかる税は、No.2582 では、令和9年分から所得税・防衛特別所得税・復興特別所得税になります。限度額の中の非課税の部分は、この変更の影響を受けません。
限度額を超えた分は、給与として課税される
限度額を超えて払われた通勤手当は、超えた部分が給与として課税されます。No.2582 と No.2585 では、その月の給与に上乗せして源泉徴収します。
たとえば、電車の定期代として1か月16万円を受け取る場合、15万円を超える1万円が課税される給与です(例)。マイカーで片道20kmなら、限度額は1万3,500円なので、2万円の手当なら6,500円が課税されます(例)。
年末調整や確定申告で、別に手続きは要らない
課税される部分は、毎月の給与に入れて源泉徴収され、年末調整で1年分の税額が精算されます。通勤手当のためだけに、年末調整で出す書類はありません。
令和7年のように、年の途中で限度額がさかのぼって上がった年は、勤め先が年末調整で直すことがあります。自分で確定申告をする人は、源泉徴収票の支払金額をそのまま使います。
社会保険料と扶養の数え方は、税と違う
日本年金機構は、厚生年金保険の標準報酬月額の対象になる報酬の例に、通勤手当を挙げています。税で非課税になる部分も含めて、通勤手当の全額が報酬に入ります。
たとえば、給与30万円と通勤手当2万円を受け取る人なら、限度額の内側の手当は税の計算には入りません(例)。社会保険料の計算では、手当を足した32万円を報酬として見ます(例)。
扶養の103万円と130万円で、数え方が分かれる
税の扶養の線は、給与収入で見るので、非課税の通勤手当は入りません。数え方は103万円の壁にまとめています。
健康保険の扶養の130万円の線は、社会保険の収入の数え方で見るので、通勤手当も入ります。パートで扶養の範囲で働く人は、130万円の壁で両方の数え方を確かめます。
残業代の計算には入れない
労働基準法 第37条第5項は、通勤手当を割増賃金(残業代など)の計算のもとに入れないと定めています。家族手当なども同じ扱いです。
残業代の1時間あたりの単価に何が入るかは、勤め先の賃金規程で確かめます。単価の出し方は給与明細の見方にあります。
給与明細で、自分の通勤手当を確かめる手順
自分の通勤手当に税がかかっているかは、給与明細と通勤の経路が分かれば確かめられます。紙でも表計算でも、同じ手順で進められます。
ステップ1明細の通勤手当が、どの欄にあるかを見る2分
給与明細の支給の欄で、通勤手当の行を探します。「非課税通勤費」「課税通勤費」のように、非課税と課税で行を分けている明細もあります。
行が1つだけなら、非課税の合計の欄や、課税の対象額の欄と見比べます。欄の読み方は給与明細の見方にあります。
ステップ2通勤の手段と、片道の距離を確かめる5分
電車・バスだけか、車や自転車だけか、併用かを書き出します。車や自転車の人は、通勤の経路に沿った片道の距離を、会社に届けた数字で確かめます。
勤め先の周辺や駅の周辺の駐車場を借りているなら、1か月あたりの料金も書きます。自宅の近くの駐車場は加算の対象になりません。
ステップ3限度額と比べて、超える額を出す5分
手段と距離から、この記事の表で限度額を選びます。駐車場の料金相当額(5,000円まで)や、電車の運賃等を足す人は足し、15万円を上限にします。
支給額から限度額を引き、残りがあればその額が課税される部分です。明細の課税の欄と合わなければ、勤め先の給与の担当に聞きます。
ステップ4家計簿に、手取りと定期代を書く3分
家計簿には、通勤手当を含んだ手取りを収入に書き、定期代やガソリン代・駐車場代は交通費などの支出に書きます。書き分けは立て替えの書き方の通勤の項にあります。
通勤の手段や引っ越しで限度額の区分が変わる予定があれば、メモに残します。区分が変わった月に、明細の課税の欄が変わっているかを見ます。
迷いやすい場面
在宅勤務の日が多い
非課税になるのは、通勤する人が、通勤の費用に充てるものとして受ける通勤手当です。所得税法 第9条第1項第5号は、そう書いています。
在宅勤務で通勤しない月にも同じ額が出ている場合の扱いは、手当の決め方で変わります。勤め先の給与の担当か、税務署に確かめます。
片道2km未満を、自転車で通っている
マイカーや自転車などで片道2km未満の人は、非課税の部分がありません。受け取った通勤手当の全額が課税されます。
駐車場や駐輪場の料金を負担していても、片道2km未満なら加算の対象になりません。電車やバスを使っている人は、この線は関係ありません。
自宅の近くで、車を置く場所を借りている
加算の対象は、勤め先の周辺か、通勤で使う駅や停留所などの周辺の駐車場などです。自宅の近くの月極駐車場の料金は、国税庁の Q&A で対象外とされています。
駅までを車で行き、駅の周辺の駐車場を使っているなら、対象になります。どこの駐車場を使っているかを、勤め先に届けます。
会社が駐車場を借りて、代金を払っている
Q&A では、社員が選んだ駐車場を会社が代わりに借りて代金を払う場合も、その代金を通勤手当として払ったものとして計算します。片道50kmで月6,000円の駐車場なら、限度額は3万7,300円です。
この例では、距離の手当3万2,300円と駐車場代6,000円の合計3万8,300円のうち、1,000円が課税されます。会社が払っている分も、明細や規程で確かめます。
よくある質問
Q通勤手当に税金はかかりますか
限度額までは、所得税も住民税もかかりません。電車・バスは1か月15万円まで、マイカーや自転車は片道の距離に応じた額までです。
限度額を超えた部分は、給与として課税されます。その月の給与に上乗せして源泉徴収されます。
Qマイカー通勤の非課税限度額はいくらですか
令和8年4月1日以後に支払われるべき分は、片道2km以上10km未満の4,200円から、95km以上の6万6,400円までの11区分です。片道2km未満は全額課税です。
条件に合う駐車場などを使っていれば、料金相当額を5,000円まで足せます。電車などと併用する人は、合計で1か月15万円が上限です。
Q令和8年の改正は、いつの分からですか
令和8年4月1日以後に支払われるべき通勤手当からです。支給日が決まっていればその日、決まっていなければ受け取った日で判断します。
3月までの分の差額として、4月以後に追加で払われるものには、改正後の額は当てはまりません。その分は改正前の限度額と比べます。
Q駐車場代は非課税になりますか
令和8年4月1日以後の分から、勤め先の周辺か、通勤で使う駅などの周辺の駐車場・駐輪場の料金は、1か月5,000円まで非課税の限度額に足せます。自宅の近くの駐車場や、片道2km未満の人は対象になりません。
Q電車の通勤手当は、改正で変わりましたか
変わっていません。電車・バスなどの交通機関は、今も1か月15万円までが限度です。令和7年と令和8年の改正は、マイカー・自転車などの交通用具の区分と、駐車場の加算が対象でした。
Q通勤手当は社会保険料の計算に入りますか
入ります。日本年金機構は、標準報酬月額の対象になる報酬の例に通勤手当を挙げています。税で非課税になる部分も含めて、全額が報酬に入ります。
Q通勤手当は年収に入りますか
何の年収かで違います。源泉徴収票の支払金額や税の扶養の線では、非課税の通勤手当は入りません。
健康保険の扶養の130万円の線では、通勤手当も収入に入ります。求人票の年収に入っているかは、求人票の書き方で確かめます。
まとめ
- 通勤手当は、所得税法施行令 第20条の2の限度額までは所得税も住民税もかからない。限度額を超えた部分は給与として課税される
- 電車・バスは1か月15万円まで。新幹線や特急は合理的なら含むが、グリーン料金は含まない
- マイカー・自転車は片道の距離で決まり、令和8年4月1日以後に支払われるべき分は4,200円から6万6,400円まで。片道2km未満は全額課税
- 令和8年4月からは、勤め先や駅の周辺の駐車場・駐輪場の料金を1か月5,000円まで足せる。令和7年4月以後の分から、10km以上の区分も引き上げられた
- 社会保険料の計算と健康保険の扶養の130万円の線では、通勤手当は全額が入る
- 給与明細の通勤手当の欄と、通勤の手段・片道の距離を並べれば、課税される部分を確かめられる
片道の距離と駐車場の場所から、自分の限度額が分かりました。明細の課税の欄と合っているかを、次の給料日に確かめます。
この記事で参照した公的情報
- 所得税法 第9条第1項第5号(通勤者が通勤に必要な交通機関の利用・交通用具の使用のための費用(駐車のための施設の利用の費用を含む)に充てる通勤手当のうち、一般の通勤者に通常必要と認められる部分として政令で定めるものは非課税)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 所得税法施行令 第20条の2(第1号 交通機関・有料道路=合理的な運賃等の額・月15万円まで/第2号 交通用具=片道2km以上10km未満4,200円〜95km以上6万6,400円の11区分/第3号 駐車場等の料金相当額(5,000円まで)を加算/第4号 定期乗車券/第5号・第6号 併用は合計で月15万円まで)・令和8年政令第93号(令和8年3月31日公布・令和8年4月1日施行)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340CO0000000096
- 通勤手当の非課税限度額の改正について(令和8年度税制改正・片道65km以上の区分の引上げと駐車場等の料金相当額(上限5,000円)の加算・令和8年4月1日以後に支払われるべき通勤手当から適用)
- 通勤手当の非課税限度額の改正に関するQ&A(令和8年4月・Q1-2 支払われるべき日の考え方/Q2-1〜Q2-4 駐車場等の範囲・駐輪場・複数の駐車場・自宅付近は対象外/Q3-1 ケースA〜D/Q3-2 ケースE/Q3-3 1か月当たりの料金相当額の出し方/Q3-4 片道2km未満は加算の対象外/Q4-2 会社が駐車場を代わりに契約して月6,000円を負担する例)
- 通勤手当の非課税限度額の改正について(令和7年11月19日公布・11月20日施行・令和7年4月1日以後に支払われるべき通勤手当から適用・交通用具の10km以上の区分の引上げ・年末調整で対応が必要となることがある)
- No.2582 電車・バス通勤者の通勤手当(最も経済的かつ合理的な経路・方法・新幹線や特急は含む場合がある・グリーン料金は含まない・1か月15万円・超える部分は支給した月の給与に上乗せして源泉徴収・令和9年分以後は防衛特別所得税も・パートやアルバイトも月を単位に計算)
- No.2585 マイカー・自転車通勤者の通勤手当(片道の通勤距離は通勤経路に沿った長さ・距離別の限度額・駐車場等の料金相当額(上限5,000円)・有料道路との併用)
- 地方税法 第32条第2項(住民税の所得割の総所得金額は所得税法の計算の例により算定)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 厚生年金保険の保険料(標準報酬月額の対象となる報酬の例に通勤手当)
- 労働基準法 第37条第5項(家族手当・通勤手当などは割増賃金の基礎となる賃金に算入しない)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/322AC0000000049

