確定申告を税理士に頼む費用はいくら?|申告書だけ5万〜10万円・帳簿付けから10万〜15万円・会社員の副業3万〜8万円の早見、顧問契約、実際の契約額、報酬は経費になるか
 Move for People株式会社

確定申告を税理士に頼む費用の目安は、個人事業主(年商500万円未満)が申告書の作成だけを頼むと5万〜10万円、帳簿付けから頼むと10万〜15万円です。会社員が副業の申告を頼む場合は、副業の所得が20万〜300万円で3万〜8万円という目安が示されています。
頼む範囲ごとの目安は次のとおりです。会計ソフトの会社などが示す目安で、顧問契約だけが月の額、ほかは1年分です。
| 頼む範囲 | 目安 |
|---|---|
| 申告書の作成だけ | 5万〜10万円 |
| 帳簿付けから | 10万〜15万円 |
| 顧問契約 | 月1万〜3万円 |
| 会社員の副業 | 3万〜8万円 |
顧問契約は、月の顧問料とは別に申告の料金がかかります。年商が500万円を超える人の額は「個人事業主の費用の目安」に、料金が上がる場面は「費用が上がる場面」にあります。
確定申告を税理士に頼む費用は、頼む範囲と売上の規模で決まる
税理士の報酬には、いわば定価がありません。税理士会がかつて定めていた報酬の規定は、改正税理士法が施行された2002年(平成14年)4月1日に廃止され、いまは各事務所が決めています。
日本税理士会連合会は、頼む範囲と報酬額について契約書を結ぶよう勧めています。費用を左右するものは次の5つなので、見積もりを取る前に、自分がどこに当たるかを書き出しておくと比べやすくなります。
- 個人事業主か、給与をもらう会社員か
- 1年の売上の規模
- 取引の数(帳簿に書く行の数)
- 申告書の作成だけか、帳簿付けからか、顧問契約か
- 青色申告か、白色申告か
目安の表と、実際に結ばれた契約の額は違う
こうした目安と、実際に払われている額には差があります。税理士紹介の会社が、自社の紹介で個人事業主が結んだ確定申告だけの契約1,000件超(2023年10月〜2026年9月)を集計したところ、報酬の中央値は15万円(税抜)でした。
この集計では、契約の半数が10万〜20万円に入っています。金額には帳簿付けを頼んだ分も含まれるので、上の表の「申告書の作成だけ」より高く出ます。見積もりが表の額より高くても、帳簿付けの分が入っていないかを先に確かめます。
個人事業主の費用の目安
個人事業主の費用は、帳簿を自分でつけるかどうかで大きく分かれます。年商ごとの目安を、申告書の作成だけの場合と帳簿付けから頼む場合で並べると、次のようになります。
| 年商 | 申告書だけ | 帳簿から |
|---|---|---|
| 500万円未満 | 5万〜10万円 | 10万〜15万円 |
| 500万〜1千万円 | 10万〜15万円 | 15万〜20万円 |
| 1千万円以上 | 15万円〜 | 20万円〜 |
どちらも1年分の額です。帳簿付けの分は、月5,000円〜1万円程度の上乗せという目安もあります。
申告書の作成だけを頼む
帳簿は自分でつけ、年に1回の申告書の作成だけを頼む形は「スポット契約」とも呼ばれます。白色申告なら、5万〜10万円という目安もあります。
自分でつけた帳簿を税理士が見たうえで申告書を作るので、帳簿の誤りに気づける点も挙げられています。帳簿の形がそろっているほど、税理士の確かめる手間が減ります。
帳簿付けから申告まで頼む
日々の帳簿付けから申告書の作成までをまとめて頼む形で、上の表の右の列の額が目安です。売上が1,000万円以上になると、20万円以上とされます。
まとめて頼んでも、領収書・請求書・通帳の写し・控除の証明書をそろえて渡す作業は残ります。整理しないまま渡すと、整理の分として3万〜5万円程度を上乗せする事務所もあるとされます。
顧問契約を結ぶ
1年を通じて相談できる顧問契約では、顧問料は月1万円程度、帳簿付けまで含めると月3万円程度という目安があります。申告の料金は顧問料とは別にかかり、顧問料の4〜6か月分ともされます。
図は、年商400万円の個人事業主が、3つの頼み方それぞれで1年に払う額の例です。額は、上の目安の幅から仮に置いた数です。
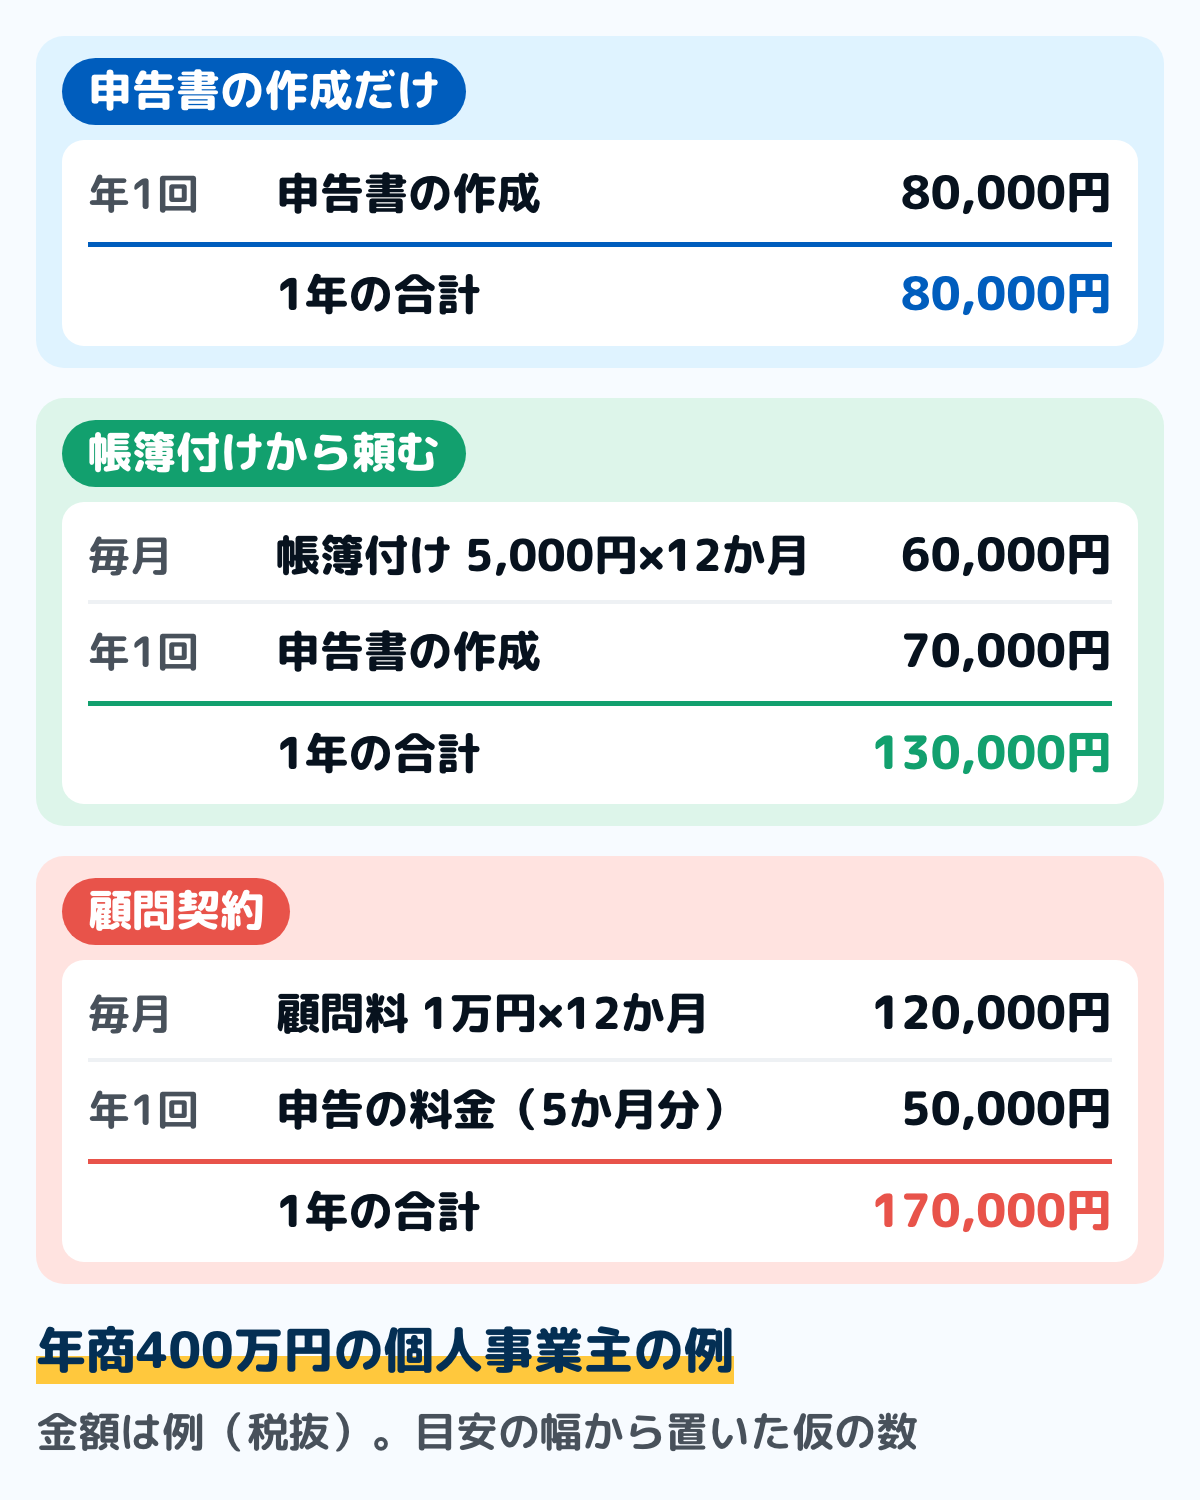
この例では、申告書の作成だけと顧問契約で、1年に9万円の差が出ます。顧問契約の分は、1年を通じた相談や、帳簿を見てもらう回数の分と考えて比べます。
先の紹介の会社の集計では、個人事業主の顧問契約約3,000件の1年の費用の中央値は28万円(税抜)でした。図の例より高めに出ているので、見積もりでは顧問料と申告の料金を分けて書いてもらいます。
会社員の副業や、医療費控除の申告
副業の所得が20万円を超えた会社員の申告では、副業の所得が20万〜300万円で3万〜8万円、300万円以上で8万円からという目安が示されています。副業の申告が要る線の数え方は、副業の確定申告は20万円から?にまとめています。
医療費控除や住宅ローン控除の1年目、ふるさと納税の寄附金控除をあわせて頼むと、書類を確かめる手間が増えます。その分、追加の料金がかかることがあります。
家や土地・株式を売った年の申告
家や土地を売って利益が出た年の申告は、売った額に応じて10万〜20万円以上という目安が示されています。使える特例で税額が大きく変わるため、ほかの申告とは別の料金表にしている事務所もあります。株式や暗号資産の取引の申告は、取引の量に応じて5万円からという目安もあります。
費用が上がる場面
同じ年商でも、次のような事情があると料金が上がると解説されています。見積もりを頼むときは、当てはまるものを先に伝えておきます。
- 取引の数が多く、帳簿に書く行が増える
- 消費税の申告も要る
- 青色申告で、決算書の作成まで頼む
- 申告の期限が近い時期に頼む
- 税務調査の立会いを頼む
消費税の申告が加わるとき
個人事業主は、2年前の年(基準期間)の課税売上高が1,000万円を超えると、原則として消費税を納める義務があります。1,000万円以下でも、インボイスの登録(適格請求書発行事業者)をしていれば、この義務は免除されません。
所得税と消費税の両方の申告を頼むと、その分の料金が加わります。インボイスの登録をした年から料金が変わることもあるので、登録の前に確かめておきます。
期限が近い時期の依頼
所得税の確定申告は、原則として翌年2月16日から3月15日までに出します。2026年(令和8年)分なら、2027年2月16日(火)から3月15日(月)までです。
この時期は税理士事務所にとっても忙しい時期で、特急の料金が加わったり、受けてもらえなかったりすることがあるとされています。帳簿付けから頼むなら、前の年の夏から秋までに頼むとよいとされます。
頼むと、どこまでしてもらえるか
税理士法 第2条で税理士の業務とされているのは、税務代理、税務書類の作成、税務相談の3つです。申告書を作るほか、本人に代わって税務署に申告したり、調査のときに説明したりできます。
申告書には、関わった税理士の名前を書く欄があります。調査の立会いが料金に入っているかは事務所で違うので、契約の前に確かめます。
頼めるのは、原則として名簿に登録された税理士
税理士法 第52条により、法律に別の定めがある場合を除き、税理士と税理士法人でない人は、他人の求めに応じて申告書の作成や税務の相談を業として行えません。日本税理士会連合会は、有償・無償を問わないとし、名簿に登録の無い「ニセ税理士」への注意を呼びかけています。
同連合会によると、税理士は税理士証票を持ち歩き、バッジを着けています。登録の有無は、同連合会の税理士情報検索サイトに名前や事務所の所在地を入れて調べ、頼む範囲と額を契約書に残します。
払った報酬は、経費になるか
所得税法 第37条では、事業所得や雑所得の必要経費は、その所得を生む業務について生じた費用です。事業の申告を頼んだ税理士の報酬は、事業の必要経費になると解説されています。
会社員の給与所得には必要経費の仕組みが無く、給与所得控除で差し引く形です。国税庁が挙げる給与所得者の特定支出(通勤費・研修費・資格取得費など7つ)にも、税理士の報酬は入っていません。
源泉徴収が要るのは、給与を払っている事業主
個人の税理士に報酬を払うときは、払う側が所得税を源泉徴収します。ただし国税庁は、給与について源泉徴収の義務が無い個人は、税理士の報酬から源泉徴収をしなくてよいとしています。
国税庁は、会社員が確定申告のために税理士に払う報酬を、源泉徴収の要らない例にわざわざ挙げています。従業員に給与を払っている事業主は、請求書に源泉徴収の額が書かれているかを確かめます。
請求書で報酬と消費税の額が分かれていれば、報酬の額だけを源泉徴収の対象にできると国税庁は案内しています。2027年(令和9年)分からは、源泉徴収する税の名前に防衛特別所得税が加わります。
自分で申告するなら、無料で使える相談先
税理士に頼まずに申告するなら、次の相談先や道具は無料で使えます。手順は確定申告のやり方にまとめています。
- 国税庁の確定申告書等作成コーナー:画面の案内に沿って申告書や収支内訳書・決算書を作り、e-Taxで出せる
- 国税庁のチャットボットとタックスアンサー:チャットボットは土日や夜間でも使える
- 電話相談センター:国税相談専用ダイヤル 0570-00-5901 にかけ、所得税は音声案内で「1」を選ぶ
- 確定申告電話相談センター:確定申告の時期に開かれ、同じダイヤルで「0」を選ぶ。オペレーター・税理士・職員が受ける
- 税務署の面接相談:書類を見てもらいたいときに、電話で日時を予約して行く
- 税理士会の無料相談会:全国15の税理士会が、税理士記念日(2月23日)を中心に開いている
電話の受付は8時30分から17時までで、土日祝日と12月29日から1月3日は休みです。確定申告電話相談センターが開く期間は、その年の国税庁の案内で確かめます。
税理士会の相談会の日程と場所は、地域の税理士会に問い合わせます。電話の通話料はかかるので、国税庁の案内で料金を見ておきます。
見積もりで確かめること
事務所によって、料金に入る作業と追加の料金の条件が違います。合計の額をそろえて比べるために、次の点を見ます。
- 料金に入る作業(帳簿付け・申告書の作成・提出・相談の回数)
- 追加の料金がかかる条件(控除の追加・消費税・期限が近い依頼・調査の立会い)
- 顧問契約が前提か、申告だけでも受けるか
- 税込か税抜か
- 資料の渡し方と、オンラインで相談できるか
費用を抑える工夫
費用を抑える工夫には、帳簿を自分でつけて申告書の作成だけを頼む、早めに頼む、2つ以上の事務所で見積もりを取る、といったものがあります。オンラインで対応する事務所なら、訪ねてもらう交通費がかからないとされます。
帳簿を自分でつけるために会計ソフトを使うと、その利用料がかかります。税理士の料金と、ソフトの料金と自分の作業の時間を並べて、どちらにするかを決めます。
自分でする場合と、時間で比べる
自分の作業の時間は、お金に直すと比べやすくなります。式は「自分でかかる時間 × 自分の1時間の値打ち + ソフトの料金」で、これと見積もりの額を並べます。
例として、自分で20時間かかり、1時間を2,000円と置くと4万円です。申告書の作成だけの目安(5万〜10万円)と並べて、差の額で時間を買うかを考えます。時間と1時間の値打ちは、人によって違う仮の数です。
家計簿での記録のしかた
税理士の報酬は、事業の口座から払うか、家計の口座から払うかを先に決めます。事業の分を家計から払うと、事業の経費と家計の支出が混ざり、あとで帳簿と合わなくなります。
ステップ1見積もりを、作業ごとに分けて書く10分
見積書の申告書の作成・帳簿付け・追加の料金・消費税を、1行ずつ書き写します。翌年に別の事務所と比べるときも、同じ分け方で並べられます。
ステップ2事業の分と、家計の分を分ける5分
事業の申告を頼んだ分は、事業の支出として事業の口座から払います。会社員が医療費控除の申告を頼んだ分は、家計の支出として書きます。
ステップ3払った日と額を書き、請求書を残す5分
払った日、額、源泉徴収をした額を書きます。請求書と領収書は、その年の申告の控えと一緒に保管します。
ステップ4翌年の予定に入れる5分
税理士の報酬は、毎年同じ時期に出ていく支出です。翌年の支払いの月に同じ額を予定として書き、月ごとに分けて積み立てておきます。
迷いやすい場面
売上が少ない白色申告の個人事業主
白色申告の申告書の作成は5万〜10万円が目安で、還付があっても、報酬を払うと手元に残らないこともあるとされます。作成コーナーで自分で作る場合と比べて、頼むかを決めます。
前の年の申告を出していない
期限を過ぎた分の申告も、税理士に頼めます。出していない年が何年分あるかで料金が変わるので、年数を伝えて見積もりを取ります。期限後に出すときの税と出し方は、確定申告をしないとどうなる?にまとめています。
家族に申告書を作ってもらう
税理士法が禁じているのは、税理士でない人が他人の求めに応じて申告書の作成などを業として行うことで、日本税理士会連合会は有償・無償を問わないと案内しています。家族が手伝える範囲に迷うときは、税務署の電話相談で確かめます。
よくある質問
Q確定申告を税理士に頼むと、いくらかかりますか
目安は、個人事業主が申告書の作成だけを頼むと、年商500万円未満で5万〜10万円です。会社員の副業の申告は、副業の所得が20万〜300万円で3万〜8万円です。
Q帳簿付けから全部頼むと、いくらですか
年商500万円未満で10万〜15万円、500万〜1,000万円で15万〜20万円という目安があります。領収書や通帳の写しを渡す作業は、自分で行います。
Q会社員の医療費控除の申告だけでも頼めますか
頼めますが、報酬は自分の家計から払う支出になります。作成コーナーや電話相談は無料で使えるので、比べてから決めます。
Q税理士の報酬は経費になりますか
事業の申告を頼んだ報酬は、事業の必要経費になると解説されています。会社員の給与所得には必要経費の仕組みが無く、報酬を差し引く仕組みは国税庁の案内に示されていません。
Qいつまでに頼めばよいですか
帳簿付けから頼むなら、前の年の夏から秋までに頼むとよいとされます。2026年分の申告期間は2027年2月16日から3月15日までで、この時期の依頼は特急の料金がかかることがあります。
この記事で参照した公的情報
- 税理士に相談する(2002年(平成14年)4月1日施行の改正税理士法で税理士会の報酬規定を廃止・税理士は自己責任と説明責任に基づいて報酬を算定・委嘱の範囲と報酬額について契約書の締結を勧める・税理士業務は有償・無償を問わず税理士又は税理士法人以外の者が行うことはできない・税理士は税理士証票を携行しバッジを着けている・名簿に登録の無い者が税務書類の作成等を行えば税理士法第52条違反・税理士情報検索サイト)
- 窓口
- 日本税理士会連合会
- 確認日
- 確認先
- https://www.nichizeiren.or.jp/consultation/expart/
- 税理士会の相談会に行ってみる(全国15の税理士会が税理士記念日(2月23日)を中心に無料税務相談会・講演会・税金セミナーを実施・詳細は各税理士会に問い合わせ)
- 窓口
- 日本税理士会連合会
- 確認日
- 確認先
- https://www.nichizeiren.or.jp/consultation/info/
- 確定申告を税理士に頼む費用・相場(税理士紹介センタービスカスを通じて個人事業主が税理士と結んだ確定申告のみの契約1,000件超・期間2023年10月〜2026年9月・報酬の中央値15万円・契約の半数が10万〜20万円・平均17.6万円・金額は税抜で記帳代行の有無を含む契約全体の金額/顧問契約約3,000件の年間費用の中央値28万円・2026年10月29日更新)
- 窓口
- 株式会社ビスカス
- 確認日
- 確認先
- https://www.all-senmonka.jp/guide/3607
- 税理士法 第2条(税理士業務=税務代理・税務書類の作成・税務相談)・第52条(税理士又は税理士法人でない者は税理士業務を行ってはならない)=2028年6月13日施行の版まで同じ(今の版は2025年10月1日施行)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/326AC1000000237
- 所得税法 第37条(不動産所得・事業所得・雑所得の必要経費=総収入金額を得るため直接に要した費用とその年の販売費、一般管理費その他これらの所得を生ずべき業務について生じた費用)=2030年6月19日施行の版まで同じ
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- No.2210 必要経費の知識(事業所得・不動産所得・雑所得の必要経費は売上原価など総収入金額を得るために直接要した費用と販売費・一般管理費その他業務上の費用・家事上の費用は必要経費にならない)
- No.1415 給与所得者の特定支出控除(特定支出=通勤費・職務上の旅費・転居費・研修費・資格取得費・帰宅旅費・勤務必要経費の7つ)
- No.2798 弁護士や税理士等に支払う報酬・料金(居住者である弁護士や税理士などに報酬・料金を支払うときは所得税および復興特別所得税〈令和9年分以後は所得税、防衛特別所得税および復興特別所得税〉を源泉徴収・請求書等で報酬・料金の額と消費税等の額が明確に区分されている場合は報酬・料金の額のみを源泉徴収の対象とできる)
- No.2502 源泉徴収義務者とは(給与所得について源泉徴収義務を有する個人以外の個人が支払う弁護士報酬などの報酬・料金は源泉徴収不要・例えば会社員等である給与所得者が確定申告等のために税理士に報酬を支払っても源泉徴収不要)
- No.6501 納税義務の免除(基準期間(個人事業者は前々年)の課税売上高が1,000万円以下なら原則として納税義務を免除・適格請求書発行事業者の登録を受けている場合は免除されない)
- 消費税法 第9条第1項(基準期間における課税売上高が千万円以下である者は納税義務を免除・適格請求書発行事業者を除く)=2030年6月19日施行の版まで千万円は同じ(2028年4月1日施行の版から特定少額資産販売事業者も除く・今の版は2026年11月1日施行)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/363AC0000000108
- No.2020 確定申告(申告期間は原則としてその年の翌年2月16日から3月15日まで・申告および納付の期限は原則として翌年3月15日)
- 確定申告書等作成コーナー(申告書や決算書・収支内訳書を新規に作成・e-Tax で送信・医療費集計フォーム)
- 税についての相談窓口(チャットボットは土日・夜間も使える・タックスアンサー・電話相談センター=国税相談専用ダイヤル0570-00-5901で音声案内に従い所得税は「1」・国税局の職員等が受ける/確定申告電話相談センター=確定申告の時期に開設〈頁には令和7年1月6日から3月17日までの開設が載る〉・「0」を選ぶ・オペレーター、税理士、職員が受ける・受付は8時30分〜17時00分〈土日祝日と12月29日〜1月3日を除く〉)
- 国税に関するご相談について(税務署での面接相談は電話で事前に相談日時を予約・申告書の提出や納付の手続は予約不要)

