相続の税理士費用はいくら?相続税の申告は遺産総額の0.5〜1%が目安|遺産額別の早見、加算される場面、誰が払うか、報酬は遺産から引けるか
 Move for People株式会社

相続税の申告を税理士に頼むときの報酬は、遺産総額の0.5〜1%が目安とされます。遺産総額が6,400万円なら32万〜64万円で、ここに土地の数や相続人の数などで加算が付きます。
報酬は事務所ごとに決まり、国が決めた額はありません。報酬は遺産から差し引けず、誰が払うかも相続人で決めます。目安の幅を遺産総額に当てはめると、次のとおりです(加算と消費税を含まない)。
| 遺産総額 | 0.5% | 1% |
|---|---|---|
| 6,400万円 | 32万円 | 64万円 |
| 9,000万円 | 45万円 | 90万円 |
| 1億5,000万円 | 75万円 | 150万円 |
| 2億円 | 100万円 | 200万円 |
相続税の申告を税理士に頼む費用は、遺産総額の0.5〜1%が目安
相続税の申告の報酬は、遺産総額の0.5〜1%がひとつの目安です。加算を含めた幅では0.5〜3%という目安もあり、遺産の中身と頼む範囲で差が出ます。
遺産総額6,400万円の例
例として、遺産総額が6,400万円の場合を当てはめます。0.5%なら32万円、1%なら64万円で、目安の幅はこの間です。
基本の報酬は、遺産総額に応じて高くなるとされています。遺産総額の区切りごとの料金表を公開している事務所もあり、依頼の前に額の見当をつけられます。
基準の遺産総額は、借入金を引く前の額のことがある
報酬の基準にする遺産総額は、借入金や葬式費用を引く前で、特例を使う前の額とすることがあります。例の6,400万円の中に、亡くなった人の借入金900万円がある場合でも、基準は6,400万円になりえます。
見積もりでは、どの額を基準にしているかを確かめます。報酬には消費税がかかるので、表示が税抜か税込かも合わせて見ます。
報酬は、基本報酬と加算報酬の合計
報酬は、遺産総額で決まる基本報酬と、事情に応じて足される加算報酬を合わせた額として説明されています。加算の例には、次のような場面があります。
- 相続人が多い:1人増えるごとに、基本報酬の1割前後を足す例
- 土地がある:土地の利用区分ごとに、5万円程度を足す例
- 上場していない会社の株がある:1社ごとに、10万〜15万円程度を足す例
- 申告期限まで時間がない:報酬の総額の2割〜5割程度を足す例
- 税理士が確かめた事項を書いた書面を、申告書に付ける
図は、遺産総額6,400万円・相続人が子2人・土地が2区分の場合に、上の例の率と額を当てはめた見積もりの例です。基本報酬の率は、目安の幅の中から0.8%を仮に置きました。
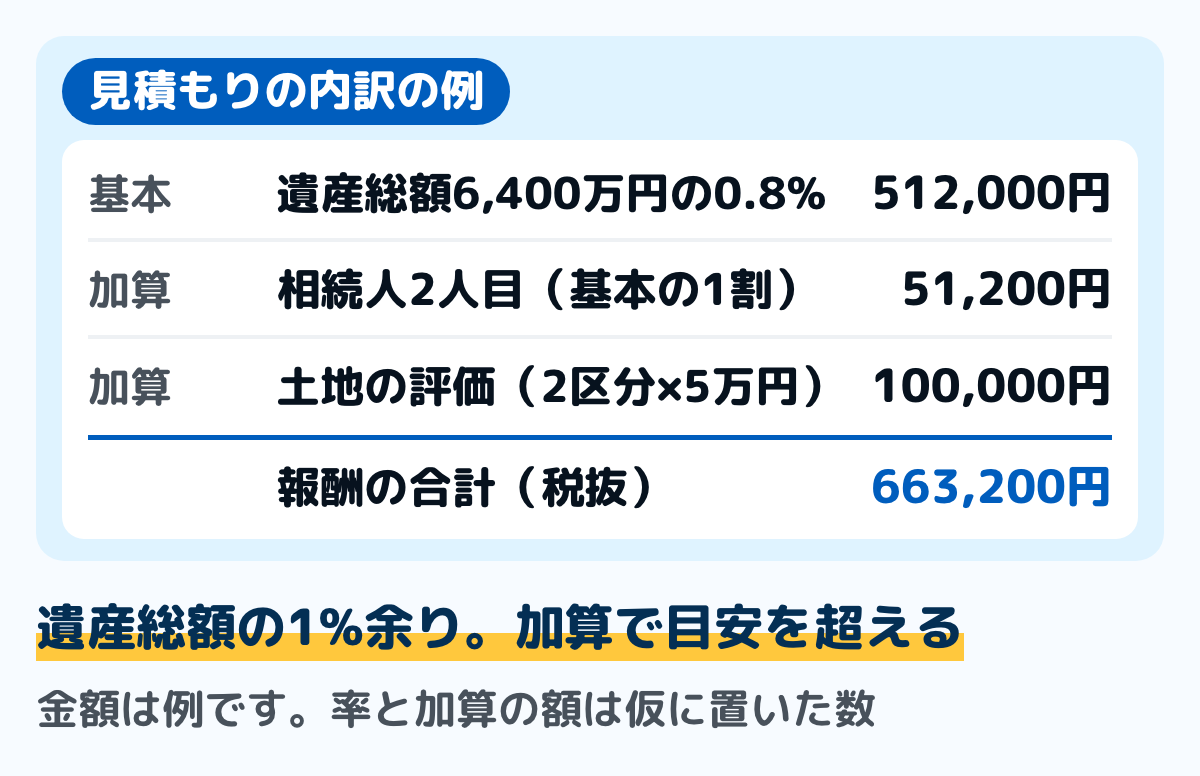
この例では、報酬の合計は税抜で66万3,200円です。遺産総額に対しては1%余りになり、加算の分だけ目安の幅を超えることがあると分かります。
期限が迫ってからの依頼は、加算が付く
相続税の申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。期限まで3か月を切ってからの依頼に、報酬の総額の2割〜5割程度を加える料金表を出している事務所もあります。
戸籍や残高証明書を集め、遺産の分け方を話し合うにも時間がかかります。申告が要りそうだと分かった時点で見積もりを取ると、急ぎの加算を避けやすくなります。
税務調査の立会いや、出し直しの申告は別料金のことがある
税務調査の立会いや、遺産の分け方が決まらずに後から出し直す申告を、別に見積もるとする料金表もあります。調査への対応が基本報酬に入っているかは、事務所によって違います。
書面添付制度の書面を付けるか
税理士法 第33条の2では、申告書を作った税理士は、計算し整理した事項などを書いた書面を申告書に付けられます。この書面の作成を加算にする事務所と、基本報酬に含める事務所があるとされます。
報酬は事務所が決める。国が決めた額は無い
日本税理士会連合会の案内では、税理士会が定めていた報酬の規定は、2002年(平成14年)4月1日施行の改正税理士法で廃止されました。その後は、税理士や税理士法人が自分で報酬を決めて請求しています。
同連合会は、頼む範囲と報酬額について契約書を結ぶよう勧めています。見積もりの額だけでなく、どこまでの作業が入っているかを書面で確かめます。
頼めるのは、原則として税理士と税理士法人
税理士法 第52条では、法律に別の定めがある場合を除き、申告書の作成や税務の代理・相談は税理士と税理士法人でなければ行えません。同連合会は、有償か無償かを問わず、それ以外の人は税理士の業務を行えないと案内しています。
依頼する相手が登録された税理士かは、同連合会の「税理士情報検索サイト」で調べられます。国税庁の「税理士をお探しの方へ」の頁も、このサイトを案内しています。
そもそも申告が要るかを先に確かめる
相続税の申告が要るのは、遺産が基礎控除額を超えるときです。基礎控除額は、3,000万円+600万円×法定相続人の数で出します。
比べるのは、借入金や葬式費用を引いた後の額です。例で借入金などが無ければ、6,400万円は子2人の場合の4,200万円を超えるので、申告が要ります。計算の手順は相続税はいくらからかかる?にまとめています。
税額が0円でも、申告書を出す場合がある
配偶者の税額の軽減は、1億6,000万円か配偶者の法定相続分の多いほうまで相続税がかからない制度です。国税庁の案内では、軽減の明細を書いた申告書に書類を添えて出すことが条件です。
自宅の土地などの評価を下げる小規模宅地等の特例も、申告書に特例を受ける旨を書き、明細書などを付けて出します。どちらも、使った結果0円になる場合に申告を省けるわけではありません。納める税が0円でも、申告書を作る作業はあるので、税理士に頼めば報酬はかかります。
国税庁の判定コーナーで、おおよその目安が出る
国税庁の「相続税の申告要否判定コーナー」に財産と相続人を入れると、申告が要るかのおおよその目安が出ます。結果は目安なので、基礎控除額に近いときは、税務署の電話相談か税理士に確かめます。
税理士の報酬は、遺産から差し引けない
相続税法 第13条で遺産から差し引けるのは、亡くなった人の債務で亡くなったときにあったものと、葬式費用です。国税庁の案内も、差し引ける債務を、亡くなったときに現にあった亡くなった人の債務で確実なものとしています。
相続税の申告を頼む税理士の報酬は、亡くなった後に相続人が頼んで生じる費用です。そのため差し引ける債務に当たらないとされ、葬式費用とは扱いが分かれます。
延滞税や加算税も、差し引けない
国税庁の案内では、相続人などの責任で納めることになった延滞税や加算税も、遺産から差し引けません。期限に遅れたときの負担は、相続人がそのまま負うことになります。
報酬を誰が払うかは、相続人で決める
報酬を誰が払うかは、法律で決まっていません。受け取る遺産の割合で分ける形や、代表の相続人が立て替えて、遺産分割の話し合いで精算する形があります。
1人がまとめて払う場合も、誰がいくら持つかを依頼の前に決めておきます。配偶者が払う形を勧める考え方もありますが、次の相続まで見た判断は家族の事情で変わるので、税理士に相談して決めます。
支払いは、着手のときと申告のときに分かれることがある
支払いの時期は事務所で違い、契約のときに着手金を払って残りを申告のときに払う形や、申告書を出すときに一度に払う形があります。着手金は遺産を分ける前に払うことがあるので、立て替える人を決めておきます。
費用を抑えるには、頼む範囲と時期を考える
費用の抑え方は、次のとおりです。どれも、頼む作業と時期を自分で選ぶ工夫です。
- 戸籍や預金の残高証明書など、自分でそろえられる書類は自分で集める
- 財産の評価、申告書の作成など、頼む作業を分けて見積もってもらう
- 2つ以上の事務所から、同じ条件で見積もりを取って比べる
- 期限が迫る前に頼み、急ぎの加算を避ける
見積もりで確かめること
見積もりを比べるときは、合計の額のほかに次の点を見ます。条件がそろっていないと、安く見える見積もりに後から加算が付くことがあります。
- 基本報酬の基準にする遺産総額(債務や特例の前か後か)
- 加算の条件と、1件あたりの額
- 税務調査への対応が入っているか
- 消費税が含まれているか
- 支払いの時期と、着手金の額
自分で申告するときの資料と相談先
相続税の申告は、税理士に頼まずに自分で書いて出すこともできます。国税庁は、相続税の申告のしかた(令和8年分用)、申告書の記載例、誤りやすい事例集、申告のためのチェックシートを公開しています。
申告書は、e-Taxでも出せます。分からないところは、国税局の電話相談センター(国税相談専用ダイヤル 0570-00-5901 で「3」の相続税)で聞けます。
書類を見てもらうなら、税務署の面接相談
具体的な書類や事実を確かめる必要があるときは、所轄の税務署で面接相談を受けられます。国税庁の案内では、面接相談は電話で日時を予約してから行く形です。
家計簿での記録のしかた
税理士の報酬は、遺産から払うのか、相続人の誰かが自分の家計から立て替えるのかで、書く場所が変わります。立て替えるなら、自分の家計簿に1回だけの支出として書き、精算の予定も添えます。
ステップ1見積もりの額を、報酬と実費に分けて書く10分
見積書の基本報酬・加算報酬・消費税・実費を、1行ずつ書き写します。合計だけを書くと、後で精算するときに分け方が見えなくなります。
ステップ2誰がいくら払うかを書く10分
相続人ごとの負担の額と、立て替える人の名前を書きます。話し合いで決めた分け方も、同じ行に添えておきます。
ステップ3払った日と額を書き、領収書を残す5分
着手金と残りの支払いを、払った日ごとに書きます。領収書と契約書は、遺産分割協議書と一緒に保管します。
ステップ4精算が済んだら、立て替えの行に印を付ける5分
ほかの相続人から立て替えた分を受け取ったら、受け取った日と額を書きます。立て替えの行に済みの印を付ければ、誰の分が残っているかが一目で分かります。
迷いやすい場面
遺産が基礎控除額に近い
基礎控除額を少し下回るように見えても、土地の評価のしかたで遺産の額が変わることがあります。判定コーナーの結果が近いときは、税務署の電話相談で確かめてから、頼むかを決めます。
亡くなった人の所得税の申告も頼みたい
亡くなった人に所得税の申告の義務があるときは、準確定申告を相続の開始があったことを知った日の翌日から4か月以内に出します。相続税とは別の手続きなので、まとめて頼めるか、報酬が別にかかるかを見積もりで確かめます。
相続人どうしで分け方がまとまらない
遺産の分け方の争いは、税理士が扱う範囲の外とされます。話し合いがまとまらないときは、家庭裁判所の調停や弁護士への相談を考えます。
相続登記や相続放棄の費用も知りたい
家や土地の名義を変える相続登記は司法書士に頼める手続きで、頼めば税理士の報酬とは別に費用がかかります。費用の目安は相続登記の費用はいくら?に、相続放棄の費用は相続放棄の費用はいくら?にまとめています。
3か月・4か月・10か月と続く相続の期限は、相続の手続きの期限一覧で順番に確かめられます。税理士に頼むかを決めるのも、この期限から逆に数えると急ぎの加算を避けやすくなります。
よくある質問
Q相続税の申告を税理士に頼むと、いくらかかりますか
目安は、遺産総額の0.5〜1%です。遺産総額6,400万円の例では32万〜64万円で、相続人や土地の数などで加算が付きます。
Q税理士に頼まずに、自分で申告できますか
できます。国税庁が申告のしかたや記載例を公開していて、電話相談センターや税務署の面接相談(予約制)で質問もできます。
Q税理士の報酬は、相続税の計算で遺産から差し引けますか
差し引けません。遺産から引けるのは、亡くなった人の債務で亡くなったときにあったものと、葬式費用です。
Q報酬は、相続人の誰が払うのですか
法律の決まりは無く、相続人で決めます。遺産の割合で分ける形や、代表者が立て替えて後で精算する形があります。
Q申告の期限が近いと、報酬は高くなりますか
期限まで3か月を切ってからの依頼に、報酬の総額の2割〜5割程度を加える料金表があります。申告と納付は、亡くなったことを知った日の翌日から数えて10か月以内に済ませます。
まとめ
- 相続税の申告の報酬は、遺産総額の**0.5〜1%**が目安とされる。6,400万円なら32万〜64万円
- 報酬は基本報酬と加算報酬の合計。相続人・土地・非上場株式・期限までの残りの期間で加算が付く
- 報酬の規定は2002年(平成14年)4月に廃止され、事務所が決める。頼む範囲と額は契約書で確かめる
- 税理士の報酬は、遺産から差し引けない。差し引けるのは亡くなった人の債務と葬式費用
- 誰が払うかは相続人で決める。立て替えた人と精算の予定を家計簿に残す
- 自分で申告するなら、国税庁の申告のしかたと、電話相談・税務署の面接相談(予約制)を使える
見積もりの基本報酬と加算を分けて書き出せました。誰が立て替えるかも決めて、家計簿に精算の予定を書いておきます。
この記事で参照した公的情報
- 税理士に相談する(2002年(平成14年)4月1日施行の改正税理士法で税理士会が定めていた報酬規定を廃止・税理士又は税理士法人は自由な意思のもと自己責任と説明責任に基づいて報酬を算定し請求・委嘱の範囲と報酬額について契約書の締結を勧める・税理士業務は有償・無償を問わず税理士又は税理士法人以外の者が行うことはできない・税理士情報検索サイト・インターネット上の税理士紹介サイトは連合会と関係がない)
- 窓口
- 日本税理士会連合会
- 確認日
- 確認先
- https://www.nichizeiren.or.jp/consultation/expart/
- 税理士法 第2条(税理士業務=税務代理・税務書類の作成・税務相談)・第33条の2(計算事項、審査事項等を記載した書面の添付)・第52条(税理士又は税理士法人でない者は税理士業務を行ってはならない)=2028年6月13日施行の版まで同じ
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/326AC1000000237
- 相続税法 第13条(債務控除=被相続人の債務で相続開始の際現に存するもの・被相続人に係る葬式費用)・第15条(遺産に係る基礎控除)・第27条(申告期限)=2027年1月1日施行の版まで同じ
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000073
- No.4126 相続財産から控除できる債務(差し引ける債務は被相続人が死亡したときに現に存在した被相続人の債務で確実と認められるもの・葬式費用は債務ではないが差し引ける・相続人などの責任で納付した延滞税や加算税は差し引けない)
- No.4102 相続税がかかる場合(基礎控除額は3,000万円+600万円×法定相続人の数・申告と納税の期限は死亡したことを知った日の翌日から10か月以内)
- No.4158 配偶者の税額の軽減(1億6千万円か配偶者の法定相続分相当額のどちらか多い金額まで・税額軽減の明細を記載した相続税の申告書に書類を添えて提出)
- No.4124 小規模宅地等の特例(適用を受けるには相続税の申告書に適用を受けようとする旨を記載し、計算の明細書や遺産分割協議書の写しなどを添付する)
- 相続税(相続税の申告要否判定コーナー・相続税の申告のしかた(令和8年分用)・申告書の記載例・申告書作成時の誤りやすい事例集・申告のためのチェックシート・相続税e-Tax・税理士をお探しの方へ)
- 国税に関するご相談について(電話相談センター=国税相談専用ダイヤル0570-00-5901で「3」譲渡所得、相続税、贈与税、財産評価・税務署での面接相談は電話で事前に日時を予約)

