家族信託の費用はいくら?|公正証書の手数料は信託の加算1万3,000円が足され、土地の信託の登記は0.3%。専門家の報酬と税金まで
 Move for People株式会社
家族信託の費用は、公正証書の手数料と、不動産を信託するときの登記の費用、専門家に頼むときの報酬に分かれます。始めた後にも、受託者の報酬や信託監督人の報酬がかかる場合があります。
このうち公正証書の手数料と登記の登録免許税は、政令と法律で額の決め方が決まっています。この記事では、2025年10月の手数料の改定と、土地の信託の登記の特例の期限を法令で確かめ、計算の例と専門家の報酬の幅、税金の扱いをまとめます。
親が元気なうちに家族信託を考えたいのですが、全部でいくらかかるのかが分かりません。専門家の見積もりのどこまでが法律で決まった額なのかも、見分けがつきません。
家族信託の費用は、4つに分かれる
家族信託は、財産を持つ人(委託者)が、信頼できる家族(受託者)と契約を結び、財産の管理や処分を任せるしくみです。信託法 第3条では、信託は契約・遺言・公正証書などによる意思表示のどれかでします。
費用は、次の4つに分けると見積もりやすくなります。
- 公正証書の手数料:信託の契約を公正証書にするとき、公証人に払う
- 登記の費用:不動産を信託するとき、法務局に納める登録免許税と書類の代金
- 専門家の報酬:設計の相談・契約書の案・登記を頼むとき
- 始めた後の費用:信託の契約で決めたときの受託者の報酬、信託監督人の報酬など
この4つのうち、公正証書の手数料と登録免許税は、誰に頼んでも同じ額です。専門家の報酬は、頼む事務所が決める額です。
公正証書の手数料は、2025年10月から信託の加算がついた
信託の契約は、公正証書でなくても成り立ちます。それでも、もめごとを防ぐためや、受託者の名義の口座(信託口口座)を作るときに金融機関から求められることがあるため、公正証書にすることがあります。
手数料の表と、信託の加算1万3,000円
公正証書の手数料は、公証人手数料令 第9条の別表で、法律行為の目的の価額ごとに決まっています。2025年10月1日からの表は次のとおりです。
- 50万円以下:3,000円
- 50万円を超え100万円以下:5,000円
- 100万円を超え200万円以下:7,000円
- 200万円を超え500万円以下:1万3,000円
- 500万円を超え1,000万円以下:2万円
- 1,000万円を超え3,000万円以下:2万6,000円
- 3,000万円を超え5,000万円以下:3万3,000円
- 5,000万円を超え1億円以下:4万9,000円
この表の額に、信託の公正証書では1万3,000円が加わります(公証人手数料令 第22条の2)。ただし、信託財産の価額が1億円を超えるときは加わりません。
加算は、改定前の表には無かった
第22条の2は、令和7年政令第263号で新しく置かれ、2025年10月1日から使われています。2025年4月1日施行の版の手数料令には、信託の加算の条文はありません。
改定前の表で計算した額には、この加算が入っていません。見積もりを見るときは、表の日付と、1万3,000円の加算が入っているかを確かめます。
目的の価額と、原本・正本の手数料
日本公証人連合会の案内では、目的の価額は、その行為によって得られる一方の利益を金銭で評価したものです。信託では信託する財産の額で手数料が変わりますが、どの額で数えるかは公証人が資料を見て決めます。
原本は電子データで作られ、出力した枚数が3枚を超えると1枚ごとに300円が加わります(第25条)。正本などは、電子データなら1通2,500円、書面なら1枚300円です(第40条・第40条の2)。
公証人に自宅や病院へ出張してもらうと、日当は1日2万円で、4時間以内なら1万円です(第43条)。これに交通費の実費が加わります。
不動産を信託するときの登記の費用
不動産を信託すると、名義を委託者から受託者に移す登記と、信託の登記を一緒にします。名義を移す登記には登録免許税がかからず、信託の登記にかかります(登録免許税法 第7条第1項第1号)。
信託の登記の登録免許税は、固定資産税評価額の1,000分の4
所有権の信託の登記の登録免許税は、不動産の価額の1,000分の4です(登録免許税法 別表第一)。不動産の価額は、固定資産課税台帳の価格(固定資産税評価額)をもとにします。
土地については、租税特別措置法 第72条で税率が軽くなっています。令和11年3月31日までに受ける土地の所有権の信託の登記は、1,000分の3(0.3%)です。
以前は、土地の特例の期限は令和8年3月31日まででした。令和8年法律第12号で延び、今の版では令和11年3月31日までです。
登記に伴う書類の代金と、司法書士の報酬
固定資産税評価額は、市区町村から届く課税明細書か、固定資産評価証明書で確かめます。登記の前後に、登記事項証明書などの代金もかかります。
登記を司法書士に頼むときの報酬の目安は、10万〜30万円程度や、管轄の法務局1つあたり10万円程度です。不動産の数や、管轄の法務局がいくつに分かれるかで変わります。
計算の例:自宅と預金を信託する
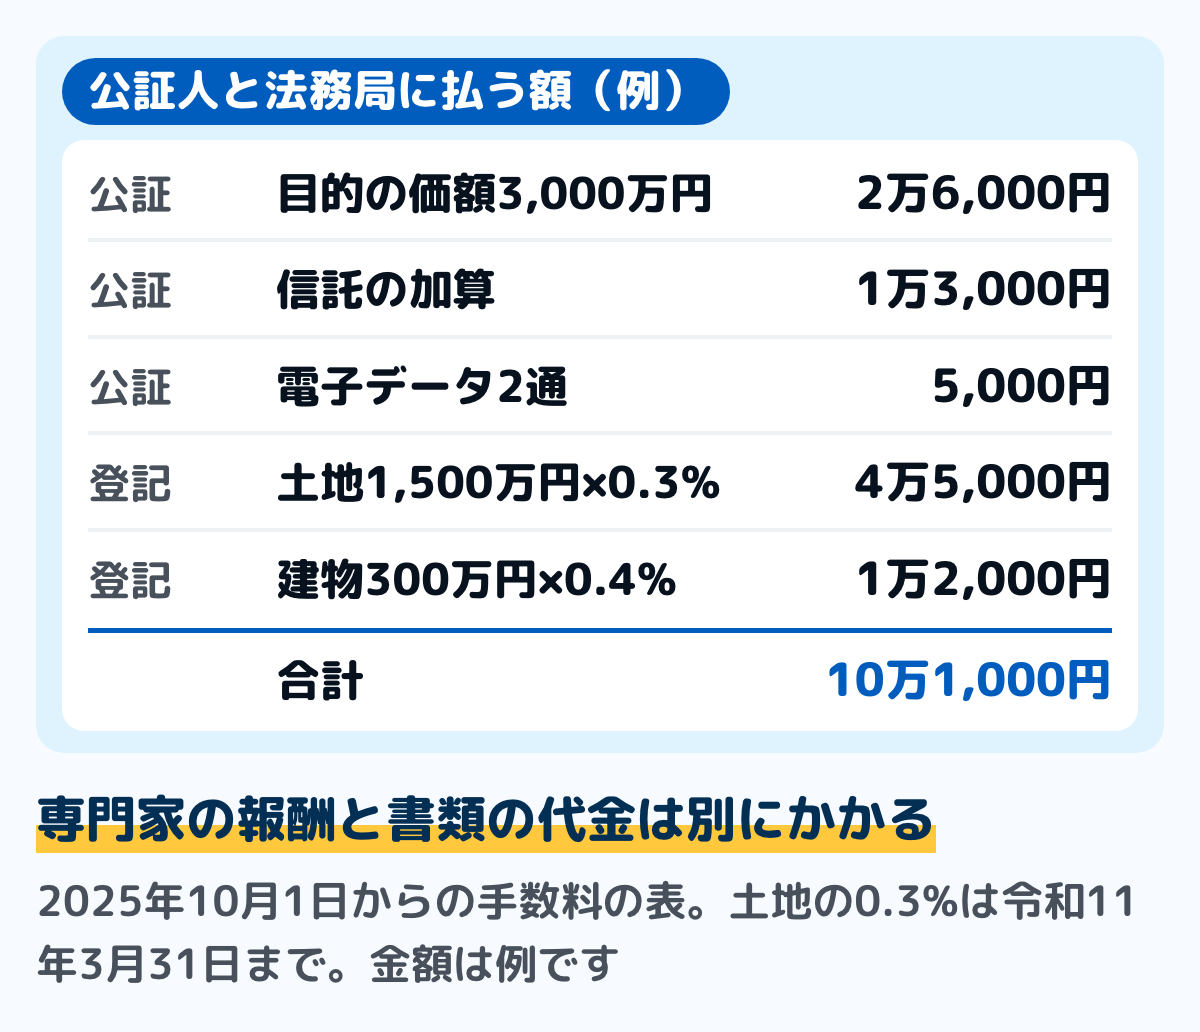
父が、自宅の土地と建物、預金を長女に信託する例です。土地の固定資産税評価額を1,500万円、建物を300万円、預金を1,200万円と置き、公正証書の目的の価額を合計の3,000万円としました。
公正証書の手数料
3,000万円は、表の「1,000万円を超え3,000万円以下」に当たり、2万6,000円です。信託財産が1億円以下なので1万3,000円を足して3万9,000円になります。
原本を出力した枚数は3枚までと置き、正本などを電子データで2通受け取るとして5,000円を足しました。公証人に払う額は4万4,000円です。
信託の登記の登録免許税
土地は1,500万円の1,000分の3で4万5,000円、建物は300万円の1,000分の4で1万2,000円です。合わせて5万7,000円を法務局に納めます。
公証人と法務局に払う額は、この例で10万1,000円です。これに書類の代金と、専門家に頼むならその報酬が加わります。
専門家に頼むときの報酬
家族信託の設計や契約書の案づくり、登記を、弁護士・司法書士・行政書士などに頼むと報酬がかかります。報酬の額を決める公的な表は無く、事務所がそれぞれ決めています。
報酬の目安の幅
報酬の目安は、事務所によって示し方が次のように分かれています。どれも事務所の料金の一例で、同じ中身の仕事を比べた額ではありません。
- 設計の相談(コンサルティング):信託財産の額の1%〜1.5%程度、または30万〜100万円程度。最低額を決めている事務所もある
- 信託契約書の案の作成:10万〜15万円程度、または設計の報酬に含まれる
- 登記の手続き:10万〜30万円程度
- 全体の目安:50万〜100万円程度、30万〜100万円程度
弁護士に頼むときは、着手金と報酬金に分け、財産の額に応じて報酬金を決める例もあります。財産の額が大きいほど報酬が上がる決め方だと、上の計算の例とは桁が変わります。
見積もりで確かめること
見積もりは、法律で決まる実費と、事務所の報酬を分けて書いてもらうと比べやすくなります。次の点を確かめます。
- 公正証書の手数料に、信託の加算1万3,000円が入っているか
- 土地の信託の登記の税を、1,000分の3で計算しているか
- 登記の報酬は、不動産の数や法務局の数でいくらになるか
- 契約を結んだ後の相談や、信託監督人を引き受けるときの報酬があるか
公証人への相談は無料で、手数料は原則として正本などを受け取る時に現金かクレジットカードで払います。専門家に頼まずに公証役場へ相談する方法もあります。ただ、契約書に不備があると信託がうまく動かないことがあるので、専門家に頼むかどうかはその点も考えて決めます。
始めた後にかかる費用
家族信託は、契約を結んだ後も受託者が財産を管理し続けます。始めた後の費用は、契約の決め方で変わります。
受託者の報酬は、契約で決めたときだけ
受託者は、信託の契約に報酬を受ける定めがあるときに限り、信託財産から報酬を受けられます(信託法 第54条)。家族が受託者になり報酬を決めなければ、受託者の報酬はかかりません。
信託監督人を置くと、その人への報酬がかかることがあります。信託監督人は、受託者の管理を見張る役で、信託の契約で定めておけます(第131条)。
受託者の帳簿と報告
受託者は、信託の財産を自分の財産と分けて管理し(第34条)、帳簿を作ります(第37条)。毎年1回、財産の状況などの書類を作り、受益者に報告します。
口座の通帳や領収書をそろえておくと、報告の書類を作る手間が減ります。帳簿づけを専門家に頼むなら、その費用もかかります。
家族信託でかかる税金
家族信託で税金がかかるかどうかは、財産から利益を受ける人(受益者)が誰かで変わります。ここでは、委託者が自分を受益者にする形(自益信託)を中心に見ます。
贈与税:委託者と受益者が同じなら、かからない
相続税法 第9条の2では、対価を払わずに受益者になった人は、信託の権利を委託者から贈与で受けたとみなされます。委託者が自分を受益者にすれば、この贈与には当たりません。
委託者と別の人を受益者にすると、その人に贈与税がかかることがあります。委託者が亡くなって次の受益者が権利を受け継ぐときは、相続税の対象です。贈与税の数え方は贈与税はいくらから?にまとめています。
不動産取得税:委託者から受託者に移すときは、かからない
地方税法 第73条の7では、委託者から受託者に信託の財産を移すときの不動産の取得に、不動産取得税を課さないとしています。信託の初めから委託者だけが元本の受益者である信託で、その委託者に財産を戻すときも同じです。
固定資産税と所得税
固定資産税は、毎年1月1日に登記簿などに所有者として載っている人にかかります。信託した不動産は受託者の名義になるので、納税通知書は受託者に届きます。その税を信託の財産から払う例もあります。
家賃などの収入には、受益者に所得税と住民税がかかります。信託した不動産で出た損失は、ほかの不動産の所得と差し引けません(租税特別措置法 第41条の4の2)。
信託が終わるときの登記の費用
信託が終わって不動産を誰かに移すときにも、登記の費用がかかります。誰に移すかで、登録免許税の扱いが変わります。
- 初めから委託者だけが元本の受益者だった信託で、委託者本人に戻す:かからない(第7条第1項第2号)
- 同じ信託で、委託者の相続人に移す:相続による移転とみなし、1,000分の4(第7条第2項)
- それ以外の人に移す:その他の原因による移転として、1,000分の20
信託の登記を消す登記は、不動産1個につき1,000円です。相続による名義の移し方と費用は相続登記の費用はいくら?にまとめています。
成年後見・任意後見と比べたときの費用
親の判断能力が落ちた後に財産を管理する方法には、家族信託のほかに成年後見と任意後見があります。費用のかかり方が違うので、並べて見ておきます。
成年後見は、報酬が続く
成年後見は、判断能力が落ちた後に家庭裁判所が後見人を選ぶ制度です。申立ての費用に加えて、専門家が後見人に選ばれると、家庭裁判所が決める報酬を本人の財産から払い続けます。
申立ての費用と報酬のめやすは、成年後見の費用はいくら?にまとめています。家族信託は初めの費用が高くても、後見人の報酬が続く場合と並べて比べてみる方法があります。
任意後見の契約は、公正証書で1万3,000円から
任意後見は、元気なうちに将来の後見人と契約しておく制度です。日本公証人連合会の案内では、任意後見契約の公正証書は1万3,000円で、登記嘱託手数料1,600円と収入印紙2,600円が加わります。
判断能力が落ちた後に効力を生じさせるときは、家庭裁判所が任意後見監督人を選び、その報酬がかかります。家族信託は財産の管理のしくみで、施設に入る契約などの身の回りの手続きは任意後見で決めておく、という併せ方もあります。
家計簿での記録のしかた
家族信託の費用は、始めるときにまとめて払う分と、毎年かかる分に分かれます。親の家計と、信託の財産の出入りを分けて書いておくと、受託者の報告にも使えます。
ステップ1信託する財産の額を書き出す20分
課税明細書で土地と建物の固定資産税評価額を写し、信託する預金の額を足します。合計を、公正証書の手数料の表に当てはめて、信託の加算1万3,000円を足します。
ステップ2登録免許税と専門家の見積もりを並べる15分
土地は1,000分の3、建物は1,000分の4を評価額に掛けて、法務局に納める額を出します。専門家の見積もりは、実費と報酬を分けて書き写します。
ステップ3信託口口座の出入りを別の帳面にする10分
信託が始まったら、信託口口座の入金と支払いを、受託者自身の家計とは別に書きます。紙でも表計算でも、同じ手順で書けます。
迷いやすい場面
見積もりの公正証書の手数料が、調べた額と合わない
2025年10月1日に手数料の表が改定され、信託の加算1万3,000円が新しく置かれました。改定前の表の額とは合わないので、見積もりの日付と、加算が入っているかを確かめます。
最終的な手数料は、契約の内容と財産の資料を見て公証人が決めます。相談は無料なので、資料をそろえて額を聞けます。
親の判断能力が落ちてからでは、契約できない
家族信託は委託者と受託者の契約なので、委託者が内容を理解して決められることが前提です。判断能力を失った後には、新しく信託の契約を結ぶことはできません。
すでに判断能力が落ちているときは、成年後見を使うかを考えます。家庭裁判所の手続きと費用は、成年後見の記事にまとめています。
受託者を誰にするか迷う
信託法 第7条で、未成年者は受託者になれません。それ以外に資格は要りませんが、受託者は帳簿をつけ、毎年報告する役目を負います。
受託者が財産を使い込まないかが心配なら、信託監督人を置く方法があります。報酬がかかる場合があるので、見積もりに入れておきます。
よくある質問
Q家族信託の費用は、全部でいくらですか
法律で決まる額は、公正証書の手数料と信託の登記の登録免許税です。自宅と預金で3,000万円の例では10万1,000円で、専門家の報酬の目安は30万〜100万円程度などと幅があります。
Q家族信託は、公正証書でないといけませんか
信託法では、契約で信託をするときに公正証書は要件になっていません。もめごとを防ぐためや、金融機関の口座を作るために、公正証書にすることがあります。
Q2025年10月の改定で、何が変わりましたか
手数料の表が改定され、信託の公正証書に1万3,000円の加算がつくようになりました。信託財産が1億円を超えるときは、この加算はつきません。
Q家族信託を始めると、贈与税はかかりますか
委託者が自分を受益者にする形なら、信託を始めたときに贈与税はかかりません。委託者と別の人を受益者にすると、その人に贈与税がかかることがあります。
Q費用は毎年かかりますか
公正証書と登記の費用は、始めるときに払います。受託者の報酬や信託監督人の報酬を契約で決めたときは、その分が続きます。
まとめ
- 家族信託の費用は、公正証書の手数料・登記の費用・専門家の報酬・始めた後の費用の4つ
- 公正証書の手数料は、2025年10月1日から信託財産が1億円以下なら1万3,000円の加算がつく
- 信託の登記の税率は建物が1,000分の4、土地は令和11年3月31日まで1,000分の3
- 委託者から受託者に名義を移す登記には登録免許税がかからず、不動産取得税もかからない
- 専門家の報酬は事務所ごとに違い、全体の目安は30万〜100万円程度などの幅がある
- 委託者が自分を受益者にすれば、始めたときの贈与税はかからない
- 成年後見は報酬が続き、任意後見は公正証書の契約と監督人の報酬がかかる
課税明細書の評価額で、公正証書の手数料と登録免許税を出せました。専門家の見積もりは、実費と報酬を分けて比べます。
この記事で参照した公的情報
- 信託法 第3条(信託の方法=信託契約・遺言・公正証書等による意思表示)・第7条(未成年者を受託者とすることができない)・第34条(分別管理義務)・第36条(委託者・受益者の報告の請求)・第37条(帳簿等の作成と毎年1回の書類の作成・受益者への報告)・第54条(信託行為に定めがある場合に限り信託報酬を受けられる)・第91条(受益者の死亡で順次受益権を取得する定めのある信託は、信託がされた時から30年を経過した時以後に受益権を取得した受益者が死亡するまで等)・第131条(信託監督人)(未施行の版 2028-06-13・2028-12-23 まで確認)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/418AC0000000108
- 公証人手数料令 第9条・別表(法律行為の目的の価額ごとの手数料)・第10条(目的の価額は作成に着手した時の価額)・第16条(算定できないときは500万円とみなす)・第22条の2(信託の公正証書は第9条の額に1万3,000円を加算・信託財産の価額が1億円を超えるときは加算しない。令和7年政令第263号で新設・令和7年10月1日施行)・第25条(電磁的記録の公正証書は出力した書面が3枚を超えると1枚ごとに300円)・第40条・第40条の2(書面1枚300円・電磁的記録2,500円)・第43条(日当1日2万円・4時間以内1万円と旅費)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/405CO0000000224
- 12 手数料(手数料は公証人手数料令で定められている・相談は無料・正本等を交付する時に現金またはクレジットカードで払う・目的価額はその行為によって得られる一方の利益を金銭で評価したもの・信託の公正証書は信託財産の価額が1億円以下なら手数料令22条の2で1万3000円を加算・任意後見契約は1万3000円と登記嘱託手数料1600円・収入印紙2600円)
- 窓口
- 日本公証人連合会
- 確認日
- 確認先
- https://www.koshonin.gr.jp/notary/ow12
- 登録免許税法 第7条第1項(委託者から受託者に信託のために財産を移す場合の財産権の移転の登記・信託の効力が生じた時から引き続き委託者のみが元本の受益者である信託の財産をその委託者に移す登記・受託者の変更の登記は非課税)・第7条第2項(委託者のみが元本の受益者である信託の財産を委託者の相続人である受益者に移す登記は相続による移転とみなす)・別表第一 第1号(2)(相続による移転1,000分の4・その他の原因による移転1,000分の20)・(10)イ(所有権の信託の登記=不動産の価額の1,000分の4)・(15)(登記の抹消=不動産1個につき1,000円)・附則第7条(不動産の価額は固定資産課税台帳の価格を基礎とする)(未施行の版 2030-06-19 まで確認)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/342AC0000000035
- 租税特別措置法 第72条第1項第2号(土地の所有権の信託の登記は、平成25年4月1日から令和11年3月31日までの間は1,000分の3)・第41条の4の2(信託から生ずる不動産所得の損失は生じなかったものとみなす)(未施行の版 2030-01-01 まで確認)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332AC0000000026
- 相続税法 第9条の2(適正な対価を負担せずに信託の受益者等となる者は、信託に関する権利を委託者から贈与(委託者の死亡に基因するときは遺贈)により取得したものとみなす・信託が終了したときの残余財産も同じ)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000073
- 地方税法 第73条の7 第3号(委託者から受託者に信託財産を移す場合の不動産の取得には不動産取得税を課さない)・第4号(引き続き委託者のみが元本の受益者である信託の財産を、その委託者や委託者から相続をした者に移す場合も課さない)・第343条第2項(固定資産税の所有者は登記簿などに所有者として登記されている者)・第359条(固定資産税の賦課期日は1月1日)(未施行の版 2030-06-19 まで確認)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226

