相続登記の費用はいくら?|登録免許税は評価額の0.4%。戸籍などの実費、司法書士の報酬、免税になる土地
 Move for People株式会社
相続登記の費用は、国に納める登録免許税、戸籍や証明書の手数料、司法書士に頼むときの報酬の3つに分かれます。自分で申請すれば報酬はかからず、主にかかるのは登録免許税と書類の代金です。
登録免許税の額は、固定資産税の評価額に0.4%を掛けて出します。この記事では、税額の出し方、免税になる土地、書類ごとの手数料と合計の例、報酬の調査の額、義務化との関係を順に書きます。
親の家の名義を変えるのに、税金と司法書士への支払いで合計いくらになるのかが見えません。自分で手続きすると、どこまで安くなるのかも分かりません。
相続登記の費用は、登録免許税・書類の実費・司法書士の報酬の3つ
相続登記は、亡くなった人の名義の土地や建物を、受け継いだ人の名義に変える登記です。申請先は、不動産のある場所を管轄する法務局です。
かかるお金は、次の3つです。
- 登録免許税:国に納める税。固定資産税評価額の0.4%
- 書類の実費:戸籍謄本、住民票、印鑑証明書、固定資産評価証明書、登記事項証明書などの手数料
- 司法書士の報酬:手続きを頼んだときだけ
登録免許税は、誰が申請しても、どの司法書士に頼んでも同じ額です。頼む先によって変わるのは、主に報酬の部分です。
登録免許税は、固定資産税評価額の0.4%
国税庁の税額表では、相続による所有権の移転の登記は、不動産の価額の1,000分の4です。ここでいう価額は、市区町村の固定資産課税台帳に登録された価格です。
土地と建物を一緒に登記するなら、評価額を合計してから計算します。台帳に価格が無い不動産は、登記官が価額を認定するので、管轄の法務局に問い合わせます。
計算の順番と、端数の切り捨て
税額は、次の順番で出します。端数の切り捨ては国税通則法、最低額は登録免許税法で決まっています。
- 評価額を合計し、1,000円未満を切り捨てる
- その額に0.4%を掛ける
- 出た税額の100円未満を切り捨てる
- 1,000円に満たないときは、1,000円にする
たとえば、土地の評価額が876万5,432円、建物が234万5,678円の例では、合計は1,111万1,110円です。1,000円未満を切り捨てた1,111万1,000円に0.4%を掛けると44,444円で、100円未満を切り捨てた44,400円が税額です。
評価額は、評価証明書か課税明細書で見る
評価額は、市区町村で取る固定資産評価証明書か、毎年届く固定資産税の納税通知書に付いた課税明細書に載っています。使うのは「価格」や「評価額」の欄で、軽減の後の「課税標準額」ではありません。
課税明細書には、税のかからない私道などが載らないことがあります。亡くなった人が持っていた不動産を市区町村ごとにまとめた名寄帳も取ると、登記の漏れを防ぎやすくなります。
持分だけを受け継ぐときと、遺言で受け取るとき
亡くなった人が共有の持分だけを持っていたときは、不動産全体の価額に持分の割合を掛けた額が課税標準です。2分の1の持分なら、評価額の半分に0.4%を掛けます。
相続人以外の人が遺言で不動産を受け取る(遺贈)ときは、税率は1,000分の20(2%)です。相続人が遺言で受け取る場合は、相続と同じ扱いになると解説されています。
納め方は、収入印紙か領収証書
登録免許税は、申請書に収入印紙を貼って納めるか、銀行などで納めた領収証書を貼って納めます。収入印紙は、法務局の売り場や郵便局で買えます。
登録免許税を納めないまま出すと、申請は審査されないと解説されています。計算した額をメモに残し、印紙を買う前に見直します。
令和9年3月31日までは、登録免許税がかからない土地がある
租税特別措置法で、土地の相続登記には2つの免税措置があります。どちらも令和9年3月31日までの登記が対象で、建物は対象外です。
価額が100万円以下の土地
土地の価額が100万円以下なら、令和9年3月31日までの相続登記は登録免許税が免税です。令和7年度の税制改正で、全国の土地が対象になりました。
持分を受け継ぐ場合は、土地全体の価額に持分の割合を掛けた額で100万円以下かを見ます。免税の土地とそうでない土地を1つの申請書で出すこともでき、法務局はそのための様式を用意しています。
登記をしないまま、次の相続が起きた土地
祖父から父が土地を相続し、登記をしないうちに父が亡くなった場合は、祖父から父への登記に登録免許税がかかりません。父から次の相続人への登記には、通常どおり0.4%がかかります。
同じ土地で2回分の税を払わずに済むので、名義が何代か前のままの土地では差が出ます。ただし、中間の登記を省けるかは相続の形で変わるので、法務局か司法書士に確かめます。
申請書に条項を書かないと、免税にならない
免税を受けるには、申請書に根拠の条項を書きます。法務局の案内では、書く文言は次のとおりです。
- 100万円以下の土地:「租税特別措置法第84条の2の2第2項により非課税」
- 登記をしないまま亡くなった人の分:「租税特別措置法第84条の2の2第1項により非課税」
書いていないと、免税は受けられません。2026年9月29日時点では、公布済みの改正にも期限の延長は入っていないので、この日より後に申請するときは、法務局の案内を確かめます。
戸籍と証明書の実費は、1通数百円から
相続登記に出す書類の手数料は、1通ごとにかかります。戸籍の手数料は市区町村の条例で決まり、国の政令が示す標準は次の額です。
- 戸籍謄本(戸籍証明書):1通450円
- 除籍謄本と改製原戸籍謄本:どちらも1通750円
住民票の除票、戸籍の附票、住民票、印鑑証明書、固定資産評価証明書の手数料は、市区町村ごとに違います。請求する前に、その市区町村の案内で額を確かめておきます。
登記に出す書類
遺産分割の話し合いで受け取る人を決めた場合、解説で挙げられている書類は次のとおりです。遺言がある場合や、法定相続分どおりに分ける場合は、書類が変わります。
- 亡くなった人の出生から死亡までの戸籍
- 亡くなった人の住民票の除票か戸籍の附票
- 相続人全員の分の戸籍謄本と印鑑証明書
- 不動産を受け取る人の住民票
- 固定資産評価証明書と、遺産分割協議書
登記の内容を確かめるための登記事項証明書は、法務局で取ります。窓口や郵送の請求は1通600円、インターネットで請求すると490円(郵送で受け取るなら520円)です。
戸籍の束は、法定相続情報一覧図の写しで代えられる
法務局に戸籍の束と一覧図を出すと、法定相続情報一覧図の写しを無料で交付してもらえます。写しは相続登記で戸籍の束の代わりに使え、不動産が複数の法務局の管轄にまたがるときも、束を何組も出さずに済みます。
一覧図の写しには法定相続情報番号が付き、令和6年4月1日からは、番号を申請書に書けば写しの添付も省けます。写しは預金の払い戻しや相続税の申告にも使えますが、作るときに戸籍を集める代金はかかります。
どこに不動産があるか分からないとき
令和8年2月2日から、亡くなった人が登記簿の上で持ち主になっている不動産を、法務局が一覧にして証明する制度が始まりました。所有不動産記録証明書の手数料は1通1,600円で、インターネットで請求すると1,470円(郵送で受け取るなら1,500円)です。
市区町村の名寄帳は、その市区町村の中の不動産しか載りません。いくつかの市区町村に土地がありそうなときは、この証明書が手がかりになります。
郵送で取ると、切手と為替の代金も
本籍地が遠いときは、郵送で戸籍を請求します。手数料は定額小為替で送り、返信用の封筒と切手も入れるので、戸籍の代金のほかにその分がかかります。
令和6年3月1日からは、本籍地でない市区町村の窓口でも戸籍を請求できます(広域交付)。法務省の案内では、請求できるのは本人・配偶者・父母や祖父母・子や孫の戸籍で、郵送や代理人による請求はできません。
郵送の請求に同封するものと、出生から死亡までの戸籍をさかのぼって集める順番は、戸籍謄本の取り寄せ方にまとめています。兄弟姉妹が相続する場合や、登記をしないまま次の相続が起きている場合は、集める戸籍の通数が増え、その分の代金もかかります。
自分で申請した場合の合計の例
図は、評価額の合計が1,111万1,110円の土地と建物を、子2人のうち1人が受け取り、自分で窓口に出す場合の例です。住民票・印鑑証明書・評価証明書の手数料と、戸籍の通数は仮に置いた数です。
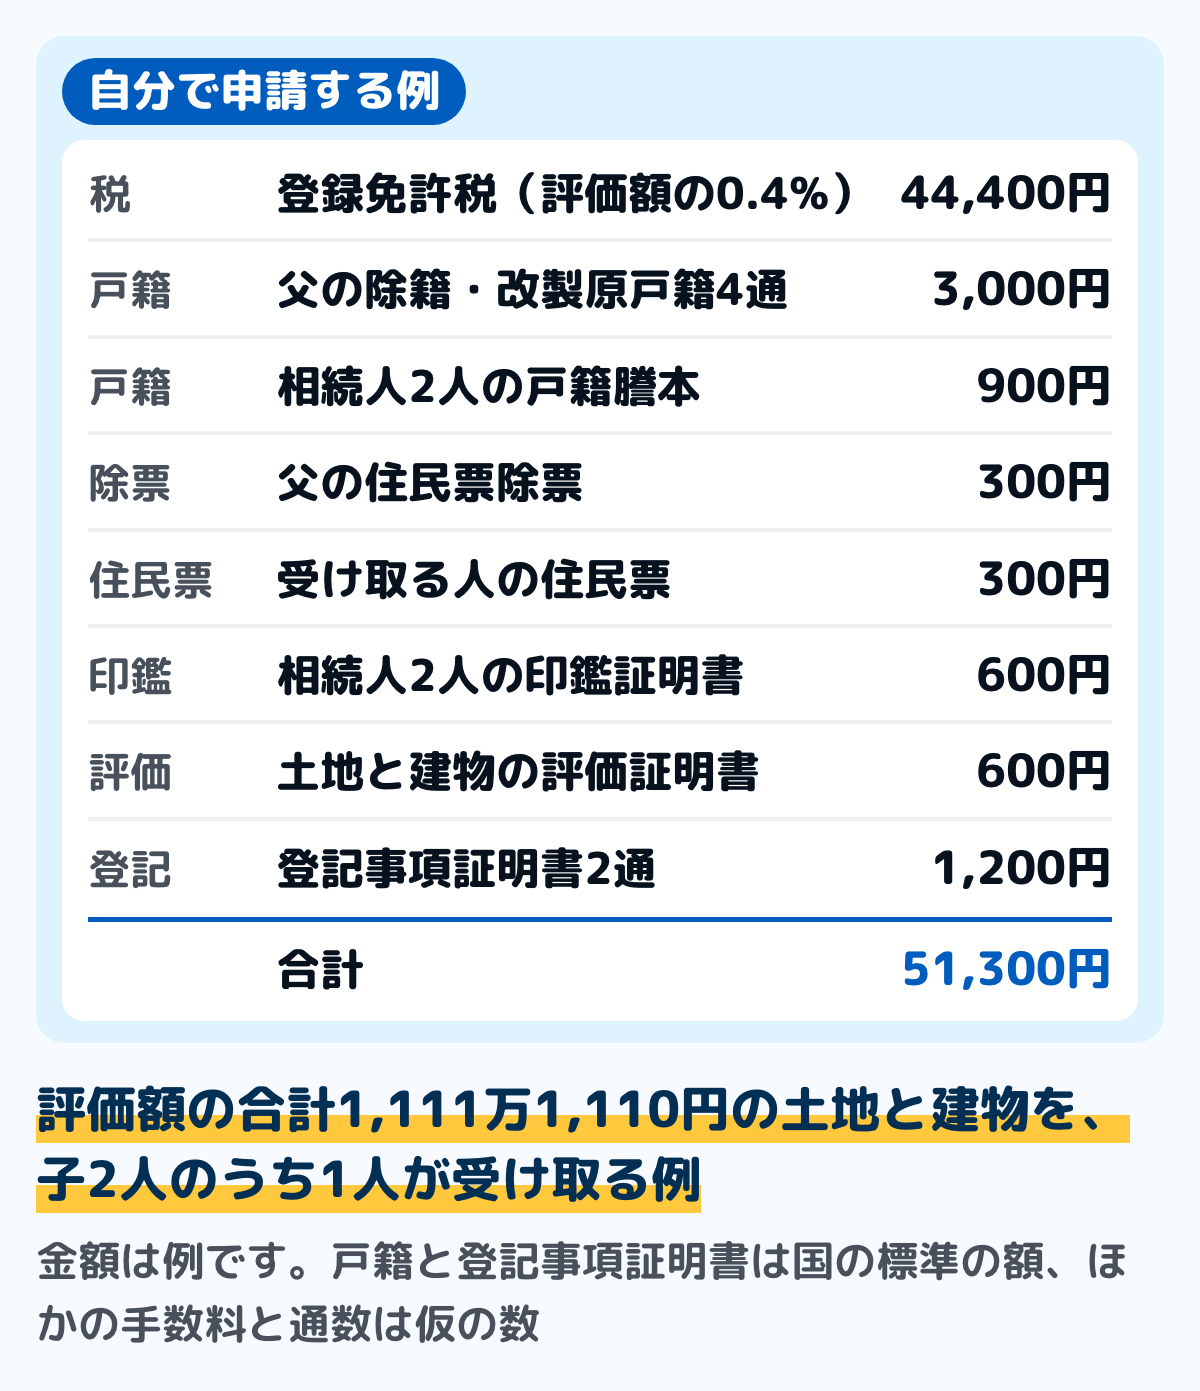
この例では、登録免許税が44,400円、書類の代金が6,900円で、合計は51,300円です。書類の代金は数千円にとどまり、登録免許税は評価額に比例して増えます。
評価額が100万円以下の土地だけなら登録免許税はかからず、書類の代金だけになります。郵送で取り寄せたり、法務局へ出向いたりするなら、その郵送代や交通費も加わります。
司法書士に頼むと、報酬が加わる
司法書士の報酬は、各司法書士が自由に決めます。日本司法書士会連合会は、額や算定方法を示して、依頼する人との合意で決めるとしています。
連合会の調査では、平均74,888円
日本司法書士会連合会の報酬アンケート(2024年3月実施・司法書士が回答)では、次の場合の報酬を尋ねています。
- 相続で、土地1筆と建物1棟(評価額の合計1,000万円)の名義を変える
- 戸籍謄本などを5通取り、遺産分割協議書と相続関係説明図を作り、登記を申請する
- 法定相続人は3人で、そのうち1人が受け継ぐ
有効回答は1,109件で、平均は74,888円でした。回答の数は5万円台が203件で最も多く、6万円台、7万円台、8万円台と続きます。
この額には、登録免許税や戸籍の代金は入っていません。連合会も、報酬のほかに登録免許税や戸籍謄本などの実費がかかるとしています。
解説で示される幅と、上がりやすい場面
法律や税の事務所などの解説では、報酬として5万〜10万円、7万〜10万円といった幅が示されています。条件が重なると30万円を超えることもあると書く解説もあります。
報酬が上がりやすい場面として、解説で挙げられているのは次のようなものです。
- 不動産の数が多い、管轄の法務局が分かれる
- 相続人が多い、兄弟姉妹やおい・めいが相続する
- 登記をしないまま次の相続が起きている(数次相続)
- 戸籍の収集や遺産分割協議書の作成も頼む
- 亡くなった人の住宅ローンの抵当権を消す登記も要る
見積もりは、報酬と実費を分けて見る
司法書士の見積もりには、報酬と、登録免許税などの実費が並びます。評価額が高い不動産では、見積もりの額の半分を超える部分が、登録免許税などの実費ということもあります。
比べるときは、報酬の部分と、その報酬に戸籍の収集や協議書の作成が含まれるかを見ます。登録免許税はどこに頼んでも同じなので、見積もりの差は報酬と作業の範囲から生まれます。
登記の代理と書類の作成は、司法書士の仕事
司法書士法では、登記の手続きの代理と、法務局に出す書類の作成は司法書士の業務です。司法書士でない人が、仕事としてこれを行うことはできません。
行政書士や税理士の事務所に相談した場合も、登記の申請は提携する司法書士が行うと解説されています。窓口が1つになっても、司法書士の報酬が別にかかるかを確かめます。
義務化と、費用を用意できないとき
令和6年4月1日から、相続登記は義務になりました。相続で不動産を取得した人は、相続の開始と取得を知った日から3年以内に申請します。
正当な理由なく申請しないと、10万円以下の過料の対象です。令和6年4月1日より前に始まった相続も対象で、令和9年3月31日(取得を知ったのが令和6年4月以降なら、その日から3年以内)までに登記します。
相続人申告登記は、登録免許税がかからない
3年のうちに遺産の分け方が決まらないときは、相続人申告登記で義務を果たせます。自分が相続人だと法務局に申し出る手続きで、登録免許税はかかりません。
相続人1人で申し出られ、法定相続分の確定も要らないので、出す戸籍は相続登記より少なくて済みます。ただし、不動産を売ったり担保に入れたりするには、相続登記が別に要ります。
遺産分割がまとまったら、その日から3年以内に分割の内容で登記します。この義務は相続人申告登記では果たせないので、そのときに登録免許税がかかります。期限の並びは相続の手続きの期限一覧にまとめています。
費用を払えないことは、正当な理由の例に挙がっている
法務省の案内では、登記官が期間を決めて申請を促し、それでも正当な理由なく申請しないときに、裁判所へ過料の通知をします。正当な理由の例には、経済的に困っていて、登記の費用を負担できない場合が挙がっています。
ほかに、相続人がとても多く戸籍を集めるのに時間がかかる場合や、本人が重い病気の場合も例に挙がっています。事情があるときは、管轄の法務局に伝えて相談します。
費用は誰が払うか。相続税・不動産取得税とは別のお金
相続登記の費用を誰が払うかは、法律で決まっていません。解説では、不動産を受け取る人が払う形や、代表者がまとめて払ってから相続人で分ける形が挙げられています。
売って分ける前提で1人の名義にする場合などは、分け方を先に話し合っておきます。立て替えた人が分かるように、誰がいつ何を払ったかを残しておきます。
相続税は、登記とは別に決まる
登録免許税は、登記をするときにかかる税です。相続税は、遺産の額が基礎控除額を超えるときにかかる税で、登記をしたかどうかとは関係がありません。目安と計算は相続税はいくらからかかる?にまとめています。
相続で受け取った不動産に、不動産取得税はかからない
地方税法では、相続で取得した不動産には不動産取得税をかけられません。相続人に対する遺贈も同じです。
生前贈与や、相続人以外の人への特定の不動産の遺贈(特定遺贈)で受け取った場合は、不動産取得税がかかります。計算のしかたは不動産取得税はいくら?にまとめています。
家計簿での記録のしかた
相続登記のお金は、亡くなった人の口座から払うのか、受け取る人が自分の家計から払うのかで、書く場所が変わります。受け取る人が払うなら、自分の家計簿に1回だけの支出として書きます。
ステップ1課税明細書から評価額を書き写す10分
亡くなった人の固定資産税の課税明細書を出し、土地と建物の「価格」を書き写します。100万円以下の土地があれば、その行に印を付けます。
ステップ2登録免許税を計算して書く10分
合計の1,000円未満を切り捨て、0.4%を掛け、100円未満を切り捨てます。免税の土地は合計から外して計算し、出た額を支出の予定に書きます。
ステップ3取った書類ごとに代金を書く15分
戸籍や証明書を取るたびに、書類の名前と通数、代金を1行ずつ書きます。郵送なら、定額小為替と切手の代金も別の行にします。
ステップ4領収書と印紙の控えを残す5分
登記の費用の領収書と、申請書の控えを1つの封筒にまとめます。国税庁の案内では、相続した土地や建物を後で売るとき、相続のときに払った登記費用は取得費に含まれます。
ただし、取得費が分からず売った額の5%を取得費にする場合は、登記費用を含められません。どちらになるかは売るときに決まるので、領収書は売るまで残しておきます。
迷いやすい場面
100万円以下の土地と、建物を一緒に受け継ぐ
免税になるのは土地だけで、建物には0.4%がかかります。1つの申請書で出すときは、免税の土地とそうでない不動産を分けて書く様式を、法務局が用意しています。
評価額の合計から免税の土地の分を外し、残りの額で登録免許税を計算します。免税の条項の書き忘れがないよう、提出の前に見直します。
相続人の中に、相続放棄をした人がいる
相続放棄をした人は、初めから相続人でなかったことになります。登記では放棄が受理されたことを示す書類が要り、家庭裁判所の受理証明書は1通150円分の収入印紙で請求します。放棄の費用は相続放棄の費用はいくら?にまとめています。
兄弟で共有の名義にする
登録免許税は、誰が受け取っても同じ0.4%で、共有にしても合計の額は変わりません。持分ごとに誰がいくら払うかは、相続人の間で決めます。
よくある質問
Q相続登記を自分でするといくらかかりますか
登録免許税(評価額の0.4%)と、戸籍や証明書の代金です。評価額の合計が1,111万1,110円の例では、登録免許税44,400円と書類の代金6,900円で、合計51,300円でした。
この例では、合計の9割近くが登録免許税です。評価額が高いほど、合計も大きくなります。
Q司法書士に頼むと、報酬はいくらですか
日本司法書士会連合会の報酬アンケート(2024年3月実施)では、評価額の合計1,000万円の土地と建物、相続人3人の場合で、平均74,888円でした。これに登録免許税と書類の実費が加わり、報酬は事務所ごとに決まります。
見積もりでは、報酬と実費を分けて確かめます。報酬に戸籍の収集や協議書の作成が入っているかも見ます。
Q登録免許税は、配偶者が受け取ると安くなりますか
安くはなりません。相続税のような配偶者の軽減は、登録免許税にはありません。
相続による登記なら、誰が受け取っても評価額の0.4%です。相続人以外の人が遺言で受け取る場合は、2%になります。
Q3年の期限を過ぎたら、すぐに過料になりますか
法務省の案内では、過料の前に登記官が期間を決めて申請を促し、その期間内に正当な理由なく申請しないときに裁判所へ通知します。過料は10万円以下で、分け方が決まらないなら、登録免許税のかからない相続人申告登記で最初の義務を果たせます。
Q登記をすると、固定資産税も変わりますか
固定資産税は、1月1日の持ち主にかかる市区町村の税で、登記の費用とは別に毎年かかります。名義を変えた後の1月1日の分からは、新しい持ち主あてに届きます。納期と払い方は固定資産税はいつ払う?にまとめています。
まとめ
- 相続登記の費用は、登録免許税・書類の実費・司法書士の報酬の3つ。自分で申請すれば報酬はかからない
- 登録免許税は固定資産税評価額の0.4%。1,000円未満と100円未満を切り捨て、最低は1,000円
- 令和9年3月31日までは、価額100万円以下の土地と、登記をしないまま亡くなった人の分の土地が免税。申請書に条項を書く
- 戸籍の証明書は、標準で戸籍謄本450円・除籍や改製原戸籍の謄本750円(1通)。登記事項証明書は600円
- 司法書士の報酬は、連合会の調査(2024年3月)で平均74,888円。登録免許税と実費は別
- 3年以内の義務は、相続人申告登記(登録免許税なし)でも果たせる。費用を負担できないことは正当な理由の例に挙がっている
評価額から登録免許税を計算し、書類の代金と分けて家計簿に書けました。領収書は、家を売るときまで封筒に残しておきます。
この記事で参照した公的情報
- 相続登記の申請義務化について(取得を知った日から3年以内・遺産分割の日から3年以内・10万円以下の過料・登記官の催告・正当な理由の例=相続人が極めて多数・遺産の範囲の争い・重病・DV被害・経済的に困窮して費用を負担する能力がない場合・令和6年4月1日より前の相続は令和9年3月31日まで・免税措置・所有不動産記録証明制度)
- 相続人申告登記について(期限内に申し出ると基本的義務を履行・登録免許税がかからない・1人で申し出られる・法定相続分の確定が不要・売却や抵当権の設定には相続登記が別に要る・遺産分割に基づく登記の義務は果たせない)
- 相続登記の登録免許税の免税措置について(相続登記をしないで死亡した場合・不動産の価額が100万円以下の土地・令和9年3月31日まで・持分は全体の価額×持分・申請書に租税特別措置法第84条の2の2の条項を書く・建物は対象外)
- No.7191 登録免許税の税額表(令和8年4月1日現在法令等・相続による所有権の移転は不動産の価額の1,000分の4・その他は1,000分の20・不動産の価額は固定資産課税台帳の価格)
- 登録免許税法 第10条(不動産の価額・持分は価額×持分の割合)・第19条(定率課税の最低税額1,000円)・第21条(現金納付と領収証書)・第22条(印紙納付)・別表第一 第一号(二)イ(相続による所有権の移転 千分の四)=2030年6月19日施行の版まで同じ
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/342AC0000000035
- 国税通則法 第118条(課税標準の1,000円未満の端数を切り捨てる)・第119条(確定金額の100円未満の端数を切り捨てる)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/337AC0000000066
- 租税特別措置法 第84条の2の2(相続に係る所有権の移転登記等の免税・令和9年3月31日まで)=2030年1月1日施行の版まで期限は同じ
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332AC0000000026
- 不動産登記法 第76条の2(相続登記の申請義務・3年以内)・第76条の3(相続人申告登記)・第164条第1項(10万円以下の過料)=2028年12月23日施行の版まで同じ
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/416AC0000000123
- 登記手数料令 第2条(登記事項証明書1通600円・所有不動産記録証明書1通1,600円)・第3条(オンラインで請求する登記事項証明書は490円、送付は520円・所有不動産記録証明書は1,470円、送付は1,500円)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/324CO0000000140
- 地方公共団体の手数料の標準に関する政令(戸籍の謄本・戸籍証明書1通450円・除かれた戸籍の謄本・除籍証明書1通750円)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/412CO0000000016
- 法定相続情報証明制度(法定相続情報一覧図の写しを無料で交付・戸除籍謄本等の束の代わりに相続登記に使える・法定相続情報番号で添付を省略できる)
- 司法書士の報酬(報酬は各司法書士が自由に定める・額や算定方法を明示し依頼者との合意で決める)・報酬アンケート結果(2024年(令和6年)3月実施・相続による所有権移転登記=土地1筆と建物1棟・評価額の合計1,000万円・戸籍謄本等5通・遺産分割協議書と相続関係説明図の作成・法定相続人3名のうち1名が単独相続・有効回答数1,109・平均74,888円)
- 窓口
- 日本司法書士会連合会
- 確認日
- 確認先
- https://www.shiho-shoshi.or.jp/about/remuneration/
- 司法書士法 第3条(登記の手続の代理・法務局に提出する書類の作成)・第73条(司法書士でない者は行ってはならない)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC1000000197
- 地方税法 第73条の7第1号(相続・包括遺贈・相続人に対する遺贈による不動産の取得には不動産取得税を課さない)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期(業務に使われていない土地建物の相続の際に支払った登記費用は取得費に含まれる・概算の5%を使う場合は含められない)
- 裁判手続 家事事件Q&A(相続放棄の申述が受理された証明書は150円分の収入印紙)