住宅購入の諸費用はいくら?|物件価格の3〜10%の内訳、登記と契約書にかかる税、払う時期と現金の準備、家計簿での分け方
 Move for People株式会社

家を買うときは、物件の代金のほかに、税金や登記の費用、住宅ローンの手数料、保険料、仲介の手数料などがかかります。これらをまとめて「諸費用」と呼び、現金で払うのが原則とされるので、物件価格とは別に用意しておきます。
この記事では、諸費用の目安と内訳、登録免許税と印紙税の額、払う時期、ローンに入れられるかを並べます。新築マンションと中古一戸建ての例で額を出し、家計簿でどう分けて書くかもまとめます。
物件の価格のほかに、いくら用意すればよいのか分かりません。何にいくらかかり、いつ払うのかも見当がつきません。
諸費用は、物件価格の3〜10%が目安
諸費用の総額は、物件の種類と、仲介の会社を通すかどうかで変わります。不動産会社などの案内では、物件価格の3〜10%程度が目安とされています。種類で分けると、注文住宅や新築マンションは低いほうの3〜6%前後、建売の新築一戸建てや中古住宅は高いほうの6〜9%前後とされます。
新築マンションや、売主の不動産会社から直接買う建売住宅は、仲介手数料がかからないので割合が低くなります。中古住宅を仲介の会社を通して買うと、仲介手数料の分だけ高くなります。
たとえば物件価格が4,500万円なら、3%で135万円、10%で450万円です(額は例です)。どの項目がかかるかで幅が大きく変わるので、次の節の内訳で、自分が買う物件に当てはまるものを拾います。
新築と中古で、かかる項目が違う
新築の建物は、初めて所有者を登録する「所有権の保存登記」をします。中古の建物は、売主から名義を移す「所有権の移転登記」で、税率が違います。
新築マンションでは、将来の修繕に備える修繕積立基金を、引き渡しのときにまとめて払います。中古住宅では、買ったあとにリフォームの費用が別にかかることもあります。
諸費用の内訳と、払う時期
諸費用は、一度にまとめて払うのではなく、契約から入居のあとまで何回かに分かれます。払う時期ごとに並べると、次のとおりです。
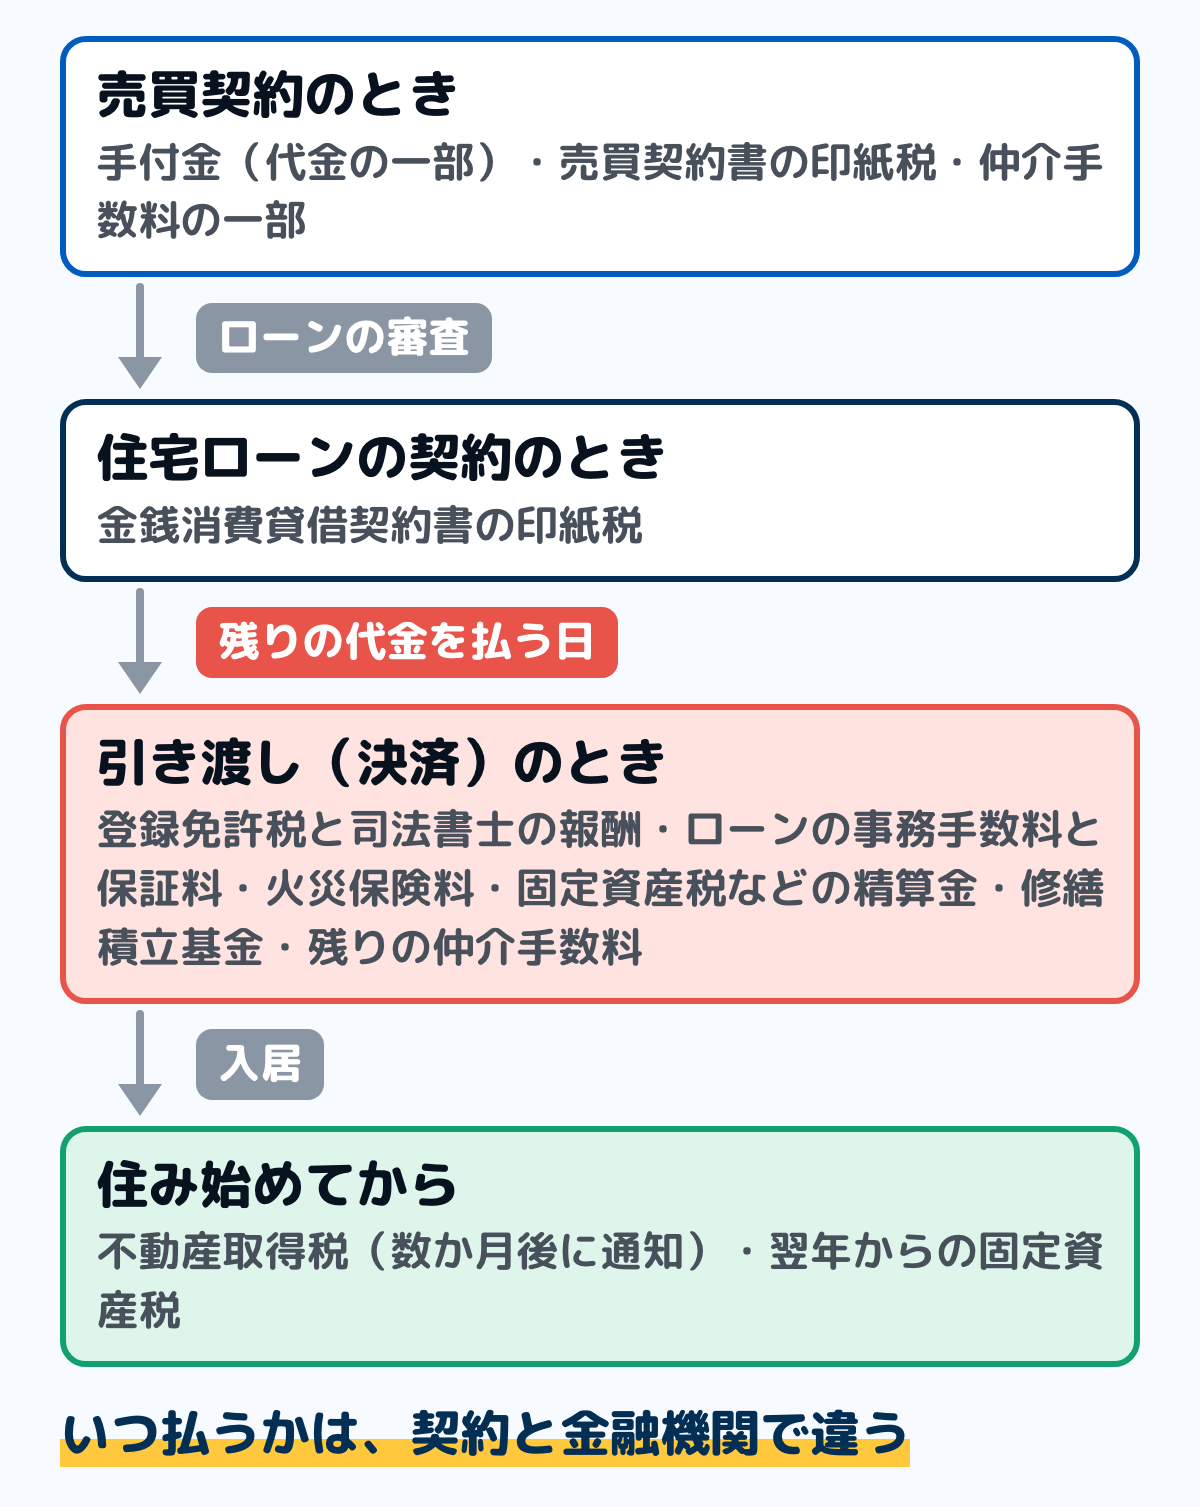
図のうち、手付金は物件の代金の一部を先に払うもので、諸費用には入りません。それでも現金で用意するお金なので、諸費用と同じ時期に必要になります。
多くの費用をまとめて払うのは、引き渡し(決済)の日です。住宅ローンのお金が出るのと同じ日に、登記の費用やローンの手数料を払うので、どの項目をどの口座から払うかを先に確かめておきます。
家を買うときにかかる税
家を買うときにかかる税は、契約書にかかる印紙税、登記にかかる登録免許税、手に入れたあとに一度だけかかる不動産取得税の3つです。ほかに、その年の固定資産税を売主と分ける精算金を払うことがあります。
印紙税:売買契約書は令和9年3月31日まで軽減
不動産の売買契約書と、注文住宅の建設工事請負契約書には印紙税がかかります。令和9年3月31日までに作成される契約書は税額が軽くなっていて、国税庁の表では次のとおりです。
- 契約金額1,000万円を超え5,000万円以下:1万円
- 契約金額5,000万円を超え1億円以下:3万円
住宅ローンを借りるときの金銭消費貸借契約書にも印紙税がかかり、こちらに軽減はありません。借入額が1,000万円を超え5,000万円以下なら2万円、5,000万円を超え1億円以下なら6万円です。
契約書は売主と買主が1通ずつ作るのが通常とされ、自分が持つ分の印紙税を自分で負担します。印紙は契約書に貼って消印(割印)を押すことで納めるので、契約の日までに額を確かめておきます。
登録免許税:住宅用の家屋は税率が下がる
土地と建物の名義を自分にする登記と、住宅ローンの担保を付ける抵当権の登記には、登録免許税がかかります。額は、登記に使う価格に税率を掛けて出します。国税庁の表では、税率は次のとおりです。
- 土地の所有権の移転(売買):本来2%、令和11年3月31日までの登記は1.5%
- 建物の所有権の保存(新築):本来0.4%、自分が住む住宅用の家屋は0.15%
- 建物の所有権の移転(中古を売買で買う):本来2%、自分が住む住宅用の家屋は0.3%
- 住宅ローンの抵当権の設定:本来は借入額の0.4%、住宅用の家屋のための借入は0.1%
住宅用の家屋の軽い税率は、令和9年3月31日までに新しく建てたり買ったりして、自分が住む場合に使えます。認定長期優良住宅と認定低炭素住宅は、保存登記と移転登記が0.1%(一戸建ての認定長期優良住宅の移転登記は0.2%)です。
登記に使う価格は、固定資産課税台帳に登録された価格(固定資産税評価額)で、買った値段ではありません。新築の建物のようにまだ台帳に価格が無いときは、登記官が認定した価額を使います。
軽い税率を使うには、登記のときに証明書が要る
住宅用の家屋の軽い税率を使うには、次の条件を満たし、家のある市区町村が出す証明書(住宅用家屋証明書)を登記の申請に付けます。
- 自分が住む家で、床面積が50㎡以上であること
- 新しく建てたか買ってから、1年以内に登記すること
- 中古の家は、昭和57年1月1日以後に建てられたか、耐震基準に合うことが証明されていること
国税庁の案内では、登記をした後で証明書を出しても、軽い税率は使えません。登記を司法書士に頼むときは、証明書を誰が取るかを、引き渡しの前に司法書士と確かめておきます。
不動産取得税:数か月後に、都道府県から届く
不動産取得税は、家や土地を手に入れたときに一度だけかかる都道府県の税です。令和9年3月31日までに取得した土地と住宅は評価額に3%を掛けるのが土台で、住宅は評価額から控除が引け、住宅の土地は税額から減額されるので、0円になる場合もあります。
この税は引き渡しの日には払わず、住み始めてから数か月後に納税通知書が届きます。控除や減額を受けるための申告が要ることもあるので、計算のしかたと申告は不動産取得税はいくら?で確かめます。
登記を頼む司法書士の報酬
登記の手続きを司法書士に頼むと、その報酬がかかります。報酬の額は司法書士ごとに決めるもので、案内の例では、所有権と抵当権の登記を合わせて10万円前後が挙げられています。
住宅ローンを借りるときは、金融機関が司法書士を指定することがあります。見積もりを受け取ったら、登録免許税(税金)と報酬(手数料)が分けて書かれているかを確かめると、家計簿にも分けて書けます。
住宅ローンを借りるときの費用
住宅ローンを借りるときには、金融機関や保証会社に払う費用がかかります。どれがいくらかかるかは、金融機関とローンの種類で違います。
- 事務手数料(融資手数料):数万円の定額のものと、借入額の2.2%程度の定率のものがある
- 保証料:返済が滞ったときに保証会社が代わりに払うための費用。借入時に一括で払う形(35年の借入で借入額の2%程度の例)と、金利に0.2%程度を上乗せする形がある
- 団体信用生命保険:保険料は金利に含まれている形が多く、病気の保障を付けると金利が上乗せされることがある
- 印紙税と抵当権の登記の費用:上の税金の節のとおり
定率の事務手数料のローンは、保証料がかからないものが多いとされます。どちらの形が安くなるかは、借入額と期間で変わるので、総額で見比べます。借りたあとの毎月の返済額の平均と計算の例は住宅ローンの返済額の平均はいくら?にまとめています。
【フラット35】は保証料がかからない
住宅金融支援機構の【フラット35】は、保証人と保証料、繰上返済の手数料が要りません。融資手数料と、住宅が基準に合うかを調べる物件検査の手数料は、借りる人の負担です。
融資手数料の額は、取り扱う金融機関ごとに違います。保証料が無い分、融資手数料が高めになることもあるので、ほかのローンと同じように総額で見ます。
仲介手数料には上限がある
不動産会社の仲介で買うと、仲介手数料を払います。上限は国土交通省の告示(昭和45年建設省告示第1552号の第二)で決まっていて、代金のうち200万円以下の部分は5.5%、200万円を超え400万円以下の部分は4.4%、400万円を超える部分は3.3%(いずれも消費税込み)です。
代金が400万円を超えるなら、上限は「代金×3%+6万円」に消費税を足した額になります。たとえば2,600万円の家なら、(78万円+6万円)×1.1で92万4,000円です(額は例です)。
これは上限で、この額を必ず払うという決まりではありません。代金が800万円以下の家には、仲介の手間を考えて上の計算より高い報酬を受け取れる特例があり、その場合は契約の前に説明と合意が要ります。
仲介手数料は、売買契約のときと引き渡しのときに分けて払う形もあります。いつ、いくらずつ払うかは、仲介の会社との媒介契約で確かめます。
保険料と、物件ごとにかかる費用
住宅ローンを借りるときは、火災保険に入ることを条件にする金融機関が多いとされます。地震保険は火災保険と一緒に入る保険で、契約の期間が長いほど1年あたりの保険料が下がる形があります。
保険料は、建物の構造や地域、補償の範囲で変わります。戸建てとマンションの保険料の例と、地震保険の料率は火災保険の相場はいくら?にまとめています。
固定資産税・都市計画税の精算金
固定資産税と都市計画税は、その年の1月1日の持ち主に、1年分がかかります。年の途中で買ったときは、引き渡しの日から後の分を日割りにして、買主が売主に払う形がとられます。
この精算金は、税そのものではなく、売買の代金の一部として扱われます。日割りの起算日を1月1日にするか4月1日にするかは、地域や契約で違うので、売買契約のときに確かめます。毎年かかる固定資産税の額を前もって見積もるなら、固定資産税の平均はいくら?の計算の例が使えます。
マンションの修繕積立基金と、管理費の精算
新築マンションでは、引き渡しのときに修繕積立基金を払います。案内の例では20万〜40万円程度で、同じマンションの中では専有面積が広いほど高くなります。
中古マンションでは、引き渡しの月の管理費と修繕積立金を日割りで精算することがあります。入居してから毎月払う修繕積立金の目安は修繕積立金の相場はいくら?にまとめています。
注文住宅でかかる費用
注文住宅では、土地の地盤調査、地盤の改良工事、古い建物の解体などの費用がかかることがあります。地鎮祭や上棟式を行うなら、その費用もかかります。
建築士に設計と工事の監理を頼むときは、設計監理費がかかります。上下水道が通っていない土地では、水道を引くための負担金を自治体に払うことがあります。
例で見る:諸費用はいくらになるか
ここからは、国税庁の表と国土交通省の告示の上限に数字を当てはめた例です。登記に使う価格、ローンの手数料、保険料などはどれも例で、実際の額は売買契約の前に受け取る見積もりで確かめます。
例1:新築マンションを売主から直接買った
前提は、物件価格4,200万円、登記に使う価格が土地(敷地の持分)800万円・建物1,000万円、住宅ローンの借入3,800万円です。売主の不動産会社から買うので、仲介手数料はかかりません。
- 印紙税:売買契約書1万円+金銭消費貸借契約書2万円=3万円
- 土地の所有権の移転(売買):800万円×1.5%=12万円
- 建物の保存登記(住宅用家屋):1,000万円×0.15%=1万5,000円
- 抵当権の設定(住宅用家屋):3,800万円×0.1%=3万8,000円
- 司法書士の報酬:10万円(例)
- ローンの事務手数料:3,800万円×2.2%=83万6,000円(保証料の無い定率の例)
- 火災保険・地震保険(5年分):8万円(例)
- 修繕積立基金:35万円(例)
合計は156万9,000円で、物件価格の約3.7%です。この例では、建物の評価額が1,200万円の控除より小さく、土地も減額で0円になるので、不動産取得税はかかりません。
例2:中古一戸建てを仲介で買った
前提は、物件価格2,600万円で平成10年に建てられた家(床面積95㎡)、登記に使う価格が土地1,100万円・建物300万円、借入2,400万円です。個人の売主から、仲介の会社を通して買います。
- 印紙税:売買契約書1万円+金銭消費貸借契約書2万円=3万円
- 土地の所有権の移転(売買):1,100万円×1.5%=16万5,000円
- 建物の所有権の移転(住宅用家屋):300万円×0.3%=9,000円
- 抵当権の設定(住宅用家屋):2,400万円×0.1%=2万4,000円
- 司法書士の報酬:9万円(例)
- 仲介手数料(上限):92万4,000円
- ローンの事務手数料3万3,000円と、一括で払う保証料48万円(例)
- 火災保険・地震保険(5年分):16万円(例)
- 固定資産税・都市計画税の精算金:5万円(例)
合計は196万5,000円で、物件価格の約7.6%です。仲介手数料の92万4,000円が、諸費用の半分近くを占めます。例1には仲介手数料が無いので、ここで割合の差がつきます。
平成9年4月1日以降に建てられた中古住宅は、不動産取得税の控除が1,200万円なので、この例の建物には税がかかりません。土地も減額で0円になるので、例1と同じく不動産取得税はかかりません。
諸費用はローンに入れられるか
諸費用は現金で払うのが原則とされますが、金融機関によっては、諸費用の分も住宅ローンに入れて借りられます。物件価格を超えて借りる形を「オーバーローン」、住宅ローンとは別に借りる形を「諸費用ローン」と呼ぶ案内があります。
住宅ローンに入れられる項目の例として、事務手数料、保証料、印紙税、登記の費用、仲介手数料、火災保険料が挙げられています。どこまで入れられるかは金融機関ごとに違い、借入額が増えれば、毎月の返済と利息の総額も増えます。
諸費用ローンは、住宅ローンより金利が高く、別に審査があると説明されています。引っ越しや家具・家電の費用は、原則として住宅ローンの対象外とされるので、こちらは現金で見込んでおきます。引っ越しの料金の目安は引っ越し費用の平均はいくら?にまとめています。
現金で用意するお金
ローンに入れられる諸費用があっても、売買契約のときの手付金は現金で払います。手付金は物件価格の5〜10%程度が目安とされ、引き渡しのときに代金に充てられます。
手付金、ローンに入れない諸費用、引っ越しと家具・家電の費用を足した額が、契約から入居までに手元から出ていく現金です。親から住宅の資金を受け取るときは、贈与税の非課税の決まりを住宅取得等資金の贈与の非課税で確かめます。
諸費用を抑えるために確かめること
諸費用のうち、税金の税率や仲介手数料の上限は、法令で決まっています。そのうえで、確かめておくと額が変わるものがあります。
- 登録免許税の軽い税率:住宅用家屋証明書を登記の申請に付けたか。登記の後からでは使えない
- 不動産取得税の控除と減額:申告が要るかを都道府県で確かめたか
- 仲介手数料:上限の額で、いつ払うか。媒介契約に書かれた額を見たか
- 火災保険:補償の範囲と期間を自分で選んだか。金融機関から勧められた形のままでよいか
- 司法書士の報酬:見積もりで、税金と報酬が分けて書かれているか
- ローンの手数料と保証料:一括で払うか、金利に上乗せするかで、総額を見比べたか
保証料を一括で払うかどうかは、手元の現金と総額のどちらを重く見るかで決まります。一括で払った保証料は、繰り上げて返したときに残りの期間の分が戻る形もあるので、ローンの契約のときに確かめます。
家計簿での分け方
諸費用は、家を買う年に一度だけ出ていく大きなお金です。毎月の生活費と同じ表に書くと、その月だけ支出が数百万円になり、ふだんの家計が見えなくなります。
総務省の家計調査は、家を買うときのお金を、性質ごとに別の場所に分けています。不動産の購入金と仲介手数料は「財産購入」、不動産取得税と登録免許税は「他の税」です。
掛け捨ての火災保険と地震保険の保険料は住居の中の「火災・地震保険料」、引っ越しの代金は「運送料」、住宅ローンの返済は「土地家屋借金返済」に入ります。家計簿でも、この分け方をもとにすると、どこまでが買うための一度きりの支出かが分かれます。紙でも表計算でも、同じ手順で進められます。
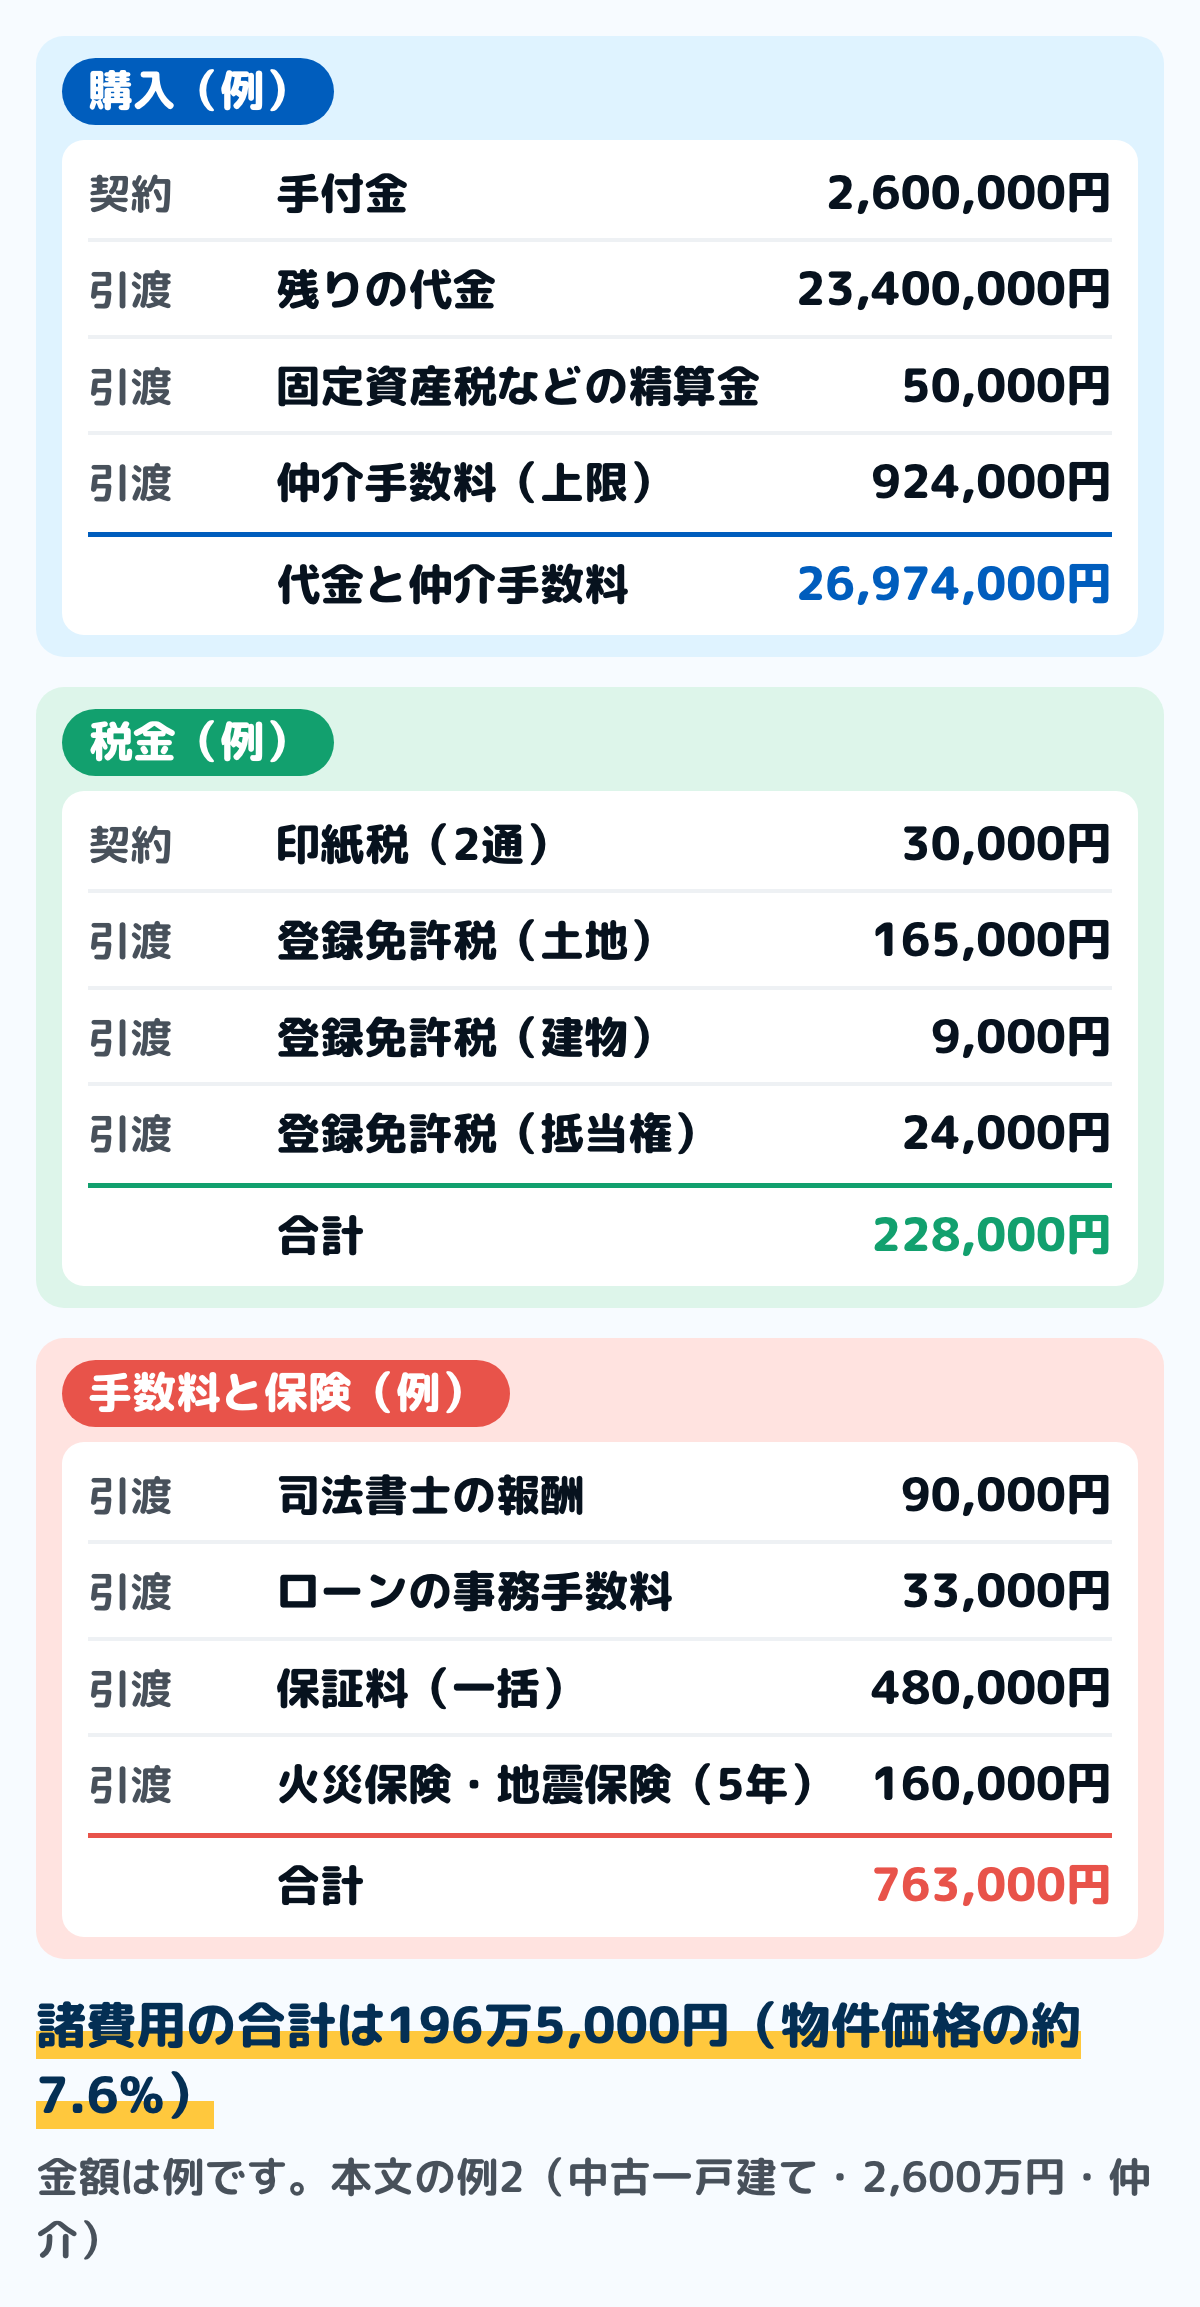
図は、例2の中古一戸建てを、家計簿の表に分けて書いた例です。金額は例で、実際には見積もりと、払った日の領収書の額を書きます。
ステップ1資金計画の見積もりを、払う時期ごとに分ける15分
不動産会社や金融機関から受け取る資金計画の見積もりを見て、項目を「契約のとき」「引き渡しのとき」「住み始めてから」の3つに分けます。日付が決まっていない項目も、どの時期かだけは書いておきます。
年間収支表に、その3つの時期の月を入れておくと、どの月に大きな支払いが重なるかが分かります。引き渡しの月は、ほかの年1回の支払いと重ならないかも見ておきます。
ステップ2現金で払う額と、ローンで払う額を分ける10分
項目ごとに、手元の現金から払うか、住宅ローンに入れるかを書きます。現金で払う額を足すと、契約から入居までに口座に残しておく額が決まります。
ローンに入れた分は、自分の口座からは出ていきませんが、借入額に足されます。家計簿では、払った額と借りた額を並べておくと、どれだけを借りて払ったかが分かります。
ステップ3払った日に、購入・税金・手数料・保険に分けて書く5分
払った日に、項目ごとに書きます。代金と仲介手数料は「購入」、印紙税・登録免許税・不動産取得税は「税金」、司法書士の報酬とローンの手数料は「手数料」、保険料は「保険」と分けておきます。
領収書と見積もりは、家を売るまでとっておきます。家を売るときは、買ったときの代金と仲介手数料、登録免許税・不動産取得税・印紙税などが「取得費」になるので、家を売ったときの税金の計算に使います。
ステップ4住み始めてから届くものの行を作る5分
不動産取得税は数か月後、固定資産税は翌年から毎年届きます。年間収支表に、不動産取得税の行と、固定資産税の4回の納期の行を作っておきます。
固定資産税の納期は固定資産税はいつ払う?で確かめられます。住宅ローン控除で戻る額と、初めて受ける年の確定申告は住宅ローン控除はいくら戻る?にまとめています。
迷いやすい場面
引き渡しの前に、住宅用家屋証明書を取っていなかった
登記の申請に証明書を付けないと、住宅用の家屋の軽い税率が使えず、登記の後から出しても戻りません。引き渡しの日が決まったら、証明書を誰が取るかと、市区町村の窓口でいつ取れるかを、司法書士と確かめておきます。
証明書を取るときに要る書類と手数料は、市区町村によって違います。家のある市区町村の窓口のページで確かめます。
不動産取得税の通知が、なかなか来ない
不動産取得税は、控除や減額で0円になるときは、納税通知書が送られないことがあります。来ないまま時間がたったときは、家のある都道府県の税事務所に問い合わせます。
0円になりそうでも、控除や減額を受けるための申告が要る都道府県があります。通知が来ない理由と申告の期限は不動産取得税はいくら?にまとめています。
年の途中で引き渡しを受けた
その年の固定資産税は、1月1日の持ち主である売主に納税通知書が届きます。買主は、売買契約で決めた精算金を売主に払い、翌年度からは自分に納税通知書が届きます。
精算金は売買代金の一部なので、家計簿では「税金」ではなく「購入」の表に書きます。翌年からの固定資産税は、毎年の税金として年間収支表に入れます。
よくある質問
Q4,500万円の家を買うと、諸費用はいくらかかりますか
物件価格の3〜10%程度が目安とされ、135万〜450万円の幅になります(額は例です)。新築マンションは低め、仲介で買う中古住宅は仲介手数料の分だけ高めになります。
Q諸費用は、住宅ローンに入れられますか
金融機関によっては、事務手数料や保証料、登記の費用、仲介手数料などを住宅ローンに入れて借りられます。入れられる範囲は金融機関ごとに違い、借入額が増える分、返済の総額も増えます。
Q諸費用は、いつ払いますか
売買契約のときに印紙税と手付金、引き渡しのときに登記の費用・ローンの手数料・保険料・精算金を払います。不動産取得税は、住み始めてから数か月後に届く納税通知書で払います。
Q登録免許税は、いくらですか
登記に使う価格に税率を掛けて出します。自分が住む住宅用の家屋なら、建物の保存登記は0.15%、売買の移転登記は0.3%、抵当権の設定は借入額の0.1%で、どれも令和9年3月31日までの登記が対象です。
Q新築マンションの諸費用が安いのは、なぜですか
売主の不動産会社から直接買うので、仲介手数料がかからないためです。そのかわり、修繕積立基金を引き渡しのときに払います。
Q諸費用は、家計簿のどこに書きますか
家計調査は、不動産の購入金と仲介手数料を「財産購入」、不動産取得税と登録免許税を「他の税」に分けています。家計簿でも、毎月の生活費とは別の表にし、購入・税金・手数料・保険に分けて書くと、一度きりの支出が月の家計に混ざりません。
まとめ
- 住宅購入の諸費用は、民間の案内で物件価格の3〜10%程度が目安。新築マンションは低め、仲介で買う中古住宅は高め
- 印紙税は、令和9年3月31日までに作る売買契約書が軽減。住宅ローンの契約書は借入額で2万円・6万円など
- 登録免許税は、土地の売買が令和11年3月31日まで1.5%、住宅用の家屋は令和9年3月31日まで保存0.15%・移転0.3%・抵当権0.1%。住宅用家屋証明書を登記の申請に付ける
- 仲介手数料の上限は、400万円を超えるなら「代金×3%+6万円」に消費税
- 不動産取得税は、住み始めてから数か月後に届く。控除と減額で0円になる場合もある
- 家計簿では、毎月の生活費と分け、購入・税金・手数料・保険に分けて書き、領収書は家を売るまでとっておく
この記事で参照した公的情報
- タックスアンサー No.7191 登録免許税の税額表(土地の売買による所有権の移転登記は1,000分の20・令和11年3月31日までは1,000分の15/建物の所有権の保存1,000分の4・売買による移転1,000分の20/住宅用家屋の保存1,000分の1.5・移転1,000分の3・住宅取得資金の抵当権の設定1,000分の1は令和9年3月31日まで・市町村等の証明書を登記申請時に添付・床面積50平方メートル以上・新築または取得後1年以内の登記/課税標準は固定資産課税台帳の価格か登記官が認定した価額/令和8年4月1日現在法令等)
- 登録免許税法 別表第一 第一号(五)(抵当権の設定の登記・債権金額の1,000分の4)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/342AC0000000035
- 租税特別措置法 第72条・第72条の2・第73条・第75条(登録免許税の軽減の期限=土地の売買は令和11年3月31日・住宅用家屋と抵当権は令和9年3月31日。2030年1月1日施行の版まで変わらない)と同法施行令 第41条・第42条(床面積50平方メートル以上・建築後使用されたことのある家屋は昭和57年1月1日以後の建築か耐震基準に適合・市町村長等の証明)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/332AC0000000026
- タックスアンサー No.7108 不動産の譲渡、請負に関する契約書に係る印紙税の軽減措置(令和9年3月31日までに作成される契約書・1,000万円を超え5,000万円以下は1万円・5,000万円を超え1億円以下は3万円/令和8年4月1日現在法令等)
- タックスアンサー No.7140 印紙税額の一覧表(第1号の3文書=金銭消費貸借契約書・1千万円を超え5千万円以下は2万円・5千万円を超え1億円以下は6万円/令和8年4月1日現在法令等)
- 宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額(昭和45年建設省告示第1552号)第二(売買又は交換の媒介に関する報酬の額=代金を200万円以下・200万円を超え400万円以下・400万円を超える部分に分け、それぞれの割合を掛けた額の合計が上限)
- 宅地建物取引業法の解釈・運用の考え方(令和8年4月1日施行版)第46条第1項関係(昭和45年建設省告示第1552号の運用・代理の報酬は媒介の計算の2倍=200万円以下の金額100分の11・200万円を超え400万円以下100分の8.8・400万円を超える金額100分の6.6/低廉な空家等=代金800万円以下の宅地または建物の媒介の特例・あらかじめ説明と合意が必要)
- 【フラット35】ご利用条件(保証人・保証料・繰上返済手数料は必要ない・融資手数料と物件検査手数料はお客さまの負担)
- 窓口
- 住宅金融支援機構
- 確認日
- 確認先
- https://www.flat35.com/loan/flat35/conditions.html
- やさしい地方税 不動産取得税(税率4%で土地と住宅は3%・新築住宅の1,200万円控除・住宅用地の減額)
- 家計調査 収支項目分類及びその内容例示(2025年1月改定)(財産購入=土地・家屋など不動産の購入金・仲介手数料も含む/他の税=不動産取得税・登録免許税・固定資産税・都市計画税/設備修繕・維持の火災・地震保険料=掛け捨て型の住宅火災保険・地震保険/運送料=引越代/土地家屋借金返済=土地・家屋購入のための借入金の返済金)