赤十字の募金の領収書の書き方と記入例|町内会で集めたとき・寄付金控除の確定申告・住民税が引かれる条件
 Move for People株式会社

赤十字の募金を寄付金控除に使えるのは、日本赤十字社の支部などが、寄付した人の名前で出した領収書(受領証)です。町内会がまとめて出す領収書や、連名の領収書は確定申告に使えないことがあるので、控除を受けたい人は集金のときに日本赤十字社の領収書を頼みます。
申告は寄付した年の翌年に、確定申告書の第二表へ寄付先の所在地・名称と金額を書き、領収書を添えて出します。所得税では、寄付の合計から2,000円を引いた額が所得から差し引かれます。
住民税からも(寄付額−2,000円)の10%が引かれるのは、住所のある都道府県の支部への寄付のうち、総務大臣の承認を受けて集めた分などに限られます。年末調整では受けられず、申告し忘れた年の分は、所得税が戻る還付申告なら翌年1月1日から5年間出せます。
赤十字の募金の領収書の書き方
町内会で赤十字の募金を集めるときの領収書は、いつ・誰から・いくら・何のお金を受け取ったかが分かるように書きます。世田谷区内の町会の案内(令和8年度)の様式は、町会費や赤十字の活動資金などを1枚にまとめ、内訳ごとに金額を書く形です。
| 欄 | 書くこと |
|---|---|
| 日付 | 受け取った日 |
| 宛名 | 寄付した人の住所と名前 |
| 金額 | 合計と内訳ごとの額 |
| 内訳 | 赤十字活動資金など |
| 発行者 | 町内会の名前と集めた人 |
上の町会の様式に沿って書くと、次のようになります。名前と金額は例です。
| 書く所 | 記入例 |
|---|---|
| 題 | 領収書 |
| 金額 | 金3,000円也 |
| 内訳 | 町会費 2,000円・赤十字活動資金 500円・赤い羽根共同募金 500円 |
| 寄付先の領収書 | 発行の希望 有・無 |
| 受け取りの文 | 上記のとおり領収いたしました。 |
| 日付 | 令和〇年〇月〇日 |
| 宛名 | 住所と、Aさんの名前に「様」 |
| 発行者 | 〇〇町会長・取扱い者 Bさん |
出典:世田谷区の頁に載った町会の案内「令和8年度 町会費・各種募金のお願いについて」の領収書の様式
様式の「寄付先の領収書」の欄は、日本赤十字社などが出す領収書が要るかどうかを、有・無で書き残しておくための欄です。
宛名は、控除を受ける人1人の名前にします。日本赤十字社の兵庫県支部は、連名の領収書は確定申告に使えないので、控除を受けたい場合は控除を受ける人(代表者)の名前で寄付するよう案内しています。
町内会が出す領収書と、寄付先が出す領収書は別のものです。上の町会の案内では、税法上の優遇を受けたい人には、町会の領収書とは別に、寄付を集めている団体の領収書を渡すとしています。
その案内では、申し出がなければ「希望しない」と扱うとし、優遇の対象になる募金の合計は年間2,001円以上と書いています。集める側は、日本赤十字社の領収書が要る人を集金のときに聞いておくと、あとで書き直す手間が省けます。
非営利の目的で作られた町内会(人格のない社団)が受け取るお金の受取書は、国税庁の案内では営業に関しない受取書に当たり、印紙税はかかりません。受け取った額にかかわらず、収入印紙は貼らずに済みます。
受け取った領収書で確かめること
寄付した人は、領収書に寄付先の名前、金額、受け取った日、自分の名前が書かれているかを見ます。日本赤十字社への寄付は、会費(社費)として払ったものでも、税法上の寄付金になると兵庫県支部は案内しています。
兵庫県支部の案内では、領収書に「所得税法第78条第2項第3号に規定する特定寄附金」とあれば所得税の控除の対象です。地方税法施行令に基づく寄附金に当たるとも書かれていれば、住民税の控除も受けられます。
寄付先別の早見表
寄付先の種類によって、所得税で受けられる控除と、住民税から引かれるかどうかが違います。国税庁の案内と地方税法の決まりから、寄付先の種類ごとに並べました。
| 寄付先 | 所得税 | 住民税 |
|---|---|---|
| 日本赤十字社(住所地の支部) | 所得控除 | 承認の分は10% |
| 日本赤十字社(本社) | 所得控除 | 条例の指定があれば |
| 共同募金会(住所地の都道府県) | 所得控除(条件で税額控除) | 承認の分は10% |
| 日赤・共同募金会の義援金 | 所得控除 | ふるさと納税と同じ扱い |
| 認定NPO法人 | 所得控除か税額控除 | 条例の指定があれば |
| 公益社団・財団法人 | 所得控除(条件で税額控除) | 条例の指定があれば |
| 受領証の無い街頭募金 | 受けられない | 対象外 |
| 町内会・同窓会 | 対象外 | 対象外 |
表の「承認の分」は、日本赤十字社や共同募金会が募集に当たって総務大臣の承認を受けた寄付など、地方税法施行令 第7条の17が決める範囲の寄付です。住所のある都道府県の支部や共同募金会で受け取った分が対象になります。
日本赤十字社の案内では、この住民税の控除は都道府県ごとに募集金額の上限があり、上限に達したあとの寄付は外れます。兵庫県支部は、毎年4月1日から受け付け、上限に達した時点で終わると案内しているので、領収書の記載で確かめます。
住民税の10%は、寄付の合計(総所得金額等の30%が上限)から2,000円を引いた額に掛けます。都道府県や市区町村が条例で指定している寄付なら、その分も住民税から引かれます。
大阪府支部の案内(2026年4月1日)では、大阪府内に住む人の寄付は府民税の控除の対象で、市町村民税は住む市町村の条例の指定で扱いが分かれます。日本赤十字社の本社や中央共同募金会への寄付は、東京都主税局も申告の方法が違うと注意しています。
寄附金控除を受ける手順
用意するのは、寄付先から届いた受領証と、確定申告書です。国税庁の確定申告書等作成コーナーでも紙でも、書く中身は同じです。
ステップ1受領証をそろえる10分
国税庁は、寄附金控除を受けるには、寄付した団体から受け取った受領証を確定申告書に添えるか、出すときに見せる必要があると案内しています。寄付先ごとに1枚ずつ、1年分をまとめます。
郵便振替や銀行振込で寄付したときは、その受領証や控えが証明になる場合があります。町内会の領収書しか無いときは、寄付先の支部に、控除に使える領収書を出してもらえるかを問い合わせます。
認定NPO法人や公益社団法人などで税額控除を選ぶときは、計算明細書も作ります。公益社団法人などの場合は、対象の法人だと所轄庁が証明した書類の写しを寄付先から受け取って添えます。
ステップ2控除の額を出す10分
所得税の寄附金控除の額は、その年に払った寄付の合計(総所得金額等の40%が上限)から2,000円を引いた額です。寄付先がいくつあっても、全部を足してから2,000円を1回だけ引きます。
ふるさと納税をしている人は、その分も同じ合計に入ります。寄付の合計が2,000円以下なら、所得税の寄附金控除はありません。
ステップ3申告書の第二表に書く15分
確定申告書の第二表の寄附金控除の欄に、寄付先の所在地と名称、寄付した金額を書きます。名称は「日本赤十字社東京都支部」のように、領収書に書かれた支部の名前まで正確に写します。
住民税の控除の対象になる寄付は、第二表の住民税に関する事項の「共同募金、日赤その他の寄附」の欄にも金額を書きます。東京都主税局は、令和7年分の申告書の例で、住民税の寄附金税額控除を受けるには第二表への記載が要ると案内しています。
第一表の所得から差し引かれる金額の「寄附金控除」の欄には、ステップ2で出した額を書きます。作成コーナーを使うと画面の案内に沿って入力でき、入力を終えたら住民税の欄に寄付の額が入っているかを見直します。
ステップ4期限までに出す10分
確定申告書は、住所地を所轄する税務署に出します。所得税の確定申告の期間は、翌年2月16日から3月15日までです。所得税が戻るだけの還付申告なら、期間に関係なく翌年1月1日から5年間出せます。
国税庁の案内では、e-Taxで送るときは、受領証の記載内容を入力すれば、受領証の提出や提示を省けます。ただし、原則として法定申告期限から5年間は税務署から提示や提出を求められることがあるので、受領証は捨てずに残しておきます。
いくら戻るか(例)
所得控除で減る所得税は、控除の額にその人の所得税の税率を掛けたおおよその額です。住民税の10%の控除は、これとは別に翌年度の住民税から引かれます。
例として、所得税の税率が5%の人が、住所のある都道府県の日本赤十字社の支部に1万2,000円を寄付し、住民税の控除の対象だったとします。所得控除の額は1万円で、所得税はおよそ500円、翌年度の住民税は1,000円少なくなる計算です。
金額と税率は例です。所得税には復興特別所得税の分が加わるので、実際の額は少しずれます。確定申告のほかの控除との組み合わせは、確定申告のやり方にまとめています。
認定NPO法人などは、税額控除も選べる
認定NPO法人や、一定の要件を満たす公益社団法人・公益財団法人、社会福祉法人などへの寄付は、所得控除に代えて税額控除を選べます。税額控除は、(寄付の合計−2,000円)×40%を、所得税の額から直接引く仕組みです。
国税庁の案内では、税額控除の額は、その年の所得税額の25%が上限です。国税庁は、所得控除と税額控除のどちらか有利なほうを選べると案内しています。
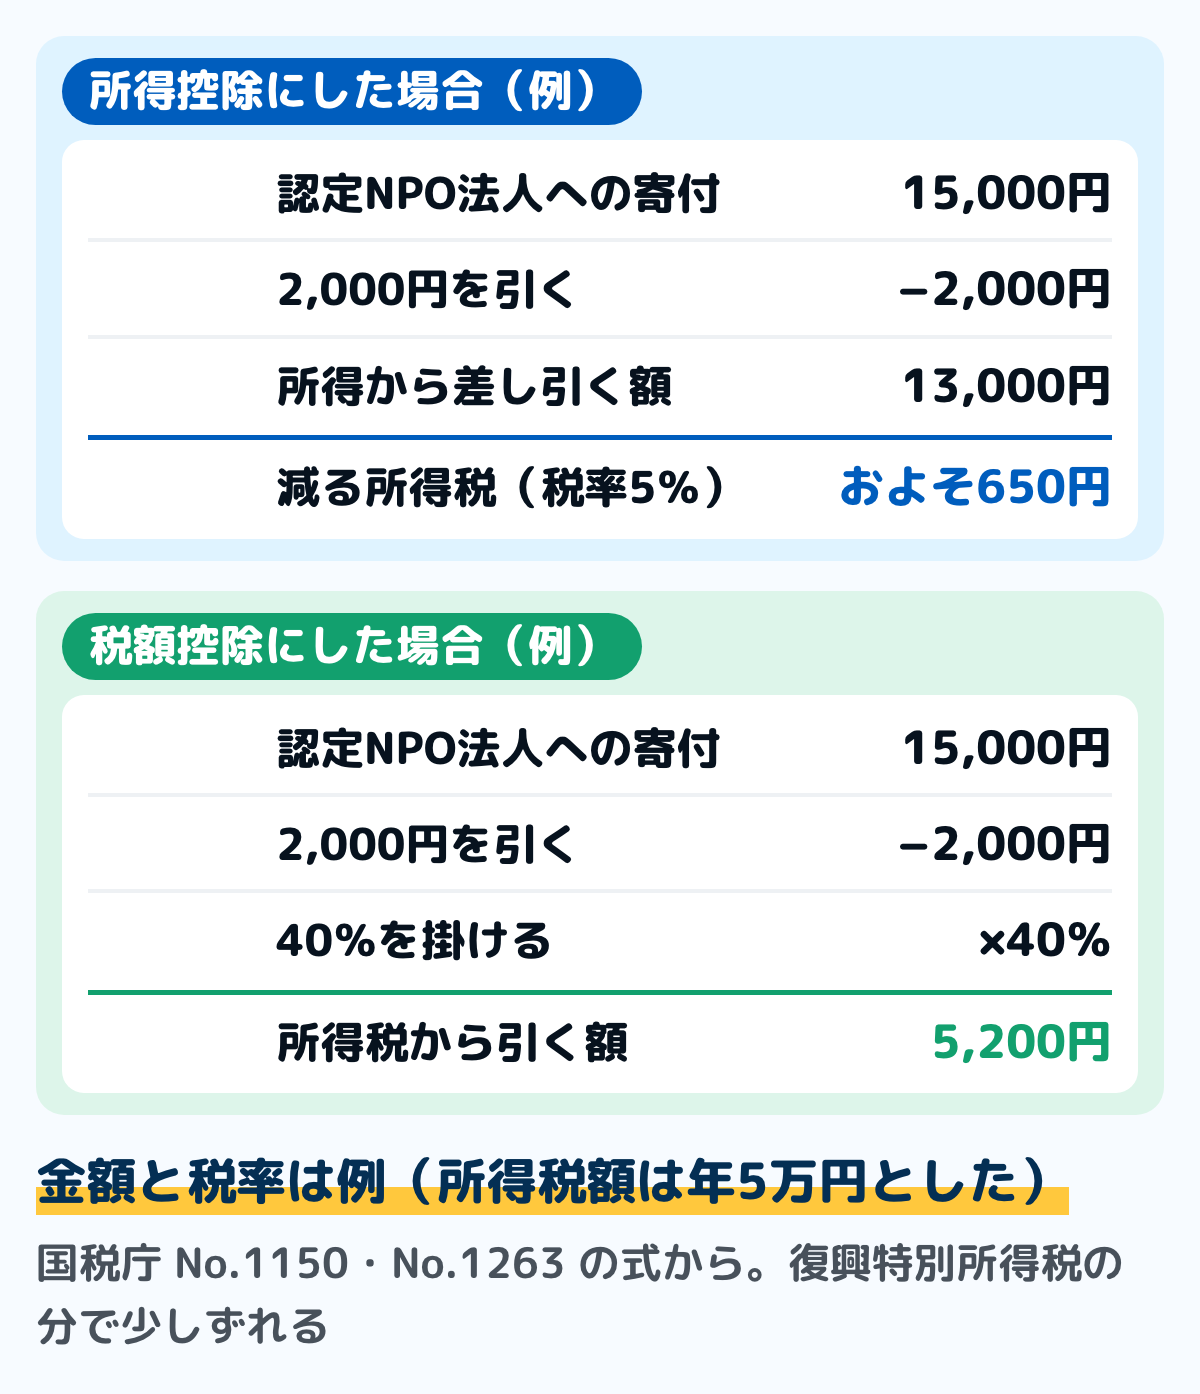
図は、所得税の税率が5%で、その年の所得税額が5万円の人が、認定NPO法人に1万5,000円を寄付した例です。税額控除の5,200円は、所得税額の25%(1万2,500円)を超えないので、そのまま引かれます。
所得控除で減る所得税は(寄付−2,000円)×税率なので、税率が40%より低い人は、上限に当たらなければ税額控除のほうが引かれる額が大きくなる計算です。どちらにするかは、確定申告書を作るときに選びます。
日本赤十字社は、国税庁の一覧で特定公益増進法人に挙がっていて、所得控除の対象です。税額控除を選べる法人を並べた国税庁の頁(No.1266)には、日本赤十字社は入っていません。
共同募金会は社会福祉法人なので、一定の要件を満たしていれば税額控除も選べます。選べるかどうかは、寄付先が証明書の写しを出しているかで確かめます。
義援金は、どこに渡るかで扱いが変わる
国税庁の案内では、日本赤十字社や中央共同募金会などが専用口座で集める義援金は、最終的に被災地の自治体に渡るものなら、寄附金控除の対象です。所得税の扱いは、ほかの特定寄附金と同じです。
住民税では、自治体への寄附金として寄附金税額控除の対象になり、原則としてふるさと納税に当たります。ただし、ワンストップ特例は使えないので、確定申告で申告します。
同じ団体への寄付でも、団体の活動資金に使われるものは、義援金とは扱いが違う場合があります。海外の災害への救援金は、所得税だけの控除になる場合があると兵庫県支部は案内しているので、領収書の記載で確かめます。
迷いやすい場面
街頭募金や募金箱に入れた
受領証の無い寄付は、確定申告書に添える書類が無いので、寄附金控除を受けられません。東京都主税局も、街角募金など匿名の募金は住民税の寄附金税額控除の対象にならないと案内しています。
控除を受けたい寄付は、受領証が出る払い方を選びます。寄付先の窓口や振込の案内に、受領証の出し方が書かれていることがあります。
年末調整だけで、確定申告はしない
会社員でも、寄附金控除を受けるなら確定申告が要ります。住民税の控除だけを受けたいなら、住んでいる市区町村に住民税の申告をする方法もあると総務省は案内しています。
ただし、住民税の申告だけでは、所得税の寄附金控除は受けられません。所得税と住民税の両方で受けるなら、確定申告を選びます。
ふるさと納税もしている
確定申告をすると、ふるさと納税のワンストップ特例の申請は無効になります。ふるさと納税の分も、同じ確定申告書の寄附金控除の欄にまとめて書きます。
所得税の2,000円は、その年の寄付の合計から1回だけ引かれます。赤十字の募金が1,000円だけなら控除はありませんが、ふるさと納税だけで2,000円を超えていれば、募金の1,000円はそのまま控除の額に足されます(総所得金額等の40%が上限)。
ふるさと納税の分の書き方と、控除が住民税に現れる時期はふるさと納税の控除の受け方にまとめています。住民税の額が変わる月は、住民税はいつからで確かめられます。
家計簿にどう書くか
寄付は、払った日に支出として書きます。町内会費と赤十字の募金を一緒に払ったときは、領収書の内訳どおりに分けて書くと、寄付の合計を出すときに迷いません。
戻る所得税や減る住民税は、寄付とは別の行に、戻った月に書きます。寄付と戻りを分けておくと、寄付に実際にいくら使ったかが年ごとに比べられます。
よくある質問
Q町内会の領収書で確定申告できますか
控除の書類として確実なのは、寄付先(日本赤十字社の支部など)が、寄付した人の名前で出す領収書です。町内会の領収書しか無いときは、寄付先の支部に、控除に使える領収書を出してもらえるかを問い合わせます。
Q寄付金控除は年末調整でできますか
できません。会社員でも、寄附金控除を受けるには確定申告をします。
Q日本赤十字社への寄付は、いくらから控除されますか
その年の寄付の合計が2,000円を超えた部分が控除の対象です。2,000円以下なら、控除はありません。
Q共同募金への寄付も対象ですか
受領証があれば、所得税の寄附金控除の対象です。住所のある都道府県の共同募金会への寄付のうち、総務大臣の承認を受けて集めた分などは、住民税の寄附金税額控除の対象にもなります。
Q認定NPO法人に寄付したら、所得控除と税額控除のどちらにしますか
国税庁は、どちらか有利なほうを選べると案内しています。所得税の税率が40%より低い人は、所得税額の25%の上限に当たらなければ、税額控除の額のほうが大きくなる計算です。
Q所得税が0円でも、申告する意味はありますか
所得税が0円なら、所得税の寄附金控除で戻る額はありません。住民税の控除の対象になる寄付なら、住民税の申告で住民税の控除を受ける道があります。
Q去年の寄付を申告し忘れました
所得税が戻る還付申告なら、翌年1月1日から5年間出せます。受領証が手元にあるかを先に確かめます。
まとめ
集める側(町内会など):領収書には、受け取った日、寄付した人の住所と名前、合計と内訳ごとの額(赤十字活動資金など)、町内会の名前と集めた人を書きます。町内会の領収書と、日本赤十字社が出す領収書は別のものなので、控除を受けたい人がいるかを集金のときに聞いておきます。非営利の町内会の受取書なら、収入印紙は要りません。
寄付した側:寄附金控除に使えるのは、日本赤十字社の支部などが寄付した人の名前で出した領収書です。連名や町内会の領収書は確定申告に使えないことがあるので、寄付先の支部に問い合わせます。
- 所得税は、寄付の合計から2,000円を引いた額が所得から差し引かれる。住民税の10%の控除は、住所のある都道府県の支部への承認の分などに限られる
- 年末調整では受けられない。確定申告書の第二表に寄付先の所在地・名称と金額を書き、住民税の対象の寄付は「共同募金、日赤その他の寄附」の欄にも書いて、税務署に出す
- 申告し忘れた年の分は、所得税が戻る還付申告なら翌年1月1日から5年間出せる
この記事で参照した公的情報
- No.1150 一定の寄附金を支払ったとき(寄附金控除)(特定寄附金の範囲・日本赤十字社は特定公益増進法人・控除額=特定寄附金の合計額と総所得金額等の40%のいずれか低い金額-2,000円・寄附した団体から交付を受けた受領証を確定申告書に添付または提示・認定NPO法人等と公益社団法人等への寄附は税額控除を選択できる)
- No.1263 認定NPO法人に寄附をしたとき(所得控除か税額控除のいずれか有利な方を選択・特別控除額=(寄附金の合計額-2千円)×40%・所得税額の25%が限度・計算明細書と寄附金を受領した旨などを証する書類を添付)
- No.1266 公益社団法人等に寄附をしたとき(公益社団法人・公益財団法人・学校法人・社会福祉法人・更生保護法人などのうち一定の要件を満たすもの・所得税額の25%が限度・計算明細書と所轄庁等が証する書類の写しを添付)
- 義援金に関する税務上の取扱いFAQ「日本赤十字社、社会福祉法人中央共同募金会等に対して義援金を支払った場合」(専用口座で募集し最終的に地方公共団体〈義援金配分委員会等〉に拠出される義援金は特定寄附金・個人住民税では原則としてふるさと納税に該当しワンストップ特例は使えない・事業資金として使われるものは取扱いが異なる場合がある)
- 地方税法 第37条の2・第314条の7(寄附金税額控除=住所所在の道府県の共同募金会と、その道府県内の日本赤十字社の支部で収納された寄附金・条例で定める寄附金/寄附金の合計は総所得金額等の30%が上限・2,000円を超える金額の道府県民税4%〈指定都市2%〉と市町村民税6%〈指定都市8%〉)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 所得税法 第78条(寄附金控除=特定寄附金の合計額〈総所得金額等の100分の40が上限〉が2千円を超える金額を控除)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 社会福祉法 第113条第2項(共同募金事業を行うことを目的として設立される社会福祉法人を共同募金会と称する)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/326AC0000000045
- 確定申告書の記載方法について「東京都共同募金会・日本赤十字社(東京都支部)に対する寄附金」を支払った場合(令和7年分の確定申告書の例・個人住民税の寄附金税額控除を受けるには第二表に記載・「共同募金、日赤その他の寄附」欄・寄附先の所在地と名称を正確に・領収書や受領証を添付・街角募金等の匿名による募金は対象外・日本赤十字社〈本社〉や中央共同募金会への寄附は申告方法が異なる)
- 地方税法施行令 第7条の17(住民税の寄附金税額控除の対象になる共同募金会・日本赤十字社への寄附金=共同募金の期間内に支出された寄附金で共同募金会が募集に当たり総務大臣の承認を受けたもの・日本赤十字社が募集に当たり総務大臣の承認を受けたもの など)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325CO0000000245
- 税制上の優遇措置【日本赤十字社に活動資金(会費・寄付金・海外救援金)を寄付した場合】(個人住民税の控除はお住まいの都道府県の支部への寄付に限られる・都道府県ごとに募集金額に上限があり上限額に達した以降の寄付は適用から除外)
- 日本赤十字社 兵庫県支部「税制上の優遇措置」(個人住民税の控除は総務大臣が指定した特定の事業の寄付金に適用・毎年4月1日から募集金額の上限に達した時点で終了・領収書に記載された適用条例を確かめて申告・所得税法と地方税法施行令の両方の記載がある領収書が住民税の対象・連名の領収書は確定申告に使えない・「社費」も税法上の寄付金・国内の義援金は国又は地方公共団体への寄附金)
- 窓口
- 日本赤十字社 兵庫県支部
- 確認日
- 確認先
- https://www.hyogo.jrc.or.jp/donate/zeihyosho/
- 日本赤十字社の活動資金に対する税制上の優遇措置【個人】(2026年4月1日・大阪府内在住の方の寄付は所得控除と個人府民税の控除の対象・市町村民税は市区町村が条例で指定しているかで扱いが異なる)
- 令和8年度 町会費・各種募金のお願いについて(世田谷区内の町会の案内・町会費と赤十字活動資金寄付金などを1枚にまとめた町会発行の領収書の様式=内訳・住所・氏名・取扱い者・実施団体の領収書の発行希望の有無・税法上の優遇措置を受けたい人には寄付実施団体が発行する領収書を渡す・対象となる募金等の合計は年間2,001円以上)
- 窓口
- 世田谷区(区の頁に載った町会の案内)
- 確認日
- 確認先
- https://www.city.setagaya.lg.jp/documents/31509/1bokinnhouhounoosirase.pdf
- No.7125 営業に関しない受取書(金銭の受取書でも受取人にとって営業に関しないものは非課税・公益および会員相互間の親睦等の非営利事業を目的とする人格のない社団の行為は営業にならない)
- 住所地の都道府県共同募金会・日本赤十字社支部に対する寄附金の控除の流れ(領収書を申告書に添付・住民税の寄附金控除だけを受けようとする場合は住所地の市区町村に申告してもよいが所得税の控除は受けられない・住民税は寄附金から2千円を差し引いた額の10%を税額控除)
- No.1904 給与所得者と電子申告(e-Taxで申告するとき寄附金控除の証明書などの第三者作成書類は記載内容を入力して送信すれば提出または提示を省略できる・原則として法定申告期限から5年間、税務署長等から提示または提出を求められることがある)
- No.2020 確定申告(期間は原則としてその年の翌年2月16日から3月15日まで)
- No.2030 還付申告(還付申告書は確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できる)

